
养老金缴满15年就能不缴了?关于退休金这5个问题,90%的人都答错
打开后台留言,问得最多的永远是同一类问题:缴满15年是不是就能躺平了?个人账户的钱会不会清零?断缴了要补吗?
今天不绕弯子,把最常被误解的5个问题一条条拆开,用最直白的话给你讲清楚。
先问两个最要命的问题
第一个:很多人以为”缴满15年就能坐等退休领钱”。第二个:还有不少人以为”个人账户里的钱,没领完人走了就归国家了”。
这两个都是错的。错在哪,往下看。
问题一:缴满15年,真的可以停缴了吗
这里补充几个硬依据:《中华人民共和国社会保险法》第十六条规定,参加基本养老保险的个人,达到法定退休年龄时累计缴费满十五年的,按月领取基本养老金——这是”15年”的出处。
养老金的最低缴费年限是15年,这是《社会保险法》里的硬门槛——意思是”至少要缴满15年才有资格领”,不是”缴满15年就封顶不用缴了”。
养老金的计算逻辑是多缴多得、长缴多得。缴费年限越长、缴费基数越高,退休后每个月领得越多。缴15年就停,退休金可能少的可怜。
所以准确说法是:15年是底线,不是终点。只要还在上班,就该继续缴。
15年和30年到底差多少,我们拿陕西的数据算过,缴15年领1428元、缴30年翻倍到2854元,差距一看就懂。
问题二:个人账户里的钱,会不会清零或归公
放心,个人账户里的钱永远是你的。养老保险个人账户的钱,缴进去就记在你名下,利息照算。
如果参保人还没领完个人账户就去世了,个人账户余额可以依法由法定继承人继承,不是”充公”。
这一点有明确依据:个人账户的储存额属于参保人个人所有,可以继承,绝不归国家。
问题三:断缴了怎么办,要不要补缴
断缴不等于前面的缴费作废,累计缴费年限是累加计算的,中间断过不影响你之前缴的那些年。
但断缴会直接影响缴费年限的累计,进而影响退休时能领多少。如果到退休时累计不满15年,就没法按月领养老金。
现在的政策是:达到法定退休年龄时累计缴费不足15年的,可以延长缴费至满15年,或者转入城乡居民养老保险。
这一补缴和延缴的路径,在《社会保险法》及人社部关于养老保险关系转移接续的规定里都有明确,具体操作以各地社保经办机构的口径为准。
补缴要看具体情况和地方规定。
还有一个容易被忽略的点:基础养老金的替代率跟缴费年限直接挂钩,多缴一年、多缴一档,长期累积下来的差距远比想象的大。这就是为什么不能只盯着15年这条底线。
问题四:养老保险和养老金是一回事吗
不是。养老保险是制度、是缴费关系;养老金是你退休后每个月领到手的钱。你缴的是养老保险,领的是养老金,一前一后。
常听到的”基本养老金”由两部分组成:基础养老金和个人账户养老金。基础养老金跟缴费年限、社会平均工资挂钩;个人账户养老金看你自己账户里攒了多少。
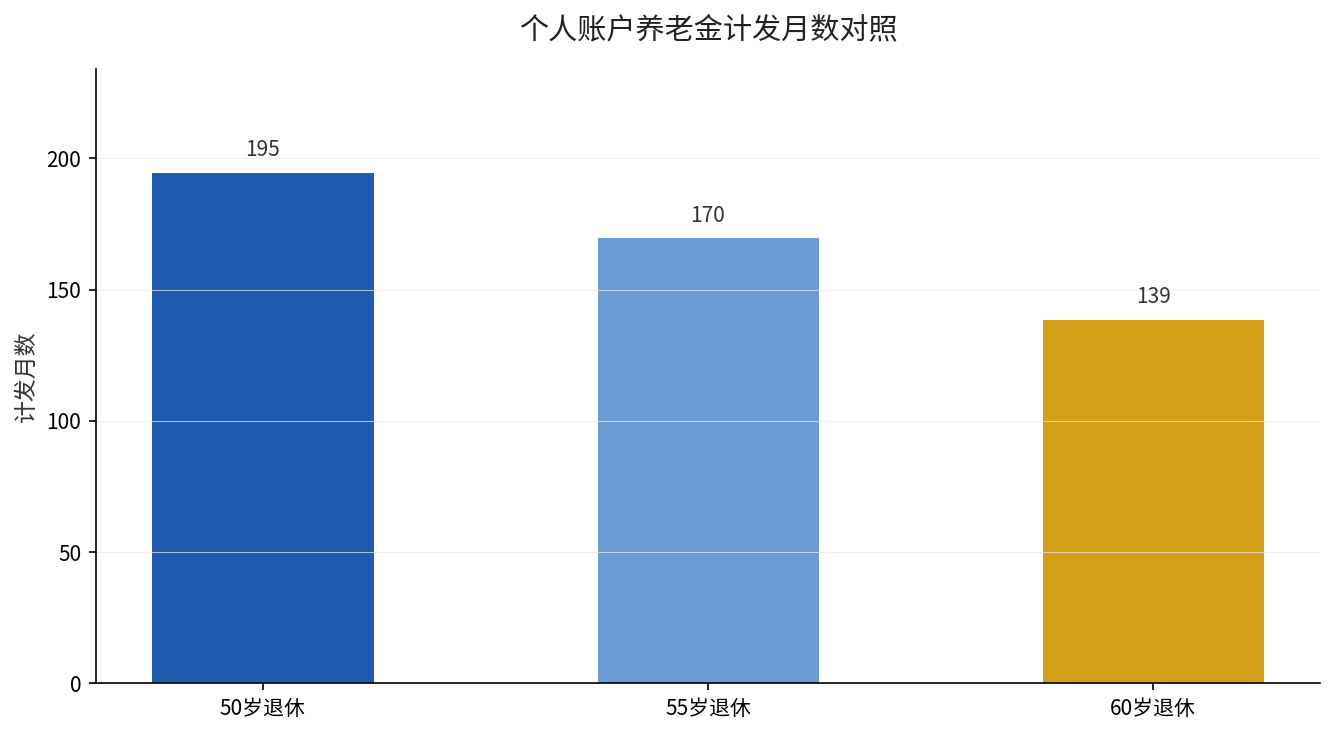
计发月数这张表出自《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号),50岁、55岁、60岁退休对应的计发月数分别是195、170、139,是沿用至今的国家标准。
养老金其实分三根支柱,很多人只搞懂第一根,三支柱的5个常见误解,值得补一课。
个人账户养老金怎么算?用个人账户储存额除以计发月数。退休年龄越小,计发月数越多,每个月分到的越少;退休越晚,每个月拿得越多。
问题五:多少岁能领,退休年龄会变吗
这些退休年龄的现行规定,出自《国务院关于安置老弱病残干部的暂行办法》(国发〔1978〕104号)以及相关配套规定,是沿用了多年的国家统一标准。
法定退休年龄目前是:男职工60周岁,女干部55周岁,女工人50周岁。灵活就业人员参加城镇职工养老保险的,男性60周岁、女性55周岁。
延迟退休是明确的政策方向,但要按国家公布的方案逐步实施,以官方发布的文件为准。当前没到那个节点的,不影响现在的安排。
补充依据:《社会保险法》第十六条确定了15年的最低缴费年限;国发〔2005〕38号确定了计发月数表;个人账户可以继承这一点,出自《社会保险法》第十四条,个人账户不得提前支取、余额可继承。
说穿了就一句
养老金这套东西,核心就一句话:底线是缴满15年,但想要领得多,就得多缴、长缴、别断缴,个人账户的钱永远是你的。
如果你也在想这几个问题
“我快退休了,差3年不够15年怎么办?”——可以延长缴费到满15年再办退休,别急着放弃。
“换城市工作,社保要转移吗?”——要,办理养老保险关系转移接续,年限和账户都能连续计算。
“灵活就业自己缴,划算吗?”——灵活就业按20%比例缴费,其中8%进个人账户,长期看是值得的,尤其有缴费补贴的地区。
你把养老金几个问题搞明白了吗?还有哪个没讲透,留言”养老金”,我接着给你拆。