
作为一名北美精算师(FSA),我每天打交道的是利率、久期、现金流折现和蒙特卡洛模拟。最近被问得最多的一句话是:”利率这么低,我的养老钱还能不能靠利息过日子?”
这个问题不能用”能”或”不能”来回答。用精算的语言说,它是一个关于实际购买力和久期匹配的问题。今天,我从精算模型的角度,帮你把100万养老本重新算一遍账。
一、发生了什么变化?利率”1时代”全面落地
先看一组截至2026年10月的官方数据:
国有六大行的挂牌利率,活期存款已降至0.05%,一年期定期存款跌破1%、降至0.95%,三年期和五年期分别为1.25%和1.30%(来源:各行官网,2026年10月)。贷款市场报价利率(LPR)方面,2026年9月20日公布的1年期LPR为3.0%、5年期以上LPR为3.5%(来源:中国人民银行授权全国银行间同业拆借中心)。
这不是一次性的波动,而是一条走了好几年的趋势通道。无风险利率中枢持续下移,意味着养老资产里”躺着吃利息”的那部分收益,正在被系统性压低。
二、影响传导:从”利息缩水”到”购买力陷阱”
利率下行的传导是分阶段的:
短期——你的利息收入直接变少。100万存五年定期,按1.30%计算,一年利息只有约1.3万元,平均每月约1083元。
中期——存款开始”搬家”,流向银行理财、储蓄型保险和权益类资产,资产端结构被迫调整。
长期——如果名义利率长期低于通胀率,你面对的不是”收益少”,而是实际购买力负增长,也就是”购买力陷阱”。
三、重新算账:用精算模型看100万养老本的20年
下面我用一个简化的精算模型,测算100万元养老本在20年后的真实价值。所谓”真实价值”,就是扣除通胀后的实际购买力——这才是退休后真正能花的钱。若需要更精细的答案,可以对通胀、利率和投资回报做蒙特卡洛模拟(Monte Carlo Simulation),再计算每个情景的内部收益率(IRR)横向比较;这里先用确定性情景把方向讲清楚。
3.1 精算假设(标注来源与时效)
- 名义无风险利率:1.30%(2026年10月,5年期定存挂牌利率,国有大行官网)
- 通胀假设:2.50%(中性情景,取近年CPI中枢与政策目标之间的水平,作为模型输入假设)
- 测算期:20年(约对应”60岁退休前20年开始筹备”或延退后的积累期)
- 计息方式:按年复利滚存
3.2 三种情景测算
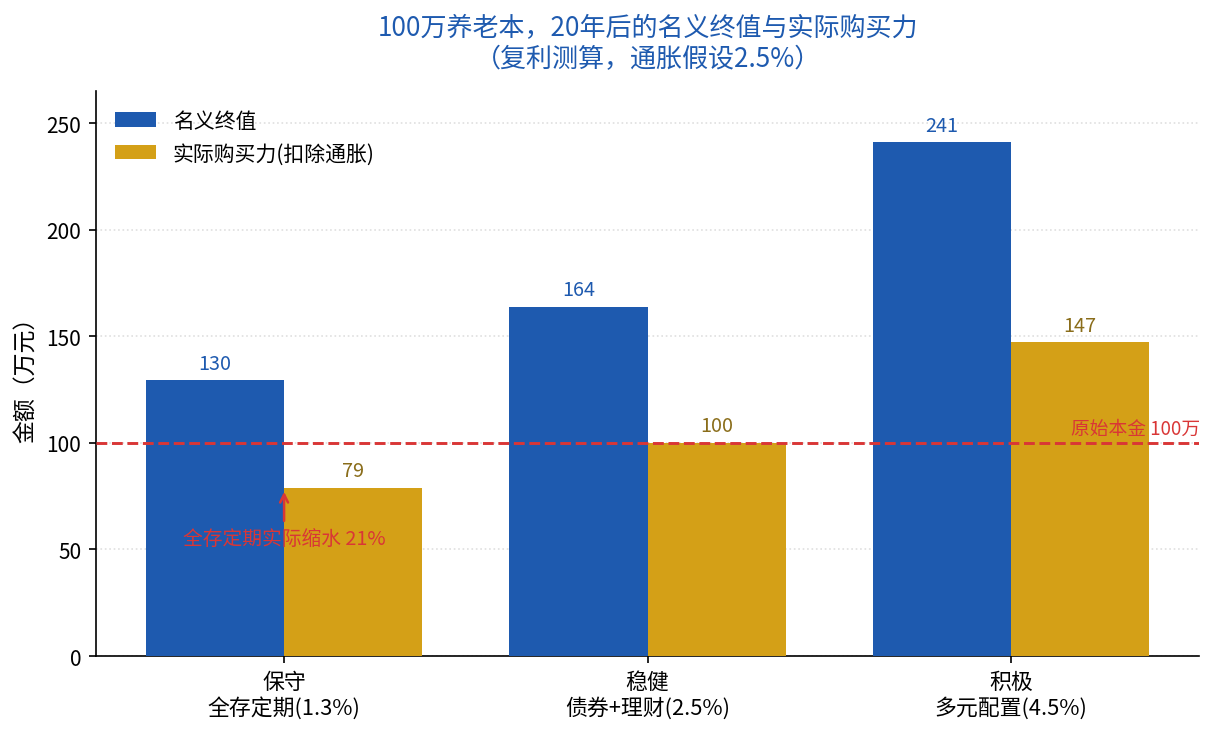
| 情景 | 假设收益率 | 20年后名义终值 | 扣除2.5%通胀后的实际购买力 |
|---|---|---|---|
| 保守(全部定存) | 1.30% | 129.5万 | 约79万 |
| 稳健(债券+理财) | 2.50% | 163.9万 | 约100万(刚好保值) |
| 积极(多元配置) | 4.50% | 241.2万 | 约147万 |
这个表的含义很直白:如果把100万全部放在定期存款里,20年后账面数字确实变大了(129.5万),但实际购买力从100万缩水到79万——相当于一笔”看不见的21%亏损”。而只有收益率明显跑赢通胀的配置,才能让这笔钱在20年后真正”变多”。
3.3 敏感性分析
精算模型最有价值的不是”算出一个数”,而是看结果对关键假设有多敏感。这里做两个单因子变动:
- 通胀升到3.0%:定存1.30%的实际购买力将进一步降到约72万。
- 利率继续降到1.0%(通胀仍2.5%):定存终值约122万,实际购买力约74万。
换句话说,在”低利率+中通胀”的组合下,无论利率是1.3%还是1.0%,全存定存的结局都是实际购买力缩水两到三成。这个方向在多数合理假设区间内(约90%的模拟路径)是稳健的,具体缩水幅度则随假设而变。
四、调整建议:用久期思维配置养老资产
精算里有一个工具叫久期(Duration),衡量的是资产现金流对利率变化的敏感度。养老资金本质上是一笔超长期负债——你要在退休后的二三十年里持续花钱,它的久期很长。把一笔久期极长的钱,全部配置在久期最短的活期/短定存上,本身就是一种”期限错配”。
从国际经验看,OECD《Pensions at a Glance 2025》显示,OECD国家未来毛替代率平均约52%(男性52.0%、女性51.4%),替代率越高的国家,往往越依赖第二、第三支柱的长期积累。中国基本养老金的净替代率虽相对不低(部分研究测算约88%),但那更多是”底线保障”;中高净值家庭想维持体面的退休生活水平,仍然需要自己在资产端做出更长、更分散的配置。
落到操作上,我给出三个方向(仅作配置思路,不构成投资建议):
- 延长久期:把一部分资金从短定存挪到中长期国债、年金保险等久期更长的资产,锁定相对更高的票息。
- 引入权益:对距离退休还有10年以上的资金,适度配置指数基金等权益类资产,用时间换超额收益,对冲通胀。
- 保留流动性:留足6–12个月生活费的活期/货币基金,其余再做久期化配置,避免”流动性挤兑”。
五、一句话建议
在利率下行的确定性趋势里,跑赢通胀的不是”存得更久”,而是”配置得更长、更分散”。你的养老钱,值得用精算的耐心重新规划一次。
(本文测算为模型演示,基于2026年10月可查的公开利率与明确标注的假设,不构成任何投资建议;实际决策请结合个人风险承受能力,并咨询持牌专业顾问。)