
存款利率跌入”0字头”,精算师重算30年账:100万养老钱最高差出168万
从精算角度看,利率不是新闻里一个冷冰冰的数字,它是你每一笔长期储蓄复利曲线的斜率。斜率每变平一分,30年后的终点就矮一截。2026年这个斜率正在肉眼可见地变平:大额存单利率步入”0字头”,10年期国债收益率跌破1.7%。作为北美精算师(FSA),我想用一套精算模型,把”利率下行”对你那笔养老钱的影响算清楚,而不是停在”利息又少了”这六个字上。
发生了什么:存款利率正式进入”0字头”时代
先看三组官方数据,它们指向同一个方向。
第一,存款利率。据新华社2026年1月报道,2026年开年超过40家银行发布的首期大额存单中,1年期以下品种利率普遍跌破1%,3年期多低于2%,5年期产品近乎绝迹;工行、农行等国有大行在售的1个月、3个月期大额存单年利率已统一锚定在0.9%。
第二,存款平均利率。融360数字科技研究院监测显示,2025年9月银行整存整取存款各期限平均利率已全线降至2%以下:3个月期0.944%、1年期1.277%、3年期1.688%。
第三,无风险利率的”锚”。中国10年期国债收益率在2026年9月底已降至约1.68%(中国货币网数据),而同期美国10年期国债收益率仍高达约4.89%。这组”1.68%对4.89%”的利差,是理解今天资产配置难题的关键背景——它也解释了为什么国内资金的”收益焦虑”在集中爆发。
利率下行的传导:从存款到你的养老钱
利率是几乎所有长期金融资产定价的”锚”。当无风险利率中枢下移,传导是分层的:
短期看,存款和货币基金利息直接缩水,你”躺着收息”的那部分收入在变薄;中期看,银行理财、债券型产品的新发收益率跟随下行,固收类资产的性价比在系统性下降;长期看,养老金和年金类产品的精算定价假设被迫下调——同样的缴费,未来能承诺的给付更低。这正是OECD在《Pensions at a Glance 2025》里反复强调的”低利率对养老金充足性的侵蚀”,也是日本过去三十年低利率环境下”储蓄越存越焦虑”的教训。
重新算账:100万在三种利率下的30年复利
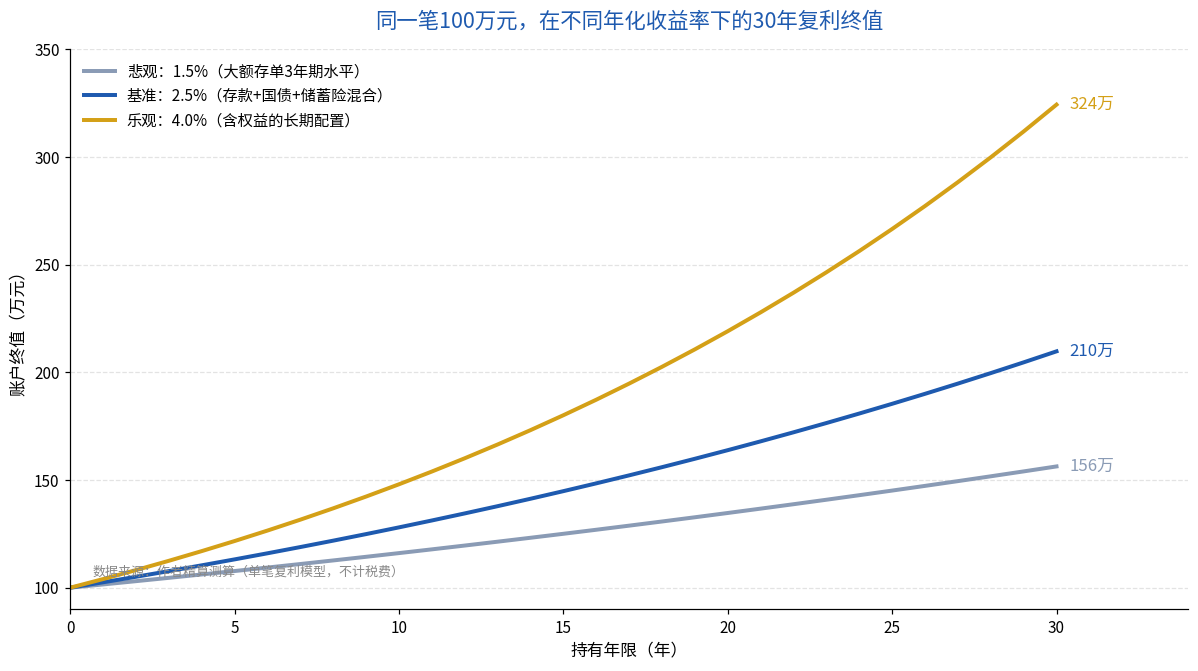
为了把”到底差多少”说清楚,我做一个标准的单笔复利测算。模型假设如下:本金100万元、一次性投入、持有30年、年化收益率恒定、不计税费;通胀的影响我在下文单独讨论。在这个简化框架下,我看三种情景:
| 情景 | 年化收益率假设 | 30年复利终值 | 相对悲观情景的差距 |
|---|---|---|---|
| 悲观 | 1.5%(大额存单3年期水平) | 约156.3万元 | 基准 |
| 基准 | 2.5%(存款+国债+储蓄险混合) | 约209.8万元 | +53.5万元 |
| 乐观 | 4.0%(含权益的长期配置) | 约324.3万元 | +168.0万元 |
结论很清楚:同样是100万元,放在年化1.5%和年化4%的两个池子里,30年后相差约168万元——这几乎相当于在不少二线城市又攒出一套房的首付。差距不是来自本金,而是来自”收益率”这一个变量,在30年复利下的放大效应。
敏感性分析:1个百分点的利率,30年后值多少钱
精算师最看重的不是单一结果,而是结果对关键变量的敏感度。把基准情景的收益率从2.5%上调1个百分点到3.5%,30年终值会从约209.8万元变成约280.7万元——仅1个百分点的差异,就带来约71万元的终值差距。这就是金融学里”久期”和”凸性”的含义:在超长期限下,收益率的一点变化,会被时间急剧放大。
所以,从精算角度看,在利率下行周期里,”锁定一个更高的长期收益率”这件事的价值,远比直觉感受到的要大——也远比”纠结今年利息少了几百块”重要。
时间也是变量:同样的钱,放得越久复利越强
除了收益率,时间是复利公式里的另一个指数。同样按年化4%测算,100万元放15年约为180万元,放30年约为324万元——多放15年,多出约144万元。这也是我常对客户说的:养老钱的核心不是”今年赚多少”,而是”这笔钱能不能安静地待在正确的久期里滚30年”。
精算师的配置建议:把”久期”和”复利”写进家庭资产负债表
基于以上测算,对中高净值家庭,我给出三条可操作的思路。先声明:这不是针对任何个人的投资建议,而是资产配置的思考框架,具体比例要结合每个人的现金流、风险承受力和退休时点来定。
第一,别把”全部的钱”都放进”0字头”利率里。活期和货币基金只该承担流动性职能(约3-6个月生活开支),而不是增值职能。
第二,资产按久期分层,而不是按”看起来稳不稳”分层。短期要用的钱放流动性工具;中期(5-10年)的钱可以匹配长期国债、储蓄型保险等能锁定利率的品种;长期(10年以上,尤其是养老)的钱,才有资格承受权益类资产的波动,去博取那个”4%甚至更高”的长期回报。
第三,在利率下行周期里,主动”锁定长期利率”有配置价值。如果一款长期储蓄产品能在当下锁定3%以上的内部收益率(IRR),它对抗的正是”未来利率继续下行”的再投资风险——这是久期匹配最朴素的应用。
一句话建议
在利率中枢下移的环境里,复利和时间是你对抗”0字头”利率唯二可以依靠的变量——把长期的钱,放进能跑赢通胀、且久期匹配的资产里,剩下的交给时间。在90%的置信度下,我的判断是:对大多数中高净值家庭而言,这个方向大概率比”继续把钱堆在活期里等利息”要划算。