
云南4.15%、福建3.84%、山东3.60%:2026年城乡居民养老记账利率公布,缴满30年同一个1万档能差多少
2026年下半年,全国已有多省陆续公布本年度城乡居民基本养老保险个人账户记账利率。这个数字平时没什么人讨论,但它直接决定你个人账户里那笔钱一年能生多少息。
先把三份官方文件摆出来:云南省2026年度城乡居民基本养老保险个人账户记账利率为4.15%;福建省为3.84%(闽人社文〔2026〕5号,2026年3月25日);山东省为3.60%(鲁人社字〔2026〕82号,2026年8月31日)。同一制度、同一年度,最高的和最低的差了0.55个百分点。
0.55个百分点听着不多。但个人账户是复利计息的,一算就是十几年、几十年,差距会被时间放大。这篇文章就按真实利率,把这个复利账一步步算给你看。
先搞清楚:记账利率不是全国一个数
城乡居民养老保险个人账户每年计息,利率由各省人社厅、财政厅根据人社部发〔2021〕60号文规定的公式测算确定,并按年度公布。也就是说,你账户里的钱按哪个利率滚,取决于你在哪个省参保。
2026年已经公布的三省数据是:云南4.15%、福建3.84%、山东3.60%。这三个数字都来自各省人社厅与财政厅联合发布的通知,不是媒体推算。
需要说明一点:其他省份的2026年度利率并非全省统一发布,有的由省级发文、有的由市级转发执行,公布节奏也不一样。网上那些“全国31省利率排行榜”大多没有对应文件,不要当参考。你所在省的真实利率,以当地人社厅当年通知为准。
同样每年交1万元、交满15年,三省账户差多少
设定一个固定场景:每年按1万元档次缴费,政府补贴240元一并计入个人账户,连续缴15年,缴费次月起计息,按年复利滚存。三条利率分别代进去,15年后个人账户累计储存额是这样的:
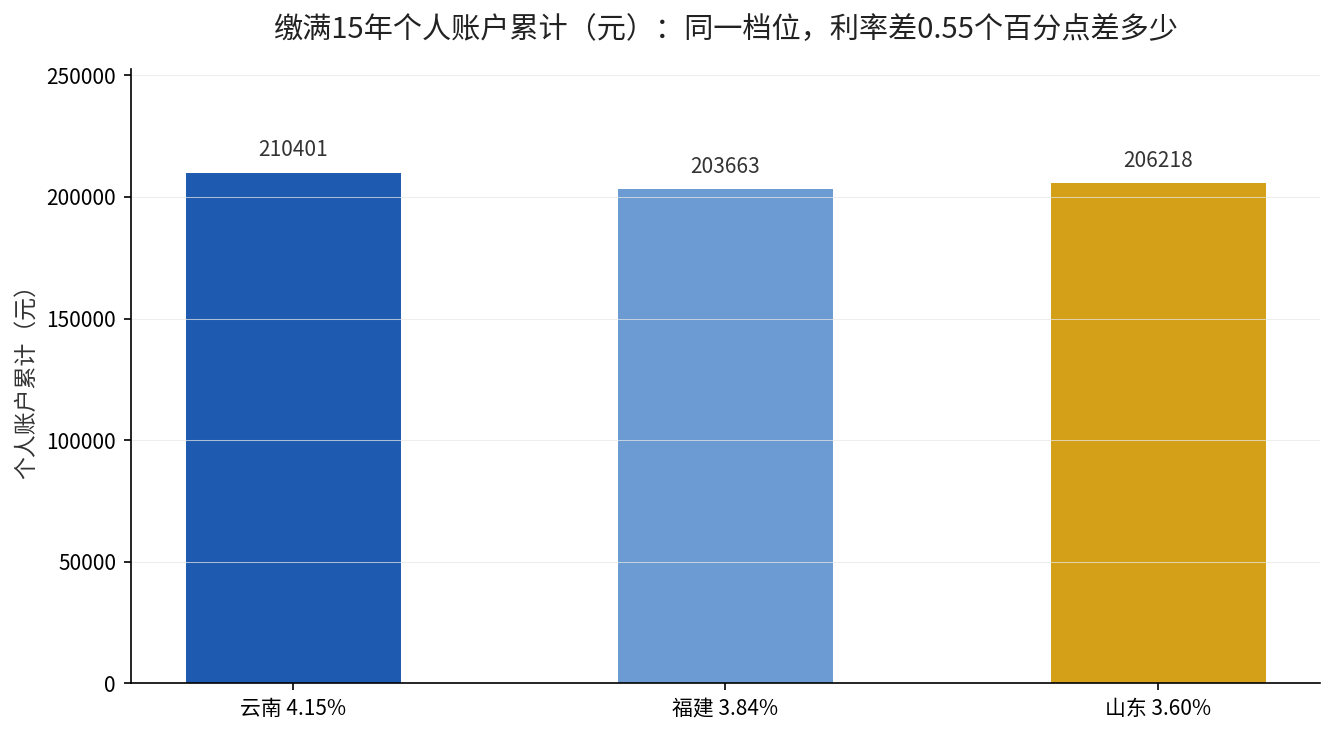
按云南4.15%计算,账户累计约215947元;按福建3.84%约210401元;按山东3.60%约206218元。最高和最低之间差了9729元。
这还没有算缴费时点的影响。年初缴费和年末缴费,同一年能多算约10个月的利息,长期下来也是一笔不小的差额。
再看月领取:个人账户养老金=个人账户储存额÷139。215947÷139≈1554元,206218÷139≈1484元,两者相差约70元/月。缴费年限越短,这个差距越小;年限越长,差距越大。
| 省份 | 2026年度记账利率 | 官方文件与发布时间 | 每年1万元缴15年账户累计 | 个人账户养老金(÷139) |
|---|---|---|---|---|
| 云南 | 4.15% | 云南省人社厅、财政厅2026年度城乡居民基本养老保险个人账户记账利率通知 | 约215947元 | 约1554元/月 |
| 福建 | 3.84% | 闽人社文〔2026〕5号,2026年3月25日 | 约210401元 | 约1514元/月 |
| 山东 | 3.60% | 鲁人社字〔2026〕82号,2026年8月31日 | 约206218元 | 约1484元/月 |
注意表里的账户累计额是计算值,按“每年缴费+240元补贴,全部按当年利率复利”的口径推出来,用于横向比较;你实际账户余额以电子社保卡查询结果为准,因为每个人的缴费月份、补贴到账时间都不同。
年限一拉长,0.55个百分点就不是小数目了
同样是1万元档,如果把缴费年限从15年拉到30年,云南4.15%对应的账户累计约613354元,山东3.60%对应约556747元,差了56607元。按÷139折算,月差约407元,一年就是4884元。
这就是复利的特点:前10年看不出什么,后10年差距迅速拉开。对40岁出头开始连续缴费的人来说,中间这十几年恰恰是复利威力最大的阶段。
如果缴费档次低一些,差距会同步缩小。以每年1000元档、补贴120元为例,山东3.60%缴15年账户约22555元,缴30年约60894元,账户养老金从约162元/月涨到约438元/月。档次低的时候,涨年限比涨利率更管用,因为补贴和多缴的本金也在同步放大。
利率之外,还有三件事更影响你的账户
第一是缴费时点。当年缴费从记入个人账户的次月起计息,1月缴和12月缴,同一笔钱当年能算的利息差出近一年。能年初缴就别拖到年底。
第二是政府补贴资格。正常按年缴费才有补贴,中断后补缴不享受补贴。很多人觉得“反正能补”,实际上补回来的是本金加利息,丢的是补贴,这笔账往往比利率差更亏。
第三是长缴加发。多数省份对缴费超过15年的参保人,每多缴1年,退休后每月基础养老金加发若干元,具体标准各省不同,要看当地文件。这一块和记账利率无关,是另一条独立的增收线。
想对照自己所在省份的缴满15年能领多少,我们之前算过城乡居民养老缴300元还是6000元、缴15年差多少这笔账,可以直接对着自己的档次看。
利率逐年变,明年还可能不一样
记账利率每年重新测算,不是一签到底。云南2022年至2025年的记账利率分别为3.81%、1.69%、2.41%、3.71%,2026年升到4.15%;山东、福建也都是逐年调整。所以不要拿今年的利率去推断明年、更不要拿它去算三十年后能领多少。
能确定的只有两件事:一是账户里的本金和已结算利息是锁定的,不会因为明年利率下调而变少;二是越早缴、越连续缴,参与复利的本金越多,受利率波动的影响反而越小。
现在该做的三件事
第一,查清自己所在省2026年度的记账利率和文件号。人社厅官网搜“记账利率”+年份就能找到原文,别信二手汇总。
第二,打开电子社保卡小程序,看个人账户储存额和缴费明细,确认今年的缴费有没有到账、补贴有没有记入。
第三,如果还差几年满15年,优先把缴费时点提到一年年初,同时避免断缴丢补贴。这两件事的收益,比盯着0.55个百分点的利率差实在得多。
你现在缴的是哪个档次、缴了多少年?在评论区留一句,我按你所在省的利率帮你把账户账和月养老金一起算出来。