
从精算角度看,很多中高净值家庭的养老规划犯了一个共同的错误:把”人均预期寿命”当成”自己的寿命”,再用这个平均数倒推需要准备多少钱。作为一名北美精算师(FSA),我更习惯用生命表和现金流模型,而不是用”感觉”来判断这笔钱到底够不够。
国家卫健委在2026年全国两会上公布:2025年中国人均预期寿命达到79.25岁,比2020年提高1.32岁,平均每年增长0.26岁;上海等一线城市的人均预期寿命更是已经超过85岁(来源:国家卫健委、上海市卫健委)。但79.25岁是一个平均数——它意味着,接近一半的人会活过这个岁数。
对一个60岁退休的家庭来说,真正的风险不是”活不到平均寿命”,而是”活得比平均寿命更久,钱却按平均寿命准备”。这就是精算学里说的长寿风险(longevity risk):你活得越久,养老资产被”用穿”的概率越高,而这种风险,个人几乎无法靠储蓄来分散。
背景与问题:平均数背后的长尾,比你想的更长
先厘清三个容易混淆的概念:
第一,预期寿命是”从出生时算起”的平均余命。一个已经健康活到60岁的人,他的预期剩余寿命比”79.25−60=19.25年”要更长——因为婴幼儿期、青壮年期早逝的人,已经把平均数拉低了。用出生时的平均数去套退休后的实际余命,会系统性地低估。
第二,预期寿命是均值,不是上限。寿命分布有一条明显的”长尾”:活到80岁、90岁、95岁的人,远远不是个例。
第三,性别差异显著。中国人口数据显示,女性预期寿命普遍比男性长4—5岁。这意味着”夫妻共同养老”这件事里,女方往往是那个”活得更久”的人。
以中国人身保险业生命表口径粗算(近似值,用于示意):一名60岁男性活到90岁的概率约在三成上下,一名60岁女性活到90岁的概率接近五成。而对一对60岁夫妻来说,至少有一人活到90岁的概率,粗略估算超过60%——计算逻辑是 1 减去两人都活不到90岁的概率(约0.7×0.55=0.385),结果约61.5%。
换句话说,当你用”活到80岁”来规划养老金时,你其实是在用一个”六成概率会被突破”的假设,去覆盖一个”六成概率会超出”的现实。
精算分析
模型假设
为了把问题量化,我建立一个简化的养老金现值模型。以下假设均明确标注,读者可按自身情况替换:
- 退休年龄:60岁;
- 年支出:12万元(每月1万元,按当前购买力口径,覆盖中高净值家庭的基础生活、医疗与照护支出);
- 通胀率:2%/年(长期通胀中枢假设,参考近年CPI及政策目标区间);
- 实际投资收益率:分两档——保守档0.5%(以存款、国债等低风险资产为主,名义收益约2.5%减通胀2%)、基准档1.5%(股债平衡的配置型组合,名义收益约3.5%减通胀2%);
- 计算口径:以”60岁那一刻需准备的总养老金现值”为结果,用年金现值公式 PV = 年支出 × [(1−(1+r)^−n)/r] 计算,n 为退休后生存年限。
需要强调:实际收益率取0.5%—1.5%,对应的是当前”存款利率跌破1%、十年期国债收益率低位运行”的低利率环境,是一个偏保守但现实的口径。若长期配置能稳定做到2%以上的实际收益,所需本金会相应下降。
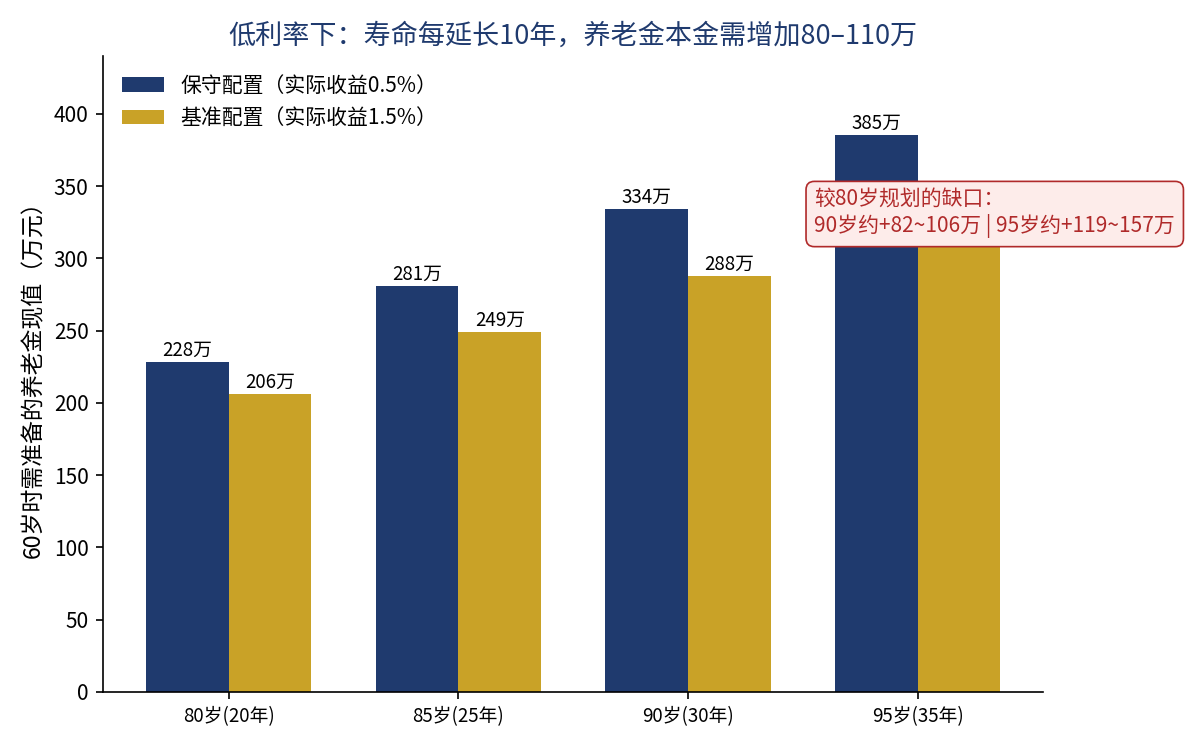
测算结果:三个情景
| 情景 | 退休后生存年限 | 所需养老金(保守0.5%实际收益) | 所需养老金(基准1.5%实际收益) | 相对”活到80岁”的缺口 |
|---|---|---|---|---|
| 情景1(保守寿命) | 80岁,20年 | 约228万 | 约206万 | — |
| 情景2(基准寿命) | 85岁,25年 | 约281万 | 约249万 | +43~53万 |
| 情景3(长寿) | 90岁,30年 | 约334万 | 约288万 | +82~106万 |
| 情景4(极端长寿) | 95岁,35年 | 约385万 | 约325万 | +119~157万 |
这张表传递的核心信息是:在低利率环境下,寿命每延长10年,养老金的”所需本金”就要增加80万到110万元。如果你按”活到80岁”准备了228万(保守档),而实际活到了90岁,中间就差了106万——这笔钱,退休后是几乎不可能再靠工资补回来的。
敏感性分析:两个变量,谁更关键?
我在模型里对两个关键变量做了单因子敏感性测试(保持其他条件不变):
- 寿命变量:从80岁延长到90岁,所需本金增加约35%—46%;延长到95岁,增加约58%—69%。这是影响最大的变量。
- 收益率变量:实际收益率每提高1个百分点(如从0.5%提高到1.5%),30年期所需本金可下降约46万,35年期可下降约60万。也就是说,把配置收益从”纯存款”提升到”平衡配置”,能抵消掉一大半长寿带来的缺口。
如果把寿命当成一个随机变量做蒙特卡洛模拟,你会看到一条明显的”长尾”:在95%置信度下,把规划期限上修到90岁甚至95岁,比按80岁规划要稳妥得多。结论很清晰——长寿风险是第一位的,但收益率是你能主动掌控的对冲工具;只靠拉长储蓄年限而不优化收益结构,在低利率时代会事倍功半。
策略建议:按”终身”而不是”预期”来配置
基于上面的测算,从精算角度看,中高净值家庭应对长寿风险,有三条可落地的思路:
第一,把规划期限从”活到80岁”上修到”活到90—95岁”。不要用平均数规划,至少用”85—90分位”的寿命做压力测试;对夫妻而言,直接用”至少一人活到95岁”来做现金流压力测试更稳妥。
第二,用”终身现金流”对冲长寿风险,而不是单靠一笔本金。长寿风险的本质是”期限不确定”,而确定性年金(含社保基础养老金、商业养老年金、企业年金)恰好是”活多久领多久”的终身现金流。在低利率环境下,把一部分资产”年金化”,是个人唯一能系统性转移长寿风险的金融工具——储蓄和存款只能提供”一笔会耗尽的钱”,做不到这一点。
第三,分层配置,让”保底现金流”与”增长资产”各司其职。大致结构可以是:社保养老金+商业年金覆盖基础生活的”保底层”(终身、抗长寿风险),权益类资产覆盖”改善层”(对抗通胀、追求长期增长),并保留适度流动性资产应对医疗、照护等突发支出。久期上,尽量让”低风险资产”的到期现金流与”退休后各阶段支出”在时间上匹配(即久期匹配),避免在低点被迫变现。
核心结论
1. 人均预期寿命79.25岁是平均数,不是你的终点。一个60岁的退休者,活到90岁的概率远高于直觉;夫妻至少一人活到90岁的概率,粗略估算超过六成。
2. 按80岁规划的养老金,在90岁的现实面前缺口约80万—110万(在0.5%—1.5%实际收益假设下),这是退休后几乎无法弥补的。
3. 长寿风险是影响最大的变量,收益率是你能掌控的对冲工具。实际收益每提高1个百分点,30年所需本金约降46万。
4. 确定性年金是个人对冲长寿风险最直接的金融工具,”终身领取”比”一大笔本金”更适合覆盖”活得久”这个不确定性。
5. 以上结论基于我标注的假设(年支出12万、通胀2%、实际收益0.5%—1.5%),属于模型测算而非对任何具体产品的收益承诺;每个人的支出水平、健康预期、家庭结构不同,请结合自身情况,在专业顾问协助下调整参数。