同样一笔1.2万,指数派和FOF派,差在一个”跟谁跑”上
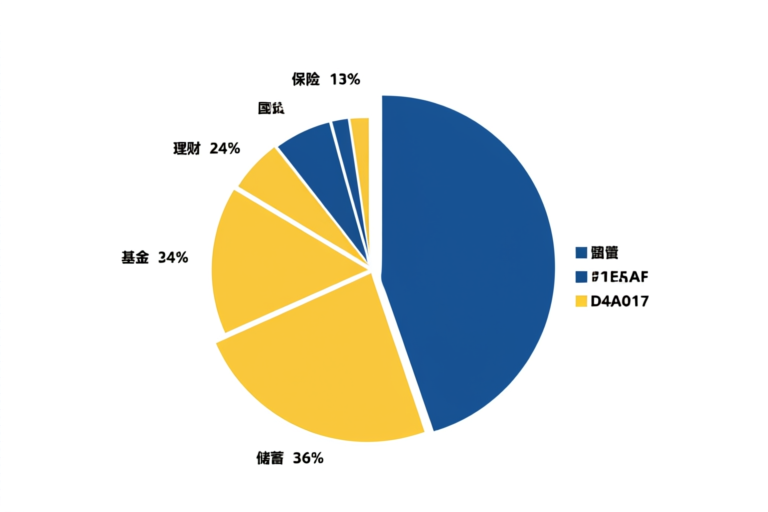
先摆一个真实数字:截至2026年4月16日,个人养老金里的公募基金一共312只。这312只里,213只是FOF(约68%),70只是被动指数基金(约23%),29只是增强指数基金(约9%)。这组构成出自Wind数据,经21世纪经济报道2026年4月16日刊发的《个人养老金基金近三年半答卷》披露。
同样是往个人养老金里放钱,买FOF和买指数基金,本质是两种完全不同的策略:FOF是”雇一篮子基金经理帮你配股配债”,指数基金是”自己直接抱住一只宽基或赛道的涨跌”。差在哪?差在你愿意为”稳”付出多少,又愿意为”弹跳力”承担多少回撤。
这里先交代一句大背景:个人养老金制度是2022年11月由人社部牵头启动的第三支柱,账户里的钱锁定到退休,正是它让”选什么产品”这个问题变得不能试错。数据来源:人社部个人养老金制度相关公告,以及国家社会保险公共服务平台的产品目录。
拆开看收益:榜上前14名,全部是指数基金包揽
这个数字很扎眼:Wind统计的收益榜前14名,全被股票指数基金拿走。表现最猛的是4只成立于2024年底的中证科创创业50ETF联接基金,成立以来累计收益均超过70%。紧跟其后的是10只跟踪创业板50、创业板ETF的指数或联接基金,收益区间在47%到64%。
反观FOF这一边:2022年11月11日首批成立的40只个人养老金FOF,三年半下来全部实现正收益,但其中4只收益超过20%、26只落在10%到20%之间——稳健,但天花板明显比指数低一截。以上数字来源:Wind数据,截至2026年4月15日,经21世纪经济报道2026年4月16日披露。
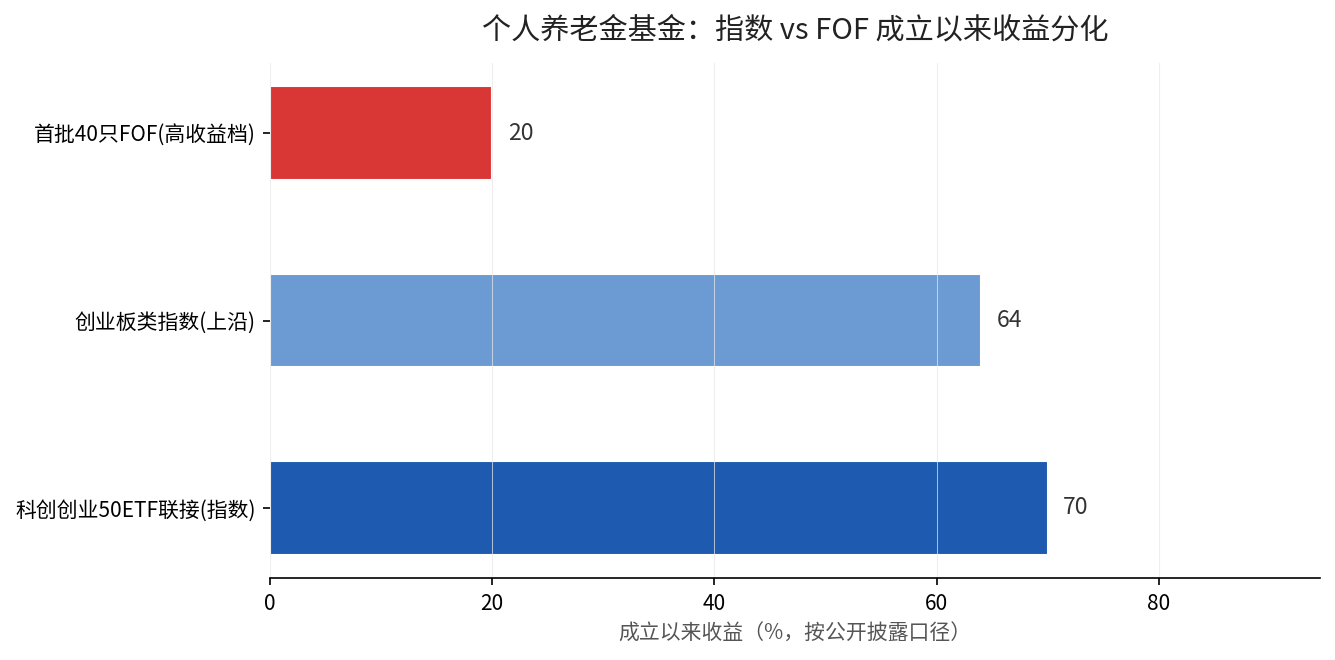
看这张图就清楚了:指数基金(尤其双创、创业板方向)冲得高,FOF走得稳。同样一笔钱,选哪边,答案不取决于”谁赚得多”,而取决于你能不能让它在里面待够时间。
算一笔实在账:为何”赚得高”和”拿得住”不是一回事
格上基金给出的平均数很能说明问题:个人养老金Y份额2025年平均收益17.56%,而2026年以来平均收益掉到2.68%。单看平均数,从17.56%到2.68%,落差有近15个点。这背后的波动,主要就是股票类指数基金带来的。
换句话说,指数派赚的时候爽,回撤的时候也疼;FOF派通过股债搭配,把波峰波谷都压平了。格上基金研究员关晓敏直接点明:被动指数、增强指数以股票资产为主,收益弹性最大、风险波动最高;FOF靠股债搭配,收益和风险都相对低。
这个”稳”和”弹”的取舍,其实跟你选哪类个人养老金产品是同一道题,那篇关于”固收+”进场的分析可以帮你把风险分层看明白。
另一个被忽略的真相:赚得高,也可能等不到退休就被清盘
Wind数据显示,截至2026年4月15日,全市场已有135只FOF基金清盘,其中60只是养老FOF、9只是个人养老金Y份额。清盘集中的,恰恰是三年、五年持有期较长的养老FOF——因为投资者对锁定期过长的产品接受度低,资金持续流出,规模不达标只能清盘。
这里就藏着一个策略上的反常识:你为了”长期养老”选了锁定三五年的FOF,但流动性差恰恰成了它被清掉的原因。选策略,不只要看收益曲线上坡多陡,还要看这条产品线能不能活到你退休那年。清盘数据来源:Wind,截至2026年4月15日。
结论:选指数还是选FOF,先回答一个问题
离退休还有二十年以上、能扛得住一年百分之二三十的回撤的人,可以让指数派做进攻仓位,博一个长期弹性;离退休不足十年、只想守住本金慢慢滚的人,FOF的稳更适合你。首批那40只FOF三年半全部正收益,就是这个”稳”的证明。
第二、第三支柱的钱,本质都是在替你滚长期复利。企业年金那3.64万亿是怎么一年滚出4.77%收益的,逻辑同样适用,点这里看企业年金的成绩单。
你的距离退休还有几年?打开个人养老金账户,看看手里的Y份额是FOF还是指数,留言告诉我年份和类型,我帮你判断这个仓位该不该调。