有企业年金 vs 没有:退休后每月差3680元,这笔账你算过吗?

有企业年金 vs 没有:退休后每月差3680元,这笔账你算过吗?

同样月薪1.2万,退休差距有多大?

老张和老李是同一家国企的同事,工龄都是30年,月薪1.2万元。唯一的区别是:老张的单位2008年就建立了企业年金,而老李跳槽后去了另一家没有企业年金的企业。两个人同一年退休,养老金差距能有多大?

老张退休后,每月从企业年金账户领取约3680元。加上社保养老金约4200元,合计月入7880元。而老李只有社保那4200元。同样的工资,同样的工龄,退休后每月差了3680元,20年下来就是88万。

这不是假设。截至2025年末,全国已有17.79万家企业建立了企业年金,3342.99万名职工参与其中。但放眼全国,参加企业职工基本养老保险的人数超过4.6亿——这意味着能享受到企业年金的职工,还不到十分之一。

企业年金到底怎么”多出”这笔钱?

企业年金的原理并不复杂:你和单位各出一部分钱,委托专业机构投资运营,退休后按月或一次性领取。根据人社部《2024年度人力资源和社会保障事业发展统计公报》,2007年以来全国企业年金基金年均投资收益率为6.17%。复利的力量,加上长期积累,效果相当可观。

我们按人社部、财政部2026年1月15日发布的《关于进一步做好企业年金工作的意见》中明确的缴费比例,来算一笔实际账:

对比维度 有企业年金(单位8%+个人4%) 没有企业年金
月薪 12,000元 12,000元
每月缴入年金 单位960元 + 个人480元 = 1,440元 0元
30年总缴纳 约51.84万元 0元
年均投资收益(6.17%) 复利累计约132.5万元 0元
退休后每月领取(20年分摊) 约3,680元/月 0元
社保养老金 约4,200元/月 约4,200元/月
退休月收入合计 约7,880元 约4,200元

差距一目了然。同样是30年工龄、同样工资水平,多一份企业年金,退休收入几乎翻倍。而且这笔钱不是天上掉下来的——它是你工资的一部分,只是单位帮你强制储蓄+专业投资了30年。
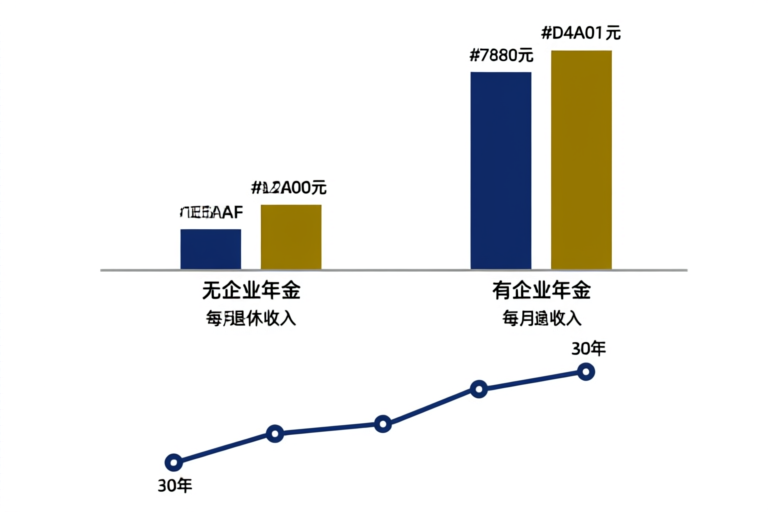
企业年金缴费与收益对比:有年金vs无年金30年退休收入差距

拆解差距:三个关键因素

因素一:单位替你缴”第二份钱”。社保养老保险,单位缴费进了统筹账户,跟你个人账户关系不大。但企业年金的单位缴费,是实实在在进入你的个人账户的。按8%比例,月薪1.2万就是每月960元——30年单位合计帮你存了34.56万。这是纯”多出来”的钱。

因素二:长期复利让钱生钱。人社部公布的最新数据显示,截至2025年末,全国企业年金基金近三年累计收益率为12.94%。如果把时间拉长,自2007年以来年均收益率6.17%。同样一笔钱,放在企业年金里30年复利滚动,比放银行定期存款高出不止一个数量级。

因素三:税收优惠让实际成本更低。企业年金缴费在规定额度内可以在个人所得税前扣除,投资收益暂不征税,退休领取时按较低税率计税。这对中高收入群体尤其明显——月薪1.5万的人,如果按4%缴纳个人部分(每月600元),因为税前扣除,实际到手减少可能只有400多元。

但为什么大多数人没有企业年金?

人社部数据显示,截至2025年三季度,全国建立企业年金的用人单位仅17.5万户,参加职工3332万人,积累基金4.09万亿元。而同期企业职工基本养老保险参保人数突破4.6亿——企业年金覆盖率不足8%。

原因有三:一是大量中小企业负担能力有限,经营压力大,无力建立年金;二是很多企业不了解年金制度,以为手续复杂、成本高;三是一些职工流动性大,觉得”交了也白交”。

针对这些问题,2026年1月人社部、财政部联合印发的《意见》专门做了制度创新:简化建立程序,未建立职代会的企业可通过全员讨论、公示等民主程序通过年金方案;推行简易范本,支持网上备案;允许企业灵活选择缴费比例,可以从2%起步,逐步提高;还推出了企业年金集合计划,让中小微企业也能”抱团入局”。

选对了吗?三件事现在就能做

第一步:确认你单位有没有企业年金。看工资条,如果扣款栏有”企业年金”或”年金”项目,说明你已经参加了。如果没有,问问HR公司是否有年金计划。

第二步:有的话,尽量提高个人缴费比例。单位缴费比例通常是固定的(取决于企业方案),但你的个人部分在4%以内可以自主选择。因为单位匹配和税收优惠的存在,多缴就是赚到。

第三步:没有的话,推动单位建立。可以把《意见》转给HR或工会,现在建立年金的门槛比以前低得多。集合计划和简易程序就是给没有年金的中小企业准备的。哪怕从2%起步,也比完全裸奔强。

时间是你最大的朋友。晚建一年,就少了一年的复利。30年下来,一年的差距可能就是十几万。

数据来源:人力资源和社会保障部《全国企业年金基金业务数据摘要2025年度》(2026年3月发布);人社部、财政部《关于进一步做好企业年金工作的意见》(2026年1月15日发布);《2024年度人力资源和社会保障事业发展统计公报》。
2026年社保缴费基数调整落地:河北涨1.7%、福建涨13%,你的缴费增加了多少?

2026年社保缴费基数调整政策解读主图

2026年社保缴费基数调整落地:河北涨1.7%、福建涨13%,你的缴费增加了多少?

政策核心

每年7月,是全国社保缴费基数集中调整的窗口期。2026年也不例外——河北、福建、内蒙古、黑龙江等多省份已陆续公布新一年度社保缴费基数上下限。

变化一:缴费基数全面上调,涨幅因省而异

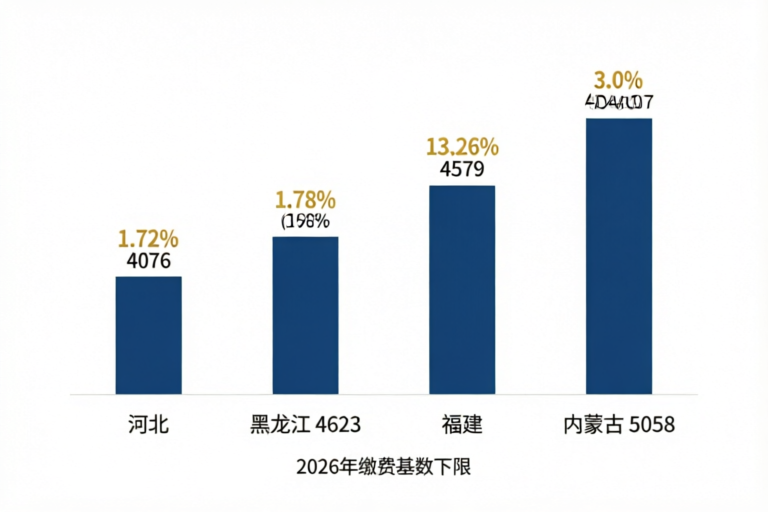
河北省人社厅、财政厅于2026年7月14日印发《关于公布2026年社保缴费有关基数的通知》(冀人社字〔2026〕57号),明确2026年全省社保缴费基数以2025年全口径城镇单位就业人员月平均工资6794元确定,缴费基数下限4076元(60%)、上限20382元(300%)。相比2025年下限4007元,涨了69元,涨幅约1.72%。

福建省2026年缴费基数调整幅度最大。根据福建省医保局公布数据,缴费基数下限4579元、上限22893元,较2025年涨了13.26%。内蒙古2026年全口径社平工资8430元/月,缴费基数下限5058元、上限25290元,涨幅约3%。黑龙江最早公布,上年度全口径月平均工资7705元,缴费基数下限4623元、上限23115元,涨幅约1.78%。

变化二:灵活就业参保全面取消户籍限制

2026年5月22日,国务院印发《关于推行常住地提供基本公共服务的实施意见》(来源:人民财讯/证券时报2026年5月22日报道),明确提出”全面取消在就业地参加职工社会保险的户籍限制”。这意味着,无论你在哪个城市工作,凭身份证即可在当地参保,不再受户口限制。

变化三:社保补贴力度加大

四川省2026年持续扩大社会保险补贴范围,符合条件的灵活就业人员可按个人实缴社保费用的25%领取补贴,最长可享受12个月,补贴直接发放至社保卡账户。多地对”4050″大龄就业困难人员的补贴标准提升至不超过个人实际缴费的三分之二,距法定退休年龄不足5年者可补贴至退休。

对谁影响最大?

省份 2026年缴费基数下限 2026年缴费基数上限 较上年涨幅 灵活就业月缴费增加
河北 4,076元 20,382元 +1.72% 约+13.8元
黑龙江 4,623元 23,115元 +1.78% 约+16.2元
内蒙古 5,058元 25,290元 +3.0% 约+30.2元
福建 4,579元 22,893元 +13.26% 约+107.2元

2026年四省社保缴费基数下限对比

第一类:灵活就业人员——缴费负担直接增加

灵活就业人员按缴费基数下限的20%缴纳养老保险。以河北为例,2025年下限4007元,月缴801.4元;2026年下限4076元,月缴815.2元,每月多出13.8元。福建涨幅最大,灵活就业人员每月要多交107.2元,一年就是1286元。

不过多地也给出了缓冲方案。山西省人社厅等三部门印发《关于灵活就业人员预缴企业职工基本养老保险费的通知》(晋人社厅发〔2026〕5号,2026年2月),允许灵活就业人员在新基数公布前,暂按上年度下限的110%预缴,待正式基数公布后多退少补。

第二类:工资低于缴费基数下限的职工——企业和你都要多缴

如果你的月工资低于当地缴费基数下限(如河北低于4076元),企业必须按下限为你申报缴费。基数涨了,企业和个人缴费都会同步增加。对月薪高于下限的职工,影响几乎为零。

第三类:即将退休人员——缴费基数上涨,养老金也跟着涨

社保缴费基数上调,虽然眼下多缴了钱,但养老金计发基数也随之提高。缴费基数越高、缴费年限越长,退休后每月领取的养老金越多——这是”多缴多得”的底层逻辑。

什么时候开始执行?

各省执行时间不同,但大多从2026年7月1日起执行新基数标准。河北省2026年7月14日发文后即执行;福建省从2026年7月起执行新标准;广东省(含深圳)企业职工养老保险缴费基数(下限4775元、上限27549元)自2025年7月起已执行,2026年新基数待广东省人社厅另行通知。

对于已按旧基数缴纳了1-6月社保费的人员,新基数公布后,差额部分将由税务部门统一核算,在后续月份补收或补退,无需个人申请。

—

数据来源:河北省人社厅 冀人社字〔2026〕57号(2026年7月14日);国务院《关于推行常住地提供基本公共服务的实施意见》(2026年5月22日);山西省人社厅 晋人社厅发〔2026〕5号(2026年2月);福建省医保局、黑龙江省人社厅2026年缴费基数通知;广东省人社厅(2025年7月起执行标准);深圳本地宝综合深圳市人社局、医保局数据

2025年养老金调整方案落地:同一个涨幅2%,各省差距为何超过一倍?

2025年养老金调整方案落地:同一个涨幅2%,各省差距为何超过一倍?

你可能有这种感觉:明明全国涨幅都是2%,为什么邻居省的老王比你多涨了好几十块?这不是错觉——同样的调整通知下,不同省份的退休人员,涨的钱可能差出将近一倍。今天就从三组真实的省级方案数据,帮你拆开看这背后的逻辑。

政策核心

2025年7月7日,人力资源社会保障部、财政部联合印发《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号),明确从2025年1月1日起,为2024年底前已退休并按月领取养老金的人员上调待遇,全国总体调整水平为2024年退休人员月人均基本养老金的2%。

2025年各省养老金定额调整金额对比图

注意关键表述:2%是全国”总体”水平,各省以此作为高限来确定本省方案。也就是说,

真正的差异藏在三个调整维度里:

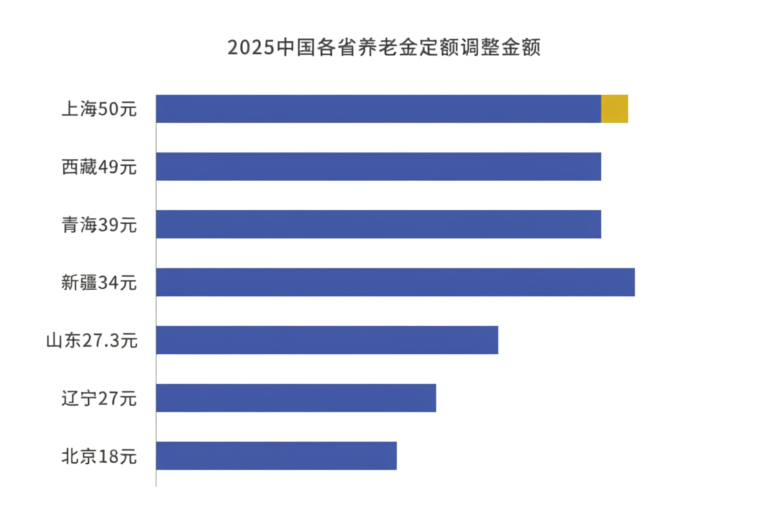
①定额调整——人人平等的”底薪”。不论你原来领2000元还是8000元,每人每月先加同样的金额。2025年各省差距极大:上海50元,西藏49元,青海39元位居前三;而山东27.3元,辽宁27元,北京仅18元全国最低(来源:上海市人社局2025年7月调整方案、山东省人社厅鲁人社发〔2025〕6号、辽宁省人社厅辽人社发〔2025〕4号、新疆自治区人社厅2025年7月方案)。

②挂钩调整——”多缴多得”的差异化部分。这和你的缴费年限、原养老金水平绑定,年限越长、基数越高,这部分就涨得越多。各省的挂钩比例从0.3%到1%以上不等,工龄单价更是差异巨大。

③倾斜调整——特殊群体的额外照顾。高龄退休人员和艰苦边远地区退休人员,在定额+挂钩基础上再多加一笔。各省对高龄的认定标准、加发金额差异同样显著。

对谁影响最大?

第一类:养老金水平较低的退休人员——利好最大。

2025年调整办法明确提出”重点向养老金水平较低群体倾斜”。由于定额调整是”人人有份”的固定金额,对于月养老金2000元的人来说,仅定额27元就贡献了1.35%的涨幅;而对月养老金8000元的人,同样27元只贡献0.34%。这就是为什么低收入群体的实际涨幅通常超过2%,高收入群体反而低于2%。

以山东方案为例:一位月养老金2000元、工龄15年的退休人员,定额27.3元+养老金挂钩2000×0.56%=11.2元+工龄挂钩15×0.4=6元,合计每月增加约44.5元,实际涨幅约2.2%。而一位月养老金6000元、工龄35年的退休人员,同样的公式算出每月增加约71.1元,实际涨幅仅1.2%。差距就在这里。

第二类:缴费年限长的人——”工龄红利”继续放大。

山东省2025年方案中的工龄阶梯设计十分典型:15年以内每年单价0.4元,16-25年0.5元,26-35年0.6元,36年以上0.7元。一位工龄40年的老职工仅工龄挂钩部分就能拿到约21.5元,是15年工龄者(6元)的3.6倍。(来源:山东省人社厅鲁人社发〔2025〕6号,2025年7月20日)

第三类:高龄和艰苦边远地区退休人员——”双重红利”。

高龄倾斜的”含金量”省际差异巨大。辽宁方案对70-79岁退休人员加发20元,80岁以上加发40元(辽人社发〔2025〕4号)。新疆对70-79岁加发9元,80岁以上加发15元,但艰苦边远地区再多加5-20元不等(新疆人社厅2025年7月24日发布)。山东方案更慷慨,满70岁直接加30元,之后每多一岁再加2元——如果82岁,仅高龄部分就多加54元(鲁人社发〔2025〕6号)。

这意味着同样70岁的人,在辽宁比在新疆仅高龄倾斜部分就多拿11元。如果住在艰苦边远地区,新疆的五、六类地区退休人员还能额外获得20元地区补贴,差距进一步缩小。

什么时候开始执行?

2025年调整:7月7日发布通知,各省在7月底前完成差额补发,将2025年1-6月的增发部分一次性发放到位,7月起按新标准正常发放。

2026年调整:截至2026年8月7日,人社部和财政部尚未发布2026年退休人员基本养老金调整的正式通知。但”十五五”规划纲要已明确提出”退休人员基本养老金调整向待遇较低群体倾斜”,人社部在2026年上半年新闻发布会上也重申了这一方向。

另外,城乡居民基础养老金2026年已确定上调:国务院政府工作报告(2026年3月5日)明确”城乡居民基础养老金月最低标准再提高20元”,从143元提至163元,这是连续第三年每年上涨20元,惠及约1.8亿人。

—
来源:人社部发〔2025〕38号《关于2025年调整退休人员基本养老金的通知》(2025年7月7日);
上海市人社局2025年7月养老金调整方案;
山东省人社厅鲁人社发〔2025〕6号(2025年7月20日);
辽宁省人社厅辽人社发〔2025〕4号(2025年7月25日);
新疆自治区人社厅2025年7月24日调整方案;
人社部2026年7月22日例行新闻发布会;
国务院政府工作报告(2026年3月5日)。

社保缴满15年就能退休领钱?这三件事你不知道就亏大了

社保缴满15年就能退休领钱?这三件事你不知道就亏大了

“社保已经缴满15年了,后面不交了行不行?”在后台留言里,这句话出现的频率高得吓人。今天就来拆解这个流传最广的社保误解,告诉你为什么”缴满15年就停”可能是你养老规划里最大的坑。

先问两个问题

第一问:你现在的公司因为你缴满了15年,就停掉你的社保,合法吗?

第二问:缴满15年的人和缴了30年的人,退休后每月拿的钱会差多少?

这两个问题的答案,一个涉及法律强制规定,一个涉及你到底能领多少钱。很多人只关心”能不能领”,却从来不算”能领多少”。

拆开来看

养老保险最低缴费年限从15年到20年渐进式提升示意图

误解一:”缴满15年就能退休”

15年只是领取养老金的最低门槛,不是”毕业证”。根据《中华人民共和国社会保险法》第十六条,参加基本养老保险的个人,达到法定退休年龄时累计缴费满十五年的,按月领取基本养老金——注意”达到法定退休年龄”是前提条件。你30岁缴满15年,不等于45岁就能退休领钱。

更关键的是,这个”15年”的最低标准正在发生变化。2024年9月13日,第十四届全国人大常委会第十一次会议通过了《关于实施渐进式延迟法定退休年龄的决定》,明确从2030年1月1日起,最低缴费年限每年提高6个月,从15年逐步提高到20年。也就是说,2030年退休要缴满15年半,2039年之后退休的必须缴满20年。

好消息是:2025年至2029年是5年缓冲期,在这期间退休的人最低缴费年限仍是15年(来源:人力资源社会保障部养老保险司司长亓涛在2024年9月13日新华社”中国经济圆桌会”上的说明)。

误解二:”缴满15年,在职的你就可以让公司停缴”

这个想法在法律上站不住脚。根据《中华人民共和国劳动法》和《中华人民共和国社会保险法》第十条,只要你和用人单位存在劳动关系,单位就必须为你缴纳社保,这是法定义务,不以”你缴了多少年”为前提。深圳市社保局在2024年4月的官方答复中也明确:在职职工即使在退休前已经缴满15年,还得继续缴费,直至退休。

如果你不是在职职工,而是以灵活就业身份自己缴纳的,那你确实可以自愿选择停缴。但停缴是不是划算?往下看。

误解三:”多缴不划算,反正基础养老金都一样”

养老金的计算公式决定了每多缴1年,每多缴1块钱,你的退休金都会有实实在在的增加。基础养老金部分,每缴费满1年就多计发1个百分点,和你退休前一年的社会平均工资挂钩。个人账户养老金部分,你多缴进去的钱加上每年的记账利息,直接除以计发月数发给你。

人社部公布的数据显示,截至2026年6月底,全国基本养老保险参保人数已达10.76亿人,三项社会保险基金累计结余11.07万亿元(来源:人力资源社会保障部2026年7月22日例行新闻发布会)。基金运行总体平稳,你的钱不会”打水漂”。而且截至6月底,基本养老保险基金委托投资运营规模已达3.42万亿元,赚钱的收益也会充实到基金里。

一句话总结

15年只是领养老金的”入场券”,不是”终点线”——缴得越久,领得越多,法律还不允许你在职期间随意停缴。

如果你也在想……

Q:2026年的养老金到底涨没涨?

A:截至2026年8月初,人社部和财政部尚未发布2026年退休人员基本养老金调整的正式通知。但2025年已经实现了21连涨——根据《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号,2025年7月7日发布),总体调整水平为2024年退休人员月人均基本养老金的2%。2026年调整通知待公布,持续关注即可。

Q:城乡居民养老金会涨吗?

A:已经确定。2026年3月5日国务院政府工作报告明确提出,”城乡居民基础养老金月最低标准再提高20元”,从143元提到163元,惠及约1.8亿人(来源:国务院政府工作报告,2026年3月5日)。

Q:如果达到退休年龄但缴费不满15年,怎么办?

A:三个选择——①继续按月缴费,直到满15年再办退休;②将职工养老保险转入城乡居民养老保险,按城乡居民标准领取;③终止社保关系,一次性取出个人账户储存额。显然第一个选项最划算。

Q:延迟退休对我有什么影响?

A:从2025年1月1日起,男职工逐步延迟到63周岁,女职工逐步到58或55周岁,用15年时间完成。同时可以自愿选择弹性提前退休(最长提前3年,但不得低于原法定退休年龄)或弹性延迟退休(最长3年)。更重要的是新增了激励机制——晚退多得、长缴多得,缴费年限越长,计发待遇越高。

—
来源:人力资源社会保障部2026年7月22日例行新闻发布会(上半年社保数据);
人社部发〔2025〕38号《关于2025年调整退休人员基本养老金的通知》(2025年7月7日);
全国人大常委会《关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日);
中国政府网2026年3月5日国务院政府工作报告(城乡居民基础养老金上调);
深圳市社保局官方问答(2024年4月15日);
《中华人民共和国社会保险法》第十条、第十六条。

2026年职业年金最常被问的5个问题:计发月数、领多久、会涨吗?一次说清

十年过渡期结束后2026年起职业年金领取趋势变化

如果你在机关事业单位工作,或者家里有人即将从体制内退休,大概率听说过”职业年金”这四个字——但真正搞懂的人,其实不多。2024年10月,十年过渡期正式结束;2026年退休的人,全部按新办法核算待遇。变化来了,问题也来了。

今天挑出最常被问到的5个问题,一个一个拆开看。

一个信号:”保低限高”没了,但别慌

先说说背景。2024年10月1日,机关事业单位养老保险改革十年过渡期正式落幕。这意味着什么?

根据国务院《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号),过渡期内退休的”中人”采用新旧办法对比——新办法低的按老办法发(保低),新办法高的差额按比例补(限高)。过渡期结束后,这套缓冲规则不再执行,2026年退休的人直接按新办法核算。

很多人一听到”不再对比”就慌了。但真相是:新办法由四部分组成——基础养老金、个人账户养老金、过渡性养老金、职业年金。其中,过渡性养老金是对改革前视同缴费年限的补偿,并不会因为过渡期结束而取消。

把”过渡期结束”等同于”过渡性养老金没了”,是流传最广的一个误区。(来源:衡阳市人社局政策解读,2025年4月29日)

影响一:短期——你的职业年金能领多少?

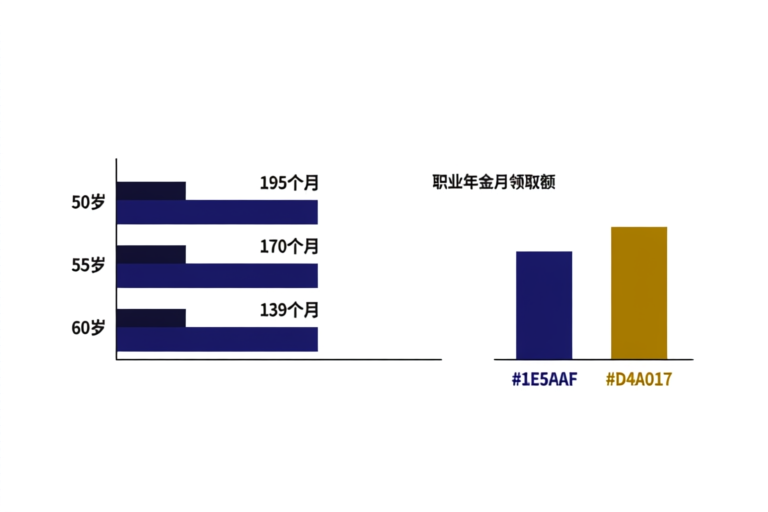
职业年金的计算非常简单:月领额 = 退休时个人账户余额 ÷ 计发月数。

计发月数全国统一:

退休年龄 计发月数 折合年限
50岁 195个月 约16.3年
55岁 170个月 约14.2年
60岁 139个月 约11.6年

举个例子:60岁退休,账户里有13.9万元,每月领1000元(139000÷139)。同样的余额,55岁退休每月只有818元(139000÷170)。早退三年,每月少了近200元。

目前,每月职业年金能超过1000元的只占机关事业单位退休人员的22%—25%,主流水平集中在每月500—800元。原因很简单:职业年金2014年10月才建立,到2026年最长缴费才11年半,账户积累时间还不够长。

职业年金计发月数与月领取额对比

影响二:中期——这笔钱能领多久?

很多人以为”计发月数=领取年限”,139个月后自动停发。这不完全对。

职业年金的规则是:发完为止,不是到期停发。如果账户在运营中持续产生投资收益(年均4.86%,人社部2026年4月数据),实际领取时间可能比计发月数更长。但无论如何,它不是终身发放——账户余额归零就停。

另外,职业年金不参与每年基本养老金的统一上调。你退休时核定多少就是多少,不会随着物价上涨而增加。这是它和基本养老金最大的不同之一。

影响三:长期——缴费年限越长,差距越大

随着改革持续深入,2030年之后退休的人员将拥有15年以上的职业年金缴费期,账户余额可能是现在退休人员的2-3倍。届时,职业年金将从”锦上添花”变成退休收入的重要支柱。

但同时也要看到:由于职业年金与个人缴费基数和年限强挂钩,同一个单位退休的人,职称高低、缴费年限长短带来的差距会越来越明显。一个副高职称教师和一个普通科员之间,职业年金可能相差一倍以上。

现在该做什么?

第一,搞清楚你的账户余额。打开”掌上12333″APP或当地人社局官网,查职业年金个人账户——这是你退休后每月能领多少钱的”本金”。

第二,别急着提前退。每多缴一年,不只是多12%工资进账,还有复利投资收益和更高的计发基数。有些人为赶过渡期抢着退休,反而缩短了缴费年限,长期看得不偿失。

第三,如果离职了,记得转移。从机关事业单位辞职去企业,职业年金账户可以随同转移到企业年金。千万别以为”不干了这笔钱就没了”——它是你个人名下的,谁也拿不走。

第四,别拿别人的数字套自己。职业年金的差距来源于缴费基数、年限、退休年龄、投资收益四重变量,每个人的情况都不一样。想知道自己大概领多少,用公式算一下:月领额 = 预计账户余额 ÷ 计发月数。

来源:国务院办公厅,《机关事业单位职业年金办法》(国办发〔2015〕18号);人社部,《2025年全国职业年金基金市场化投资运营情况》,2026年4月17日发布;衡阳市人社局,机关事业单位养老保险改革政策解读,2025年4月29日;国务院,《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号)。

职业年金基金排行榜:3.78万亿规模,4.86%年均收益,你的账户排第几?

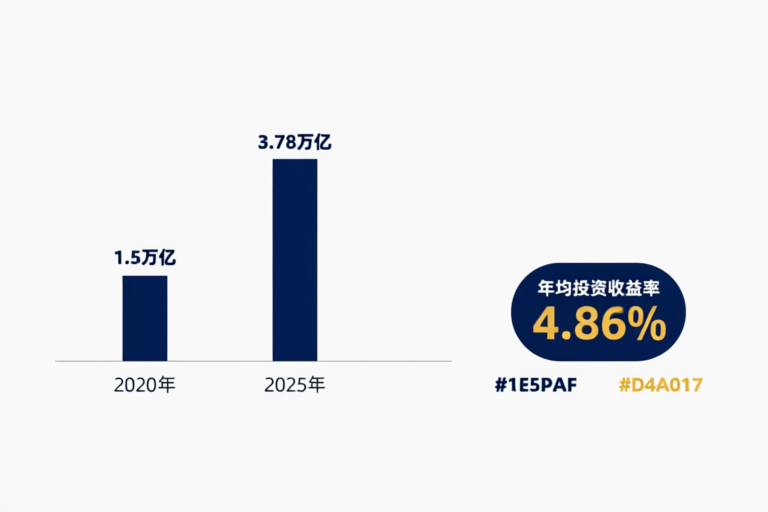
职业年金基金投资运营规模增长与年均收益率

如果你在机关事业单位工作,每个月工资条上有一项职业年金扣款——个人缴4%,单位缴8%。这笔钱现在到底管得怎么样了?值不值?今天咱们把数字拉出来看看。

全国一盘棋:3.78万亿是怎么分布的?

根据人社部2026年4月17日发布的《2025年全国职业年金基金市场化投资运营情况》,截至2025年底,全国31个省(自治区、直辖市)、新疆生产建设兵团和中央单位,职业年金基金投资运营总规模达到3.78万亿元。

这个数字意味着什么?横向对比一下:同期全国企业年金基金积累规模为4.09万亿元(截至2025年三季度)。职业年金虽然起步较晚(2014年10月才建立),但因为是强制性的——机关事业单位全覆盖——规模增长非常迅猛。

来看看各地区的大致梯队(按规模排序):

梯队 代表省份/单位 规模特征
第一梯队 广东、江苏、山东、浙江 经济大省+机关事业人员基数大,单省规模超2000亿
第二梯队 四川、河南、湖北、湖南 人口大省,规模在1000-2000亿之间
第三梯队 北京、上海、中央单位 人员精干但平均缴费基数高,规模不容小觑
第四梯队 西部和东北省份 人口基数小,但投资收益拉平了部分差距

(注:以上梯队为根据公开信息的定性分析,各省具体规模人社部未逐省公布,标注暂未发布。)

职业年金基金规模增长与年均投资收益率

投资收益:4.86%的年均回报,够不够看?

同样来自人社部同一份公报:自2019年2月启动市场化投资运营以来,全国职业年金年均投资收益率为4.86%。

这个收益水平怎么说呢——放在银行理财里算中等偏上,放在养老保险的长期资金里算稳健偏优。对比同期企业年金2007年以来的年均收益率6.17%,职业年金的收益略低,但考虑到职业年金的安全性要求更高(财政全额供款单位需要记实),这个差距在合理范围内。

举个具体的账:如果你每月个人缴400元职业年金(对应月工资1万元),单位按8%配800元,合计每月进账1200元。按4.86%的年化复利计算,连续缴费20年,账户累计大约在48万元左右(含投资收益)。这笔钱退休后按月领取,是一笔实打实的第二份退休金。

高的为什么高,低的差在哪?

不同人退休时领的职业年金差异很大,原因有三:

缴费年限是最大的变量。职业年金2014年10月才建立,2014年9月以前退休的人一分没有。2026年退休的人缴了约12年,而2034年退休的人缴了约20年——多缴8年,账户余额可能翻倍。

缴费基数直接影响积累速度。同样是缴12年,月缴费基数1万元和5000元的差别,最终账户余额差一倍。

投资收益的复利效应。越早参与市场化运营,复利积累越明显。2019年首批进入市场的省份,6年多时间里4.86%的复利已经很可观。

你应该关注什么?

第一,查账户。登录当地人社局官网或掌上12333APP,查一下你的职业年金个人账户余额和缴费记录,确保单位缴费按时到位。

第二,别提前退。每多缴一年,不只是多存一年钱,还有投资收益和更高的计发基数加持。早退一个月,可能就是好几万的差距。

第三,关注投资报告。人社部每年公布职业年金投资运营情况,持续关注收益率变化。4.86%是历史平均,未来会波动——但长期方向值得期待。

职业年金不像基本养老金那样有保底机制——它是你个人账户里的真金白银,缴得多、投得久、领得也多。用好这笔钱,退休生活就多一层底气。

来源:人社部,《2025年全国职业年金基金市场化投资运营情况》,2026年4月17日发布;国务院办公厅,《机关事业单位职业年金办法》(国办发〔2015〕18号)。

延迟退休落地1年多:60/55/50三档年龄,分别延到几岁?

延迟退休落地1年多:60/55/50三档年龄,分别延到几岁?

政策核心

2024年9月13日,全国人大常委会通过《关于实施渐进式延迟法定退休年龄的决定》;2025年1月1日起正式实施。这是第一支柱社保近几十年来最大的制度变化,核心就三点:

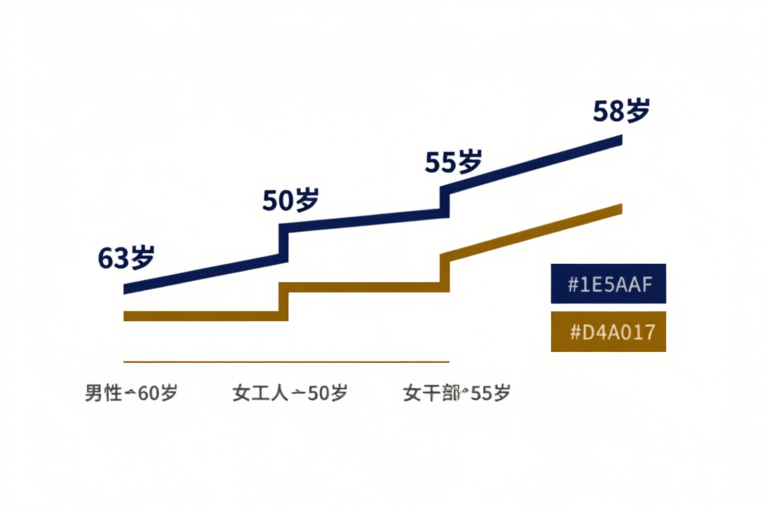
1. 男职工:60周岁→63周岁。原法定退休年龄60周岁的男职工,每4个月延迟1个月,用15年逐步延迟到63周岁。

2. 女职工分两档:原50周岁退休的,每2个月延迟1个月,逐步延迟到55周岁;原55周岁退休的,每4个月延迟1个月,逐步延迟到58周岁。

3. 配套”弹性退休”:人社部、中央组织部、财政部印发《实施弹性退休制度暂行办法》(人社部发〔2024〕94号,2024年12月31日印发),可以自愿提前或协商延迟,前后各最多3年。

对谁影响最大?

第一类:1970年前后出生的男性。改革从2025年1月1日起”小步慢走”,以2025年为例:按原政策1—4月退休的男性,实际在2—5月退休,每人延迟1个月;5—8月退休的延迟2个月,依次类推。年龄越接近原退休线,延迟的月份越少。

第二类:原50周岁退休的女工人。她们节奏最快——每2个月就延迟1个月,是三类人里”加速度”最大的,最终从50周岁走到55周岁,共延迟5年。

第三类:弹性退休的”自由选择者”。只要缴满最低缴费年限,你可以自愿弹性提前退休,但提前最多3年、且不得低于原法定退休年龄(男60、女50/55);也可以和单位协商弹性延迟最多3年。需要注意的是,公务员和国有企事业单位领导人员达到法定退休年龄应当及时办理退休,不适用延迟。

延迟退休三档年龄调整路径:男性60→63、女工人50→55、女干部55→58

什么时候开始执行?

时间线非常清晰,可以对照自己算:

时间节点 发生什么
2025年1月1日 改革正式施行,三档年龄开始”每X个月延迟1个月”地逐步推进
2030年1月1日 领取基本养老金最低缴费年限从15年起步,用5年缓冲期逐步提高
2040年1月1日 15年过渡期结束,男63周岁、女55/58周岁新法定退休年龄全面到位

自己到底哪天退休?不用猜——登录”国家社会保险公共服务平台”或电子社保卡小程序,用”法定退休年龄计算器”输入出生年月和性别,官方系统直接给出你的法定退休年龄和对应退休年月。

还有一点值得知道:晚退确实”更划算”。基本养老金计发遵循”多缴多得、长缴多得、晚退多得”——晚退休1年,缴费年限多1年,基础养老金计发比例增加1%;个人账户储存额增加、计发月数变小,个人账户养老金也随之增加。

社保大盘子:第一支柱到底多厚?

延迟退休只是第一支柱的一面。人社部2026年1月27日例行新闻发布会公布:截至2025年底,全国基本养老保险参保人数达10.76亿人,比上年增加316万人;2025年三项社会保险基金总收入9.1万亿元、总支出8.1万亿元,年底累计结余10.2万亿元。2025年退休人员基本养老金全国总体调整比例2%,重点向养老金水平较低人员倾斜,惠及约1.5亿退休人员。

一句话总结:第一支柱盘子够稳,但”延迟退休+弹性选择”已经是确定的方向——建议你现在就打开计算器,把属于自己的那个退休时间查清楚。

—
来源:全国人大常委会《关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日通过);人社部、中央组织部、财政部《实施弹性退休制度暂行办法》(人社部发〔2024〕94号,2024年12月31日印发);人社部2026年1月27日新闻发布会;人社部2025年三季度新闻发布会。

企业年金规模破4.2万亿:3342万职工里,有你吗?

企业年金规模破4.2万亿:3342万职工里,有你吗?

先问两个问题

“听说企业年金基金都4.2万亿了,单位怎么从来没给我交过?”

“就算交了,退休时能多拿多少?是不是还不如自己存银行?”

这两个问题,几乎是后台留言里出现频率最高的。今天一次说清楚。

拆开来看

误解一:企业年金是”别人家的福利”,跟我没关系

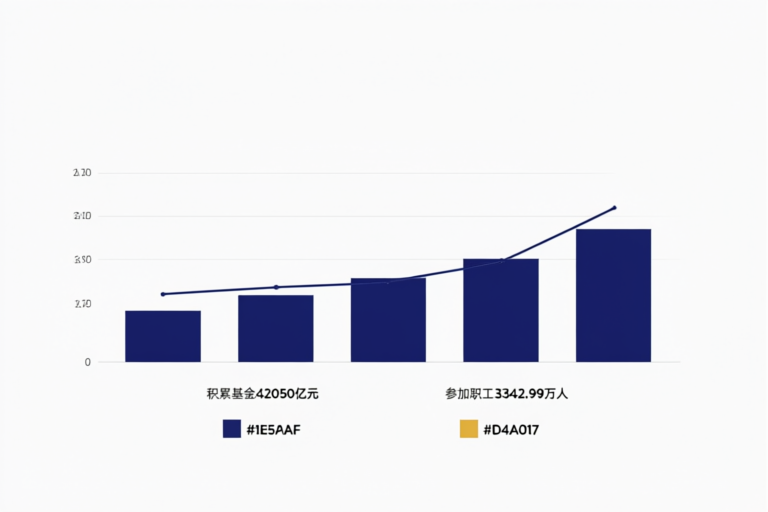
先看人社部官方数字。根据《2025年度全国企业年金基金业务数据摘要》(人社部官网2026年3月20日发布),截至2025年末:全国建立企业年金计划的企业177854家,比上年增加18567家,增长11.66%;参加职工3342.99万人,同比增加3.12%,一年净增约101万人;积累基金规模42050.03亿元,首次突破4.2万亿,同比增长15.45%。

企业年金2025年末积累基金突破4.2万亿元、参加职工3342.99万人

数字在涨,但对照全国数千万家企业、数亿参保职工,建立年金的企业占比仍然很低。所以你没享受到,很正常——但”正常”不等于”没办法”。

误解二:年金收益低,不如自己存钱

恰恰相反。人社部数据摘要显示,截至2025年末,全国企业年金基金近三年累计收益率12.94%。这是”近三年累计”口径,而且年金是”单位+个人”一起交:单位缴费每年不超过本单位参加企业年金职工工资总额的8%,双方合计不超过12%(人社部发〔2025〕77号)。也就是说,你交1份,单位按约定比例往里添钱——这笔”白送”的钱,自己存银行可存不出来。

误解三:只有国企、大厂才能办

过去确实主要靠央企国企。但2025年12月31日,人社部、财政部印发《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),2026年1月15日对外发布,把门槛大大降低了:

变化 以前 77号文之后
谁能建 以各类企业为主 社会团体、基金会、民办非企业单位等都可建
怎么建 程序相对复杂 全体职工讨论公示即可,推行简易范本、网上备案
中小微企业 单独建计划成本高 可优先参加集合计划,”拼团”管理
缴费比例 固定区间 单位≤8%、合计≤12%限额内灵活选择,可从低起步逐步提高

简单说:以前是”少数大企业的福利”,现在政策方向是让更多普通职工能搭上车。

一句话总结

企业年金是”单位掏钱帮你攒养老钱”的制度,覆盖正在从国企向中小微企业扩围——你该做的,是拿着77号文去问单位一句:”咱们什么时候建?”

如果你也在想……

Q:企业年金是强制交的吗? 不是。它是单位在基本养老保险之外的自主福利,所以才有”单位愿不愿意建”的问题。

Q:换了工作,年金会没吗? 不会。个人账户里的钱跟着你走,可以转移接续,不会清零。

Q:个人能自己交企业年金吗? 不能,必须依托单位建立。个人想补充养老,可以了解个人养老金制度。

Q:退休时怎么领? 可以按月、分次或一次性领取,具体方式由单位方案约定,退休时按方案执行。

—
来源:人社部《2025年度全国企业年金基金业务数据摘要》(2026年3月20日发布);人社部、财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2025年12月31日印发);新华社2026年1月15日报道。

养老金缴费年限2030年起每年多半年:现在40岁的人,退休前必须多交5年

养老金缴费年限2030年起每年多半年:现在40岁的人,退休前必须多交5年

如果你今年40岁,按现行退休年龄大约在60岁左右退休,也就是2046年前后。到那时,领养老金的门槛已经不是现在的15年了——而是整整20年。这个变化不是谣言,而是2024年9月已经写入法律的事实。

2024年9月13日,第十四届全国人大常委会第十一次会议通过了《关于实施渐进式延迟法定退休年龄的决定》,其中明确:从2030年1月1日起,职工按月领取基本养老金的最低缴费年限由15年逐步提高至20年,每年提高6个月。

一个信号,三个影响

最低缴费年限提高,表面上是多交几年钱,实质上是一个三重叠加的变化——它和延迟退休、养老金计算方式深度捆绑。对正在职场上打拼的你来说,这三点必须重新算。

影响一:2030年起,每年多半年——你的退休日期可能要推迟

具体怎么涨?不是一步到位,而是阶梯式:

退休年份 最低缴费年限要求
2025年-2029年 15年(缓冲期不变)
2030年 15年6个月
2031年 16年
2032年 16年6个月
2033年 17年
2034年 17年6个月
2035年 18年
2036年 18年6个月
2037年 19年
2038年 19年6个月
2039年及以后 20年

举个例子:如果你计划2030年1月退休,缴费年限刚好15年——那么对不起,你不能退。你需要再交6个月,到2030年7月才能办退休。这是国务院渐进式延迟退休办法中的明确规定。5年缓冲期(2025-2029年退休的)不受影响,但一旦跨入2030年,门槛就开始抬高了。

影响二:每多交1年,基础养老金多计发1个百分点

多交钱不全是坏事。基础养老金的计算公式是:退休地计发基数 ×(1+平均缴费指数)÷ 2 × 缴费年限 × 1%。

以2026年上海的计发基数14008元为例:如果你的平均缴费指数是1.0(按社平工资缴费),每多交1年,基础养老金每月多拿 14008 × 1.0 × 1 × 1% = 140元。多交5年(从15年涨到20年),基础养老金每月就多拿700元。这还没算个人账户里的钱也在同步增加。

根据新华网2024年9月13日报道,人社部养老保险司司长亓涛在”中国经济圆桌会”上解释:延迟退休后,随着缴费年限增加,基础养老金和个人账户养老金都会相应增长。中国社科院世界社保研究中心主任郑秉文也明确表示:”晚退休1年、多缴费1年,个人账户储存额就会越多,对应个人账户计发月数也越小,计算出来的个人账户养老金就会越高。”

影响三:个人账户养老金双增长——存得越多,分母越小

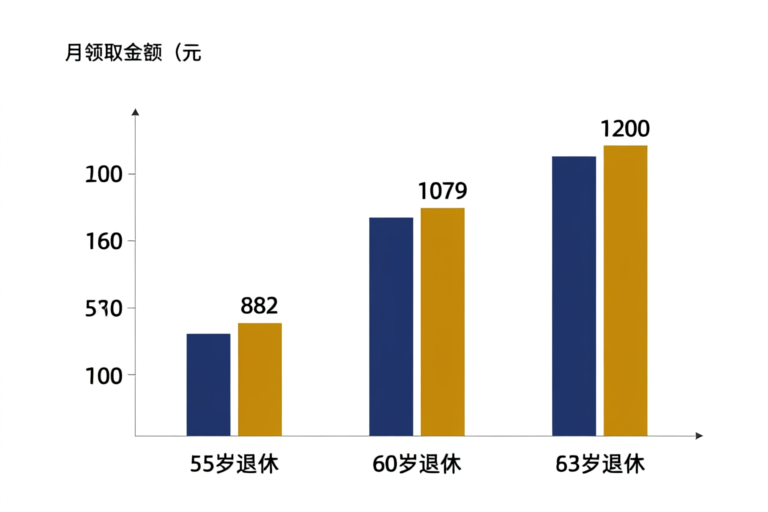
个人账户养老金 = 个人账户累计储存额 ÷ 计发月数。晚退休带来两个效应:一是多交钱让分子变大,二是计发月数变少让分母变小。比如60岁退休计发月数是139个月,如果你有一笔15万元的个人账户余额,每月能领1079元;而55岁退休计发月数是170个月,同样15万元每月只能领882元。晚退5年,仅这一项每月就多近200元。

退休年龄与养老金月领取额关系图

上图展示了延迟退休如何通过”分子增大+分母缩小”双重效应提升养老金月领取金额。越晚退休,计发月数越小,同样是个人账户15万元,60岁领取比55岁每月多197元。

现在该做什么?不同年龄段的行动指南

40岁以下:你铁定受影响。最低20年起跳,建议现在就查一下自己的社保缴费记录(支付宝/微信搜索”电子社保卡”),看看已经交了多少年。如果有中断的年份,能补缴的尽快补上。

40-50岁:如果你计划在2030年前退休且已缴满15年,抓住缓冲期的尾巴尽早规划。如果你在2030年后退休但缴费年限不足,考虑延长缴费或一次性补缴——这两种方式在政策中都有明确许可。

50岁以上临近退休:2029年之前退休不受影响。但如果在2030年后退休且年限不足,可以通过延长缴费补齐。别慌,补缴渠道是畅通的。

一句话:最低缴费年限从15年涨到20年,是对”交得太短”模式的告别。越早开始规划,越不被动。

—

来源:全国人民代表大会常务委员会《关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日第十四届全国人大常委会第十一次会议通过);新华网《中国经济圆桌会丨养老保险最低缴费年限为何调、怎么调?》(2024年9月13日);21世纪经济报道《逐步提高养老金的最低缴费年限:从2030年起由15年逐步提高至20年》(2024年9月13日);上海市2026年养老金计发基数14008元/月及养老金计算公式。

2026年养老金计发基数排行:上海12434元 vs 黑龙江7705元,差多少?

2026年养老金计发基数排行:上海12434元 vs 黑龙江7705元,差多少?

养老金计发基数是计算基础养老金和过渡性养老金的核心基准,直接决定你退休后每个月能领多少。2026年,各地计发基数陆续公布,高的和低的相差超过4700元/月。同样是缴30年社保,在不同地区退休,基础养老金能差出一大截。

Top 5 榜单:谁最高?

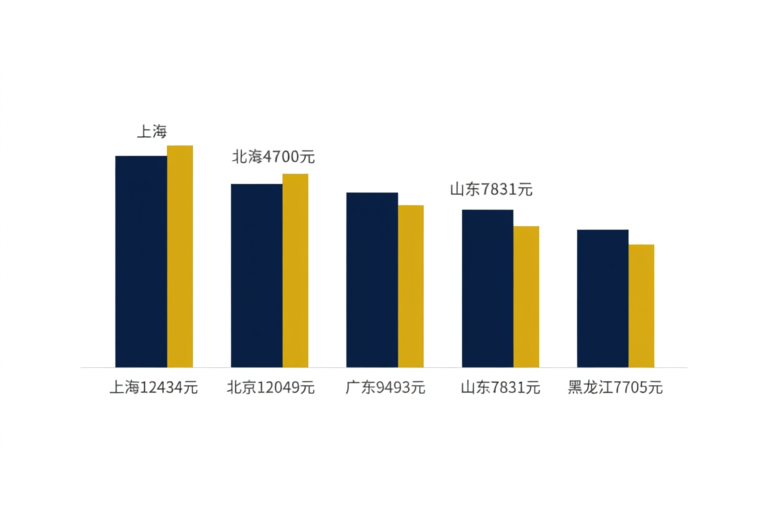
地区 计发基数(元/月) 官方来源
上海 12434 上海市人社局2025年9月18日公告
北京 12049 北京市人社局公布(2025年度)
广东(不含深圳) 9493 广东省人社厅、省财政厅、省税务局通知(2025年10月)
山东 7831 山东省人社厅2025年10月23日通知
黑龙江 7705 黑人社函〔2025〕611号(2025年12月24日)

注:深圳计发基数单列(约11293元),高于广东省标准;河南、四川等地2026年数据截至7月底尚未公布,以上为已公布省份对比。

五地养老金计发基数对比柱状图

高的是怎么做到的?

排在前面的地区有两个共同特征:

  • 经济总量大、工资水平高:计发基数本质上是当地上年度全口径城镇单位就业人员平均工资。上海2024年度全口径月平均工资12434元,直接推高了计发基数;北京同样如此。
  • 公布早、与工资数据直接挂钩:上海、浙江、黑龙江等9个省市实现了计发基数与全口径工资”直接挂钩”,统计数据一出、新基数同步生效,不用额外等政策核定。

低的差在哪?

以黑龙江为例,2026年全口径月平均工资7705元(黑人社函〔2025〕611号),比上海低4729元。差距主要来自当地工资水平和基金支撑能力:黑龙江养老保险基金收支压力大,工资基数上不去,计发基数自然偏低。

差距落到个人头上有多大?按基础养老金公式”计发基数×(1+平均缴费指数)÷2×缴费年限×1%”,假设缴费30年、平均缴费指数1.0:

  • 上海:12434×(1+1.0)÷2×30×1% = 3730.2元/月
  • 黑龙江:7705×(1+1.0)÷2×30×1% = 2311.5元/月

光基础养老金一项,两地每月就差1418.7元,一年差17024元,而且是终身领取。这还没算个人账户养老金和过渡性养老金。

对跨省打工人的3条建议

  • 看准退休地规则:养老保险关系在多地缴过的,在哪个地方累计缴满10年,就可以选择在哪个地方办理退休。尽量在计发基数高的地区缴满10年,未来养老金更可观。
  • 多个地方都满10年,选最后一个:如果上海、广东都缴满了10年,按政策选择最后一个缴满10年的地区退休更划算。
  • 关注缴费档次:在计发基数低的地区,更要尽量提高缴费基数、拉长缴费年限,用”多缴多得”对冲基数劣势。

—

来源:上海市人社局《本市调整2025年度社保缴费基数上下限》公告(2025年9月18日);黑龙江省人社厅《关于确定2026年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资的通知》(黑人社函〔2025〕611号,2025年12月24日);广东省人社厅、省财政厅、省税务局通知(2025年10月发布);山东省人社厅《关于公布2025年度职工基本养老保险待遇计发基数的通知》(2025年10月23日)。