贵州计发基数7324.5元全国排第23位,60%档缴35年实际到手3113元——三档×三年限全拆解

贵州计发基数7324.5元全国排第23位,60%档缴35年实际到手3113元——三档×三年限全拆解

贵州2025年养老金计发基数7324.5元,全国31个省份中排第23位,倒数第九。但全省企业退休人员实际月均养老金约2800元——只有基数的38%。基数不低、到手偏低,中间差的4260元去哪了?

数据底座:贵州已完成计发基数与全口径并轨

贵州是少数已经完成”计发基数与全口径社平工资并轨”的省份。2024年全省全口径城镇单位就业人员年平均工资87894元,折算月均7324.5元,这个数同时作为2025年的养老金计发基数和社保缴费换算基准。缴费基数下限为4394.7元(60%档)、上限21973.5元(300%档)。与上海12434元相比,贵州的”算账基准”低了5110元,差距41%。

核心拆解一:基础养老金怎么算

基础养老金是养老金的大头,公式为:计发基数 ×(1+本人平均缴费指数)÷2 × 缴费年限 × 1%。”平均缴费指数”可以理解为历年缴费档位的平均值——一直按60%档缴就是0.6,按100%档缴就是1.0。

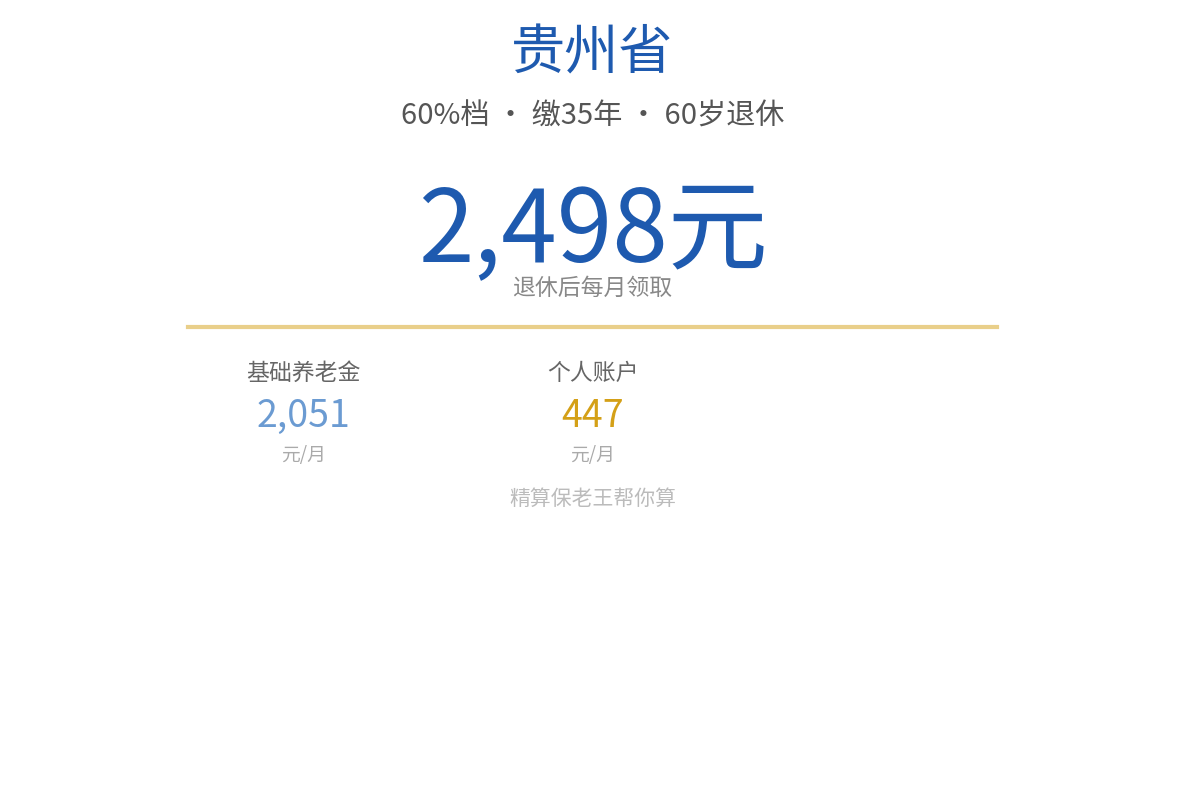
代入贵州数据:60%档(指数0.6)缴35年,基础养老金 = 7324.5 ×(1+0.6)÷2 × 35 × 1% = 7324.5 × 0.8 × 0.35 = 2051元/月。100%档(指数1.0)同是35年,基础养老金 = 7324.5 × 1.0 × 0.35 = 2564元/月。

核心拆解二:个人账户养老金怎么算

个人账户养老金 = 个人账户累计储存额 ÷ 计发月数(60岁退休按139个月)。个人账户每月按缴费基数的8%记账。贵州60%档缴费基数4394.7元,每月入账351.6元;缴35年累计约14.77万元,除以139约1062元/月。100%档缴费基数7324.5元,每月入账586元,35年累计24.6万元,除以139约1771元/月。

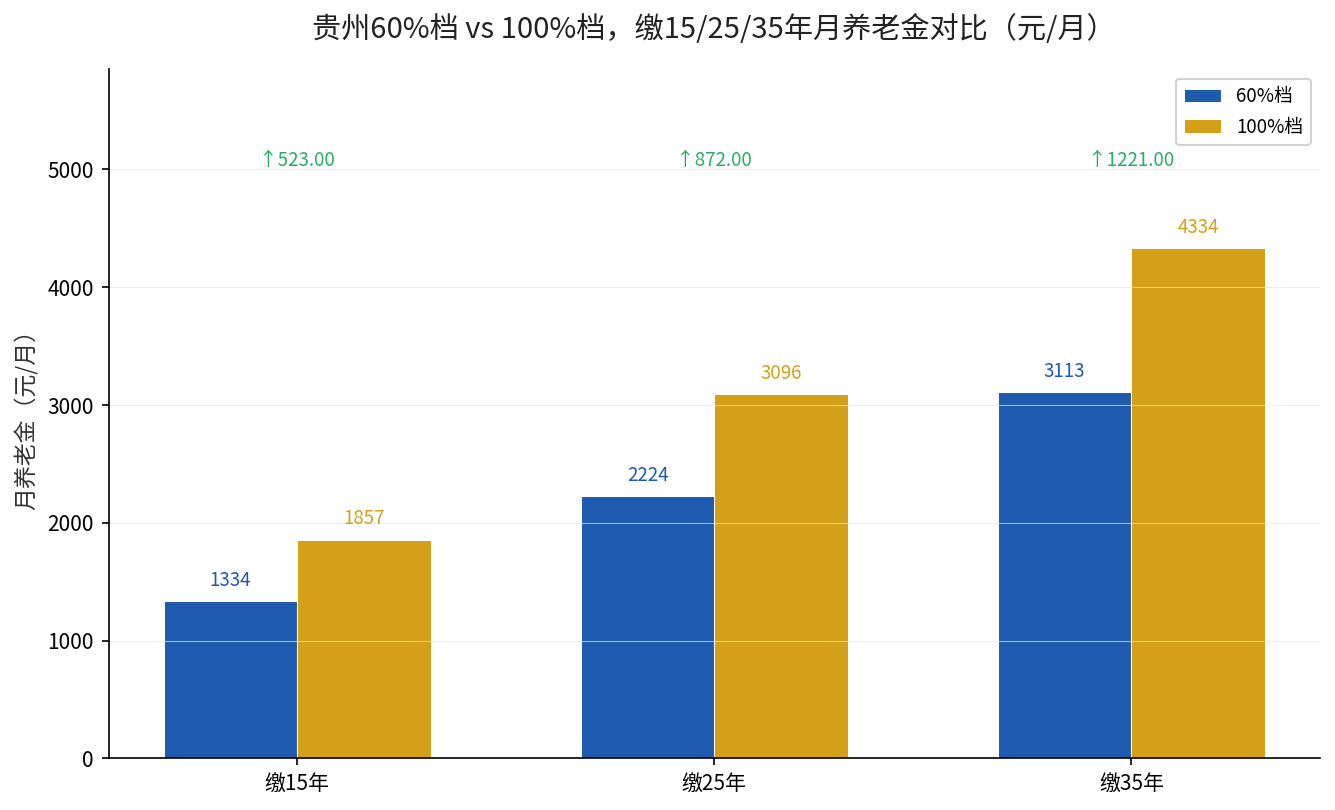
把两笔钱相加,得到最终结果:贵州60%档缴35年,月养老金约3113元;100%档缴35年,月养老金约4334元。
贵州60%档缴35年算账结论

三档 × 三年限完整对比矩阵

缴费档位 缴15年(元/月) 缴25年(元/月) 缴35年(元/月) 35年累计缴费(万元)
60%档 1334 2224 3113 36.9
100%档 1857 3096 4334 61.5
300%档 4474 7456 10439 184.6

注:累计缴费按灵活就业20%费率估算,60岁退休、60%档基数4394.7元、100%档7324.5元、300%档21973.5元,未计利息与年度基数增长。
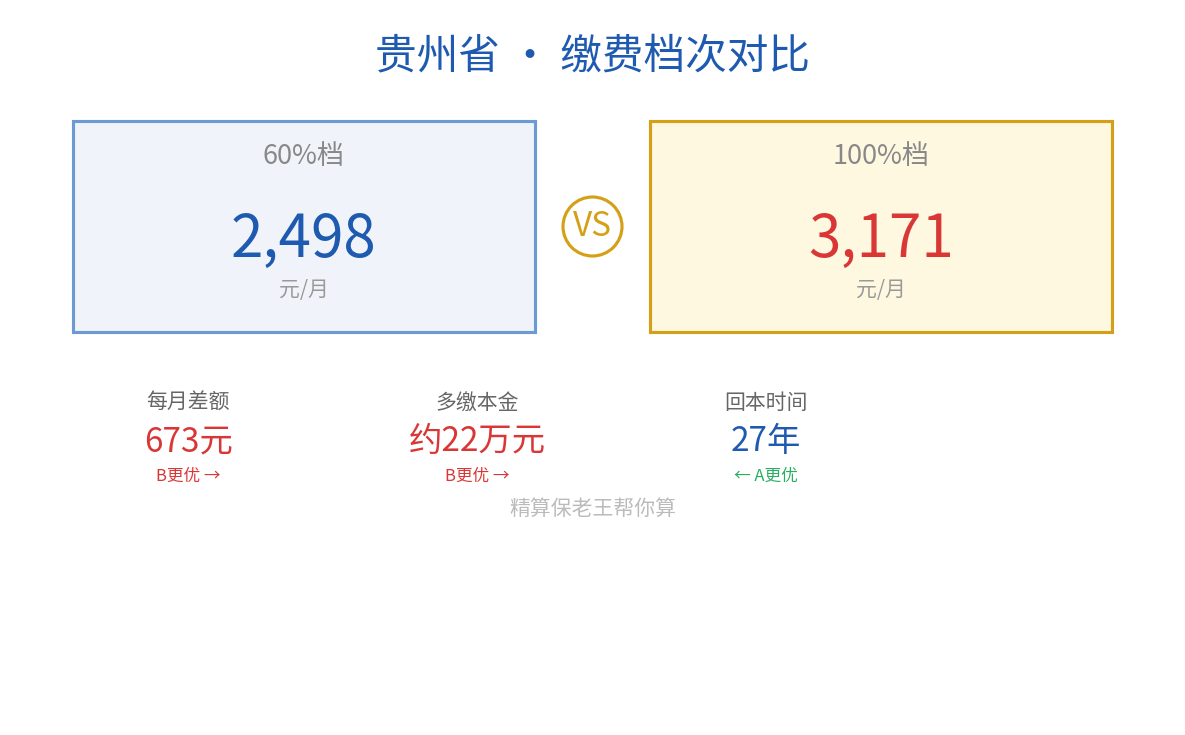
贵州60%vs100%档对比

结论矩阵:档位越高,回本越慢

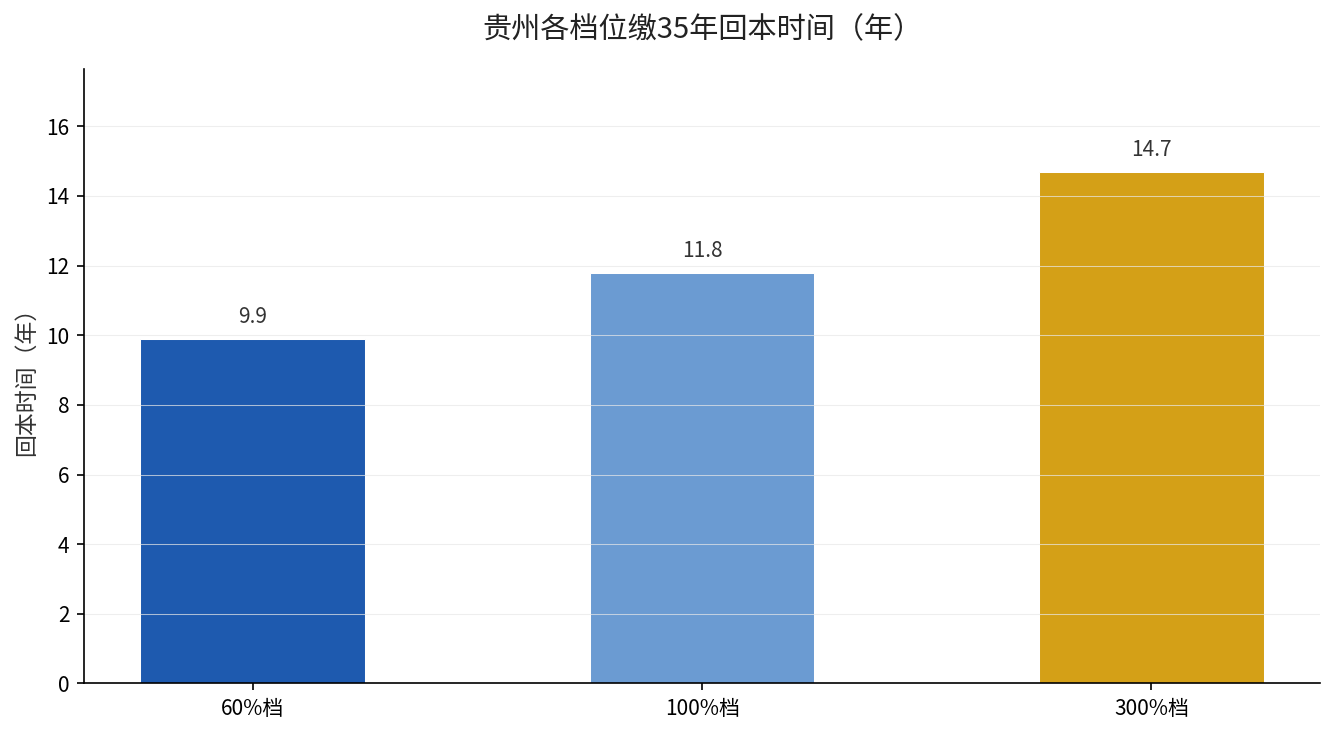
从”每缴1元能换回多少养老金”的角度看规律清晰:60%档缴35年,累计缴费约36.9万元,对应3113元/月,约9.9年回本;100%档累计61.5万元,对应4334元/月,约11.8年回本;300%档累计184.6万元,对应10439元/月,约14.7年回本。档位越高,绝对领得越多,但”投入产出比”越低。核心规律:每多缴1年,贵州养老金约增加110~150元;缴费年限的杠杆大于缴费档位。

行动指南

  1. 优先拉长年限:同等预算下,把钱花在”多缴年数”上,比花在”抬高档位”上性价比更高。缴满15年是底线,尽量往30年靠。
  2. 档位分层选:月收入5000元以下选60%档,压力小、回本快;7000元以上再考虑100%档。
  3. 逐年核对基数:贵州已并轨,每年全口径工资一公布,计发基数就同步调整。退休前用本文公式代入你的实际缴费指数和年限,提前锁定预估数。

用本文公式代入你所在省份的计发基数,快速估算你的养老金。方法和三档对比表已给出,收藏备用。如果你在多个省份缴过社保,退休地的选择直接决定用哪个”算账基准”——详见各省排名,提前了解少吃亏。
广西计发基数并轨6905元,100%档多缴9.9万每月仅多拿493元——16.8年才回本

广西计发基数并轨6905元,100%档多缴9.9万每月仅多拿493元——16.8年才回本

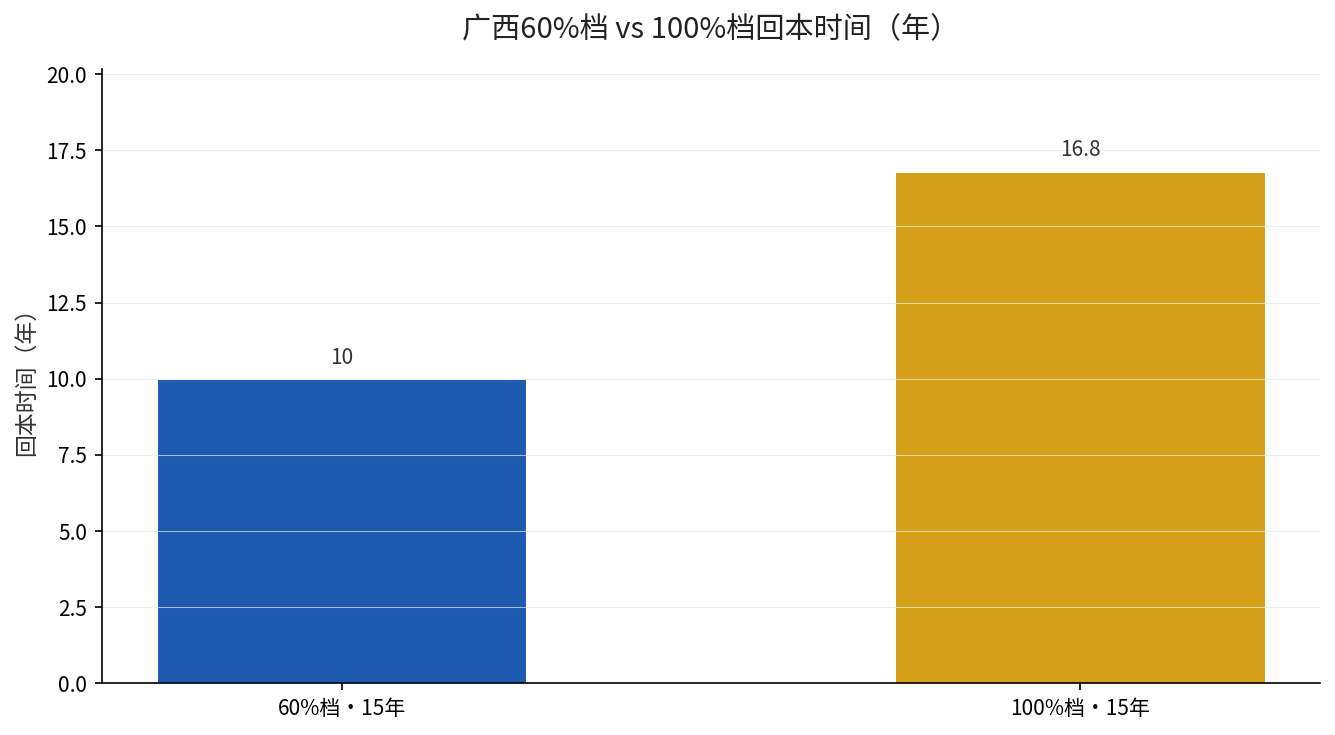
灵活就业交社保,一个流传很广的判断是”档位越高越划算”。但把广西的数据代入回本公式,结论正好相反:60%档缴15年约10年回本,100%档却要拖到近17年。基数高不等于回报高,差在”统筹账户”这个设计上。

数据底座:广西缴费基准6905元,涨幅2.21%

广西2025年度社保缴费基准值为6905元/月,较2024年的6756元上涨2.21%。对应的缴费基数下限4143元、上限20715元。值得关注的是,广西2024年养老金计发基数为6847元,与全口径社平工资6905元仅差58元,正在加速并轨——多地已明确将直接采用全口径工资作为计发基数。

核心拆解一:为什么”多缴”不必然”多赚”

灵活就业按20%费率缴费,但只有8%进个人账户(能继承、能领回),另外12%进统筹账户,用于供养当前退休人员。这部分”缴进去就拿不回的12%”,正是高档位回本慢的根源。以60%档为例:月缴费828.6元,其中331.4元进个人账户、497.2元进统筹;100%档月缴费1381元,其中552.4元进个人账户、828.6元进统筹。

多缴的统筹部分,只有通过”基础养老金”逐步回流,而这个回流速度由计发基数决定,并非与你的多缴额成正比。

核心拆解二:60% vs 100%档回本实测

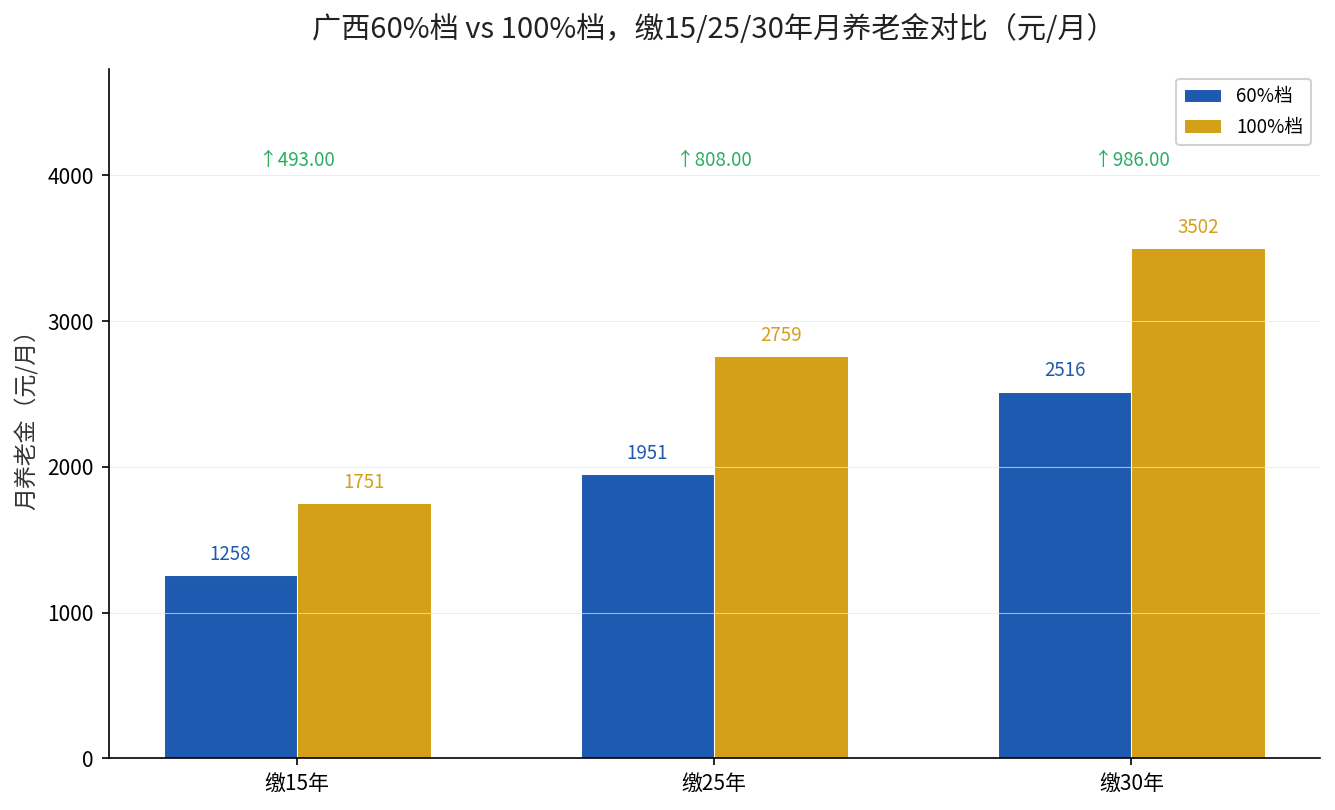
代入广西6905元计发基数、缴15年:60%档基础养老金 = 6905 × 0.8 × 15 × 1% = 828.6元,个人账户养老金 = 4143×8%×12×15÷139 = 429.2元,合计约1258元/月。100%档基础养老金 = 6905 × 1.0 × 15 × 1% = 1035.75元,个人账户养老金 = 6905×8%×12×15÷139 = 715.3元,合计约1751元/月。

两档差距:100%档15年累计多缴9.94万元,每月多拿493元,回本时间 = 99432 ÷ 493 ≈ 201.7个月,即16.8年。若60岁退休,要到近77岁才”赚回”多缴的部分。60%档反而是回本最快的档位。

广西100%档缴15年算账结论

不同档位 × 年限结果矩阵

缴费档位 缴15年(元/月) 缴25年(元/月) 缴30年(元/月) 15年累计缴费(万元)
60%档 1258 1951 2516 14.9
100%档 1751 2759 3502 24.9
300%档 3647 5973 7648 74.6

注:按69元/月×20%费率灵活就业估算,60岁退休,未计利息与年度基数增长。

广西60%vs100%档对比

结论矩阵:先保年限,再谈档位

广西的算账揭示一条普遍规律:统筹账户占比固定、个人账户按8%锁定,决定”多缴档位”的边际回报率是递减的。60%档缴30年约2516元/月,100%档缴30年约3502元/月,差距拉大到986元——年限越长,绝对差距越大,但回本逻辑始终是”60%档更快、100%档领更多”。决策框架:预算有限时优先缴满更长年限,富余资金再考虑抬档。

行动指南

  1. 分清”能领回”和”领得多”:60%档回本最快、现金压力最小,适合预算紧张者;100%档领得多但回本慢,适合收入稳定、注重晚年现金流者。
  2. 紧盯广西并轨落地:一旦全口径工资直接作为计发基数,2025年退休人员的养老金将触发重算补差,下半年关注当地人社局通知。
  3. 用公式自测:代入你的实际缴费指数与年限,用”(1+指数)÷2×年限×1%”算基础养老金,再用”个人账户÷139″算第二笔,两笔相加即到手预估。

用本文的回本公式代入你所在省份的计发基数,算清楚”多缴一档值不值”。广西缴费基准6905元、回本对比表已给出,收藏备用,转给正在纠结档位的灵活就业伙伴。

天津计发基数9417元,缴15年/25年/35年养老金差距全览:工龄每多10年加约1100元

天津计发基数9417元,缴15年/25年/35年养老金差距全览:工龄每多10年加约1100元

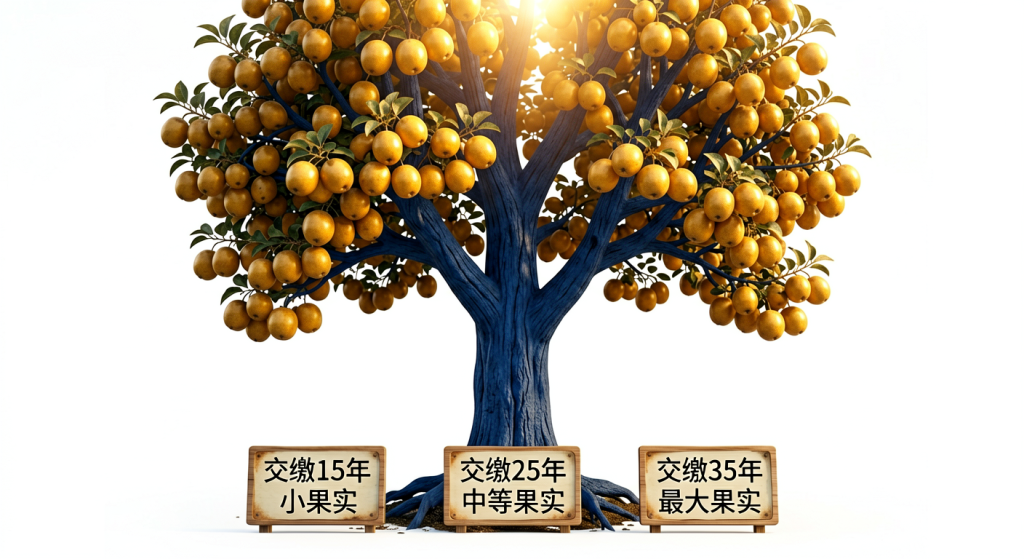
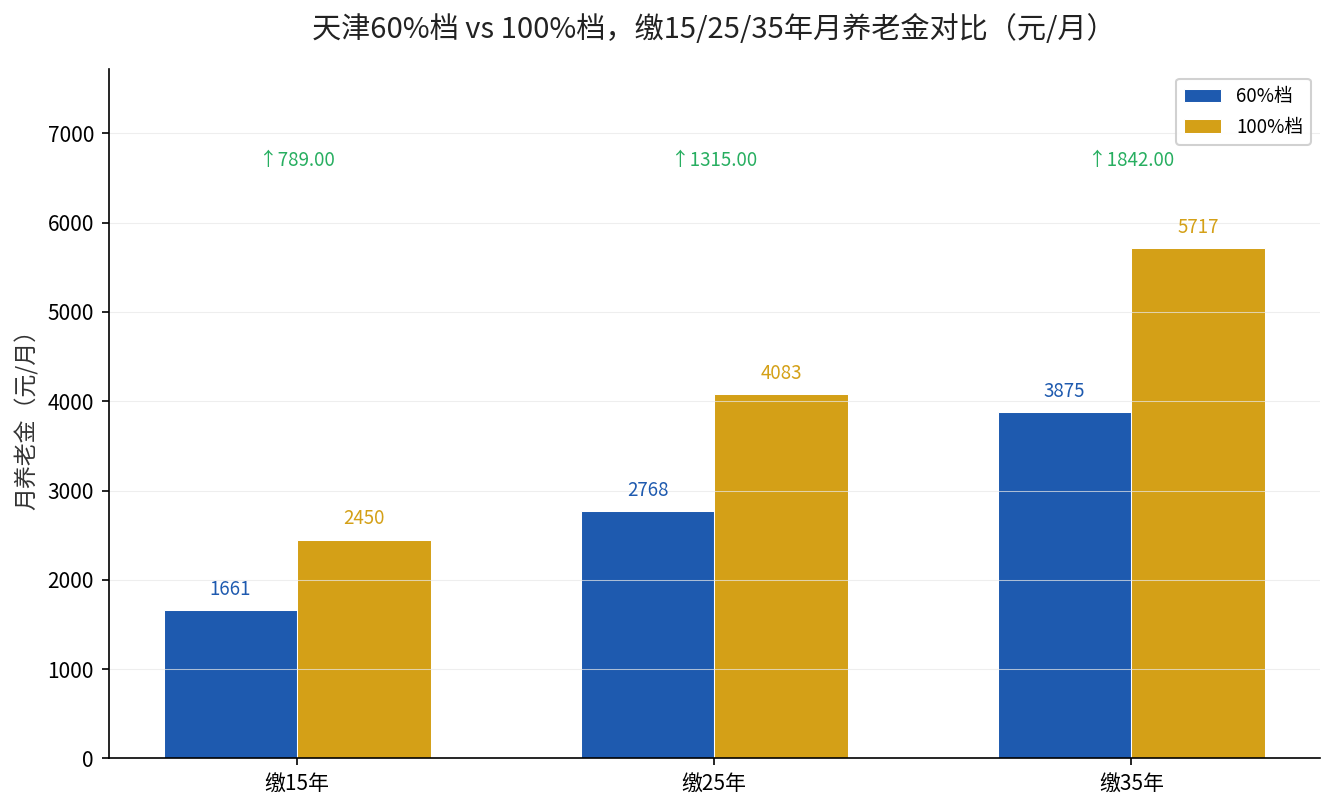
同样的缴费档位,把年限从15年拉到35年,天津养老金从1661元跳到3875元,翻了一倍多。工龄每多缴10年,月养老金约增加1100元——这还不是终点,而是”长缴多得”复利效应的直观呈现。

数据底座:天津计发基数连续五年上行

天津基本养老金计发基数2025年为9417元,较2024年的9232元上涨2%,此前2023年9016元、2022年8672元、2021年8324元,五年累计涨幅13.1%。这条五年上行曲线,直接决定了天津退休人员的”算账基准”逐年抬高。天津全口径月均工资8540元,灵活就业缴费基数可在5124元至25620元区间自主选择。需要说明的是,天津计发基数采用”非私营口径”并逐步向全口径过渡,因此计发基数9417元高于缴费换算基准8540元,两者尚未并轨——这一口径差本身也是天津养老金待遇偏高的来源之一。

核心拆解一:基础养老金随年限线性增长

基础养老金 = 计发基数 ×(1+平均缴费指数)÷2 × 缴费年限 × 1%。按60%档(指数0.6)代入9417元:每年基础养老金 = 9417 × 0.8 × 1 × 1% = 75.34元。也就是说,每多缴一年,基础养老金固定增加约75元,缴15年是1130元、25年是1883元、35年是2637元。年限是基础养老金唯一的”线性杠杆”。

核心拆解二:个人账户随年限积累加速

个人账户养老金 = 个人账户储存额 ÷ 139。60%档缴费基数5124元,每月入账8%即409.9元:缴15年累计7.38万元、÷139得531元;缴25年累计12.30万元、÷139得885元;缴35年累计17.22万元、÷139得1239元。个人账户不因年份越多而”缩水”,反而因复利记账越滚越快。

天津60%档缴35年算账结论

三档年限完整对比矩阵

缴费档位 缴15年(元/月) 缴25年(元/月) 缴35年(元/月) 35年累计缴费(万元)
60%档 1661 2768 3875 43.0
100%档 2450 4083 5717 71.7
300%档 5757 9595 13433 215.2

注:按灵活就业20%费率估算,60岁退休,60%档基数5124元、100%档8540元、300%档25620元,未计利息。

天津缴15年vs35年对比

结论矩阵:年限是最大的复利变量

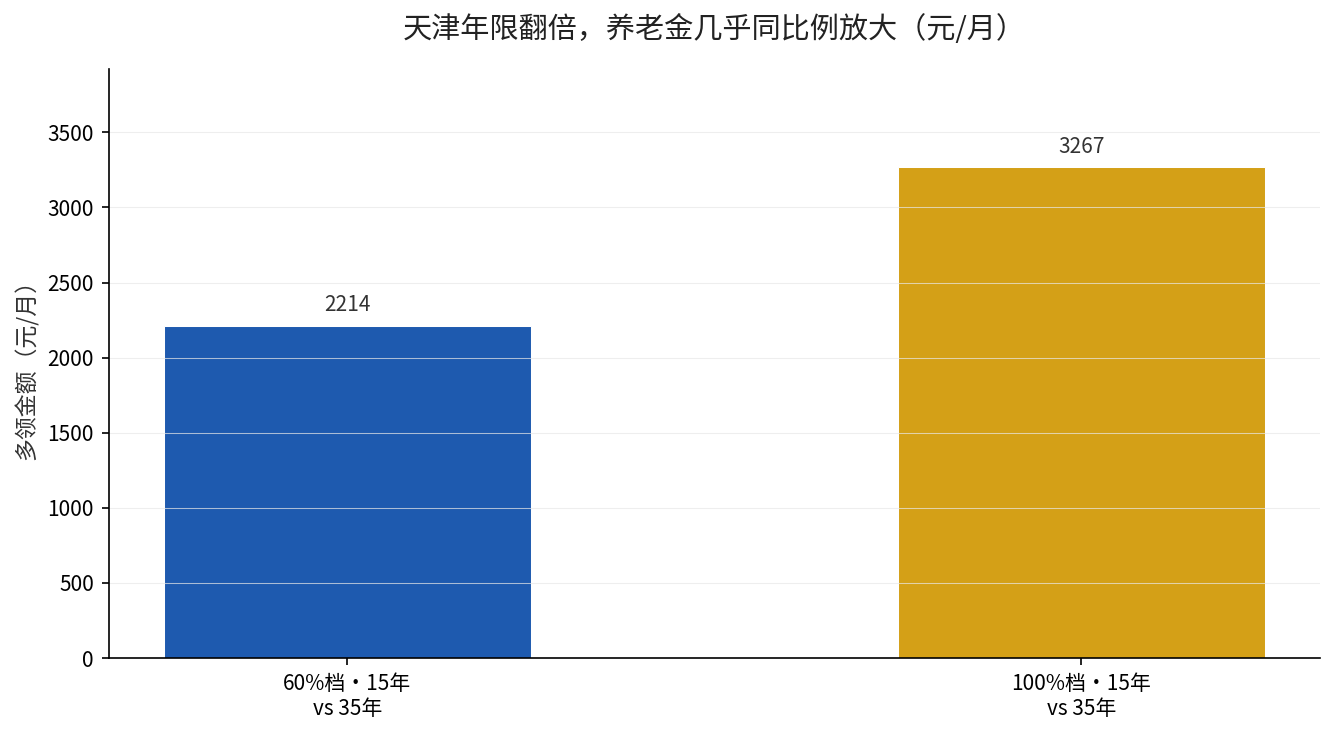
把天津三档并列看,规律清晰:60%档从15年到35年,养老金增长2214元,涨幅133%;100%档同期增长3267元,涨幅133%;300%档增长7676元,涨幅133%。无论哪个档位,年限每翻倍一次,养老金几乎同比例放大——年限的复利杠杆,远大于档位的边际提升。想退休多领,最优先的动作是”缴得更久”,其次才是”缴得更高”。

落到回本计算同样一目了然:60%档缴35年累计投入约43万元,对应月领3875元,约9.2年回本;100%档累计投入71.7万元,对应5717元,约10.5年回本;300%档累计215.2万元,对应13433元,约13.3年回本。年限固定时,档位越高,绝对回报越大,但回本时间越长。真正拉开差距、且回本更快的,始终是”多缴的年限”。

行动指南

  1. 能续缴就续缴:天津缴费年限与养老金接近线性正比,断缴一年直接损失约110元/月的基础养老金,且逐年累积。
  2. 档位跟着收入走:月收入较低时用60%档保年限,收入提升后再逐步抬档,避免早期高成本断缴。
  3. 用五年曲线核对基数:天津计发基数五年涨13%,逐年核对当年公布值,退休前代入公式锁定预估数,避免被旧数据误导。

用本文的年限杠杆公式代入你的实际缴费档位和年限,天津三档×三年限对比表已给出,收藏备用。若你在多个城市缴过社保,退休地的选择决定用哪套计发基数——转发给工友,退休前算清这笔账。

多缴14万每月多拿698元,16.8年回本——吉林计发基数并轨后60%vs100%档全测算

多缴14万每月多拿698元,16.8年回本——吉林计发基数并轨后60%vs100%档全测算

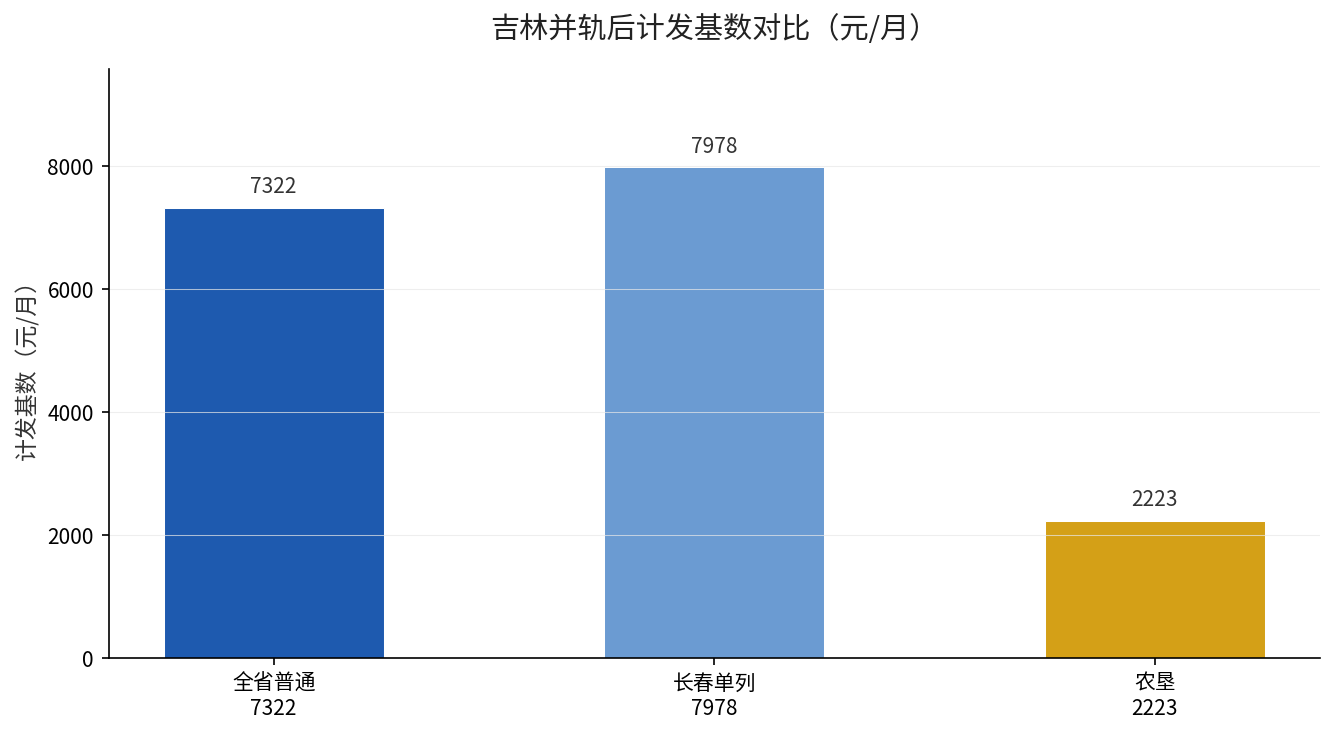
吉林2025年养老金计发基数完成”并轨”,从过去一个省9个基数,压缩到3个。并轨后全省(除长春、农垦)计发基数统一为7322元/月。基数统一不等于待遇统一——100%档比60%档多缴14万,每月仅多拿698元,回本要16.8年。

数据底座:一个省从9个基数到3个

吉林的计发基数调整是全国最典型的”并轨样本”。2023年全省还分9个计发基数,2024年减到4个,2025年进一步减到3个:全省(不含长春、农垦)87865元/年(月7322元)、长春市95739元/年(月7978元)、农垦企业26681元/年(月2223元)。吉林缴费基数下限4393.2元、上限21966元,全口径社平工资7322元——全省普通地区的计发基数已与全口径工资完全并轨。

核心拆解一:并轨改变了什么

并轨最直接的效果,是缩小了省内不同地区退休人员的待遇差距。过去长春市、吉林市、延边州等各用各的基数,同等条件退休”地域差”可达数百元;统一到7322元后,除长春、农垦保留单列外,全省普通退休人员用同一把”尺子”。这是”体现公平、逐步统一”的制度逻辑,而非待遇普降。

核心拆解二:60% vs 100%档回本实测

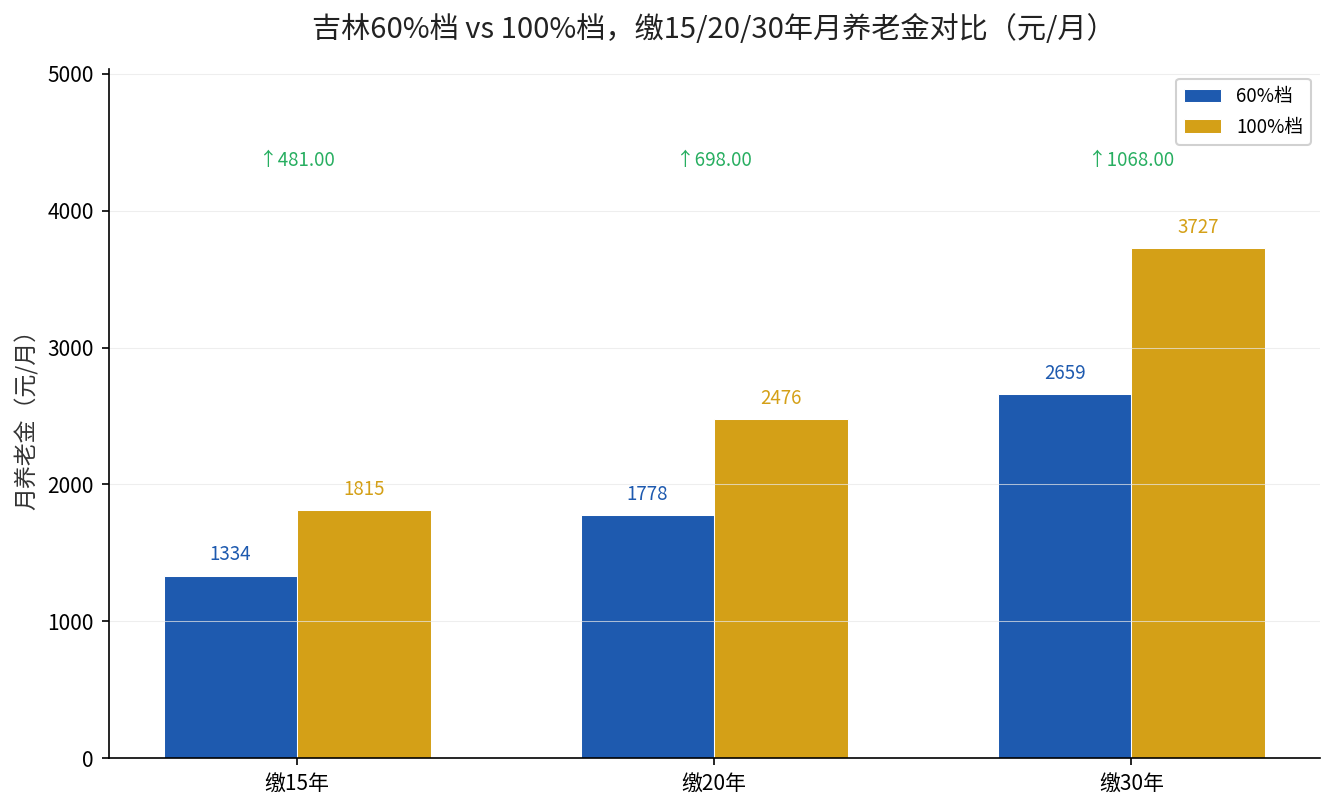
假定缴20年、60岁退休,代入7322元:60%档基础养老金 = 7322 × 0.8 × 20 × 1% = 1171元,个人账户养老金 = 4393.2×8%×12×20÷139 = 607元,合计约1778元/月;100%档基础养老金 = 7322 × 1.0 × 20 × 1% = 1464元,个人账户养老金 = 7322×8%×12×20÷139 = 1011元,合计约2476元/月。

两档差距:100%档20年累计多缴14.06万元,每月多拿698元,回本时间 = 140582 ÷ 698 ≈ 201个月,即16.8年。若60岁退休,接近77岁才”赚回”多缴的部分。结论:并轨后回本逻辑不变,60%档依然是最快回本的档位。

吉林100%档缴20年算账结论

三档 × 年限结果矩阵

缴费档位 缴15年(元/月) 缴20年(元/月) 缴30年(元/月) 20年累计缴费(万元)
60%档 1334 1778 2659 21.1
100%档 1815 2476 3727 35.1
300%档 4246 5859 8868 105.4

注:按灵活就业20%费率估算,60岁退休,60%档基数4393.2元、100%档7322元、300%档21966元,未计利息。

吉林60%vs100%档对比

结论矩阵:并轨省下的是“地域差”,不是“缴费差”

吉林并轨带来的红利,在于消除省内地域不公平,而非改变”多缴多得、长缴多得”的底层规则。长春单列(7978元)仍高于全省普通地区(7322元)约656元,省直与市州的实际差额仍在。核心规律:档位越高领得越多,但回本越慢;长春退休仍比省内多数地区更优。决策上,预算有限者优先60%档拉年限,收入充裕且计划在长春退休者,可适度抬档。

行动指南

  1. 分清”并轨”和”普降”:统一基数是为了公平,普通退休人员待遇并轨后应按新基数重算,留意当地补发通知。
  2. 长春退休有条件优势:若有机会在长春累计缴满10年并办理退休,可享受7978元的更高计发基数,比省内其他地区多约8%的基础养老金。
  3. 回本优先看年限:代入你的实际指数和年限,用”(1+指数)÷2×年限×1%”算基础养老金,判断多缴档位是否值得,别只看绝对数字。

用本文回本公式代入你的缴费档位和年限,吉林三档×年限矩阵已给出,收藏备用。若你在吉林省内多个市州缴过社保,并轨后基数已统一,但仍需核对是否涉及长春单列——转发给身边即将退休的工友。

养老金地区差距有多大?上海每月1555元,全国最低只有163元,差出近10倍

养老金地区差距有多大?上海每月1555元,全国最低只有163元,差出近10倍

同样是满60岁、同样是缴了15年城乡居民养老保险,上海的老人每月能领到1555元,而不少中西部地区的老人,每月到手的只有163元。这不是道听途说,而是城乡居民基础养老金公开数据里,一个被反复提起却很少有人认真算过的事实。

养老金的地区差距,可能是你退休后最该提前看清的一件事。因为它不取决于你缴费多努力,而取决于你在哪个地方退休。

城乡基础养老金:同样缴15年,差出近10倍

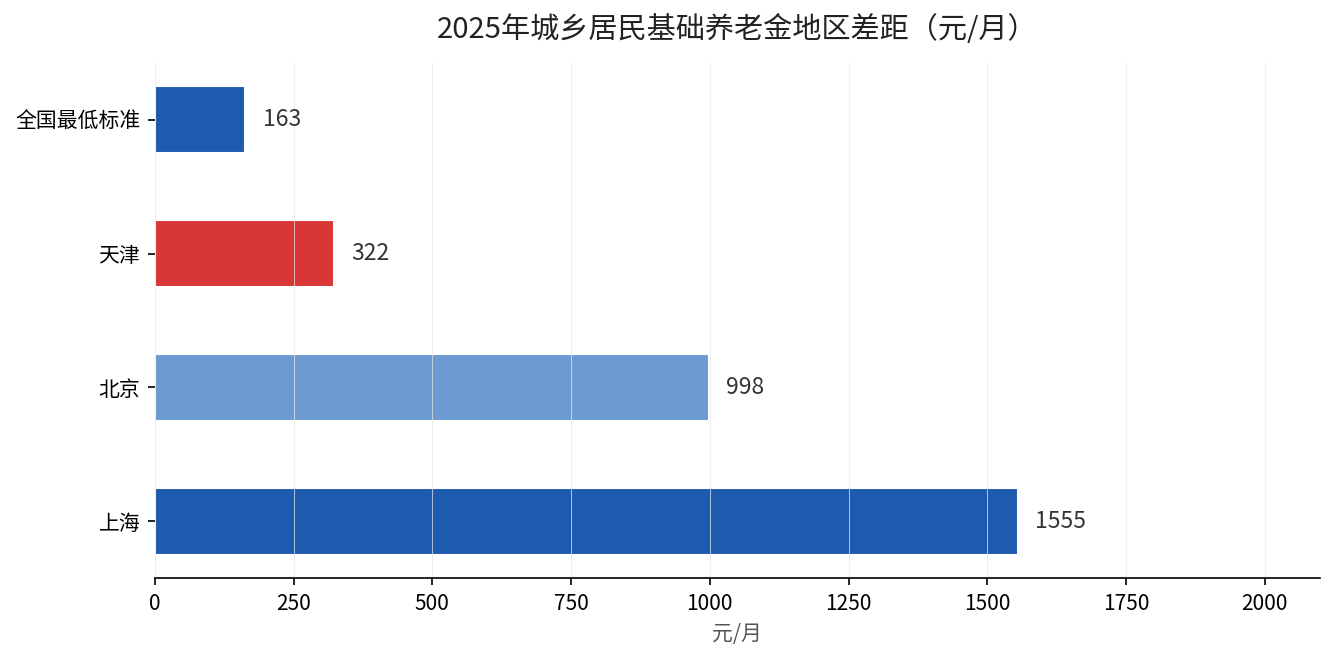
城乡居民基础养老金实行”中央定底线、地方做加法”的制度。国家划一条全国最低标准线,各省再叠加本地财政补贴。2026年,这条全国最低标准线从143元提高到163元,每月涨了20元——这是《政府工作报告》明确写入的,也是它连续第三年每年涨20元。

但163元只是”保底”。经济发达的地方,财政有钱,就把这条线抬得很高。2025年的公开数据里,上海城乡居民基础养老金达到1555元,北京998元,天津322元。也就是说,上海的标准是全国最低标准的将近10倍。

2025年城乡居民基础养老金地区差距对比图

差距从哪来?答案很直接:地方财政补贴的力度。上海、北京财政实力强,补贴就高;中西部财政紧张,只能贴着163元的最低线发放。同样的缴费年限,同样的一辈子操劳,只是因为户籍地不同,晚年每月到手的钱就差了十几倍。

职工养老金:计发基数这把”尺子”拉开了差距

如果你是企业职工,养老金的差距主要藏在”计发基数”里。基础养老金的计算公式里有个关键数——计发基数,可以理解成当地算养老金时用的一把尺子。尺子越长,同样的缴费年限和缴费水平,算出来的基础养老金就越高。

2025年,全国职工养老金计发基数最高的是上海,达到12434元;北京12049元,西藏11777元,广东9493元。而排在后段的一些省份,计发基数只有六七千元。同样的缴费30年、平均缴费指数1.0,在上海退休和在一个计发基数低的省份退休,每月基础养老金能差出一千多元。

需要说明的是,各省计发基数由省级人社部门每年公布,公布节奏不一,部分省份的当年数据可能尚未公开。具体到个人,还是要以退休时所在地人社部门正式公布的计发基数为准。

为什么高、为什么低?三个结构性原因

  • 地方财力决定补贴力度。城乡居民基础养老金的地方加发部分,直接取决于省、市、县三级财政的补贴能力,这是最根本的差距来源。
  • 经济水平决定计发基数。职工养老金的计发基数以当地全口径城镇单位为就业人员平均工资为基础,经济越发达,平均工资越高,计发基数自然越高。
  • 制度设计上的”保底不封顶”。中央只设最低标准,不设上限,给了发达地区大幅上浮的空间,也留下了地区间的天然落差。

这种差距短期不会消失,但方向正在变。2026年3月公布的”十五五”规划纲要明确提出,”逐步提高城乡居民基础养老金,退休人员基本养老金调整向待遇较低群体倾斜”。这意味着低收入地区、低待遇群体,未来会得到更多政策倾斜。

如果你在意这笔钱,现在能做三件事

  • 如果还在职,了解并核算自己的缴费所在地。职工养老金遵循”最后缴满10年的地方”原则,尽量在计发基数高的地区稳定缴费,对退休待遇影响很大。
  • 如果是城乡居民参保,关注本地是否有”多缴多得、长缴多得”的加发政策,以及高龄补贴、倾斜加发,这些都能提高实际到手的钱。
  • 记住核心结论:养老金的地区差距是客观存在的,看清自己所在地区的水平和可用的加发政策,比盲目跟别人比较数字更有意义。

数据来源:《2026年政府工作报告》城乡居民基础养老金月最低标准提高至163元;人社部统计公报(2024年末城乡居民基本养老保险参保人数53830万人、实际领取待遇人数18039万人);上海、北京、天津等省市2025年城乡居民基础养老金标准公开数据。

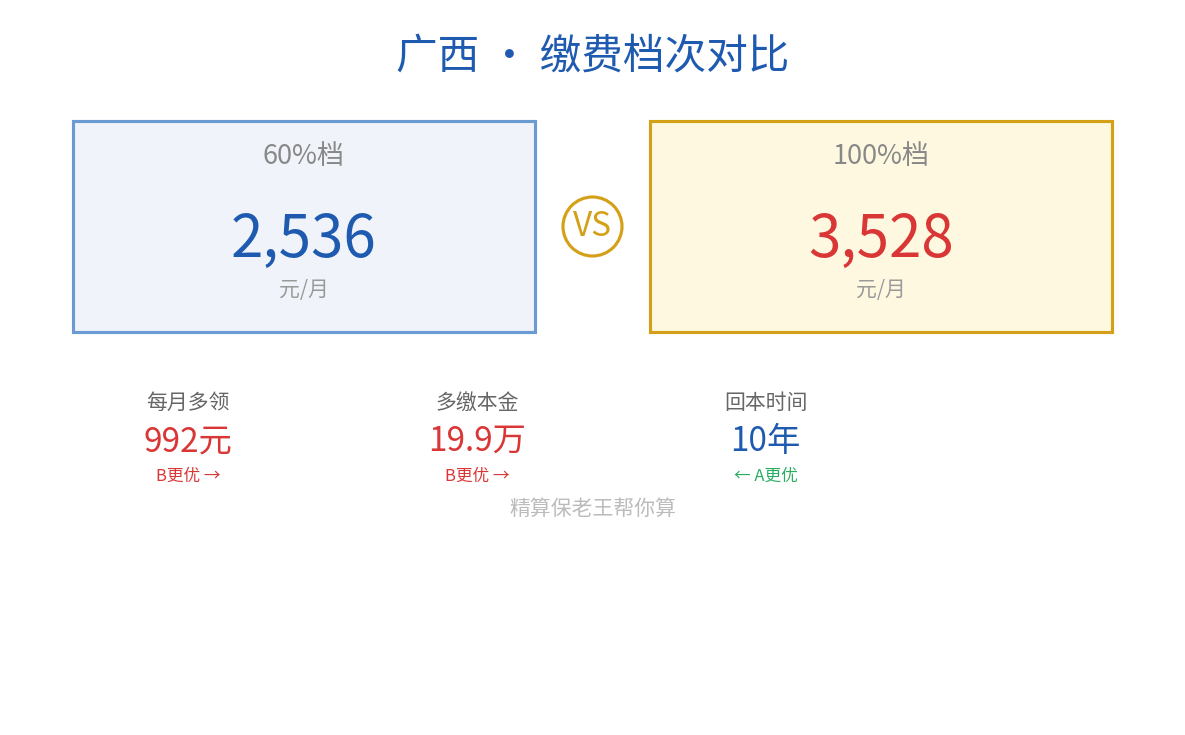
多缴19.9万每月多拿992元,10年回本——广西灵活就业60%vs100%档全测算

多缴19.9万每月多拿992元,10年回本——广西灵活就业60%vs100%档全测算

灵活就业者的一个普遍困惑:缴费档次选60%还是100%?从”每月多领多少”看,100%档明显占优;但从”多缴的本金多久能赚回来”看,答案完全反转——广西的测算结果是,多缴的钱要近10年才能通过养老金差额回本。

一、数据底座:广西2025年挂钩基数6983元

广西壮族自治区人社厅、财政厅《关于公布2025年度职工基本养老保险和失业保险缴费基数上下限标准的通知》(桂人社发〔2025〕42号)明确:2025年全区职工基本养老保险缴费基数按6905元/月核定上下限,下限为4143元/月(60%),上限为20715元/月(300%)。对应的养老金计发基数约6983元/月,较上年上涨约1.99%,在全国31省中排名第26位,属华南偏低梯队。

广西与贵州一样,已完成计发基数与全口径社平工资的并轨——计发基数直接锚定全口径社平工资,数字偏低但更真实。对灵活就业人员而言,这意味着选档的”绝对成本”和”相对收益”都需要重新算。

二、核心拆解:多缴部分到底流向哪里

灵活就业人员按20%比例缴费,其中8%进入个人账户(属于自己,可继承、有利息),12%进入统筹账户(用于当期发放,个人不返还)。这是理解回本逻辑的关键:多缴的钱里,只有8%的部分是”存给自己的”,另外12%是”买统筹权益”。

广西60%档:基数4143元,每月缴20%即828.6元,其中331.4元进个人账户。
广西100%档:基数6905元,每月缴20%即1381元,其中552.4元进个人账户。

两档每月缴费差额552.4元,30年累计多缴约19.89万元。其中个人账户多存7.96万元(可继承),真正沉没进统筹的部分约11.93万元。

三、算账:100%档每月到底多领多少

1. 基础养老金差额

基础养老金 = 计发基数 × (1+指数) ÷ 2 × 年限 × 1%。代入广西6983元、缴30年:

60%档:6983 × (1+0.6) ÷ 2 × 30 × 1% = 1676元/月
100%档:6983 × (1+1) ÷ 2 × 30 × 1% = 2095元/月

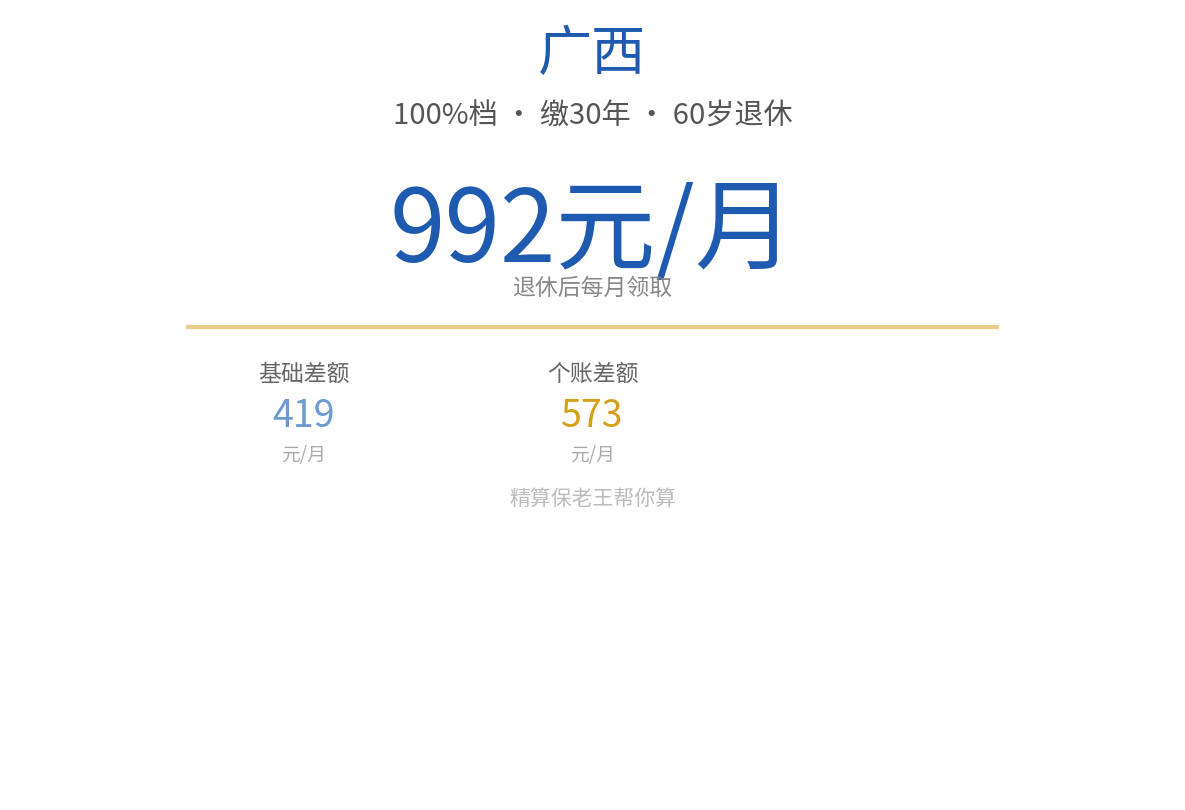
差额419元/月。

2. 个人账户养老金差额

100%档每月多进个人账户221元,30年多存约7.96万元。60岁退休计发月数139,则个人账户差额 = 79600 ÷ 139 = 573元/月。

两笔合计:100%档每月多领约992元。

广西100%档回报算账结论

四、回本测算:这笔多缴值不值

广西灵活就业选档对比

对比项 60%档 100%档 差额
月缴费额 828.6元 1,381元 +552.4元
30年总缴费 约29.83万 约49.72万 +19.89万
沉没统筹部分 约17.90万 约29.83万 +11.93万
退休月养老金 约2,536元 约3,528元 +992元
回本时间 11.93万 ÷ 992元 ≈ 120个月 ≈ 10年

结论清晰:100%档每月确实多拿近千元,但多缴本金要10年左右才能靠养老金差额”赚回来”。若60岁退休,意味着要到70岁左右,付出的额外统筹成本才被追平。

五、结论矩阵:谁该选哪一档

回本时间的差异,本质是”当下现金流的宽裕度”之争。60%档回本最快、压力最小,适合月收入不稳定、追求缴费确定性的灵活就业者;100%档回本慢,但换来的是退休后每月多近千元的”绝对安全垫”,适合现金流稳定、能把社保当作强制储蓄的人。

决策框架:月收入不足6000元,选60%档,把省下的钱补足医保和应急储蓄;月收入8000元以上、预计能稳定缴满25年,100%档的长期收益才真正兑现。关键是”不断缴”——断缴造成的指数拉低,比选低档的损失更大。

六、行动指南

  1. 先算自己的现金流:用月缴费额(60%档828.6元 vs 100%档1381元)对照月收入,确认哪一档不会导致断缴。
  2. 记住8%这个数:你缴的20%里,只有8%进自己账户,12%进统筹。多缴的每一分钱里,六成是”沉没成本”。
  3. 认准回本逻辑再决定:若预期寿命和缴费确定性高,100%档的长期收益更优;若追求短期确定性,60%档几乎无争议。

把广西这套回本算法迁移到你所在省份:用当地计发基数替换6983元,缴费档次差额乘以年限,再除以”退休后每月差额”,就能算出你自己的回本时间。决定缴费档次前,先算清楚这笔账,比盲目听”高档更好”可靠得多。收藏这张测算逻辑,选档时对照执行。

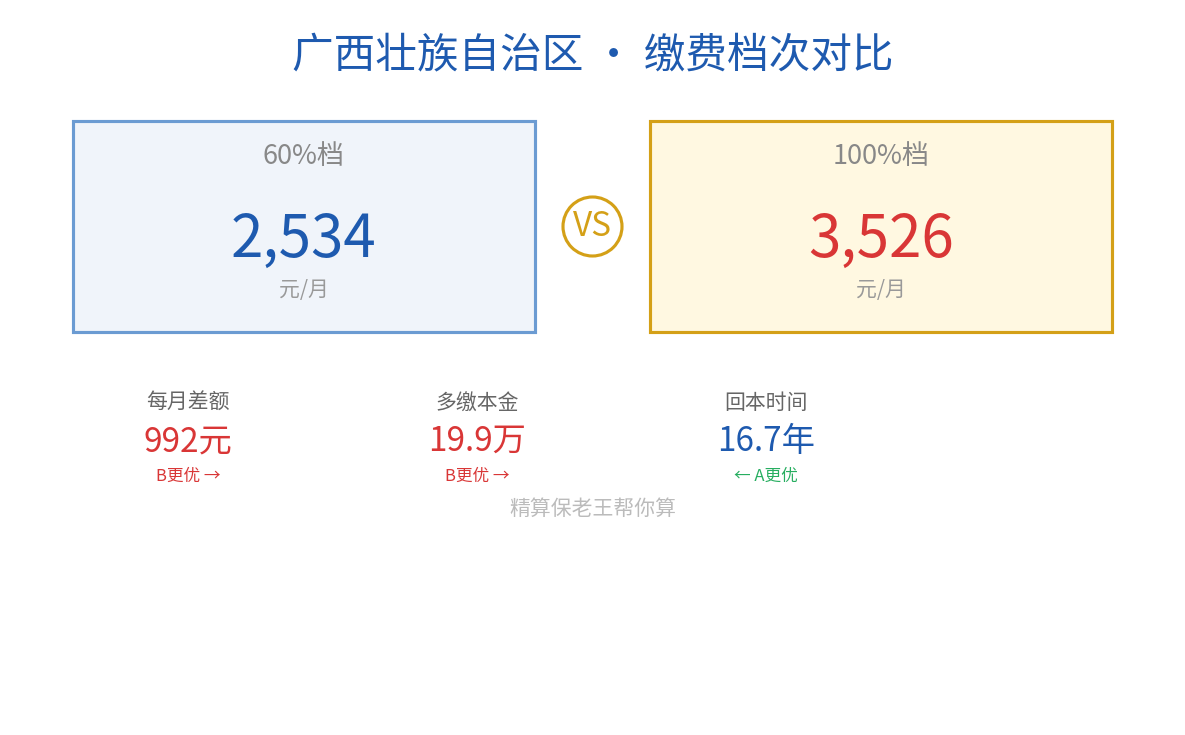
广西多缴19.9万每月多拿992元,16.7年才回本——60%与100%档全测算

广西灵活就业缴费档次对比

广西多缴19.9万每月多拿992元,16.7年才回本——60%与100%档全测算

广西灵活就业者选100%档比60%档,30年累计多缴19.9万元,退休后每月多领992元。但把19.9万存进个人账户的钱拿出来自己花,回本要16.7年——这笔”多缴”到底值不值,取决于一个多数人没算清的细节。

数据底座:广西2025年计发基数与缴费基数

广西2025年基本养老金计发基数为6983元/月(桂人社发〔2025〕43号),缴费基数按6905元/月核定上下限:下限4143元(60%档),上限20715元(300%档)。灵活就业人员按20%费率缴费,60%档每月缴约829元,100%档每月缴约1381元。

三年对比:2023年广西计发基数6629元,2024年约6905元(同比+4.2%),2025年6983元(同比+1.99%)。基数增速已连续两年放缓,从4%量级降到2%量级。

核心拆解:60%档缴30年的完整账

灵活就业养老金同样由基础养老金和个人账户养老金两部分构成。基础养老金公式:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。

代入广西2025年计发基数6983元,60%档(指数0.6)缴满30年:

基础养老金 = 6983 ×(1+0.6)÷2 × 30 × 1% = 6983 × 0.8 × 0.3 = 1676元。

个人账户:60%档基数4143元,每月8%进账户(331元),一年3977元,30年累计约11.9万元,60岁退休÷139个月 = 858元。

两项合计:1676 + 858 = 2534元/月。

100%档:每月多领992元,但多缴了19.9万

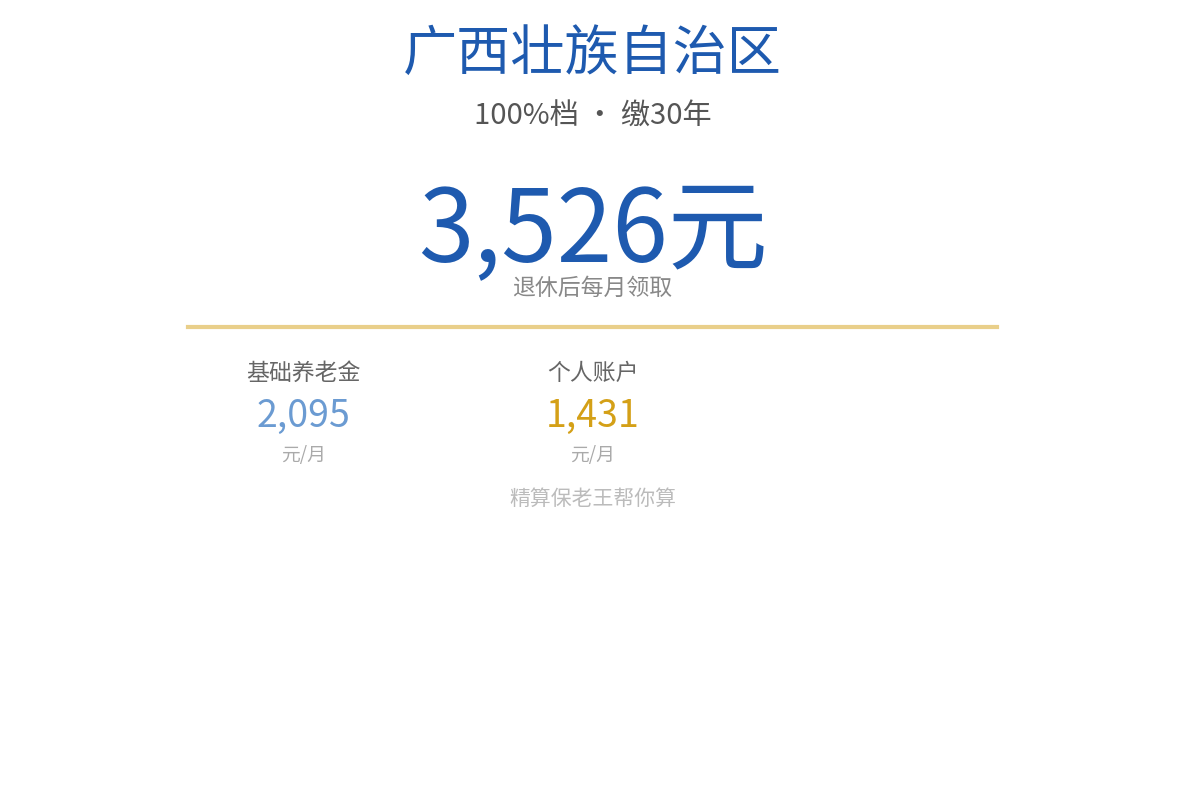
同样的公式,100%档(指数1.0)缴满30年:基础养老金 = 6983 ×(1+1)÷2 × 30 × 1% = 6983 × 0.3 = 2095元。个人账户 = 6905×8%×12 = 6629元/年 × 30年 = 19.9万 ÷ 139 = 1431元。两项合计 3526元/月。

关键差异在这里:100%档每月比60%档多领992元,但992元里只有419元来自基础养老金(统筹账户),另外573元来自个人账户——那本来就是你自己多存进去的钱。真正的”制度红利”只有每月419元。

对比项 60%档缴30年 100%档缴30年 差额
每月缴费 829元 1381元 552元
30年累计缴费 29.8万 49.7万 19.9万
基础养老金(月) 1676元 2095元 419元
个人账户(月) 858元 1431元 573元
合计(月) 2534元 3526元 992元

广西100%档缴30年养老金结论图

回本计算:16.7年,且大头是”自己的钱”

用”多缴本金÷每月多领总额”计算:19.9万 ÷(992×12)= 16.7年。60岁退休,77岁前这笔多缴的钱全部领回。

但更精准的口径,应只看统筹账户的净增:19.9万 ÷(419×12)= 39.5年。因为每月多领的992元里,573元个人账户部分本就属于自己,领回来只是在”取回本金+利息”,并不构成对多缴的补偿。真正由统筹基金”补贴”给你的,只有每月419元的基础养老金增量。

这个数字解释了为什么档位越高、回本越慢:基础养老金公式里的”(1+指数)÷2″因子,对低档缴费者做了大幅抬升(0.6被抬到0.8),对高档缴费者做了压缩(1.0被压回1.0,3.0被压到2.0)。你多缴的钱,相当一部分进了统筹池,变成了对全社会的补贴。

广西60%档vs100%档对比图

结论矩阵:选档决策框架

把回本时间和现金流放在一起看,广西灵活就业者的选档逻辑是:

月收入5000元以下:60%档是唯一理性选择。829元/月的缴费压力可控,回本快,基础养老金的”抬升红利”吃到最满。

月收入5000~9000元:处境最纠结。100%档每月多缴552元,退休后多领992元,但其中573元是”自己的钱”,真正的统筹红利只有419元。若看重晚年现金流、且能稳定缴满30年,100%档更优;若资金紧张,60%档+拉长年限性价比更高。

月收入9000元以上:100%档甚至更高档才匹配收入水平,避免退休后替代率过低。

一句话规律:缴费档位决定的是”你退休后的现金流厚度”,回本时间是警示”别把档位当理财”——高档位的本质是政策性储蓄+统筹贡献,不是高回报投资。

行动指南

  1. 先算清你的统筹红利:用公式”基础养老金增量=广西计发基数6983×(高档指数-低档指数)÷2×年限×1%”算出多缴档位真正多领的统筹部分。
  2. 收入低于5000元坚定选60%档:别为”面子”上高档,先把年限做满,比任何档位选择都重要。
  3. 用回本表对照你的目标:本文给出的60%/100%两档30年对比表,代入你自己的缴费年限和目标替代率,判断哪种档位能让退休后月现金流达标。收藏表格,退休前每年对照一次基数变化即可。

多缴19.9万,每月多拿992元,看似划算,拆开一看,573元是取回自己的钱,真正白拿的只有419元——这就是灵活就业者选档前必须算明白的一笔账。

贵州计发基数7324.5元全国排第23,企业退休实际到手多少——15/25/35年全拆解

贵州计发基数7324.5元全国排第23,企业退休实际到手多少——15/25/35年全拆解

贵州2025年养老金计发基数7324.5元/月,全国31省排名第23位,约为上海(12434元)的59%。但全省企业退休人员月人均养老金仅约2600元——实际到手率不足计发基数的36%。这中间差在哪?

一、数据底座:贵州三年计发基数只涨了52.5元

贵州省人社厅、财政厅等多部门《关于公布2024年贵州省全口径城镇单位就业人员年平均工资的通知》明确:2024年全省全口径城镇单位就业人员年平均工资87894元,据此确定的2025年养老金计发基数为7324.5元/月。对照2024年计发基数7272元,一年仅上涨52.5元,涨幅0.72%。再往前看,2023年全省全口径社平工资87267元,当年计发基数7272元——也就是说,贵州计发基数在7272元这一水平附近已经横盘两年。

贵州是全国已完成计发基数与全口径社平工资”并轨”的少数省份之一。这意味着它的计发基数直接等于全口径社平工资,不再单设一个”高位基数”。并轨带来的直接结果是:数字更贴近真实工资,但绝对值偏低。缴费基数下限按60%核定为4394.7元/月,上限按300%核定为21973.5元/月。

二、核心拆解:养老金到底怎么算

职工基本养老金由三笔钱构成:基础养老金 + 个人账户养老金 + 过渡性养老金(仅限有视同缴费年限的”中人”)。前两笔是1996年后参保者的全部来源,也是绝大多数灵活就业人员的全部来源。

1. 基础养老金:计发基数×(1+指数)÷2×年限×1%

公式里的”本人平均缴费指数”,可以理解为缴费档次的加权平均值:一直按60%档缴,指数就是0.6;一直按100%档缴,指数就是1.0。把它代入贵州2025年基数7324.5元,缴15年、60%档的基础养老金为:

7324.5 × (1+0.6) ÷ 2 × 15 × 1% = 879元/月

缴35年、60%档:7324.5 × (1+0.6) ÷ 2 × 35 × 1% = 2051元/月。可以看出,年限的作用是线性的——每多缴1年,60%档基础养老金约增加58.6元。

2. 个人账户养老金:个人账户储存额÷计发月数

按60%档(4394.7元基数)缴费,灵活就业人员每月按20%比例缴费879元,其中8%(351.6元)进入个人账户。缴30年,忽略利息,个人账户累计约12.66万元。60岁退休的计发月数为139,则个人账户养老金:

126,576 ÷ 139 = 911元/月

这笔钱与计发基数无关,只取决于你账户里存了多少本金和利滚利的多少,是最”实打实”的一笔。

贵州60%档缴35年算账结论

三、多情景对比:同样缴费,差距有多大

把60%、100%、300%三档,分别按15年、25年、35年三个年限代入,得到贵州退休人员的完整待遇矩阵(均按60岁退休、无过渡性养老金测算):

贵州缴费档次对比

缴费档次 缴15年 缴25年 缴35年
60%档(指数0.6) 约1,334元 约1,916元 约2,498元
100%档(指数1.0) 约1,640元 约2,405元 约3,171元
300%档(指数3.0) 约3,344元 约5,160元 约6,976元

规律清晰:年限每多10年,60%档养老金约增加582元;档次每升一档,同等年限约增加20%~35%。缴35年、300%档的约6976元,是缴15年、60%档的5.2倍——但300%档意味着每月按21973.5元基数缴20%,一个月光养老保险就缴4394.7元,全年5.27万元,不是人人扛得动。

四、结论矩阵:贵州的”性价比最优解”

回到开头那个问题:为什么全省月均养老金只有2600元,而不是计发基数7324.5元?因为绝大多数企业职工和灵活就业人员是按60%档、且年限偏短缴费的。按60%档缴25年,到手约1916元;缴30年约2207元——这才是贵州退休人员的”主流水平”。

决策框架很直接:月收入5000元以下的,优先选60%档、拉长年限;月收入7000元以上、现金流稳定的,才考虑100%档;300%档只适合高收入且临近退休者做短期”冲刺”。核心逻辑是——年限的杠杆比档次更稳定,且60%档的个人账户回本速度最快。

五、行动指南

  1. 查清你的缴费档案:登录”贵州人社”App或到社保窗口,调取历年缴费指数和累计年限,确认自己处于哪个档、缴了多少年。
  2. 用公式自测:基础养老金 = 7324.5 × (1+你的指数) ÷ 2 × 年限 × 1%,个人账户养老金 = 账户余额 ÷ 139(60岁退休),两笔相加即是预估值。
  3. 低档长缴优先:若目前按60%档缴费,把重点放在”不断缴、延长年限”上,比临时调到100%档更划算。

用上面的公式代入你自己的缴费指数和年限,就能估算退休后的月养老金。贵州计发基数7324.5元是目前全国偏低的梯队,但这套计算逻辑全国通用——把基数换成你所在省份的数字,结论同样成立。收藏这张测算表,退休前五年对照一次,误差不会太大。

贵州养老金计发基数7324元全国倒数,60%档缴30年实际到手多少——全拆解

贵州养老金60%档缴纳算账

贵州养老金计发基数7324元全国倒数,60%档缴30年实际到手多少——全拆解

贵州养老金计发基数7324.5元,排在全国第23位,仅高于吉林、江西、广西等少数省份。但贵州企业退休人员月均养老金约2600元——实际到手率只有基数的35.5%。这意味着,计发基数只是”算账起点”,真正决定你到手多少的,是计算公式里的另外两个变量。

数据底座:贵州三年计发基数变化

贵州计发基数连续三年上调:2023年6857.58元→2024年7272元→2025年7324.5元。2024年单年增幅6.04%,是近三年最高的一次;但2025年增幅骤降至0.72%,几乎原地踏步。原因在于,2025年贵州直接用全口径社平工资7324.5元作为计发基数,而社平工资的增速已经开始放缓。

缴费基数一栏,2025年贵州执行的是2024年全口径年平均工资87894元(月均7324.5元),下限为4394.7元(60%档),上限21973.5元(300%档)。灵活就业人员按20%费率缴费,60%档每月缴879元,100%档每月缴1465元。

核心拆解:60%档缴30年,到手多少钱

养老金由两部分构成(贵州多数灵活就业者无过渡性养老金):基础养老金 + 个人账户养老金。基础养老金的计算公式是:计发基数 ×(1+本人平均缴费指数)÷2 × 缴费年限 × 1%。

代入贵州2025年数据,按60%档(缴费指数0.6)缴满30年:

基础养老金 = 7324.5 ×(1+0.6)÷2 × 30 × 1% = 7324.5 × 0.8 × 0.3 = 1757.9元。

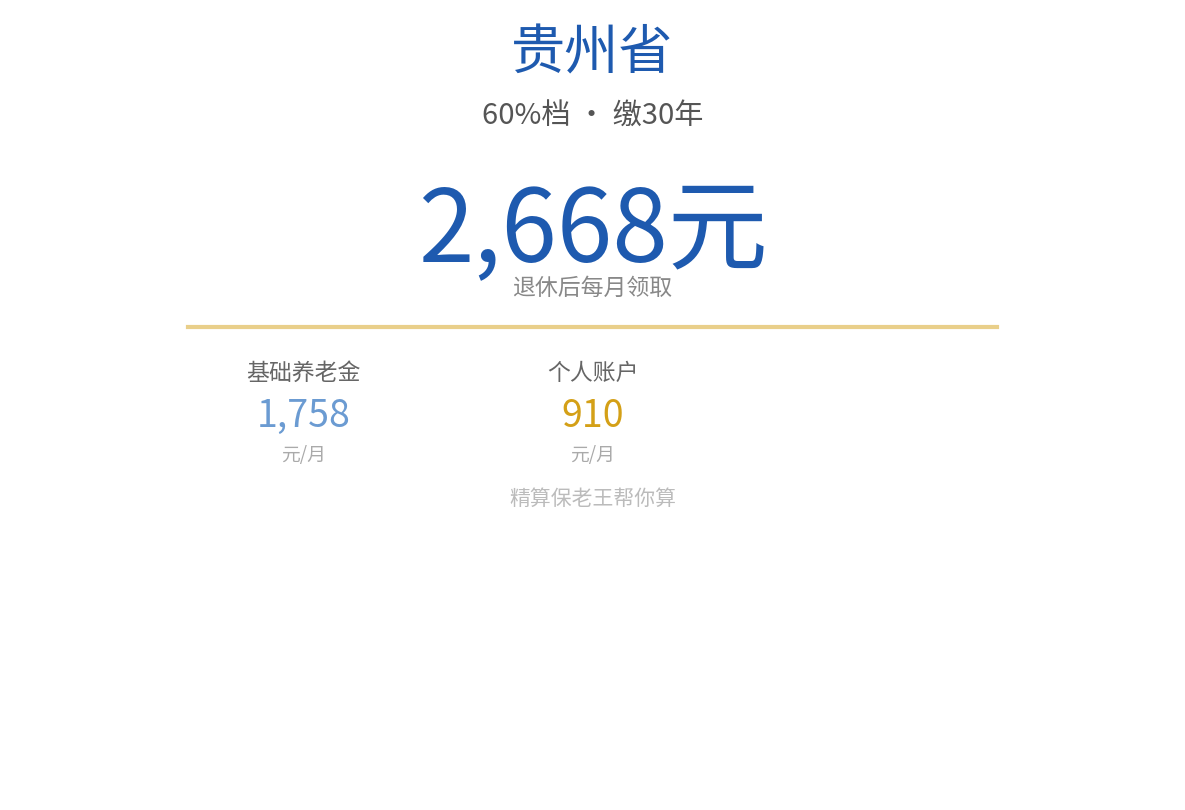
个人账户养老金更直接:缴费基数4394.7元,每月8%进入个人账户(351.6元),一年4219元,30年累计约12.66万元(不含利息)。60岁退休按139个月计发,每月 910元。

两项合计:1757.9 + 910 = 2668元/月。这就是贵州按60%最低档、缴满30年的一个基础测算结果。

贵州60%档缴30年养老金结论图

多情景对比:三档 × 三年限,差距一目了然

把缴费档次和年限交叉,能看清”多缴”和”长缴”哪个更值。下表按贵州2025年计发基数7324.5元测算,个人账户未计利息,结果保留到元。

缴费方案 基础养老金(元) 个人账户(元) 合计(元/月) 累计缴费(元)
60%档·缴15年 879 455 1334 约15.8万
60%档·缴30年 1758 910 2668 约31.6万
100%档·缴15年 1099 758 1857 约26.4万
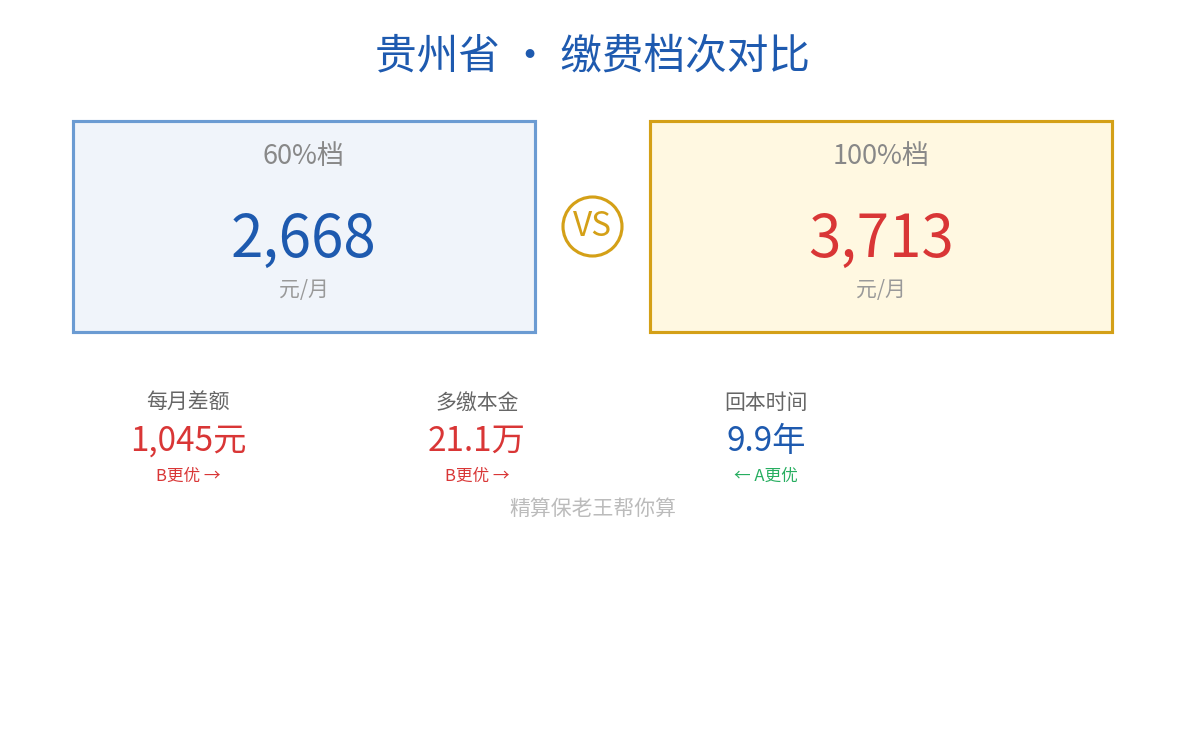
100%档·缴30年 2197 1516 3713 约52.7万
300%档·缴30年 4395 4548 8943 约158.2万

贵州60%档vs100%档对比图

结论矩阵:回本时间揭示了关键规律

用累计缴费÷每月养老金就能算出回本时间。60%档缴30年,累计缴费约31.6万,养老金2668元/月,回本约9.9年(60岁退休,70岁前回本)。100%档缴30年,累计缴费约52.7万,养老金3713元/月,回本约11.8年。300%档最吃亏——累计缴费158.2万,月领8943元,回本要14.7年。

规律很清晰:档次越高,回本越慢。60%档回本最快,因为基础养老金的”社会统筹再分配”机制天然偏向低档缴费者——公式里的”(1+指数)÷2″这一因子,把0.6的指数抬到了0.8,却把3.0的指数压到了2.0。低档缴费者享受了制度红利,高档缴费者则是在”补贴”他人。

但这不是说永远选60%档。回本快不等于领得多。如果一个贵州灵活就业者月收入稳定在7000元以上、能承受1465元/月的缴费压力,100%档在30年后能多领1045元/月,晚年的现金流更宽裕。决策的锚点不是”回本”,而是”退休后每月需要多少现金流”。

行动指南

  1. 先算出你的目标替代率:用”预期养老金 ÷ 当前月收入”估算,若低于40%,说明当前缴费档位偏低,需要上调档位或延长年限。
  2. 收入低于5000元选60%档:回本最快、压力最小,先把”长缴”做满,比纠结档位更划算。
  3. 用公式代入你自己的参数:基础养老金=贵州计发基数7324.5×(1+你的平均缴费指数)÷2×缴费年限×1%,加上个人账户÷139,两分钟就能算出你的预估数字。表格已给出,收藏对照即可。

计发基数决定起点,档位和年限决定终点。贵州7324元的基数在全国虽靠后,但60%档缴满30年仍能拿到2600元以上——这笔账的关键,从来不在”基数高低”,而在”你缴了多久、缴了什么档”。

2025年养老金定额调整排行榜:5个省份谁涨得最多?上海50元领跑

2025年养老金定额调整排行榜:5个省份谁涨得最多?上海50元领跑

每年养老金调整方案一公布,退休朋友们最关心的往往不是总比例,而是一个更直接的问题:我所在的省份,定额能涨多少?定额调整是”人人有份”的公平部分,不看你交了多少、养老金多少,只看你在哪个省退休。所以它天然就是一张”地区差异图”。今天我们就用官方数据,把2025年几个代表性省份的定额标准拉出来,排个序,看看差距到底有多大。

Top 5 榜单:谁涨得最多?

依据各省人社厅2025年7月陆续公布的《关于2025年调整退休人员基本养老金的通知》,我们把定额调整标准从高到低排一下:

排名 省份 定额调整(元/月) 基数挂钩比例
1 上海 50 0.53%
2 新疆 34 0.55%
3 广东 28 0.54%
4 辽宁 27 0.3%
5 吉林 25 0.5%

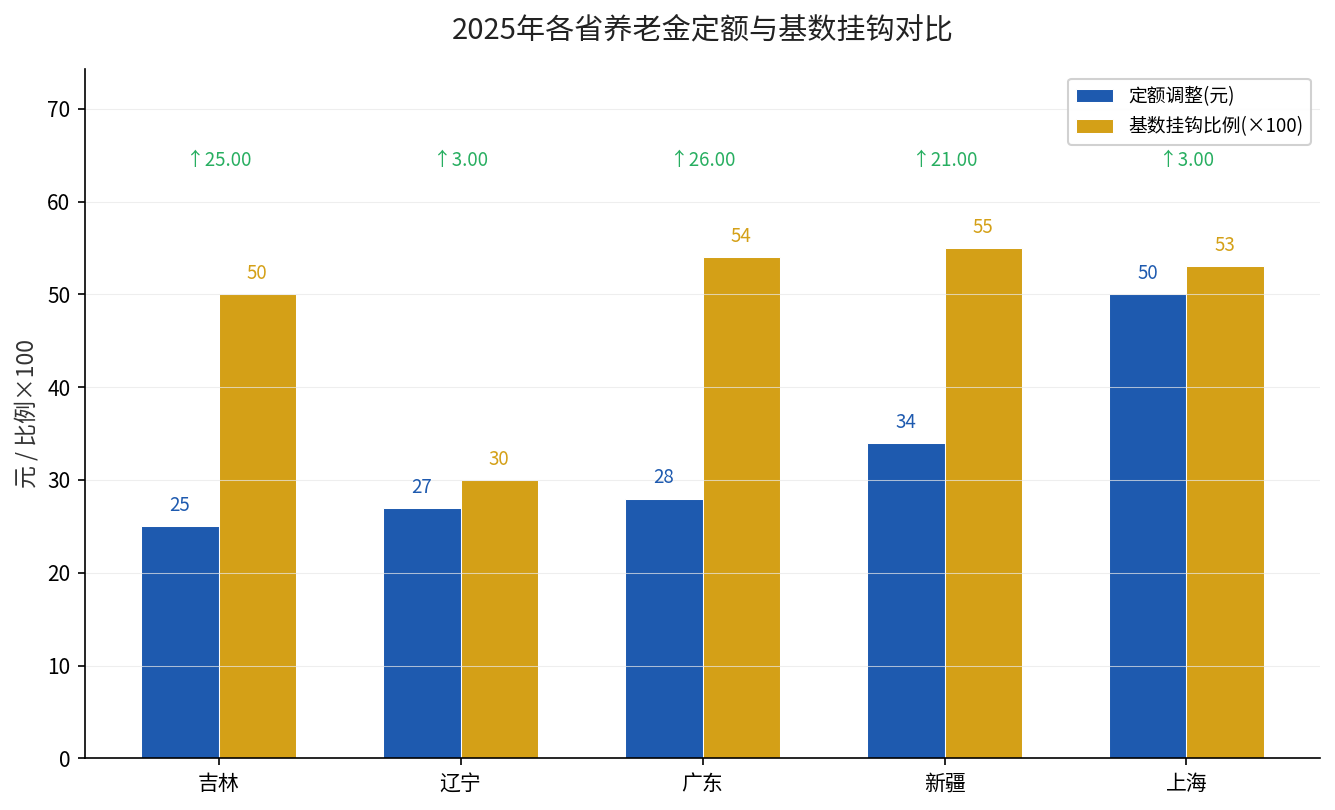
一目了然:最高的上海50元,最低的吉林25元,中间差了整整25元,相当于”翻了一倍”。这笔钱不是小数——对一个每月养老金2000多元的退休人员来说,单定额一项,上海就比吉林一年多领300元。

2025年各省养老金定额与基数挂钩对比

上图把定额调整和基数挂钩比例放在一起看,更能看出各省的”策略差异”:上海、新疆走”高定额”路线,把更多的涨幅放在人人有份的公平部分;辽宁定额只有27元,基数挂钩比例也压到0.3%,整体偏保守,更多向缴费年限和倾斜调整倾斜。

高的为什么高?

排名靠前的省份,有三个共同特征。第一,经济发达、养老保险基金结余充裕,财政有底气把”公平盘子”做大。上海就是典型——它是全国少有的人口净流入、在职参保人数远多于退休人员的地区,基金”家底厚”,定额给到50元毫无压力。

第二,缴费基数和工资水平高。上海、广东的社平工资长期全国领先,缴费基数上限高,基金收入自然也高,调整时腾挪空间更大。

第三,部分省份承担了全国统筹的”输血”角色。像广东这样的结余大省,除了照顾好本省退休人员,还要通过中央调剂金向老龄化严重、基金紧张的东北省份”输血”,这也是其政策设计需要兼顾的一个因素。

低的差在哪?

再看吉林、辽宁这两个东北省份。它们的共同难题是人口老龄化程度深、年轻缴费人口净流出,出现了”缴费的人少、领钱的人多”的结构性问题。据公开报道,东北部分地区每个缴费者要赡养的退休人员比例明显高于全国,基金收支压力大,定额自然不敢定太高。

但这不代表东北退休人员”吃亏”。仔细看辽宁的方案会发现,它把力气用在了”缴费年限挂钩”上:辽宁16年以上部分每满1年增加0.9元,高于广东的0.8元、吉林的0.7元。也就是说,工龄长的人,在辽宁反而能拿到更多的年限加分。所以”定额低”不等于”总涨幅低”,关键看你的工龄和基数落在哪个参数上。

数据来源:上海市人社局(2025年7月25日公布)、新疆维吾尔自治区人社厅(2025年7月)、广东省人社厅(粤人社规〔2025〕26号,2025年7月25日)、辽宁省人社厅(2025年7月25日)、吉林省人社厅(吉人社联〔2025〕71号,2025年7月28日)。

给你的三个提醒

第一,别只盯着定额看。定额高、基数挂钩比例可能就低,反之亦然,要三项参数合起来算自己的实际涨幅;第二,工龄值钱。不管在哪个省,缴费年限挂钩都是”多缴多得”最直接的体现,长缴一定不吃亏;第三,退休地很重要。如果你还在职、将来会跨省流动,务必要弄清楚”最后在哪退休”,它直接决定你未来几十年养老金调整的起点参数。

来源:人力资源社会保障部、财政部《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号)及上海、新疆、广东、辽宁、吉林五省(区、市)人社厅2025年调整退休人员基本养老金的通知。