利率”1.7%时代”来了,你的养老金配置需要重新算过

2026年8月7日,中国10年期国债收益率报1.70%(数据来源:Trading Economics,2026-08-07)。这不是一个偶然的数字——从历史趋势看,中国长期利率从2013年12月的高点4.63%一路下行,2025年4月触及历史最低点1.63%,如今在1.7%附近区间震荡(CEIC,2008-2026年长期利率数据)。

与此同时,央行对1.6%位置表现出明确的”底线思维”——2025年1月当10年期国债收益率跌破1.6%时,央行暂停买债传递了清晰信号。而1.7%左右被市场解读为央行的”舒适区”(牛钱网,2026年5月分析)。

从精算角度看,无风险利率是一切养老金精算的锚。当这个锚从4.63%下沉到1.7%,你的养老金假设、资产配置逻辑和退休规划策略都需要系统性重新审视。

影响传导:从利率到你的养老金账户

短期影响(1-3年):固收类产品收益率持续承压

当前中国国债收益率曲线显示:1年期1.15%,3年期1.27%,5年期1.40%,10年期1.70%(财政部国债收益率曲线,2026-07-31)。整个中短端利率全面低于1.5%。

这意味着:银行大额存单、国债、货币基金、养老保险预定利率等”安全资产”的收益中枢正在系统性下移。过去”存银行吃利息就能跑赢通胀”的逻辑,在精算模型中已经失效——假设长期通胀中枢在2%-3%,1.7%的无风险利率意味着实际收益率为负。

中期影响(3-10年):储蓄型养老产品IRR面临重定价

以商业养老年金保险为例,其定价核心是预定利率的假设。当10年期国债收益率从3%以上降至1.7%,保险公司的新产品精算假设必然相应下调。从精算公式看:

年金现值 = Σ(每年给付金额 / (1+i)^n)

当折现率i从3%降至1.7%时,同样每年领取10万元的年金,其现值上升约15%-20%。翻译成大白话:未来想领同样的钱,今天需要存更多。

长期影响(10年+):养老金替代率目标面临系统性挑战

从国际经验看,OECD国家养老基金在持续低利率环境中普遍采取了”搜索收益”(search-for-yield)策略——增加另类资产配置比例至约20%,降低债券配置(IMF, “Pension Funds and Financial Stability”, 2025)。AXA Investment Institute 2026年展望报告显示,OECD养老基金资产配置已从2003年的高债券+高股票组合,演变到2025年末约45%股票、33%债券、20%另类资产的格局。

日本在”失去的三十年”中的经验尤为深刻:长期低利率迫使GPIF(日本政府养老金投资基金)逐步将国内债券配置从67%降至25%左右,增加海外股票和另类资产配置,以维持替代率目标。

重新算账:三种情景下的养老金精算推演

假设一个35岁的中高净值家庭,计划60岁退休、预期寿命85岁、目标退休后年支出30万元(2026年价格),我们来算在不同利率假设下需要积累多少养老金。

精算假设(标注来源和时效):

  • 长期通胀率:2.5%(基于2013-2023年中国CPI均值约2.0%-2.5%,央行2%对称目标)
  • 预期余命:85岁(国家卫健委《2024年中国卫生健康事业发展统计公报》,中国人均预期寿命79岁,中高净值群体适当上修)
  • 模型:现值法年金精算模型,假设退休后每年初领取
情景 无风险利率假设 退休时所需养老金现值 35岁起每年需储蓄 说明
情景A(乐观) 3.0% 约580万 约9.8万/年 假设利率回升至2010年代水平;通胀2%
情景B(基准) 1.7% 约720万 约16.2万/年 当前利率水平持续;通胀2.5%
情景C(悲观) 1.2% 约810万 约21.5万/年 利率进一步下行,对标日本经验;通胀2.5%

从基准情景看,与情景A相比,退休时需要多积累约140万元的养老金缺口——仅仅因为无风险利率从3%降到了1.7%。每年需要多存近6.5万元。这不是小数字。

敏感性分析:在基准情景下,如果预期寿命从85岁延长到90岁(在95%置信度下,随着医疗进步这是大概率事件),所需养老金现值将从720万升至约810万,增幅约12.5%。长寿风险对养老金的冲击比利率下行更加显著——两者叠加,效果是非线性的。
养老金情景对比图表

调整建议:在”1.7%时代”的资产配置策略

1. 固收打底,但不再”all in”债券

当前中国个人养老金产品体系中,储蓄类产品(466只)和保险类产品(463只)合计占产品总数的约73%(国家社会保险公共服务平台,2025年12月数据)。这种”安全偏好”在利率下行环境中恰恰是最大的风险——低收益本身无法实现养老金替代率目标。

建议:将固收配置控制在40%-50%,且优先选择短久期+通胀挂钩产品,降低利率进一步下行的资本损失风险。

2. 适度配置权益资产,拉长久期匹配

从OECD养老基金的配置趋势看,权益资产长期配置中枢在40%-50%。普华永道《2026年亚太区资产与财富管理变革》报告指出,中国个人养老金体系与美国401(k)早期阶段具有结构相似性——而401(k)参与者在长期复利效应下,权益配置贡献了退休账户增长的绝大部分。

建议:权益配置可提升至30%-40%,以指数基金为底仓,通过定投降低择时风险。

3. 关注另类资产的养老金适配性

IMF在2025年发布的报告中明确指出,低利率环境下全球大型养老基金正在增加另类资产配置(基础设施、私募股权、房地产等),以获取流动性溢价和通胀对冲收益。虽然个人投资者直接参与门槛高,但REITs、基础设施公募基金等工具正在逐步开放。

4. 重新审视退休时间假设

在情景C中如果每年无法存到21.5万,延迟退休3-5年的精算价值极高。从蒙特卡洛模拟看,退休年龄从60岁推迟到63岁,所需养老金现值可降低约18%-22%。这不是社会政策层面的讨论——从个人精算角度,这是最有效的”参数调整”之一。

核心结论

  1. 在95%置信度下,中国长期利率中枢已进入1.5%-2.0%的低位震荡区间,这不是短期波动而是结构性变化。养老金精算假设需要从”3%-4%时代”切换到”1.5%-2.5%时代”。
  2. “储蓄即安全”的逻辑在负实际利率下恰恰是风险。从精算模型看,在1.7%无风险利率和2.5%通胀假设下,100%固收组合的长期实际回报为-0.8%,无法实现养老金积累目标。
  3. 国际经验表明(日本/OECD),低利率时代养老金配置的演化方向是:降低国内债券→增加权益→适度另类资产。中国目前个人养老金资金配置高度集中于储蓄类产品,存在结构性优化空间。
  4. 情景分析显示,同样的退休目标,在1.7%利率下需要比3%利率下多积累约24%的养老金。这不是你需要更努力地存钱——而是你需要用不同的方式配置。

从精算角度看,利率下沉不是让你恐慌,而是让你重新算账。精算的核心不是预测,而是在已知条件下算出最优策略。1.7%的十年期国债收益率就是当下最重要的”已知条件”——问题是,你的养老金配置方案,还停留在3%的假设上吗?
贵州灵活就业按60%档和100%档各缴25年,退休后每月差多少钱?

贵州灵活就业按60%档和100%档各缴25年,退休后每月差多少钱?

上周有个贵阳的小伙子给我留言,说他爸今年刚开始按灵活就业交社保,一直在纠结:图省钱按60%档交,还是咬咬牙上100%档?他问我能不能帮他爸算一笔明白账——两个档次缴满25年,退休后每月差多少,划不划算。

这个问题问得好。贵州灵活就业人员的缴费档次设置了从60%到300%九档可选,但对大多数普通人来说,真正纠结的就是60%和100%两个档。今天老王就拿贵州省2025年的官方数据,把两笔账放在一起比个清楚。

先交代背景数据。贵州省2025年养老金计发基数是7324.5元/月,这是根据2024年全省全口径城镇单位就业人员年平均工资87894元核定的。相比2024年基数7272元涨了0.72%,幅度不算大但稳中有涨。缴费基数方面:60%档每月按4394.7元算,100%档按7324.5元算。灵活就业人员养老保险缴费比例是20%,其中8%进个人账户,12%进统筹。

第一步:月缴费差多少?

先看每个月的负担:

缴费档次 月缴费基数 月缴费额(基数×20%) 月入个人账户(基数×8%) 年缴费总额
60%档 4394.7元 878.9元 351.6元 10546.8元
100%档 7324.5元 1464.9元 586.0元 17578.8元
差额 — 586元/月 234.4元/月 7032元/年

每个月多掏586块钱,一年多掏将近7032元。对于贵阳普通家庭的月收入来看,这确实是一笔要掂量掂量的钱。但交得多,个人账户里攒的也多——每个月多存234块进个人账户,25年下来本金就多存了70320元。

第二步:基础养老金差多少?

基础养老金的公式:计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%

说人话就是:你缴费档次越高,这个”1+指数”就越高,基础养老金就越多。但注意,这里面有个”缩小差距”的机制——因为公式里要”除以2″,所以高档次和低档次之间不是简单按比例翻倍的,差距会被打折。

60%档:7324.5 × (1+0.6) ÷ 2 × 25 × 1% = 1464.9元/月

100%档:7324.5 × (1+1.0) ÷ 2 × 25 × 1% = 1831.1元/月

基础养老金部分,100%档比60%档每月多出366.2元。注意,60%档每月交878.9元,100%档交1464.9元,缴费负担是1.67倍,但基础养老金只多出25%。这就是养老金”多缴多得但不成比例”的特点——高档缴得多,但待遇的增长是会打折的。

第三步:个人账户养老金差多少?

个人账户养老金 = 个人账户储存额 ÷ 计发月数(60岁退休为139个月)

这里不算利息(利息每年跟着记账利率走,不确定因素大,保守点就按本金算):

60%档:4394.7 × 8% × 12 × 25 = 105472.8元 → 每月领 105472.8 ÷ 139 = 758.8元

100%档:7324.5 × 8% × 12 × 25 = 175788元 → 每月领 175788 ÷ 139 = 1264.7元

个人账户部分差距就大了,每月多出505.9元。原因很简单,个人账户是你自己存的钱,缴得多就存得多,这里没有打折机制。

第四步:合计对比——到底差多少?

项目 60%档(预计退休金) 100%档(预计退休金) 差额
基础养老金 1464.9元 1831.1元 +366.2元
个人账户养老金 758.8元 1264.7元 +505.9元
合计月退休金 2223.7元 3095.8元 +872.1元

每月多领872块,一年多领10465元。用多缴的钱来算回本时间:25年多缴了7032×25=175800元,每月多领872元,回本大约需要201个月、差不多16.8年。假设60岁退休,活到77岁左右就把多交的钱”赚回来”了,之后活多久赚多久。

第五步:老王的选择建议

这笔账算下来,两种选择都有道理:

如果手头紧、家里负担重,60%档一个月不到900块,贵阳普通家庭咬咬牙还是扛得住的。退休后2224元在贵州不算高(2024年贵州企业退休人员人均约3050元),但如果是一对夫妻都有退休金,加起来也能过日子。

如果经济条件尚可、想退休日子宽裕点,100%档多交586元一个月,换来退休后每月多拿872元——长期看投资回报比还算不错。尤其现在社保记账利率高于银行存款利率,个人账户里的钱增值比存银行划算。

另外注意一个细节:贵州省有视同缴费年限(1997年以前工龄)的退休人员,还有一笔过渡性养老金,过渡系数是1.4%。如果家里长辈有老工龄的,别忘了去档案里把那段经历找出来。

说到底,养老金的本质是”用现在的钱给未来的自己发工资”。选哪个档,关键看你现在的承受能力和对退休生活品质的期待。别苛求一个完美的选择,先开始缴,持续缴,才是最重要的。

你是在贵州哪个城市交了社保?现在按哪个档在缴?评论区发出来,老王帮你算一笔。

红利实现率越高越值得买?3组数据拆穿分红险最大的数字幻觉

红利实现率越高越值得买?3组数据拆穿分红险最大的数字幻觉

每年7月,分红险的”成绩单”准时放榜。2026年,首批16家保险公司披露了714款产品的红利实现率,新产品的数字亮得晃眼——九成超过100%,最高冲到166%。朋友圈里的营销文案接踵而至:”实现率118%,闭眼入!”

但我们业内必须说一句煞风景的实话:红利实现率这个指标,正在变成一个最容易误导客户的头号陷阱。

因为同一个3.2%的实际收益,在不同的产品身上,会被”包装”成50%和118%两种截然不同的实现率——而客户看到的只有那个数字。

流行观点:实现率越高,产品越好

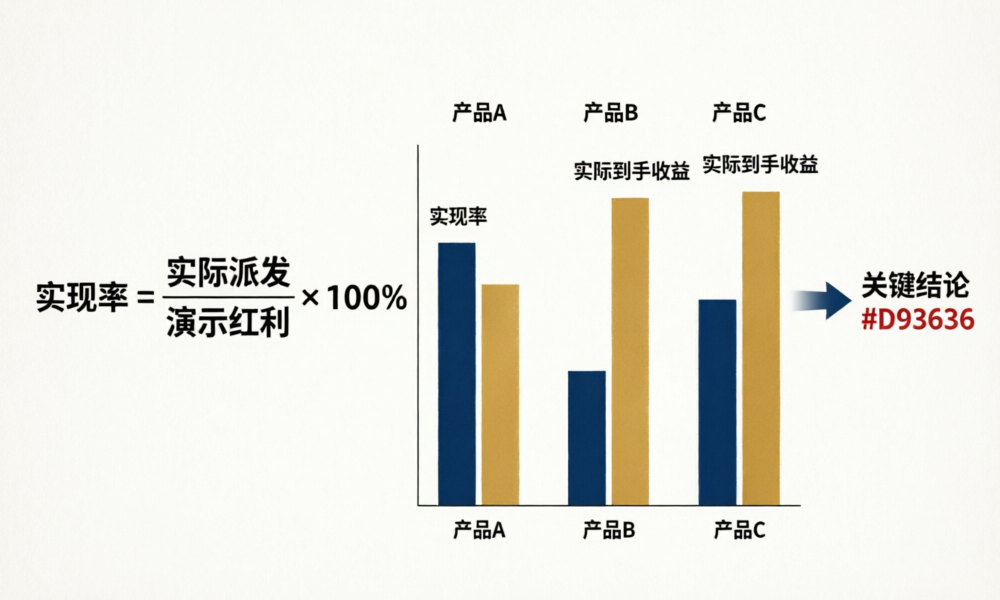
这个直觉逻辑很朴素:实现率=实际派发÷演示红利×100%。实现率越高,说明保险公司”说到做到”的程度越好;超过100%,更是”超额兑现”的铁证。于是,客户比实现率、代理推实现率、榜单排实现率——118%的产品,一定比66%的产品更好。

可惜,这个推理在2026年的市场环境下,几乎完全失效。

算一算:用精算公式验证

要理解这个悖论,我们需要回到红利实现率的最底层定义:

红利实现率 = 实际派发红利金额 ÷ 演示红利金额 × 100%

这里的关键变量是分母——”演示红利金额”。它不是一个客观常量,而是保险公司在销售时自己设定的假设值。演示利率越高,演示红利就越大,分母就越大,实现率自然越容易被”压低”。

我们做一个精确的数值推演。假设三家保险公司各有一款分红险产品,面对相同的市场环境和投资收益:

参数 产品A(老产品) 产品B(中代产品) 产品C(新产品)
预定利率(保证) 2.5% 2.0% 1.75%
演示利率(中档) 4.5% 3.9% 3.5%
演示红利金额(每万元保费) 约 2,000 元 约 1,400 元 约 1,150 元
实际派发红利(监管限高3.2%) 约 1,000 元 约 1,000 元 约 1,150 元
红利实现率 ≈ 50% ≈ 71% ≈ 100%~118%
客户实际到手收益率 ≈ 3.2% ≈ 3.2% ≈ 3.2%

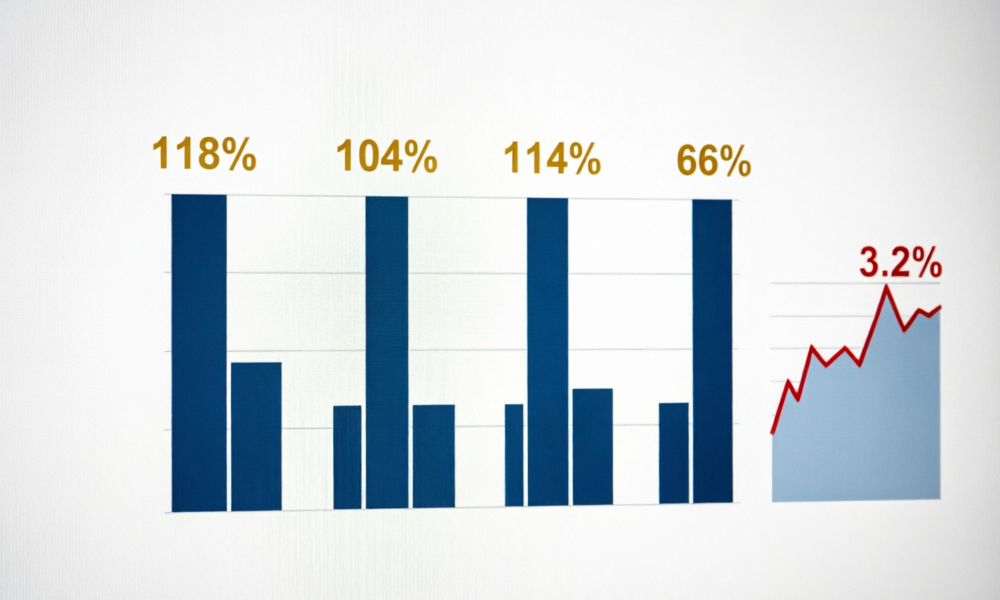
看到了吗?三个产品的客户实际到手收益完全一样——约3.2%。但实现率从50%到118%,差了超过一倍。

红利实现率对比:同收益不同实现率

这就是2026年分红险市场最反直觉的事实:实现率越低的老产品,客户实际拿到的钱不一定少;实现率越高的新产品,客户实际拿到的钱不一定多。

为什么会有这种误解?

一、信息不对称:同一件事,两台戏

分红险在国内已运营超过20年,经历了三次重大的演示利率调整:2015年《分红保险精算规定》(保监发〔2015〕93号)确立框架,2020年银保监办发〔2020〕6号文统一为仅做利差演示、分配比例70%,再到2026年3月窗口指导将演示利率从3.9%进一步压缩至3.5%(自7月1日起执行)。每一步都让新产品的演示口径变得更保守、更”诚实”。

但老产品怎么办?它们的演示利率是写在合同里的,不可能强制回溯修改。于是市场上同时并存着4.5%/3.9%/3.5%三套不同演示口径的产品,就像用三把不同刻度的尺子量同一个长度——读出的数字当然完全不同,可长度本身是一样的。

二、销售端的选择性引用

我们业内很清楚:一个代理人手里有新产品和老产品可选时,他大概率会拿新产品的118%实现率去打动客户,而对老产品50%的实现率避而不谈——即便两款产品的实际收益几乎没有差别。这不是个案,而是一种系统性的信息筛选。演示利率下调制造的”高实现率”,正在被当成营销武器。

三、监管限高令的”地板效应”

2025-2026年,监管部门对分红险实际派发收益率实行了事实上的”限高”——绝大多数产品的客户收益率被管控在约3.2%的水平。这就像一个隐形的天花板:无论保险公司的投资端赚了多少,当年能分给客户的都有上限,多余的盈利进入分红特别储备账户。

根据金寿险函〔2025〕374号文的精神:特储连续两年超过准备金的15%,必须释放;特储为负值且亏损超15%,则严格”限高”。这个”削峰填谷”的机制本意是平滑长期分红,但短期效果是——不同产品实际到手收益被强行”压平”了,实现率反而呈现出与收益脱钩的虚假分化。

正确理解:换一套标准,重新评估分红险

既然红利实现率已经”失真”,客户应该看什么?业内今年正在形成一套新的评估框架:

第一层:保证收益底线。首先要问——如果没有分红,这款产品我还愿意买吗?预定利率1.75%的新产品,保证部分的长期复利不可忽视;而预定利率2.5%的老产品,虽然实现率难看,但保证部分本身就已经是一笔确定的资产。评估产品时,保证现金价值是第一道防线。

第二层:公司真实投资能力。2025年新华保险总投资收益率6.6%,而A股上市险企净投资收益率均值仅3.3%——差距近一倍。综合投资收益率、偿付能力充足率、连续多年的投资平均表现,这些才是一家保险公司”说到做到”的硬实力,比某一年某个产品的实现率更能说明问题。

第三层:分红实现率的纵向连续性。一个产品的实现率不应只看一年。比如某公司连续5年保额分红均值152%,这个数字比某产品某一年166%的”爆款”更有参考价值。我们业内看的是”连续兑现能力”,不是”单次高分”。

第四层:特储积累厚度。分红特储是”蓄水池”——储备丰厚的公司,在投资收益下行的年份能从特储中提取补充分红,维持客户获得感。特储规模长期接近准备金15%的险企,分红持续性天然更强。

小结

回到一开始的问题:红利实现率高,是不是代表产品更好?

在2026年的市场环境下,答案是否定的。红利实现率已经被演示利率的下调结构性”美化”了——这是监管引导行业走向保守预期的结果,不是产品自身变好了。更精准的结论是:

1. 看实际收益,不看实现率。新老产品当前实际到手收益普遍在3.2%附近,差异远小于实现率数字所暗示的。

2. 看保证部分,不只看分红。预定利率从2.5%→2.0%→1.75%的下降,意味着新产品保证收益在持续弱化。老产品虽然实现率低,但保证部分价值被严重低估。

3. 看公司底色,不看产品包装。投资能力、偿付能力、特储厚度、连续实现率——这才是判断分红险长期价值的核心坐标。

4. 看持有期限,不追短期数字。分红险是10年、20年、30年级别的资产配置工具。用某一年度实现率的高低来做决策,就像用今天的气温决定要不要买房子。

我们业内有句话:实现率是讲给客户听的故事,保证收益和兑现能力才是客户拿到手的钱。在这个存量老产品与增量新产品共舞的过渡期,保持清醒的算账能力,比追逐任何一个数字都重要。

(数据来源:13个精算师2026年7月分红实现率统计、国家金融监督管理总局窗口指导文件、金寿险函〔2025〕374号、保监发〔2015〕93号、银保监办发〔2020〕6号、新华保险2025年年报)

在三个省交过社保,退休到底在哪领钱?选错了可能每月少领上千元

在三个省交过社保,退休到底在哪领钱?选错了可能每月少领上千元

前几天,在深圳打工的河南人小陈问了一个很多人都踩过坑的问题:他22岁在郑州交了3年社保,26岁去了杭州交了8年,34岁又跑到深圳交了6年——三个省份、三个城市,加起来17年。退休的时候到底在哪领钱?如果在深圳领,他那只有6年的缴费记录够不够资格?

这个问题老王一个月能收到几十条。跨省流动的打工人越来越多,有人交了十几个城市的社保,退休时却慌了——不知道自己的养老金到底应该从哪领。今天老王就把跨省退休地选择的规则讲透,再附一个让你秒算的计算器式方法。

四句话定退休地——人社部的铁规则

养老金跨省退休地选择,人社部的规则非常清晰,就四句话:

第一句:户籍地兜底。如果你的基本养老保险关系在户籍所在地,就在户籍所在地退休。比如你的户口在河南,社保关系也一直在河南,那就回河南退休。

第二句:哪里满10年就在哪退。如果你的社保关系不在户籍地,但在某个参保地累计缴费满了10年,就在那个地方办理退休。比如户口在河南,但在杭州交了12年社保,就在杭州退休,按杭州标准领养老金。

第三句:倒推找满10年的地方。如果你的社保关系不在户籍地,而且在当前参保地不满10年,那就往回倒——转到上一个缴费满10年的地方去退休。比如先在杭州交了12年,又调到深圳交了5年,深圳不满10年,那就回杭州退休。

第四句:哪都不满10年,回户籍地。如果你在所有参保地的缴费年限都不满10年(比如郑州3年、杭州8年、深圳6年),那就把所有的养老保险关系和钱全部转到户籍地,在户籍地退休。

小陈到底在哪退?套进去一分钟算清楚

回到小陈的情况:户籍地在河南,参保地在深圳,但深圳只交了6年——不满10年。往上倒:杭州交了8年——也不满10年。再往上倒:郑州交了3年——还是不满10年。

三个参保地缴费年限都不满10年,适用第四句:全部归集到户籍地河南,在河南退休,按河南标准领养老金。

小陈一听就急了:”老王,深圳和杭州的计发基数比河南高一大截,我能不能想办法凑够深圳10年?”

这里有一个很多人忽略的关键信息:退休地一旦确定,养老金就按当地标准发,终身不变。退休后不能再跨省转移养老保险关系——人社部明确规定,已经退休领取养老金的人员,不能办理养老保险关系跨省异地转移。

所以,选错退休地的代价是终身的。小陈在深圳交了6年,如果能再坚持4年凑够10年,退休地就从河南变成了深圳,养老金的计发基数从约6606元直接跳到9493元——高出将近44%。这对养老金的影响有多大?我们算一笔账。

深圳还是河南?换个退休地,一个月多领多少钱?

假设小陈最终缴费25年(17年已有的加上再缴8年到50岁),平均缴费指数0.8,个人账户储存额约16万元:

在河南退休(计发基数按2025年约6606元):

基础养老金 = 6606 × (1 + 0.8) ÷ 2 × 25 × 1% = 6606 × 0.9 × 0.25 = 1486元

个人账户养老金 = 160000 ÷ 139 = 1151元

合计 = 2637元

在深圳退休(广东省计发基数9493元):

基础养老金 = 9493 × (1 + 0.8) ÷ 2 × 25 × 1% = 9493 × 0.9 × 0.25 = 2136元

个人账户养老金 = 160000 ÷ 139 = 1151元

合计 = 3287元

每月多650元,一年就是7800元。20年就是15.6万元。而且这个差距会随着养老金每年上调越拉越大——基数高了,每次涨的绝对值也大。

这就是为什么”退休地选择”这件事,比你选缴费档次还重要。它决定的是你养老金计算的那个”锚”——计发基数。

关键省份计发基数对比:换一个城市退休,到底差多少?

省份 2025年计发基数 25年×0.8指数基础养老金 与最低省份差额
上海 12434元 2798元 +1459元
北京 12049元 2711元 +1372元
广东(深圳另计) 9493元 2136元 +797元
浙江 8433元 1897元 +558元
江苏 8254元 1857元 +518元
福建 7932元 1785元 +446元
山西 7253元 1632元 +293元
河南 ~6606元 1486元 +147元
广西 6983元 1571元 +232元
江西 7054元 1587元 +248元

同样是25年缴费、0.8的指数,上海和河南的基础养老金差额高达1312元/月。加上个人账户养老金后,总额差距轻松破1500元。这不是你不努力,只是退休地点选的不一样。

三个实操建议:现在就能做的事

第一,马上查你的缴费记录。打开”电子社保卡”微信小程序或”掌上12333″APP,点击”个人社保权益单查询”,所有省份的缴费记录一清二楚。看看每个省份到底交了多少年——精确到月。

第二,提前规划最后10年。如果你现在工作地点的计发基数比你户籍地高很多,而且你还没有交满10年——看看距离10年还差多少,能凑满尽量凑满。哪怕多交一两年也比将来后悔值。

第三,不要频繁转移养老保险关系。很多打工人每换一个城市就急着把社保转走,其实没必要。转移社保的最佳时机是临近退休前——那时一次性把所有参保地归集到最终退休地,省时省力。在职期间的缴费记录会自动保留,不会因为没转移就清零。

第四,退休后就不能转移了,务必一次性选对。一旦开始领养老金,退休地就锁定终身。不要抱着”先在家乡退,以后再转到上海”的想法——不行。

你在几个省份交过社保?缴费年限够不够10年?评论区发出来,老王帮你推一下退休地。选对地方,每月可能多出一两千块钱。

太原矿上干了32年的老杨退休金发了,工龄和缴费基数哪个更值钱?

太原矿上干了32年的老杨退休金发了,工龄和缴费基数哪个更值钱?

太原的老杨,1966年3月出生,1993年大专毕业后进了西山一家煤矿,一干就是32年。今年3月满60岁退休,预发养老金3100元。他挺满意的,但跑来问老王:等山西正式核定之后,实际能拿多少?这数字在太原够不够用?

老王帮他按山西2025年养老金计发基数算一遍,也顺便让所有山西的朋友看看:同样的工龄,不同的缴费基数,到手的钱差多远。

山西2025年计发基数7253元,老杨的三个核心参数

山西2025年职工基本养老金计发基数为7253元/月,比2024年的7111元涨了142元,涨幅恰好2%。全口径社平工资是6997元/月,灵活就业人员缴费下限4198元、上限20991元。

老杨的情况是这样的:

总工龄32年。1993年7月到2026年3月,整整32年。其中1998年1月建立个人账户之前的工龄为4年6个月(视同缴费年限),实际缴费年限27年6个月。

平均缴费指数约0.95。老杨在煤矿干的是技术员,收入在太原算中上,缴费基数多年维持在社平工资的90%-100%波动。保守取0.95。

个人账户储存额约15.5万元。27年多按均值0.95的指数缴费,加上个人账户记账利息,累计储存额大约这个数。

三笔钱拆开算,32年工龄值多少钱

第一笔:基础养老金

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

代入:7253 × (1 + 0.95) ÷ 2 × 32 × 1%

= 7253 × 0.975 × 0.32

= 2263元

第二笔:个人账户养老金

个人账户养老金 = 155000 ÷ 139(60岁计发月数)= 1115元

第三笔:过渡性养老金

过渡性养老金 = 计发基数 × 平均缴费指数 × 视同缴费年限 × 过渡系数

山西过渡系数为1.3%,视同缴费年限4.5年。

= 7253 × 0.95 × 4.5 × 1.3%

= 403元

三笔合计:2263 + 1115 + 403 = 3781元/月

老杨之前预发的3100元是按2024年基数7111元核算的。等山西正式按7253元基数重算——基础养老金多了约44元、过渡性多了约8元,两项合计每月多52元,重算后实际到手约3833元。另外他会收到从3月到重算当月的差额补发,一次性进账几百块钱。

3781元在山西够不够?横向对比给你看

对比维度 金额 老杨的位置
山西企业退休人均养老金(含补贴) 约4400元 略低于平均水平
山西企业退休基本养老金(不含补贴) 约4000元 接近平均水平
太原市最低工资标准 1980元 是其1.9倍
山西取暖补贴(每年) 3360元 每月折算多280元

3781元在山西不算高但也不低。关键是山西有全国独有的取暖补贴政策——每年11月一次发放3360元。摊到12个月,相当于月平均多280元。所以老杨全年综合收入大约4061元/月,在山西企业退休群体里已经属于中档水平了。

如果老杨的缴费指数是0.6而不是0.95,同样的32年工龄差多远?

这是很多人最好奇的一个问题:同样干32年,因为岗位不同、工资不同、缴费基数不同,退休后到底能差出多少?

假设一个与老杨同龄同工龄的煤矿工人老赵,工资一直按最低标准,平均缴费指数只有0.6,个人账户储存额约9万元:

基础养老金 = 7253 × (1 + 0.6) ÷ 2 × 32 × 1% = 7253 × 0.8 × 0.32 = 1857元

个人账户养老金 = 90000 ÷ 139 = 647元

过渡性养老金 = 7253 × 0.6 × 4.5 × 1.3% = 255元

合计 = 2759元

同样的32年工龄,指数0.6和0.95的差距是每月1022元。放在20年里就是24万。而且这还没算取暖补贴——取暖补贴是固定的3360元,不管指数高低都发,对低养老金的人来说这笔补贴占比更大。

再看另一个对比:如果老杨当年进了矿机厂当工程师,指数能达到1.5,个人账户突破20万:

场景 缴费指数 基础养老金 个人账户 过渡性 合计
矿工老赵(60%档) 0.6 1857元 647元 255元 2759元
技术员老杨(95%档) 0.95 2263元 1115元 403元 3781元
工程师版(150%档) 1.5 2901元 1439元 636元 4976元

从矿工到工程师,养老金相差2217元/月。差距不在工龄(三人都是32年),而在于缴费基数的累积效应——它同时拉高了基础养老金、个人账户余额和过渡性养老金,三重叠加。

三个建议给山西的朋友

第一,取暖补贴别忘了。每年3360元不是小数,11月一次性到账,到日子了打开社保卡看看。这笔钱跟你的养老金独立发放,不影响其他待遇。

第二,缴费指数比你想的更重要。很多人觉得”交了就行,按最低交够了”——老赵32年工龄因为一直按60%档缴费,最终养老金只有2759元,比老杨少了整整一千。缴费基数每提高10%,三笔养老金都会跟着涨。

第三,重算补差不用自己办。山西2026年计发基数预计7400元左右,届时2026年新退休的人员会自动重算并补发差额,钱会一次性打进社保卡,不用去社保局排队。

你的工龄多少年、缴费基数什么水平?评论区发出来,老王帮你算一算退休能拿多少。

重庆跑快递的老周只交了15年就停了,退休时才知道和老李差这么多

重庆跑快递的老周只交了15年就停了,退休时才知道和老李差这么多

老周和老李是重庆渝北的老邻居,两人都在快递站干活。老周55岁,灵活就业交社保按60%档缴了15年,觉得”够领就行”,上个月把社保停了。老李比他大5岁,今年60岁刚办退休,同样的60%档但一口气交了25年。昨天老李把第一笔养老金到账短信给老周看,老周当场愣住了——两人的差距每月超过1000元。

老王帮他俩算清楚这笔账,也帮所有”缴满15年就停”的朋友算一算。

重庆2025年计发基数8160元,缴15年和25年的账根本不一样

先看重庆当前的缴费数据。重庆市2025年度社保缴费基数使用的就业人员平均工资为7339元/月,灵活就业人员可在60%到300%之间选择缴费档次,每10%一档,共25个档次,费率为20%(其中8%进个人账户,12%进统筹账户)。2025年最新计发基数为8160元/月,比2024年的7988元涨了172元。

老周和老李都按60%最低档缴费,区别只有年限——15年对25年。先看两人缴了多少钱:

项目 老周(60%档×15年) 老李(60%档×25年)
月缴费基数 4404元 4404元
月缴费金额 881元 881元
月入个人账户 352元 352元
总缴费金额 约15.9万元 约26.4万元
个人账户累计(含利息) 约7.5万元 约13.5万元

老周比老李少花了10.5万元保费。但这笔钱省得值不值?咱们按重庆2025年计发基数8160元算一下两边的养老金。

公式递进:基础养老金差多少?

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

两人都按60%档,平均缴费指数都是0.6。

老周(15年):8160 × (1 + 0.6) ÷ 2 × 15 × 1% = 8160 × 0.8 × 0.15 = 979元

老李(25年):8160 × (1 + 0.6) ÷ 2 × 25 × 1% = 8160 × 0.8 × 0.25 = 1632元

只看基础养老金,老李每月多拿653元。10年多缴的”代价”,换来了基础养老金高出67%的”回报”。

这里是第一个关键认知:养老金计算公式里,”缴费年限”是直接乘上去的——15年乘0.15,25年乘0.25。多缴一年60%档,基础养老金就多出约65元。10年就是650元。

个人账户的”滚雪球”效应

个人账户养老金 = 个人账户储存额 ÷ 计发月数

60岁退休,计发月数为139个月。

老周:75000 ÷ 139 = 540元

老李:135000 ÷ 139 = 971元

多缴10年,个人账户多了6万元,每月多领431元。注意这里不仅仅是简单累积——个人账户每年有利息,近年的记账利率在3%到6%之间,老李账户里有更多本金”生息”,滚动时间也多了整整10年。

两笔钱加起来,差距一目了然

项目 老周(15年) 老李(25年) 差额
基础养老金 979元 1632元 +653元
个人账户养老金 540元 971元 +431元
月养老金合计 1519元 2603元 +1084元

老周看完这个表,整个人都沉默了。少缴10年的”代价”不是少缴10.5万块钱,而是退休后每月少拿1084元——一辈子。假设领20年养老金,累计少拿26万元。相当于当初省下的每一块钱保费,退休后都”赔”回去了两块五。

回本时间:谁说”缴满15年最划算”?

很多人有一个执念:缴满15年就停,因为”15年回本最快”。

算一下回本:老周总投入15.9万元,月领1519元,回本需要105个月(8年9个月),68岁回本。

老李总投入26.4万元,月领2603元,回本需要102个月(8年6个月),68岁半回本。

注意这个反直觉的结果:老李总投入比老周多了10.5万,但回本时间反而比老周少了3个月。为什么?因为基础养老金和个人账户的双重放大效应,让老李的单位保费”产出”比老周更高。

而老周看似回本快,但68岁之后呢?老李每个月比他多领1084元。如果两人都活到78岁,老李10年多领13万元。活到85岁,多领22万元。这个差距只会随着年龄增长越拉越大。

“缴满15年就停”不是最划算,是最大的误解。

老王的建议:还没退休的朋友,别犯老周这4个错

第一,不要”裸奔”退休。15年只是最低门槛,拿到的养老金在重庆企业退休人均约3500元面前,1519元连一半都不到。每月1500多块钱在重庆过日子,去趟超市买点菜都不够。

第二,年限比档次更值钱。同样60%档,老李比老周多缴10年,月养老金高出1084元。如果老周多缴10年但改成100%档呢?多花更多钱,增加的养老金可能反而没有多缴10年60%档来得多。优先拉长年限。

第三,别被”回本”这个数字骗了。养老金是终身制的,活得越久越划算。重庆人均预期寿命已经超过78岁,缴费25年的人回本后还能净领十几年。15年的人虽然回本稍快,但后续每一年的养老金都少一大截。

第四,能不断缴就不断。如果中间断缴了,可以用”重庆人社”APP补缴(灵活就业人员当年可以补缴,但不能跨年)。但不管能不能补,现在继续缴永远比停下来划算。

养老金不是”够15年就好了”,是”缴得越久,领得越多,越活越值钱”。你的养老保险缴了多少年了?准备缴到哪一年?评论区告诉老王,帮你算算能领多少钱。

8月了养老金调整通知还没来,今年不涨了?老王的社保卡多了120块是咋回事

8月了养老金调整通知还没来,今年不涨了?老王的社保卡多了120块是咋回事

这几天老王的后台快被留言冲爆了。四川的张大姐、山东的李叔、广东的陈阿姨发来的消息都是一个意思:都8月了,今年养老金涨不涨?还有人说自己社保卡上个月多了120块,是不是今年的调整已经发了?

恰好老王最近把事儿理清楚了,今天就一次说透。

通知为啥”迟到”了?五年趋势一看就明白

很多退休朋友心里有个时间表:每年3到5月出通知,7月底前补发到账。这个节奏确实保持了十几年,但最近五年明显在逐年后移:

年份 通知发布日期 距年初天数 涨幅
2021年 4月7日 97天 4.5%
2022年 5月16日 136天 4.0%
2023年 5月22日 142天 3.8%
2024年 6月17日 169天 3.0%
2025年 7月10日 191天 2.0%
2026年 截至8月5日未发 217天+ 待公布

趋势很清晰:发布时间一年比一年晚,但涨幅也一年比一年收窄。2026年进入8月还没挂网,只是这条逐年延后曲线的自然延伸。

那今年到底还涨不涨?答案是:涨,但方案更复杂了。

第一个依据:政府工作报告写了。2026年两会《政府工作报告》白纸黑字:”适当提高退休人员基本养老金”。从2005年至今,写进政府工作报告的养老金调整任务从来没落空过,21连涨不会断在今年。

第二个依据:钱是够的。人社部7月22日发布会公布了最新家底:截至6月底,三项社保基金累计结余11.07万亿元,比2025年底的10.2万亿又多了近9000亿。2025年度养老金委托投资年度报告收益率5.76%,年度投资收益1420.71亿元——存银行利率不到2%,养老金投资翻了将近三倍。

为啥这么慢?三个字:”控高提低”

往年养老金调整是按统一比例涨,比如都涨2%。但这里有个问题:月领2500元的人涨50元,月领7500元的人涨150元,两者的绝对差距从5000元扩大到5100元——差距反而拉大了。

“十五五”规划首次提出:”退休人员基本养老金调整向待遇较低群体倾斜”。翻译成人话就是:今年不再一刀切,拿得少的要多涨、拿得多的少涨。”提低控高”写进调整原则后,怎么划定”低待遇群体”的范围、定额调整和挂钩调整的比例怎么搭配、高龄倾斜怎么叠加上去,每一条都需要用上亿退休人员的数据反复测算。

全国统筹之后,31个省份、超过1.5亿退休人员的缴费年限、个人账户、年龄、属地待遇全部要汇总到中央校验,审核流程比从前各省自己算账的时候复杂了不止一倍。方案复杂了、数据量大了、流程严谨了——慢是慢了点,但发到每个人手里的钱会更公平。

社保卡多了120块?那可不是职工养老金的补发

最近很多老人发现社保卡里多了120块(或者140块),以为是职工养老金调整补发到账了。其实是两回事。

今年城乡居民基础养老金最低标准从每月143元提到了163元,涨了20元,从1月1日起执行。7月底前多数省份完成了1到6月的差额补发,每人120元(20元×6个月)。如果你收到的是120元左右,那是城乡居民基础养老金的补发,跟职工养老金调整是两套制度、两张通知,完全独立。

另外注意:今年退休的人不参与本轮调整。按规定,2026年1月1日之后办理退休手续的,要等明年才参与调整。因为你退休时已经用了最新计发基数核算初始养老金,本身就含了增长因素。

三个坑别踩,守住你的养老钱

通知延迟期间,网上各种”内部消息”满天飞,老王给你划三条红线:

第一,不要信”涨幅确切数字”。目前流传的”2.8%””3%””涨800元”都是有零有整的猜测或篡改往年文件年份的假截图。人社部、财政部、中国政府网三大平台都没有发布2026年调整文件,任何具体数字都不具备行政效力。

第二,不要信”补发时间表”。什么”8月15号前到账””9月1号之前补发”都是编的。正确的流程是:国家先发统一通知→各省制定细则报备→各地公布方案→批量核算发放。国家通知没出来之前,后面所有步骤都启动不了。

第三,守住手机验证码。凡是以”养老金补发”为由要你提供短信验证码、下载陌生APP、远程共享屏幕的,100%是诈骗。社保经办所有业务都是系统自动触发,不会通过私人电话或短信链接操作。

通知肯定会来,21连涨不会断。与其天天刷手机等消息,不如趁这个时间把电子社保卡认证做了——每年1到6月是认证期,忘了认证养老金会暂停发放。

你的养老金今年预计能涨多少?评论区说说你的工龄和所在省份,老王帮你预估一下。

福州老林工龄31年下月退休,到手养老金不到3500?他追着老王算了三遍

福州老林工龄31年下月退休,到手养老金不到3500?他追着老王算了三遍

福州的老林,国企流水线工人,1966年8月出生,1989年7月中专毕业后进了这家厂,一干就是31年。下个月满60岁办退休,他紧张得睡不着——厂里同事退休后到手有4000多的、有3000多的,他的养老金到底能拿多少?

带着老林的历年工资条,老王帮他一笔一笔算。

福建2025年计发基数7932元,老林的三个关键参数

先看福建当前的数据。福建省2025年城镇职工基本养老金计发基数为7932元/月,比2024年的7776元涨了156元,涨幅2.01%。缴费基数下限4043元/月,上限22164元/月。

老林有三个关键参数需要确定:

第一,缴费年限。1989年7月参加工作,2026年8月退休,共31年2个月。其中1996年1月建立个人账户之前的工龄(1989年7月到1995年12月),属于”视同缴费年限”,共6年6个月。实际缴费年限24年8个月。

第二,平均缴费指数。老林在国企,收入一直稳定在社平工资的80%左右,历年工资条显示缴费基数大概在5000到6500元之间波动。保守计算,平均缴费指数取0.8。

第三,个人账户储存额。老林缴费24年多,按平均每月个人账户进账约380元估算,加上历年利息(个人账户记账利率2016年以来在6%-8%,近两年约3%),累计储存额大约13.5万元。

三笔钱拆开算,一笔都不落

养老金=基础养老金+个人账户养老金+过渡性养老金。老林有视同缴费年限,三笔都要算。

第一笔:基础养老金

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

代入:7932 × (1 + 0.8) ÷ 2 × 31.17 × 1%

= 7932 × 0.9 × 0.3117

= 2225元

第二笔:个人账户养老金

个人账户养老金 = 个人账户储存额 ÷ 计发月数

60岁退休,计发月数为139个月。

= 135000 ÷ 139

= 971元

第三笔:过渡性养老金

过渡性养老金 = 计发基数 × 平均缴费指数 × 视同缴费年限 × 过渡系数

福建省过渡系数为1.3%。视同缴费年限6.5年。

= 7932 × 0.8 × 6.5 × 1.3%

= 536元

三笔合计:2225 + 971 + 536 = 3732元/月

老林听到这个数字,眉头皱了一下:”干了一辈子,连4000都不到?”

3732元在福建是什么水平?横向对比一下

别急着焦虑,老王帮你看看3732元到底处在什么位置。

对比维度 金额 老林的位置
福建企业退休人均(2024年) 约3370元 高出362元,超过平均水平
福建2025年养老金调整(人均涨2%) 涨约67元 调整后约3799元
全国企业退休人均(2024年) 约3162元 高出570元
福州市最低工资标准 2030元 是其1.84倍

3732元虽然不算高,但在福建企业退休人员中已经超过平均水平。而且这是按当前参数计算的初始养老金,实际领取只会越来越高。

为什么老林的养老金”只有”3732元?三个因素拖了后腿

一、平均缴费指数0.8偏低。国企职工虽然工作稳定,但老林是流水线工人,工资一直处于中等偏下水平。如果他当年的岗位是技术员或者班长,缴费指数可能到1.0甚至1.2,月养老金能多出500到700元。

二、个人账户储存额只有13.5万。如果老林缴费指数是1.0,平均每月个人账户进账约475元,24年加利息后可达17万元,个人账户养老金就能多领251元。

三、视同缴费年限只有6.5年。过渡性养老金536元看起来不多,但如果老林更早参加工作(比如1980年代初期入职),视同缴费年限多5年,过渡性养老金能再翻将近一倍。

这三个因素叠在一起,就是为什么老林”干了一辈子”却不到4000元的原因。不是制度不公平,而是缴费参数如实反映了他在职期间的实际收入水平。

老王的建议:退休前的最后准备工作

核对缴费年限。老林马上去”闽政通”APP或社保局窗口,查询自己的缴费记录,确认31年2个月的工龄有没有断档。哪怕断了一个月,也会影响养老金核算。

确认视同缴费年限认定。1989年到1995年这段工龄必须经过社保局认定才能算作视同缴费。如果没有档案记录,要去原单位或人才市场调取。

了解计发基数重算。福建每年12月公布当年计发基数。老林2026年8月退休,可能先按2025年基数7932元预发,等2026年基数公布后再重算补差额。

退休手续提前1个月办。带上身份证、社保卡、档案、退休审批表,提前1个月去社保局递交材料,别等到生日那天再跑。

你的养老金能拿多少?工龄多少年、缴费档次是哪个?评论区告诉老王,帮你算一算。

湖南老刘交了8年60%档,还剩12年要不要提档?算完账他沉默了

湖南老刘交了8年60%档,还剩12年要不要提档?算完账他沉默了

长沙的老刘,开网约车7年了,按灵活就业交社保一直选60%最低档。今年42岁的他已经交了8年,最近算了一笔账:再交12年凑满20年,60岁退休每月能领多少钱?如果咬牙提到100%档,多交的保费多久能回本?

湖南2025年养老金计发基数7694元,缴费三档月缴差多少

先看湖南当前的缴费标准。2025年湖南省人社厅公布的三项社会保险缴费基准值为6787元/月,灵活就业人员可在60%到300%之间自选缴费基数。灵活就业养老保险费率为20%,其中8%进个人账户,12%进统筹账户。

三档月缴费和年缴费,算一下:

缴费档次 月缴费基数 月缴费金额 年缴费金额 月入个人账户
60%档 4072元 814元 9773元 326元
100%档 6787元 1357元 16289元 543元
300%档 20361元 4072元 48866元 1629元

同样是缴费20年,100%档比60%档总共多缴13万元,300%档比60%档多缴57万元。这笔多出来的钱,退休后能靠养老金涨回来吗?

60%档缴20年:到手养老金不到2000?

养老金分三部分:基础养老金、个人账户养老金、过渡性养老金。老刘2004年之后才开始工作,没有视同缴费年限,所以过渡性养老金为0,我们只算前两项。

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

一直按60%档缴费,平均缴费指数就是0.6。代入湖南2025年计发基数7694元:

基础养老金 = 7694 × (1 + 0.6) ÷ 2 × 20 × 1% = 7694 × 0.8 × 0.20 = 1231元

个人账户养老金 = 个人账户累计储存额 ÷ 计发月数(60岁退休为139个月)

每月进个人账户326元,一年3912元,20年合计78240元。考虑到个人账户记账利率(近年约3%左右),加上利息后账户余额约95000元。

个人账户养老金 = 95000 ÷ 139 ≈ 683元

两项合计:1231 + 683 = 1914元/月

月缴814元,20年总投入19.5万元,退休后每月领1914元。简单算回本:195456 ÷ 1914 ≈ 102个月,也就是8年半回本。如果老刘60岁退休,68岁之后领的每一分钱都是净赚。

咬牙提档到100%:多花13万,每月多领多少?

如果老刘从今年开始把档次提到100%——前8年是60%档,后12年是100%档,最终平均缴费指数大约是(0.6×8 + 1.0×12)÷ 20 = 0.84。

基础养老金 = 7694 × (1 + 0.84) ÷ 2 × 20 × 1% = 7694 × 0.92 × 0.20 = 1416元

个人账户方面,前8年60%档存入约31000元(含利息),后12年100%档每月入543元,12年合计约78200元,加利息总账户余额约120000元。

个人账户养老金 = 120000 ÷ 139 ≈ 863元

两项合计:1416 + 863 = 2279元/月

比全程60%档(1914元)每月多365元。但这个方案总缴费比全程60%档多出约8.6万元(后12年每年多6524元),需要86000 ÷ 365 ≈ 236个月,将近20年才能回本。老刘60岁退休,得活到80岁才能赚回来。

那如果全程按100%档缴满20年呢?平均缴费指数为1.0:

基础养老金 = 7694 × (1 + 1.0) ÷ 2 × 20 × 1% = 1539元

个人账户养老金 ≈ 130000 ÷ 139 ≈ 935元

合计约2474元。总投入32.6万元,月领2474元,回本需要132个月(11年)。

三档对比一目了然:

方案 20年总缴费 月养老金 回本月数 回本年龄
全程60%档 19.5万 1914元 102个月 68.5岁
中途提100%档 28.1万 2279元 124个月 70.3岁
全程100%档 32.6万 2474元 132个月 71.0岁

老王的建议:别纠结”回本”,先想清楚三件事

看到这里,你是不是觉得”60%档回本最快,就应该一直选60%档”?事情没这么简单。

第一,缴费年限比缴费档次更值钱。同样是60%档,缴费20年和缴费30年,30年方案月养老金大约2871元。多缴10年,每月多领近1000元。按湖南2025年计发基数7694元算,每多缴一年60%档,基础养老金就增加约62元——十年就是620元。所以如果经济条件允许,优先拉长年限,而不是提高档次。

第二,回本只是”活着”的算法。养老金是终身领取的,活多久领多久。老刘的爷爷今年88岁还在领养老金,家族长寿基因摆在那里,”活到80岁回本”对他根本不是问题。反过来,如果家族普遍寿命偏短,60%档确实是最稳妥的选择。

第三,别忽略养老金的”年涨”。我们算的都是按当前标准。实际上养老金每年都会上调,2024年湖南企业退休人员月人均养老金约3270元,2025年涨幅3%左右。一旦开始领取,每年上涨的基数会越来越大。100%档虽然回本慢,但起始养老金高出560元,每次上涨的绝对值也更大,时间越长差距越明显。

老刘听完沉默了一会儿,最后说:”还是60%档吧,剩下的钱我存起来,万一以后想提到100%档再补也不迟。”

这个选择对大多数人来说确实更灵活——毕竟养老保险和储蓄不一样,一旦按低档交进去就补不回来了。你的养老保险交到哪一档了?工龄多少年?评论区发出来,老王帮你算算。

灵活就业交社保的朋友注意了,2026年这5个新变化跟你钱包直接相关

昨天在评论区看到一条留言,点赞特别多:”老王,我今年49了,跑货拉拉的,一个月社保交将近1000块,实在有点顶不住。听说2026年灵活就业有新政策,能少交点不?”

这条留言,说出了两亿多灵活就业人员的心声。2026年社保确实有好几项新规集中落地,跟每一个自己交社保的人都有关。今天老王就挑最实在的说,不绕弯子。

变化一:灵活就业参保不再看户口

这是2026年最大的一项突破。过去很多在外地打工、做小生意的灵活就业人员,想在工作地交社保,必须是本地户口,否则只能回老家参保——手续麻烦,报销也不方便。

从2026年开始,全国全面取消灵活就业人员参加职工社保的户籍限制。不管你在哪个城市工作,凭身份证或居住证就能直接在就业地办理职工养老保险和医疗保险,不需要再回户籍地跑腿。这对外卖骑手、网约车司机、自由设计师这些新业态从业者来说,是天大的好事。

而且山西等省份还进一步允许灵活就业人员自主选择按月、按季、或按年预缴养老保险费,不用每月跑一次,灵活度大幅提升。

变化二:部分地方可降低20%的缴费基数

这是最有”钱味”的一条。多个地方在2026年允许灵活就业人员按社会平均工资的50%作为缴费基数参保,比之前的60%下限又低了10个百分点。

关键是:按50%基数缴,在核算养老金和医保报销时,和按60%基数缴费的人享受同等标准。这个政策等于是官方出手帮你”省钱但不降待遇”。

缴费方案 月缴费基数(以社平8000为例) 月缴费金额 年支出 年节省
旧:60%档 4800元 960元 11520元 —
新:50%档 4000元 800元 9600元 1920元

一个月少交160元,一年省近2000元。别小看这个数——对月收入三四千的灵活就业人员来说,每年多出2000块,足够交一年的城乡居民医保还有剩。

但要注意:这个政策不是全国统一实施的,要看你所在城市的具体规定。建议大家去当地社保局或登录当地人社APP查询是否有”50%档”可选。

变化三:”4050″补贴标准大幅提高

“4050”社保补贴是指女性40岁以上、男性50岁以上的就业困难人员,以灵活就业身份交社保时可以申请政府补贴。

2026年的变化是:补贴标准提升到不超过个人实际缴费的2/3。举个例子:如果你每月交1000元社保费,申请补贴后自己只需掏三四百块,一年下来能省五六千元。

更关键的是:距离法定退休年龄不足5年的人,这项补贴可以一直领到退休。这相当于在你退休前最后几年最吃劲的时候,国家帮你把社保的大头扛了。

申请方式也不复杂——带上身份证和灵活就业证明(部分地区可用居住证替代),去户籍地或参保地的社区/街道人社服务中心填写申请表即可。线上也有很多城市开通了电子申请,在本地人社APP里搜”4050补贴”或”就业困难人员社保补贴”。

变化四:断缴不再”一断全没”

以前灵活就业人员最怕的就是断缴——社保断了几个月,心里总觉得前面积累的年限都白费了。2026年新规把这个问题理清楚了:

  • 养老保险断缴3个月内补缴,年限可以连续计算,中间空窗期不作废
  • 医保断缴3个月内补上,这期间发生的医疗费用可以申请追溯报销
  • 医保待遇等待期从过去的3-6个月缩短到补缴后次月即可恢复

这些调整意味着灵活就业人员的容错空间更大了。偶尔一次忘记缴费或者手头紧没交上,不至于掉进”前功尽弃”的坑。

变化五:城乡居民养老金连涨三年

参加城乡居民养老保险(主要是农村老人和没有参加职工社保的居民),全国基础养老金最低标准连续三年每年上调20元——从2023年的103元涨到2024年的123元,再到2025年的143元,2026年继续涨到163元/月。

各省还可以在上面的基础上再加。比如黑龙江2026年将省级基础养老金从183元提高到193元,一些发达省份的城乡居民养老金已经达到三四百元甚至更高。

虽然绝对金额仍然不高,但连续三年每年涨20元,涨幅在15%-20%之间,对于农村老人的基本生活保障来说,是实实在在的改善。

老王划重点:2026年你能省多少钱?

以一个典型的灵活就业人员为例——45岁,月收入5000元,在二线城市交60%档社保,每月交960元(养老+医疗)。2026年如果四项政策全享受:

  • 改用50%档缴费:月省160元,年省1920元
  • 申请”4050″补贴(满50岁后):月省约600元,年省7200元
  • 断缴不影响年限连续,心理压力减轻

从45岁交到60岁退休,15年下来,仅缴费一项就可能省下5到8万元。

行动建议:第一,马上去当地人社APP或社保局查一下,你们那有没有50%档可选,有的话赶紧改。第二,满40/50岁的,立刻去申请”4050″补贴,这笔钱你不申请没人送上门。第三,确认自己的社保是否连续,有断缴的3个月内尽快补上。

你现在是按哪个档交的?一个月社保要花多少钱?评论区发出来,老王帮你看看还有没有省钱空间。