
一个真实场景
福建漳州的林阿姨今年55岁,城乡居民养老保险缴了12年,个人账户里攒了2万多元。她一直没太在意这笔钱,以为就是”把钱存在里面,到60岁一次性拿回来”。
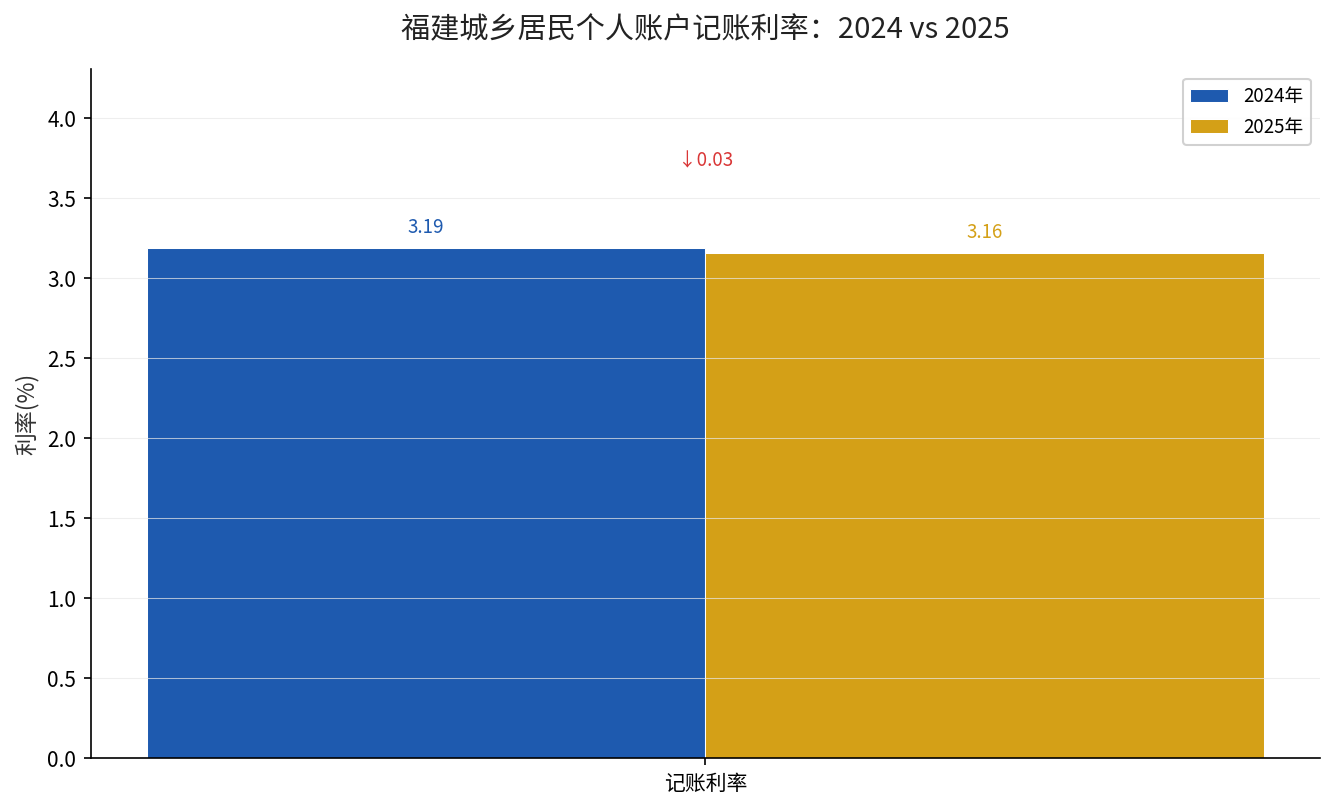
直到上个月她听邻居算了一笔账,才发现一个关键细节:账户里的钱不是”趴在账上不动”,每年还会按一个官方发布的利率记账生息。2025年,这个利率是3.16%。
她立刻掏出手机查了个人账户余额,又对照政策文件算了算,发现这笔不起眼的利息,正在悄悄改变她退休后每个月能领多少钱。
这笔利率到底怎么落在你头上?
城乡居民养老保险个人账户记账利率,是省人社厅和财政厅每年公布一次的数字,专门用来给参保人个人账户里的钱计息。
福建省2025年度的记账利率是3.16%,依据的是《福建省人力资源和社会保障厅 福建省财政厅关于确定2025年度城乡居民基本养老保险个人账户记账利率的通知》(闽人社文〔2025〕26号,2025年4月7日印发)。
这个3.16%是从上一年的3.19%微调下来的,降幅只有0.03个百分点。别看变化小,它反映的是一条清晰的政策逻辑——城乡居民个人账户的利率,要跟着全省城居保基金的实际投资收益走,不是拍脑袋定的数。
而记账利率的这套办法,全国是统一的。源头是《人力资源社会保障部 财政部关于规范城乡居民基本养老保险个人账户记账利率的通知》(人社部发〔2021〕60号),各省在这个统一框架下,结合本地基金收益自行测算并公布。
利息是怎么算进账户的?
很多人以为利息就是”年底余额乘个利率”,实际要细一点。根据政策,个人账户是从记账的次月起开始计息,每年1月到12月算一个完整的结息年度。
换句话说,如果你在年初就把当年保费缴齐,这笔钱能吃到接近一整年的利息;如果拖到年底才缴,计息月数就少,利息自然也跟着少。
以林阿姨2万元账户余额为例,按3.16%粗略一算,一年光利息就有约632元。这笔钱不是现金发给你,而是继续滚入个人账户,下一年再按新利率接着生息,属于典型的复利积累。
别觉得632元少。记者算过一笔账:同样2万本金,放进银行一年定期,按目前大行一年期挂牌利率,利息也就在两三百元上下。城乡居民账户的这个3.16%,反而明显跑赢了普通存款。
而且这笔利息还是免税的,滚进账户后不需要缴任何税费,属于实打实的净增值。
个人账户里的钱,到退休怎么变成养老金?
城乡居民养老金由两块组成:一块是基础养老金,由国家定的最低标准加上地方补贴,人人有份;另一块就来自你的个人账户。
先说基础养老金这一头。2025年7月1日起,全国城乡居民基本养老保险基础养老金最低标准从每人每月123元提高到143元,多出的20元由中央财政全额承担。这是人社部、财政部联合发文确定的。
再说个人账户这一头。它的算法很直接:账户累积总额(含历年缴费加利息)除以计发月数。城乡居民普遍按139个月来算,也就是把账户里的钱摊到约11.6年发完。
所以账户里多一分钱,退休后每个月就多领一点。这正是”多缴多得、长缴多得、越早缴越划算”的底层逻辑。
你应该怎么做?
第一,尽早缴费。既然计息从记账次月开始,年初缴、年中缴、年底缴,吃到的利息月数是实打实不同的。
第二,在能承受的范围内尽量选高一点的缴费档次,缴得多,账户本金大,利息基数也大。
第三,每年关注一下省里公布的最新记账利率,心里有数,知道自己的账户在怎么增值。
想算清自己退休后每月的个人账户养老金到底有多少,留言”养老金”,我帮你按你的缴费情况算一笔。