
流行观点:“演示利率从3.9%降到3.5%,分红险的收益要缩水了,趁着6月30日前赶紧抢购老产品!”最近这句话在银保渠道和朋友圈里,超哥听得耳朵起茧。作为在行业里摸爬滚打十几年的老人,今天把话挑明:这句话前半句对、后半句错,而且错得离谱。
先给三个结论,再逐条拆:
- 演示利率不是承诺收益,它连合同都进不了,只是”计划书上的一行假设”;
- 下调这40个基点(bp),动的不是客户的收益,是销售端的”虚假预期”;
- 真正决定你分红多少的,只有一件事——公司当年的投资能力,看红利实现率。
一、算一算:演示利率到底”管”什么?
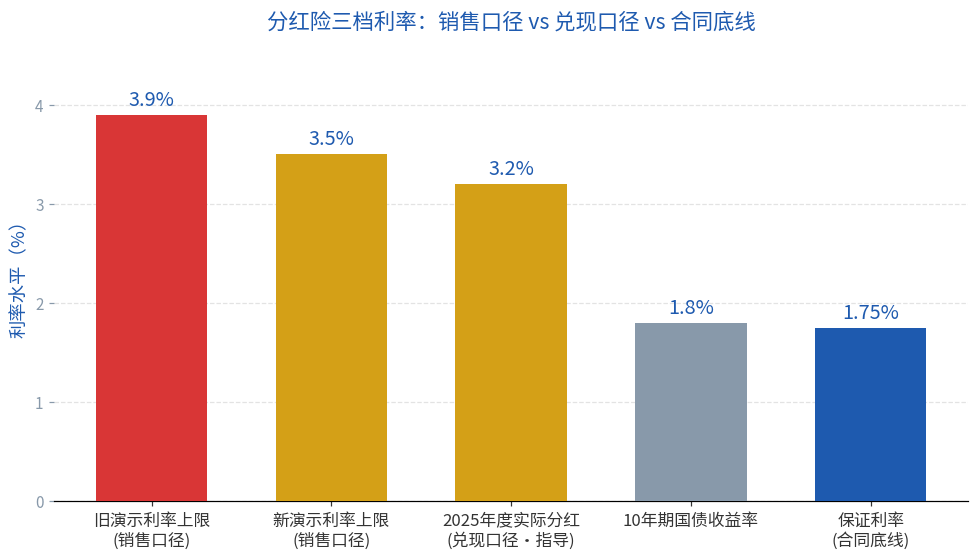
先上一组数据,感受一下这40个bp差在哪。2026年3月27日,人身险行业就调降分红险演示利率达成共识:演示利率上限由3.9%下调至3.5%,各公司高于3.5%演示利率的产品须在6月30日前完成变更备案或停售(财联社,2026-03-27)。与此同时,行业就2025年度实际分红水平达成共识,监管给出的指导意见是3.2%(经济参考报,2026-04-08)。
这里有三组数字,客户一定要分清:
保证利率(写进合同):主流1.75%,部分险企已主动压到1.25%——中英人寿2026年2月发布的福满佳C款(悦享版)终身寿险(分红型),把保证部分预定利率设定为1.25%,较主流下调50个基点,创下储蓄型人身险保证收益的历史新低;
演示利率(计划书假设):3.9%→3.5%,不写进合同;
实际分红水平(公司兑现):2025年度指导值3.2%,完全看经营成果。
看清楚了吗?下调的是中间那行”计划书假设”,保证利率1.75%一个字没动,实际分红该怎么分还怎么分。用我们业内的话说:演示利率是”销售口径”,红利实现率才是”经营口径”——前者改的是数字,后者才管你的钱。
二、精算看:红利从哪来,跟演示利率有半毛钱关系吗?
这里必须上公式。分红险的红利,来自”三差”——利差、死差、费差。用贡献法拆解:
C = (V0+P)(i’-i) + (q-q’)(S-V1) + (GP-P-e’)(1+i’)
拆开看三部分:(V0+P)(i’-i) 是利差益,实际投资收益率 i’ 超过预定利率 i 的部分;(q-q’)(S-V1) 是死差益,实际死亡率低于定价死亡率的部分;(GP-P-e’)(1+i’) 是费差益,实际费用率低于预定附加费率的部分。
红利 = C × R,其中 R 是盈余分配比例,监管规定不得低于70%(保监发〔2015〕93号《分红保险精算规定》)。
注意看这个公式——里面出现了预定利率 i,出现了投资收益率 i’,出现了死亡率、费用率,唯独没有”演示利率”的位置。演示利率从头到尾,只是销售计划书上用来给客户”画饼”的那个假设数字。换句话说:下调演示利率,改的是”饼的直径”,不动”面的分量”。客户最终拿到手的红利,只跟公司当年的三差结果和70%的分配比例有关。
三、为什么这么多人误解?
三个原因,一个比一个要命。
第一,信息不对称。分红险的收益结构分”保证利益+浮动利益”,浮动部分(年度分红)完全取决于公司实际经营状况,不仅不固定,甚至可能为零。但销售时,很少有人把这句话讲透。
第二,销售误导。过高的演示利率严重脱离实际投资能力。当前10年期国债收益率已降至约1.8%,险企实际投资收益率中枢约3.0%-3.2%,而此前在售产品演示利率多在3.5%-3.9%,部分激进产品甚至上探4.25%。3.9%的演示利率和可兑现水平之间,隔着一条明显的落差。对外经贸大学保险学院王国军教授点得很直白:80%的分红险投诉源于收益与预期不符。
第三,历史惯性。2019-2023年,保险公司投资收益率从4.94%一路下行到2.23%,一些公司尝到了”过度承诺”的苦果,红利实现率出现拦腰式下降。监管这轮”挤水分”,本质是把行业从”拼演示数字”拉回”拼投资能力”。
四、正确理解:三个结论 + 一张选购清单
结论一:下调演示利率是”挤水分”,不是”降收益”。保证利率1.75%没动,实际分红看经营成果。
结论二:判断分红险,别盯着演示数字,要看两个”真指标”——保证利率(写进合同的底线)和红利实现率(历史兑现能力)。
结论三:分红险正从”比谁的演示数字高”,转向”比谁的投资能力硬”。选产品,等于选公司的投资团队。
选购时,建议对着这张表逐项核对:
| 核对维度 | 看什么 | 避坑点 |
|---|---|---|
| 保证利率 | 写进合同的1.75%/1.5%/1.25% | 演示利率再高也不写进合同 |
| 红利实现率 | 近3年实际派发/演示的比值 | 单看一年高实现率不可靠 |
| 投资能力 | 财务投资收益率、综合偿付能力 | 警惕只讲演示、不讲兑现 |
小结
超哥最后啰嗦一句:分红险没有原罪,有原罪的是”把演示利率当收益承诺卖”的销售方式。2026年这轮3.9%→3.5%的下调,对诚实经营的从业者是解脱,对只会画饼的是警钟,对客户,是早就该来的一场”预期纠偏”。
(数据来源:财联社2026-03-27、经济参考报2026-04-08、新华网2026-07-10、上海证券报2026-04-27、每日经济新闻2026-07-24、保监发〔2015〕93号)