
作为北美精算师(FSA),我做养老规划时,第一步往往不是挑产品,而是先确定一个参数——贴现率(discount rate)。它决定你把未来要花的每一笔钱,折算回今天到底值多少。而这个”锚”,恰恰来自无风险利率。
2026年9月30日,财政部中国国债收益率曲线显示:10年期国债到期收益率 1.68%,1年期1.22%,30年期2.10%。几乎同一时间(2026年9月29日),美国财政部数据显示10年期美债收益率 5.06%,30年期5.26%。中美10年期国债利差高达约 338个基点(BP,1BP=0.01%)。
对中高净值家庭来说,这组数字背后的含义,远不止”利息少赚了一点”。从精算角度看,它同时做了两件事:让你的”无风险底仓”缩水,让你的”退休负债”膨胀。
发生了什么:无风险收益从”4字头”一路走到”1字头”
中国10年期国债利率的顶部,自2013年以来逐级下移,累计下行超过150个BP。2013年前后10年期国债还在4%以上,如今已到1.68%。作为连锁反应,存款利率、银行理财、万能险结算利率一路跟随下行,部分银行一年期定期存款挂牌利率甚至跌破1%。
这不是一次性的波动,而是一条持续了十余年的趋势线。法国兴业银行亚太区首席经济学家早在2025年就判断,10年期国债收益率到2026年底可能进一步下探至1.5%附近。换句话说,1.68%大概率不是终点。
放到国际坐标里看更清楚:经合组织(OECD)《2025年养老金概览》显示,成员国平均净替代率约63%;而中国平均工资劳动者的净替代率约88%,看起来很高——但这一数字的前提是完整职业生涯、城镇职工体系覆盖。对高收入者(2倍平均工资),净替代率会降到约70%。这正是中高净值家庭不能只依赖社保、必须自己补足缺口的原因:收入越高,制度替你”兜底”的比例越低。
影响传导:利率下行如何”撬动”你的养老负债
这里需要引入一个精算概念——久期(duration)。你的养老计划,本质上是一笔”长期负债”:未来二三十年要花掉的钱,是负债;今天的储蓄和投资,是资产。利率变动对”长端负债”的影响,远大于对短期现金流的影响。
具体来说,无风险利率下降会从三个层面传导:
- 贴现率下降:未来同样金额的养老金缺口,折算到今天的现值变大,你需要今天准备更多本金。
- 再投资收益下降:同样的本金,未来能产生的利息变少,复利效应被削弱。
- 机构负债成本上升:保险公司、养老金的负债成本上行,年金、增额终身寿的预定利率中枢随之下移。
重新算账:一笔账算给你看
我做了一个简化的精算测算(仅作敏感性演示,非投资建议)。假设:45岁,计划60岁退休,60—85岁共领取25年,社保之外每年还需自筹25万元(税后口径)。用年金现值公式,把缺口折算成”今天需要准备的本金”:
| 贴现率(无风险利率锚) | 退休时点缺口现值 | 今天需准备本金 |
|---|---|---|
| 1.68%(当前10年国债) | 约507万 | 约395万 |
| 2.50% | 约461万 | 约318万 |
| 3.00% | 约435万 | 约279万 |
| 3.50% | 约412万 | 约246万 |
| 5.00% | 约352万 | 约169万 |
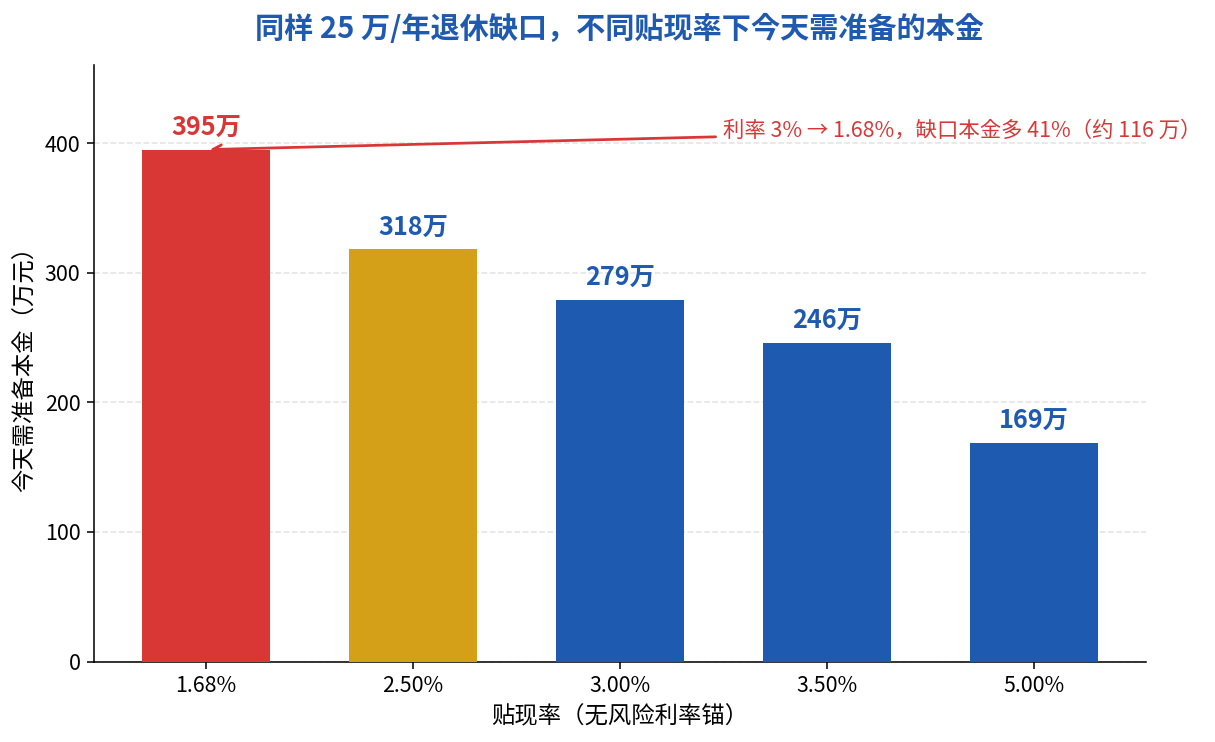
同样每年25万的缺口,无风险利率从3%降到1.68%,今天需要准备的本金从约279万涨到约395万,多出约116万,增幅约41%。这就是我想强调的:利率下行不是”少赚一点利息”,而是直接抬高了你的退休门槛。
情景分析:三种利率路径下的应对
精算师不做单点预测,我用情景思维。假设未来10年无风险利率中枢有三种可能:
- 情景A(利率企稳回升至3%以上):固收收益回暖,上述缺口压力缓解。但结合当前中美利差与通缩压力,这一情景在中期(3—5年)内实现的概率不高。
- 情景B(利率长期低位徘徊在1.5%—2%):这是多家机构判断的主情景。”存钱养老”的性价比持续走低,需要提升权益类和另类资产的配置比例。
- 情景C(利率进一步下探,走向接近零利率):类似日本化的路径。此时靠无风险收益已无法覆盖长寿风险,必须依赖权益资产与全球分散配置。
调整建议:中高净值家庭的钱怎么重配
基于上述分析,我给出四条可操作建议——注意,这些是方向性的配置思路,具体比例要匹配你自己的风险承受能力和现金流,不做一刀切:
- 拉长久期,锁定当前仍相对较高的长期固收。在利率进一步下行前,可考虑长期国债、储蓄型保险锁定一部分长期现金流,做久期匹配。
- 适度提升权益配置比例。历史数据显示权益长期回报显著高于固收,但波动也更大,建议用蒙特卡洛模拟做压力测试后再定比例。
- 全球分散,利用中美利差。10年期美债5.06%对1.68%的利差是有吸引力的,但前提是你能承受汇率风险,并具备相应配置能力。
- 用久期匹配管理负债。把”什么时候用钱”和”资产什么时候到期”对齐,避免久期错配带来的再投资风险。
一句话建议
从精算角度看,利率下行时代最贵的不是收益,而是”确定性”本身——尽早用合适久期的资产,把退休负债的久期锁住,比纠结眼前一两个点的收益率重要得多。