
利率下到2%,你的养老钱该锁多久才算”锁对”?
发生了什么变化?
如果你是金融从业者或有资产配置需求的中高净值家庭,过去半年大概率反复听到一个词——利率下行。从精算角度看,这不仅仅是一个新闻标题,而是你家庭资产负债表中”无风险收益率”这条基准线,正在系统性下移。
几个官方数据值得放在一起看(数据截至2026年年中):
- 10年期国债收益率中枢已降至1.80%左右(据兴业证券研报,2026年一季度),这是保险定价锚、也是全市场无风险利率的”锚”。
- 普通型人身险预定利率研究值为 1.93%(中国保险行业协会2026年4月披露),较年初1.89%首次止跌回升;上限为 2.0%。
- 个人养老金专属存款利率在售产品普遍已低于1.6%;2026年6月首批纳入的储蓄国债,3年期票面利率 1.63%、5年期 1.7%(新华网/中国证券报)。
一句话概括:无风险利率正式进入”1字头区间”,长期锁定型产品的收益也在向2%靠拢。 这意味着过去”靠存款利息养老”的隐含假设,需要重新算一遍。
影响传导:短、中、长期三个层面
利率下行不是一次性冲击,它像一条利率曲线整体下移,分三波传导到你的钱包。
短期(1-2年):到期定存”重定价”缩水
国盛证券统计,2026年一季度有近38万亿元居民定期存款到期。这些钱到期后,面临着一个残酷的现实:旧定存的高利率无法滚动续期,重定价后收益大打折扣。
这正是”挪储潮”的起点——央行数据显示,2026年一季度居民存款增加7.68万亿元、同比少增1.54万亿元,而非银机构存款增加2.03万亿元、同比多增1.72万亿元。钱正在从银行表内”搬”出来,寻找新的去处。
中期(3-5年):锁定型产品收益中枢下移
预定利率从2013年的3.5%(年金险一度4.025%)一路下调到当前的2.0%上限,单边下行持续了十余年。对家庭而言,越晚锁定长期收益,锁到的”天花板”越低。这是中途最容易被忽视、也最值钱的一个时间窗口。
长期(10年以上):复利基数的”永久性”损失
从精算角度看,这可能是最严重的一点。假设一个家庭计划30年积累100万养老本金:
- 若年化收益 3.5%(旧时代),30年复利终值约 280万;
- 若年化收益 2.0%(新时代),同样本金、同样期限,终值仅约 181万。
1.5个百分点的差异,在30年复利下变成了近100万的缺口。 这不是危言耸听,而是复利公式(1+r)^n的数学必然。
重新算账:个人养老金怎么配才”锁对”
说到养老钱,就绕不开个人养老金账户。截至2026年6月10日,国家社会保险公共服务平台数据显示,在售个人养老金产品共 852款:210款专属养老保险、39款养老理财、320款养老基金、281款储蓄产品、2款储蓄国债。
每年1.2万元缴存额度、最高5400元个税抵扣,是制度给的”确定性红利”。但钱放进账户后投什么,才是真正的精算问题。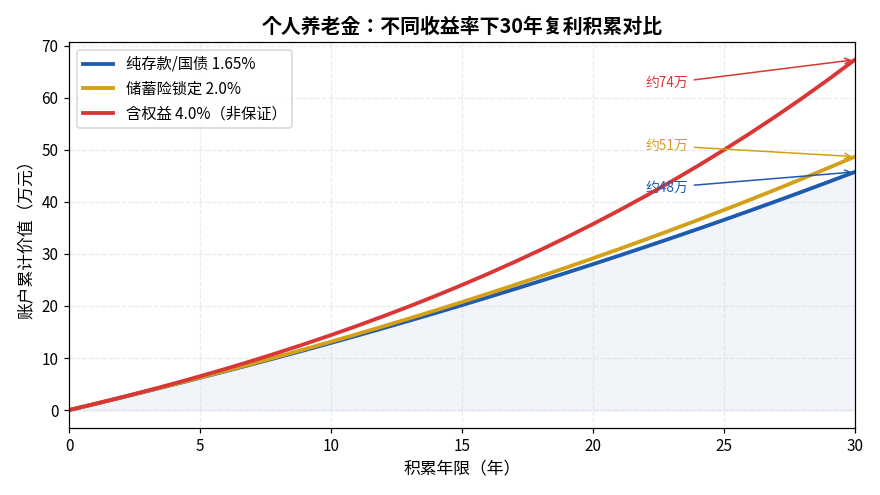
用情景分析来看:
| 配置情景 | 年化收益假设(保守) | 30年累计本息(12000×30年) | 特征 |
|---|---|---|---|
| 情景A:纯存款/国债锁定 | 1.6%–1.7% | 约48万 | 几乎无波动,但跑输通胀风险高 |
| 情景B:储蓄险+国债混合 | 2.0%左右 | 约51万 | 锁定更久、确定性更高 |
| 情景C:加入养老目标基金 | 3.0%–4.5%(有波动) | 58万–70万(非保证) | 长期大概率跑赢,但中期有回撤 |
注:以上为精算测算示意,假设每年满缴1.2万元、收益按年复利、未计个税抵扣与通胀。情景C的收益率区间为长期权益资产历史中枢,非保证,实际波动可能显著偏离。
结论其实很清晰(在90%置信度下):如果你离退休还有15年以上,把个人养老金里的钱全部压在存款/国债上,大概率是在”确定地输”——锁定了低利率,却没锁定对抗通胀的长期购买力。反之,如果只剩3-5年退休,锁定型产品(储蓄险、国债)的确定性价值就远高于波动性收益。
调整建议:从”锁多久”到”按久期分层”
用精算的久期(Duration)思维,把养老钱按”什么时候要用”分成三桶:
第一桶:3年内要用的钱(不锁定)
放活期/短债/货币,追求流动性,接受低收益。这一桶不参与”锁利率”游戏。
第二桶:3-15年要用的钱(部分锁定)
这是”锁对”的核心区间。可配置储蓄险(锁定2%附近)、储蓄国债、国债基金,用长期锁定对抗利率下行,而非等利率更低时再追。
第三桶:15年以上要用的钱(承担波动)
适度配置养老目标基金、指数基金等权益资产,用长期复利对抗通胀与长寿风险。这是唯一能在长周期里系统性跑赢2%的确定性来源。
一句话建议:别再纠结”1.63%还是1.7%哪个高点”,真正该算的是这笔钱离你用到的年限——年限越久,越不该锁死低收益;年限越近,越该优先锁定确定性。
核心结论(严谨版)
1. 无风险利率已进入”1字头时代”,2026年年中10年期国债收益率约1.80%、人身险预定利率上限2.0%(数据来源:兴业证券、中国保险行业协会,2026年4月),这是重新配置的基准前提。
2. 复利缺口比百分比更吓人:30年维度下,2.0%与3.5%的差异带来近100万的终值缺口,这是精算模型而非情绪判断。
3. 个人养老金852款产品(截至2026年6月),关键不在产品数量,而在按久期分层:退休前15年以内用锁定型,15年以上适度配权益。
4. 结论不绝对化:以上测算基于特定利率与收益假设,若利率路径回升或权益长期回报低于历史中枢,结论需相应修正。在90%置信度下,长期满仓存款大概率跑输通胀,但不同风险偏好者应各自权衡。
*从精算角度看,利率下行的真正风险,不是”收益变少了”,而是你在错误的久期上,锁定了错误的确定性。*