
城乡居民养老金143元底线到1490元只差4倍,三支柱缺口怎么补
2025年起,全国城乡居民基础养老金最低标准从每人每月123元提高到143元。同一时期,上海的基础养老金标准是1490元。两个数字放在一起,差的不是几块钱,而是十倍以上的购买力。
很多人对城乡居民养老保险的印象只有一条:按年交点钱,六十岁以后每月领一百多。这种印象并不是错觉,它对应的正是全国那条143元的底线。
先看清143元这条线是怎么来的
城乡居民养老金由基础养老金和个人账户养老金两部分构成。基础养老金的全国最低标准由中央确定,地方在此基础上可以加发。
这条线从制度建立初期的每人每月55元起步,2024年是123元,2025年再上调20元到143元。一次性提高20元,是制度实施以来单年涨幅最大的一次,依据是人社部、财政部2025年关于提高全国城乡居民基本养老保险基础养老金最低标准的部署。
需要说清楚的是,143元是国家底线,不是各地实际发放标准。实际到手的钱,要看省、市、县三级在这条底线上加了多少。
四个地方摆在一起,差距一眼就能看出来
把几个有公开文件的地区放在同一张图里,差距就很直白。上海2024年由1400元提高到1490元;北京2024年由924元提高到961元;辽宁2025年7月1日起由154元提高到174元;四川2025年7月1日起提高到193元。
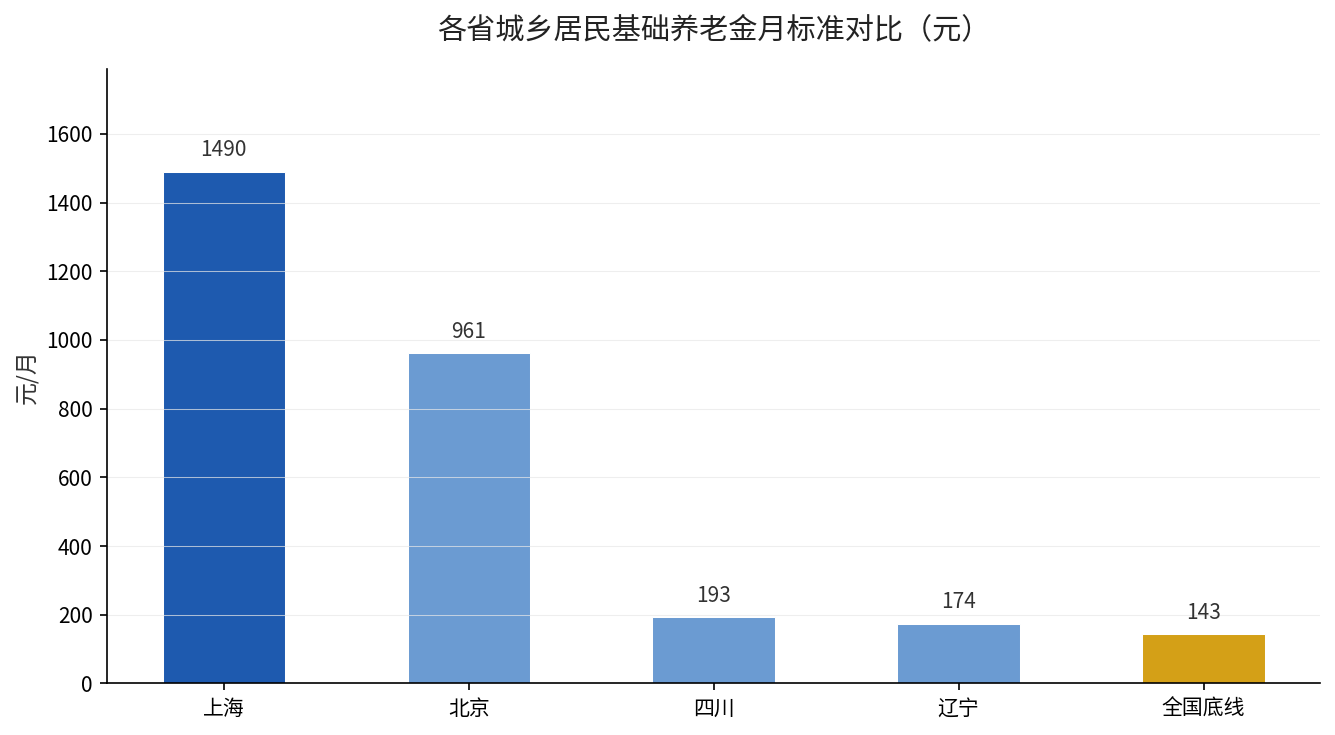
上海1490元,等于全国143元底线的十倍以上。北京961元,是底线的六倍多。辽宁174元只比底线高31元,四川193元高50元,这两地走的是紧跟国家节奏、省级财政小幅加发的路子。
四川这一轮的文件很具体:四川省人社厅《关于2025年提高城乡居民基本养老保险基础养老金最低标准的通知》,发布于2025年10月21日。辽宁的依据是辽人社发〔2025〕5号文,由省财政厅会同省人社厅印发。有文号、有日期、有执行起点,这类数字才敢拿来比较。
为什么同一条底线,能加出十倍差距
原因并不复杂:基础养老金里中央只兜底那一部分,加发部分由地方财政出钱。上海、北京的加发力度大,是因为地方财政体量和制度设计从一开始就不同,起步标准就定得远高于全国线。
中西部省份则大多是在中央提高的额度上,再靠省级财政补一点。中央加20元,省里加10元,落到个人头上就是30元。这就是为什么各地标准看起来都在涨,绝对值却始终拉不开。
光看基础养老金,会高估自己的待遇
基础养老金只是保底那一块。真正决定每月领多少的,还有个人账户养老金,也就是你自己缴的钱、政府补贴和利息,按规定除以139个月发放。
按2024年全国城乡居民养老保险基金支出5322亿元、待遇领取人员约1.8亿人测算,实际月人均待遇在246元左右。这个数和上海1490元放在一起,才显示出平均数与高地之间的真实距离。
换句话说,如果你在城乡居民养老保险里选的是最低缴费档次,退休后大概率就是这条平均线附近的水平,而不是某个省份公布的那个高标准。
三支柱里,第二第三根几乎是空的
靠第一支柱,能保证的只是不饿着。真正能改变退休后生活质量的是第二支柱企业年金和第三支柱个人养老金。
现实是,城乡居民养老保险的参保人绝大多数没有企业年金,这部分人群的第二支柱基本为零。第三支柱个人养老金的年缴费上限是12000元,投资收益暂时免税,领取时按3%单独计税。
对农村和灵活就业人群来说,把年收入的百分之几放进个人养老金账户,经过二三十年复利,往往比单纯提高城乡居民缴费档次更划算,因为后者的记账利率和补贴力度都有限。
关于个人养老金账户怎么开、怎么领,我们此前写过一篇拆解:个人养老金账户的六条规则,里面把领取条件和计税方式讲得比较细。
你现在能做的三件事
第一,去电子社保卡或当地人社APP,查一下自己城乡居民养老保险的缴费档次和政府补贴标准。很多省份对高档缴费有额外补贴,档次差一档,个人账户差一截。
第二,算一次替代率。用你预估的月领金额除以退休前月支出,如果低于百分之四十,说明第一支柱不够,需要补第二或第三支柱。
第三,如果年龄在50岁以内、每年有结余,考虑开一个个人养老金账户,每年存多少不重要,重要的是先把复利的时间打开。
如果你不确定自己所在省份今年加到多少,留言省份名称和参保类型,我按公开文件帮你对一遍。
数据来源:人社部、财政部2025年提高全国城乡居民基本养老保险基础养老金最低标准的通知(全国底线143元);上海市人社局2024年基础养老金调整公告(1490元);北京市人社局2024年城乡居民基础养老金调整公告(961元);四川省人社厅《关于2025年提高城乡居民基本养老保险基础养老金最低标准的通知》,2025年10月21日(193元);辽人社发〔2025〕5号(174元);2024年全国社会保险基金决算数据(基金支出5322亿元)。