
分红险的演示利率,为什么突然要从 3.9% 压到 3.5%?下调这 40 个基点,客户手里的保单未来到底会少分多少钱?现在还该不该赶在下调前买入?这三个问题,是我们业内最近被客户问到最多、也最容易被销售话术带偏的问题。这篇文章把三笔账一次算清。
先给结论:演示利率砍的是“演示口径”,不是公司的实际投资收益承诺;落到 100 万趸交的客户身上,首年演示红利少约 2800 元,30 年累计少约 8.4 万元(未计复利),相对降幅约一成。
一、为什么演示利率要从 3.9% 降到 3.5%?
先纠正一个最常见的误解:演示利率下调,不是“收益变差了”,而是“把美颜滤镜摘掉”。
按银保监办发〔2020〕6 号的口径,分红险的演示只允许做“利差演示”,且盈余分配比例统一按 70% 演示。也就是说,计划书里那个“预期收益”,本质是“利差”这单一来源按 70% 比例分给客户的结果,从来不是公司的收益承诺。
为什么现在要压演示利率?我们业内看三个原因:
第一,预定利率已经压到 1.75%。2025 年 9 月起,分红险预定利率上限降到 1.75%,普通型人身险最高 2.0%。负债端成本降下来之后,如果演示端还挂着 3.9% 的利差演示利率,中间的“利差虚高”就会误导客户,也背离了监管“降负债成本”的主线。
第二,实际投资收益撑不起 3.9% 的演示。2025 年寿险业投资收益率 4.6% 看着还行,但这是综合投资收益率的口径;换成更贴近长期可复制的口径,2025 年 A 股上市险企净投资收益率均值只有 3.3%,比前一年又降了 30 个基点;同期 10 年期国债收益率约 1.8%。演示利率 3.9% 对应的利差预期,和险资真实的长期收益中枢已经严重脱节。
第三,监管在给市场挤水分。金发〔2024〕18 号鼓励发展长期分红险,金寿险函〔2025〕374 号明确分红特储为负值时严格“限高”。这一套动作是一套组合拳——一边压预定利率、一边压演示利率,让客户看到的分红预期更接近真实。
二、下调 40bp,客户每年到底少拿多少?
分红演示有个公式(趸交口径):
r = 0.7 × i′ + 0.3 × i − k/n
其中 i′ 是利差演示利率(就是这次从 3.9% 调到 3.5% 的那个数),i 是投资收益率假设,k/n 是费用摊薄项。
关键在这个权重 0.7——它对应的正是“盈余分配比例 70%”这条监管红线。所以演示利率 i′ 下调 40bp,反映到演示收益率 r 上只能乘以 0.7:
0.7 × 0.4% = 0.28 个百分点
也就是说:演示利率砍 40bp,演示收益率只降 28bp。再对照客户长期收益的现实锚点约 2.8%(10 年期国债 1.8% + 1%),下调 0.28 个百分点,相对降幅正好约一成——业内说“演示被砍掉一成”,出处就在这里。
| 项目 | 旧口径(演示利率 3.9%) | 新口径(演示利率 3.5%) | 变化 |
|---|---|---|---|
| 利差演示利率 i′ | 3.9% | 3.5% | −40bp |
| 演示收益率 r(锚点口径) | ≈2.8% | ≈2.52% | −28bp(约 −10%) |
| 100 万趸交首年演示红利 | ≈2.8 万 | ≈2.52 万 | −2800 元 |
落到钱上,以 100 万元趸交为例:首年演示红利从约 2.8 万元降到约 2.52 万元,一年差 2800 元;30 年累计(不计复利)就是约 8.4 万元。
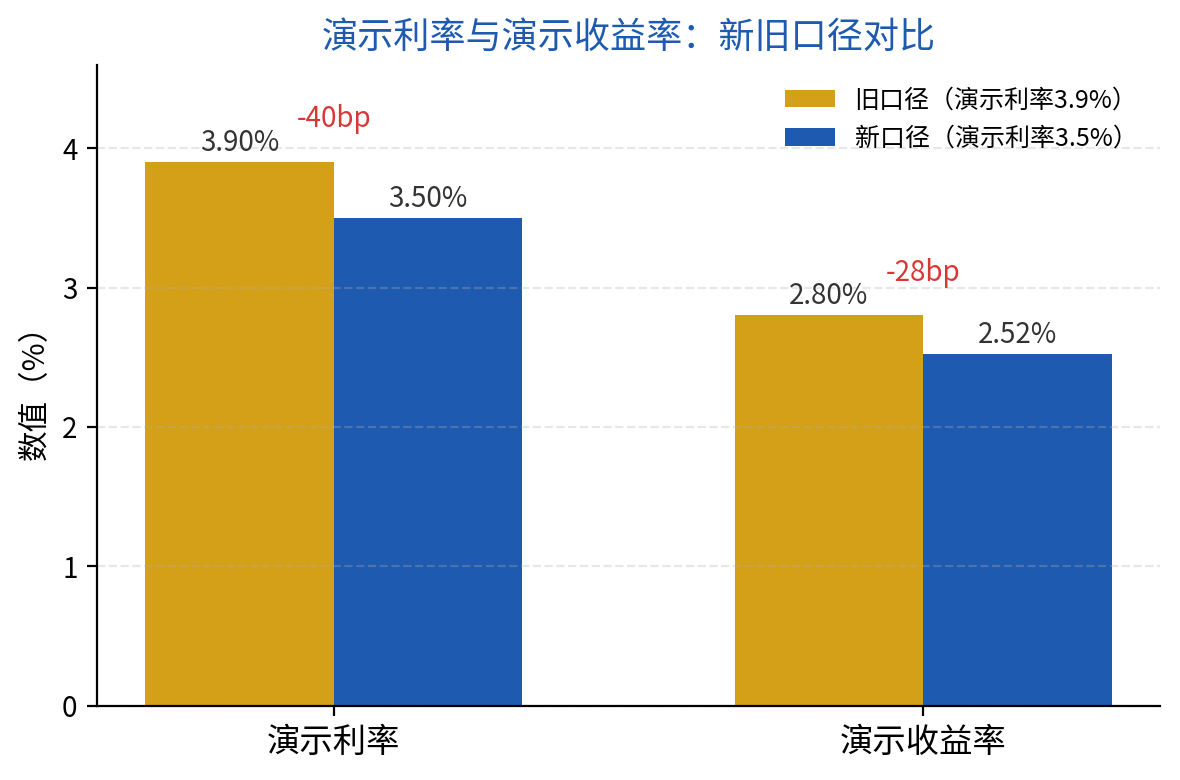
所以“少拿多少”的准确答案是:演示利率砍了 40bp,演示收益率只降 28bp;100 万趸交首年少约 2800 元,30 年累计少约 8.4 万元(未计复利)。这不是“收益砍掉一成”,而是“演示口径里的一成水分被挤掉了”。
三、对标国际:长期分红险的收益锚点在哪?
我们业内常说一句话:看分红险,别盯演示利率,盯“10 年期国债 + 1%”。
美国寿险业过去 40 年的长期数据反复验证一件事:传统分红/终身寿的长期真实回报中枢,基本锚定在长期国债收益率附近。险资通过期限利差、信用利差能拿到的超额收益大致在 1.5%–2% 之间;落到客户端,客户能拿到的长期收益水平大约是“10 年期国债 + 1%”。
眼下 10 年期国债约 1.8%,那么客户长期收益的现实锚点约 2.8%。这和我们前面算出来的新演示收益率(约 2.52%–2.94% 区间)基本在一个量级——说明监管把演示利率压到 3.5%,正是为了让计划书上的数字回归 2.8% 上下这个现实区间,而不是继续挂着虚高的预期。
这也是为什么 2026 年一季度分红险保费占比已经冲到 80% 以上:在利率下行周期里,预定利率 1.75% 的分红险,成了“保底 + 浮动”这个组合里为数不多还能给客户留出上行想象空间的产品形态。监管要的不是消灭分红险,是让它的“浮动”部分更真实。
小结
三条核心结论:
1. 演示利率 3.9%→3.5%,降的是“演示口径”,不是公司的实际收益承诺。下调 40bp 在演示收益率上只体现为 28bp,这正是“70% 分配权重”在公式里的体现。
2. 落到客户:100 万趸交,首年演示红利少约 2800 元,30 年累计少约 8.4 万元(未计复利),相对降幅约一成。
3. 客户长期收益的现实锚点约“10 年期国债 + 1%”≈2.8%。新演示口径已基本回归这个区间——这正是监管挤水分的本意。
给从业者和客户的三条行动建议:
对客户:别把旧版计划书的演示数字当承诺,也别因为演示下调就误以为产品变差;真正要看的,是公司过去几年的分红实现率——比如新华 2025 年保额分红实现率均值 152%、现金分红最高 122% 这种实打实的兑现记录。
对同业:销售端别再拿 3.9% 的旧演示去签新单,合规风险大于成交价值;演示口径统一之后,拼的是分红实现率和特储实力。
对精算/产品条线:演示利率下调会压缩“演示吸引力”,倒逼我们把三差(利差、死差、费差)和特储的长期稳定性做扎实——这才是分红险能持续给客户兑现的根本。