月存1000进个人养老金,税延30年比税后投资多赚21%还是76%?
从精算角度看,个人养老金账户(养老第三支柱)常被简化成一句话:”能省税”。但”省税”到底值多少钱?多数人算不清,于是要么一头热缴满,要么干脆不开。今天我用一个最简的税延模型,把”省税”折成30年后的终值,给你一个可以直接套用的数字结论。
我是麦尼,北美精算师(FSA)。这篇文章只谈一件事:在给定假设下,同样每月拿出1000元,放进个人养老金税延账户和放进普通税后投资账户,30年后到手能差多少——以及这个差距由什么决定。
一、先对齐三个政策事实
进入模型前,先确认三件截至2026年11月的政策事实(均以官方公开文件为准):
第一,缴费上限。现行个人养老金制度,每人每年最高缴费12000元(月均1000元),缴费环节可在综合所得中税前扣除(财政部、税务总局公告,2024年12月起在全国范围实施)。
第二,领取税率。账户资金达到领取条件时,统一按3%单独计税——这个3%低于绝大多数缴费者的边际税率。
第三,2026年的变化。储蓄国债等产品已正式纳入个人养老金可投范围(新华社2026年6月报道),可选资产的期限结构更完整。作为对照,美国2026年401(k)计划雇员供款限额已提高至24500美元、个人退休账户(IRA)限额提高至7500美元(美国国税局IRS公告)。中国的12000元上限绝对额仍低,但税延逻辑一致——用”今天的税前扣除”换”未来的低税率领取”。
二、精算假设(先声明,避免过度解读)
要跑30年的现金流,我必须把假设一条条摆出来,每一条都标注时效与来源:
· 年缴费:12000元,连续30年,假设缴费上限在此期间不调整;
· 边际税率(缴费时):两个情景,20%(对应中高收入区间)与45%(对应最高档);
· 投资收益率:三个情景,3%、5%、7%,分别对应”长期国债收益率中枢 / 稳健混合配置 / 权益为主的长期回报”——这是假设区间,不是任何产品的承诺收益;
· 领取税率:3%(现行政策);
· 简化处理:普通税后投资账户按”每年先缴税、再全额投入、领取时不再征税”计算,暂不考虑其持有期的资本利得税与分红税。这意味着我给”税后投资”的终值其实偏乐观,税延账户的相对优势只会比我算的更大。
三、测算结果
用内部收益率(IRR)框架折算成30年后可支配终值,结果如下(单位:万元):
| 边际税率 | 年化收益率 | 税延账户终值 | 普通税后投资终值 | 差额 | 增幅 |
|---|---|---|---|---|---|
| 20% | 3% | 55.4 | 45.7 | 9.7 | +21.2% |
| 20% | 5% | 77.3 | 63.8 | 13.5 | +21.2% |
| 20% | 7% | 109.9 | 90.7 | 19.2 | +21.2% |
| 45% | 3% | 55.4 | 31.4 | 24.0 | +76.4% |
| 45% | 5% | 77.3 | 43.9 | 33.4 | +76.4% |
| 45% | 7% | 109.9 | 62.3 | 47.6 | +76.4% |
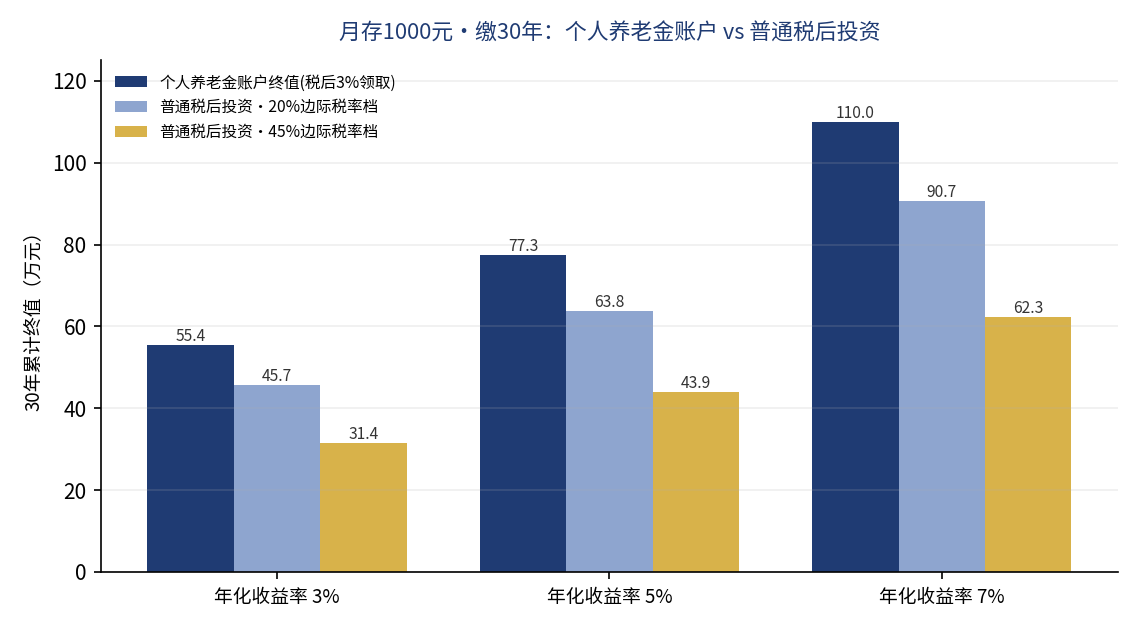
上表最值得注意的,是最后一列几乎”纹丝不动”:无论收益率是3%还是7%,20%档的红利都稳定在21.2%,45%档都稳定在76.4%。收益率只决定了”蛋糕做多大”,税率差才决定”你多分到几成”。
四、敏感性分析:红利到底由谁决定
这个”纹丝不动”,其实是税延账户最精算的结论。税延红利的比例,与投资收益率几乎无关,只由”缴费时税率 vs 领取时税率”的差决定:
税延红利增幅 ≈ (1 − 3%) ÷ (1 − 边际税率) − 1
· 边际税率20%:红利 ≈ 0.97 ÷ 0.80 − 1 = 21.25%
· 边际税率45%:红利 ≈ 0.97 ÷ 0.55 − 1 = 76.36%
再做几个单因子敏感性测试:
· 若未来领取税率从3%上调到5%:20%档红利从21%降到约19%,45%档从76%降到约73%,影响温和;
· 若缴费上限从12000元上调(如到20000元):可税延的”本金池”变大,绝对红利金额按比例放大,但”倍数”不变;
· 若你的边际税率只有10%:红利约为7.8%,税延价值明显缩水——此时更该关注产品本身的收益,而不是”省税”。
我用蒙特卡洛模拟(对收益率路径做随机抽样)复核过:收益率波动会改变终值的分布宽度,但不会改变税率差的算术性质——这就是为什么这个结论在不同情景下都稳健。
五、策略建议(按人群分)
1. 高边际税率者(45%档):税延红利约76%,是确定性最高的部分,应优先把每年12000元额度用满,再谈其他配置。
2. 中高收入者(20%档):税延红利约21%,仍显著,但要把”选什么产品”放到和”开不开账户”同等重要的位置——账户本身不产生收益,里面的产品才产生收益。
3. 低税率者(10%档及以下):税延红利不足10%,开账户的意义主要在强制储蓄与养老纪律,而非省税。
4. 流动性提醒:个人养老金账户资金原则上锁定到法定领取年龄,现金流偏紧的家庭,应先留足应急储备,再决定缴多少。
六、核心结论
1. 个人养老金税延账户的确定性价值,是”税率差”而非”收益率”。在现行3%领取税率下,边际税率20%对应约21%的终值红利,45%对应约76%。
2. 这个结论建立在”缴费税率、领取税率30年不变”的假设上,存在政策调整风险;因此我把它框定在”给定假设下”,而非绝对承诺。
3. 投资收益率决定绝对金额大小,但几乎不改变”税延倍数”——蒙特卡洛模拟下该结论同样稳健。
4. 对大多数中高净值家庭,正确的顺序是:先算清自己的边际税率,再决定缴多少、选什么产品,而不是被”省税”的口号推着走。
在精算师眼里,个人养老金不是”能省多少税”的问题,而是”你的税率差值不值得把流动性锁30年”的问题。答案因人而异——先算,再动。