贵州60%档缴20年 vs 30年,养老金差距有多大?回本时间测算

贵州60%档缴20年 vs 30年,养老金差距有多大?回本时间测算

一位贵阳的朋友问老王:我40岁做小生意,一直按60%档交灵活就业,纠结要不要交到60岁。多10年多拿多少?值不值?

贵州已完成计发基数与全口径社平工资并轨。今天就用贵州数据算。

贵州的养老金计发数据

2025年全口径社平工资约7410元/月。60%档基数约4446元/月。灵活就业月缴4446×20%=889.2元。

缴20年(60岁退休)

总缴费约21.3万元。个人账户(含利息3%):4446×8%×12×20=8.54万本金+利息≈11.5万元。

基础养老金=7410×0.8×20×0.01=1185.6元/月

个人账户养老金=11.5万÷139≈827元/月

合计:2013元/月

坚持缴30年

总缴费约32.0万元。个人账户:4446×8%×12×30=12.8万本金+利息≈19万元。

基础养老金=7410×0.8×30×0.01=1778.4元/月

个人账户养老金=19万÷139≈1367元/月

合计:3145元/月

差距和回本

每月差1132元,年多13584元。多缴成本10.7万,回本约7.9年。68岁后全赚。

多10年,个人账户从11.5万涨到19万,每月多领1132元,家人能继承的也更多。

老王建议

  1. 有能力就交:多10年月多1132元,8年回本后净赚。
  2. 40岁不晚:到60岁刚好30年,3145元在贵州过得踏实。
  3. 用贵州人社APP确认记录:确保每年有记录不间断。

你在贵州缴了多少年?打算缴到多少岁?发出来老王帮你算!

缴15年和25年,养老金差多少?拿新疆算一笔账,差距比你想的大

缴15年和25年,养老金差多少?拿新疆算一笔账,差距比你想的大

在乌鲁木齐开超市的小马今年42岁,社保缴了13年。他最近跟老王说:”我听说缴满15年就能领养老金了,再缴2年就停了吧?省下钱做点别的。”

这个想法太常见了。但老王得告诉你:15年和25年,差的不是一星半点。今天用新疆2025年的数据,把这两条路算给你看。

新疆的计发基数不低

新疆自治区2025年养老金计发基数是8488元/月,增长1.39%,在全国中等偏上。2024年是8372元,2023年是约8250元,三年涨了约238元。在西北地区仅次于甘肃(9056元)。

60%档缴费基数:8488×60%=5093元/月。灵活就业缴20%,每月1019元。

情景一:缴15年60%档

基础养老金:8488 × (1+0.6) ÷ 2 × 15 × 1% = 8488 × 0.8 × 0.15 = 1019元/月

个人账户养老金:5093 × 8% × 12 × 15 = 73339元 ÷ 139 = 528元/月

合计:1019 + 528 = 1547元/月

情景二:缴25年60%档

基础养老金:8488 × 0.8 × 0.25 = 1698元/月

个人账户养老金:5093 × 8% × 12 × 25 = 122232元 ÷ 139 = 879元/月

合计:1698 + 879 = 2577元/月

多缴10年,每月多领1030元。一年就是12360元。

回本分析和对比表

多缴10年的成本:1019元/月×12×10 = 122280元。

回本时间:122280 ÷ 1030 ≈ 119个月,约10年。60岁退休的话,70岁就收回多缴的。

但这里只算了纯多缴部分。实际上10年里每年领1030元额外养老金,10年累计123600元,比多缴的122280元还多出1320元——也就是说,从退休后第10年起就彻底纯赚了。

对比项 缴15年 缴25年 差距
基础养老金 1019元 1698元 +679元
个人账户 528元 879元 +351元
总养老金 1547元 2577元 +1030元
年养老金收入 18564元 30924元 +12360元

缴15年每月只有1547元,说实话在乌鲁木齐生活挺紧的。缴25年每月2577元,虽然也不算富裕,但基本生活就有保障了。

如果加上视同缴费年限呢?

很多老职工在1996年新疆养老保险制度改革前就有工龄。假设有10年视同缴费,新疆过渡系数按1.3%估算:

过渡性养老金 = 8488 × 0.6 × 10 × 1.3% = 662元/月

加上这笔钱,缴15年的总养老金变成2209元,缴25年的变成3239元,差距依然是1030元不变。

为什么不能只缴15年?

三个原因:

一是2030年起最低缴费年限要从15年逐步提高到20年。如果你现在才42岁(像小马),等到你退休时,最低年限可能已经是20年了。所以哪怕只为了达标也得继续缴。

二是养老金每年调整时,缴费年限挂钩的部分权重越来越大。同样涨3%,缴25年的基数2577元每月涨77元,缴15年的基数1547元每月只涨46元。差距从第一年起就拉大了。

三是个人账户余额可继承,从来不会白交。用”省下的钱做别的”这个理由断缴社保,是无视了养老金的终身性和保本性。

收束金句

一年多缴一万二,退休后一年多领一万二——这笔投资十年就回本,之后全是净利润。社保缴长不缴短,这是老王见过的最稳的长期投资。

行动建议

  1. 查一下你的实际缴费年限,看看还差多少到15年。如果差得不多,赶紧补齐别断。
  2. 如果你还不到45岁,目标应该是至少缴25年——从现在开始规划还来得及。
  3. 新疆的计发基数每年在涨,2023至今每年涨100多,越晚退休基数越高,养老金就越高。
  4. 灵活就业的朋友注意了,新疆的缴费基数8488元在全国算中等偏上,但计发基数对应的养老金回报也相对不错。

你缴了多少年了?打算缴到什么时候?评论区说说,老王帮你算算最后能领多少。

社保缴费基数怎么选?高缴低缴,30年后差距能有多大?

社保缴费基数怎么选?高缴低缴,30年后差距能有多大?

小林是自由职业者,自己缴社保。今年社保缴费基数有两个选择:按最低档4500元缴,每月交900元;或者按中档7500元缴,每月交1500元。她犹豫了:”多缴600块值不值?退休后能多领多少?”这不止是小林一个人的困惑,成千上万的灵活就业者每天都在算这笔账。

缴费基数怎么影响养老金?先看懂计算公式

养老金由基础养老金和个人账户养老金两部分组成。基础养老金和你退休时的计发基数、缴费年限、平均缴费指数有关。个人账户养老金等于你个人账户里的总储存额除以计发月数(60岁退休是139个月)。

最关键的一个变量是”平均缴费指数”。如果你一直按最低档60%缴费,你的平均缴费指数就是0.6。如果按100%缴费,指数就是1.0。如果按最高档300%缴,指数就是3.0。这个指数直接决定了你的基础养老金能拿多少。

公式是这样:基础养老金 = 计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%。

真实算账:三档缴费,30年差距一目了然

假设计发基数为8000元/月,缴费年限30年,60岁退休。

按60%缴费(月缴720元,进入个人账户288元):基础养老金 = 8000×(1+0.6)÷2×30×1% = 1920元/月。个人账户养老金 = 288×12×30÷139 ≈ 746元/月。合计约2666元/月。

按100%缴费(月缴1200元,进入个人账户480元):基础养老金 = 8000×(1+1.0)÷2×30×1% = 2400元/月。个人账户养老金 = 480×12×30÷139 ≈ 1243元/月。合计约3643元/月。

按200%缴费(月缴2400元,进入个人账户960元):基础养老金 = 8000×(1+2.0)÷2×30×1% = 3600元/月。个人账户养老金 = 960×12×30÷139 ≈ 2486元/月。合计约6086元/月。

看到了吗?按200%缴费比60%缴费,退休后每月多拿约3420元。30年的”超额投入”大约是(2400-720)×12×30=60.5万元。按每月多领3420元算,大约15年就能回本。而退休后很可能活20年甚至更久——后面的都是纯赚。

灵活就业者该怎么选?

第一,不要只交最低档。如果你手头不算太紧,建议至少按80%-100%的基数缴。每提高一档,你的”平均缴费指数”就高一截,这个影响是终身的。

第二,尽可能不断缴。很多人以为”缴满15年就行了”,这是最大的误区。15年只是领取资格的最低门槛,不等于够用。在计发基数8000元的城市,15年和30年工龄的基础养老金分别是960元和2400元——整整差了1440元/月。

第三,灵活就业人员缴费比例比企业职工高(20% vs 8%),压力确实更大。但如果经济条件允许,尽量坚持、尽量多缴。你现在每月多缴的600块,退休后每月能多拿1000块以上。这个回报率,比你存银行划算得多。

说到底,社保缴费不是消费,是你给自己买的一份终身年金——活得越久,领得越多。没人知道自己能活多久,但可以肯定的是,这笔”投资”是国家在帮你托底。

数据来源:城镇企业职工基本养老保险计发办法、《社会保险法》、各地灵活就业人员参保缴费标准。

社保缴费基数怎么定?2026年各省最新标准一览

社保缴费基数怎么定?2026年各省最新标准一览

春节后开工第一天,在上海做程序员的张伟打开工资条,发现社保扣款比去年多了近300元。原来是公司按2026年新的缴费基数给他缴社保了。张伟很困惑:社保扣得越多,到手工资越少,这到底是好事还是坏事?

社保缴费基数是怎么确定的?

社保缴费基数并不是随意定的,而是有一套完整的计算公式。《社会保险法》明确规定,职工社保缴费基数以上一年度本人月平均工资为基础,在社平工资的60%到300%之间确定。

具体来说分三种情况:如果你本人上年度月平均工资高于当地社平工资的300%,那就按300%封顶缴纳;如果低于60%,就按60%兜底缴纳;在60%到300%之间的,按实际工资缴纳。这就是常说的”保底限高”原则。

举个例子:假设某城市2025年度社平工资为8000元/月,那么2026年社保缴费基数的下限就是4800元(8000×60%),上限是24000元(8000×300%)。如果你的实际月薪是5000元,就按5000元缴纳;如果你的月薪只有3000元,则按4800元的最低标准缴纳;如果月薪达到30000元,只能按24000元的封顶线缴纳。

这里有一个很多人不知道的细节:缴费基数影响的不只是当月的扣款,它直接关系到你未来退休后能领多少养老金。因为养老金的计算基础就是你历年缴费基数的平均值,缴得越多,以后领得越多。

2026年部分省份缴费基数标准

每年6-7月,各地会陆续公布新一年度的社保缴费基数标准。以下是2026年部分省份已公布或延续调整的标准(数据来源:各地人社局公告):

省份/城市 月缴费基数下限(元) 月缴费基数上限(元) 执行时间
北京 7,321 36,603 2026年7月起
上海 7,921 39,606 2026年7月起
广州 6,188 30,939 2026年7月起
深圳 6,525 32,625 2026年7月起
成都 4,876 24,381 2026年7月起
武汉 4,852 24,260 2026年7月起
杭州 6,012 30,061 2026年7月起
郑州 4,489 22,446 2026年7月起

可以看到,各地差异相当大。上海的缴费基数上限接近4万元,而郑州的上限只有2.2万元左右。这个差距主要源于各地经济发展水平和社平工资的不同。

缴费基数高低对养老金有什么影响?

缴费基数越高,退休后能领的基础养老金就越多。简单来说,退休时养老金由基础养老金和个人账户养老金两部分组成:

基础养老金 = 退休时当地上年度社平工资 ×(1 + 本人平均缴费指数)÷ 2 × 缴费年限 × 1%。这里的”平均缴费指数”就是你的缴费基数与社平工资的比值。如果你一直按100%档缴,指数就是1;按300%档缴,指数就是3。

举个例子:在上海工作的小李和小王,同样交了30年社保同时退休。小李一直按60%下限约8000元缴纳,小王一直按100%档约13000元缴纳。退休时,小李每月能领的基础养老金大约比小王少30%左右,这个差距会持续一辈子。

所以回到开头张伟的问题:社保扣得多是不是好事?答案是:是的。虽然到手工资暂时少了,但公司也帮你缴了更多的统筹部分,而且你未来的养老金基数会更高,退休后的生活更有保障。

现在就去查查你的社保缴费基数吧——登录当地人社APP或支付宝搜索”社保查询”,看看你目前是按哪个档位在缴。如果是自由职业者,你还可以在60%到300%之间自主选择缴费档位。

数据来源:各省市人力资源和社会保障局2026年度社保缴费基数公告。

社保基金累计结余10.8万亿,你的养老金到底安不安全?

社保基金累计结余10.8万亿,你的养老金到底安不安全?

前几天和一位刚退休的朋友聊天,他说了一句让我印象很深的话:”不怕养老金涨得少,就怕哪天突然发不出来了。”这话听着心酸,但确实是很多退休人员心里那根拔不掉的刺。网上三天两头就有人说”养老金要崩了””年轻人不够交钱了”,这些说法到底有没有道理?

10.8万亿家底,数字不会骗人

先说一组人社部官方发布的最新数据:截至2026年3月底,全国养老、工伤、失业三项社会保险基金累计结余10.8万亿元。2026年一季度总收入2.54万亿元,总支出2.06万亿元,一个季度就净结余近4800亿元。

10.8万亿是什么概念?差不多相当于全国退休人员一年的养老金总支出还多。换句话说,就算从现在开始一分钱不收了,光靠这个家底,也够支撑一年以上的正常发放。

再往前看,养老保险参保人数已经突破10.73亿人,其中缴费的在职职工超过7.5亿。缴费的人多、领钱的人少,盘子越做越大,这是基本养老保险能够持续运转的底层逻辑。

全国统筹:给养老金上了一道”保险”

过去大家最担心的是:东北老工业基地退休人员多、年轻人都走了,养老金入不敷出怎么办?广东年轻人多、缴费充足,但钱又不能跨省用。这确实是个真问题。

好消息是,从2025年起,养老保险全国统筹制度已经全面落地。简单说就是:全国各地收上来的养老保险费,统一归集到一个全国级的大池子里,再根据各省实际需要统一调配。富余省份的钱可以支援收不抵支的省份,不再各自为战。

2026年一季度,全国统筹调剂资金规模超过3000亿元。黑龙江、吉林、辽宁等养老金压力较大的省份,通过统筹调剂获得的资金,比本地征缴收入还要多。放在以前,这些省份靠地方财政硬扛,确实很吃力。现在有了全国一盘棋,整个体系的安全垫厚实多了。

除了基本养老保险,还有哪些安全网?

很多人不知道,除了你每月领的那笔基本养老金之外,国家还有几个”备用金”在兜底。

一是全国社会保障基金,这是国家专门设立的养老战略储备基金。截至2025年末,这个基金资产总额已经突破3.5万亿元。它平时不动,专等人口老龄化高峰期养老金出现缺口时才动用。用大白话说,这是给未来攒的”压舱石”。

二是中央财政对养老保险的补助。2026年,中央财政安排养老保险补助资金约1.2万亿到1.25万亿元,比2025年继续增加。这意味着,国家财政在拿真金白银补贴养老金,不是只靠参保人自己交的钱来发。

三是在不断壮大的第二支柱和第三支柱。企业年金覆盖人数已超过8000万,职业年金覆盖机关事业单位人员约4000万人,个人养老金开户数超过1.2亿。三条腿走路,比一条腿稳得多。

所以,网上那些”2035年养老金耗尽”的说法,是拿一个局部假设当全局来吓人的。真实的社保体系,有基金积累、有财政兜底、有全国统筹、有多支柱补充,远不是一条干巴巴的平衡公式能说清的。

你可以放心:你的养老金,安全着呢。

数据来源:人社部2026年一季度新闻发布会、2026年全国财政预算报告、全国社会保障基金理事会年度报告。

山西2026年养老金计发基数多少?工龄35年退休能领多少钱?

山西2026年养老金计发基数多少?工龄35年退休能领多少钱?

有位太原的朋友给老王留言:52岁,太原国企,到退休工龄刚好35年,缴费指数约0.9,退休能拿多少钱?

今天用山西省最新计发基数帮你完整算。

山西的计发基数

山西省2025年养老金计发基数约6897元/月(2024年6695元,年增2~3%)。山西尚未完成与全口径社平工资并轨。缴费基数下限约4138元/月,上限约20691元/月。

算账:工龄35年,指数0.9

35年工龄(含8年视同),指数0.9,60岁退休,过渡系数1.3%。

基础养老金=6897×(1+0.9)÷2×35×1%=2293.3元/月

个人账户:27年实际缴费,基数约6207元/月。本金约16.1万+利息≈22万元。÷139=1583元/月

过渡性养老金=6897×1.0×8×1.3%=717.3元/月

三项合计:2293+1583+717=约4593元/月

无过渡性(纯灵活就业):约3876元/月。

老王点评

35年工龄、指数0.9,山西4600元合理。平均一年值130元。指数到1.0能上5000元。

行动建议

  1. 核对档案:视同缴费需原始档案,退休前2年整理。
  2. 关注基数申报:企业是否按实际工资申报影响指数。
  3. 山西社保热线0351-12333。

你在山西工作了多少年?发出来老王帮你算!

同样30年工龄,不同省份退休金差多少?五地对比一目了然

同样30年工龄,不同省份退休金差多少?五地对比一目了然

老周和老吴是当年的战友,同一年进厂,同样干了30年工龄。老周留在了老家湖南,老吴随子女迁到了深圳。退休后两人一聊天才发现——老周的养老金每月3800元,老吴的养老金每月5600元。一样的工龄,一样的辛苦,为什么差这么多?

计发基数:决定养老金起点的那把尺子

退休时计算养老金,有一个关键数字叫”计发基数”——它大致等于你退休省份上一年度的社会平均工资。社平工资越高的地方,计发基数越高,同样的工龄和缴费水平,算出来的养老金也就越高。

2025年度全国各地的养老金计发基数差距有多大?我们用数据说话:北京12,049元/月,上海12,434元/月,深圳11,828元/月,广东(不含深圳)9,468元/月,浙江8,398元/月,江苏8,613元/月,四川8,009元/月,湖南7,616元/月,黑龙江6,430元/月。

最高和最低之间,相差将近一倍。这意味着,一个人在北京按社平工资缴费30年,退休后算出来的基础养老金,几乎是在黑龙江的两倍。

真实算账:30年工龄、相同缴费,差距有多大?

假设一位职工,30年工龄,一直按当地社平工资的100%缴费(即缴费指数为1.0),2025年底退休。不考虑过渡性养老金和个人账户部分,只看基础养老金的差异:

北京:12,049 × (1+1)/2 × 30 × 1% = 3,615元/月。上海:12,434 × (1+1)/2 × 30 × 1% = 3,730元/月。深圳:11,828 × (1+1)/2 × 30 × 1% = 3,548元/月。湖南:7,616 × (1+1)/2 × 30 × 1% = 2,285元/月。黑龙江:6,430 × (1+1)/2 × 30 × 1% = 1,929元/月。

同样是30年工龄、100%缴费,北京人每月基础养老金比湖南人高出1,330元,比黑龙江人高出1,686元。一年下来差距就是2万元。

除了计发基数,还有哪些地区差异?

过渡性养老金政策各地不同。北京分两段计算,上海有特殊的1993-1997年账户折算补贴,重庆的系数是1.4%,辽宁的是1.2%。这些差异叠加起来,可能导致每月养老金再差几百元。

高龄倾斜标准也因省而异。比如山东对70岁以上退休人员每月加30元,广东可能加到40元,而一些中西部省份可能只有15-25元。别小看这点差距,十年就是几千块。

取暖补贴、过节费等地方性福利更是千差万别。北方省份普遍有冬季取暖补贴,从几百到两千多元不等,南方省份则基本没有这项。

知道了差别怎么办?

如果你还在工作,选择在哪座城市参保缴费,确实会影响未来的退休待遇。但大多数人的就业地不是随便能挑的。更重要的是:在你能控制的范围里,尽量延长缴费年限、尽量提高缴费基数。你多交的每一年、每一块钱,退休后都会”加倍”还给你。

如果你已退休,那就放宽心——虽然各地有差距,但养老金的年度调整从来都是全国一盘棋,长远来看差距是在缩小的。而且全国统筹之后,基金在全国范围内调剂余缺,高收入和低收入省份之间的资金壁垒正在被打通。

数据来源:各省人社厅2025年度养老金计发基数通告、国家统计局2025年城镇单位就业人员平均工资数据。

重庆灵活就业缴15年 vs 20年,养老金差多少?一笔账算明白

重庆灵活就业缴15年 vs 20年,养老金差多少?一笔账算明白

有位重庆做自由职业的朋友问老王:我35岁,开始自己交职工养老,纠结交15年就停还是坚持20年。多交5年每月多领多少?值不值?

今天用重庆真实数据帮你算清楚。

重庆的养老金计算参数

重庆2025年养老金计发基数约7988元/月。灵活就业60%档基数约4793元/月。每月缴费:4793×20%=958.6元。

缴15年

总缴费约17.2万元。个人账户(含利息3%):4793×8%×12×15=6.9万本金+利息≈8.5万元。

基础养老金=7988×0.8×15×0.01=958.6元/月

个人账户养老金=8.5万÷139≈612元/月

合计:1571元/月

缴20年

总缴费约23.0万元。个人账户:4793×8%×12×20=9.2万本金+利息≈12.5万元。

基础养老金=7988×0.8×20×0.01=1278元/月

个人账户养老金=12.5万÷139≈899元/月

合计:2177元/月

差距和回本

每月差606元,一年多7272元。多缴成本5.8万,回本约8年。68岁后全赚。

最低缴费年限要延长了

2026年起最低年限从15年向20年过渡,2026年后首次参保必须缴满20年。只打算交15年?不够了。

老王建议

  1. 能多交就多交:多5年每月多606元,8年回本。
  2. 千万别断缴:断缴影响养老、医保、失业金。
  3. 用重庆人社APP缴费:每年7月基数更新及时关注。

你现在缴了多少年?打算缴到多少年?评论区聊聊!

广西社保60%档和100%档缴25年,退休后差距有多大?一算吓一跳

广西社保60%档和100%档缴25年,退休后差距有多大?一算吓一跳

上个月在南宁做装修的老黄发了条微信给老王:”我缴社保快20年了,一直选60%最低档。最近活稳定了,想提到100%档。可我年纪不小了,现在提档还划算吗?”

老黄的问题其实代表了很多人的困惑:缴费提档这件事,到底值不值得?今天用广西2025年的官方数据,咱们算一笔25年的账。

广西的计发基数和缴费标准

广西自治区2025年养老金计发基数是6983元/月,在全国已公布的29个省份中排名靠后,属于第四梯队。往前看:2024年约6890元,2023年约6710元,三年累计涨了273元,涨幅约4.1%。

缴费基数下限按60%算:6983×60%=4190元/月;100%档就是6983元/月。

灵活就业缴20%,其中8%进个人账户。60%档每月缴838元,100%档每月缴1397元。多缴559元/月。

基础养老金:公式算清楚

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

60%档缴25年:

6983 × (1+0.6) ÷ 2 × 25 × 1% = 6983 × 0.8 × 0.25 = 1397元/月

100%档缴25年:

6983 × (1+1.0) ÷ 2 × 25 × 1% = 6983 × 1.0 × 0.25 = 1746元/月

基础养老金差距349元——这仅仅是基础部分。

个人账户养老金:本金对比

60岁退休,计发月数139个月。

60%档个人账户:4190 × 8% × 12 × 25 = 100560元(保守不算利息)÷ 139 = 723元/月

100%档个人账户:6983 × 8% × 12 × 25 = 167592元 ÷ 139 = 1206元/月

个人账户差距483元。

两档合计对比

60%档总养老金:1397 + 723 = 2120元/月

100%档总养老金:1746 + 1206 = 2952元/月

相差832元/月。一年就是9984元。

缴费成本和回本分析

多缴的月供:559元/月。25年累计多缴:559×12×25 = 167700元。

回本时间:167700 ÷ 832 ≈ 202个月,约16.8年。60岁退休的话,77岁开始纯赚。

但这里有两个容易被忽略的关键点:

一是养老金每年调整,差距会拉大。假设每年涨3%,2952元和2120元的基数是不同的,第一年就差了约25元/月的涨幅差额,十年后这个差距会在复利下变得更大。

二是个人账户余额可继承。多缴进个人账户的钱永远是自己的,万一没领完,余额给家人。所以”多缴了167700元”里,约67000元(8%部分)是存在自己名下的,真正的额外成本是统筹部分(12%部分)约100700元。用100700元除以每月多领的832元,实际回本时间缩短到约121个月,也就是10年。

还有一个关键:过渡性养老金

如果是1996年前参加工作的”中人”,有视同缴费年限的话,计发基数×视同年限×过渡系数,又是一笔钱。同样是计发基数6983元,10年视同缴费大约能加838元/月。这部分跟你的缴费档位关系不大,但跟你在不在广西缴有直接关系。

老王的结论

广西作为计发基数偏低的省份,缴费档位对养老金的影响比高基数省份更大——基数越低,档位差的边际效应越强。简单说:“在计发基数低的省份,提档位比在发达省份提档位更划算——因为你的基础养老金基数低,档位提升带来的相对增幅更大。”

给你的行动建议

  1. 如果你还年轻(45岁以下)且收入稳定,建议尽早提到100%或以上档位——时间是你的朋友。
  2. 如果快退休了(5年内),可以考虑提到100%档做最后冲刺,因为个人账户积累时间短,多缴的实际成本被摊薄了。
  3. 别只盯着档位——广西目前的最低缴费年限还是15年,但2030年起将逐步提高到20年,如果还没有缴够年头的,优先把年限补齐。
  4. 灵活就业别忘了”4050″补贴,广西对就业困难人员有社保补贴政策,能减轻很大一部分缴费压力。
  5. 用好个人养老金——每年12000元的额度,享受税收优惠,是对社保养老金的有力补充。

你在广西哪个城市?缴费多少年了?留言告诉老王,帮你算算你退休能领多少。

2026北京养老金计算方法详解,30年工龄能拿多少退休金?

2026北京养老金计算方法详解,30年工龄能拿多少退休金?

2025年北京市养老金计发基数已正式公布——12,049元/月。相比2024年的11,883元上涨了166元,涨幅约1.4%。北京12,049元在全国排名第二,仅次于上海12,434元。全国唯一的两段式过渡性养老金是北京退休制度最大的特色。今天用30年工龄、1.0缴费指数,从政策文件到具体数字完整算一遍。

北京市企业职工基本养老金由基础养老金、个人账户养老金和过渡性养老金三部分构成,依据北京市人民政府令第183号(2006年)《北京市基本养老保险规定》及京劳社养发〔2007〕21号《关于贯彻实施〈北京市基本养老保险规定〉有关问题的具体办法》执行。
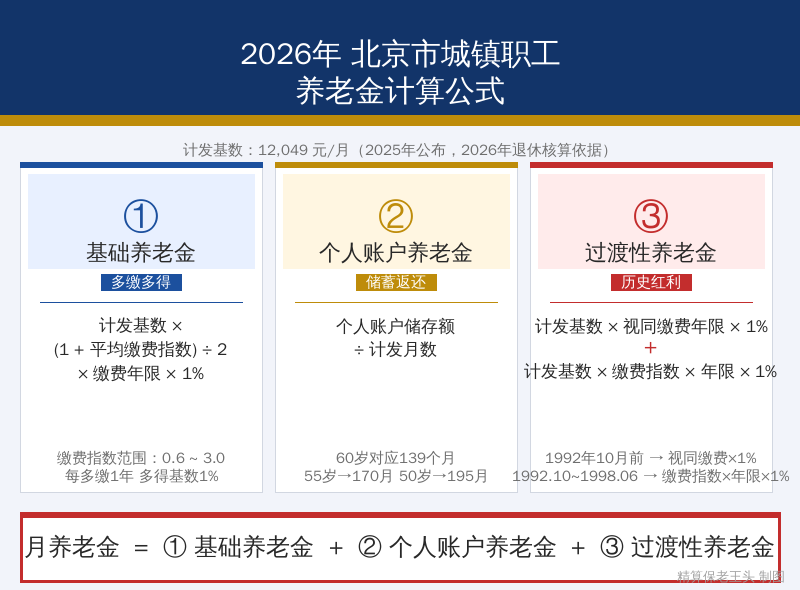
2026年北京养老金计算公式

⚠️ 前提说明:2026年退休使用2025年度计发基数12,049元/月。北京市已于2025年发布当年计发基数通告,2026年上半年退休人员按此基数预发,待2026年基数公布后补差。

一、北京养老金的地基——12,049元的含金量

计发基数是整个养老金计算的地基,直接决定基础养老金和过渡性养老金两项,合计占总养老金六成以上。

近三年走势:

年度 计发基数(元/月) 较上年增长额 涨幅
2023年 11,525 — —
2024年 11,883 +358 3.1%
2025年 12,049 +166 1.4%

三年累计增长524元。增速从2024年的3.1%骤降到2025年的1.4%——基数越大增速越慢的规律在北京很典型。但绝对值上每年仍有160-360元的增长,在全国仍属前列。

全国主要城市横向对比:

城市/省份 2025年计发基数(元/月) 与北京比较
上海 12,434 +385元
北京 12,049 —
深圳 11,130 -919元
广州(广东) 9,493 -2,556元

北京12,049元全国第二。高基数意味着同一缴费条件在北京退休的金额远高于绝大多数省份。

二、基础养老金

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

1.0指数:12,049 × (1+1.0)÷2×30×1% = 3,615元/月

0.6指数:12,049 × (1+0.6)÷2×30×1% = 2,892元/月

2.0指数:12,049 × (1+2.0)÷2×30×1% = 5,422元/月

3.0指数:12,049 × (1+3.0)÷2×30×1% = 7,229元/月

仅基础养老金一项,1.0比0.6每月多723元——北京基数高,提一档指数的绝对收益远大于低基数省份。(1+指数)÷2的机制让低指数端涨幅更快——从0.6到1.0涨了25%,但每月多出723元绝对值非常可观。

三、个人账户养老金

个人账户养老金 = 个人账户累计储存额 ÷ 139(60岁计发月数)

按北京12,049元基数,1.0指数个人月缴964元(12,049×8%),年缴11,564元。需注意这只是按当前基数的静态计算——90年代北京社平工资只有现在的1/5到1/3,早期实际缴费金额远低于此。综合历史工资增长和近年6%-8%的个人账户记账利率,30年实际累计个人账户余额约24万元。

1.0指数(约24万元):240,000÷139 = 1,727元/月

0.6指数(约14.4万元):144,000÷139 = 1,036元/月

2.0指数(约48万元):480,000÷139 = 3,453元/月

北京的工资水平全国领先,按实际工资足额缴费的职工个人账户积累远超12万元。灵活就业或按最低基数缴费的则偏低。另外,根据京劳社养发〔2007〕29号,个人账户余额未领完的可由法定继承人一次性领取。

四、过渡性养老金——北京独有的两段式

这是北京养老金最特殊的地方,在全国找不到第二家。

依据京劳社养发〔2007〕21号《关于贯彻实施〈北京市基本养老保险规定〉有关问题的具体办法》,北京过渡性养老金不是简单的单一系数,而是分成两段各自计算再相加:

第一段——视同缴费年限部分:月过渡性养老金₁ = 退休时上一年本市职工月平均工资 × 视同缴费年限 × 1%

第二段——实际缴费年限部分:月过渡性养老金₂ = 退休时上一年本市职工月平均工资 × 本人缴费工资指数 × 1998年6月30日前实际缴费年限 × 1%

总过渡性养老金 = 过渡性养老金₁ + 过渡性养老金₂

三个关键时间节点都来自这份文件:

  • 1992年9月30日——视同缴费年限截止日,此前工龄认定为”视同”,无论当时缴费多少,统一按退休时社平工资全额×1%计算
  • 1992年10月1日——个人账户开始建立,此后为实际缴费
  • 1998年6月30日——过渡性养老金第二阶段截止日,此后缴费只影响基础养老金和个人账户

两段式的设计逻辑:1992年10月前没有个人账户制度,那段时间的工龄按”视同”处理,用退休时的社会平均工资全额计算(系数1%),与缴费指数无关——对低缴费者是保护。1992年10月到1998年6月,个人账户已建立但制度在过渡期——这段时间的实际缴费年限也补一笔过渡性养老金,但跟着缴费指数走——对高缴费者是激励。

代入计算(假设30年工龄,1992年9月30日前有2年视同,1992年10月至1998年6月有4年过渡实际缴费):

视同部分:12,049 × 2 × 1% = 241元/月

实际缴费部分(1.0指数):12,049 × 1.0 × 4 × 1% = 482元/月

过渡性养老金合计:241 + 482 = 723元/月

如果是0.6指数:视同部分241元 + 实际缴费部分289元(12,049×0.6×4×1%)= 530元/月。如果是2.0指数:视同241元 + 实际缴费964元 = 1,205元/月。

北京两段式的特点在于:视同部分是”普惠”的(不跟指数挂钩),实际缴费部分是”激励”的(跟指数挂钩)。这个设计比单系数模式(如上海统一1.2%)更加精细——低缴费者不会被惩罚(视同年限的价值不打折),高缴费者也能得到回报(实际缴费年限乘以指数)。

⚠️ 根据京劳社养发〔2007〕29号,视同缴费年限以原始档案记载为准——招工审批表、转正定级表等原始材料缺一不可。如果你在1992年9月30日前参加过工作,退休前务必去北京市人社局档案管理科做预审。1998年7月1日后参加工作的”新人”没有过渡性养老金,只有基础+个人账户两块。

五、汇总:30年工龄在北京能拿多少?

养老金构成 0.6指数 1.0指数 2.0指数 3.0指数
基础养老金 2,892 3,615 5,422 7,229
个人账户养老金 1,036 1,727 3,453 5,180
过渡性养老金 530 723 1,205 1,687
合计 4,458 6,065 10,080 14,096

1.0指数约6,065元/月——全国同条件下仅次于上海。0.6到1.0差距1,607元/月,一年19,284元,三十年约58万元。在北京这样的高基数城市,缴费指数的选择被放大到极致。

不同视同工龄的情景对比(1.0指数,30年总工龄)

视同年限 基础养老金 个人账户 过渡性 合计
0年(新人,1998.7后工作) 3,615 1,727 0 5,342
视同2年+过渡4年 3,615 1,727 723 6,065
视同4年+过渡5.75年(上限) 3,615 1,727 1,205 6,547

视同工龄越短,过渡性养老金越少。北京1992年10月前参加工作的老职工,视同年限可达4-5年、实际缴费过渡段可达5.75年,过渡性养老金可接近1,200元/月——对老职工来说这是一笔”隐形财富”。

计发基数变化影响

基数年份 计发基数 月养老金(1.0) 较上年差额
2023年 11,525 5,793 —
2024年 11,883 5,966 +173
2025年 12,049 6,065 +99

基数增速放缓(3.1%→1.4%),月养老金增量从147元降到86元。未来北京基数如继续维持低增速,退休金”自然增长红利”将逐年收窄。

回本时间测算

1.0指数30年个人累计缴费(仅个人8%部分)约24万元,月养老金6,065元:

240,000 ÷ 6,065 = 约40个月(约3.3年)回本

北京人均预期寿命约82岁全国最高,65岁退休可领约17年纯收益——合计约124万元。在北京退休,只要活得够长,从社保养老金中获得的净回报在全国是最高的之一。

六、老王给北京朋友的建议

第一,缴费指数尽量往高选。北京基数12,049元全国第二,0.6和1.0退休后月差1,276元。北京的高工资意味着很多人的实际缴费指数在1.5甚至2.0以上——如果公司按实际工资足额缴费,退休待遇远高于6,065元这个估算。

第二,关注北京独特的两段式过渡性养老金。视同部分不跟指数挂钩(固定用1%×全额基数——对低缴费者是保护),实际缴费部分跟指数挂钩(对高缴费者是激励)。如果你在1992年10月至1998年6月期间缴费指数较高,这部分获益很大。

第三,三个时间节点必须搞清楚。1992年9月30日(视同截止)、1992年10月1日(个人账户建立)、1998年6月30日(过渡段截止)。1992年9月30日前的工龄认定最值钱——按全额基数1%计算,与缴费指数无关。退休前务必去人社局做档案预审。

第四,如果曾在上海缴费满10年,需要精算对比。上海基数更高(12,434)但过渡系数1.2%(单系数模式),北京两段式对高指数缴费者更有利——具体取决于你的视同工龄和缴费指数分布。没有统一答案,需要个案精算。

第五,6,065元在北京够不够?只要没有房贷压力,基本生活可以覆盖。如果配偶也有4,000+养老金,家庭月入近万——在北京算中等退休水平。退休后可考虑搬到京郊生活成本更低的区域。

第六,补充个人养老金是必要的。每年12,000元额度用满,节税效果在北京尤为明显(高收入者边际税率高)。20年积累加投资收益可达40-60万元,每月额外补充2,000-3,000元。

你在北京工作吗?你的工龄多少年?1992年前有没有工作经历?缴费指数大概在什么范围?欢迎评论区留言,老王帮你用北京的公式精算一遍。