个人养老金每年能存12000元:退休后到底能多领多少?

老周今年45岁,在一家国企做技术员,月薪9000元。上个月他刷到一条新闻:个人养老金制度已经全国实施了。他算了算——每年最多存12000元,交20年到65岁退休,这笔钱退休后能变成多少?带着疑问,他查了一下午政策,越查越迷糊。今天我们把老周的疑问一次讲清楚。

一个真实场景

老周的问题其实很典型:“我每月工资要还房贷、养孩子,现在每年再拿12000元存起来,20年后能多领多少?值得吗?” 要回答这个问题,先要搞清楚个人养老金的三个环节:缴费、投资、领取。

根据人力资源社会保障部等5部门2024年12月印发的《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号),自2024年12月15日起,个人养老金制度从36个先行城市(地区)推广到全国。在中国境内参加城镇职工基本养老保险或者城乡居民基本养老保险的劳动者,都可以参加。每年缴费上限12000元,可以按月、分次或按年度缴纳。

到底差在哪?

同样是每年存12000元,放个人养老金账户和放普通银行账户,差别主要在税收和投资上。根据《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号):

  • 缴费环节:按12000元/年限额,在综合所得或经营所得中据实扣除——相当于这部分收入先不交个税。
  • 投资环节:计入个人养老金资金账户的投资收益暂不征收个人所得税。
  • 领取环节:领取时不并入综合所得,单独按3%的税率计算缴纳个人所得税。

简单算笔账:假设老周年应纳税所得额适用10%税率档,他每年缴满12000元,当年就能少缴1200元个税;退休领取时只按3%缴税。这一进一出,光是税就差了不少。
个人养老金缴费-投资-领取三环节流程示意图

你应该怎么做?

老周最后按这4步办了:

  1. 开户:通过国家社会保险公共服务平台、电子社保卡、掌上12333APP等全国统一线上服务入口,或直接去商业银行,开立个人养老金账户和资金账户。每年可以两次变更开户银行。
  2. 缴费:每年上限12000元,可以按月、分次或按年缴,按自然年度累计,次年重新计算。
  3. 选产品:资金账户里的钱可以买储蓄存款、理财产品、商业养老保险、公募基金等个人养老金产品,自主选择。
  4. 记凭证:缴费后把个人养老金信息管理服务平台出具的扣除凭证交给单位,当年就能享受税前扣除。

需要提醒的是:个人养老金是封闭运行的,达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居等情形才能领取。所以这笔钱是”为退休存的”,不适合当随时取用的活钱。

一句话总结

个人养老金每年最多存12000元,享受”缴费时免税、投资时不征税、领取时按3%单独计税”的优惠,相当于国家帮你把养老储备的税负降下来——存得越早、税率档越高,越划算。

数据来源:《人力资源社会保障部 财政部 国家税务总局 金融监管总局 中国证监会关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月10日印发);《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布)。
职业年金基金规模3.78万亿:你的第二支柱养老金悄悄变大了多少?

你可能已经注意到一个数字:3.78万亿。这是人社部刚刚公布的职业年金基金投资运营规模。这意味着什么?意味着你交的每一笔职业年金,正在以肉眼可见的速度滚雪球——而很多人甚至不知道自己账户里攒了多少钱。

一个信号,三个影响

2026年4月17日,人力资源社会保障部发布《2025年全国职业年金基金市场化投资运营情况》:截至2025年底,全国31个省(自治区、直辖市)、新疆生产建设兵团和中央单位职业年金基金投资运营规模达到3.78万亿元,自2019年2月启动市场化投资运营以来,全国职业年金年均投资收益率4.86%。对比2024年底的3.11万亿元、年均收益率4.42%,一年时间规模增加了6700亿元。

这个信号只说明一件事:职业年金正在成为你退休收入里越来越重要的一块拼图。下面拆成短期、中期、长期三个层面看。

影响一:短期——你的账户余额在悄悄变厚

职业年金实行个人账户管理,单位按工资总额的8%缴费、个人按本人缴费工资的4%缴费(依据《国务院关于机关事业单位工作人员养老保险制度改革的决定》,国发〔2015〕2号)。这些钱进入市场化投资运营后,收益会按年记入你的个人账户。年均4.86%的收益率,意味着如果你账户里有10万元,一年下来投资收益约4860元——比你放在银行活期里强得多。

如何查询?通过电子社保卡、掌上12333APP或当地人社部门网站,就能看到自己的职业年金个人账户储存额和投资收益。

影响二:中期——投资运营进入”长跑”阶段

职业年金自2019年2月才启动市场化投资运营,到现在刚满7年。3.78万亿的规模、4.86%的年均收益率,说明这个制度已经走过了”从无到有”的阶段,进入”从有到优”的稳定积累期。2025年9月,人力资源社会保障部牵头出台完善年金基金长周期考核机制的指导意见,推动年金基金长期投资、价值投资,支持资本市场高质量发展——这意味着职业年金投资策略会更稳,波动会更小,长期收益更值得期待。

影响三:长期——第二支柱地位持续上升

2026年7月9日公布的《人力资源和社会保障事业发展”十五五”规划》提出,”十五五”时期企业(职业)年金基金规模超9万亿元。从2025年底的3.78万亿到9万亿,意味着未来5年还有5万亿以上的增长空间。对企业职工来说,人社部2025年印发进一步做好企业年金工作的意见,扩大覆盖范围、简化建立程序;对机关事业单位职工来说,职业年金是强制建立的——你的第二支柱养老金,正在成为退休后区别于”只有基本养老金”人群的关键。

现在该做什么?

  • 查账户:打开电子社保卡或掌上12333,看看自己的职业年金/企业年金账户余额和累计收益,心里有个数。
  • 看投资:职业年金的投资组合通常按年龄分层配置,年轻人权益类占比高、临近退休固收类占比高,不用自己操心,但要了解规则。
  • 算总额:把你的基本养老金预估+职业年金账户÷计发月数,就能大致算出退休后每月总收入,提前规划。
  • 关注转移:换工作、跨地区调动时,职业年金关系和个人账户会随养老保险关系转移接续,别让账户”断档”。

职业年金基金投资运营规模增长对比图

数据来源:人力资源社会保障部《2025年全国职业年金基金市场化投资运营情况》(2026年4月17日发布);《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号);人社部2026年一季度例行新闻发布会。

企业年金规模突破4.2万亿:3343万人已受益,你的单位还没建?

企业年金规模突破4.2万亿:3343万人已受益,你的单位还没建?

如果你的单位还没有企业年金,接下来几年你很可能看到身边同事的养老账本悄悄多出一块。人社部发布的《2025年度全国企业年金基金业务数据摘要》显示,截至2025年底,全国企业年金积累基金达到4.205万亿元,参加职工3342.99万人。而2026年1月人社部、财政部联合印发的《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),正在把这张”第二养老金”的网越织越大。

一个信号,三个影响

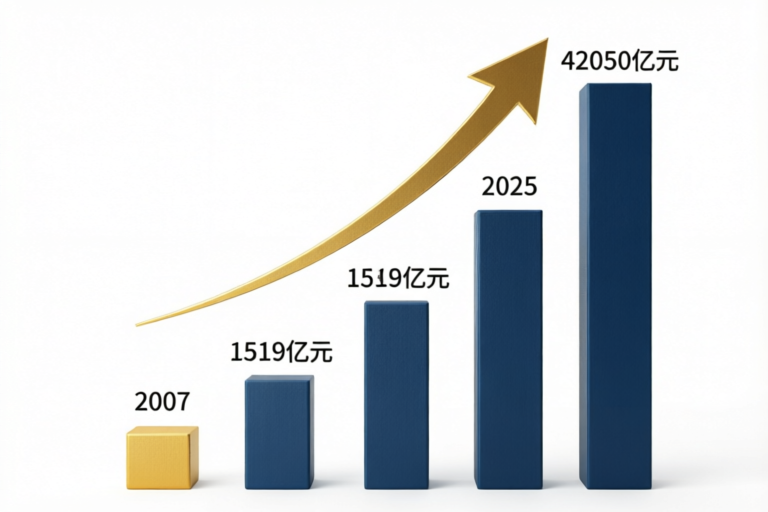
先看最核心的信号:企业年金基金规模从2007年的1519亿元,涨到2025年的4.205万亿元,18年翻了27倍还多。更关键的是增长在加速——2025年一年,建立年金的企业数达到17.7854万家,同比增长11.66%;积累基金较上年增长15.45%。规模增长叠加政策扩面,这个市场的天花板正在被打开。

全国企业年金基金规模增长数据图表

影响一:短期——单位门槛降低,覆盖范围要扩大

过去企业年金基本是央企、国企和金融机构的”专利”,全国数以千万计的企业里,建立年金的占比还不到1%。77号文这次直接松绑:社会团体、基金会、民办非企业单位等各类用人单位都可以按规定建立企业年金;没有职工代表大会的单位,方案经全体职工讨论或公示通过即可;还推行方案简易范本、鼓励网上备案。

缴费比例也更灵活了。文件明确:单位缴费每年不超过本单位参加企业年金职工工资总额的8%,单位加个人合计不超过12%。负担重的可以从低比例起步,比如单位缴2%、个人缴2%,以后有条件再逐步提高;负担轻的可以直接顶格缴。对中小企业和灵活用工单位来说,建年金的启动成本明显下降了。

影响二:中期——投资考核拉长,”长钱长投”收益更稳

企业年金的钱不是躺在账户里睡觉。2025年全国企业年金加权平均收益率为6.69%,近三年累计收益率达到12.94%。这个收益水平,靠的是把考核周期从一年拉长到三到五年——监管引导受托机构构建以3—5年为周期的考核体系,根据职工年龄和风险偏好做差异化配置,让年金真正发挥”长期资金、穿越周期”的属性。

对职工个人来说,这意味着:你账户里的钱,长期看大概率跑得赢通胀;短期波动不用慌,年金考核看的是三年五年,不是一天两天。

影响三:长期——领取方式更成熟,退休多一份稳定现金流

2025年全国领取企业年金的人数达到368.82万人,领取金额1162.13亿元。其中分期领取人数占比97.2%,分期领取金额占比94.1%——绝大多数人选择按月、分次领取,把它当成退休后第二份”工资”。按照《企业年金办法》,职工达到退休年龄后,可以从个人账户按月、分次或一次性领取,也可以全部或部分购买商业养老保险产品;职工或退休人员去世后,账户余额还可以继承。

指标(截至2025年底) 数据
建立年金企业数 17.7854万家(同比+11.66%)
参加职工人数 3342.99万人(净增101万人)
积累基金规模 4.205万亿元(同比+15.45%)
当年加权平均收益率 6.69%
近三年累计收益率 12.94%
2025年领取人数 / 金额 368.82万人 / 1162.13亿元

数据来源:人力资源社会保障部《2025年度全国企业年金基金业务数据摘要》(2026年3月20日发布)。上表可以看到,规模、人数、收益三个维度同步创新高,企业年金正从”少数人的福利”走向”多数人的选择”。

现在该做什么?

如果你是职工:先查单位有没有建立年金(问HR或看工资条);单位没有的,可以了解当地园区人才年金试点——77号文明确要选部分园区开展扩面试点,比如上海临港新片区、广州黄埔区已经落地了园区人才年金项目。换工作或离职时,年金个人账户可以转移接续,别让它烂在原单位。

如果你是单位负责人:年金是留人的长期福利,也是”薪酬包”的一部分。现在方案审批简化了、比例灵活了,中小微企业还可以参加集合计划,成本可控,建议尽快评估建立。

如果你临近退休:关注账户里积累了多少、退休后按月能领多少。年金是基本养老金之外实打实的第二份收入,别等退休了才发现账户是空的。

企业年金的扩面才刚刚开始。政策、数据、案例都摆在这里,剩下的事,就看你的单位什么时候行动了。


来源:人力资源社会保障部《2025年度全国企业年金基金业务数据摘要》(2026年3月20日);人力资源社会保障部、财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2026年1月15日印发)。

2026年社保缴费基数四省落地,灵活就业每月多交107元,哪省涨最多?

2026年社保缴费基数四省落地,灵活就业每月多交107元,哪省涨最多?

政策核心

每年7月是社保缴费基数调整的窗口期。到了2026年8月初,河北、福建、内蒙古、黑龙江四省已经公布了最新缴费标准。四个字概括:全线上涨。但涨幅差异巨大,最高和最低差了将近8倍。

核心变化有3点:

变化一:基数全部上调。四省社保缴费基数下限全部上涨,涨幅从1.72%到13.26%不等。所有因工资低于下限而按最低标准缴费的打工人,每月都要多掏一笔钱。

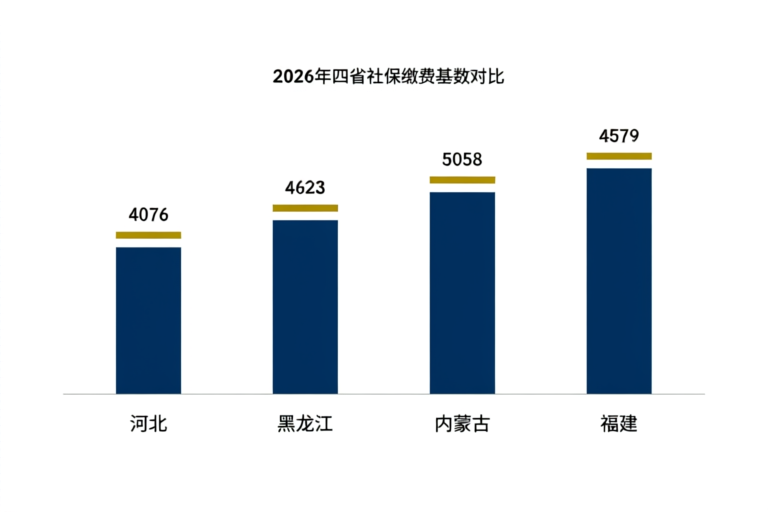
变化二:涨得最凶的是福建。福建2026年社保缴费基数下限4579元、上限22893元,对比2025年涨了13.26%。如果按灵活就业人员20%的费率算,每月要多交107.2元,一年下来多出1286元——差不多是一个月的缴费。

变化三:河北涨幅最温和。河北人社厅2026年7月14日发布冀人社字〔2026〕57号文件,明确以2025年全口径城镇单位就业人员月平均工资6794元确定缴费基数,下限4076元(60%)、上限20382元(300%)。涨幅仅1.72%,灵活就业人员每月多交13.8元,一杯奶茶钱。

2026年河北、黑龙江、内蒙古、福建四省社保缴费基数下限对比

把这四省的数据放在一起看,差距一目了然:

省份 2026缴费基数下限(元) 2026缴费基数上限(元) 同比涨幅 灵活就业月增缴费(元) 政策依据
河北 4,076 20,382 1.72% 13.8 冀人社字〔2026〕57号
黑龙江 4,623 23,115 1.78% 16.2 黑人社发〔2025〕通知
内蒙古 5,058 25,290 3.00% 30.2 自治区全口径社平工资8430元
福建 4,579 22,893 13.26% 107.2 闽医保/工伤缴费基数通知

黑龙江在四省中最早公布——2025年12月就发通知了,上年度全口径月平均工资7705元。和2025年相比涨幅1.78%,灵活就业人员每月多交16.2元。要知道2025年黑龙江涨了7.99%,全国第一,今年这涨幅算是大幅收窄了。

内蒙古涨幅居中,2026年全口径社平工资8430元,缴费基数下限5058元,涨幅3%,灵活就业每月多交30.2元——不高不低,中规中矩。

对谁影响最大?

第一类:灵活就业人员。这是受影响最直接的一群人。因为在职职工的统筹部分由单位承担,个人只按8%扣缴,基数涨了影响不大(河北个人部分每月多扣不到10元)。但灵活就业人员按20%全额自掏腰包,基数涨多少,缴费就涨多少。福建灵活就业人员一个月要多掏107元,一年就是1286元——如果连着涨几年,压力是真存在的。

第二类:工资低于缴费基数下限的人。只要月薪低于4076元(河北)或4623元(黑龙江),就得按下限交社保。表面上工资没涨,但社保扣款却暗涨了。这部分人每月多交十几到几十元,虽然不多,但对低收入家庭来说,锅里的菜少了根葱也是事。

第三类:工资高于上限的高收入群体。对于月薪超过上限(河北20382元、内蒙古25290元)的人来说,超出部分不计入缴费基数,相当于对高收入者的社保缴费”封了顶”,影响不大。

什么时候开始执行?

四省的新基数统一从2026年7月1日起执行。

这意味着:第一,7月份的工资单上,社保扣款已经按新标准算了,还没看工资条的快去翻一翻。第二,灵活就业人员从三季度开始,每月缴费金额自动更新,账户余额不够的记得提前补足,别因为余额不足导致断缴。

另外提个醒:目前只出了这四个省的数据,其他27个省份的2026年缴费基数还在陆续公布中。已经有19个省份公布了2025年的私营和非私营单位平均工资,都在涨但涨幅不高,私营单位平均工资涨幅普遍在2%左右。所以接下来各省基数也会涨,但大概率不会出现福建这种13%的暴涨。

关于社保缴费有疑问的,去你参保地的社保局窗口或拨打12333热线确认,别信网上”代办补缴””内部调整基数”的套路。

来源:河北省人社厅、财政厅《关于公布2026年社保缴费有关基数的通知》(冀人社字〔2026〕57号,2026年7月14日发布);黑龙江省人社厅《关于确定2026年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资的通知》(2025年12月发布,全口径月平均工资7705元);福建省医保/工伤保险缴费基数通知(2026年6月发布);内蒙古自治区2026年职工医保/社保缴费基数公告(基于2025年全口径社平月工资8430元核定);人社部2026年7月22日新闻发布会。

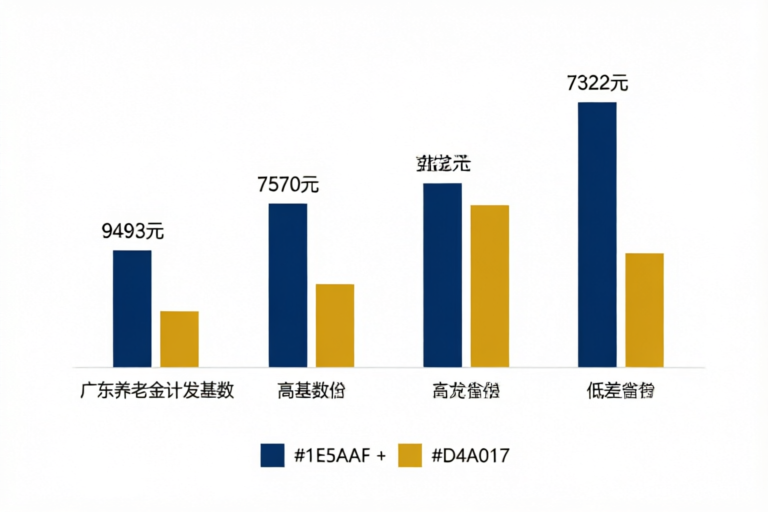
广东9493 vs 黑龙江7570:同样的30年工龄,养老金差600元/月

广东9493 vs 黑龙江7570:同样的30年工龄,养老金差600元/月

同样是交了30年社保,同样按社平工资的100%缴费,退休后每月能领多少钱?

答案不是”差不多”,而是差了将近600块钱。这笔钱不是天上掉下来的,是养老金计发基数——一个绝大多数人从没听说过的数字——决定的。

同样条件,差多少?

我们设定一个标准人物:老王,男性,60岁退休,累计缴费30年,平均缴费指数恰好是1.0(即每年都按所在省份社平工资的100%缴费),个人账户储存额暂不计算(只看基础养老金部分)。

基础养老金公式:计发基数 ×(1+平均缴费指数)÷ 2 × 缴费年限 × 1%。

在广东退休:9493元 × (1+1) ÷ 2 × 30 × 1% ≈ 2848元/月。

在黑龙江退休:7570元 × (1+1) ÷ 2 × 30 × 1% ≈ 2271元/月。

每月差577元。一年差近7000元。退休后活20年,差将近14万元。

这就是计发基数的力量——你什么都没做错,只是退休地点不同,养老金就可以差出一个档次。

各省养老金计发基数对比

拆解差距来源

差距从哪来?三个层面。

第一层:计发基数差。

广东2025年计发基数9493元/月,黑龙江7570元/月,差1923元。这个差距不是凭空定的——计发基数直接挂钩各省上一年度全口径城镇单位就业人员平均工资。广东经济体量大、工资水平高,社平工资本身就比黑龙江高出2000多元,计发基数自然水涨船高。

吉林省2025年计发基数(不含长春市)更低,只有7322元/月。但长春市单独计算,为95739元/年(约7978元/月),比省其他地区高出656元/月。这恰恰说明,计发基数差距不仅存在于省与省之间,省内不同城市之间同样存在。

第二层:缴费基数差。

缴费基数下限直接决定你每个月要交多少钱、能积累多少个人账户。2025年广东企业职工养老保险缴费基数下限:广州/省直5510元/月,其他地区4775元/月(粤人社发〔2025〕32号,2025年10月24日发布)。而黑龙江2025年缴费基数下限为4393.2元/月(吉人社联〔2025〕97号发布数据,黑龙江对应为7570×60%≈4542元/月)。

按最低基数缴费的灵活就业人员,在广东每月要多交100-200元,但退休后待遇也更高。对于经济条件允许的人,在发达省份参保意味着更强的”多缴多得”效应。

第三层:年度涨幅差。

计发基数每年都会涨,但不同省份涨幅不一样。广东省2025年计发基数9493元/月,相比2024年的9307元/月,上涨了186元,涨幅约2%。黑龙江虽然2025年计发基数较低,但黑人社函〔2024〕548号文件提前在2024年12月就公布了2025年的新基数,执行起始日为2025年1月1日,这意味着当年退休人员不会出现预发养老金后重算补发的情况——这是一种行政效率上的”软优势”。

但绝对值差距仍然难以弥合。以下是2025年部分省份养老金计发基数对比:

省份/地区 2025年计发基数(元/月) 30年工龄基础养老金估算(元/月) 数据来源
广东(不含深圳) 9493 约2848 粤人社发〔2025〕32号
吉林长春 约7978 约2393 吉人社联〔2025〕97号
黑龙江 7570 约2271 黑人社函〔2024〕548号
吉林(不含长春) 7322 约2197 吉人社联〔2025〕97号

同一个30年缴费的人,从广东到吉林(不含长春),基础养老金每个月少了650多元。这背后是全国养老保险基金”苦乐不均”的缩影——年轻人口流入的省份基金池子厚,老工业基地退休人员多、缴费人数少,基金压力大。

结论:选A还是选B?

如果你还年轻、正在考虑工作地点,答案是明确的:在不考虑其他因素的前提下,在计发基数高的省份参保和退休,养老金会更高。广东、北京、上海、深圳等经济发达地区天然占优。

但如果你是已经在低基数省份退休、或即将退休的中老年人,不需要过度焦虑。有两点值得注意:

第一,养老保险全国统筹正在推进。过去企业职工基本养老保险是省级统筹,少数地区收不抵支,靠中央调剂解决。现在已实现全国统筹,2023年调剂资金规模达2716亿元。虽然不能立刻拉平各地的计发基数,但”保发放”的能力已经大幅增强,养老金不会因为地方基金紧张而断档。

第二,全国养老金调整采用”定额+挂钩+倾斜”统一模式,重点向中低收入群体倾斜。2025年调整通知明确要求”重点向养老金水平较低群体倾斜”,低基数地区的退休人员相对涨幅可能更高。

最后一句话:养老金计发基数,是你退休时决定待遇的”锚”。锚在哪里、锚多高,比你多缴几年社保的影响还要大。年轻时选择在哪里扎根,就是为你将来的养老金选锚。


来源:

· 广东省人力资源和社会保障厅、广东省财政厅、国家税务总局广东省税务局《关于公布2025年职工基本养老保险缴费基数上下限和基本养老金计发基数等有关问题的通知》(粤人社发〔2025〕32号),2025年10月24日
· 黑龙江省人力资源和社会保障厅《关于确定2025年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资的通知》(黑人社函〔2024〕548号),2024年12月25日
· 吉林省人力资源和社会保障厅、吉林省财政厅、吉林省医疗保障局、国家税务总局吉林省税务局《关于发布吉林省社会保险缴费基数和计发基数的通知》(吉人社联〔2025〕97号),2025年9月19日
· 人力资源社会保障部、财政部《关于2025年调整退休人员基本养老金的通知》,2025年7月10日
· 人力资源社会保障部《2024年人力资源和社会保障事业发展统计公报》

渐进式延迟退休进入第二年,2026年你的养老金会有3个新变化

渐进式延迟退休进入第二年,2026年你的养老金会有3个新变化

2025年1月1日,渐进式延迟法定退休年龄正式启动。到2026年8月,这项改革已经走了整整一年半。很多人还在观望:延迟退休到底怎么延?我的养老金会变多还是变少?2026年还能继续涨吗?

这三个问题,答案其实已经开始浮出水面。

一个信号,三个影响

2026年全国两会政府工作报告明确提出”适当提高退休人员基本养老金标准”。这是自2005年以来养老金第22次连续上调的官方背书——虽然截至8月4日,人社部和财政部2026年的具体调整通知尚未发布,但上调这件事已经写进了年度预算。

与此同时,延迟退休改革正在稳步推进。2025年1月起,男性退休年龄每4个月延迟1个月,从60周岁逐步延迟至63周岁;原50周岁退休的女职工每2个月延迟1个月,逐步至55周岁;原55周岁退休的女职工每4个月延迟1个月,逐步至58周岁。

把这两个信号放在一起看,2026年你的养老金正在经历三个层面的变化。

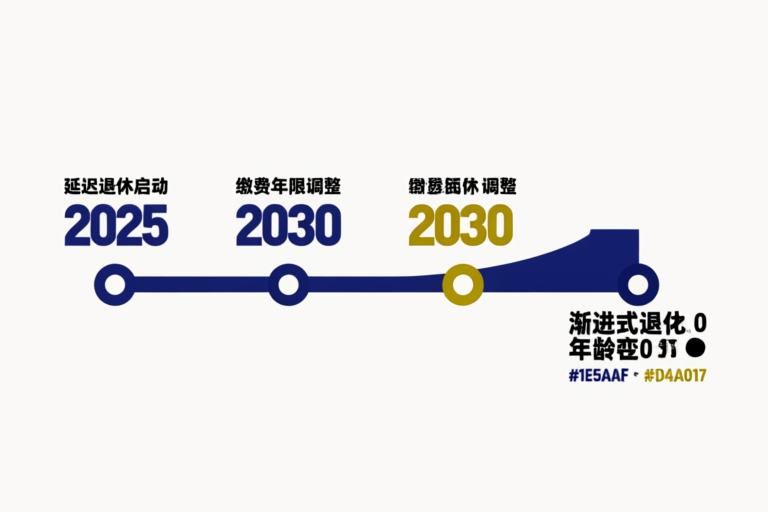
延迟退休与养老金改革时间线

影响一:退休身份变了——从”一刀切”到”弹性区间”

过去,到了法定年龄就必须退休,一天都不能多干。现在完全不同了。

根据人力资源社会保障部、中央组织部、财政部联合印发的《实施弹性退休制度暂行办法》(人社部发〔2024〕94号,2024年12月31日发布),职工可以在法定退休年龄的基础上,自愿选择弹性提前退休,最多提前3年——但不能早于原法定退休年龄(男60岁、女50岁/55岁)。

反过来,如果单位同意,你也可以弹性延迟退休,最多再延3年。比如1972年9月出生的男职工,改革后法定退休年龄为62周岁。他可以在60岁到62岁之间提前退休,也可以在62岁到65岁之间延迟退休。

但有一个重要前提:2030年起,最低缴费年限将从15年逐步提高到20年(每年提高6个月)。如果你2030年之后才退休,只缴了15年就不够了。

还有三类人不能延迟退休:公务员、国有企事业单位领导人员、国有企事业单位其他管理人员。这是人社部明确规定的。

影响二:钱包变了——养老金涨了,但涨多少看地方

2025年7月10日,人社部、财政部发布通知,从2025年1月1日起为2024年底前退休人员提高基本养老金,总体调整水平为2024年退休人员月人均基本养老金的2%。全国约1.5亿退休人员受益。

注意,这个2%是全国总账的算法,不是你个人涨2%。实际调整分为三个部分:

定额调整:同一地区人人一样,体现公平。以黑龙江省2025年方案(黑人社发〔2025〕9号,2025年7月18日印发)为例,每人每月定额增加25元。

挂钩调整:跟你缴费年限和原养老金水平挂钩,体现”多缴多得”。黑龙江方案是工龄每满1年加0.5元,再按原养老金的0.5%增加。

倾斜调整:对70岁以上高龄老人和艰苦边远地区退休人员额外增加。黑龙江方案中70-79岁加15元/月,80岁以上加20元/月。

2026年虽然全国通知还没出,但调整框架大概率延续”定额+挂钩+倾斜”模式,中央转移支付已安排1.25万亿元配套资金(2026年中央财政预算),基金累计结余超过10.8万亿元。钱不是问题。

影响三:规则变了——缴费年限和计发基数都在变

最容易被人忽略的变化,是养老金计发基数的逐年上调。这个数字直接决定你退休时能领多少基础养老金。

以2025年数据为例:广东省企业职工养老保险基本养老金计发基数为9493元/月(粤人社发〔2025〕32号,2025年10月24日发布),吉林省为7322元/月(不含长春市,长春为95739元/年折算约7978元/月),黑龙江省为7570元/月(黑人社函〔2024〕548号,2024年12月25日发布)。

同一个30年工龄、平均缴费指数1.0的人,在广东退休的基础养老金部分约为:9493×(1+1)÷2×30×1%≈2848元/月,而在黑龙江约为7570×(1+1)÷2×30×1%≈2271元/月。同样的缴费,差出近600元/月。

而且计发基数每年都在涨——这个”涨”不靠政策通知,靠的是当地社平工资增长。经济发达省份涨得快,欠发达省份涨得慢,差距会进一步拉大。

现在该做什么?

第一,确认你的退休年龄。用人社部官方”法定退休年龄计算器”,输入出生年月和性别,就能查到精确的退休时间。别等到了年龄才发现搞错了。

第二,检查缴费年限。如果你2030年后退休,最低要缴满20年。目前不到15年的,趁早补缴或延长缴费。

第三,关注弹性退休选择权。如果你身体状况好、单位也愿意留用,延迟3年退休不仅能多领工资,还能显著提高养老金水平——个人账户养老金因计发月数减少而增加,基础养老金因缴费年限延长而增加。

第四,2026年养老金调整通知一旦发布,各省会在7月底前完成补发(从1月1日起算的差额一次性到账)。不用着急,钱不会少。


来源:

· 全国人大常委会《关于实施渐进式延迟法定退休年龄的决定》,2024年9月13日
· 人力资源社会保障部 中共中央组织部 财政部《实施弹性退休制度暂行办法》(人社部发〔2024〕94号),2024年12月31日
· 人力资源社会保障部 财政部《关于2025年调整退休人员基本养老金的通知》,2025年7月10日
· 广东省人社厅、财政厅、税务局《关于公布2025年职工基本养老保险缴费基数上下限和基本养老金计发基数等有关问题的通知》(粤人社发〔2025〕32号),2025年10月24日
· 黑龙江省人社厅《关于确定2025年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资的通知》(黑人社函〔2024〕548号),2024年12月25日
· 黑龙江省人社厅、财政厅《关于2025年调整退休人员基本养老金的通知》(黑人社发〔2025〕9号),2025年7月18日
· 吉林省人社厅等《关于发布吉林省社会保险缴费基数和计发基数的通知》(吉人社联〔2025〕97号),2025年9月19日
· 2025年《政府工作报告》及2026年中央财政预算

养老金5大常见误解:你中了几条?2026年真相揭底

养老金5大常见误解:你中了几条?真相揭底

“交满15年就能领养老金,那我多交不是亏了?””提前退休养老金会打折?””社保断缴了就白交了?”——这些话你肯定听过,甚至信过。但真相往往和直觉相反。

先问两个问题

问题一:交满15年就停缴,退休时和交30年的人领一样多?

大部分人直觉:当然不一样。但你说得清到底差多少吗?

问题二:提前退休,是不是每月少领一大笔?

有人告诉你”提前退要吃亏”,有人又说”都一样”。谁来给个准话?

好,我们一个一个拆。

误解一:”交满15年就够了,多交浪费”

真相:每多交1年,基础养老金多1%。

根据现行计发办法,基础养老金的计算公式中,缴费年限是乘法因子——每增加1年缴费,基础养老金计发比例增加1%。这意味着交30年的人,基础养老金是交15年的人的大约两倍。

而且,从2030年起,最低缴费年限不再固定为15年。根据《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》,最低缴费年限从2030年起每年提高6个月,到2039年达到20年。

具体节奏:

  • 2025-2029年:最低15年
  • 2030年:15年+6个月
  • 2031年:16年
  • 2032年:16年+6个月
  • ——逐年加半年——
  • 2039年起:20年

也就是说,现在还在缴费的年轻人,最低门槛已经是20年了。交满15年就停?到了2039年你可能连门都进不去。

误解二:”提前退休,养老金会打折”

真相:不会!在弹性区间内提前退休,养老金正常发放。

根据《实施弹性退休制度暂行办法》(人社部发〔2024〕94号),自2025年1月1日起,职工在满足最低缴费年限的前提下,可以自愿选择弹性提前退休,提前时间不超过3年,且不低于原法定退休年龄——养老金不打折,正常计发。

举个例子:1972年9月出生的男职工,改革后法定退休年龄为62周岁。他可以选在60岁到62岁之间任何时间退休,养老金正常发放(来源:人社部官方解读,2025年1月)。

但是,晚退的人确实领得更多。因为:

  1. 多缴几年,缴费年限更长,基础养老金比例更高
  2. 个人账户多了几年的本金+利息积累
  3. 退休年龄更大,计发月数更少(65岁对应101个月,60岁对应139个月),月领金额更高

所以”提前退不亏,晚退多赚”——这才是准确的描述。

误解三:”社保断缴了,之前的都白交了”

真相:断缴只影响连续记录,不抹掉已缴年限。

养老保险的缴费年限是累计计算的,中间断掉几个月甚至几年,之前已缴的年限不会清零。重新就业后继续缴,年限会自动累加。

但要注意:断缴期间不算年限,且断缴影响医保待遇(医保断缴次月通常无法享受报销)。所以尽量别断,但断了也别慌——重新缴上就行。

误解四:”养老金全国统一标准发放”

真相:不同省份差异巨大。

养老金的计算基数——”退休上一年当地在岗职工月平均工资”——各省不同。拿2026年的基数来看:

省份 2026年养老金计发基数 相对高低
上海 12434元 最高
北京 11256元 第二
江苏 约8900元 中上
山东 7831元 中等
黑龙江 7705元 较低

各省养老金计发基数对比

同样的缴费年限和缴费档次,在上海退休的人,基础养老金可能比在黑龙江退休高出近三分之一。这也是为什么”在哪退休”这个问题如此重要。

注:各省计发基数由各省人社厅逐年公布,具体以当地社保经办机构核定为准。

误解五:”到退休年龄缴费不够,一次性补缴就行”

真相:普通职工一般不能一次性补缴。

根据现行政策,只有2011年7月1日前参保、延长缴费5年后仍不满最低年限的人,才有资格一次性补缴(依据《社会保险法》及人社部相关规定)。2011年7月1日后参保的普通职工,到退休年龄缴费不够的,只能延长缴费,缴够年限后才能领。

但2025年开始有一个新选择:弹性延迟退休。如果和单位协商一致,可以延迟最多3年退休,这期间继续缴费,等年限够了再办退休。这等于给了你一个”合法缓冲期”(来源:《实施弹性退休制度暂行办法》,人社部发〔2024〕94号)。

一句话总结

养老金的底层逻辑就八个字:多缴多得,长缴多得。不管是缴费年限、缴费基数、退休地点还是退休时间,都围绕这八个字运转。那些说”交满15年就行””提前退会打折”的说法,要么是信息过时,要么是断章取义。

如果你也在想……

Q:2025年养老金总体涨了多少?

A:2025年全国总体调整比例为2%,约1.5亿退休人员受益。各省以全国比例为高限确定本地比例,重点向养老金水平较低人员倾斜(来源:人社部、财政部《关于2025年调整退休人员基本养老金的通知》,2025年7月7日)。

Q:城乡居民基础养老金涨了吗?

A:涨了。2025年城乡居民全国基础养老金最低标准在2024年基础上再提高20元,惠及约1.8亿城乡老年居民(来源:人社部部长王晓萍在2025年3月十四届全国人大三次会议记者会上发言,新华社报道,2025年3月9日)。

Q:公务员能申请延迟退休吗?

A:不能。根据《实施弹性退休制度暂行办法》,公务员、国有企事业单位领导人员及管理人员,达到法定退休年龄时应当及时办理退休手续,不得申请弹性延迟退休(来源:人社部发〔2024〕94号,2025年1月1日)。

Q:病退政策还有吗?

A:从2025年1月1日起,企业职工原来的”病退””退职”政策停止执行,改为病残津贴制度。参保人员达到法定退休年龄前,因病或非因工致残经鉴定完全丧失劳动能力的,可申请按月领取病残津贴(来源:《企业职工基本养老保险病残津贴暂行办法》,人社部、财政部,2024年联合印发)。

来源:
1.《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》,2024年9月13日
2.《实施弹性退休制度暂行办法》(人社部发〔2024〕94号),2025年1月1日
3. 人社部《关于2025年调整退休人员基本养老金的通知》,2025年7月7日
4. 人社部部长王晓萍2025年全国两会记者会发言,新华社,2025年3月9日
5.《企业职工基本养老保险病残津贴暂行办法》(人社部、财政部),2025年1月1日
6. 郑州市二七区人民政府”2026年职工退休新规定”,2026年
7. 铜陵市郊区人民政府”2026退休办理新变化”,2026年3月4日

职业年金vs无职业年金:退休后每月差2158元?

职业年金vs无职业年金:退休后每月差2158元?

老张和老王是同一批进单位的老同事,2014年10月职业年金制度实施时,两人月薪都是5000元。15年后的今天,他们都面临退休。但一算账,老张退休后每月能多领一笔钱,而老王却没有。差在哪?

同样30年工龄,差了整整一笔钱

我们按一个具体人来算:

李老师,某事业单位在编人员,2014年10月时月缴费工资5000元(此后随工资增长逐步提高),按职业年金制度连续缴费30年,60岁退休。

职业年金的缴费规则全国统一——根据《机关事业单位职业年金办法》(国办发〔2015〕18号)第四条:单位缴纳缴费基数的8%,个人缴纳4%,合计12%,全部计入个人账户,归个人所有。

计算过程很清晰:

  • 单位每月缴:5000 × 8% = 400元(全部进李老师账户)
  • 个人每月缴:5000 × 4% = 200元(从工资代扣)
  • 每月合计入账:600元
  • 一年入账:600 × 12 = 7200元

随着工资增长和投资收益滚动,30年下来累计不会是一个小数字。按盘锦市机关事业单位社会保险中心发布的测算数据:月缴费基数5000元起步,30年缴费后职业年金账户累计在30万元以上是完全可能的。

退休时怎么领?60岁退休计发月数为139个月(依据国发〔2005〕38号和国发〔2015〕2号文规定)。

月领金额 = 退休时账户累计储存额 ÷ 139

如果账户有30万元:300000 ÷ 139 ≈ 2158元/月

这就是老张和老王的差距——有职业年金的,退休后每月额外领2000多元;没参加的,一分没有。

拆解差距:2158元从哪来?

差距构成 单位缴费(8%) 个人缴费(4%) 投资收益 合计
每月金额 400元 200元 逐年滚存 600元+
30年本金 约14.4万元 约7.2万元 — 约21.6万元
退休月领(60岁/139个月) 约1439元 约719元 叠加收益 约2158元

职业年金与企业年金投资规模和收益率对比

关键点来了:单位缴的8%才是大头,占月领金额的约67%。个人交的4%只占三分之一。而且,单位缴费部分不是”单位的钱”,是真金白银记在你个人名下的钱。这和公积金逻辑一样——你走的时候,这笔钱跟你走。

据平安证券研究所2025年6月报告数据:截至2024年末,职业年金基金投资运营规模达3.11万亿元,年化投资收益率为4.42%。同期企业年金自2007年以来年化投资收益率为6.17%(来源:《2024年度人力资源和社会保障事业发展统计公报》)。虽然职业年金收益率略低,但投资收益叠加30年复利效应,账户最终余额远不止本金21.6万。

截至2025年三季度,企业(职业)年金投资运营规模合计已超7.7万亿元(人社部2025年三季度新闻发布会,2025年10月发布)。

职业年金 vs 企业年金:谁更划算?

很多人搞不清这两个的区别。其实很好记:

  • 职业年金:机关事业单位专属。强制参加,2014年10月起实施。单位8%+个人4%,全部计入个人账户。
  • 企业年金:企业职工自愿建立。单位≤8%、单位+个人≤12%,有税收优惠。

最大区别在于覆盖面。职业年金在机关事业单位是强制性的,而企业年金截至2025年末只有17.79万户企业、3342.99万人参加(人社部《全国企业年金基金业务数据摘要2025年度》)。这意味着你和企业年金之间,隔着一个”有没有建立”的门槛。

据《人民日报》2026年1月27日报道,人社部数据显示截至2025年三季度企业年金参加职工仅3332.05万人,而全国参加基本养老保险的人数超10亿——企业年金覆盖的只是极少部分人。

结论:你能参与哪个?

一句话总结:

  • 你是机关事业单位在编人员:职业年金自动参加,退休后每月多领一笔,无需犹豫。
  • 你是企业职工:看你单位有没有建立企业年金。没有的话,个人养老金(第三支柱)是你可选的替代方案。
  • 你是财政全额供款单位人员:单位缴费8%部分由财政记账,退休时一次性记实本息——同样算你的。

算一笔最简单的账:月缴费基数5000元,个人每月只扣200元,30年后退休每月多领约2000多元,发完为止(账户有余额就继续发)。200换2000,十倍杠杆——这就是职业年金的核心价值。

来源:
1.《机关事业单位职业年金办法》(国办发〔2015〕18号)第四条,2015年3月国务院发布
2.《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号),附件计发月数表
3. 盘锦市机关事业单位社会保险中心《”职业年金”——让我们走近你,认识你》,2019年5月
4. 平安证券研究所《中国养老金金融白皮书》,2025年6月17日
5. 人社部《2024年度人力资源和社会保障事业发展统计公报》
6. 人社部2025年三季度新闻发布会,2025年10月
7. 人社部《全国企业年金基金业务数据摘要2025年度》,2026年3月发布
8. 《人民日报(海外版)》”算算企业年金这本账”,2026年1月27日

社保基金结余10万亿,你的养老金会怎样?3个影响说透

2026年1月27日,人社部新闻发布会上披露了一组数字:截至2025年底,全国基本养老保险参保人数达到10.76亿人,全年三项社保基金总收入9.1万亿元、总支出8.1万亿元,年底累计结余10.2万亿元。这是社保基金结余首次突破10万亿大关。

10万亿是什么概念?相当于全国每人平均存了约7200元的养老储备金。但这个数字背后,藏着三个正在发生的深层变化,直接影响每一个正在缴纳社保的你。

一个信号,三个影响

核心信号:社保基金从”收支紧平衡”转向”存量厚实+结构优化”。这不仅仅是数字变大了,而是整个制度的底层逻辑在发生改变。

影响一:2025年养老金涨了2%,以后还能继续涨吗?

2025年全国养老金总体调整比例为2%,重点向养老金水平较低人员倾斜(来源:人社部2025年三季度新闻发布会,2025年10月)。这是连续第21年上调退休人员基本养老金。

城乡居民养老保险全国基础养老金最低标准自2025年7月1日起再提高20元,16个省份在中央提标基础上进一步提高了本地基础养老金标准(来源:人社部2025年全年工作进展通报,央广网2026年1月27日)。

短期来看(1-3年),10万亿的结余意味着养老金按时足额发放有充足保障。但涨幅已从10年前的10%左右收窄到2%——这是因为社平工资增速放缓、物价温和,养老金涨幅也必须与之匹配,不是”有钱就多涨”。

影响二:全国统筹推进,计发基数差距正在缩小

企业职工基本养老保险全国统筹制度自2025年起稳妥实施(来源:湖北省人社厅转发人社部通报,rst.hubei.gov.cn,2026年1月27日)。这意味着困难地区的养老金发放由全国统筹调剂资金兜底。

体现在数字上:各省养老金计发基数的差异正在缩小。以2025年计发基数为例,最高的上海为12434元/月,北京12049元,西藏11777元;最低的河南约6738元/月。广东内部也有分化,深圳单列11293元/月(来源:深圳市人社局官网,2025年11月17日),广东省其他地区9493元/月(来源:粤人社发〔2025〕32号,2025年10月24日)。

全国基本养老保险参保人数年度增长趋势

中期来看(3-5年),全国统筹推动的是”削峰填谷”——高基数地区涨得慢,低基数地区追得快。湖北、吉林等过去内部基数分好几档的省份,正在合并归类。最终目标是全国统一计发基数,虽然过程可能需要10年以上。

影响三:委托投资规模逼近3万亿,你的钱在帮你赚更多钱

截至2025年底,基本养老保险基金委托投资规模超过2.98万亿元(来源:湖北省人社厅转发人社部通报,2026年1月27日)。相比2025年3月底的2.4万亿元(来源:济南市人社局转发人社部一季度通报,jnhrss.jinan.gov.cn,2025年5月8日),全年增加了超过5800亿元。

这意味着社保基金不再是”躺在银行吃利息”,而是进入资本市场进行专业化投资运营。长周期来看,这有助于提高基金的保值增值能力,为未来的养老金支付提供第二层保障。

时间节点 委托投资规模 变化
2025年3月底 2.4万亿元 —
2025年9月底 2.72万亿元 +3200亿
2025年12月底 2.98万亿元 +2600亿

现在该做什么?

如果你还在工作:坚持缴费,尽量不要断保。当前灵活就业人员参保户籍限制已全面放开(来源:人社部2025年工作进展通报),缴费年限越长,退休待遇越高。

如果你快退休了:关注你所在省份的最新计发基数,确认自己的退休金是否按最新标准重算。2025年新基数公布后,当年已退休人员可享受补差。

如果你已经退休:养老金调整已连续21年,2026年的调整方案大概率延续”向低收入群体倾斜”的方向。具体调整比例以人社部正式文件为准。

一句话:10万亿结余是定心丸,但你的养老金水平最终取决于你的缴费年限和基数。交得久、交得高的人,永远不会吃亏。

企业年金交不交,退休后每月差5000?一笔账算给你看

老李和老张,同一家国企、同一个车间、同一年入职。老李赶上了企业年金的末班车,老张犹豫了两年没加入。30年后两人退休,老李的企业年金个人账户余额56万元,每月多领4028元——老张只能领社保那部分。同样的工资、同样的工龄,就因为一个选择,月收入差了近5000元。

同样条件,差多少?

我们设一个标准模型:月薪12000元、企业缴费8%(个人4%)、年化收益率4%、缴费30年、60岁退休。分别算有企业年金和没有企业年金的两种情况。

对比项 只有社保(老张) 社保+企业年金(老李)
每月个人缴费 960元(8%) 960元(社保8%)+480元(年金4%)
企业每月缴入 1920元(16%统筹) 1920元(社保)+960元(年金8%)
个人账户累计(30年) 约68万元(社保个人账户) 约68万元(社保)+56万元(年金)
退休后月领(60岁) 约4892元(社保) 约8920元(社保+年金)
月差额 — +4028元

注意,这还没算上企业年金的投资收益。根据人社部发布的《全国企业年金基金业务数据摘要2025年度》(2026年3月20日公布),2025年全国企业年金当年加权平均收益率达到6.69%,近三年累计收益率为12.94%。如果用实际市场收益来算,差距只会更大。

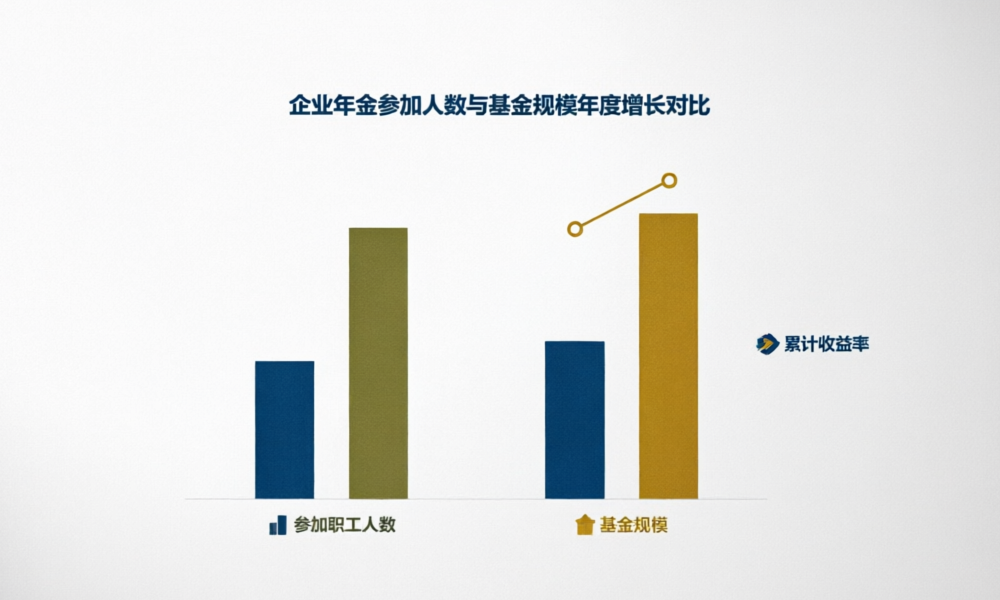
企业年金参加人数与基金规模年度增长对比

拆解差距来源

企业年金的”威力”,来自三个部分的叠加:

第一,企业替你存的钱。按《企业年金办法》(人社部令第36号),企业缴费每年不超过本企业职工工资总额的8%,企业和职工个人缴费合计不超过12%。简单说,你存1块钱,企业最少配1块钱(1:1),有些好单位能配到2:1。这相当于白送你一笔钱。

第二,复利滚存的时间威力。企业年金是长期资金。据人社部2025年度数据,全行业年金10年累计收益率达60.36%(来源:中国经济周刊,2026年1月30日,第03版),30年下来,复利效应足以让账户翻2-3倍。

第三,税收递延的隐形收益。企业年金个人缴费在工资的4%以内暂不缴纳个人所得税,退休领取时才按”工资薪金所得”计税。30年税收递延,实际到手多了一大截。

结论:能加入就加入

如果你所在的单位有企业年金,不加入等于主动放弃一笔白给的钱。没有企业年金的读者,人社部、财政部2026年1月印发的《关于进一步做好企业年金工作的意见》(人社部发〔2026〕3号),已经明确扩大了覆盖范围:各类企业、社会团体、基金会、民办非企业单位等均可建立企业年金,并简化了建立程序。

截至2025年末,全国已有177854家企业建立企业年金,参加职工3342.99万人,基金累计规模42050.03亿元(来源:人社部《全国企业年金基金业务数据摘要2025年度》,2026年3月20日)。占全国企业总量不到1%,覆盖面还很小,越早加入越能享受”先发红利”。

一句话:企业年金的本质是”企业白送钱+复利帮你赚”,有就一定要交。