个人养老金基金规模翻倍:185亿里藏着什么信号,你的策略要不要调
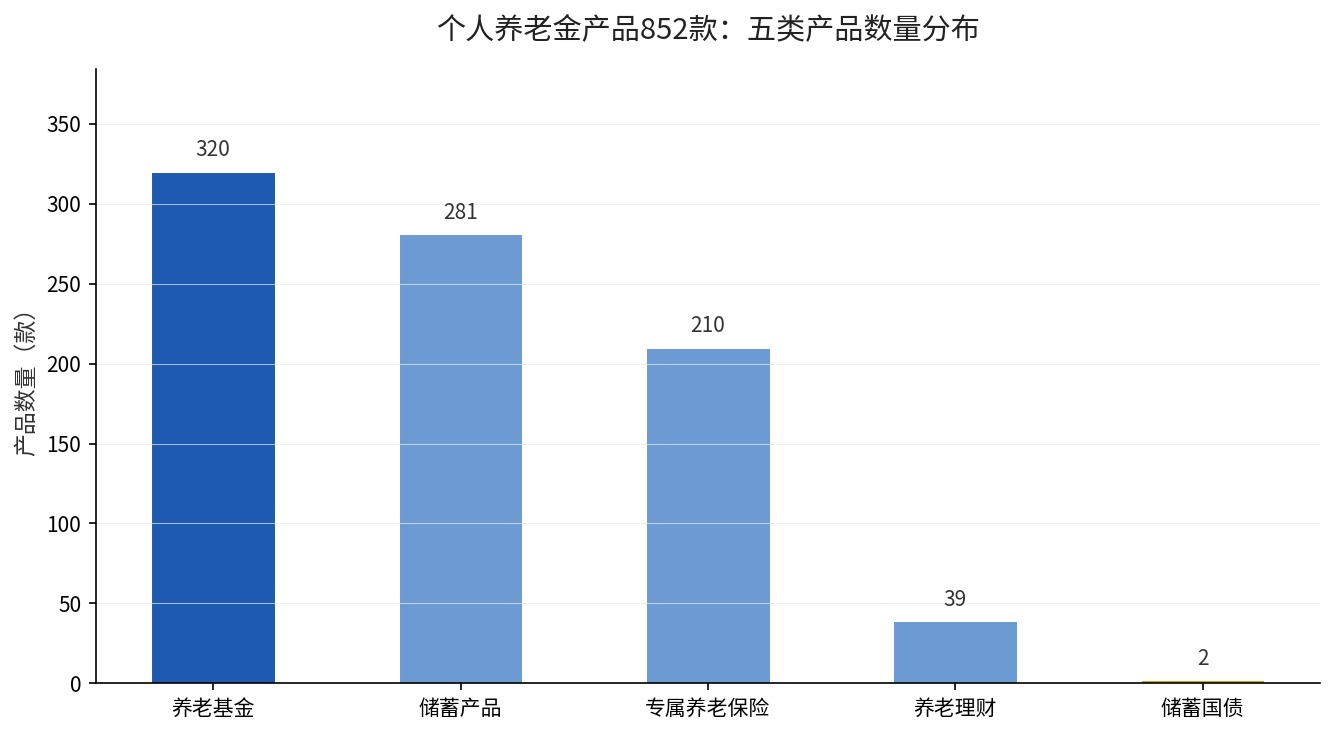
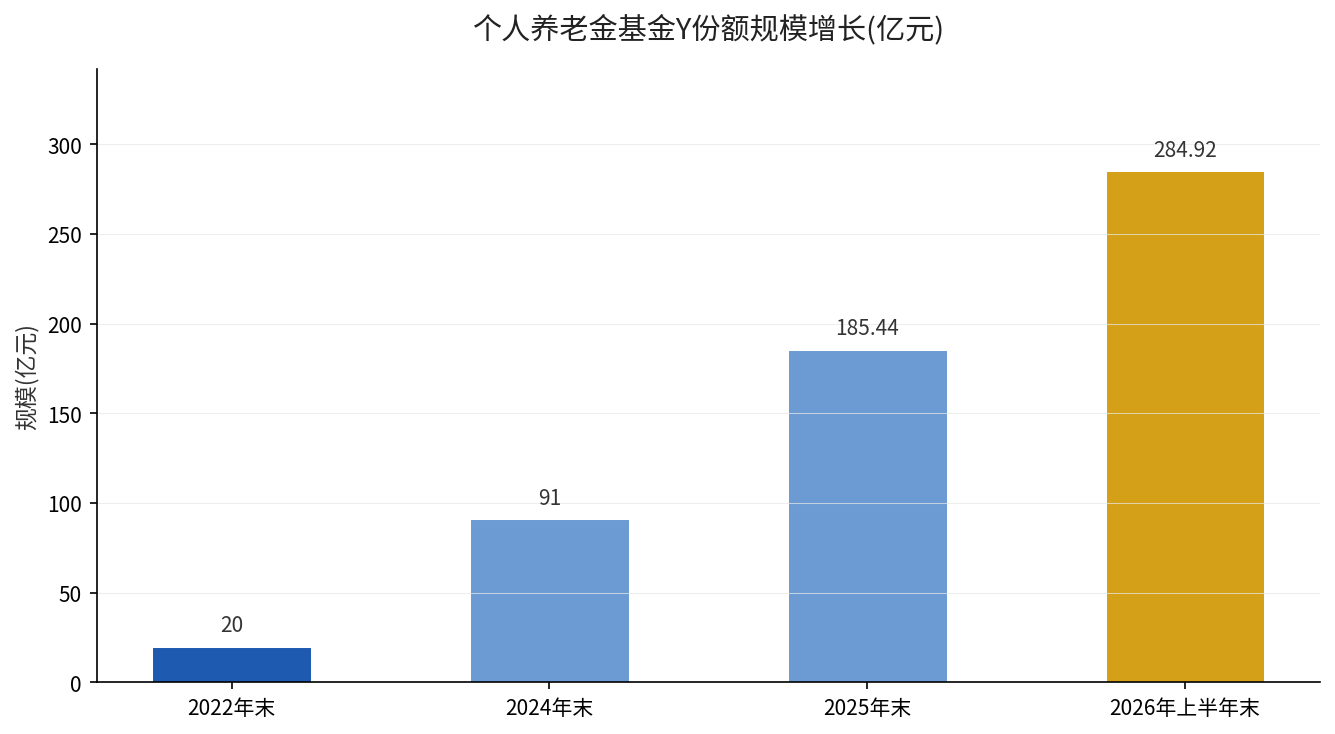
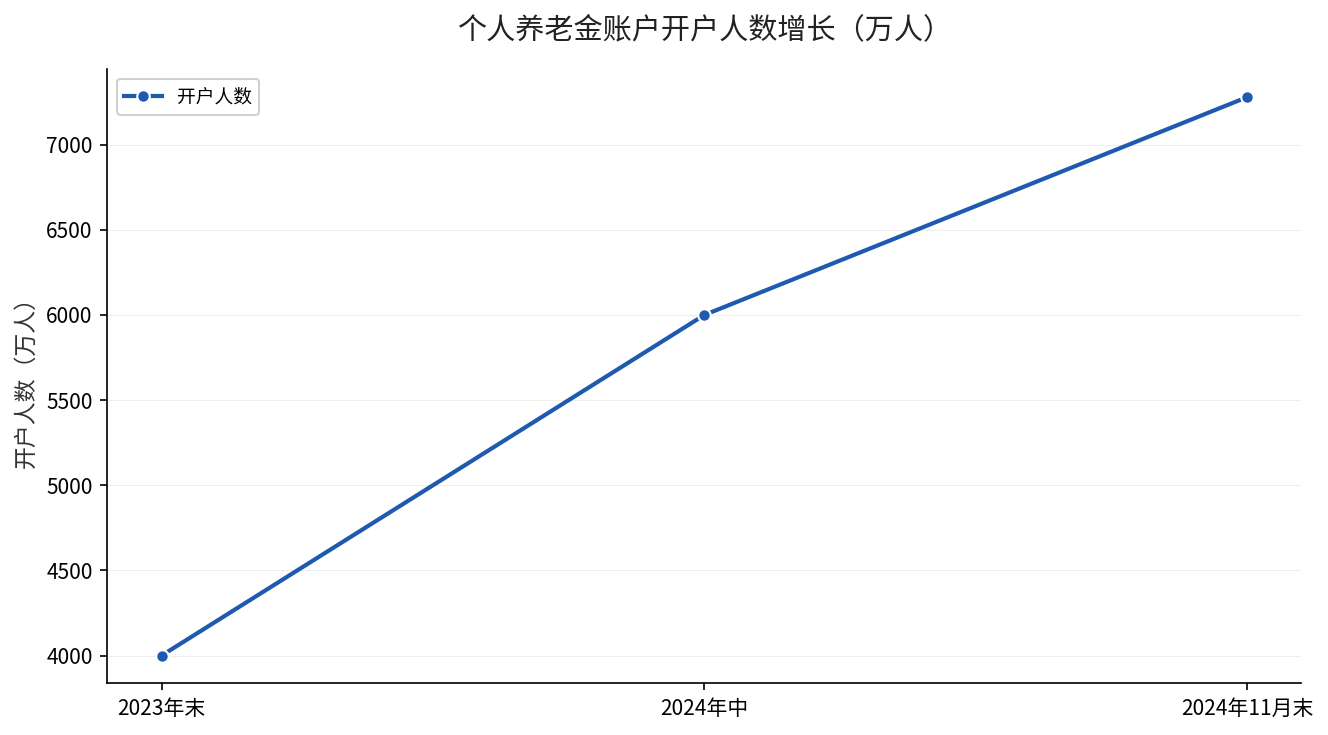
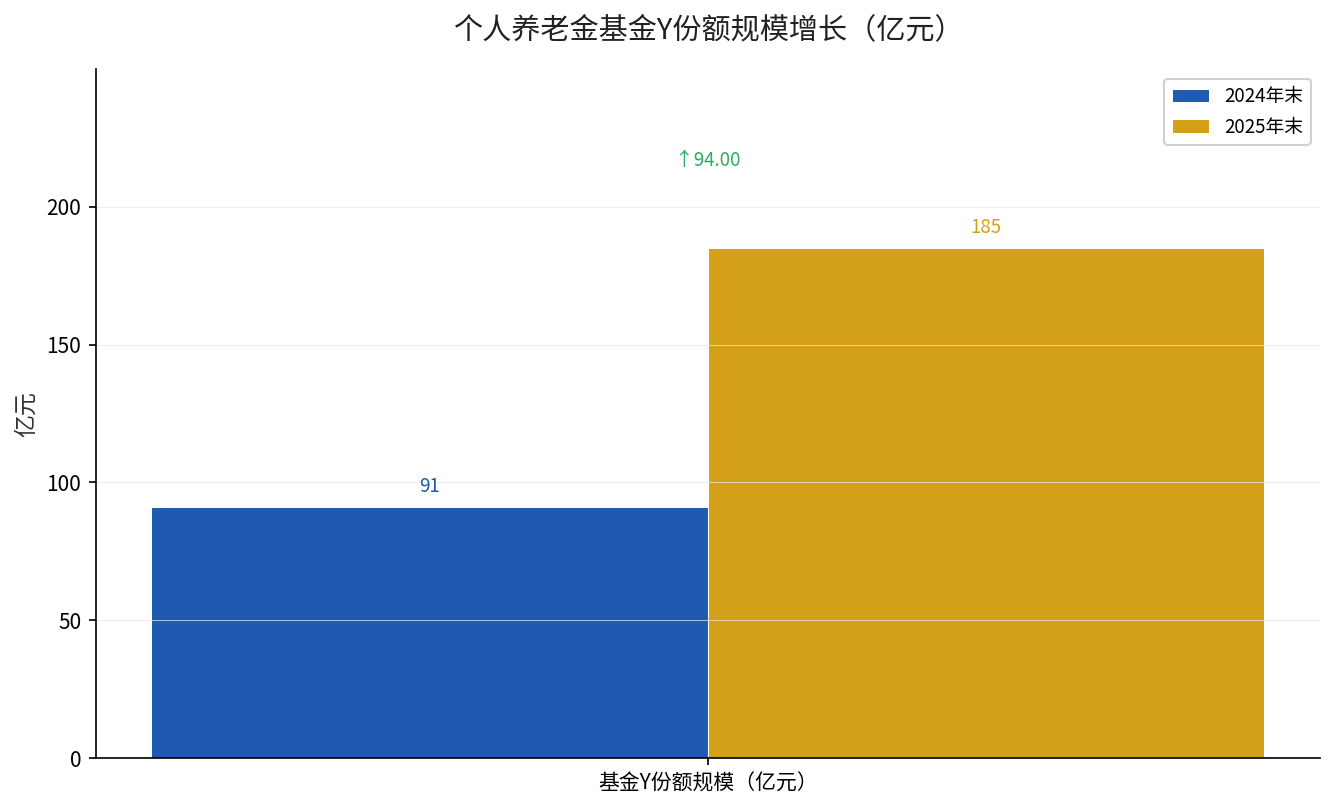
个人养老金基金这一路走得有点意思——从2024年末的91亿元,到2025年末干到185亿元,规模翻了一倍多。国家社会保险公共服务平台更新后,基金产品也从278只涨到了312只。数字在涨,但真正值得你琢磨的不是规模,是「钱在往哪走、怎么走」。
今天就抽出一个信号,讲清楚它在短期、中期、长期会怎样影响你账户里的钱,最后给你一套能落地的策略。文中的收益、规模、产品数量,分别来自Wind、人社部国家社会保险公共服务平台的统计与公示,都能追溯到具体截止日期。
一个信号:钱在加速涌进「含权」的基金
Wind数据显示,截至2026年4月15日,全市场312只个人养老金基金(Y份额)成立以来平均收益达到20%,正收益比例高达99%,最高的几只涨幅超过70%。其中2025年全年平均收益17.56%,2026年开年以来再涨2.68%。
再看结构:312只里,FOF有213只占约68%,被动指数基金70只占约23%,增强指数基金29只占约9%。指数类虽然数量不多,但2025年的规模增速最猛,部分被动指数基金Y份额规模较2024年底有超7倍的增长。
影响一(短期):收益分化被指数基金拉得很开
短期看,同样是个人养老金基金,选指数和选FOF,结果会差出一大截。收益榜前14名,清一色都是股票指数基金,成立以来回报从47%到70%不等。而偏稳健的FOF收益温和得多。这不是说高就好,是指数基金拿着股票资产,涨起来猛、跌起来也快。
这一层的关键数字——99%正收益、平均20%——都来自Wind对个人养老金基金(Y份额)截至2026年4月15日的统计,我们在312只基金99%赚钱那篇里有完整榜单。基金产品数量与产品目录的权威口径,来自人社部(人力资源和社会保障部)国家社会保险公共服务平台。
影响二(中期):涨得快的,往往回撤也狠
中期看,指数基金的「7倍增速」是把双刃剑。涨的时候它是收益发动机,市场一回调,回撤也会传导到你的养老账户。个人养老金账户封闭运行,中途不能随便赎回,更要命的是——很多人是在行情火热时才冲进去,正好买在山顶。
所以策略的核心,不是追着年度收益冠军跑,而是先想清楚:你能不能在账户里拿住一个「可能一年跌两成」的东西三五年。扛不住,就别把指数基金配太满。
影响三(长期):锁定到退休的钱,靠「拿得住」而不是「选得准」
长期看,个人养老金账户最大的红利是「时间」,而不是某一年某一只基金的暴利。账户资金锁定到退休,天然帮你挡住了追涨杀跌的手。真正的赢家,是那些用定投和再平衡把波动摊平的人。
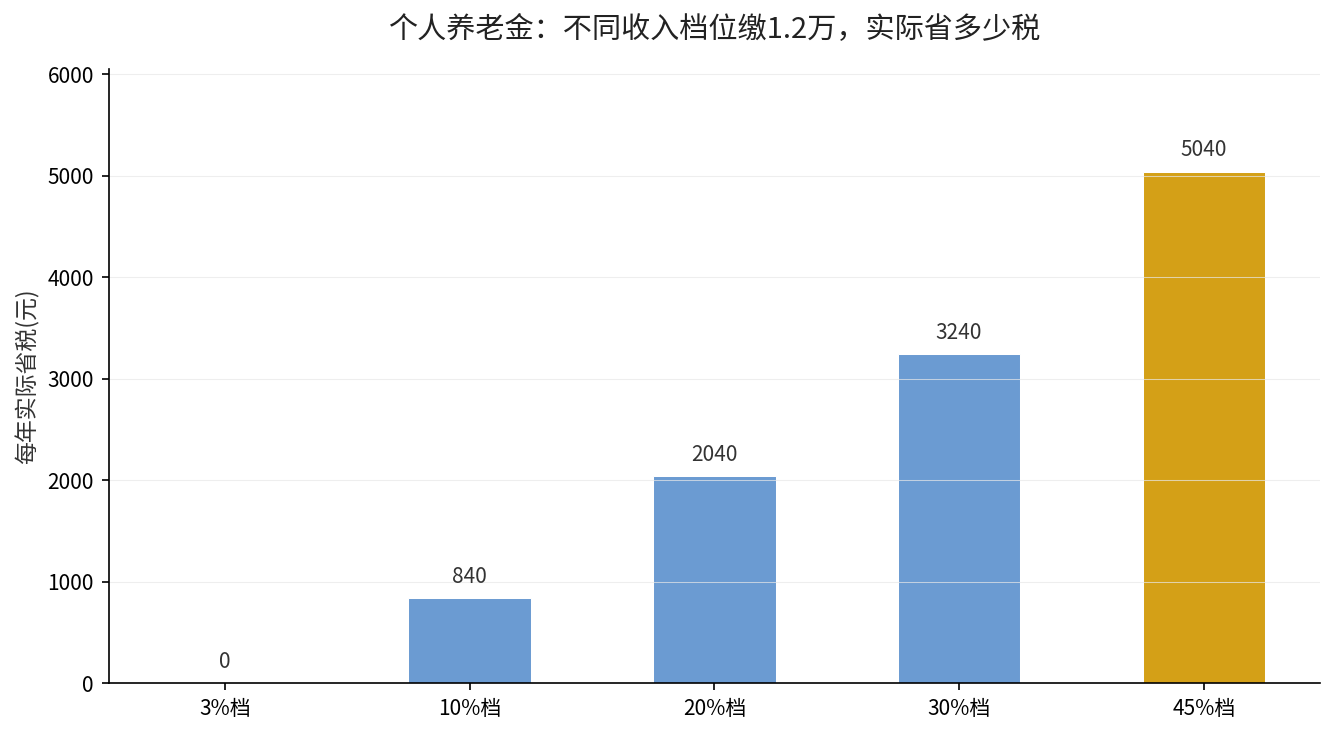
我们之前拆过首批「固收+」基金,同样是1.2万,它的打法更适合想稳的人,选它比纯指数更适合一部分人,可以对照看看。
现在该做什么:照你的年龄对号入座
- 35岁以下:时间是你最大的本金,可以给指数基金、FOF留更大比例,坚持定投,别因为一年波动就停。
- 35到50岁:把「固收+」和指数基金做组合,用再平衡控制风险,别重仓单一赛道。
- 50岁以上:逐步把仓位往储蓄、保险、稳健FOF上挪,锁定已赚到的收益,优先保本金。
说到底,185亿规模翻倍的信号讲的不是「快去买基金」,而是「越来越多人的养老钱在进场,你要跟上节奏、更要管住手」。个人养老金账户封闭运行、中途不随赎回,这些数字全都出自Wind与人社部国家社会保险公共服务平台的公开数据。你账户里的养老基金,现在买的是FOF还是指数?留言说说,我帮你判断比例合不合适。
别被年度的收益冠军牵着走,把时间拉长、把仓位控制合理,才是养老钱真正能拿到手里的那一层保障。养老这笔账,稳永远比快更值钱。