分红险演示利率3.9%降到3.5%:客户的分红真会缩水吗?

流行观点:演示利率下调,我的分红要缩水了?

最近一段时间,我们业内被两个词刷屏了——”630″和”演示利率”。不少客户拿着朋友圈的截图来问:过了6月30日,分红险的演示利率上限要从3.9%降到3.5%,这是不是意味着我手里的分红要变少了?是不是该赶在下架前”抢一波”?

先说结论,省得大家焦虑:演示利率只是一个”计划书上的假设数字”,它不写进合同,不构成收益承诺,下调它对客户最终实际拿到的分红,基本没有影响。真要影响的是保险公司自己的资产配置,而不是客户的保单利益。

这背后其实藏着一个被销售话术反复利用的认知误区。今天我用精算的角度,把这事一次讲透。

算一算:用精算公式验证”演示利率”到底是什么

先记住一个关键区分:分红险的收益分成两部分——保证利益和浮动利益。保证利益写进合同,是确定能拿到的(生存保险金、满期保险金等);浮动利益就是年度分红,完全取决于保险公司当年的实际经营成果,包括利差益、死差益、费差益。这部分不仅不固定,理论上甚至可能为零。

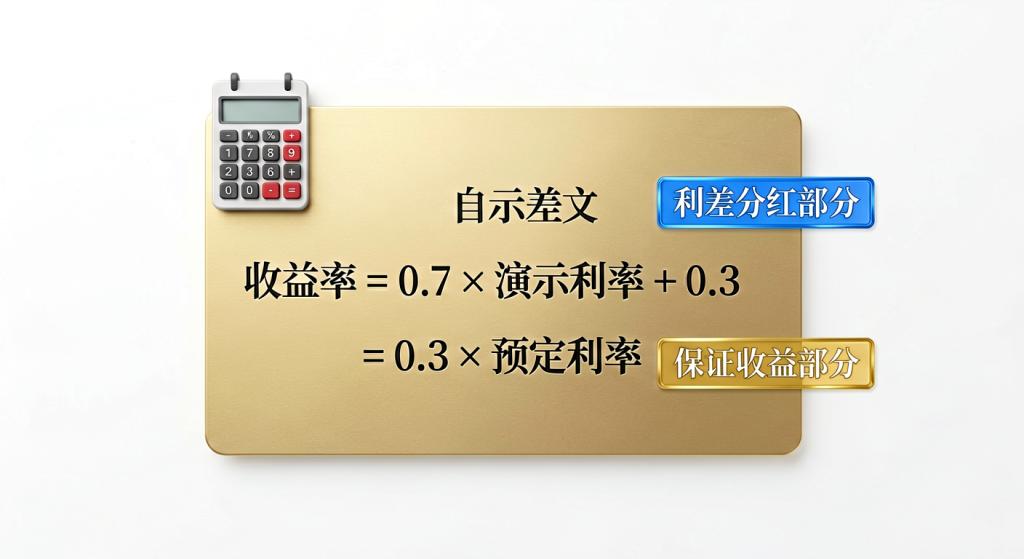
而”演示利率”,正是用来模拟浮动利益的那个假设值。我们业内做利益演示,核心用的是这个公式(趸交口径的简化形式):

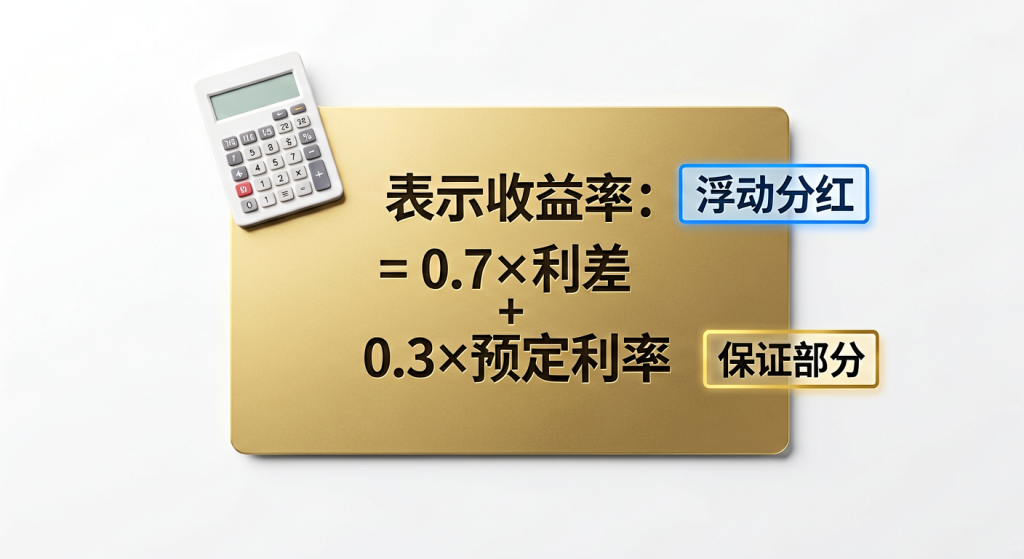
演示收益率 r = 0.7 × 演示利率 + 0.3 × 预定利率

其中0.7是监管规定的盈余分配比例下限(不低于70%),来自银保监办发〔2020〕6号的要求——分红演示仅做利差演示,分配比例统一为70%。代入数字算一下就很清楚:

  • 演示利率3.9%时:0.7 × 3.9% = 2.73%,加上保底部分,计划书上显示的中档演示收益率落在3.9%左右;
  • 演示利率降到3.5%:0.7 × 3.5% = 2.45%,下调40个基点,演示收益率大约下调0.28%(约10个点)。

注意,这0.28%的差异,只存在于”演示”里。它改变的是客户在计划书上看到的那个预估数字,而不是写入合同的保底利率(目前主流约1.75%),更不是每年实际派发的红利。
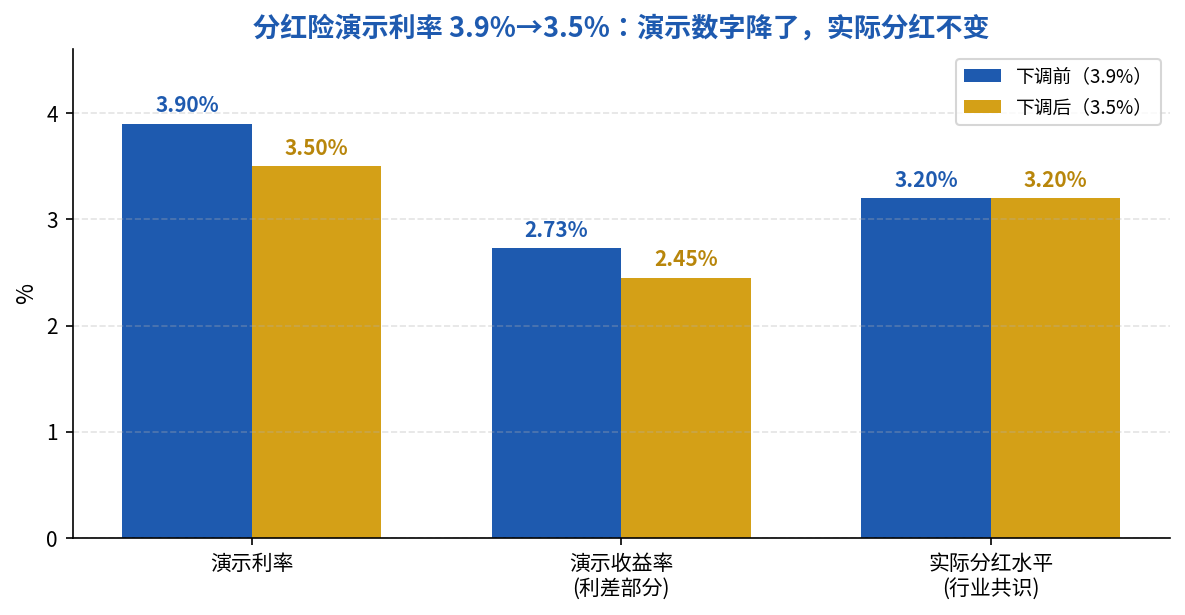
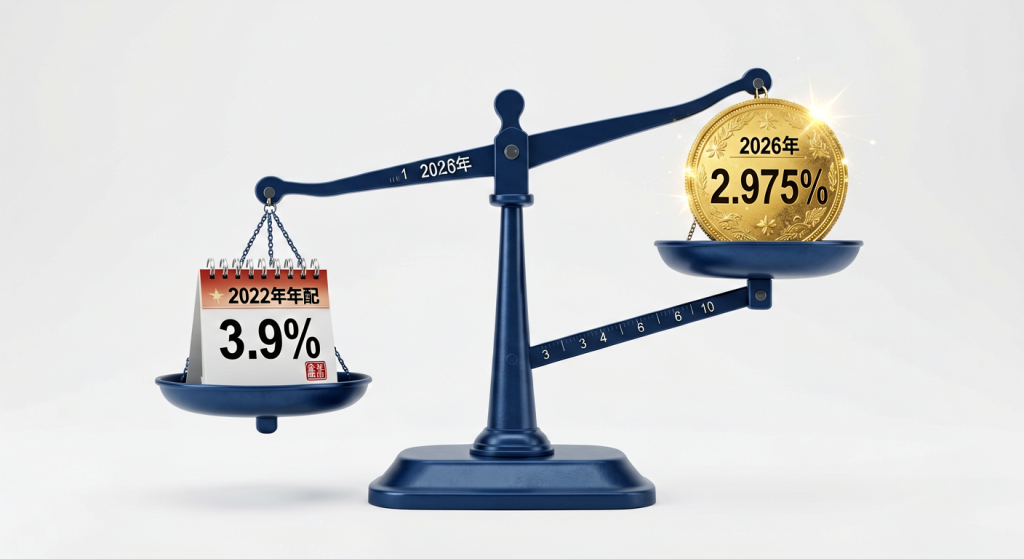
分红险演示利率3.9%降至3.5%对比图

为什么监管要”降温”?三个数字说明问题

这个调整不是拍脑袋,背后是三个扎眼的数字,每一个都指向同一个结论——3.9%的演示利率已经撑不住了。

  1. 1.8%:当前10年期国债收益率已经降到1.8%左右,这是险资长期收益的”锚”;
  2. 3.0%~3.2%:险企实际投资收益率中枢,而人身险业过去3年滚动平均财务收益率也稳定在约3.2%;
  3. 80%:对外经济贸易大学王国军教授指出,分红险投诉中有80%源于”收益与预期不符”。

说白了,3.9%的演示利率,和险企真实可兑现的3.0%~3.2%之间,存在一个明显的落差。这个落差,正是销售误导的温床——业务员拿着高演示数字吸引客户,客户误以为”演示收益=未来能拿到的钱”。监管这次动手,本质是把利益演示拉回更贴近现实的水平,让行业从”拼谁的演示数字高”转向”拼谁的投资能力硬”。

为什么这么多人有误解?三个原因

这个误区之所以长期存在,甚至被反复”收割”,根子在三处。

一是信息不对称。演示利率、预定利率、实际收益率这三个概念,消费者很难分清。预定利率(写进合同的保底,约1.75%)和演示利率(计划书上的假设,3.9%→3.5%)本质完全不同,但在销售话术里经常被有意无意地混为一谈。

二是”炒停售”的话术惯性。每到政策调整节点,总有人把”要下架的产品”包装成”绝版爆款”。这次窗口期(6月30日前)尤其典型——把演示利率下调渲染成”收益缩水”,制造焦虑逼单。但正如中央财经大学中国精算科技实验室主任陈辉所说:”从严格意义上来说,红利演示利率对消费者没有实际影响,毕竟红利演示利率只是一种精算假设。“

三是把”演示”当”承诺”的心理惯性。客户看计划书,习惯性盯着那个最高的数字。但演示≠承诺,红利实现率才是真正该盯的指标——它等于”实际派发红利 ÷ 计划书预期演示”的比值,100%才算”言行合一”。

正确理解:该盯指标的四个关键

既然演示利率下调不影响实际收益,那客户到底该怎么看一款分红险?我给出四个落地的判断点。

看什么为什么正确姿势
保底利率写进合同、确定能拿的目前主流1.75%,激进方有1.25%,盯这个”下限”
红利实现率实际分红 vs 演示的比值连续多年≥100%才算靠得住,别只看一年
公司投资能力分红现金流最终来源看长期投资收益率,而非某一年高光
分红水平可持续性监管要求的”四原则”资产负债匹配、财务精算硬约束、投资可支撑、可持续

最后给两句话收个尾:

  • 对已经在手的保单:演示利率怎么调,跟你每年领到的实际红利无关,安心持有;
  • 对准备买的客户:别被”630″的焦虑带节奏,把注意力从那个虚高的演示数字,转移到保底利率、红利实现率和公司长期投资能力这三件”硬”指标上来。

我们业内有一句老话:分红险,姓”保”不姓”演”。把这句话记牢,谁也忽悠不了你。

(数据来源:经济参考报、财联社、财新网、新华网2026年报道;监管依据:银保监办发〔2020〕6号、金发〔2024〕18号等。)
河南养老金基数去年只涨31块网传明年飙到7850靠谱吗

河南的养老金计发基数,2024年只涨了31块钱。从6606元涨到6738元,涨幅连1%都不到,放在全国是排倒数的一档。可偏偏有消息说,2026年这个数字要一口气跳到7850元,涨22.6%。一个”涨不动”,一个”暴涨”,中间到底发生了什么?

延伸阅读:《江西养老金基数才涨2.5%,缴15年就停最吃亏》。

延伸阅读:《2025年养老金计发基数排行榜:上海12434元领跑,河南6738元垫底,差出5600多元》。

先别急着看网传数字,把河南这笔账老老实实算一遍,你心里才有底。

6738元,河南退休金的地基

河南省2025年全省统一的基础养老金计发基数是6738元,这是算基础养老金的锚点。河南的缴费基数,对应全口径社平工资6385元,缴费基数下限3831元、上限19155元,这个下限在全国也是偏低的。

灵活就业人员,按60%档也就是缴费基数3831元,缴满15年,先算基础养老金。

基础养老金的算法,翻译过来就是:(计发基数 + 计发基数乘平均缴费指数) 除以2,再乘年限,再乘1%。按60%档,平均缴费指数按0.6算。

代入:6738加6738乘0.6,得10780.8,除以2得5390.4,乘15年乘1%,到手808.6元。

个人账户是第二块。灵活就业按8%进个人账户,缴费基数3831元,每月进306.5元,一年3678元,15年攒55170元(不计利息),退休除以139个月,约396.9元。

两块相加:808.6加396.9,约1205元。这就是河南灵活就业按最低档缴15年的现实退休金,一个月一千两百块出头。

从6054到6738,五年只涨了684块

把河南的计发基数拉长看,这条线比想象中更平。

年份 计发基数(元) 年度增加(元)
2021年 6054 —
2022年 6355 +301
2023年 6575 +220
2024年 6606 +31
2025年 6738 +132

河南计发基数五年

五年时间,从6054元涨到6738元,一共只涨了684块,年均涨幅不到2%。最扎眼的是2024年,全年只加了31块,几乎原地踏步。

这31块意味着什么?意味着河南的计发基数,正在向全口径社平工资并轨的过程里”踩急刹”。河南全口径社平工资6385元,计发基数6738元,两者只差353块,缓冲空间所剩无几。

一个”涨不动”,一个”暴涨”,信哪个

最近有媒体援引所谓”河南2026年计发基数7850元”,涨22.6%的说法,在短视频和群里传得很凶。但翻遍河南人社厅官网,这份正式通知的原件目前还没能直接查到,多个来源都标注是”据媒体报道”。

从河南自己过去五年的走势看,6054、6355、6575、6606、6738,涨得最狠的一年也就加了301块,涨幅约5%。”一年暴涨22.6%、直接加1112块”,跟河南历年的节奏完全对不上。

官方与网传对比

这不是说2026年一定没有调整,而是说:网传的7850元,至今缺少官方文件背书,把它当成既定事实去规划自己的退休金,风险太大。

真正确定的是2025年的6738元,以及2025年退休人员已经按这个数重算、有的补发超过千元。想算自己的账,就该用这个确定数,而不是道听途说的7850。

低基数省份的人,该怎么缴

河南的社平工资低、缴费基数下限低,好处是现在缴的钱相对少;代价是退休后的天花板也低。按最低档缴15年,一个月一千二,靠这点钱养老,捉襟见肘。

对河南人来说,策略要反过来想:正因为基数低,年限才更值钱。基数涨得慢,意味着靠”熬到高基数”行不通,只能靠把缴费年限拉长,让那15年的乘数变成20年、25年、30年。

同样是6738元的计发基数,缴够20年,基础养老金就是808.6除以15再乘20,约1078元;缴够30年,约1617元。年限每多一年,拿到的钱实打实往上加,这比赌一个不确定的”暴涨基数”靠谱得多。

5件事看完就去做

第一,打开河南人社的官方渠道,查清自己的缴费年限和历年基数,别信短视频里的”7850元”。

第二,灵活就业选档位,先保住60%档不断缴,比冲高档次更实在,河南这个盘子下多缴一档的性价比很低。

第三,年限没满15年的,第一优先级就是补满15年,这是硬门槛。

第四,有余力再往20年、25年冲,河南基数涨得慢,年限就是你手里最大的杠杆。

第五,任何新政策、新基数,只认河南人社厅官网的原件,别让自媒体替你”官宣”。

说穿了,河南这把算盘,核心就一句:基数靠不住,年限才是你的命根子。

退休金不是靠运气涨出来的,是一年一年缴出来的。别等到要退休了,才第一次认真看一眼自己到底缴了多少年。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。

利率跌到”1字头”,你的养老钱该往哪放:从精算角度看储蓄国债入池意味着什么

利率跌到”1字头”,你的养老钱该往哪放:从精算角度看储蓄国债入池意味着什么

作为一名北美精算师(FSA/ASA),我每天打交道的是久期(利率敏感性)、内部收益率(IRR)和蒙特卡洛模拟,而不是”哪个产品听着划算”。最近有件事值得中高净值家庭认真关注:2026年6月10日,储蓄国债正式被纳入个人养老金产品池。这件事看似只是一次产品扩容,但放到利率持续下行的宏观背景下,它其实是养老第三支柱风险谱系的”最后一块拼图”。

本文从精算角度做一个完整的测算:在利率”1字头”时代,养老钱到底该如何配置,才能在既定风险约束下,最大化长期确定性收益。

发生了什么变化?利率中枢下移,养老定期存款”缩水”

先看一组官方数据。据新华社、中国证券报 2026 年 6 月报道,本次纳入个人养老金的首批储蓄国债(电子式)为两期:第三期期限 3 年,票面年利率 1.63%;第四期期限 5 年,票面年利率 1.70%。而同期部分国有大行三年期、五年期定期存款挂牌利率仅为 1.25% 和 1.30% 左右——国债利率分别高出 0.38 和 0.40 个百分点。

与此同时,国家社会保险公共服务平台数据显示,截至 2026 年 6 月 10 日,在售个人养老金产品总数为 852 款:210 款专属养老保险、39 款养老理财、320 款养老基金、281 款储蓄产品,以及 2 款储蓄国债。这份清单里最扎眼的,不是”产品够不够多”,而是——大多数无风险品种的收益率已经全面跌破 2%,进入”1 字头”。

这意味着什么?对普通家庭而言,”把钱存起来就能安心养老”的时代,在精算意义上已经结束了。

影响传导:从短期到长期的三个层次

短期(1-3 年):无风险利率下行,直接压低储蓄存款、国债、货币基金的当期回报,养老账户里”躺着的活期”实际在被动贬值。

中期(3-10 年):国内利率中枢若延续下移趋势,固收类资产的再投资收益会逐年走低——这正是精算里的”再投资风险”。你今天买到 1.7% 的 5 年期国债,5 年后到期,未必还能再找到 1.7% 的无风险回报。

长期(10 年以上):如果一个家庭长期把养老储备压在超低回报的活期/短期限品种上,扣除通胀后的实际购买力会持续被侵蚀。这正是我常说的一句话:养老规划最大的敌人,不是波动,而是通胀和低利率的”慢性失血”。

重新算账:三个情景下的养老缺口

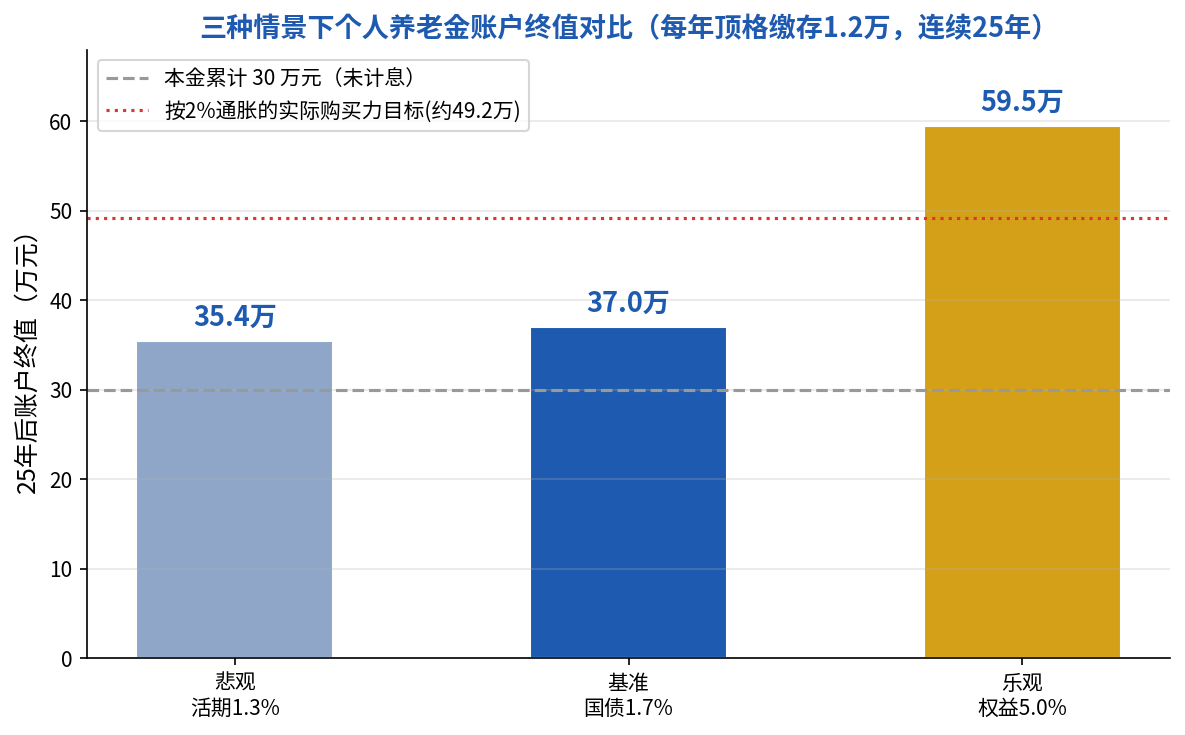
为了把问题量化,我做了一个简化精算模型。假设一位 40 岁的家庭支柱,从现在起每年向个人养老金账户顶格缴存 12,000 元,连续缴存 25 年,到 65 岁退休。我们分别测算三种情境下账户终值(假设缴费期不提取、税优不计入):

情景 年化投资收益率(假设) 25 年后账户终值(复利) 关键含义
悲观:全部活期/短期限 1.3% 约 35.4 万元 仅覆盖本金略增,实际购买力缩水
基准:以储蓄国债为主 1.7% 约 37.0 万元 略高于活期,但仍低于通胀长期均值
乐观:加入权益/养老基金 5.0%(长期假设) 约 59.5 万元 在承受波动的前提下显著提升终值

三种情景下个人养老金账户终值对比图

需要强调两点:第一,这张表的终值未扣除通胀——以中国长期 CPI 中枢约 2% 计,”悲观”和”基准”情景的实际购买力终值是负增长的;第二,”乐观”情景的 5% 并非承诺,而是长期权益类资产的假设中枢,波动远高于前两者。

从精算角度看,问题从来不是”选最高收益的”,而是”在你能承受的波动区间内,选确定性和收益的性价比最优解”。在 95% 置信度下,纯粹依赖活期或短期限品种,几乎可以确定无法跑赢长期通胀。

配置建议:为养老钱建立”分层久期”结构

结合久期匹配和风险预算两个工具,我给出三档可操作的调整建议:

第一层·打底(占比 40%-50%):储蓄国债 + 专属养老存款。目标不是高收益,而是”确定、免税、国家信用背书”,锁定未来 3-5 年的无风险现金流。这一层对应精算里的”负债匹配”——用低风险资产覆盖退休后的刚性支出。

第二层·稳健(占比 30%-40%):养老理财、长期限国债。适度拉长久期,用期限溢价换取更高的票息,同时控制净值波动。

第三层·成长(占比 10%-30%):养老目标基金(FOF)、指数基金。距离退休越远,这一层可以越重;临近退休再逐步向第一层收缩。这是标准的”目标日期基金”滑行路径(glide path)。

比例没有标准答案,取决于你的年龄、风险承受能力和退休时间点。但有一条精算铁律不变:越接近退休,久期应越短、风险资产应越少。

一句话建议

利率”1 字头”时代,别再让养老钱”躺平”——从把每年 12,000 元的个人养老金额度盘活、优先配上储蓄国债这类零风险”压舱石”开始,用分层配置去对冲长期通胀,而不是纠结于某一个产品的零点几个百分点。

(本文所有数据均来自新华社、中国证券报等公开报道及国家社会保险公共服务平台披露,测算为简化情景假设,不构成投资建议,具体配置请结合个人情况与专业顾问沟通。)

分红险演示利率降到3.5%,客户的钱到底缩水了多少?

分红险演示利率降到3.5%,客户的钱到底缩水了多少?

最近业内最大的事,莫过于分红险演示利率从3.9%统一下调到3.5%。销售端一片”炒停售”的躁动,朋友圈里”最后的3.9%”刷屏。但我们业内看问题,从来不看喊得有多响,只看账本上到底动了哪几根线。

今天这篇文章,我想回答三个问题:第一,演示利率下调,改的到底是哪笔钱?第二,客户拿到手的收益,这几年到底被”挤掉”了多少?第三,以后挑分红险,真正该看的是什么?


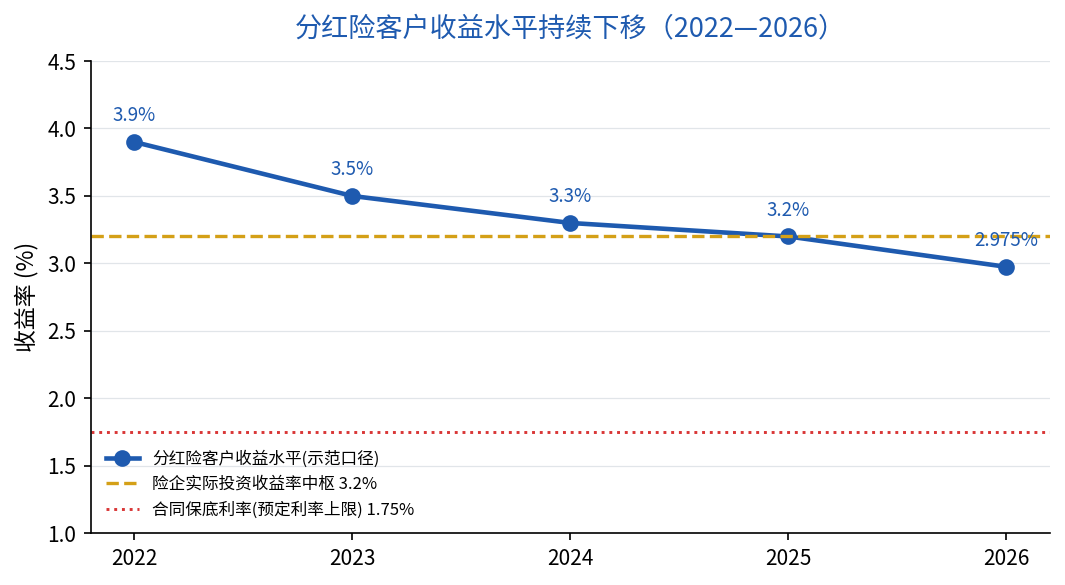
2022-2026分红险客户收益水平走势图

先看上面这张图,这是我把分红险客户收益水平这条线,从2022年拉到2026年画出来的。从3.9%,一路滑到2.975%,四年累计降了差不多100个基点。这不是我编的数,是行业里公开的共识口径——客户长期收益水平,基本等于”预定利率 + 演示利差×70%分配比例”算出来的那条线。

一、演示利率下调,改的到底是哪笔钱?

这是最容易搞混的地方,也是销售误解的重灾区。我先把结论放在前面:演示利率只是一个”假设”,它不在合同里,不构成任何承诺。

一款分红险的收益,拆开其实是三笔账:

第一笔:预定利率(保底)。这是写进合同的刚性收益,目前分红险的预定利率上限是1.75%。这笔钱,只要公司不破产,客户一定拿得到。这次下调,没动它。

第二笔:演示利率(假设)。这是销售计划书上那个”预估数字”,本质是精算师算账时用的一个假设参数,从3.9%降到3.5%。它只是把画给客户看的那张”饼”画小了一点,客户实际拿多少红利,跟这个数字半毛钱关系没有。

第三笔:实际分红(浮动)。这才是客户真正落袋的钱,完全取决于公司当年经营成果。中央财经大学中国精算科技实验室主任陈辉有句大实话:”从严格意义上说,红利演示利率对消费者没有实际影响,毕竟它只是一种精算假设。”(来源:新华网 2026-07-10)

所以第一个问题的答案是:演示利率下调,改的是销售预期,不是客户收益。真正影响客户收益的,是另一套更硬的约束——实际分红水平。

二、客户的收益,这几年到底被”挤掉”了多少?

演示利率下调只是”表面降温”,真正让客户手里收益承压的,是监管这套”组合拳”背后的逻辑。我把时间线捋一捋,你们就看清了:

2025年7月,预定利率与市场利率挂钩的动态调整机制触发,分红险预定利率上限从2%调整到1.75%。2026年初,监管通过窗口指导,把演示利率上限从3.9%压到3.5%,并要求6月30日前完成变更备案或停售。2026年7月,首批2025年度分红险红利实现率陆续披露,行业给出的实际分红指导意见是3.2%。(来源:新华网/经济参考报)

三步走下来,客户长期收益这条线,从2022年的3.9%,降到了现在的2.975%,累计下调约100个基点。这个账怎么算的,我跟你们算一笔明白账:

客户收益 = 预定利率 1.75% + (演示利率3.5% − 预定利率1.75%)× 70%分配比例,算出来就是 1.75% + 1.225% = 2.975%。

重点来了:这个2.975%,其实是”演示口径”下的客户收益预期,还不是实际到手。实际到手要看红利实现率——这才是今年市场真正的看点。

三、实现率118%和50%,到手居然一样多?

今年7月第一批分红实现率出来后,有个反直觉的现象被炒得很热:有的产品红利实现率118%,有的只有50%,但你算到头,客户到手的总收益居然差不多。

这里面的门道,恰恰是我们精算人最想跟客户讲清楚的。我用两个真实口径的例子算给你们看(来源:盛世创富保险经纪 2026-07-23,”13个精算师”对15家公司766款产品的统计):

产品类型 预定利率 演示利率 红利实现率 客户总收益
新分红险(低预定) 1.75% 3.5% 118% ≈3.2%
旧分红险(高预定) 2.5% 4.5% 50% ≈3.2%

旧产品:2.5% +(4.5%−2.5%)×70%×50% = 2.5% + 0.7% = 3.2%。新产品:1.75% +(3.5%−1.75%)×70%×118% = 1.75% + 1.44% = 3.2%。

实现率差了一倍,到手总收益都是3.2%。这个例子说明一个残酷的真相——分红实现率高,不等于客户拿得多;保底利率高低,才是定盘的锚。旧产品保底高,即使实现率打五折,收益也不差;新产品保底低,要靠实现率拉满才能打平。

小结:以后挑分红险,到底该看什么?

把上面三问串起来,我给三条结论,也是给客户的行动建议:

第一,别被演示利率和实现率的”高数字”忽悠。演示利率是假设,实现率是相对自己那款产品的”打折率”,两个都不能单独代表到手收益。要看就看”保底 + 浮动”这两笔加在一起的总账。

第二,保底利率(预定利率)才是压舱石。利率下行的周期里,预定利率从2%一路降到1.75%,甚至部分产品主动压到1.25%(中英人寿福满佳C款,2026年2月),保底越低,未来收益对投资能力的依赖就越大。能锁定更高保底的存量产品,含金量反而在提升。

第三,真正该盯的是公司的投资能力。监管这一轮”降预期”的本质,是逼行业从”拼演示数字”转向”拼投资能力”。10年期国债收益率已降到1.8%左右,险企实际投资收益率中枢约3.0%—3.2%(来源:新华网 2026-07-10)。未来哪家公司的投资能力硬,哪家的分红就拿得稳、拿得住。

还是那句话,我们业内看分红险,从来不看谁嗓门大,只看谁账本硬。红利是”分”出来的,不是”演”出来的。

陕西计发基数涨幅腰斩灵活就业多缴4.5万只多558元

陕西的养老金计发基数今年是7881元,比去年只涨了1.99%。这个数字放在全国不算高,可它背后藏着一笔很多人没算明白的账:同样是灵活就业,按最低档60%缴15年,退休每月到手1427块;按100%档缴15年,到手1985块。多缴了将近一倍的保费,每个月却只多出558块。

延伸阅读:《河北计发基数7410元,灵活就业最低档缴15年退休只领1304元》。

延伸阅读:《西藏养老金计发基数全国第三,灵活就业最低档缴15年却只领2145元》。

这笔账到底该怎么算,为什么说计发基数年年”踩刹车”,才是真正该警惕的信号?往下看,把每一个数字都掰开。

7881元到1427块,中间隔着三道坎

陕西省2025年养老金计发基数是7881元,这是算基础养老金的核心锚点。灵活就业人员参保,缴费基数可以在全口径社平工资的60%到300%之间选,陕西2025年全口径社平工资是7750元,对应的缴费基数下限4650元、上限23250元。

先算最省钱的走法——按60%档,也就是缴费基数4650元,缴满15年。

基础养老金,公式翻译成人话:(计发基数 + 计发基数乘以你的平均缴费指数) 除以2,再乘缴费年限,再乘1%。按60%档,平均缴费指数就按0.6算。

代入:7881加7881乘0.6,等于12609.6,除以2得6304.8,再乘15年、乘1%,到手945.7元。

个人账户养老金是另一块。灵活就业按8%进个人账户,缴费基数4650元,每月个人账户进372元,一年4464元,15年攒66960元(不计利息),退休时除以计发月数139,约481.7元。

两块加起来:945.7加481.7,约1427元。这就是陕西灵活就业按最低档缴15年的现实退休金。

多缴一倍保费,为什么只多558块

把档位拉到100%,缴费基数从4650元抬到7750元,看看会发生什么。

基础养老金这边,平均缴费指数按1.0算:(7881加7881)除以2,还是7881,乘15年乘1%,是1182.2元。比60%档的基础养老金多了236.5元。

个人账户这边,每月个人账户进8%也就是620元,一年7440元,15年111600元,除以139是802.9元。比60%档的481.7元多了321.2元。

合计下来,100%档退休每月约1985元,60%档约1427元,差距558元。

60档和100档对比

问题来了:100%档一年缴7440元,60%档一年缴4464元,前者一年多缴近3000块,15年累计多缴近4.5万。多缴了这么多,退休后每个月只多领558块,要差不多6年半才能把多缴的钱”领回来”。这笔账,越算越觉得档位不是越高越划算。

从3.99%到1.99%,计发基数在”踩刹车”

真正值得留意的,是陕西计发基数这几年的涨幅变化。

年份 计发基数(元) 同比增长
2023年 7489 +3.99%
2024年 7727 +3.18%
2025年 7881 +1.99%

陕西计发基数涨幅

三年时间,涨幅从3.99%一路滑到1.99%,几乎腰斩。这背后是全国性的趋势:养老金计发基数正一步步向全口径社平工资并轨。陕西的全口径社平工资是7750元,而计发基数是7881元,两者只差131块,并轨基本到门口了。

并轨本身不是坏事,但”减速”的意味很明确:幻想靠”晚退休几年,等计发基数涨上去,退休金能高出一大截”的人,得重新算账了。基数年年在涨,可涨得越来越慢,晚等一年的增量红利,正在肉眼可见地缩水。

并轨到门口,意味着什么

计发基数曾经比全口径社平工资高出一截,是为了给退休老人”兜底”,不让并轨把养老金一下子拉下来。现在陕西这两个数只差131块,意味着过渡期的红利基本吃完了。

对正在缴费的人来说,这释放了一个信号:未来陕西养老金的”天花板”,大概率就锚定在全口径社平工资7750元这条线上,不会再有一个虚高的计发基数来抬举你。缴费的确定性提高了,但”躺平等基数上浮”的空间,几乎没有了。

5件事看完就去做

第一,现在就查清楚自己的累计缴费年限和历年缴费基数,别等到退休才发现断缴、漏缴。

第二,灵活就业选档位,别盲目冲100%甚至更高档。陕西这个盘子下,60%档的性价比,比100%档高出一大截,多缴的钱要六年半才回得来。

第三,如果年限还没满15年,优先把年限补满,再考虑提档。年限的复利,比档位的差别更实在。

第四,别再抱着”晚退休能多领”的幻想硬熬,计发基数涨幅年年缩水,晚退换来的增量越来越薄。

第五,把每年的缴费记录截图存档,个人账户的钱是你自己的,一笔都不能少。

说穿了,陕西这把算盘,关键不在”多缴”,而在”缴对、缴满、别断”。

退休金不是天上掉的,是算出来的。别等到五六十岁才第一次认真看一眼自己的账户。

你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。

云南养老金平均4465元,你却可能只领1300多——差距到底在哪

云南养老金平均4465元,你却可能只领1300多——差距到底在哪

刷到一条新闻说云南退休人员平均养老金有 4465 元一个月,转头看了一眼自己电子社保卡里的缴费记录,最低档、刚满 15 年。心里咯噔一下:这个平均数,跟自己未来能领到手的那点钱,中间隔着一道看不见的墙。

延伸阅读:《灵活就业交社保,还是开个人养老金账户?一年掏一万多,差距到底在哪》。

延伸阅读:《云南计发基数8265元缴费基数只按7263算,灵活就业最低档15年只领1443元》。

平均数最会骗人。它把缴了 30 年、按高基数交的人,和缴 15 年、按最低档交的人,通通搅在一个大池子里平均。等你真正退休,领到手的,是你自己那一份,跟平均数半毛钱关系都没有。

先弄明白云南这两组关键数字

根据云南省人社厅、财政厅、税务局公布的 2025 年度职工基本养老保险相关参数通知,云南 2025 年有两组数得先分清。

第一组是缴费基数:7263 元/月。个人缴费基数上限按 7263 元的 300% 确定,也就是 21789 元/月;下限按 60% 确定,也就是 4357 元/月。这是你交钱时用的标准。

第二组是计发基数:8265 元/月。这是 2025 年度新增退休人员基本养老金计发基数,只有这一组数,才是你退休算账真正用的”基准线”。

两组数差着 1002 元。很多人把缴费基数和计发基数搞混,以为按 7263 交,将来就按 7263 算——不对,将来按的是 8265 这个更高的数。这是一件好事,但好事的另一面是:你交得低,那个”高基数”也拉不动你的养老金。

缴 15 年最低档,云南退休到底多少

用最典型的灵活就业场景算账:60% 档(月缴费基数 4357 元),平均缴费指数 0.6,缴满 15 年,60 岁退休,计发月数 139 个月。

基础养老金 = 计发基数 8265 ×(1 + 0.6)÷ 2 × 15 × 1% = 8265 × 0.8 × 0.15 = 991.8 元。

个人账户养老金:每月 4357 × 8% = 348.6 元进个人账户,一年约 4183 元,15 年约 62745 元,除以 139 个月,约 451 元。

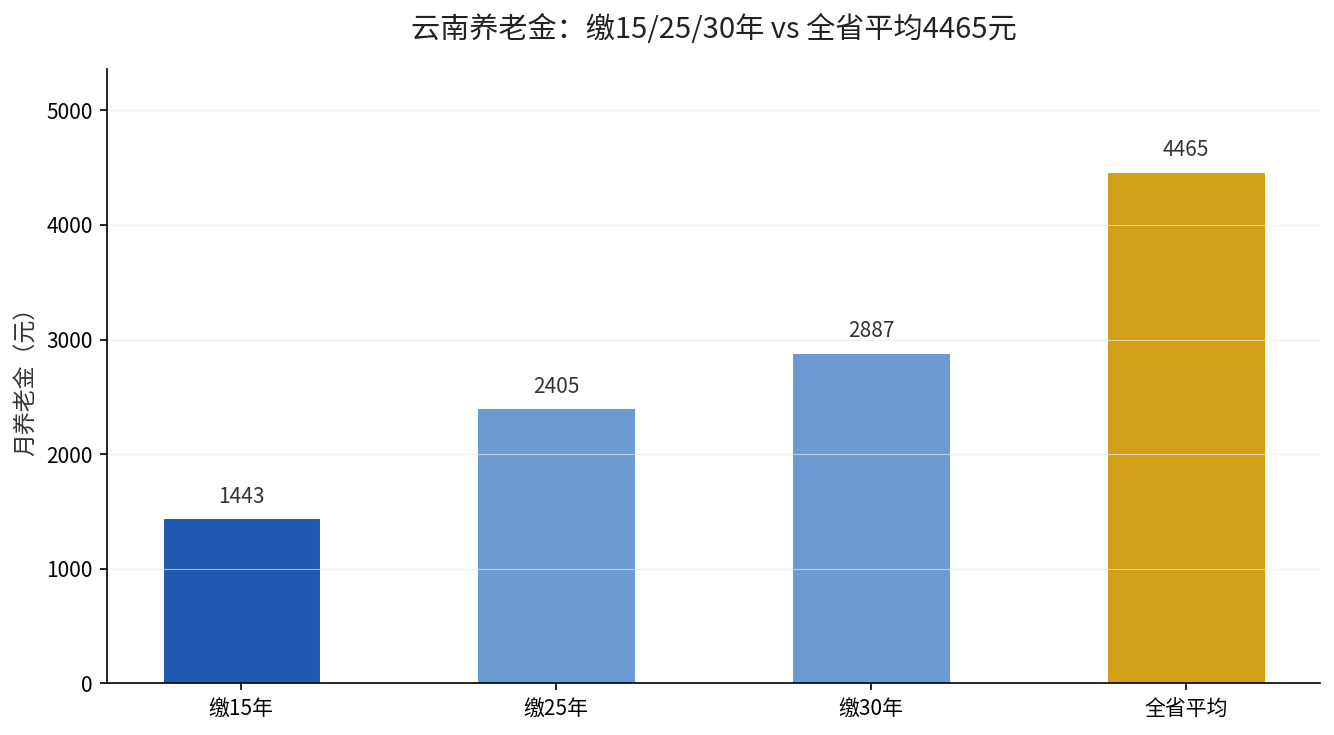
两项相加,缴 15 年最低档,云南退休每月大约 1443 元。这个数字,离”平均 4465 元”差了三千多。

不是算错了,是你交得就是这么低。平均数是全云南 210 多万退休人员的大池子,不是你的专属承诺。

缴 25 年、30 年,是怎么一步步逼近平均数的

把缴费年限这个变量拉长,看看能不能追上那个 4465 元的平均数。

缴 25 年,指数还是 0.6:基础养老金 = 8265 × 0.8 × 25 × 1% = 1653 元;个人账户约 25 × 4183 = 104575 元,除以 139 约 752 元;合计约 2405 元。

缴 30 年:基础养老金 = 8265 × 0.8 × 30 × 1% = 1983.6 元;个人账户约 30 × 4183 = 125490 元,除以 139 约 903 元;合计约 2887 元。

即便缴满 30 年最低档,也只有 2887 元,离平均 4465 元还差着 1600 块。为什么?因为平均 4465 元里,有大量按 100%、甚至更高基数、工龄 30 年以上的人,把平均数往上拽。

云南缴费年限养老金与平均数对比

一个扎心的真相:提档比延年更费钱,却不一定更划算

很多人纠结的是”要不要从 60% 档提到 100% 档”。来算一笔回本账。

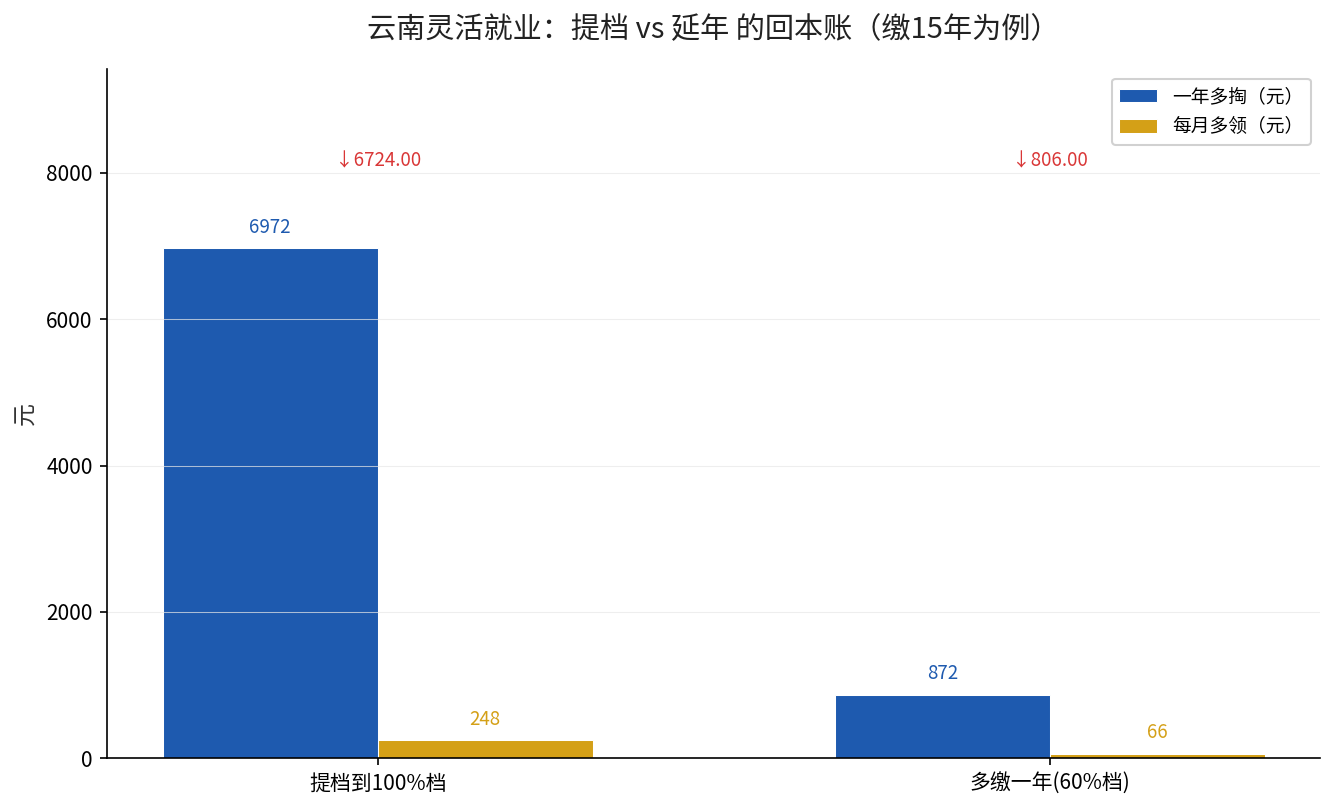
云南灵活就业,60% 档每月交 871.8 元,100% 档每月交 1453 元(按 7263 × 100% = 7263 基数,× 20% = 1452.6 元)。提档后每月多掏 581 元,一年多 6972 元。

但提档对基础养老金的影响:指数从 0.6 提到 1.0,基础养老金 = 8265 ×(1 + 1.0)÷ 2 × 15 × 1% = 8265 × 1.0 × 0.15 = 1239.75 元,比 0.6 档的 991.8 元每月多 248 元。

一年多交 6972 元,换每月多 248 元,回本要 6972 ÷ 248 ≈ 28 年。也就是说,如果你 60 岁退休,要到 88 岁才能把这笔多交的钱”领回来”。

反过来,如果把这 6972 元用来”延年”——同样 60% 档多交一年,基础养老金每月多 8265 × 0.8 × 1 × 1% = 66 元,个人账户还多积累一份,回本快得多。

方案 一年多掏(元) 每月多领(元) 回本时间
60%档提到100%档 约6972 约248 约28年
保持60%档,多缴一年 约872 约66 回本更快

这一对比,结论就出来了:

这就是那个让很多人没想到的结论:与其咬牙提档,不如把这份钱花在延长缴费年限上。

云南提档vs延年回本对比

已经在最低档的人,补救路径就两条

第一,优先延年。灵活就业 15 年是最低门槛,不是终点。60 岁前能续一年是一年,每一年都在给基础养老金的系数 +1%,还把个人账户做大。这是云南灵活就业性价比最高的一步。

第二,别纠结提档,除非你收入稳定且离退休还早。如果离退休还有 15 年以上,收入又稳定,把档位适当提到 80% 或 100%,长期看有正收益;但离退休只剩几年的人,提档大概率回不了本,不如把钱留在手里应急。

另外要盯一件事:计发基数是逐年上调的,晚退休、晚参保的人基数更高。所以别为了”早点拿”而提前退,多干几年,基数涨上去了,你的基础养老金也跟着涨。

三件事,看完就去做

第一件,打开电子社保卡,看清自己的缴费月数和缴费档次,别被”平均 4465 元”误导,算你自己的账。

第二件,用计发基数 8265 元套公式,算出你现在的”基础养老金”大概多少,看看离预期还有多远。

第三件,年限不满 20 年的,别再拖,把”延年”排在”提档”前面,这是算过回本账后最实在的选择。

养老金从不看你”本可以”交多少,它只看你”实际”交了多少年、按什么基数。平均数是别人的体面,你自己的那份,才是退休后真正要面对的日子。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。

你的养老金替代率,可能只有 40%:精算模型下的三个情景推演

你的养老金替代率,可能只有 40%:一份精算模型的三个情景推演

从精算角度看,退休规划的本质不是”退休后每月能拿多少钱”,而是”退休后的收入能维持退休前生活水准的几成”——这个比例,就是养老金的收入替代率(Replacement Rate)。它是衡量养老保障质量的国际通行标准,也恰恰是很多中高净值家庭最容易误判的指标。

我是精算师麦尼,一名持牌北美精算师(FSA/ASA)。今天我想用一套精算模型的思路,带你重新算一遍:你的养老金替代率,到底够不够。

先从三个官方数字开始

第一个数字:截至 2025 年底,我国 60 岁及以上老年人口 32338 万,占总人口 23.0%;65 岁及以上 22365 万,占 15.9%(国家统计局 2026 年 1 月发布)。老龄化不是趋势,是已经落地的现实。

第二个数字:据人社部《2024 年度人力资源和社会保障事业发展统计公报》,截至 2024 年底,按月领取基本养老金的城镇职工离退休人员为 14739 万人。

第三个数字:2025 年全国企事业单位离退休人员月人均基本养老金约为 3751.8 元(该数据为整体平均水平,非统一计发标准)。

这三个数字拼在一起,其实已经能看出问题的轮廓:人越来越多,人均水平却并不高。而”平均数”背后,是更残酷的”替代率”落差。

国际标尺:55% 是一条警戒线

世界银行的通行标准是:退休后收入若能达到退休前收入的 60%–70%,大致可维持原有生活水准;若替代率低于 55%,即触及世界银行公认的”警戒线”。

作为参照,OECD 国家养老金平均替代率(gross replacement rate)长期徘徊在 58% 上下,美国、日本等成熟经济体也多在这一区间。而中国市场的情况更复杂:城镇职工基本养老保险的制度替代率,随着工资增长和缴费结构变化,在不少测算中已跌至 40% 左右,部分高收入群体由于缴费基数封顶,实际替代率可能更低。

这里要特别说明一个容易误导人的数据:OECD《Pensions at a Glance 2025》口径下,中国的净替代率显示为 91.2%。这个数字看起来很漂亮,但它只覆盖了”缴费满额且仅计公共支柱”的特定基准情景,与大多数中高收入参保人的真实税后收入水平并不对应。精算上,用错分母,结论就会失真——这恰恰是我要提醒你的第一件事。

精算模型:假设、情景与灵敏度

模型假设

为了让测算可复现,我先把假设说清楚(所有假设均标注来源与时效):

  • 退休前月工资:设为 15000 元(约为一二线城市中高收入职工的代表值,非官方统计,仅作测算基准)。
  • 缴费年限:按 30 年测算(符合”长缴多得”的典型工龄)。
  • 通胀假设:长期约 2%(参考近年 CPI 中枢,国家统计局)。
  • 预期寿命:按 OECD 口径,中国预期寿命约 78–80 岁,测算中按退休后余命 20–25 年处理。
  • 个人账户记账利率:按近年公布水平约 2%–3% 区间取中值。

测算结果:三个情景

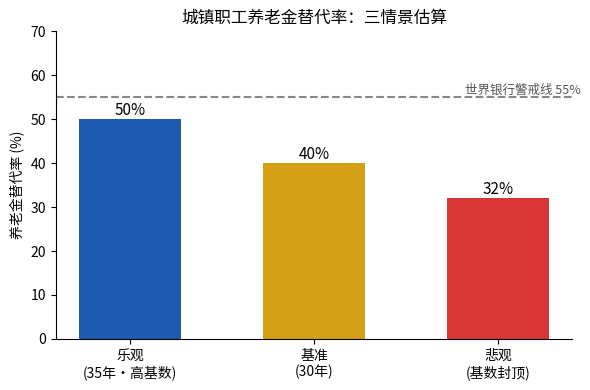
情景 月养老金(估算) 替代率 相对警戒线(55%)
情景一(乐观):高缴费基数+35年 约 7500 元 50% 接近但仍低于
情景二(基准):30年+15000元基数 约 6000 元 40% 低于警戒线 15 个百分点
情景三(悲观):缴费基数封顶受限 约 4800 元 32% 远低于警戒线

上表是简化示意,实际计发涉及复杂的统筹基数与个人账户÷139(60 岁退休)等参数。但结论方向是稳定的:对于工资本身就高于社平工资的中高收入群体,基本养老保险的替代率往往不足 50%,甚至更低。三个情景与 55% 警戒线的相对位置,可以更直观地看下图:

城镇职工养老金替代率三情景对比

敏感性分析

精算里我最看重的是”什么变量动了,结果变多少”。对这个模型,三个变量对替代率的边际影响最大:

  • 缴费年限:工龄从 30 年提到 35 年,替代率大约可提升 8–10 个百分点。这是你最能主动改变的一项。
  • 通胀:若长期通胀从 2% 升到 3%,20 年后等额养老金的真实购买力缩水约 18%——时间越久,通胀的侵蚀越狠。
  • 退休时点:每推迟退休 1 年,个人账户÷系数的分母变小,同时缴费多积一年,替代率约有 2–3 个百分点的改善。

换句话说,替代率不是命运,而是一个由你自己参数决定的函数。

策略建议:补齐缺口,而非寄望单一支柱

在 90% 置信度下,我的判断是:中高净值家庭仅靠第一支柱(基本养老保险),退休后的消费能力大概率出现 20%–40% 的缺口。补齐这个缺口,需要在资产端做三件事:

  1. 建立”第二、第三支柱”的确定性现金流:企业年金/职业年金(第二支柱)+ 个人养老金账户与商业养老年金(第三支柱)。年金类产品的价值不在高收益,而在”久期匹配”——把今天的一次性资产,转换成与你生命等长的确定现金流。
  2. 用 IRR 而非”名义利率”评估产品:养老储蓄类产品宣传的”预定利率””结算利率”都不是真实回报。你需要算的是内部收益率(IRR),并至少持有 15 年以上才能平滑费用与退保损失。
  3. 用蒙特卡洛模拟压力测试:别问”平均能拿多少”,要问”最差 10% 的情景下,我的钱还够不够花到 85 岁”。精算上,均值会骗人,尾部风险才决定成败。

核心结论

  1. 中国老龄化已进入加速期(60 岁+ 占比 23.0%),基本养老保险的”保基本”定位不会变,指望它维持生活水准不现实。
  2. 城镇职工基本养老保险的替代率,在中高收入群体中大概率低于 50%,低于世界银行 55% 的警戒线。
  3. 替代率由缴费年限、缴费基数、退休时点、通胀四个变量共同决定,其中缴费年限和退休时点是你最可控的杠杆。
  4. 在 90% 置信度下,补齐养老缺口不应依赖单一资产或单一产品,而应做”确定性现金流 + 长期 IRR + 尾部压力测试”的组合管理。

结论不是绝对的——如果你的缴费基数持续顶格、又有企业年金兜底、投资纪律极好,缺口可能小得多;反之,若长期断缴或缴费基数偏低,缺口只会更大。关键不是知道一个平均数,而是拿自己的真实参数,跑一遍自己的模型。

演示利率从3.9%砍到3.5%,客户到手的钱真的变少了吗?

先说结论:**演示利率是”计划书上的假设数字”,不写进合同、不构成承诺;它下调40个基点,对客户未来实际分红的影响微乎其微。** 真正决定客户能拿多少钱的,是保险公司当年的投资收益和红利实现率,而不是销售计划书上印的3.9%还是3.5%。


流行观点:演示利率下调,意味着分红变少了

今年开年以来,我们业内有件大事一直在发酵——分红险的演示利率上限,从3.9%统一下调到3.5%。

这件事在银保渠道和中介端传得沸沸扬扬。我去一线转了一圈,听到最多的客户反应是两句话:一句是”演示利率降了,是不是以后分红也少了?”;另一句更直白:”那我现在抓紧买,还能赶上3.9%的末班车。”

说白了,这两句话背后是同一个误读——把”演示利率”当成了”实际收益的承诺”。

这个误读有多普遍?新华网今年7月的一篇报道里引用了一组数据:80%的分红险投诉,根源都出在”收益与预期不符”(来源:经济参考报,2026-07-10)。也就是说,行业里大量纠葛,不是产品本身不行,而是销售端把”演示”当”承诺”讲,客户把”假设”当”确定”听。

我们今天就把这笔账算透。


算一算:用精算逻辑验证,40个基点到底值多少

要理解这件事,得先把分红险的收益结构拆开。它分两半:

① 保证利益——写进合同,确定能拿到。这部分由预定利率定价,目前行业主流是 1.75%(来源:金融监管总局2025年7月动态调整机制,普通型2.0%、分红型1.75%、万能型1.0%)。这部分是”保底”,雷打不动。

② 浮动利益——年度分红,完全取决于保险公司当年的实际经营成果(利差益、死差益、费差益),不固定,甚至可能为零。

关键点来了:演示利率,只在②这个”浮动部分”的测算里出现,它是销售人员演示”中档收益”用的假设科目,不写进合同。

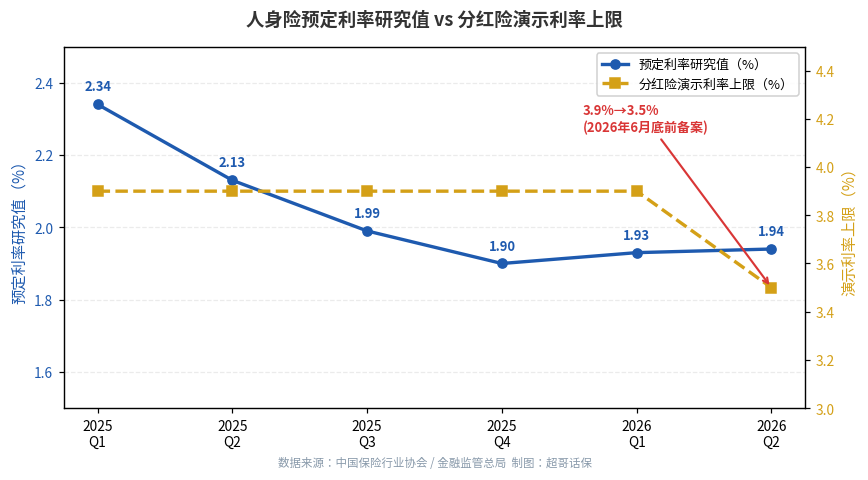
预定利率研究值与分红险演示利率走势图

那么,演示利率从3.9%降到3.5%,差了这40个基点(bp),换算成客户实际能多拿多少钱?我们按银保监办发〔2020〕6号规定的演示规则来算——演示收益率公式是:

**r = 0.7 × i′ + 0.3 × i − k/n**

其中 i′ 是利差演示假设(即演示利率),i 是预定利率,k/n 是费用率分摊项。我们业内常说的简化口径是:演示利率每下调40bp,演示出来的预期收益率大约下调28bp——也就是0.28%,约等于整体收益波动的一成。

注意,这0.28%连”预期收益”都不是,它只是计划书上给你看的中档演示数字的上限。真实的年度分红,是保险公司年终根据”资产负债相匹配、财务与精算硬约束、投资收益可支撑、分红水平可持续”四条原则算出来的(来源:财联社,2026-03-27)。

再看另一组数据,就更清楚了:人身险行业过去3年滚动平均财务收益率约3.2%,而2019—2023年,保险投资收益率从4.94%一路下行到2.23%(来源:财联社/华源证券廖志明)。一个3.2%的实际投资收益能力,你用4.25%的演示去卖,落差必然是拦腰斩的红利实现率。

所以真正的问题从来不是”3.9%还是3.5%”,而是——你那家公司的投资能力,撑不撑得起给客户的承诺。


为什么会有这个误解?三层原因

第一层:销售端的”演示惯性”。 过去一年,分红险在银保渠道成了”拳头产品”,理财经理爱讲”锁定长期收益”。演示利率越高、数字越漂亮,客户越容易下单。结果就是把”中档演示”讲成了”预期到手”。

第二层:监管口径的时间差。 分几个关键节点——

– 2020年:银保监办发〔2020〕6号,要求分红演示只做利差演示,分配比例统一按 70%,先把”三差全演示”的口子堵上;

– 2023年:红利实现率强制披露制度正式落地,逼着公司把”实际分红÷演示分红”晒出来;

– 2025年7月:预定利率动态调整机制首次触发,分红险预定利率上限从2.0%调至1.75%;

– 2026年初:部分险企主动把预定利率压到1.25%(中英人寿福满佳C款,创储蓄型保证收益新低);

– 2026年6月30日前:演示利率高于3.5%的产品须完成变更备案或停售。

看懂这条线就明白了:监管是分三步”挤水分”——先管分配比例,再管披露,最后管演示。 现在到了第三步。

第三层:客户的”锚定心理”。 当你在计划书上见过4.25%的数字,再看到3.5%,本能会觉得”少了”。但那个4.25%,本来就大概率兑现不了。


正确理解:下调演示利率,恰恰是在保护客户

这里我必须替监管说句公道话——这次下调,保护的不是保险公司,而是客户。

中央财经大学中国精算科技实验室主任陈辉说得很直白:“从严格意义上来说,红利演示利率对消费者没有实际影响,毕竟红利演示利率只是一种精算假设。”(来源:经济参考报,2026-07-10)

演示利率从3.9%降到3.5%,改的只是计划书上的一个假设数字;写进合同的1.75%保底利率,一分没动。对已经生效的保单,6月30日前后成交的客户,实际分红结果不受演示利率调整影响,每年红利只由公司当年经营成果决定。

那客户真正该盯着什么?我给三个指标:

指标 什么意思 怎么看
红利实现率 实际派发红利 ÷ 演示红利 长期稳定在100%左右是健康线,连续拦腰斩要警惕
预定利率(保底) 写进合同的确定性收益 1.75% vs 1.25%,差的是你的”安全垫”厚度
公司投资能力 + 偿付能力 兑现浮动的底气 综合偿付能力、总投资收益率,比演示数字更重要

落到选购上,一句话: 别问”演示利率是多少”,要问”这家公司过去三年的红利实现率是多少、偿付能力足不足”。演示利率越往后只会越收敛、越贴近真实,拼谁的演示数字高,是我们行业的旧逻辑;拼谁的投资能力硬、兑现稳,才是客户该看的新标尺。


**超哥说**:我们业内这两年最大的共识,就是分红险要从”高保证+低浮动”转向”低保证+高浮动”,从”比数字”转向”比能力”。演示利率这轮下调,是这场转型的最后一脚刹车。它踩的不是客户的收益,是行业的心虚。

(本文数据来源:中国银行保险报、财联社、新华网/经济参考报、上海证券报,均标注于正文。政策文号以监管官方发布为准。)

辽宁灵活就业交60%档,退休能领多少?同省沈阳大连基数差1500多

辽宁灵活就业交60%档,退休能领多少?同省沈阳大连基数差1500多

打开辽宁的电子社保一看,缴费月数停在 180 个月,档次一直选的最低那一格。以为”能领就行”,直到退休前一个月,同事递过来一张纸,上面写着沈阳退休和大连退休,同一个工龄,每个月差了快 600 块。

延伸阅读:《甘肃灵活就业提档到100%,每月多缴587块,多领的钱要16年才回本》。

延伸阅读:《安徽灵活就业按最低档缴15年,退休每月只领1406元,这笔账别等领钱才后悔》。

同样在辽宁,同样是灵活就业自己交,为什么有人退休拿 2100,有人拿 2700?差的不是运气,是退休那一年用哪座城市的计发基数算账。

一个省三套账:沈阳、大连和全省,基数各不一样

辽宁的养老金计发基数,是全国少有的”一省三档”。根据辽宁省人社厅、财政厅、税务局公布的辽人社〔2025〕17号通知,2025 年三套计发基数分别是:

区域 月计发基数(元) 年度基数(元)
全省(不含沈阳、大连) 7346 88152
沈阳市 8390 100680
大连市 8956

看出来了吗?大连的计发基数 8956 元,比全省平均水平 7346 元高出整整 1610 元。这 1610 元的差距,会直接写进你退休后每个月的基础养老金里,跟着你领一辈子。

灵活就业有 7 个档次,最低档到底交多少

辽宁的灵活就业人员(个人参保),不是只有 60%、100%、300% 三档,而是有 7 个缴费档次可以选。还是这份辽人社〔2025〕17号通知的附表,2025 年各档月缴费金额如下:

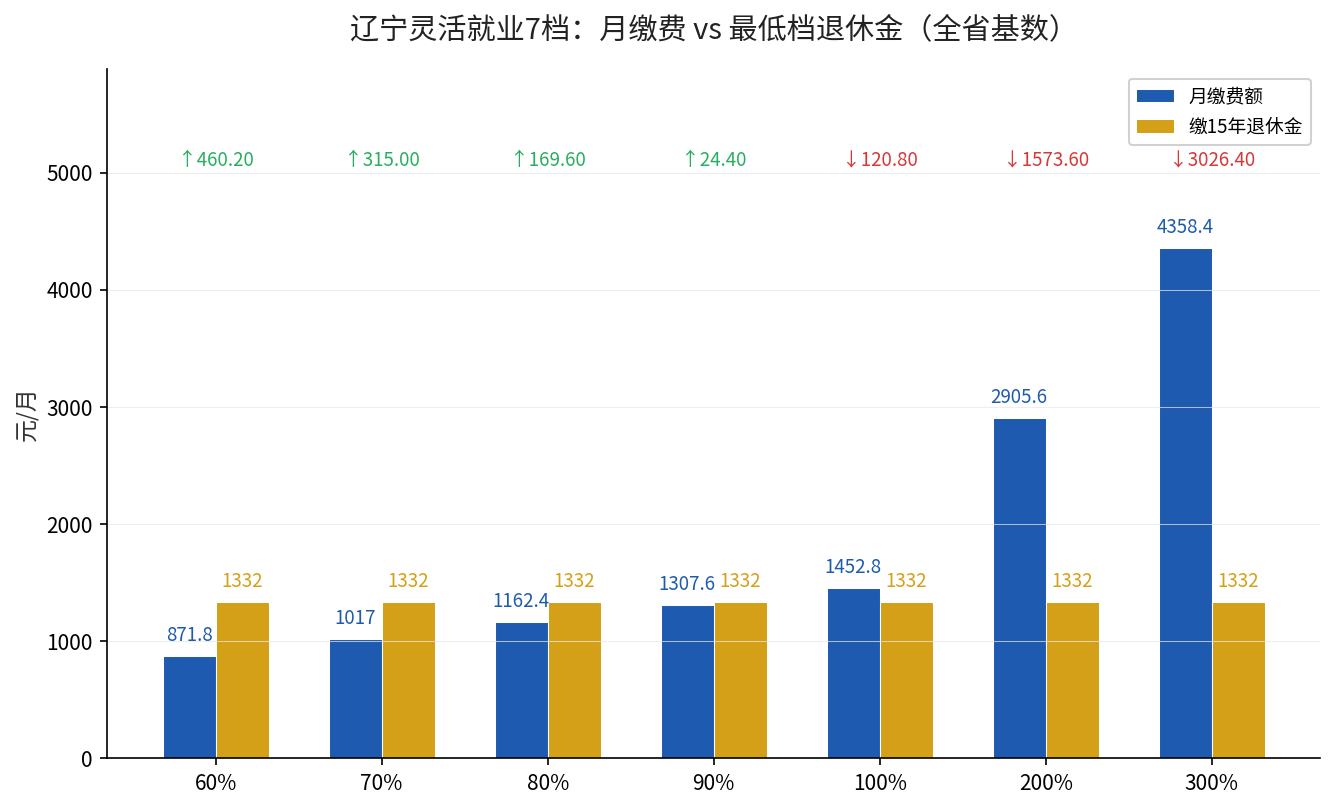
60% 档,月缴费基数 4359 元,个人每月交 871.8 元;70% 档基数 5085 元,交 1017 元;80% 档基数 5812 元,交 1162.4 元;90% 档基数 6538 元,交 1307.6 元;100% 档基数 7264 元,交 1452.8 元;200% 档基数 14528 元,交 2905.6 元;300% 档基数 21792 元,交 4358.4 元。

多数灵活就业的人,第一反应都是选最低 60% 档——一个月交 871.8 元,压力最小。可这笔账,恰恰是最需要算清楚的。

缴 15 年最低档,三套基数退休各能拿多少

先用最典型的场景算一笔账:灵活就业,60% 档是最低缴费基数,平均缴费指数按 0.6 算,缴满 15 年就停,60 岁退休,计发月数是 139 个月。

基础养老金的公式是:计发基数 ×(1 + 平均缴费指数)÷ 2 × 缴费年限 × 1%。代入全省基数 7346 元:7346 ×(1 + 0.6)÷ 2 × 15 × 1% = 7346 × 0.8 × 0.15 = 881.5 元。

个人账户养老金:每月交 871.8 元里,有 8% 进个人账户,也就是 4359 × 8% = 348.7 元,一年约 4184 元,15 年约 62766 元。这部分 60 岁退休除以 139 个月,约 451 元。

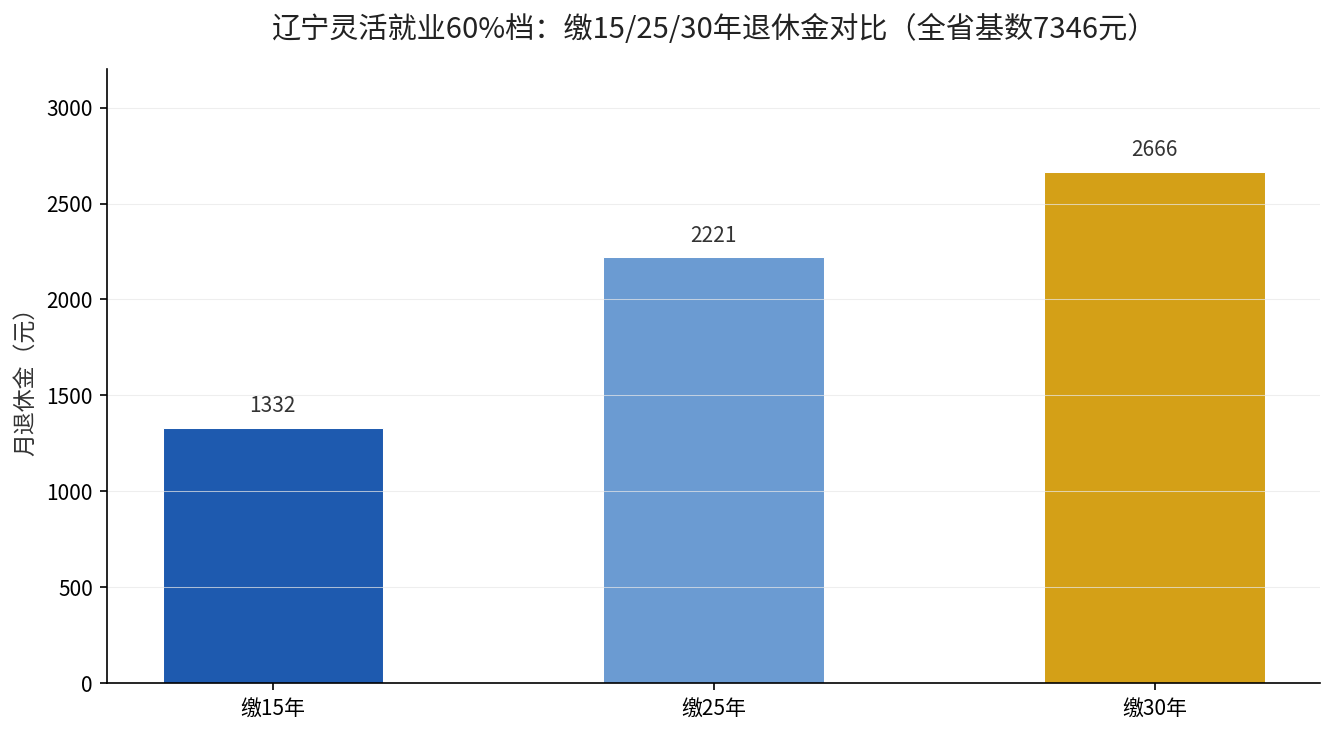
两项加起来,全省基数下缴 15 年最低档,退休每月约 1332 元。

如果退休地换成大连呢?基础养老金用 8956 元重算:8956 × 0.8 × 0.15 = 1074.7 元,再加上个人账户 451 元,大约 1526 元。同一个缴费记录,就因为最后在哪个城市办退休,每个月差了差不多 194 元,一年下来 2300 多块。

缴费年限拉长,差距放大到让你睡不着

15 年只是起步线。把年限拉到 25 年、30 年,看看基数的作用会被放多大。

还是全省基数 7346 元、指数 0.6:缴 25 年,基础养老金 = 7346 × 0.8 × 25 × 1% = 1469.2 元,个人账户约 348.7 × 25 ≈ 8718 元/年累计的复利先不细算,简单按 25 年 × 4184 元 = 104600 元,除以 139 约 752 元,合计约 2221 元。

缴 30 年:基础养老金 = 7346 × 0.8 × 30 × 1% = 1763 元,个人账户约 30 × 4184 = 125520 元,除以 139 约 903 元,合计约 2666 元。

从 15 年的 1332 元,到 25 年的 2221 元,再到 30 年的 2666 元——每多缴一年,退休金大约能多拿 80 到 90 元。这个差距,是扎扎实实能摸到的钱。

辽宁缴费年限养老金对比

一个反常识的结论:住哪,比缴多少还关键

很多人纠结”要不要提档”,把每个月的缴费额从 872 元提到 1453 元。但算完这笔账会发现,对辽宁人来说,决定退休金高低的第一变量,不是缴费档次,而是你的参保地在沈阳、大连,还是其他市。

同样是缴 15 年、60% 档,全省基数拿 1332 元,大连拿 1526 元,沈阳拿 1485 元(8390 × 0.8 × 0.15 = 1006.8 + 451 ≈ 1458 元)。三个数字摆在这儿,差距来源只有一个:计发基数不同。

这说明一个更隐蔽的规则——养老金最终在哪里算,直接挂钩你的”待遇领取地”。如果你在沈阳交了 8 年,又在大连交了 7 年,最后在哪个城市办退休,用的是哪套基数,结果完全不一样。

辽宁灵活就业各档月缴费与退休金对比

已经在交的人,还能怎么补

已经在最低档交了好几年的人,不是没有补救的办法。

第一个办法是”延年”。灵活就业的缴费年限是可以累计的,15 年不是终点,60 岁前只要继续交,每多一年,基础养老金的年限系数就 +1%。这是性价比最高的一条路。

第二个办法是”盯紧参保地”。如果你的工作地和户籍地都在辽宁,但一个在沈阳、一个在全省其他市,退休前去确认一下自己的”待遇领取地”会落在哪,这比提档更能影响结果。

第三个办法是”别断缴”。辽宁灵活就业是按年缴费,一旦断掉,不仅年限断点,重新接续还可能涉及滞纳金和补缴麻烦,中间的空窗期都白费。

三件事,看完就去做

第一件,打开电子社保卡,查清楚自己现在的缴费月数和缴费档次,看是不是一直卡在最低档。

第二件,对照辽宁三套计发基数(7346 / 8390 / 8956),确认自己未来的退休地在哪个城市,算一笔你的基础养老金。

第三件,如果年限还不够 20 年,别再拖,60 岁前能续一年是一年,每一年多 80 到 90 块。

退休金这东西,从来不会因为你缴得便宜就多给你一分。它只认两样:你交了多少年,以及你最后在哪儿领钱。差的不是每个月那几百块,是往后二三十年,你每一顿晚饭、每一次看病掏钱时的底气。

想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。

云南计发基数8183块,退休领的却不是8183——差距藏在这笔账里

云南计发基数8183块,退休领的却不是8183——差距藏在这笔账里

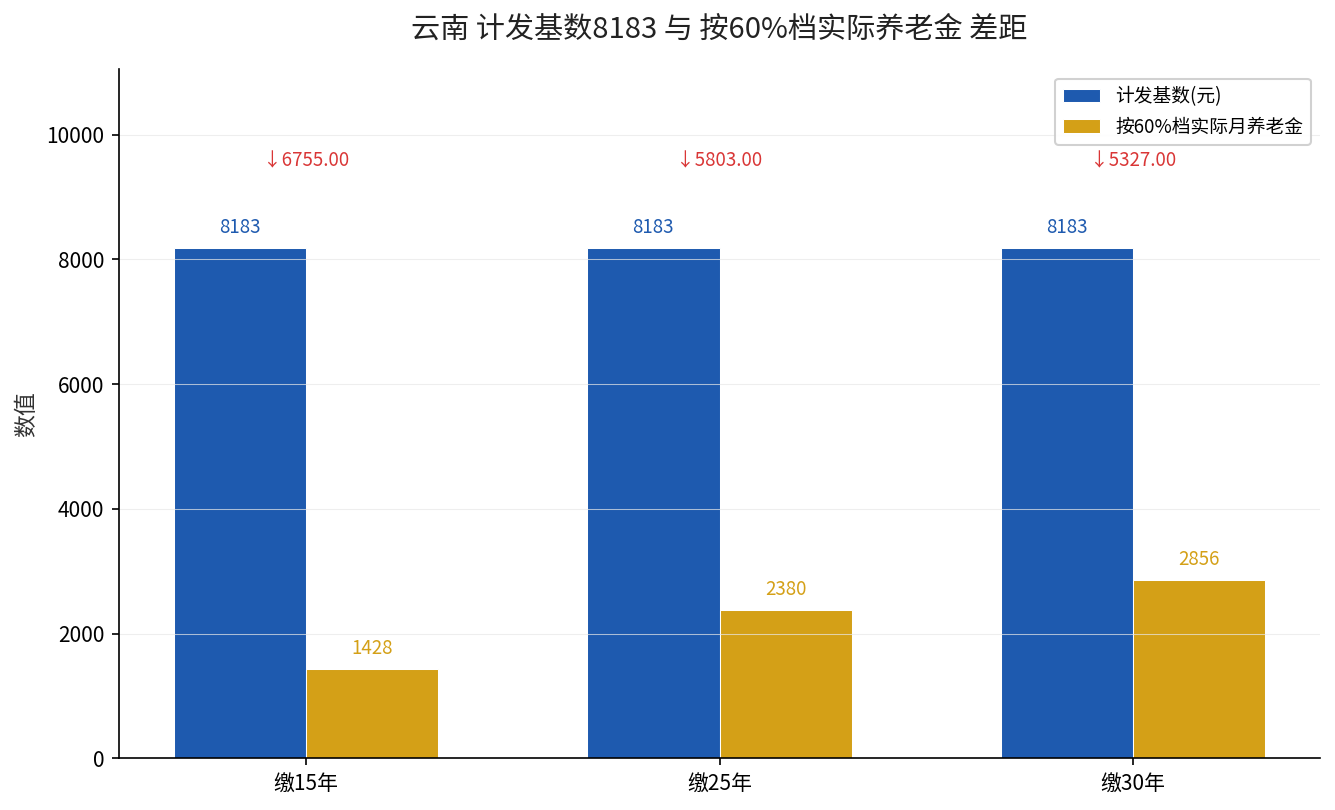
一直以为“计发基数多少,退休就领多少”——直到把云南这笔账一道一道拆开才傻眼。云南2024年养老金计发基数8183元/月,多少人一看这个数心里一松:不错啊,比全口径平均工资7177元还高一截,是不是意味着退休养老更宽裕?可真按60%档缴满15年退休,每月到手的养老金连这个数的一半都不到,约摸1428元。计发基数是“算账的起点”,不是“领钱的终点”——这句硬话,是给所有在这上面想当然的人提的醒,也是这篇要跟你算清的第一件事。

延伸阅读:《云南计发基数8265元缴费基数只按7263算,灵活就业最低档15年只领1443元》。

延伸阅读:《河北计发基数7410元,灵活就业最低档缴15年退休只领1304元》。

别慌,也别失望。8183元和7177元这两个数,都是省里正式公布的真口径(计发基数8183元/月,2023年度全口径城镇单位就业人员平均工资7177元/月),缴费基数下限按60%就是约4306元。把这三颗参数放进公式,15年、25年、30年能差出多少、提档和延年哪个更划算、哪一档才够活出底气,一次算给你看。这块短板,越早补,越划算——别等退休那天盯着到手的数发愣。

以为的“8183”,实际跳水的起点

先把“计发基数”和“你拿的钱”分清楚。计发基数8183元,是养老金公式里的“分母尺子”——它不会直接进你口袋。真正的月养老金,是基础养老金+个人账户养老金+过渡性养老金三笔加总:

  • 基础养老金=计发基数×(1+平均缴费指数)÷2×缴费年限×1%(60%档指数0.6,系数0.8)
  • 个人账户养老金=个人账户累计额÷139
  • 过渡性养老金:1996年前参加工作的视同缴费年限部分才有

云南灵活就业人员按20%缴费、其中8%进个人账户。明白这条链子,你就知道,8183只是“起跑线”,真正拿多少,看的是你的缴费指数和年限——两个最能动手、也最容易被忽略的变量。缴费指数越高、年限越长,分到的基础养老金越厚;反过来,这两项一旦短了,任凭基数再漂亮,到手的数也好看不起来。

三笔钱逐步算:60%档一年掏多少

按2024年60%档缴费基数下限4306元来拆,一年的账:

  • 月缴费=4306×20%=861.2元,个人账户进4306×8%=344.5元/月
  • 一年合计=861.2×12=约10334元,十五年就是约15.5万元
  • 计发基数8183,比全口径工资7177还高——这是云南过渡期的调整结果,别被这个“虚高”带偏了期望值

看到没:月缴861元不算低,攒15年十五六万投进去,可退休每月能不能换回体面,得靠下面的递进账来说话。更关键的是,很多人被“基数比社平工资还高”这个表面数字带偏了预期——觉得低档缴着也不亏。可真实情况恰恰相反,基数越高,低档的含金量越被稀释,你越需要靠年限和指数去填。这根弦得先绷上。

一场看得见的拉锯:15年vs30年差出半个云南的工资

把60%档指数0.6代进去,基础养老金=8183×0.8×缴费年限×1%,再叠个人账户:

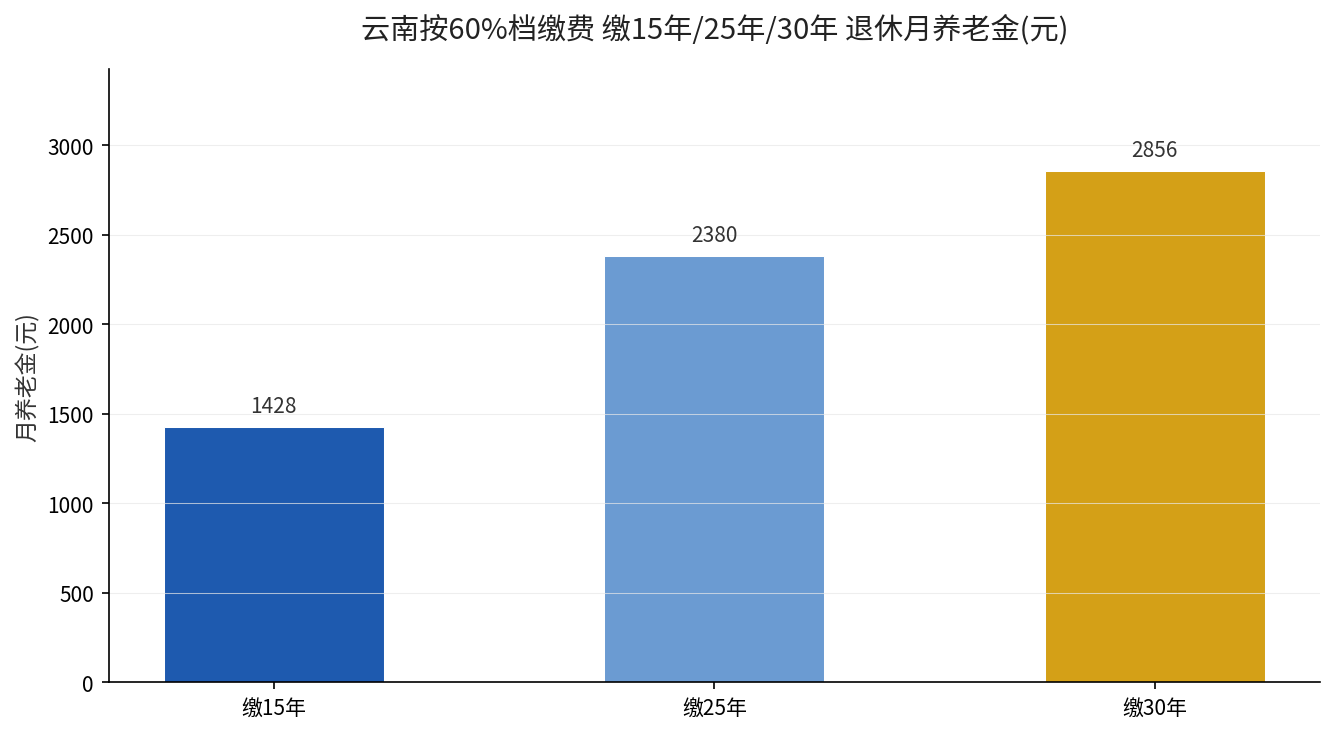
  • 缴15年:基础养老金≈982元/月,个人账户约446元/月,合计约1428元/月
  • 缴25年:基础养老金≈1637元/月,个人账户约743元/月,合计约2380元/月
  • 缴30年:基础养老金≈1964元/月,个人账户约892元/月,合计约2856元/月

同样是60%档,15年和30年每月差1428元,接近翻倍。每月这1428块,一年就是一万七,领二十年就是三十多万。年限,是这台机器里复利最凶猛的一个键,可惜太多人在该按的时候选择了停手。

你可能觉得20年太久,可事实证明,养老账恰恰比拼的是“谁更早开始、谁更少断档”。现在40岁开始缴和50岁才开始缴,即便同一档位、同样缴到60岁,后者整整少了10年的基础养老金积累,每月相差就有小一千。时间,才是这笔账里最大的复利。

云南最低档养老金年限对比图

一表看穿档次:档次翻倍,养老金却跟不上

再把档次拉进来,同样是缴满15年,不同档位退休拿多少一目了然。下表按8183元基数、各档缴费指数折算:

缴费档位 月缴费基数下限/基数 缴15年预估月养老金
60%档(4306元) 0.8×8183 约1428元/月
100%档(7177元) 1.0×8183 约1892元/月
200%档(14354元) 1.5×8183 约2722元/月

看见没:档位从60%抬到200%,养老金从1428涨到2722,看着翻了快一倍;可你每年掏的钱,是从10334元一路涨到34450元,接近3.3倍。投入的增速远超产出的增速——这就是低基数省份提档的“性价比陷阱”。

一个反直觉的坑:计发基数虚高,回本反而更久

问题就藏在这里。云南的计发基数8183元,比全口径平均工资7177元还高1065元——这是过渡期的调整红利,看着是“喜讯”,实则把整个公式的分母顶高了。分母越高,你按低指数缴的那部分,被“平均”掉的越多;而你在高档位往里砸的钱,回本周期被一并拉长。这个“虚高”的基数,恰恰就是很多人判断失误的根源。

算笔实的:60%档缴满15年,回本大约9年;要是同样每年2万往上砸、改缴200%档却只缴15年,回本要拖到13年开外,而月养老金也就从1428涨到2722。多出来的这1300块,是用一把一把多掏的现钱、加上更久的回本煎熬换来的。对普通打工人,先用年限把基础养老金堆稳,再谈提档,才是云南这根尺子下最聪明的排法。

换个直白的说法:你在云南多缴的这一年、这一个档位,买来的不是同比例增长,而是更长的回本等待。基数高是一把双刃剑——它让你退休时算账的“尺子”更宽,可也让低指数、短年限的配置被压得更惨。所以真正的出路,是把“缴得久”放在“缴得高”前面,让基础养老金逐年累加,既稳又快。做养老决策时,永远先问一句:这笔钱,是花在拉年限上,还是抬档位上——答案,往往跟直觉相反。

云南计发基数与实际养老金差距图

已经断缴的,下一步怎么走

被“8183虚高”误导过、又停了几年缴费的人,现在补救还不晚。先给自己定个方向:第一,登进“云南人社12333”或电子社保卡,查自己累计缴费月数——先确保凑够180个月,这是拿钱的硬门槛,差一个月都领不了按月养老金;第二,别信任何“一次性补缴”的野路子,个人历史年限现在补不了,能做的是立刻续上、尽量拉长年限,把“断缴”两个字从生活里划掉;第三,收入不稳的先保年限、再谈档次,把180个月的底线守住,再考虑往上抬的性价比。

这里多说一句:很多人纠结“现在手头紧,是不是可以先缓两年”。缓这两年,恰恰是养老账里最贵的两年——因为你在白游支付后年的指数和年限,等回头想补,前年、大前年已经回不来了。养老金规划最反人性的一点,就是它奖励坚持、惩罚断档,而且从不补发错过的时机。

退休地的选择同样会改写这串数字。在云南缴费就按8183基数起步;要是早年在外省缴过多年的,退休地不同、计发基数就不同——这一步选错,可能影响你每月几百到上千的差距,值得单独算一次账再定。记住一条:养老金这笔钱的特殊性在于,现在每拖一年,退休后就被动一年,年轻时看觉得远,可时间从不等人。

三件事,看完就去做

  • 今天就登进“云南人社12333”,查一次累计缴费月数——不足180个月的,把补年限列进今年的头等计划;
  • 别被“计发基数8183”冲昏头,记住它是起点不是终点——用文中公式算清自己实际能拿多少,才算清醒;
  • 把这套算法转给在云南缴社保的朋友,趁早算,别等退休才发现这只“账”藏得有多深。

养老这块短板,补得越早越不吃亏。云南的8183看着漂亮,可真正落袋的,是用年限和指数一笔一笔堆出来的实在数——别让一句“计发基数”骗了半辈子,退休那天的底气,从现在开始攒。把这根弦绷住,把前面那几件事一项项落实,这笔账就算没白算。

你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。