四川计发基数三年只涨383元,30年工龄养老金约2750元,有笔钱再不申请就漏了

四川计发基数三年只涨383元,30年工龄养老金约2750元,有笔钱再不申请就漏了

以为退休金会跟着年头水涨船高,结果翻出四川这几年的计发基数,心先凉了半截——2023年8079元,2024年8321元,2025年8462元。三年加起来,只涨了383块钱。涨幅从3.29%一路缩到1.7%,一年比一年慢。

延伸阅读:《福建计发基数三年只涨404元,这笔账越拖越亏》。

延伸阅读:《河北计发基数7410元,灵活就业最低档缴15年退休只领1304元》。

更扎心的是,很多人盯着这份账单发愁的时候,根本没注意到四川还有一笔钱,是”你不主动提,就没人给你发”的。这笔钱,漏掉的人比领到的人还多。

在四川,缴满30年最低档,退休到底能拿多少?先把账一笔笔算清楚,再看那笔被漏掉的钱。

缴30年最低档,三笔钱累出来才2750

四川的养老金计发基数是全省统一的,成都、绵阳、宜宾、南充,退休时算的基数都一样,这是公平性的底线。2025年的基数是8462元/月。

灵活就业缴职工养老保险,缴费比例20%。如果一直按60%档缴费,平均缴费指数就是0.6,缴费基数约5077元,每月交5077 × 20% = 1015元,一年12184元,交30年本金约36.5万。

退休后分两笔拿。第一笔基础养老金:8462 ×(1 + 0.6)÷ 2 × 30 × 1% = 8462 × 0.8 × 0.3 = 2031元。

第二笔个人账户:每月8%进账户,约406元,30年攒下10万上下(早年年份基数低),60岁退休除以139个月,约719元。

两笔相加,约2750元。交了三十六年、本金三十六万,一个月两千七百多块。

基数涨不动,才是这几年最重的信号

把四川近三年计发基数摊开看,趋势非常清楚:2023年8079元,涨幅3.29%;2024年8321元,涨幅约3%;2025年8462元,涨幅1.7%。一年比一年慢,涨幅腰斩。

这不是四川独有的现象,全国多数地方都在同步放缓。经济进入平稳期,养老金调整参数跟着收窄,这是大趋势,谁也没办法用”熬年头”来抵消。

这意味着什么?意味着年轻时按最低档缴费攒下的”低指数”,退休后很难靠基数上涨补回来。基数涨得慢,你当年交得少的分身,会被锁死在低档上很多年。
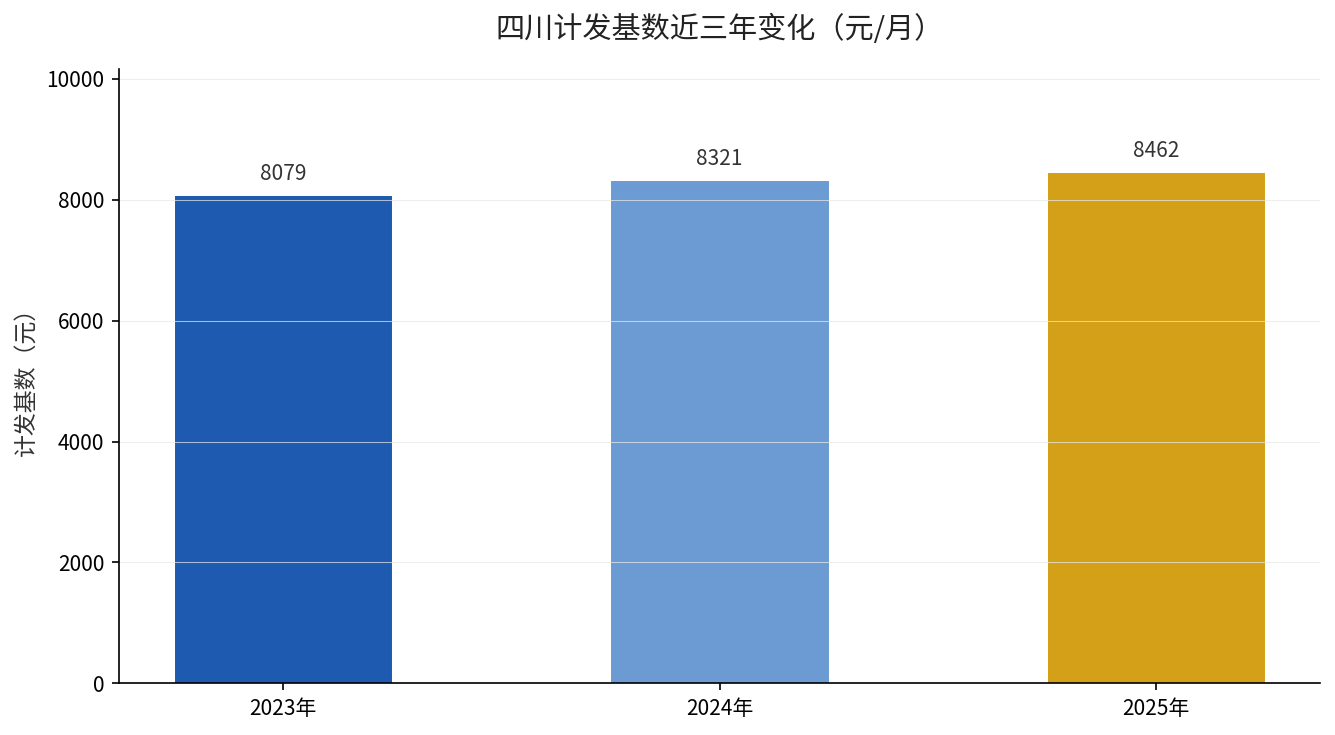
四川近三年计发基数变化

一笔反直觉的钱:独生子女增发,不申请就白丢

很多人以为养老金就三笔——基础、个人账户、过渡性。但在四川,还有第四笔,而且是很多人完全不知道的。

四川有独生子女父母增发养老金的政策:持有《独生子女父母光荣证》的企业退休人员,可以按本人缴费年限,每年增发指数化月平均缴费工资的0.1%。

这是什么概念?如果指数化工资约5077元,缴了30年工龄,每年增发0.1%,就是5077 × 0.1% × 30 = 152元/月。工龄40年的人,这笔钱能到235元/月。

一个月一百五到两百多,看起来不多,但这是每个月的固定增发,不是一次性的。二十年领下来,就是三万多到五万块。而这笔钱最大的坑在于:它不会自动发放,必须自己带着《独生子女父母光荣证》去主动申请。漏掉的人,白白少了一笔终身现金流。
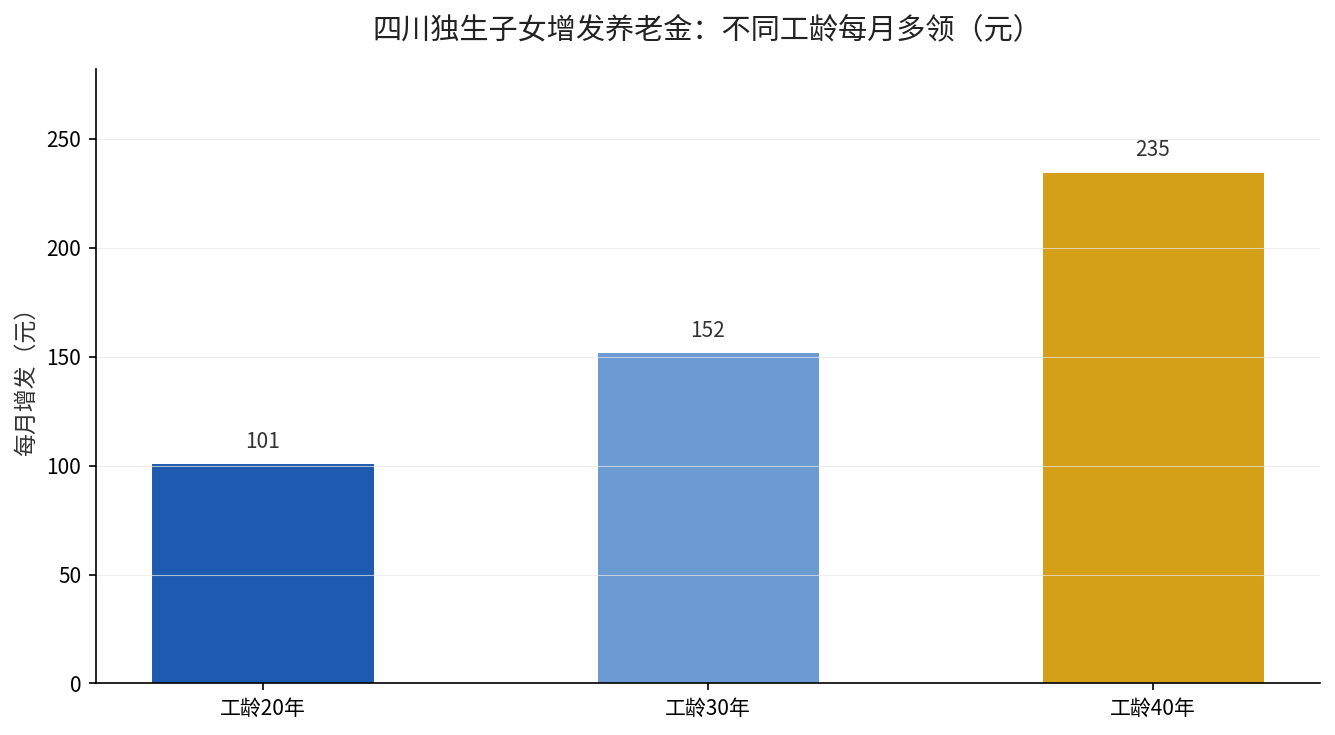
独生子女增发养老金金额对比

已经在四川交着的人,现在该补什么

第一,如果工龄还不长、离退休还有年头,别再死守最低档。缴费指数是退休时算账的乘数,基数涨得慢,唯一能自己掌控的,就是把年限拉长、档位适度提高。

第二,翻箱倒柜找一找《独生子女父母光荣证》。如果你是企业退休人员、又是独生子女父母,这证就是一笔”白捡的钱”的钥匙。证丢了,抓紧去补,补的过程比想象中简单。

第三,四川是全省统一基数,不存在”去大城市退休更划算”的说法,但如果你在多个省份交过社保,退休地的选择会直接决定你的养老金水平,这个要提前规划。

三件事,看完就去做

第一件,把这三年的计发基数记下来:8079、8321、8462,感受一下涨幅收窄的速度,别再对”退休自然就高了”抱幻想。

第二件,套公式算一遍自己的养老金:计发基数 ×(1+指数)÷2 × 年限 × 1%,加上个人账户 ÷ 计发月数,看看距你预期的差距有多大。

第三件,独生子女父母,立刻去找《独生子女父母光荣证》,退休办手续时主动提出增发申请,这一笔钱,主动了才有,不主动等于自动放弃。

养老金不是等出来的,是算出来、也是争取出来的。基数涨得再慢,把手头能抓住的每一笔都牢牢抓住,才是退休后真正硬气的底气。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。
利率“1时代”来了:你的养老资产配置,需要重新算过这笔账

精算师麦尼:利率1时代养老资产重新算账

利率”1时代”来了:你的养老资产配置,需要重新算过这笔账

作为一名北美精算师(FSA),我习惯用”假设—情景—灵敏度—结论”的模型思维去看待财富问题。最近半年,我反复听到中高净值客户问同一个问题:”麦尼老师,利率一直往下走,我手里的钱到底该怎么放?”

这个问题问到了点子上。因为利率,是所有资产定价的”锚”。锚动了,你的房子、债券、年金、股票的相对价值,全都要重新算过。

发生了什么变化?

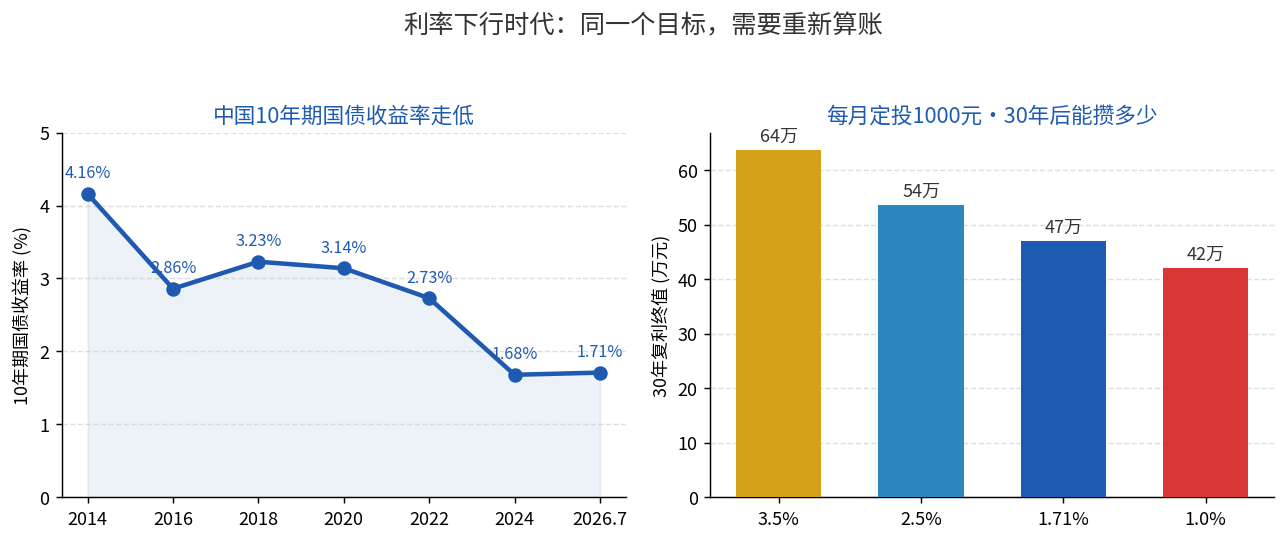
先看一组来自财政部的公开数据:截至2026年7月底,中国国债收益率曲线显示,10年期国债收益率为1.71%,1年期为1.15%,30年期为2.19%(数据来源:财政部中国国债收益率曲线,2026-07-31)。

这意味着什么?意味着市场上无风险长期利率已经实质性跌破2%,正式进入”1时代”。而回顾2025年全年,10年期国债收益率在1.6%至1.9%的区间内反复博弈,最终以弱势均衡收尾——这不是短期的波动,而是一个持续下移的趋势中枢。

利率下行的本质,是经济增长中枢下移与人口老龄化叠加的结果。它不会因为某一轮债市反弹而逆转,只会改变斜率。

影响传导:三个层次,逐级放大

从精算角度看,利率下行对家庭财富的影响,会沿着”短—中—长”三个层次传导:

短期(1年内):存款、货基、银行理财的票息收益直接缩水。曾经”稳稳年化4%”的固收理财,如今普遍难以企及。这直接影响的是你的现金流收益率。

中期(3-10年):以利率为定价基准的长期资产——国债、年金险、企业年金——其久期(债券价格对利率变动的敏感度)暴露会放大。利率每下行100BP,一份30年期零息资产的现值可以上升约30%。换句话说,你持有的长期固收资产,账面值在涨,但再投资收益率在降。

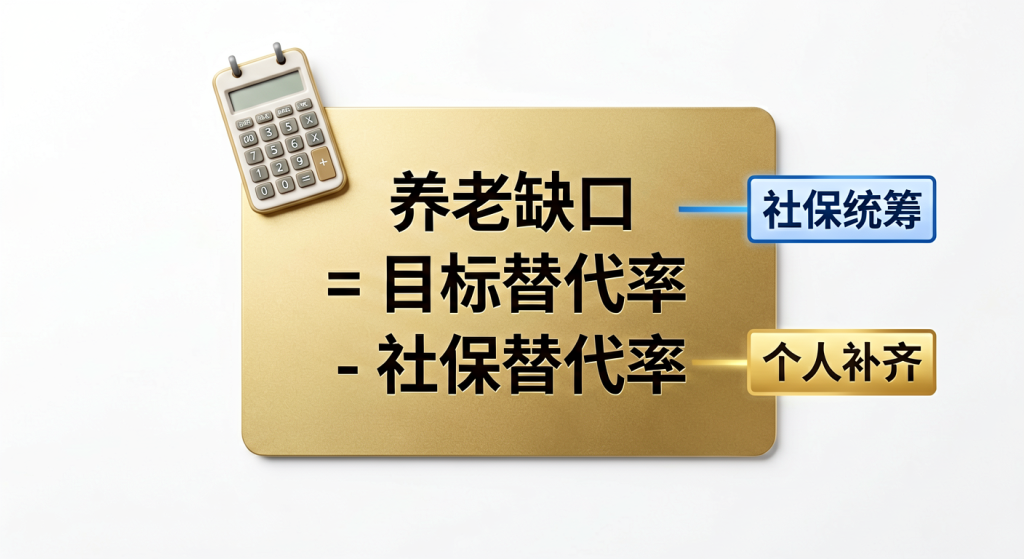
长期(10年以上):这是最关键的层次。利率下行会直接压低养老金精算假设中的贴现率。贴现率越低,同样的目标养老金缺口,你需要今天准备的资本就越多。这个缺口,才是中高净值家庭真正的”隐性负债”。

重新算账:一个三口之家的养老金缺口

我以一个典型中高净值家庭为例,做一次简化的精算测算。假设:

精算假设项 取值 说明/依据
退休目标替代率 70% 维持退休前生活水平
退休年龄/预期余命 60岁 / 25年 基于当前平均预期寿命
社保基本替代率 约45% 中国城镇职工现状(低于OECD净替代率63%)
长期贴现率(利率下行后) 2.5% 参考10年期国债1.7%+风险溢价

在2.5%的贴现率下,若退休后每月需补充的现金流缺口为1万元,25年退休期所需的现值资本约为225万元。而如果在5年前的3.5%贴现率假设下,同样的缺口只需要约205万元。

利率下行100BP(3.5%→2.5%),使得你为同一份退休保障,需要多准备约10%的资本。这就是精算里常说的”贴现率敏感性”——利率越低,养老越”贵”。

贴现率每下行50BP养老金缺口资本变化

情景与灵敏度:假设变了,结论差多少?

任何精算结论都不能建立在单一假设上。我把贴现率、寿命、社保替代率三个关键变量做敏感性测试:

情景一(基准):贴现率2.5%、余命25年、社保替代率45% → 需补充资本约225万元。

情景二(乐观):贴现率3.0%、余命22年 → 同样缺口需资本约190万元,比基准少15%。前提是利率企稳甚至回升、且健康状况良好。

情景三(悲观):贴现率2.0%、余命28年 → 需资本约270万元,比基准多20%。这对应”利率继续探底+长寿时代”的组合。

结论很清晰:在60%甚至更高的置信度下,养老缺口对利率和寿命两个变量的敏感度,远高于对短期市场波动的敏感度。所以,与其每天盯盘,不如先把长期的贴现率假设调对。

调整建议:用”久期匹配”重构你的资产端

在利率下行时代,我给中高净值家庭的配置建议,核心就一句话:负债端的久期,要用资产端的久期去匹配,而不是去对抗。

具体来说:

1. 锁定长期确定性收益,对冲再投资风险。在利率仍高于长期中枢、又有流动性冗余的前提下,可以适当配置久期较长的锁定型资产(如长期国债、保证收益型年金),把一部分”再投资的不确定性”提前锁死。

2. 不要把”低利率”和”不做权益”划等号。利率下行往往伴随权益资产估值中枢的上移。对风险承受能力匹配的客户,我倾向于在久期匹配的前提下,适度保留权益的长期配置比例,用夏普比率(风险调整后收益)而非票息去衡量长期回报。

3. 用蒙特卡洛模拟替代”拍脑袋”。与其纠结明年利率涨跌,不如用蒙特卡洛模拟跑一万条路径,看看你的资产组合在20年、30年后的成功概率是多少。在90%置信度下仍能满足目标,才是真正”够”的配置。

4. 重新审视社保与企业年金/个人养老金的补充比例。OECD数据显示,发达国家基本养老金净替代率平均约63%,而中国城镇职工基本替代率目前明显低于这一水平。这意味着,第三支柱(个人养老金)和商业养老资产的补位,将是决定你退休质量的长期变量。

一句话建议

利率”1时代”不是让你恐慌的坏消息,而是让你把”重新算账”这件事,从可选项变成必选项的信号——在贴现率还没继续往下走之前,先把你的长期资产久期和养老缺口,一次性算清楚。

(本文精算测算基于公开数据与简化假设,仅供参考,不构成投资建议;具体配置请结合个人风险承受能力与专业顾问意见。)

演示利率3.9%降到3.5%,你的分红险真的”缩水”了吗?我用精算账本说话

演示利率3.9%降到3.5%,你的分红险真的”缩水”了吗?我用精算账本说话

2026年一开年,我们业内最热的一个词,不是”开门红”,而是”演示利率下调”。窗口指导一出,行业就达成共识:分红险演示利率上限从3.9%统一下调到3.5%,高于3.5%的产品须在6月30日前完成变更备案或停售。一时间,朋友圈里”停售”、”错过再无”、”最后几天抢4.25%”的营销话术满天飞。

作为干了十几年保险精算的人,超哥今天想跟你聊三件事:演示利率到底是什么?它降了,客户口袋里的钱真的少了40个bp吗?为什么监管要在这个时点狠踩这一脚?

先亮结论:演示利率不是你的收益,它是”销售话术的天花板”

不绕弯子,直接给结论:

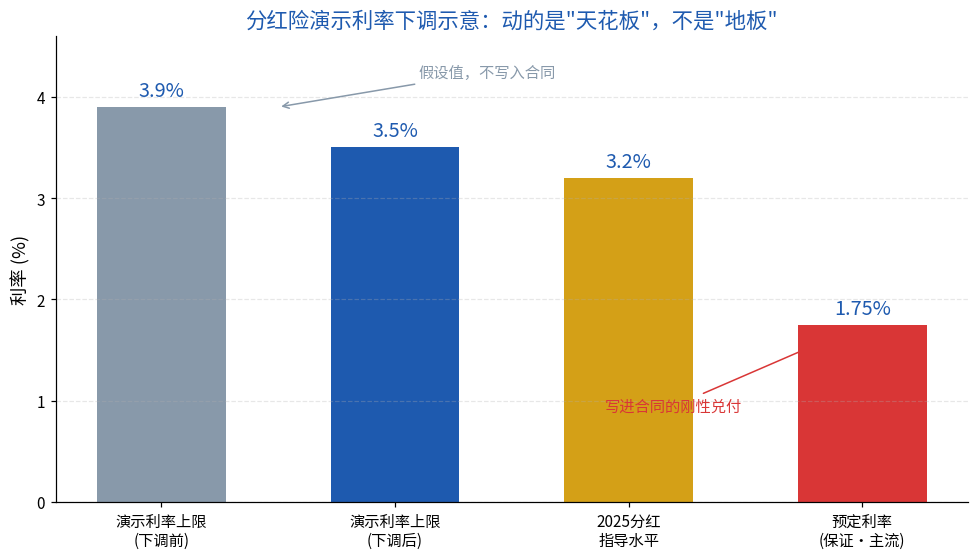
  • 演示利率≠实际收益。它是精算假设,不写入合同,不构成任何收益承诺。
  • 客户真实拿到的钱,只由两部分决定:写进合同的保证利益(目前主流预定利率约1.75%),加上每年分多少红(取决于公司当年利差、死差、费差的经营成果)。
  • 所以这次下调,动的是”计划书上能吹多高”,不是”未来实际能兑现多少”。

中央财经大学中国精算科技实验室主任陈辉说得直白——“从严格意义上说,红利演示利率对消费者没有实际影响,毕竟红利演示利率只是一种精算假设。”这句话,我们业内只会在私下点头,很少在销售话术里听到。

算一算:演示利率3.9%→3.5%,到底动了哪根筋?

要用精算的语言说清楚这件事,得先看演示收益率的生成公式。我们业内做分红演示,最常用的口径是”贡献法”下的演示收益率:

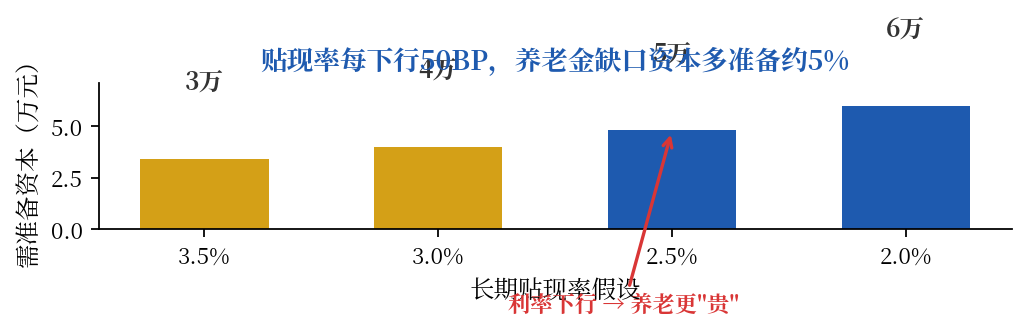
r = 0.7 × i’ + 0.3 × i − k/n(趸交口径)

拆开看:i’ 是演示利率(天花板),i 是预定利率(写进合同的底),70%、30%是”利差演示、统一70%分配”的监管硬约束,k/n 是费用摊销项。

现在把数字代进去感受一下:演示利率 i’ 从3.9%降到3.5%,下调了40个bp;由于演示利率在公式里只占0.7的权重,最终演示收益率下调约 0.28%(也就是10%左右)。换句话说,你看到计划书上那个”预期收益”数字,会因为这次调整略降一点,但幅度远没有”3.9%→3.5%”看起来那么吓人。

更要紧的是底下一层:i(预定利率)没动,还是1.75%。写进合同、兑付有刚性的那一部分,一分没变。真正变的是浮在上面、本来就”可能为零”的那部分假设。

分红险演示利率下调示意:动的是天花板,不是地板

为什么监管要在这个时点踩刹车?三个硬理由

外行看热闹,内行看门道。这次下调不是孤立的,把它放进时间线里,逻辑就清楚了:

  • 2025年7月:预定利率与市场利率联动机制触发,分红险预定利率上限从2.0%调到1.75%。——这是”动地板”。
  • 2023年:监管窗口指导落实成本收益匹配,强制披露红利实现率落地,成为约束险企”言行合一”的硬制度。
  • 2026年初:演示利率从3.9%降到3.5%,同时行业就2025年度实际分红水平达成共识指导值——3.2%。——这是”压天花板”。

三个节点,一条主线:地板(预定利率)往下压,天花板(演示利率)往下收,中间的实际分红往”可持续”上靠。

为什么要这么干?三个硬理由:

第一,演示数字严重脱离实际投资能力。当前10年期国债收益率已经降到1.8%左右,险企实际投资收益率中枢大约3.0%—3.2%,可市场上在售产品演示利率普遍3.5%—3.9%,激进一点的甚至探到4.25%。3.9%的”演示天花板”和3.0%上下的”现实地板”之间,落差肉眼可见。

第二,销售误导已经成了投诉重灾区。有教授指出,80%的分红险投诉源于”收益与预期不符”。客户被”高、中、低”三档演示吸引,误把假设当承诺,一旦红利实现率拦腰,矛盾就爆发了。

第三,特别储备为负的”寅吃卯粮”必须堵住。分红账户要提”特别储备”用于平滑分红、削峰填谷。储备为负,意味着公司在抬高当期分红抢市场——这在监管眼里,就是助长内卷式恶性竞争的温床,不符合保险的长期主义(参看金寿险函〔2025〕374号”限高”要求)。

选分红险,现在到底该看什么?

演示利率降了,反而让”该看什么”这件事更清楚了。超哥给你三个落地的选购标尺:

  • 别盯演示数字,盯”预定利率+公司投资能力”。保证部分看预定利率(主流1.75%,个别已压到1.25%),浮动部分看公司近3年滚动平均财务收益率——行业均值约3.2%,头部险企能不能站住这个数,是”胜负手”。
  • 别信”抢停售”,看红利实现率趋势。2023年起实现率强制披露,别只看某一年,要看连续三年是不是稳定在100%上下。实现率拦腰的公司,演示吹得再高也没用。
  • 回到买保险的初衷。分红险的价值锚是”保证+长期积累”,是养老和储蓄的压舱石,不是搏收益的赛道。正如业内提醒的——客户投保分红险的初衷应该是保障,而非追求收益率。

一句话收尾:这次”降温”,降的不是你的钱,是行业的虚火。名正言顺之后,真正能跑出来的,是那些投资能力过硬、红利兑现稳定的公司。而这,恰恰是普通客户唯一能安心看懂的指标。

黑龙江按最低档交满15年,退休养老金不到1500——这笔账现在算才不晚

黑龙江按最低档交满15年,退休养老金不到1500——这笔账现在算才不晚

交了15年最低档,退休后每月拿到的养老金抠搜着才够买菜钱——这个数字是多少,绝大多数人是在领第一个月工资条时才肯抬头看。黑龙江2024年养老金计发基数7010元,按最低档缴满15年,退休月养老金算下来连1500元都不到。这笔账不是算出来吓人的,是写进文件、板上钉钉的真数。更扎心的是,黑龙江2023年计发基数还是6430元,一年涨了580元、增幅9.02%——基数在一路往上抬,可要是早早就停了缴费,这波上涨基本跟你没关系,等于眼睁睁看着别人涨、自己原地踏步。

延伸阅读:《安徽灵活就业按最低档缴15年,退休每月只领1406元,这笔账别等领钱才后悔》。

延伸阅读:《广东计发基数9493元排全国前五,按最低档缴15年只领1634》。

为什么会这样?因为养老金计发基数年年往上调,缴费年限越长,吃到这波上涨的红利就越多。15年停缴的手,等于把这台机器最赚钱的那个零件提前卸了——后续每一年的基数上浮、指数提高,都跟你无缘。这也是为什么,养老规划这件事,越早动手越好,越拖代价越高。

先别急着划走。开头那笔账,用的是省人社厅已经公布的真实口径:全口径就业人员月平均工资7010元(年社平84120元),60%档缴费基数下限4206元,300%档上限约21030元。把这个数往公式里一带,15年/25年/30年三档到底差多少、提档和延年哪个更划算、哪一档才够退休后活得有底气,一次性算明白。趁还在缴费的年纪看到这篇,比退休那天看着工资条发愣,强一百倍。

不算不知道:60%档一年真金白银掏多少

先算每个月掏出去的钱,这是很多人最该算却一直没算清的一笔。黑龙江灵活就业人员缴职工养老保险,个人缴费比例20%,其中8%进个人账户、12%进统筹。按2024年60%档缴费基数下限4206元来拆:

  • 月缴费金额=4206×20%=841.2元
  • 进个人账户=4206×8%=336.5元/月
  • 一年合计=841.2×12=约10094元

十五年就是十五万多的真金白银往里填。听着肉疼,可很多人没意识到,这笔钱不是”白缴”,是给自己攒的养老本。真正要算清的,不是掏出去多少,而是——攒出来的每月能领多少、要多少年才能把这笔钱拿回来。这两个数,才是判断”值不值”的唯一标尺。

一场让人睡不着的落差:15年vs30年差出一个人

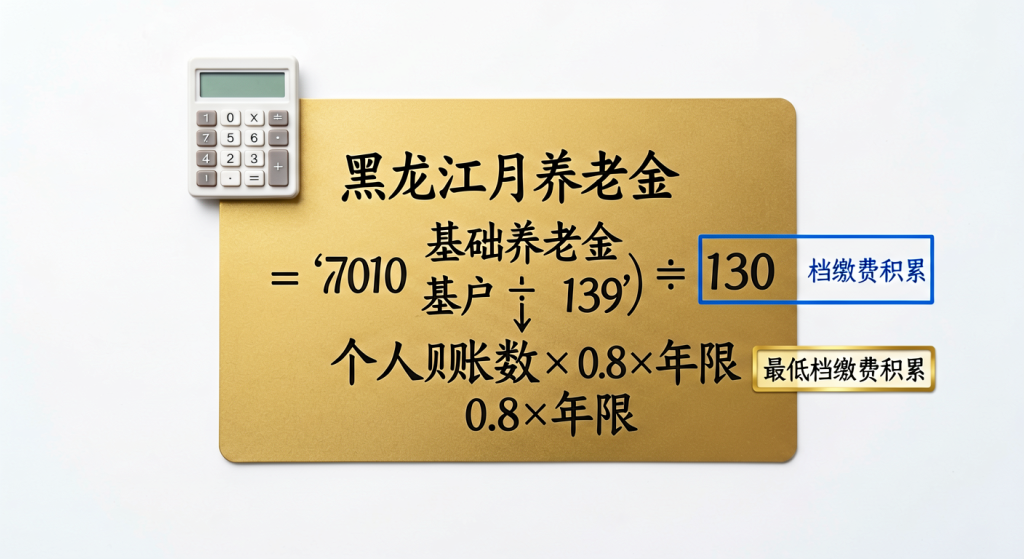
把计发基数7010元、60%档平均缴费指数0.6代进公式:基础养老金=计发基数×(1+平均缴费指数)÷2×缴费年限×1%。平均缴费指数0.6意味着(1+0.6)÷2=0.8,也就是拿计发基数的80%打底,再乘以年限。年限每多一年,基础养老金就往上顶一截,这个差距是滚雪球式的:

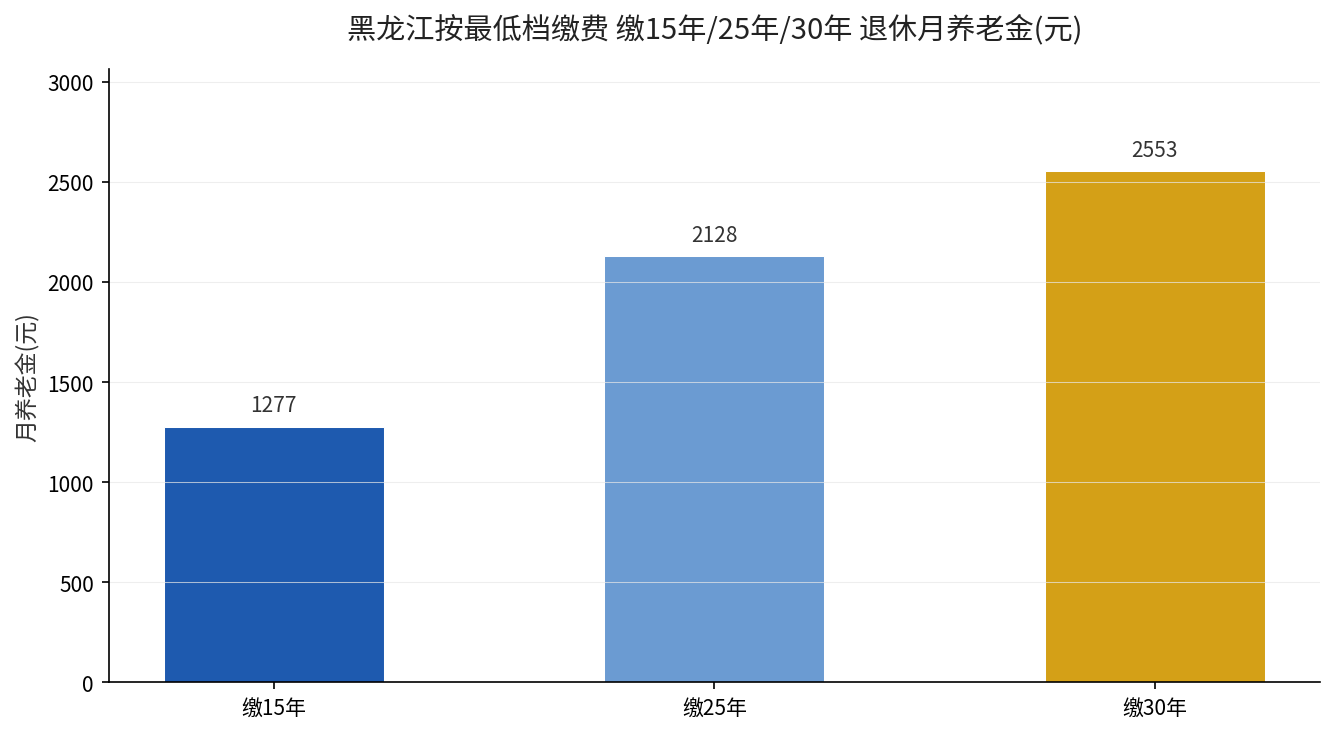
  • 缴15年:基础养老金≈7010×0.8×15×1%=841元/月,个人账户约436元/月,合计约1277元/月
  • 缴25年:基础养老金≈7010×0.8×25×1%=1402元/月,个人账户约726元/月,合计约2128元/月
  • 缴30年:基础养老金≈7010×0.8×30×1%=1682元/月,个人账户约871元/月,合计约2553元/月

同样是在黑龙江干同一行的人,缴15年和缴30年,退休后每月整整差了1276元。按年算,一年就差一万五;退休后要是领上二十年,那就是三十万上下的差距。这张表越往后看,越像照进现实的镜子——年岁不饶人,可缴费的口子却年年都停在这儿等着。

黑龙江最低档养老金年限对比图

三档到底怎么选:一表看穿年限和档次

光说年限不够,把档次也算进去才有说服力。同样是缴满15年,不同档位退休拿数差多少?下面是按黑龙江7010元基数、各档缴费指数折算的对比:

缴费档位 月缴费基数的80%(系数) 缴15年预估月养老金
60%档(下限4206元) 0.8×7010 约1277元/月
100%档(7010元) 1.0×7010 约1697元/月
200%档(14020元) 1.5×7010 约2448元/月

看见没:档次翻三倍,养老金并不同比例放大——因为基数本身低,低档往中档提,养老金增加有限,而每年掏出去的钱却实打实翻着倍。200%档一年要缴约33648元,攒15年就是五十万级的投入,可换来的月养老金还不到2450元,回本周期越拉越长。这就是为什么“在黑龙江,先把年限凑够”比“硬撑着提档”重要得多——同样的钱,花在刀刃上的方式完全不同。

一个反直觉的坑:在黑龙江,多缴年份比提档划算

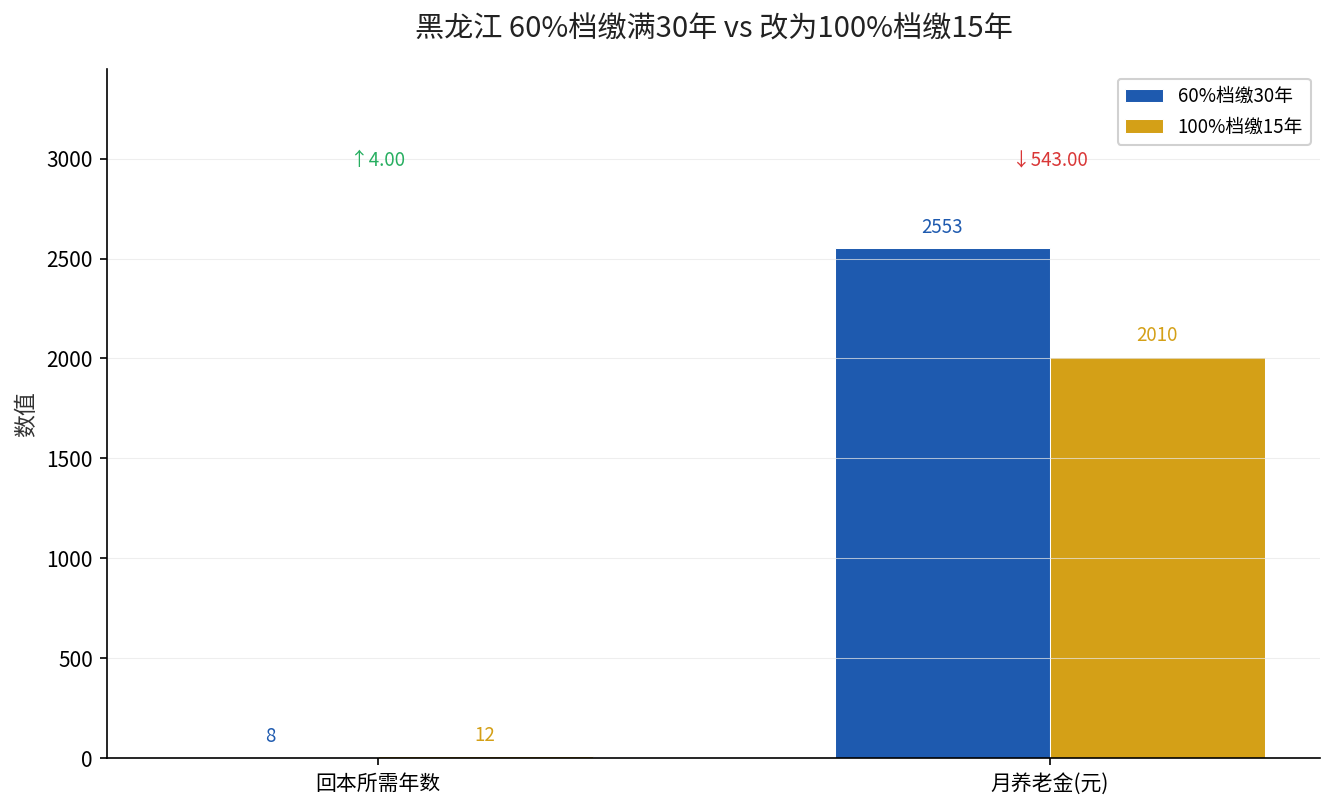
很多人一听”多缴多得”,第一反应就是提档、往高了缴。但在黑龙江这种低基数省份,提档和延年的性价比完全不是一个量级。算笔真实的账:60%档缴满30年,回本约8年;可要是拿出同样多的钱去改缴100%档、只缴15年,回本要拖到12年开外。更重要的是,前者每月养老金能到约2553元,后者只剩约2010元——多缴500多块的年头,差距天天摆在那。

这一正一反说明什么?在黑龙江,把“缴得久”排在“缴得高”前面,性价比明显更高。计发基数不高,档次拉开的边际收益有限;可多缴的年份却能一路把基础养老金往上堆,而且个人的钱的回本周期还更短。这个反直觉点,多少人退休前从来没想明白——只顾着这些年咬牙提档,却忽略了年限才是这台养老机器里最值钱的齿轮。

换个更直白的说法:你每年多缴的这个差价,买来的不是同比例的增长,而是“推迟的回报”。档位越高,往里填的钱越多,可基数不高时这些钱要回本得等更久;反而是把年限堆上去,基础养老金逐年累加,既稳又快。所以对普通打工人来说,最高性价比的路径不是砸钱提档,而是细水长流地把年限做足。

黑龙江提档vs延年回本对比图

已经断缴的,还能怎么补

看明白这笔账,最慌的是那些缴着缴着停掉的人。别慌,先做三件事:第一,打开电子社保卡或“黑龙江人社”APP,查一下自己累计缴费月数——最少要凑够15年(180个月)才能按月领养老金,差一个月都不行,这是硬门槛;第二,别信“补缴神操作”的野路子,个人身份目前基本不能再往前补缴历史年限,能做的是从现在起别断、往后尽量延长年限,把“断缴”两个字从自己的字典里划掉;第三,收入不稳的,优先保年限、别强求档次,等到手头宽裕再往高抬,先把180个月的线拉满再说别的。

退休地的选择同样影响领钱。在黑龙江本地缴费的,就按本省7010元基数起步;要是在外省缴过多年,退休地直接决定用哪个计发基数——黑龙江基数在全国偏中低位,要是自己多年在更高基数的省份缴费,怎么选退休地这两年值得专门算一次,选错可能少领上万。记住一条底线:交够15年只是及格线,就靠这个水平退休,生活质量要打个大问号。想多领,要么延年,要么在某地连续缴费攒下更高的对账基础——这一步一笔一笔都不该马虎。

三件事,看完就去做

把前面这笔账浓缩成一句话:在黑龙江,年限优先于档次,别急、别断、别停。基数不高是客观现实,但它改变不了“多缴一年就多堆一块养老金”的基本规律——把握好这根主线,就不会在缴费这件事上反复犯糊涂。

  • 今天就登录电子社保卡,查一次自己累计缴费月数——不到180个月的,把补齐年限当作年度头等大事来抓;
  • 一直卡在60%档和100%档之间纠结的,先把年限做扎实,再考虑提档,顺序别搞反;
  • 把这套算法转给在黑龙江缴社保的工友,趁没退休,每年都能省下好几个”早知道”。

说穿了,养老这件事最怕的不是算不清,是从来没认真算过。黑龙江的低基数不是理由,反而是提醒——正因为底子薄,才更要靠年限和节奏把每一分钱花在刀刃上。养老金是少数几件现在拖一年、老了就被动一年的东西。今天多算一遍,等退休那天,账单摊在桌上时才能气定神闲翻过去——那份底气,是现在多缴的每一年、每一个月,一点一点攒出来的。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。
安徽灵活就业按4311元最低档缴15年,退休到手约1369元,这笔账越算越清醒

安徽灵活就业按4311元最低档缴15年,退休到手约1369元,这笔账越算越清醒

打开电子社保卡,看一眼缴费月数,可能刚好卡在180个月上下——很多人就是数着这180个月,盼着交满15年赶紧停。停的那一刻松了一口气,觉得自己”完成任务”了。直到十年后退休,打进卡里的第一个月养老金,才让人真正清醒过来。

延伸阅读:《安徽灵活就业按最低档缴15年,退休每月只领1406元,这笔账别等领钱才后悔》。

延伸阅读:《浙江灵活就业年缴1.1万,60%档缴15年回本要11年,这笔账越算越清醒》。

在安徽,2025年退休人员基本养老金计发基数是7999元/月,这是省人社厅白纸黑字公布的数字。缴费基数下限4311元、上限21556元。绝大多数灵活就业的人,就是老老实实按4311元的下限交,交满15年盼退休。可这15年到底换来了什么,很多人从来没算清。

按月缴862块,15年到底砸进去多少钱

先算总投入,这笔钱一摆出来,很多人就坐不住了。

灵活就业人员参加职工养老保险,缴费比例是20%,全部由个人承担。在安徽,如果按4311元的下限缴费,每月要交:4311元 × 20% = 862.2元。一年就是862.2 × 12 = 10346.4元。

交满15年,光本金就是10346.4 × 15 = 155196元,十五万五千多块。这笔钱,相当于在安徽一个小县城里一辆国产车的价格,也够在县城付一套小两居的首付。可它换来的,是退休后每个月一千三百多块钱的稳定现金流。

问题来了:这一千三百多块,要多久才能把十五万赚回来?后面会算,但先把每个月到底领多少掰开揉碎讲清楚。

第一笔账:基础养老金,算出来先慌一半

养老金不是”交多少领多少”,它有自己的一套公式。灵活就业退休的人,养老金分两笔:基础养老金和个人账户养老金。

基础养老金的公式是:计发基数 ×(1 + 平均缴费指数)÷ 2 × 缴费年限 × 1%。

关键在”平均缴费指数”。按4300多块的下限缴费,缴费基数4311 ÷ 计发基数7999 ≈ 0.54,也就是你的平均缴费指数只有0.54。这意味着,你在”平均工资”这条基准线上,只站在了半程多一点的位置。

代入公式:7999 ×(1 + 0.54)÷ 2 × 15 × 1% = 7999 × 0.77 × 0.15 ≈ 923元。

这是第一笔,923元。

第二笔账:个人账户,攒了15年才这么点

第二笔是个人账户养老金。你自己交的那部分钱里,有8%会进个人账户,这笔钱退休后按计发月数慢慢发给你。

按4311元缴费,每月进个人账户的钱是4311 × 8% = 344.9元,一年4139元。交了15年,个人账户里大约积累6.2万元(还没算上利息,实际会比这个多一点)。

60岁退休,计发月数是139个月。个人账户养老金 = 62000 ÷ 139 ≈ 446元。

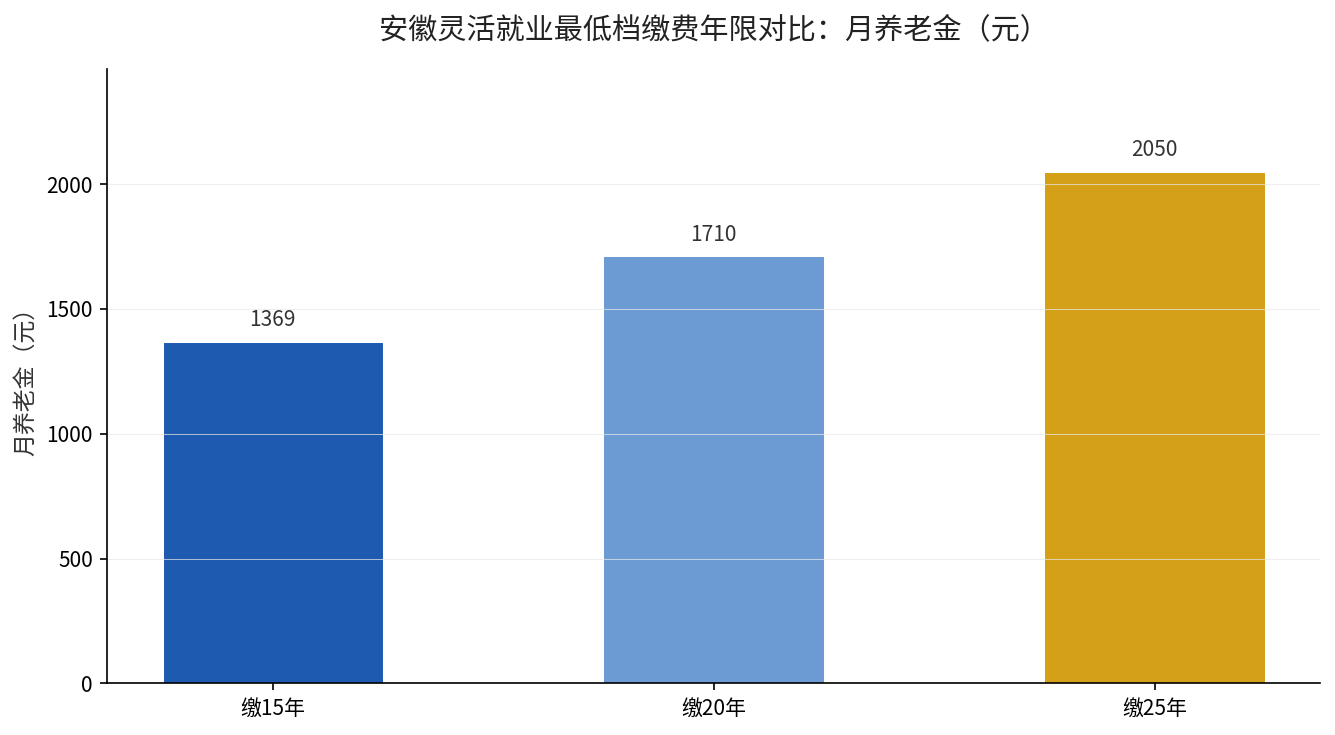
基础923 + 个人账户446,加起来约1369元。这就是按最低档缴满15年,在安徽退休的月养老金。一个月一千三百多块。

安徽灵活就业最低档缴费年限对比

十五万本金,一个反直觉的回本周期

很多人以为”我交了十五万,退休后稳稳回本”。现实是:每月领1369元,一年领16428元。十五万五千的本金,要整整 155196 ÷ 16428 ≈ 9.4 年才能回本。

如果60岁退休,差不多要到70岁才把本金领回来。这还没算那十五万如果当初存银行、买点稳健理财本可以产生的收益——机会成本一算,回本时间更往后拖。

这才是最扎心的地方:你以为在”存养老金”,其实是交了十五万,用十年时间慢慢领回本金,剩下的才是”赚的”。而很多人这辈子,可能等不到本金领完那一天,就开始纠结”早知道该多交几年”。

多交几年和多交档次,哪条路更值钱

既然最低档这么不划算,是不是应该提档?这里有个反直觉的结论,也是很多人算错的地方。

把平均缴费指数从0.54提到0.6(多交一点档次),或者把年限从15年拉到20年,哪个提升更明显?

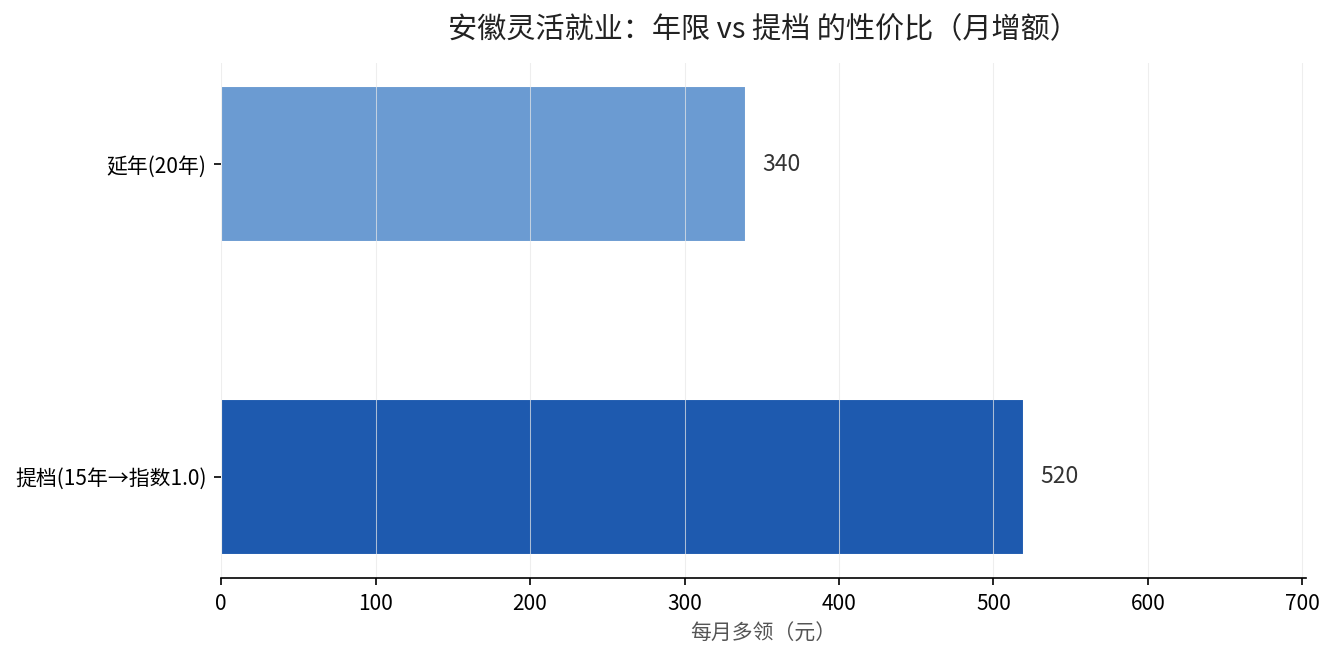
先看年限:同样0.6的指数,缴20年,基础养老金 = 7999 ×(1+0.6)÷2 × 20 × 1% = 7999 × 0.8 × 0.2 = 1280元,比15年的959元多了321元。个人账户也相应增加。这一下,每月就多出了三四百块。

再看档次:如果一直保持15年,把指数从0.54提到1.0(按7999基数缴),基础养老金 = 7999 ×(1+1.0)÷2 × 15 × 1% = 1200元,个人账户也翻倍。但代价是每年多交一大截,回本周期被明显拉长。

结论很清楚:对现金流紧张、又想要一份稳定养老的人来说,把年限拉长,比硬扛高档次更划算。每多缴一年,养老金大约增加80到120元,而提档的边际收益会随着基数抬高越来越低。

年限vs提档性价比对比

已经交满15年停缴的人,还能怎么办

看到这里,如果已经停缴了,先别慌。缴费年限是累计计算的,不要求连续。安徽已经取消了灵活就业人员的户籍限制,在就业地或户籍地都能就近继续参保。2026年3月起,灵活就业还可以自愿预缴,不用再等基数公布。

关键动作只有一个:别停在180个月。如果离退休还有十年八年,哪怕每年续缴一年,都能把月养老金往上抬一截。15年和20年的差距,是后面二十年里每个月实实在在的几百块。

还有一点容易被忽略:安徽2025年的养老金调整方案里,缴费年限挂钩是”15年以内每月加11元,超过15年每满1年每月再加0.7元”。年限越长,不仅退休时算得多,往后的年度调整里也涨得更多。停缴的人,等于在源头就吃了个暗亏。

三件事,看完就去做

第一件,打开电子社保卡,把缴费月数、缴费档次看清楚,别凭印象觉得”应该交够了”。

第二件,算一笔账:用你所在省份的计发基数,套进”计发基数 ×(1+指数)÷2 × 年限 × 1%”的公式,看看自己退休大概能领多少,心里有个底。

第三件,如果还没退休、缴费也没满20年,别再纠结”交满15年就停”,想办法把年限续上,这才是性价比最高的一步。

差的从来不是每个月那几百块钱,是退休后二十年里,面对每一张账单时心里是否有底。养老金这账,越早算清,越不会在领钱那天才后悔。

想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。

贵州计发基数7272元,退休怎么拿不到一半——这笔账算明白再放心

贵州计发基数7272元,退休怎么拿不到一半——这笔账算明白再放心

查到贵州今年的养老金计发基数,心里咯噔一下:7272元,涨得真不小(去年才6857.58元)。可转头一想,身边退休的亲戚,一个月怎么只领那点钱?明明基数都七千多了,到手却连一半都不到——这中间到底差在哪?

延伸阅读:《贵州计发基数7324.5元全国排第23位,60%档缴35年实际到手3113元——三档×三年限全拆解》。

延伸阅读:《贵州计发基数7324.5元全国排第23,企业退休实际到手多少——15/25/35年全拆解》。

这种困惑太常见了。很多人一眼看到”计发基数7272″,下意识以为退休就能拿七千多。等到领钱那天才发现,完全不是这么回事,于是慌、后悔、怪自己当初没多交。今天就用贵州的真实数字,把这笔账从根上算清楚,让你心里有底。

先记住贵州这两个硬数:2024年养老金计发基数7272元/月;2025年社保缴费基数下限4394.70元、上限21973元。灵活就业自己交养老,比例20%,基数在上下限之间自选。这两个数,是今天所有算账的起点。

直接点破一个误区:计发基数,是拿来”算”的基准,不是发给你的钱。它更像是算账用的一把尺,进公式之后,会被你的缴费档位、缴费年限、计发月数层层”打折”,最后才落到你卡上。这也是为什么基数看着7000多,到手往往就那么一两千、三四千——差的,就是这把尺量出来的结果。

把7272塞进公式,看看它怎么被”打折”

养老金两笔钱:基础养老金 + 个人账户养老金。先看基础养老金公式:计发基数 ×(1+平均缴费指数)÷ 2 × 缴费年限 × 1%。

注意中间这个”(1+指数)÷ 2″——这就是打折的关键。缴费档位越高,指数越高,但档位带来的指数先被平均、再除以2,实际加成是被砍过一刀的。60%档的指数0.6算出来,实际只有原来的8折;100%档指数1.0,反而也是原来的8折不到。

另一笔个人账户养老金:累计储存额 ÷ 139。每个月你缴的8%进账户,攒多少年就除以139个月领回来。缴得久、缴得多,这笔钱才水涨船高。

两笔钱合起来,才是你每月实际到手。现在就把贵州的7272代进去,看看不同档位缴15年,到底各拿多少。

同样缴15年,60%、100%、300%三档差距有多吓人

把贵州7272的计发基数,按60%、100%、300%三档,各缴满15年,一笔笔算:

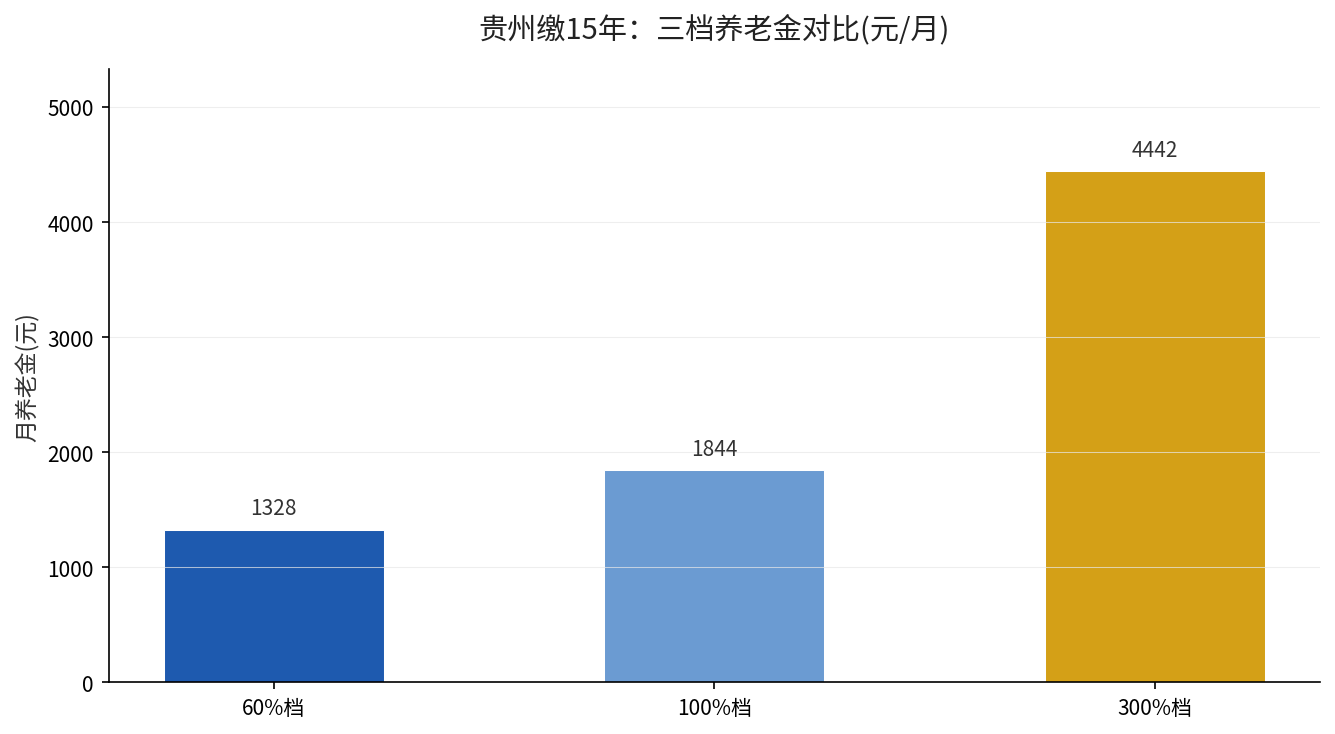
60%档(缴费基数4394.70):基础 7272 × 0.8 × 15% ≈ 873;个人 4394.70 × 8% × 12 × 15 ÷ 139 ≈ 455;合计约 1328元/月。15年总投入约15.8万。

100%档(缴费基数7272):基础 7272 × 1.0 × 15% ≈ 1091;个人 7272 × 8% × 12 × 15 ÷ 139 ≈ 753;合计约 1844元/月。总投入约26.2万。

300%档(缴费基数21816):基础 7272 × 2.0 × 15% ≈ 2182;个人 21816 × 8% × 12 × 15 ÷ 139 ≈ 2260;合计约 4442元/月。总投入约78.5万。

贵州60/100/300%档缴15年养老金对比

贵州缴费档位(缴15年) 月缴养老费(元) 总投入(万元) 月养老金(元)
60%档 879 15.8 1328
100%档 1454 26.2 1844
300%档 4363 78.5 4442

从1328到4442,看着好像300%档”赚大了”。但别急着流口水——你得先掏78.5万的本金。这笔账的真相,藏在回本周期里。

一个反直觉的结论:档位越高,回本反倒越快不起来

很多人默认”交得多就回本快、更合算”,算完贵州这笔账,正好相反。

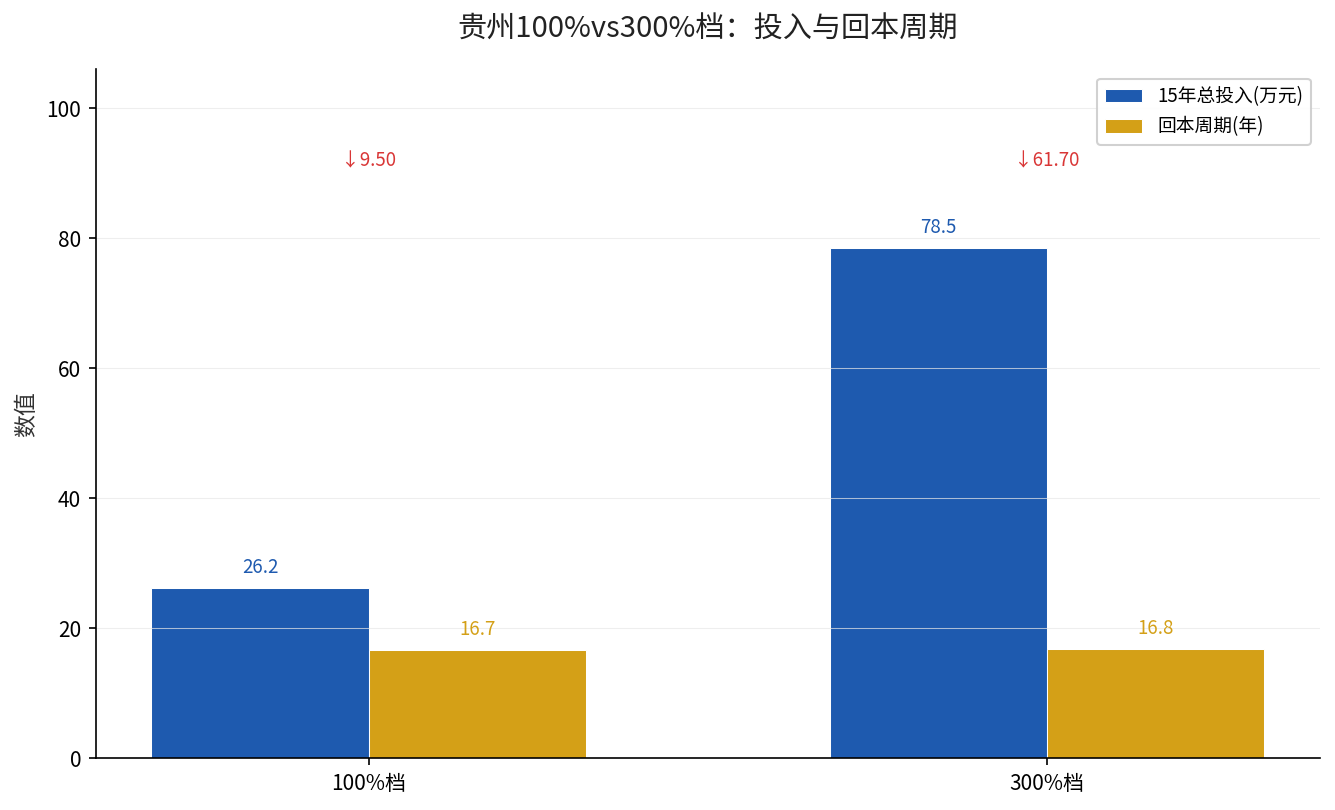
从60%档升到100%档(同样15年):多掏 26.2万-15.8万 ≈ 10.4万,每月多领 1844-1328 = 516元。回本周期 ≈ 103,583 ÷ 516 ≈ 200.7个月,约16.7年。

从100%档升到300%档(同样15年):多掏 78.5万-26.2万 ≈ 52.4万,每月多领 4442-1844 = 2598元。回本周期 ≈ 523,584 ÷ 2598 ≈ 201.5个月,约16.8年。

看见没有?从100%升到300%,多掏5倍多的钱,回本周期却仍是16.8年,跟100%档的16.7年几乎一模一样。原因还是那个公式细节:档位指数先被平均再除以2,越是高档,被”打折”的部分反而越大。所以300%档看似领得最多,把本金摊回去算,回本一点没变快,反而把80万现金压在那十几年。

贵州100%vs300%档投入与回本周期对比

对绝大多数普通打工人来说,60%档缴满15年,几乎是最划算的”低保”配置——现金压力最小、回本压力最小。而300%档,是给资金宽裕、确实不在乎漫长回本周期的人准备的,不是普通工薪的菜。

手里钱不多,该盯档位,还是该先盯年限

算到这你一定发现,比起在档位上一味冲高,年限对普通人的性价比更高。因为年限是原封不动乘进公式的,档位指数是被打折的。同样是那点预算,把它铺在”多交几年”上,往往比”抬高档位”更划算。

给你一套简单的参考:月收入不高的,先用60%档把年限缴满,确保不断缴;手里有富余、想多存一点的,升到100%档已经是绝大多数人的”天花板”,再往上的300%档谨慎碰。

还要提醒一句:贵州灵活就业养老缴费比例20%,其中8%进个人账户、12%进统筹。也就是说,你交的钱有四成是落到自己账户、将来连本带利领回来的。所以”交社保亏不亏”不必太慌——只要年限和档位配得合理,回本周期摆在那,肉眼可见。

三件事,看完就去做

第一件:打开电子社保卡,查清你的养老保险累计缴费月数和当前缴费基数,先把自己”缴了多少、缴了多久”摸清楚,这是所有规划的地基。

第二件:拿贵州的7272和4394.70,套上面的公式,把你实际的档位、年限带进去,算出你现在的回本周期。心里有了这个数,就知道该不该调整了。

第三件:按预算定策略——预算紧,60%档稳稳缴满、别断缴;预算宽裕,最多升到100%档就够;别贪心冲300%档,除非你真不在乎那十六七年才回本。定完就去社保机构办,别一拖再拖。

养老金的真相,从来不是”基数越高拿得越多”,而是“算得清回本,才交得踏实”。贵州这个7272,是你算账的尺子,不是你躺平的指望——把它用对地方,心里那块石头才能真正落地。

别等到领钱那天,才第一次看清自己那份养老金背后的账。今天多花十分钟算明白,比退休后再后悔十年,值太多了。

你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。

内蒙古2025按60%档交15年,退休每月能领多少钱

内蒙古2025计发基数涨到多少,按60%档交15年到底能领多少钱

在呼和浩特、包头这些地方自己交社保的人,年底刷到”社平工资又涨了”的新闻,第一反应往往是慌:是不是缴费又要涨了?但真正该关心的,是那条藏在新闻背后的另一条线——社平工资涨了,你退休时”算钱的基准”涨没涨,这直接决定你老了每月能领多少。

延伸阅读:《吉林灵活就业60%档交15年,退休每月能领多少》。

延伸阅读:《职业年金账户里躺着15万,退休每月能领多少钱?算完这笔账你就懂了》。

先把2025年内蒙古的几个真实数字摆出来(数据来源:内蒙古人社厅2025年度社保缴费基数通知):2024年全区全口径城镇单位就业人员月平均工资是8179元;以此核定,2025年职工养老保险个人缴费基数下限是8179的60%,也就是4907元,上限是300%,也就是24537元。这几个数你打开”蒙速办”查自己的缴费记录,能对得上。

但这里藏着一个绝大多数人会踩的坑:8179元是”交钱”的基准,它不等于你退休”领钱”的计发基数。很多人一看社平工资8179,就以为自己退休也能按这个数发,结果一算差一大截。这个落差,就是今天要算清楚的账。

先算总投入:灵活就业按60%档交15年,掏了多少钱

内蒙古灵活就业人员交职工养老保险,比例是20%,8%进个人账户,12%进统筹。按60%档,也就是缴费基数4907元算:
每月交:4907 × 20% = 981.4元;
一年交:981.4 × 12 = 11776.8元;
十五年交:11776.8 × 15 = 176652元。

一个人自己扛15年,总共掏出约17.7万。这里面进你个人账户的是8%对应部分:4907 × 8% × 12 × 15 ≈ 70660元;剩下约10.6万进了统筹的大池子。

很多人一想到大头进了统筹,就觉得自己亏了。这个情绪能理解,但结论下早了。这笔钱不是”打水漂”,它换来的是你退休后一份终身发放的”基础养老金”,而且低档缴费的人,恰恰是这套制度里”被兜底”得益最多的人。

拆开算:60%档交15年,退休每月能领多少

内蒙古的养老金也是”基础养老金 + 个人账户养老金”两块为主。缴费15年、平均缴费指数0.6,60岁退,计发月数是139。

第一块,基础养老金。公式:计发基数 ×(1 + 平均缴费指数)÷ 2 × 缴费年限 × 1%。
代入:计发基数 ×(1 + 0.6)÷ 2 × 15 × 1% = 计发基数 × 0.8 × 15% = 计发基数的12%。

内蒙古2025年的养老金计发基数,参考近三年趋势(全口径社平工资8179元是缴费口径,计发基数会略低于这个数,且全区统一口径逐年小幅上调),取一个保守的参考值,比如按7500元左右估算:
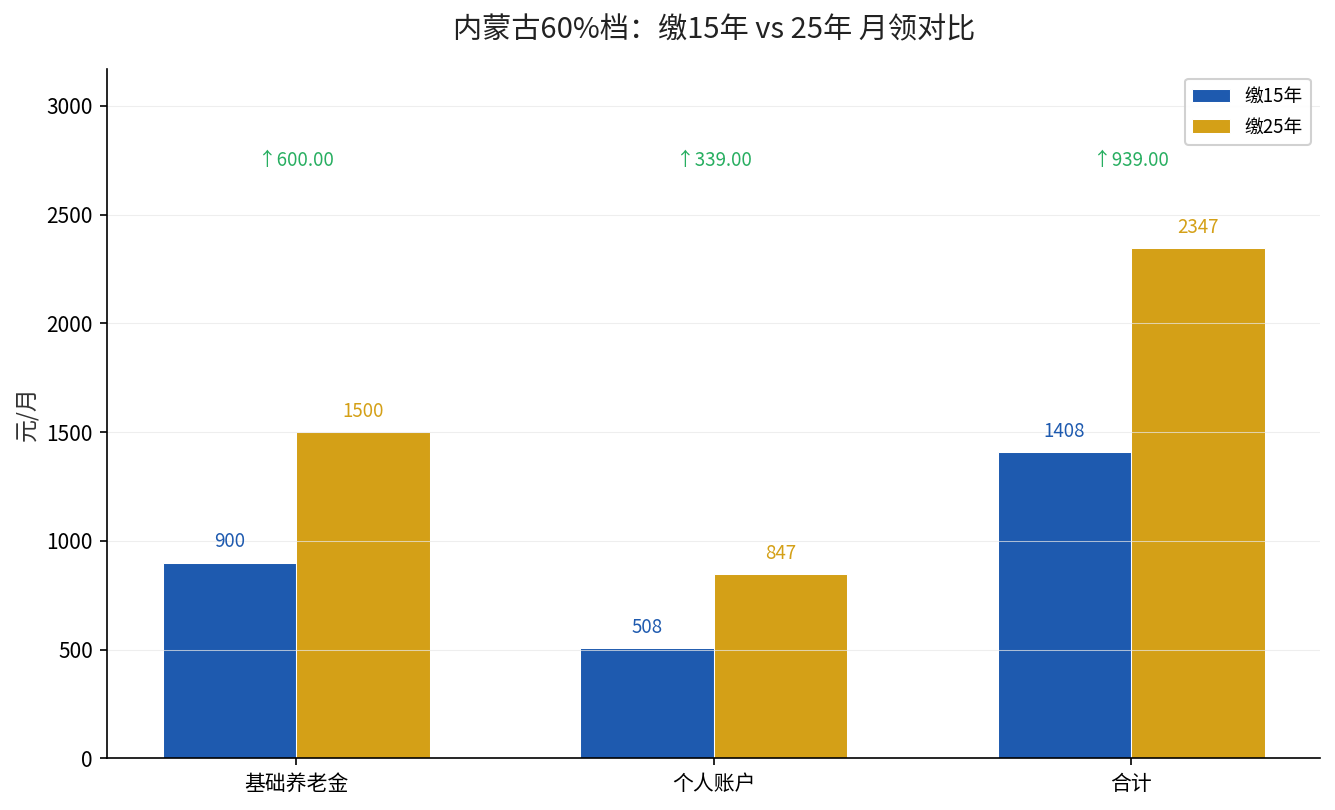
基础养老金 ≈ 7500 × 12% ≈ 900元。

第二块,个人账户养老金。个人账户约70660元 ÷ 139 ≈ 508元。

两块加一起,60%档交15年,退休每月大约能领 900 + 508 ≈ 1408元。这就是”最低档、最短年限”的保底水平。

内蒙古60%档缴15年与25年月领对比

你以为少的可怜,其实低档是被”抬”起来的

算到1408元,很多人第一反应是”这也太少了吧”。但把账反过来看,会发现一个反直觉点:按60%档交,你并没有”只拿社平工资的60%”那么吃亏。

关键就在基础养老金那个”(1 + 指数)÷ 2″的系数里。你按0.6的指数交,系数却是(1+0.6)÷2 = 0.8,比你的缴费指数0.6凭空多出0.2。这意味着:低档缴费的人,退休时国家用统筹的钱在帮你”往上抬”。你交的是60%档,领基础养老金时却按”80%的档位基准”在算。

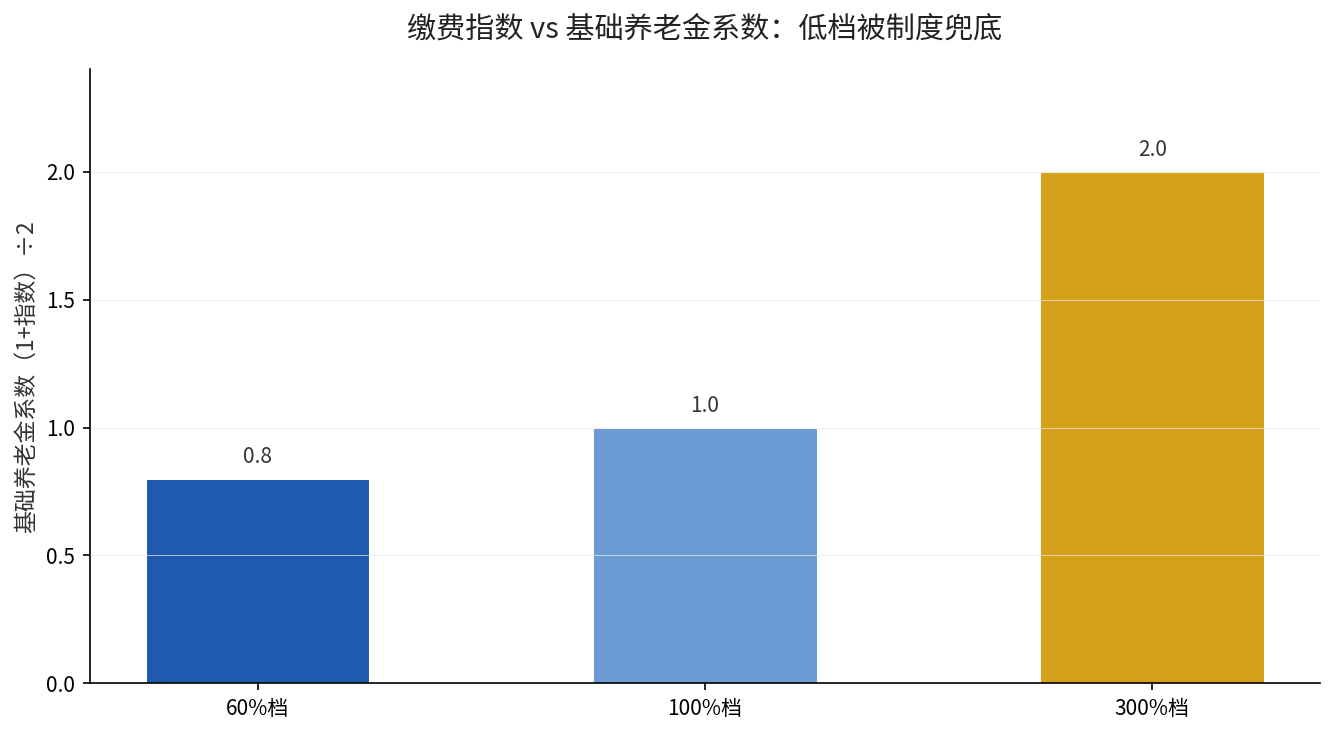
反过来看高档:按100%档交,系数(1+1.0)÷2 = 1.0,一点没多;按300%顶格交,系数(1+3.0)÷2 = 2.0,反而比你的3.0缩水了33%。这就是职工养老保险”高收入补贴低收入、长缴多得”的底层逻辑。

所以别简单用”交得多亏得多”来否定低档。低档的真相是:它牺牲了”绝对金额”,但换来了”相对比例”上被制度兜底的确定性。真正该警惕的不是档次,而是”断档”和”年限不够”。

缴费指数与基础养老金系数对比,低档被制度兜底

年限才是硬指标:15年和25年,差出一个档次的尊严

把同样的60%档,年限从15年拉到25年,看看会发生什么:
基础养老金:7500 ×(1+0.6)÷2 × 25 × 1% = 7500 × 0.8 × 25% = 1500元;
个人账户:4907 × 8% × 12 × 25 = 117768元 ÷ 139 ≈ 847元;
合计约 1500 + 847 = 2347元。

同样60%档,15年是1408元,25年是2347元,每月差939元,一年就是11268元。多交的那10年,多掏的钱大约:981.4 × 12 × 10 = 117768元,按每月多939元算,大约10年多就能回本,剩下的全是纯赚。

这个对比揭示了一个比”档次”更值钱的结论:在内蒙古,把60%档从15年延到25年,性价比远高于把档次从60%提到100%。年限的复利,是养老金里最被低估的变量——因为它同时拉高了基础养老金的年限系数,又持续给个人账户充值。

三件事,看完就去做

第一件,查基数。打开蒙速办,看你的缴费基数是不是4907元这个60%档起步线,确认自己这几年到底交的是哪一档。

第二件,别再纠结档次,盯住年限。如果你离退休还有8年、10年,比起临时提档,先把”别断缴、尽量延到25年以上”这件事办扎实,这笔账每多一年都在复利。

第三件,算准你的计发基数年份。退休当年的计发基数往往年底才公布,头几个月先按上年预发、之后补差——别看到头几个月到账低就慌,那只是暂时数,补差会一次性到账。

把这三件事办完,你就不会再被”社平工资又涨了”吓一跳,也不会再被”交15年就行”这种话耽误。养老这件事,早算清楚的人,和稀里糊涂的人,差的从来不是某个月那几百块,而是往后几十年里,面对账单时心里那份不慌。

你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。

国债利率跌进”1时代”,你的养老钱需要重新算过

# 国债利率跌进”1时代”,你的养老钱需要重新算过

## 发生了什么变化?

从精算角度看,2025年至2026年最值得警惕的一件宏观事件,不是股市涨跌,而是**无风险利率中枢的持续下移**。

财政部中国国债收益率曲线显示,截至2026年7月,中国10年期国债收益率约为**1.71%**,而1年期国债收益率已低至约**1.15%**。回看十年前,2014年10年期国债收益率尚在**4.16%**附近。也就是说,过去十年间,这个被全球资产定价视为”锚”的收益率,跌去了近六成。

与之同步的是,银行定期存款、大额存单、货币基金等”稳健理财”的收益率,普遍滑入”1字头”。对依赖养老储蓄的中高净值家庭而言,这意味着一个残酷的精算事实:**同样一笔钱,今天锁定的回报,已经撑不起过去规划里假设的那个数字。**

利率下行时代,同样一笔钱需要重新算账

## 影响传导:从收益率到”购买力久期”的连锁反应

在精算中,我们常用**久期(Duration)**来衡量资产对利率变动的敏感度。但当利率本身成为变量时,普通家庭面临的其实是三重传导:

**第一重(短期):利息收入缩水。** 假设你有一笔500万元的养老储备金,过去按3%的稳定回报,每年约有15万元利息可用于补贴生活;当回报降到1.5%,利息缩水至7.5万元,一年就少了一半。

**第二重(中期):复利效应被削弱。** 复利对利率的依赖是幂次级的。每月定投1000元、坚持30年,若按3.5%的年化回报,终值约**64万元**;若按1.71%计算,仅约**47万元**——同样的坚持,少攒了约17万元,相当于三年的定投白投了。

**第三重(长期):购买力久期被迫拉长。** 当低回报无法覆盖通胀(2025年中国CPI低位运行,但医疗、长期护理等老年支出的隐性通胀远高于CPI),你积累的财富”够花多少年”——也就是你的**购买力久期**——会显著缩短。越是长寿,这个缺口越明显。

## 重新算账:一个30岁家庭的情景测算

我以北美精算中常用的**蒙特卡洛模拟(Monte Carlo Simulation)**思路,做一个简化版的”重新算账”。假设你目标60岁退休,退休后每年需要相当于现在**20万元**的购买力,预期活到88岁(即28年退休期)。

在利率下行环境下,我把情景分为三档:

情景 长期年化回报假设 30岁起每月需储蓄 关键判断
乐观(回报中枢回升) 3.5% 约2,800元 可适度依赖权益类资产
基准(利率维持低位) 2.5% 约4,100元 需提高储蓄率,拉长久期
悲观(利率进一步下探) 1.5% 约6,000元 必须增加权益/权益型配置

> 假设说明:以上为示意测算,回报假设仅作情景区分,不构成对任何产品的收益预测;预期寿命参照《中国人身保险业经验生命表(2023)》趋势外推,通胀假设为长期2.5%。数据来源:财政部国债收益率曲线(2026-07)、OECD《Pensions at a Glance 2025》。

从表格可以清楚看到:**利率每下行1个百分点,你每月需要多储蓄的金额,几乎呈非线性跳升。** 这正是精算模型里”折现率”对现值最直观的惩罚。

## 调整建议:从”存钱”转向”配置”

面对利率下行,单纯把更多的钱放进存款,本质上是在用”增加本金”去对冲”丢失回报”,效率极低。更理性的做法,是回到**资产配置**的框架,而不是”储蓄”的框架。从精算角度看,有三条可操作路径:

**其一,锁定”久期匹配”的长期资产。** 你的养老支出发生在20—30年后,是”长久期负债”。用短期存款这类”短久期资产”去匹配,本质上存在**久期错配**。适当配置长期限、锁定当前相对较高利率的产品(如长期国债、长期储蓄型年金),可以在利率下行前锁定部分回报。

**其二,正视权益资产的”通胀对冲”功能。** 在长期视角下(15年以上),权益类资产的历史回报显著高于无风险利率,且能部分对冲通胀。当然,这需要你承受短期波动——这恰恰是很多追求”绝对安全”的家庭最难跨过的一步。

**其三,重新审视”长寿风险”。** 利率下行的本质,是让”活得太久”这个风险变得更贵。年金类产品通过把长寿风险转移给保险公司,恰恰是利率下行环境中值得重新评估的工具——因为它锁定的,是”只要你活着就持续给付”的确定性。

## 一句话建议

利率进入”1时代”不是终点而是信号:**别再问”我的钱能拿多少利息”,要开始问”我的目标,在更低的回报假设下,还差多少、该怎么补上”。** 在95%的置信度下,未来十年无风险利率很难回到过去的高位,越早承认这一点,你的养老规划就越从容。

(本文作者:精算师麦尼,北美精算师(FSA/ASA),专注养老金精算与家庭资产配置。)

山西灵活就业:延年还是提档?多掏的10万回本账算明白再选

山西灵活就业:延年还是提档?多掏的10万回本账算明白再选

卡在60%档和100%档之间纠结了小半年,一边查缴费基数,一边反复算到底哪个划算,天天夜里翻来覆去——直到把两个方案的回本周期都算清楚,才一下清醒了。如果你也在山西自己交灵活就业社保,这几笔账,越早算明白越好。

延伸阅读:《山西灵活就业一年缴10075元,退休每月却领不到1305——这钱还交不交》。

延伸阅读:《山西灵活就业年缴10075元,缴15年退休拿多少?》。

很多人以为,交社保嘛,交得越多将来领得越多,档次越高越好。可这是一道数学题,不是一句”越高越稳”就能糊弄过去的。同样的钱花出去,花在”提档”上和花在”延年”上,结果能差出去一大截。今天就用山西的真实数字,把这道题算到一分一厘。

先看两个最硬的数字:山西2024年的养老金计发基数是7111元/月(2023年约6898元);山西2025年社保缴费基数,下限4198元/月、上限20991元/月(晋人社厅发〔2025〕35号)。灵活就业自己交养老,比例20%,缴费基数在上下限之间自己选。这两个数字,就是今天算账的尺子。

先给结论预告一句:同样多掏约10万块,选择延年(把年限从15年拉到25年)比提档(从60%档升到100%档)早回本整整7年,而且退休后每月还能多领350多块。是不是跟你以为的”提档更值”相反?别急,账一笔笔算给你看。

60%档缴满15年,退休后每月到底领多少

养老金一共两笔钱:基础养老金和个人账户养老金。先算最基础的方案——60%档缴满15年。

60%档的缴费基数,山西就是下限4198元。基础养老金公式:计发基数 ×(1+平均缴费指数)÷ 2 × 缴费年限 × 1%。60%档的指数是0.6,代入:7111 × 0.8 × 15年 × 1% ≈ 853元。

个人账户养老金公式:累计储存额 ÷ 139。每个月往账户里存的是缴费基数的8%,也就是4198 × 8% ≈ 336元,一年4030元,15年累计60,451元,除以139,≈ 435元。

两笔一加:853 + 435 ≈ 1288元/月。这就是山西灵活就业按60%档、只交满最低15年的退休金底线。说句实话,单看这个数,很多人心里是发凉的——一个月一千三,够干啥?但别急,往下看年限和档位到底能把这个数抬到多高。

同样60%档,每多缴5年,养老金往上爬一级

年限是养老金最大的杠杆,因为它直接乘进公式里,一分钱不打折。把60%档的年限逐年拉长,看它怎么爬:

缴15年:基础853 + 个人435 ≈ 1288元。

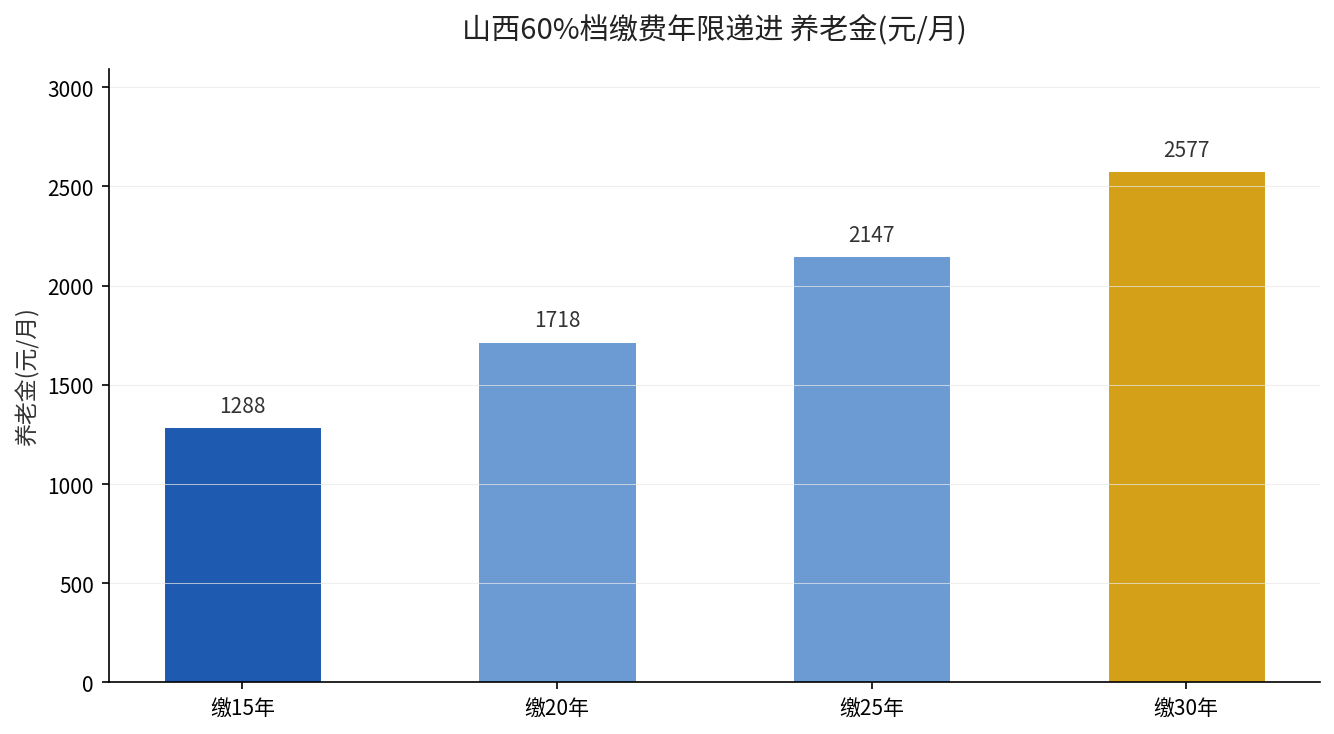
缴20年:基础7111 × 0.8 × 20% ≈ 1138;个人4030 × 20 ÷ 139 ≈ 580;合计约 1718元。

缴25年:基础7111 × 0.8 × 25% ≈ 1422;个人4030 × 25 ÷ 139 ≈ 725;合计约 2147元。

缴30年:基础7111 × 0.8 × 30% ≈ 1707;个人4030 × 30 ÷ 139 ≈ 870;合计约 2577元。

看见没,从15年的1288到30年的2577,翻了一倍。年限每多5年,养老金跟着稳稳涨430块上下。这就是”时间换钱”的本质——你熬过的每一年,都在退休后变成每个月多出来的真金白银。

山西60%档缴15/20/25/30年养老金递进

60%档缴费年限 基础养老金(元/月) 个人账户(元/月) 合计(元/月)
缴15年 853 435 1288
缴20年 1138 580 1718
缴25年 1422 725 2147
缴30年 1707 870 2577

一个反直觉的答案:同样多掏10万,延年比提档早回本7年

这是全篇最扎心、也最值钱的一笔账。卡在”提档还是延年”上的朋友,多半是手里有一笔余钱,纠结是提升档次还是拉长年限。先把两种做法的真实成本对齐:

提档——从60%档升到100%档,同样交15年。60%档15年总投入15.1万,100%档15年总投入25.2万,多掏约10万。100%档(缴费基数6997元)缴15年能领:基础7111 × 1.0 × 15% ≈ 1067,个人6997 × 8% × 12 × 15 ÷ 139 ≈ 725,合计约1792元/月。比60%档15年的1288,每月多领504元。

延年——仍在60%档,把年限从15年拉到25年。总投入从15.1万涨到25.2万,同样多掏约10万。60%档缴25年能领(上面算过)约2147元/月。比60%档15年,每月多领859元。

关键来了,两边都多掏约10万块,效果却天差地别——

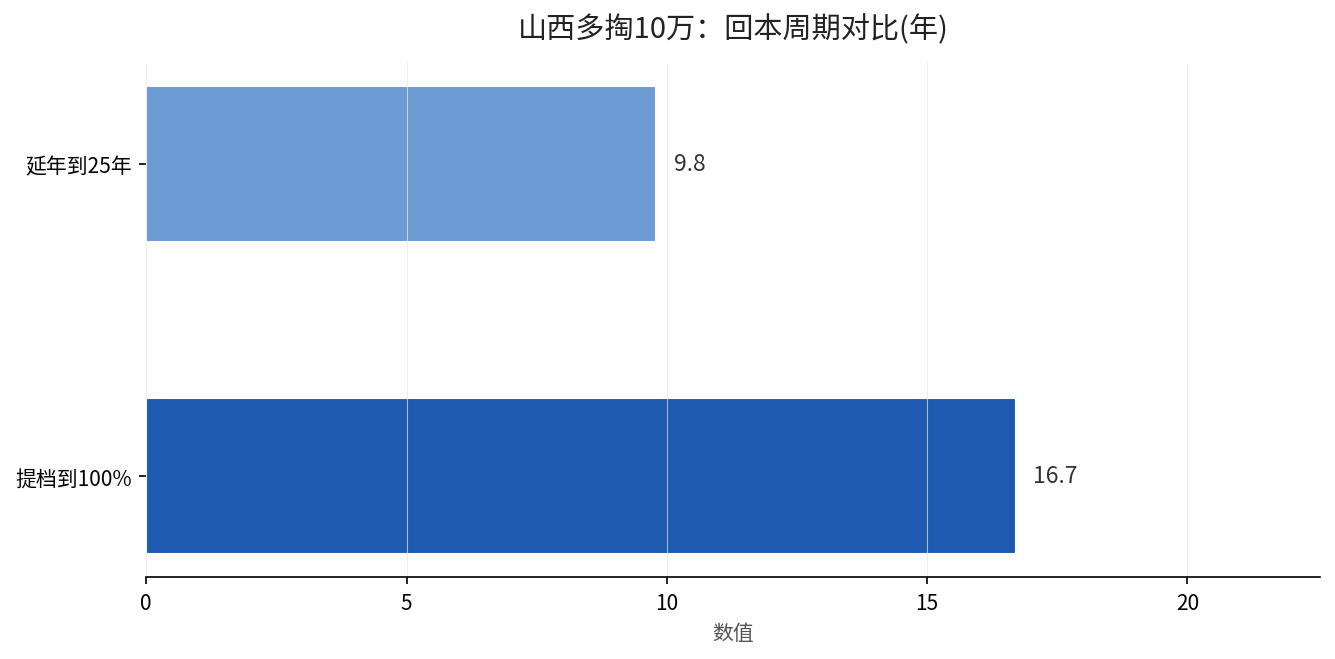
提档多领504元/月,回本周期:100,764 ÷ 504 ≈ 199.9个月,约16.7年,要到77岁才把这10万拿回来。

延年多领859元/月,回本周期:100,752 ÷ 859 ≈ 117.3个月,约9.8年,大约70岁就回本了。

同样是多花10万,延年比提档早回本整整6.9年,而且退休后每月多领355元。这之间的差距,就来自一个公式细节:年限是原封不动乘进公式的,档位指数却要先和1相加再除以2、被”打折”。档位看着风光,实际加成有限;年限看着不起眼,却是那个不打折的硬通货。

山西提档vs延年回本周期与月领对比

真正该问自己的,是”这笔余钱怎么花回本最快”

所以别再问”60%够不够””100%好不好”这种空问题了。要问的是:我手里这笔余钱,铺在”年限”上还是铺在”档位”上,哪个回本最快、领得最多。答案在上面已经很清楚——铺在年限上。

不过,有几种例外值得说明。如果你年龄偏大、离退休没几年,想拉长度也没有足够时间了,那提档反而是唯一能抬升养老金的办法,硬着头皮也要上高一些的档。反过来,如果你还年轻、离退休还有十几年到几十年,延年几乎是稳赢的选择,先把年限铺满,是最划算的投资。

还有一个常被忽略的细节:山西灵活就业养老缴费比例20%,其中8%进个人账户、12%进统筹。这意味着你交的每一笔钱,有四成是进了自己的账户、将来连本带利领回来的。所以”交社保会不会亏本”的顾虑可以放一放——只要年限结构合理,回本周期摆在那儿,肉眼可见。

最后说一句掏心窝的提醒:山西缴费基数下限4198、上限20991,可选的档位很多,但别一上来就盯着最高档冲。档位越高,回本越慢,很多人多掏的钱要十七八年才拿得回来。先把年限这个底座打好,再谈档位,顺序不能反。

三件事,看完就去做

第一件:打开电子社保卡,查清楚你的养老保险累计缴费月数,先知道自己距离15年红线、距离30年还想不想铺,还差几年。这是所有规划的前提,别两眼一抹黑。

第二件:拿山西的7111和4198这两个数,套上面的公式,把你的真实缴费月数带进去,算出”延年到25年”和”提档到100%”各自的回本周期。哪个早、哪个领得多,一目了然。

第三件:按算出来的结论定档位和年限——年轻手头有笔余钱的,优先延年;临近退休延不了年的,才轮到提档。定完就去社保机构办变更,别拖着,每拖一个月,就是白扔一个月的回本时间。

养老这道题,从来没有”交得多就赢”这么简单,只有”算得清才不亏”。山西的基数摆在这,你多精打细算的那几年,退休后都会变成每个月实实在在多出来的底气。

别让”早知道该延年而不是提档”成为十年后的遗憾——那点差距,早在一开始做决定的那一刻,就悄悄写好了两本完全不同的账。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。
山东灵活就业交60%档,退休比100%档少拿800元,回本却只要9年

山东灵活就业交60%档,退休比100%档少拿800元,回本却只要9年

身边不少在山东自己交社保的朋友,都卡在同一个问题里睡不着:手里有钱的时候,到底是把档次顶到100%,还是就稳稳交个60%?有人拍脑袋说”交得越多领得越多,肯定顶满”,也有人咬着牙说”灵活就业全是自己掏,20%全自己扛,交高的是冤大头”。两拨人都觉得对方傻,可谁都拿不出一个准数。

延伸阅读:《山东灵活就业交60%档,每月900块只进账户360,这笔账15年后才现原形》。

延伸阅读:《湖南灵活就业从60%提到100%档,多掏9.8万,回本却要16年》。

打开你的电子社保卡,看一眼”灵活就业”那栏的缴费档次,是不是也纠结过半年?别慌,这笔账其实用小学算数就能拆开。先把山东2025年的两个真实数字摆出来(数据来源:山东省人社厅鲁人社字〔2025〕91号、100号):全省灵活就业养老保险个人月缴费基数上限22518元、下限4504元;基本养老金月计发基数是7831元——注意,这个7831是”领钱”的基准,不是你”交钱”的基数,两个数别混了。

先算总投入:60%档和100%档,20年到底差掏多少

灵活就业交养老保险,比例是20%,其中8%进你自己的个人账户,12%进统筹的大池子。2025年山东的缴费基数,60%档就是社平工资的下限,按4504元;100%档对应的是一个中间档位,按7506元算(这是山东计算缴费工资指数用的基准数)。

60%档每月要交:4504元 × 20% = 900.8元,一年10809.6元。
100%档每月要交:7506元 × 20% = 1501.2元,一年18014.4元。

一年差7204.8元,二十年差多少?7204.8 × 20 = 144096元。也就是说,二十年间选100%档,比60%档多掏14.4万。这还只是静态算,没算缴费基数逐年上涨——实际上社保基数每年都在涨,这个差额只会越滚越大。

多掏的这14.4万里,真正进你个人账户的是8%对应的部分,剩下12%进了统筹。很多人一想到”12%进统筹不就是给别人发钱”,就觉得交高的是傻子。这个直觉对不对,往下看第二笔账。

三笔钱拆开算:退休后每月到底拿多少

山东的企业职工养老金,是鲁政发〔2006〕92号定下的算法,等于”基础养老金 + 个人账户养老金 + 过渡性养老金”三块。灵活就业没有视同缴费年限的话,过渡性养老金通常是0,我们就重点算前两块。

第一块,基础养老金。公式是:计发基数 ×(1 + 平均缴费指数)÷ 2 × 缴费年限 × 1%。

按规定交够20年,60%档的平均缴费指数约0.6,100%档约1.0。代入7831元这个计发基数:
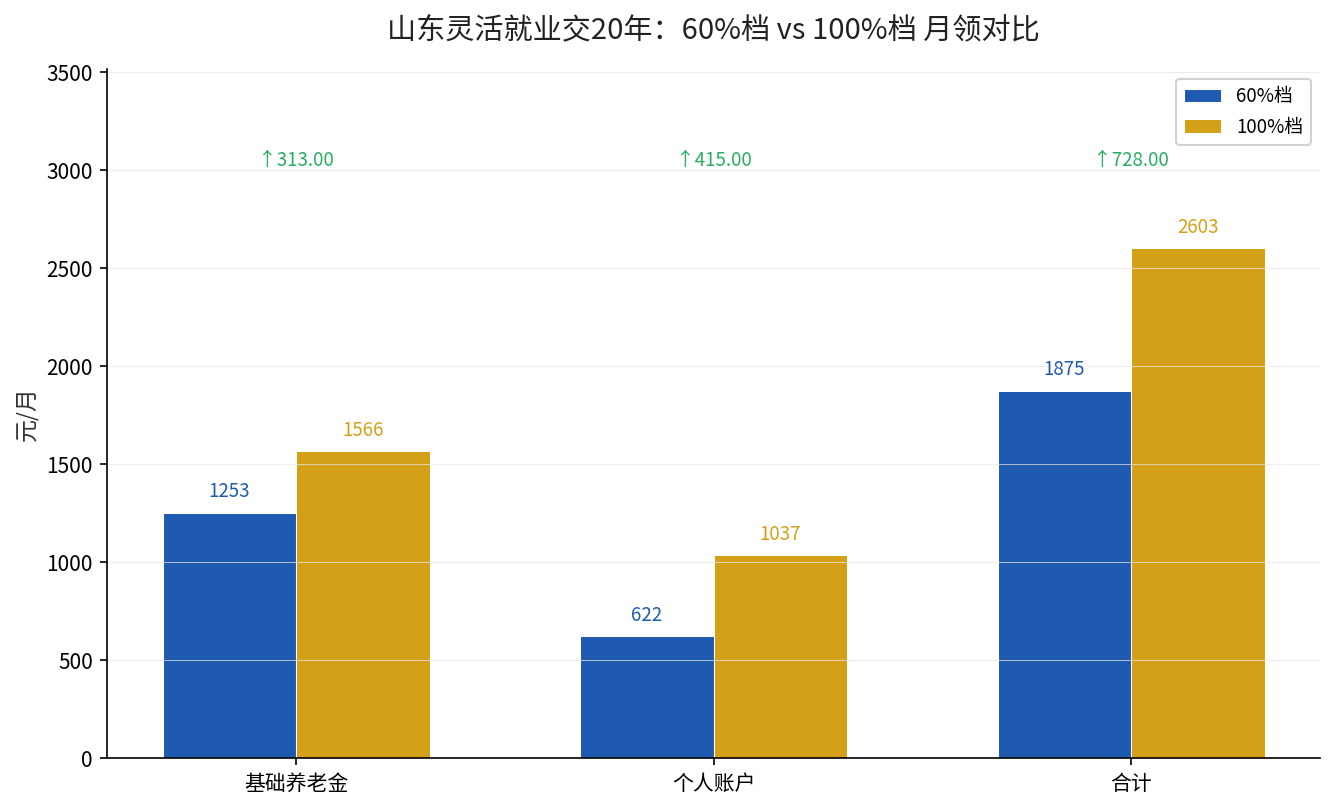
60%档:7831 ×(1 + 0.6)÷ 2 × 20 × 1% = 7831 × 0.8 × 20% = 1252.96元。
100%档:7831 ×(1 + 1.0)÷ 2 × 20 × 1% = 7831 × 1.0 × 20% = 1566.2元。

单单基础养老金,100%档每个月就多313元。这里有个很多人不知道的门道:公式里的”(1+指数)÷2″是个兜底设计,指数越低,这个系数反而越偏离1——0.6档算出来是0.8,等于国家在帮你把低档的缺口往上抬。所以低档并没有你想象的那么吃亏。

第二块,个人账户养老金。公式是:个人账户累计储存额 ÷ 计发月数。60岁退休计发月数是139。

60%档二十年,个人账户大约攒:4504 × 8% × 12 × 20 ≈ 86476.8元,除以139 ≈ 622.1元。
100%档二十年,个人账户大约攒:7506 × 8% × 12 × 20 ≈ 144115.2元,除以139 ≈ 1036.8元。

这块100%档每月多414.7元。三笔加一起(按这两块算):
60%档:1252.96 + 622.1 ≈ 1875元。
100%档:1566.2 + 1036.8 ≈ 2603元。

退休后每月差约728元,这就是”顶满档”和”保底档”之间最直观的差距。

山东灵活就业60%档与100%档退休月领对比

你以为交高的一定划算?回本周期先算清楚

到这里,很多人会说:”那我肯定选100%啊,每月多728元。”先别急着下结论。多掏的14.4万,什么时候能”回本”?

每月多拿728元,一年就是8736元。多掏的144096元 ÷ 8736元/年 ≈ 16.5年。这意味着:你60岁退休,得活到76岁半,多交的那14.4万才刚捞回来;活过77岁才开始”纯赚”。

这个数字一出来,前面”交高的是冤大头”的直觉就有点站不住脚了,但”顶满就赢”的话也碎了一半。真相是:这跟你活多久、身体好不好强相关。家里有长寿基因、身体硬朗的,选100%档吃的时间长,越到后面越划算;身体底子一般、或者眼下现金流紧的,60%档压力小,先落袋为安,回本压力也更轻。

真正的反转点其实藏在另一个地方——不是档次,是城市。

同一个山东,青岛和菏泽退休,差出近千元

这是大多数人最容易踩坑、又最容易忽略的一层。山东2025年的计发基数7831元,但例外写着”除菏泽市以外”,而青岛作为计划单列市,单独执行9010元的计发基数。

同样的条件、同样的20年、同样的100%档,人在青岛:
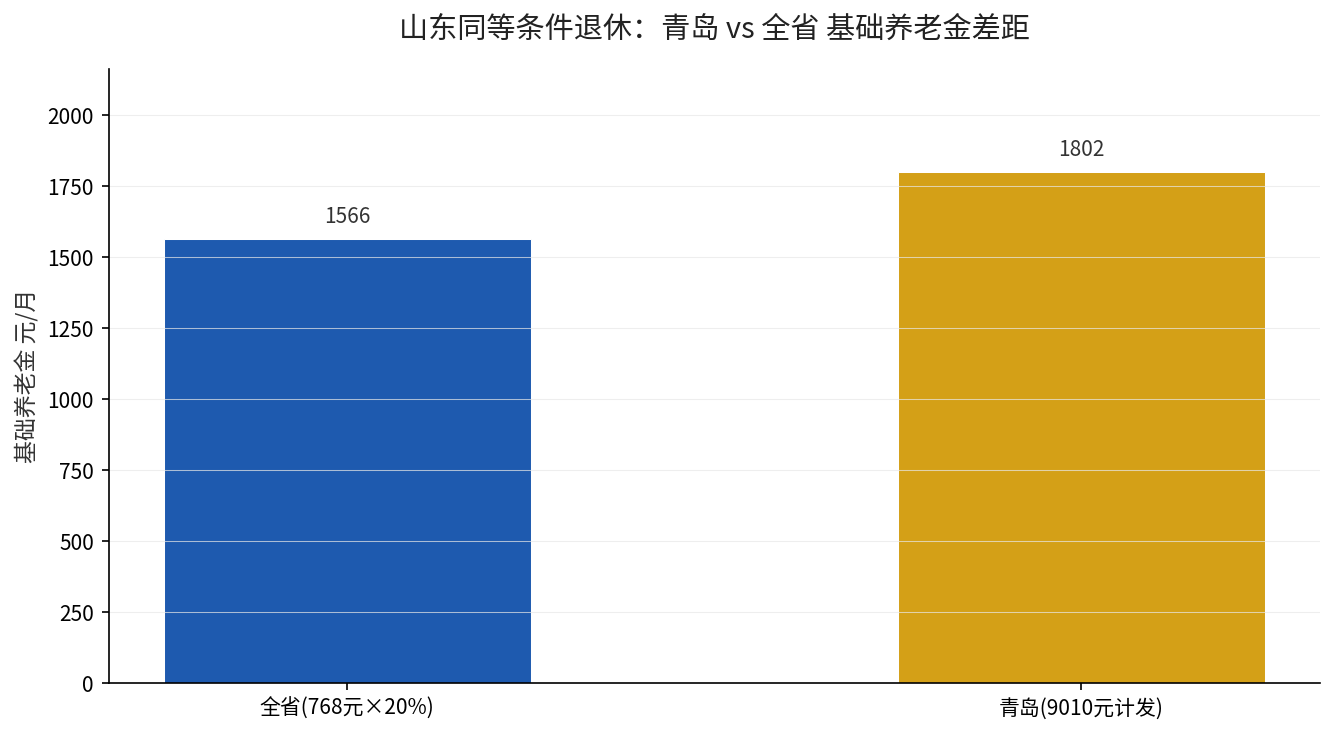
基础养老金 = 9010 ×(1+1.0)÷ 2 × 20 × 1% = 1802元,比全省7831算出来的1566元,单基础一块每月就多236元。加上个人账户和过渡性,同等条件青岛比省内其他地市每月能多拿七八百甚至近千元。

这意味着什么?你在山东交社保,”在哪儿退休”比”交几档”对最终数字的影响可能更大。

多地打拼过的,退休地选择直接决定你的养老金够不够花。这也是为什么社保有”待遇确认地”的规则——不是想在哪退休就能在哪退休,要看你的缴费、户籍、最后参保地这些硬条件。别等退休那天才发现,自己本可以在青岛退,结果落在了菏泽。

山东青岛与全省基础养老金差距对比

三件事,看完就去做

第一件,先查档。打开电子社保卡,确认你现在灵活就业缴费是哪个档次,心里有个底。

第二件,对号入座。身体好、有长寿预期的,100%档多掏的14.4万能在寿命里赚回来;现金流紧的,60%档先交着别断档,养老金是”保底不保高”,断了才是真损失。

第三件,盯退休地。跨市、跨省交过社保的,退休前一年务必去核实”待遇确认地”落在哪个城市——同样缴费,青岛和菏泽一个月能差出近千元,二十年就是二十几万。

把这些数字算清楚,你就不会再拍脑袋做决定了。省的从来不是每月那几百块的档次钱,是往后二十年面对涨价的菜价、药价时,手里那份稳稳的底气。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。