四川灵活就业按60%档缴费,要缴多少年才能月领3000元?算给你看

四川灵活就业60%档缴多少年能月领3000元

四川灵活就业按60%档缴费,要缴多少年才能月领3000元?算给你看

前两天有个在成都做灵活就业的朋友问我:”老王,我一直按最低档60%缴社保,退休后每月能领3000块不?”

这个问题太典型了。四川的灵活就业人员超过500万,绝大多数人都选60%档,因为这是最省钱的方式。但60%档到底够不够?得算一笔清清楚楚的账。

先搞清楚:你每月缴多少钱,钱去哪儿了

四川省2025年度灵活就业养老保险,缴费基数下限4588元/月(即60%档),上限22938元/月,缴费比例20%。

这20%怎么分的?8%进入你的个人账户(这笔钱是你自己的,可以继承),12%进入统筹基金(用于发放现在退休人员的养老金)。所以如果按60%档缴费,你每月交4588×20%=917.6元,其中367元进个人账户,550.6元进统筹。

换句话说,你每年缴费约11011元,个人账户攒下约4404元。

核心数据记一下:四川省2025年养老金计发基数是8462元(这是算养老金的基础”分母”)。60%档缴费意味着你的平均缴费指数是0.6。

核心算法:每缴一年,退休后能多领多少

咱们用公式说话,养老金=基础养老金+个人账户养老金。

基础养老金 = 计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%。代入四川数据:8462 × (1+0.6) ÷ 2 × 缴费年限 × 1% = 67.7元 × 缴费年限。

也就是说,每多缴一年,基础养老金增加约68元。这68元是终身领取的,活多久领多久。

个人账户养老金 = 个人账户累计余额 ÷ 计发月数。按60岁退休(计发月数139),每缴一年个人账户增加约4404元,折合每月32元(4404÷139)。

合并起来:在四川按60%档缴费,每缴一年多领约100元养老金。

这个”100元/年”的结论很重要——它就是你的”养老金成本效益比”。记住它,后面用得上。

分情景算账:缴15年、20年、25年、30年各领多少

现在我们来算具体数字。假设你一直按60%档缴费,60岁退休(计发月数139),个人账户按最简单的线性累积计算(实际会有记账利息,咱们先保守估算):

缴费年限 基础养老金(元/月) 个人账户养老金(元/月) 合计(元/月)
15年 1015 475 1490
20年 1354 633 1987
25年 1692 792 2484
30年 2031 950 2981
35年 2369 1108 3477

看到没?缴30年,月领2981元,离3000元差19块钱。可以说,在四川按60%档缴费,想月领3000元,30年是”及格线”。

但这只是保守估算。实际有两点会让你的养老金更高:

第一,个人账户有记账利率。国家每年给个人账户记利息,近年记账利率在3%~6%之间波动。如果算上复利,30年缴费的个人账户实际余额会比简单累加高出30%~50%,每月个人账户养老金可能多拿200~300元。

第二,延迟退休后计发月数变小。如果你63岁退休,计发月数约117,个人账户养老金部分会上涨,30年总养老金有望突破3300元。

所以实际情况是:缴28年左右,按60%档就能摸到3000元线;缴30年稳稳超过。

给你的几个实在建议

1. 别卡15年最低线就停。缴15年每月才1490元,在成都连房租都不够。最低缴费年限只保证你有资格领,不保证你够用。把目标至少定在25年以上。

2. 能多缴就多缴几年。每多缴一年,终身每月多领100元。多缴5年就是每月多500元,20年多领12万。这个”投资回报”比你存银行划算得多。

3. 条件允许时适当提档。如果能从60%提到80%或100%,哪怕只提几年,平均缴费指数上去了,基础养老金会明显增加。不用强求一直高档,退休前五六年提档效果也不错。

4. 用好”晚退红利”。延迟退休虽然让人不舒服,但每延迟一年退休,计发月数缩小、个人账户继续积累、缴费年限增加——三重叠加,每月多拿不少。

5. 查查你的实际账。打开”四川人社”APP或”电子社保卡”,看看你个人账户里已经攒了多少钱、交了几年。别光猜,数据在那摆着呢。

最后问一句:你缴了多少年了?算算你离3000元还差多远?评论区聊聊,老王帮你算。

数据来源:四川省人力资源和社会保障厅《关于公布2025年度全省职工基本养老保险失业保险工伤保险缴费基数上下限具体标准的通知》(2025年9月)、四川省2025年养老金计发基数8,462元(四川省人社厅)、全国灵活就业人员养老保险缴费政策。
河南灵活就业按60%档缴费,20年和30年退休养老金差多少?算完就懂了

河南灵活就业按60%档缴费,20年和30年退休养老金差多少?算完就懂了

今天有位郑州的灵活就业朋友问我:”老王,我今年35岁,现在开始按60%档缴养老保险,缴到55岁正好20年,和再坚持10年缴满30年到65岁退休,养老金能差多少?值不值得多缴这10年?”

这个问题问得非常实在。多缴10年,每月多掏七八百块钱,退休后到底能多领多少?今天老王就用河南省的真实参数,帮你把账算清楚。

先看公式:灵活就业养老金怎么算的

灵活就业人员的养老金,由基础养老金和个人账户养老金两部分组成,没有过渡性养老金(因为没有视同缴费年限)。公式很简单:

月养老金 = 基础养老金 + 个人账户养老金

翻成人话就是:

① 基础养老金 = 计发基数 ×(1 + 平均缴费指数)÷ 2 × 缴费年限 × 1%

② 个人账户养老金 = 个人账户累计余额 ÷ 计发月数(60岁退休为139)

核心逻辑就是”多缴多得、长缴多得”——缴费年限越长、缴费基数越高,退休领的钱就越多。下面我们一步步代入河南的数据。

代入河南数据:假设条件说清楚

老王给你把前提条件列清楚,算账不糊弄:

  • 计发基数:河南省2025年养老金计发基数,根据退休人员核算单流传数据约为6738元/月(2024年官方基数为6155元,2025年数值待官方正式公布,本文以此数据为假设进行计算)
  • 缴费基数:按60%档,即2025年7月起河南省缴费基数下限3831元/月(基于全口径社平工资6385元的60%)
  • 缴费比例:灵活就业20%,其中8%记入个人账户,12%进统筹基金
  • 退休年龄:60岁,计发月数139
  • 简化假设:为方便计算,假设缴费期间社平工资、缴费基数、计发基数不变(实际会逐年增长,养老金会更高,但不影响20年vs30年的比较逻辑)
  • 不计利息:个人账户利息暂忽略(实际每年按不低于一年期定存利率计息)

条件说清楚了,下面直接开算。

情景A:缴20年,60岁退休领多少

每月缴费:3831 × 20% = 766.2元
每月入个人账户:3831 × 8% = 306.48元

第一步:基础养老金
6738 ×(1 + 0.6)÷ 2 × 20 × 1% = 6738 × 0.8 × 20 × 1% = 1078元/月

第二步:个人账户养老金
个人账户累计:306.48 × 12 × 20 = 73,555元
个人账户养老金:73,555 ÷ 139 = 529元/月

第三步:合计
1078 + 529 = 约1,607元/月

20年总缴费:766.2 × 12 × 20 = 约18.4万元
粗略回本时间:184,000 ÷ 1,607 ÷ 12 ≈ 9.5年,即69.5岁回本。

情景B:缴30年,60岁退休领多少

每月缴费相同,也是766.2元,入个人账户306.48元。

第一步:基础养老金
6738 ×(1 + 0.6)÷ 2 × 30 × 1% = 6738 × 0.8 × 30 × 1% = 1,617元/月

第二步:个人账户养老金
个人账户累计:306.48 × 12 × 30 = 110,333元
个人账户养老金:110,333 ÷ 139 = 794元/月

第三步:合计
1,617 + 794 = 约2,411元/月

30年总缴费:766.2 × 12 × 30 = 约27.6万元
粗略回本时间:276,000 ÷ 2,411 ÷ 12 ≈ 9.5年,同样约69.5岁回本。

20年 vs 30年:差距一目了然

把两组数据放在一起对比:

对比项 缴20年 缴30年 差额
月缴费 766元 766元 —
总缴费金额 约18.4万 约27.6万 多缴9.2万
基础养老金 1,078元/月 1,617元/月 多539元/月
个人账户养老金 529元/月 794元/月 多265元/月
合计月养老金 1,607元 2,411元 多804元/月

核心结论:多缴10年,每月多领约804元,一年多领约9,648元,10年多领近10万元。

算到这,你会发现两个有意思的现象:

第一,基础养老金几乎和年限成正比。20年领1078元,30年领1617元,平均下来每年缴费年限贡献约54元的基础养老金。这个增幅很稳定。

第二,回本时间基本相同。无论缴20年还是30年,回本周期都在9.5年左右。但这恰恰说明了一个关键点:多缴的10年并没有”白缴”——回本速度一样,但基数大了,每个月到手的绝对金额多了800块,这才是实打实的差距。

第三,个人账户的复利效果被低估了。咱们算的是静态值,实际个人账户每年计息(目前不低于银行一年期定存利率),30年的复利积累会让实际数字比794元更高。

老王给你5条实在建议

算完这笔账,老王给你总结几条实操建议:

1. 能多缴就多缴几年。缴费年限是养老金最大的杠杆——每年多缴一年,基础养老金就多54元/月,退休后一辈子都能领。这比任何理财产品都稳。

2. 35岁开始不晚,但要拉满年限。如果你现在是35-40岁,按60%档缴满30年到65岁,每月能领2400多,加上每年调整上涨,退休生活质量不会太差。但只缴15-20年就停,那1600元确实不够花。

3. 别轻易断缴。灵活就业缴费最怕”缴缴停停”。断缴不仅影响年限积累,还可能导致退休时缴费年限不足15年,连领养老金的资格都没有。

4. 60%档是性价比之选,但有余力可以考虑100%档。按60%档缴属于”保基本”策略,30年能领2400左右。如果你的收入有提升空间,逐步提到80%甚至100%档,每个月多交两三百,退休后差距会进一步拉大。

5. 关注每年基数调整。河南省的计发基数每年都在涨(2023年5681元→2024年6155元→2025年约6738元),意味着晚退休的人养老金计算基数更高。所以”缴得久+退得晚”是双重红利。

你的缴费年限是多少年?按多少档在缴?算算你的养老金大概能领多少,有问题评论区问老王。


数据来源:河南省2025年7月起执行的缴费基数上下限(基于2023年全口径城镇单位就业人员月平均工资6385元),来自河南省税务局公告及济源示范区社保通知;河南省2024年养老金计发基数6155元,来自官方公布数据;2025年计发基数约6738元,来自退休人员养老金核算单流传数据,仅供参考,以官方正式公布为准。

2026年浙江省养老金计发基数多少?工龄35年,退休能领多少钱?

2026年浙江省养老金计发基数多少?工龄35年,退休能领多少钱?

有个在杭州工作了35年的朋友问我:”老王,我下个月退休,在浙江这35年工龄,到底能领多少钱?”我说你先别急,咱们拿计算器按一按,一笔一笔算清楚。

养老金怎么算?一个公式拆开看

企业职工退休金由三部分组成:基础养老金 + 个人账户养老金 + 过渡性养老金。有”视同缴费年限”(1997年之前参加工作的)才有第三部分,咱们先按没有过渡性养老金的情况算。

基础养老金 = 计发基数 ×(1 + 本人平均缴费指数)÷ 2 × 缴费年限 × 1%

翻译成人话:计发基数就是你退休那年当地公布的”计算基准线”,缴费指数反映了你历年缴费档次的高低。这个公式本质上就是”多缴多得、长缴多得”的数学表达。

个人账户养老金 = 个人账户累计储存额 ÷ 计发月数

60岁退休计发月数是139,55岁是170,50岁是195。你退休越晚,分母越小,每月领得越多。

代入浙江数据,三个情景算给你看

先说计发基数。浙江省2025年官方公布的养老金计发基数是8433元/月,较上年增长1.48%。截至2026年5月,2026年的计发基数官方尚未正式公布,根据近两年增长率推算,2026年预计约8580元左右(2024年8310→2025年8433→年增幅约1.5%)。本文先用8580元代入计算,等官方公布后再重算补差。

对于35年工龄的企业职工,假设60岁退休(计发月数139),我们分三个缴费档次来算:

缴费指数 基础养老金 个人账户(估算) 每月合计
0.8(偏保守) 8580×(1+0.8)÷2×35×1% ≈ 2703元 12万÷139 ≈ 863元 约3566元
1.0(平均档) 8580×(1+1.0)÷2×35×1% ≈ 3003元 14万÷139 ≈ 1007元 约4010元
1.5(偏高) 8580×(1+1.5)÷2×35×1% ≈ 3754元 15万÷139 ≈ 1079元 约4833元

三个情景一目了然:按最低档缴费的,退休后每月大约3566元,在浙江也就是基本生活费的水平;按平均档缴费的,能拿到4000出头;缴费指数到1.5的,每月接近5000元。差距有多大?最高和最低之间,每月差将近1300块钱,一年就是1.5万,十年下来差了15万。

个人账户余额为什么这么估算?按浙江省缴费基数下限约4986元/月计算,每月8%进入个人账户,35年按5%平均投资收益率复利滚存,保守估算约在12-15万之间。当然,如果你一直是按上限缴费的,账户余额会更高。

浙江计发基数这几年涨了多少?

帮大家梳理一下浙江养老金计发基数的变化:2021年约6595元,2022年约7437元,2023年8020元,2024年8310元,2025年8433元。五年间从6595涨到8433,累计涨幅约28%,年均涨幅约5%-6%。

但要注意,近两年的增速明显放缓了:2023年涨约7.8%,2024年只涨了3.6%,2025年仅增长1.48%。这和全国”全口径社平工资”并轨改革有关——计发基数越来越趋近于真实的社平工资,不再有”水分”空间。这也意味着未来基数涨幅大概率维持低位,想在养老金上”靠基数大涨”不太现实,还是要靠自己多缴、长缴。

老王给你的行动建议

1. 查你的缴费指数。打开浙里办APP,搜索”社保查询”,看看你历年的缴费基数和指数。很多人交了十几年社保,从来不知道自己按什么档次缴的——现在是时候查查了。

2. 能选高档次尽量选高。从上面的计算你也能看出来,缴费指数从0.8升到1.5,每月多拿近1300元。多缴的钱七八年就能回本,之后全是净赚。

3. 别只盯着15年最低年限。多缴一年,基础养老金的部分就多领1%的计发基数。35年比15年,光基础养老金就翻倍还不止。

4. 灵活就业人员更要算账。灵活就业可以自己选择缴费档次(60%-300%),每年申报一次。花半小时算一下,可能让你退休后每月多领好几百块。

5. 关注官方公布,及时重算补差。2026年下半年浙江省会正式公布2026年计发基数,上半年退休的人员会按新基数重新核定并补发差额,记得留意。

你的工龄多少年?缴费指数大概是多少?算算你能领多少,算不明白的评论区留个城市和工龄,老王帮你算!

数据来源:浙江省人社厅《关于公布2025年社会保险有关基数的通知》、国家税务总局浙江省税务局政策解读、2026年数据为基于近两年增长率的合理预估,待官方正式公布后重算。

从小公司vs大公司之争看保险购买决策中的精算逻辑

从小公司vs大公司之争看保险购买决策中的精算逻辑

一、问题的提出:消费者到底在纠结什么?

在中国寿险市场,一个反复出现的消费者困境是:面对两款保障范围相近的寿险产品,大公司定价高于小公司10%~20%,消费者该为”品牌溢价”买单吗?

以定额终身寿险(Whole Life)为例,来自国家金融监督管理总局的公开数据显示,2024年头部险企的新业务价值率(NBV Margin)中位数为38.2%,而中小险企这一指标的中位数约为21.5%。这一差距直接反映在终端产品定价上——大公司客户在为一纸「确定性溢价」买单。

本文从精算定价模型出发,拆解保险公司规模对产品性价比的影响机制,并为消费者提供一个可量化的决策框架。

二、精算分析:定价差异的来源拆解

2.1 寿险定价的基本模型

寿险产品的精算现值(Actuarial Present Value, APV)可以分解为三个核心组成部分:

  1. 纯保费(Net Premium):基于死亡率表(如CL 2020-2023)和预定利率计算的保障成本,这一部分在不同公司间差异极小,因为所有公司使用同一套生命表和相近的精算假设。
  2. 附加保费(Loading):覆盖佣金、管理费用、广告支出、利润边际的部分,这是定价差异的核心来源。
  3. 安全边际(Solvency Margin):偿二代二期框架下,核心偿付能力充足率要求≥50%,综合偿付能力充足率≥100%,不同公司的资本缓冲需求不同。

2.2 情景模拟:大公司 vs 小公司的定价差异量化

精算假设:

假设参数设定值来源
预定利率2.5%监管指导上限(2024年9月起)
死亡率表CL 2020-2023(非养老类)中国精算师协会
被保人40岁男性,标准体—
保障期限终身—
缴费期20年—
附加费率(大公司)毛保费的28%~35%行业头部公司年报估算
附加费率(小公司)毛保费的18%~24%中小险企年报估算

情景对比(保额100万元,定额终身寿):

指标情景A(大公司)情景B(中小公司)差异
年缴保费(估算)约13,320元约11,200元-15.9%
20年总保费266,400元224,000元-42,400元
附加费用占比(估算)~30%~20%-10pp
附加费用绝对金额~79,920元~44,800元-35,120元

这35,120元的附加费用差,在大公司场景下主要流向了:品牌广告投放(约占总附加费的12%~18%)、渠道佣金体系、以及更高的股东回报要求。保险保障的本质——寿险赔付金的购买力——没有任何差别。

2.3 敏感性分析:关键变量对性价比的影响

我们进一步考察两个关键变量的敏感性:

变量变动大公司年缴保费变化中小公司年缴保费变化对消费者选择的影响
预定利率从2.5%降至2.0%+8%~10%+7%~9%利差收窄,两类公司差距略微缩小,但仍显著
附加费率差从10pp扩至15pp——年缴保费差从2,120元扩至~3,200元,差距拉大
寿险公司规模增长带动附加费率收敛—附加费率可能上升至24%~28%成长中的小公司附加费率可能随规模增长而上升,早期客户获得”成长红利”

这里揭示了一个被大多数消费者忽略的经济学逻辑:小公司的附加费率处于上升通道初期,而大公司已经处于稳态。在寿险公司从小到大的成长过程中,早期客户享受到的相对低附加费率,本质上是公司为快速做大规模而让渡的”市场进入红利”。

三、偿付能力视角:小公司到底安不安全?

消费者的另一个核心关切是安全性。从精算角度看,这涉及对偿付能力充足率的理解。

根据中国银保监会(现国家金融监督管理总局)公布的2024年第四季度数据:

  • 人身险公司平均综合偿付能力充足率为196.5%(远高于100%的监管红线)
  • 人身险公司平均核心偿付能力充足率为124.2%(远高于50%的监管红线)
  • 所有在营人身险公司均满足偿二代二期的资本要求

关键洞察:中国偿二代(C-ROSS Phase II)是全球最严格的保险监管框架之一,其资本要求甚至严于欧盟Solvency II。一家在中国合法经营的寿险公司——无论规模大小——其偿付能力已经过精密的量化校准。消费者担心的”小公司会倒闭”在现行监管框架下,概率极低。更重要的是,即使出现极端情景,《保险法》第92条明确了寿险合同的保单转移机制——您的保单不会因公司破产而失效。

四、消费者决策框架:一个可量化的选择模型

基于以上分析,我建议消费者采用以下三步决策框架:

第一步:确认偿付能力门槛

  • 综合偿付能力充足率 ≥ 150%(给自己留50%的安全余量)
  • 风险综合评级 ≥ B类
  • SARMRA评分 ≥ 70分

满足以上条件的公司,从精算角度看,其安全性在95%置信度下与大公司无显著差异。

第二步:计算”每元保费的保障杠杆”

保障杠杆 = 总保障金额 ÷ 总缴纳保费

在步骤一的安全公司池中,选择保障杠杆最高的产品。这意味着在相同的安全水平下,你的每一分钱”买到”了最多的保障。

第三步:评估”成长红利窗口”

对于中小公司,关注其近三年的保费增速和市场份额变化。如果其保费增速 > 行业平均水平(2024年行业人身险保费增速约8.2%)且市场份额 < 5%,则该公司大概率仍处于”成长红利窗口期”——其定价中的附加费率可能尚未充分反映其真实市场地位。

五、国际参照:成熟市场的经验数据

从国际经验看,成熟保险市场中,”公司规模-产品性价比”的反向关系是普遍规律:

  • 美国市场:根据NAIC(全美保险监督官协会)2023年报告,市场份额前5的寿险公司,其终身寿险产品的平均费用率(Expense Ratio)约为行业平均的1.18倍。而市场份额排名第20~50位的公司,平均费用率仅为前5大的0.82倍。
  • 日本市场:日本生命、第一生命等头部公司的新契约费差损长期高于中小型共济组织,这一差距在低利率环境下进一步放大。
  • 对中国市场的启示:当前中国寿险市场集中度(CR5约为52%)正处于从”寡头主导”向”多元竞争”过渡的阶段,这一过渡期为消费者创造了结构性的性价比窗口。

六、核心结论

  1. 寿险产品赔付的是无差别的购买力——大公司的保单不会让理赔金更”值钱”,这是精算层面上的确定性结论。
  2. 定价差异的核心来源是附加费率(广告、渠道佣金、利润边际),而非保障成本——消费者有能力识别并避开不必要的品牌溢价。
  3. 中国偿二代二期是全球最严格的保险监管框架之一,合规经营的中小险企在偿付能力上将安全性维持在极高水平。
  4. 小公司的”成长红利窗口”是真实存在的经济学现象——附加费率通常随市场份额扩大而上升,早期客户享有结构性红利。
  5. 决策建议:在偿付能力充足的前提下,选择保障杠杆最高的产品。迷恋品牌安全感,付出的可能不是一笔小钱——在一个20年缴费的终身寿险中,品牌溢价的精算现值可能高达数万元。

免责声明:本文分析基于公开数据和精算假设,产品定价因公司、年龄、健康状况等因素存在个体差异,消费者应在专业顾问指导下做出购买决策。文中数据来源为国家金融监督管理总局公开披露、中国精算师协会发布的生命表、以及各公司年度信息披露报告。

数据时效说明:偿付能力数据为2024年Q4(最新披露期),预定利率假设基于2024年9月监管调整,国际数据来源为NAIC 2023年报和日本生命保险协会2024年统计。所有数据截至2025年11月。

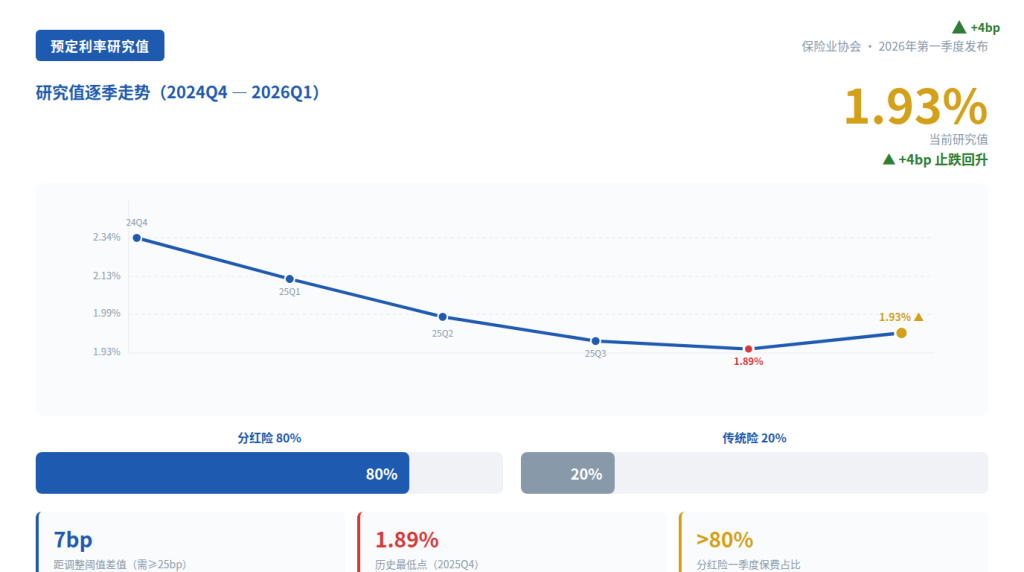
预定利率研究值止跌回升至1.93%,分红险”接棒”成行业C位

专业财经数据可视化:预定利率1.93%止跌回升,分红险占比超80%

预定利率研究值止跌回升至1.93%,分红险”接棒”成行业C位

背景

2026年4月,保险业协会公布了当季普通型人身保险产品预定利率研究值——1.93%。这是自预定利率动态调整机制2025年1月落地以来,研究值首次止跌回升,较上季度环比上升4个基点。

一个看似微小的4bp反弹,背后是三股力量的交汇:长端利率企稳、分红险保费占比突破80%、以及保险公司从”被动调价”转向”主动转型”。本文结合最新披露数据,拆解三层逻辑。


一、研究值12个月走势:从连续下滑到首次反弹

先看一张全景表——自机制落地以来,每个季度的研究值变化轨迹:

季度 预定利率研究值 环比变化 较最高值(2.34%)降幅
2024Q4 2.34% – 基准
2025Q1 2.13% ↓21bp -21bp
2025Q2 1.99% ↓14bp -35bp
2025Q3 1.90% ↓9bp -44bp
2025Q4 1.89% ↓1bp -45bp
2026Q1 1.93% ↑4bp -41bp

降幅从每季21bp→14bp→9bp→1bp持续收窄,终于在2026Q1翻转。这说明前期快速下行是”赶上市场利率”的补跌过程,补完即止。

更重要的是,普通型产品预定利率最高值(2.0%)与研究值1.93%的差值仅为7bp。而根据《关于建立预定利率与市场利率挂钩及动态调整机制有关事项的通知》,触发调整的条件是”连续2个季度偏离研究值≥25bp”——7bp连阈值的1/3都不到。

结论:2026年全年,预定利率大概率维持不变。普通型2.0%、分红型1.75%、万能型保证利率1.0%均有望继续稳定。

二、长端利率企稳:研究值为何止跌?

预定利率研究值的编制核心是挂钩长期市场利率:5年期LPR、5年期定存利率、10年期国债收益率等。其中10年期国债的权重最大。

2026年以来的关键变化:

时间窗口 10年期国债收益率区间 趋势
2024全年 2.56% → 1.68% 单边下行
2025全年 1.68% → 1.78% 探底震荡
2026年1-4月 1.78%~1.90% 窄幅震荡

当10年期国债从”单边下行”转向”窄幅震荡”,研究值自然止跌。核心逻辑很简单:长端利率不再下探 → 定价参考线不再跟跌 → 预定利率企稳。

但也要清醒:企稳不等于回升趋势确立。当前10年期国债约1.8%,仍处在历史低位。研究值的反弹更多是”跌不动了”而非”要涨了”。长期来看,预定利率大概率在2.0%以下维持较长时间。

三、分红险占比突破80%:三重力量共振

研究值企稳的同时,分红险正加速成为市场绝对主力。据财联社记者从业内获悉,2026年一季度寿险业分红险保费占比超过80%,回到2010-2013年的历史峰值。

而在2025年之前,这个比例仅40%-50%。为什么一年之内翻倍?

拆开看,是三重力量的共振:

第一重:预定利率非对称下调的”看涨期权”效应。2025年9月调整后,分红型(1.75%)与普通型(2.0%)的预定利率差仅为25bp——”确定的利益只少0.25%,但多了一个浮动收益选择权”。相当于客户用每年保费千分之2.5的成本,买了一个投资上升期的看涨期权。这是定价结构层面的根本性优势。

第二重:权益市场活跃推动分红实现率兑现。2025年上市险企投资收益修复显著:

公司 2025年总投资收益率 分红实现率
新华保险 6.6% 保额分红均值152%,现金分红最高122%
中国人寿 6.09% 待披露(年报口径)
中国平安 6.3%(综合) 待披露

分红的兑现直接塑造了消费者信心——”去年真的分了,今年就敢买”。

第三重:存款”搬家”的量级超预期。2026年初,3年期定存利率已降至1.8%附近,部分地区大额存单利率跌破2%。当存款利率低于分红险预定利率(1.75%)+最小浮动预期时,”固收+浮动”结构对低风险偏好资金形成了直接替代。

从保险公司战略数据看,头部险企的分红险占比在加速提升:

公司 分红险在期交/新保中的占比 数据口径
新华保险 77% 2025Q4 期交业务
中国太保 50%(代理人渠道61.4%) 新保期交
中国人寿 接近50% 首年期交保费中浮动收益型

这不是”风口来了跟一波”,而是行业性的结构性转型。新华保险总裁龚兴峰在业绩会上明确表示:2026年将重点拓宽产品类型、加大分红险年金销售。产品供给端也在主动加码。

四、”研究值+25bp”:对消费者意味着什么?

再说回这个关键数字——1.93%。

对保险从业者是定价参考线,对消费者是”要不要现在买”的决策变量。很多人说:预定利率要降,赶紧买。但数据不支持这个紧迫感。

看一组对比:

场景 研究值 下一季度研究值 能否触发调整?
假设:企稳 1.93% ≥1.93% 不触发
假设:小幅下行 1.93% 1.88%(↓5bp) 差值=12bp,不触发
触发临界 1.93% ≤1.74%(↓19bp) 差值≥26bp,需连续两季度

除非研究值单季暴跌19bp至1.74%以下,且连续两个季度——否则2026年不可能触发调整。在当前长端利率企稳的背景下,这个概率极低。

对消费者的实际意义:不需要因为”怕降价”而仓促决策。可以理性比较产品,而不是被销售节点推动。有利的购买窗口会持续存在。

五、分红险资金在买什么?债减、信用增

分红险占比超80%,不只是产品结构的变化,也在传导到资产端。华创证券研究所的最新数据显示,2026年开年以来保险资金的配置行为在发生微妙变化:

债券类型 配置变化 信号
国债 转为净卖出 利率债性价比下降
地方债 期限从20-30年转向15-20年 缩短久期
信用债+二永债 明显加大3-5年期净买入 信用挖掘增厚利差

逻辑很自然:分红险的浮动收益部分需要通过信用挖掘来增厚利差,而普通型产品更偏利率债匹配。当分红险占比从50%跳升至80%,资产端的信用偏好就会显现。

对市场的影响值得持续跟踪——保险资金对信用债的边际配置已经超过了对国债和长端地方债的配置。


小结

三个核心结论:

  1. 预定利率短期企稳:研究值1.93%止跌回升,与调整阈值差值7bp,2026年全年下调概率极低。消费者无需焦虑”停售”。
  2. 分红险的C位不是暂时现象:需求端(低利率下看涨期权属性)、供给端(险企主动转型)、资金端(存款搬家)三重力量共振,分红险占比超80%并回到历史高位。
  3. 选择分红险,盯分红实现率而非演示利率:当预定利率天花板被拉平,竞争转向真实的投资管理能力和长期分红兑现稳定性。重点关注保险公司的分红实现率历史、偿付能力和长期投资业绩。

消费者在这个窗口期,不需要匆忙决策——预定利率不会突然跳水。但也不宜长期观望——分红险的”看涨期权”溢价在当下阶段是最厚的,未来随着预定利率差进一步缩小,这个优势会逐渐收窄。

(下篇预告:新华保险分红险深度评测——《快享福5号:保额分红152%的实现率背后,精算三差谁在贡献大头?》)