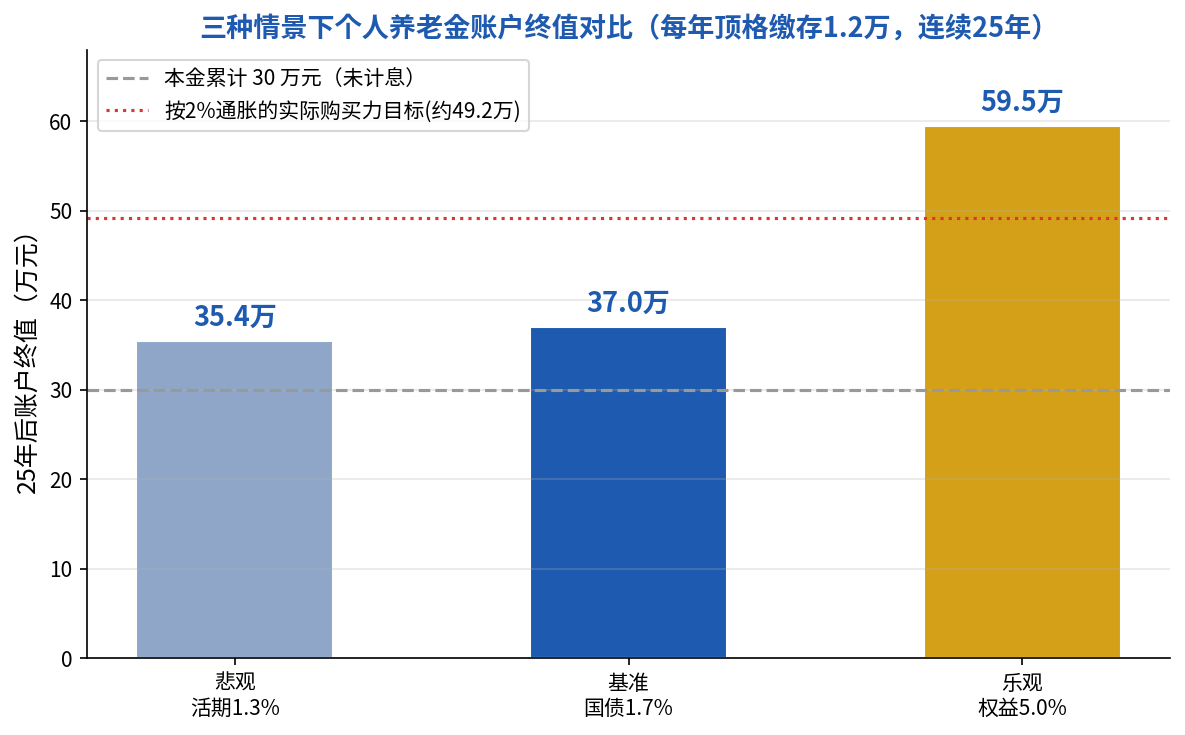
2026年6月,储蓄国债正式纳入个人养老金投资池。3年期票面利率1.63%、5年期1.70%,明显高于国有大行同期限定存(3年期约1.25%、5年期约1.30%)。消息一出,不少朋友来问我:既然国债有国家信用背书、收益还比存款高,那把养老钱一次性锁进去,30年后安稳退休,是不是最优解?
从精算角度看,这个问题不能只看名义利率,还要看一个被大多数人忽略的变量——通胀。本文用一笔30年的精算账,把这件事讲清楚。
一、发生了什么变化:无风险利率的历史性下行
先看两组数据(来源:21世纪经济报道,2026年6月8日):
- 在售电子式储蓄国债:3年期票面利率1.63%、5年期1.70%;
- 国有大行同期限定期存款挂牌利率:3年期约1.25%、5年期约1.30%。
也就是说,同样3年期,国债比大行定存高出约0.38个百分点。对于”怕亏不敢投、不知买什么”的个人养老金账户而言,国债提供了一个收益确定的”压舱石”选项。
但要提醒的是,这组数字背后是一个更大的趋势:我国经济从高速增长转向高质量发展,全社会平均投资回报率趋于温和,利率中枢长期下行已经是金融新常态(湖南省委金融办,2026年1月)。低利率不是短期波动,而是未来几十年的底色。
二、影响传导:从利率到你的养老钱
利率下行的冲击,会沿着三条时间线传导到你的养老钱:
- 短期:锁定确定收益的”安全感”。1.63%虽然不高,但胜在确定、无回撤,对保守型投资者有真实的心理价值。
- 中期:复利与通胀的赛跑。如果通胀率长期高于国债利率,你的钱会以”真实负利率”的方式悄悄缩水——账面数字在涨,购买力却在降。
- 长期:购买力缺口与替代率缺口叠加。OECD《Pensions at a Glance 2025》显示,OECD国家完整职业生涯平均工资劳动者的毛替代率平均为52%;而我国第一支柱提供的替代率有限,第三支柱(个人养老金)尚在起步阶段。如果账户里的钱跑不赢通胀,最终能补上的缺口就会更小。
三、重新算账:一笔30年的精算账
作为持牌北美精算师(FSA),我习惯先把假设讲清楚,再谈结论。以下测算的假设与来源:
- 名义利率:1.63%(3年期储蓄国债票面利率,2026年6月,来源:21世纪经济报道;假设到期滚动续作、利率不变);
- 持有期:30年;
- 本金:100万元;
- 通胀假设:1.5%~3.0%区间,基准取2.0%(对标我国长期通胀目标区间中枢,属精算假设,非预测)。
测算采用真实收益率公式:(1+名义利率)/(1+通胀率)−1,并计算30年复利终值。先看名义值:100万元按1.63%复利30年,终值约162.4万元,账面上涨了62%。但通胀一扣,结论就变了:
| 通胀情景 | 真实年化收益率 | 30年后真实购买力 | 相对100万本金 |
|---|---|---|---|
| 1.5% | +0.13% | 约103.9万 | 勉强保值 |
| 2.0%(基准) | −0.36% | 约89.7万 | 缩水约10% |
| 2.5% | −0.85% | 约77.4万 | 缩水约23% |
| 3.0% | −1.33% | 约66.9万 | 缩水约33% |
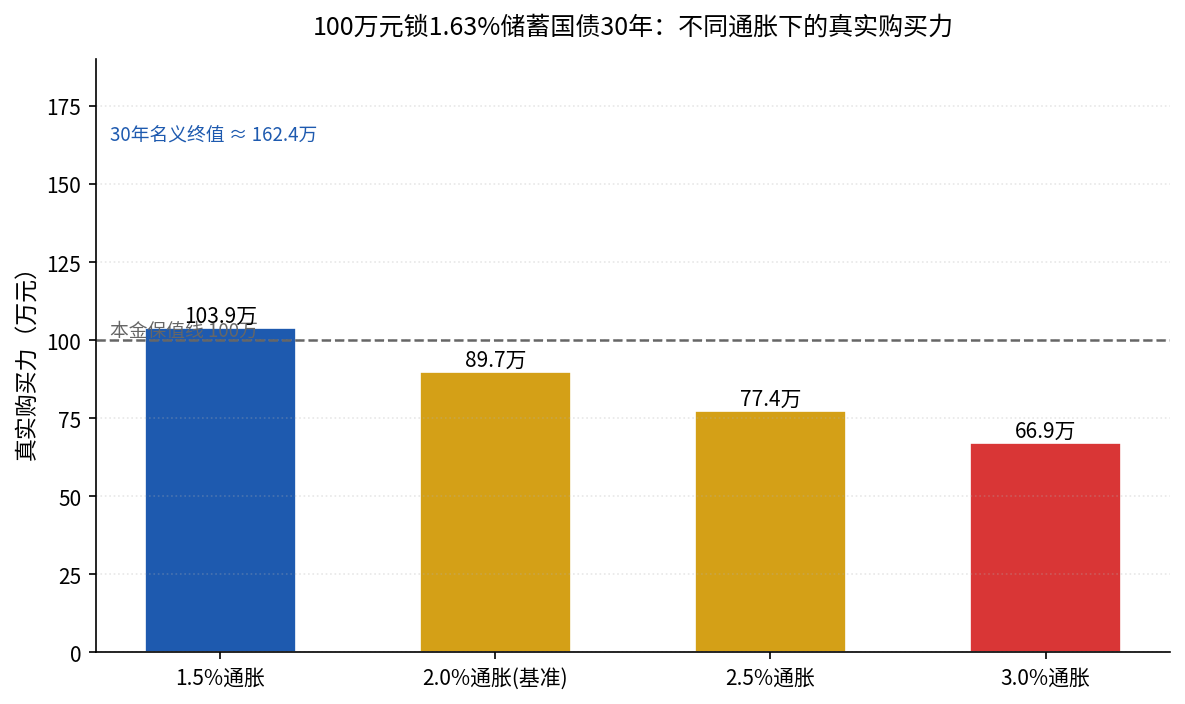
这里引入两个精算师常用的概念。第一个是内部收益率(IRR):这笔30年期国债的持有到期名义IRR就是1.63%,而扣除通胀后的真实IRR,则完全取决于通胀路径——这是”锁收益”与”锁购买力”的本质区别。第二个是久期(Duration):长期国债的久期接近其剩余期限(30年),意味着它对利率和通胀的敏感度极高,通胀每偏离假设1个百分点,30年后真实购买力的偏离就会被放大。
用蒙特卡洛模拟(Monte Carlo)的思维看,问题的本质不是”1.63%能不能保值”,而是在不同通胀路径下,你的钱以多大概率跑赢物价。当通胀中枢在2%以上时,100%锁死在1.63%的国债上,真实缩水在多数情景下是一个高概率事件。
四、调整建议:从”锁死”到”分层配置”
我并不否定国债——恰恰相反,在低利率时代,国债是难得的高确定性资产。问题只在”比例”和”期限”。从资产配置角度,给出三点建议:
- 把国债当底仓,而不是全部。用一部分资金锁定无风险收益、保证流动性与确定现金流,比例视个人风险承受能力而定,不建议100%锁死30年。
- 分层配置,匹配久期与目标。保障层(存款、国债、储蓄险)负责”确定性”,增长层(权益、养老目标基金)负责”跑赢通胀”,现金流层(年金)负责”终身领取”。三层的比例应由你的退休目标与风险偏好决定,而不是由某单一产品的利率决定。
- 用好个人养老金的税收杠杆。每年12000元缴存额度可在税前扣除,领取时按3%单独计税。对中高收入者而言,这是一笔确定的”税后增益”,再叠加账户内资产配置,综合性价比并不低。
需要说明的是,以上建议是在”通胀中枢约2%、持有期30年”的基准假设下给出的。如果你判断未来通胀长期低于1.5%,锁国债就是理性的选择;但如果你更担心医疗、长期护理这类”个人通胀”(其涨幅通常高于CPI),那么100%锁死在1.63%上,反而会放大购买力风险。结论没有绝对对错,取决于你的情景判断与置信度。
五、一句话建议
把国债当”压舱石”,别当”全部答案”——锁住的是名义本金,跑赢通胀才能锁住真实的退休生活。