分红特储是“藏钱”还是“蓄水”?三张表摊开精算内里

我们业内最近聊得最多的一个词,不是”分红实现率”,而是分红特别储备——简称”特储”。

有客户问我:”超哥,你们保险公司把该分的红利不给我,存进一个叫特储的池子里,是不是变相扣钱?”也有精算同行私信里说:”特储这玩意儿,越看越像利润调节工具。”

今天我把三张表摊开,用精算公式说清楚:特储到底是不是”藏钱”。

一、流行观点:特储=保险公司私藏红利

这个观点在客户圈子里很流行。逻辑链条是这样的:公司赚了钱,本该70%分给客户(银保监办发〔2020〕6号规定,分红险的红利分配比例不得低于可分配盈余的70%),结果却把一部分先”扣”下来进了特储池子,以后再慢慢发。这不就是”先分后储”变成了”先储后分”,变相克扣吗?

听起来有道理,但这是把两件事混为一谈了。

二、算一算:特储的精算本质是什么

我们先拆一个概念。分红险的红利,来自”三差”——利差益、死差益、费差益。用贡献法写,一笔保单在某年度的红利贡献大概是:

C = (V₀+P)(i’-i) + (q-q’)(S-V₁) + (GP-P-e’)(1+i’)

其中 (V₀+P) 是客户储蓄保费的累积值,(i’-i) 是实际投资收益与定价利率的利差。红利 = C × R,R 就是那个分配比例,监管下限是 70%。

关键在于:分红险的收益是”非保证”的,且受投资周期波动影响巨大。2025年寿险业总投资收益率4.6%,但2026年10年期国债收益率已经跌到约1.8%,险资长期收益率大致等于”10年期国债+1.5%~2%”。也就是说,分红险的客户长期收益水平,大概率落在”10年期国债+1%”附近,也就是2.8%上下。

问题来了:资本市场不会每年都给你均匀的2.8%。好年头赚到6%,差年头可能只有1%。如果赚多少分多少,客户第一年拿到高红利,第二年突然腰斩,体验极差——而且对”长期稳健”这个寿险的根本属性,是毁灭性的。

特储就是那个”蓄水池”:丰年把超出目标的部分存进去(削峰),歉年从池子里取出来补发(填谷),让客户拿到手的红利尽量平滑。这不是藏钱,是给收益”削峰填谷”。
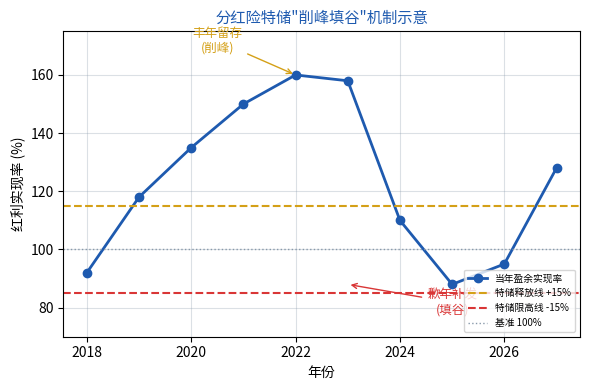
分红险特储削峰填谷机制示意

三、监管为什么给特储划了两条线

我们再业内的人都知道,特储不能无限存,也不能无限取。监管对此是有明确边界的,核心两条:

监管指标 阈值 措施 设计意图
特储规模管控(上限) 连续2年超过准备金的15% 强制释放 防止”藏钱”过度,红利沉淀不发
特储为负值(下限) 亏损超过15% 严格”限高” 防止寅吃卯粮,透支未来红利

这两条线,正是金寿险函〔2025〕374号里明确的核心内容。它说明监管看得很透:特储是一把双刃剑。存太少,歉年没得补;存太多,就真的变成”藏钱”了。所以用”准备金±15%”这种硬指标把它框住。

换句话说,特储不是保险公司想存多少存多少的”小金库”,而是被两条监管红线锁死的”平准基金”。丰年想多存不分的空间,是有限的;歉年想靠池子无限透支,也是不被允许的。

四、时间线:特储机制是怎么一步步走到今天的

特储不是一天冒出来的,它是一路监管演化出来的产物。我们理一下关键节点:

1. 2015年,保监发〔2015〕93号《分红保险精算规定》,首次系统规范了红利分配与准备金计提,特储的雏形写进了精算框架;

2. 2020年,银保监办发〔2020〕6号,把分红险演示口径收窄为”仅做利差演示”,并把分配比例统一锁定在70%——这一步直接决定了”客户能拿走多少”的底线;

3. 2025年,金寿险函〔2025〕374号,明确”特储为负值时严格限高”,把特储的下限红线划出来,堵住了透支未来的口子。

三年节点串起来,一句话总结监管逻辑:让客户拿得稳(70%)、让公司别藏钱(15%上限)、让公司别透支(-15%限高)。

五、正确理解:特储是风险平准,不是红利克扣

回到开头客户的质疑。我的结论很明确:

第一,特储不是”少分”,是”平滑”。客户最终拿到的红利总额不会因为特储而减少,只是从”大起大落”变成”细水长流”。用一个数字感觉一下:没有特储,你好年头拿5.5%、差年头拿0.5%;有特储,你两边都拿3%左右。总账一样,体验天差地别。

第二,真正要盯的不是”有没有特储”,而是”分红实现率”这个客户能直接看到的指标。实现率如果常年稳定在100%以上(例如新华保险2025年保额分红均值达到152%),说明公司既有分红能力、又有平滑诚意;如果实现率忽高忽低甚至常年低于100%,那才要警惕。

第三,选购分红险,别只看演示的高利率。”3.9%演示利率”和”3.5%演示利率”背后的演示收益率差异,按公式 r=0.7i’+0.3i 算,下调40bp对应演示收益率只降0.28%。真正决定你能拿多少的,是公司长期的投资能力和分红纪律,而不是宣传页上的那个诱人数字。

特储这个池子,丰年替你存、歉年替你取,削峰填谷、烫平波动——它是分红险”长期稳健”这四个字的精算保障,不是保险公司藏钱的借口。

我是超哥,一个在分红险精算里泡了十几年的业内人。有问题,评论区聊。
分红险预定利率降到1.75%,客户到底还能拿到多少?一次拆给你看

前几天又有个从业者朋友在群里问:预定利率从2.0%压到1.75%了,客户拿着过去的分红演示单来质问”说好的收益呢”,这话怎么接?

我们业内都知道,这问题背后藏着一个被长期误读的常识——分红险的”预定”,从来不是客户拿到手的”实际”。今天超哥就用一篇拆解,把”表面看””精算看””数值看”三层扒开,最后告诉你一句能直接对客户讲的话。

表面看:客户看到什么?

客户手里那张分红演示表,通常长这样:一款分红型增额终身寿,预定利率一栏写着1.75%,旁边再叠一个”预期分红”,演示口径里加总出来的收益率写的是3.5%甚至更高。

于是客户的直觉是:1.75%是这个产品的”保底”,3.5%是”预期”,两者差的是天上掉下来的钱。

这个理解,错就错在把两个不同层级的东西放在一个熔炉里算账。1.75%是精算层面的定价锚,直接写进合同;而那个3.5%是监管允许的演示利率口径下的”利差演示”结果,本质是”如果未来这样,可能这样”,不是承诺。

用行话说,一个是刚性的合同义务,一个是柔性的展示口径。名正言顺地说:前者是”姓保”,后者是”姓分红”。

精算看:底层怎么运作?

分红险的定价公式,核心一条贡献法三差公式,超哥这儿用大白话给你还原一遍:

红利 C = (V0+P)(i’-i) + (q-q’)(S-V1) + (GP-P-e’)(1+i’)

别被符号吓到,拆成三块就清楚了:

利差益 (V0+P)(i’-i):实际投资收益率 i’ 高于定价利率 i 的部分。这是分红的大头。V0+P 就是”客户储蓄保费的累积值”,i’-i 就是利差。比如定价利率1.75%,实际投资做到3.5%,利差就是1.75%。

死差益 (q-q’)(S-V1):实际死亡率 q’ 低于定价假设 q 时,预留的那笔”死亡赔付准备金”没花完,退回来分。

费差益 (GP-P-e’)(1+i’):实际费用 e’ 低于定价预估费用,省下来的也进红利池。

这三差加总后,再乘以红利分配比例 R(监管要求不低于70%),才是客户真正能分到的钱。

这里有两个关键词,客户几乎听不懂,但你必须懂:

1. 分配比例≥70%:出自《分红保险精算规定》(保监发〔2015〕93号),意思是可分配盈余里至少七成要分给客户。剩下的三成,是保险公司留作”分红保险特别储备”——就是我们业内的”特储”。

2. 特储的储水池功能:丰年存、歉年取,削峰填谷。监管在”金寿险函〔2025〕374号”里进一步规定:特储连续2年超准备金15%要释放,为负值时要严格”限高”分红。这就是为什么有的年份分红实现率会波动,而不是一条直线。

数值看:同样参数下差多少?

我们直接算一笔完整的账。设定参数:客户30岁男性,年交10万,交3年,共30万;产品定价利率(预定利率)i = 1.75%;保险公司长期实际投资收益率假设 i’ = 3.5%(对标2025年寿险业实际投资收益率4.6%的保守下修,加上2026年10年期国债约1.8%的市场环境,取3.5%是务实的);分配比例 R = 70%。

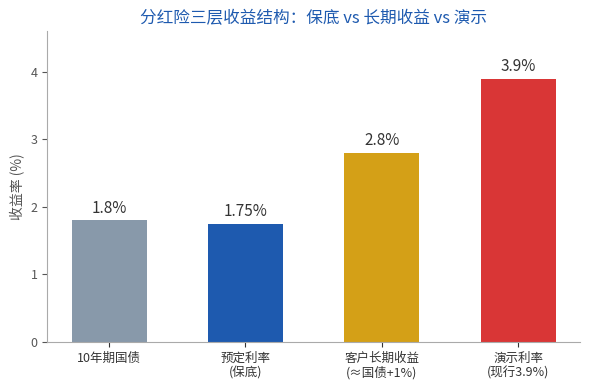
那么利差益部分:利差 = i’ – i = 3.5% – 1.75% = 1.75%;客户最终能分到的利差红利 ≈ 利差 × 分配比例 = 1.75% × 70% ≈ 1.23%;客户整体长期收益 ≈ 预定利率1.75% + 分后利差红利约1.23% ≈ 约2.8%(对冲10年期国债约1.8%,客户长期收益≈国债+1%)。

这个数字,和我们业内常说的”客户长期收益水平约等于10年期国债+1%”完全对上了。用一张图看更直观:

分红险三层收益结构图:国债1.8%、保底1.75%、长期收益2.8%、演示3.9%

关键结论就一条:预定利率从2.0%降到1.75%,压的是”刚性保底”那30个bp,而不是把客户总的2.8%砍成1.75%。真正决定客户拿到多少的,是保险公司未来的实际投资收益 i’ 能不能跑赢定价利率,以及分配比例 R 给得足不足。

那客户该担心什么?担心的是演示利率的下调。监管部门正在把分红演示利率从现行3.9%拟调至3.5%——演示收益率公式 r = 0.7i’ + 0.3i – k/n(趸交),利率下调40bp,演示收益率大约也要跟着下修0.28%(约10%)。这才是那张”预期单”上数字变小的真正原因。

选购建议

客户类型 建议 理由
求稳型、能接受2.8%左右的客户 分红型增额终身寿,长期持有 保底1.75%兜底,分红增厚收益,长期跑赢国债
想要更高确定性的客户 普通型(预定利率2.0%) 无分红波动,收益全刚性写入合同
看重长期养老现金流的客户 分红养老年金(价值准备金利率可+2%) 金发〔2024〕18号鼓励长期分红,养老金利率可达3.75%
资金3年内要用的客户 别买分红险,选货币/短债 分红险前几年现金价值低,退保有损失

最后送一句可以直接对客户讲的话:“1.75%是写在合同里的保底,不是你的天花板;你真正的收益,取决于保险公司把投资赚的钱按七成以上分给你多少。”

术语小贴士(中英对照)

预定利率 / Pricing Interest Rate;分红实现率 / Dividend Realization Ratio;特别储备 / Special Reserve(特储);死差益 / Mortality Gain。

(注:本文数据援引自《分红保险精算规定》(保监发〔2015〕93号)、银保监办发〔2020〕6号分红演示规定、金发〔2024〕18号、金寿险函〔2025〕374号,及2025年寿险业公开投资收益数据。)