储蓄国债”入池”个人养老金:一个信号,将怎样改变你的养老钱走向?
2026年6月10日,储蓄国债(电子式)首次进入个人养老金产品池。这件事表面看只是产品名单里多了一项,但背后释放的信号,可能比你想象的更重要——它意味着个人养老金的产品体系,正在从”有了就行”,转向”真正帮你把钱留住”。
延伸阅读:《储蓄国债杀进个人养老金:2026年起五大类产品齐了,你的退休钱该放哪?》。
延伸阅读:《个人养老金+专项附加扣除:工薪族2026年最全节税清单,一年省下上万块》。
一个信号,三个影响
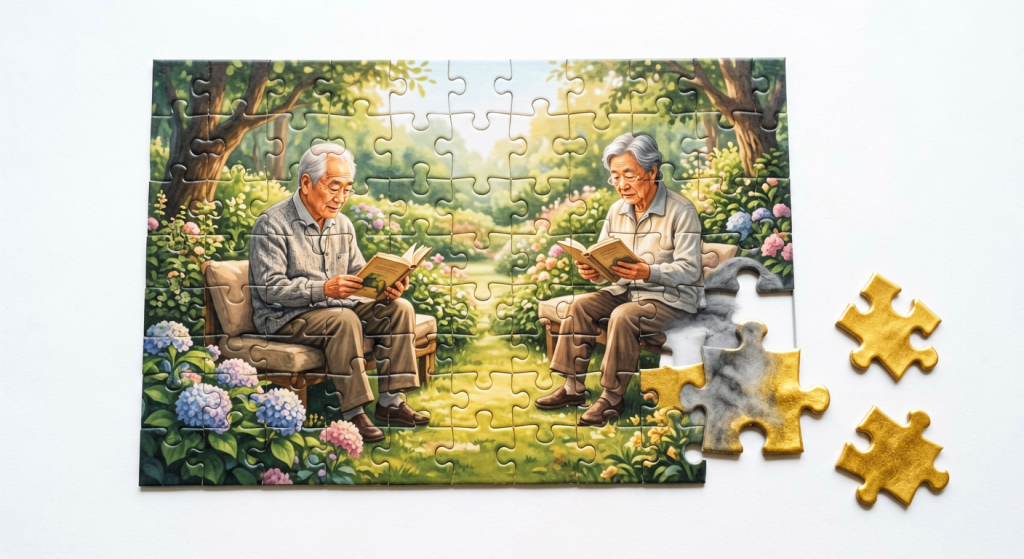
这个信号就是:国家开始用最高等级的信用资产,去填补个人养老金账户里”保本选项”的缺口。在此之前,账户里无非是储蓄存款、银行理财、商业养老保险、公募基金四大类,缺少一个真正”零波动、国家背书”的压舱石。国债入池,补上的正是这块最关键的拼图。
影响一(短期):账户选项从”四类”变成”五类”
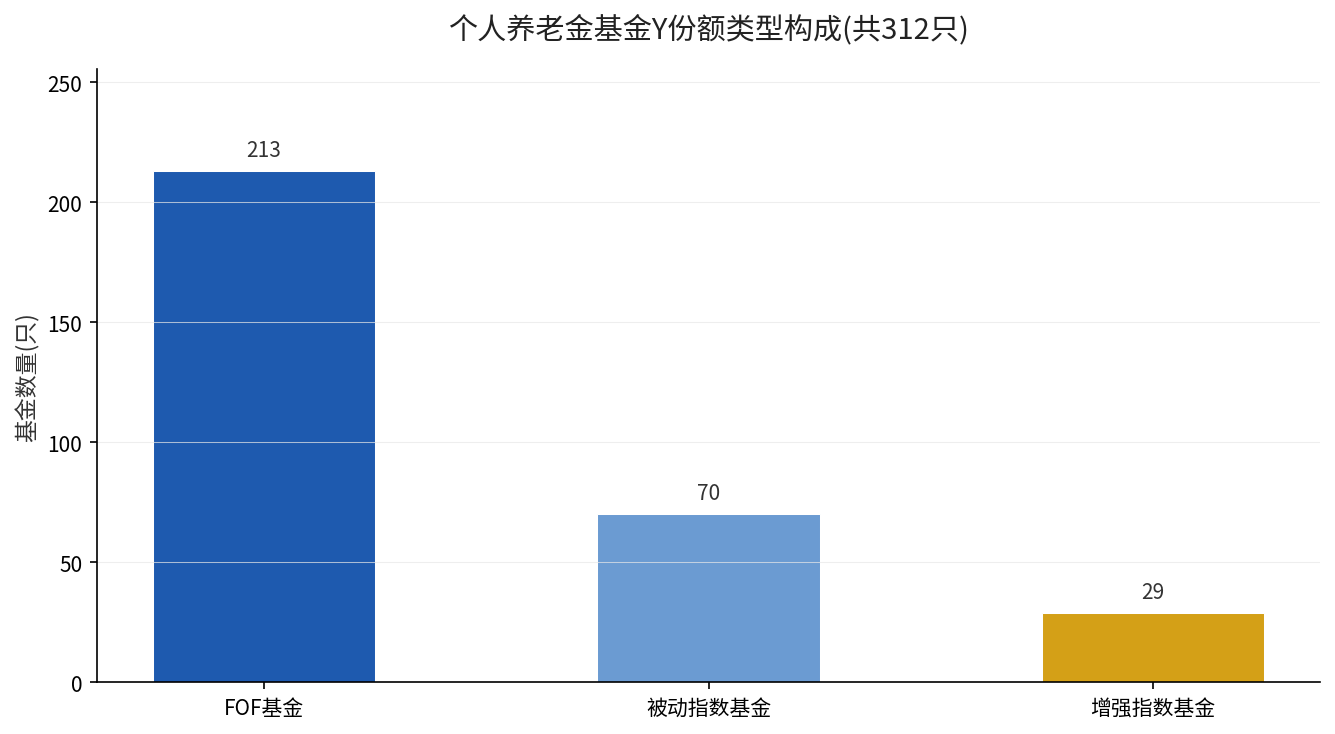
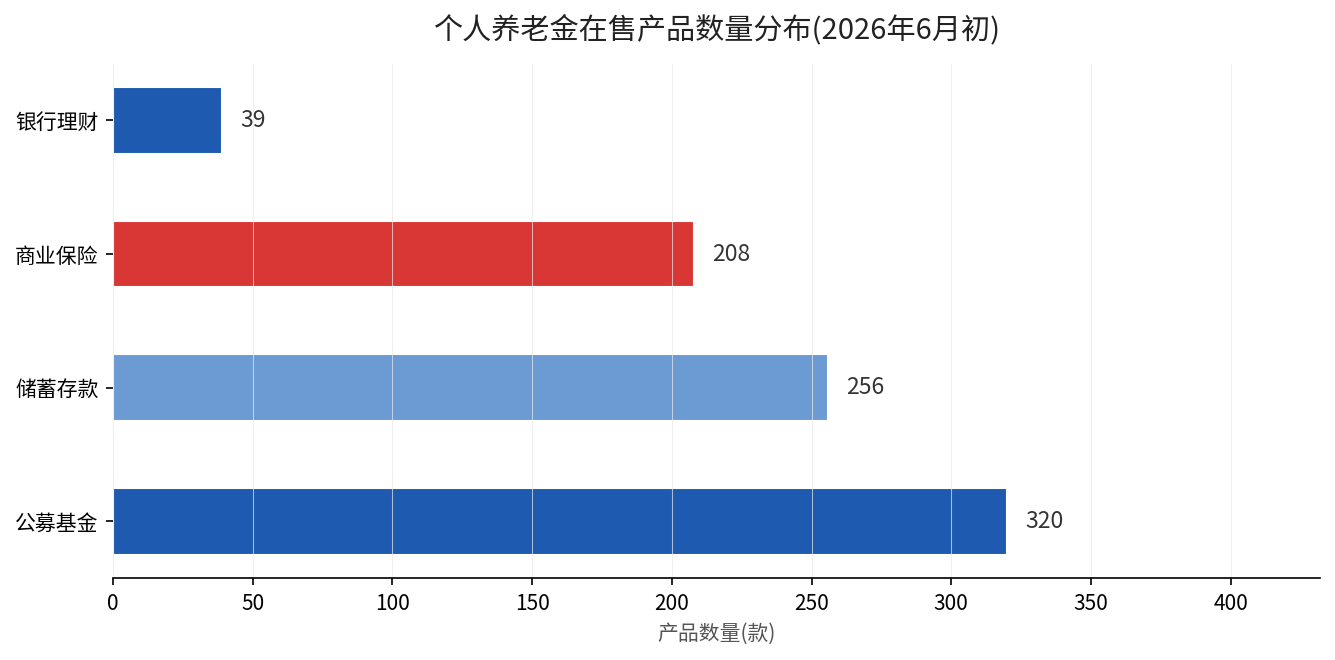
根据财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(财债〔2025〕5号),自2026年6月起,储蓄国债正式纳入个人养老金产品范围。国家社会保险公共服务平台公示的产品目录显示,截至6月初,在售的个人养老金产品包含储蓄类256款、保险类208款、理财类39款、基金类320款。国债的加入,让账户可投资品类从四类扩展到五类,风险梯度第一次补齐了”信用等级最高”的一环。
影响二(中期):破解”开户热、缴存冷”的困局
个人养老金自2022年启动试点、2024年12月推广全国以来,一直存在”开户容易、缴存难”的问题。人社部社保平台公开数据显示,截至2026年6月初,全国开户总量突破8200万户,但有效缴存账户占比不足三成,超七成账户常年闲置,其中相当一部分资金长期趴在活期里没有真正投资。
国债的加入,直接给”不敢投”的人一个明确答案:你可以把钱放进一个零波动、国家背书的选项里,既不用面对理财净值的涨跌,也不用眼睁睁看着活期利息跑输通胀。这恰恰是推动”缴存冷”向”缴存热”转化的关键支点。
影响三(长期):从”可选福利”走向”基石配置”
拉长来看,个人养老金的产品扩容不会止步于国债。它的长期方向,是围绕不同年龄、不同风险偏好的人群,搭出一套完整的资产配置架子:年轻且离退休远的,可多配基金、理财;临近退休或厌恶风险的,用储蓄、保险、国债兜底。
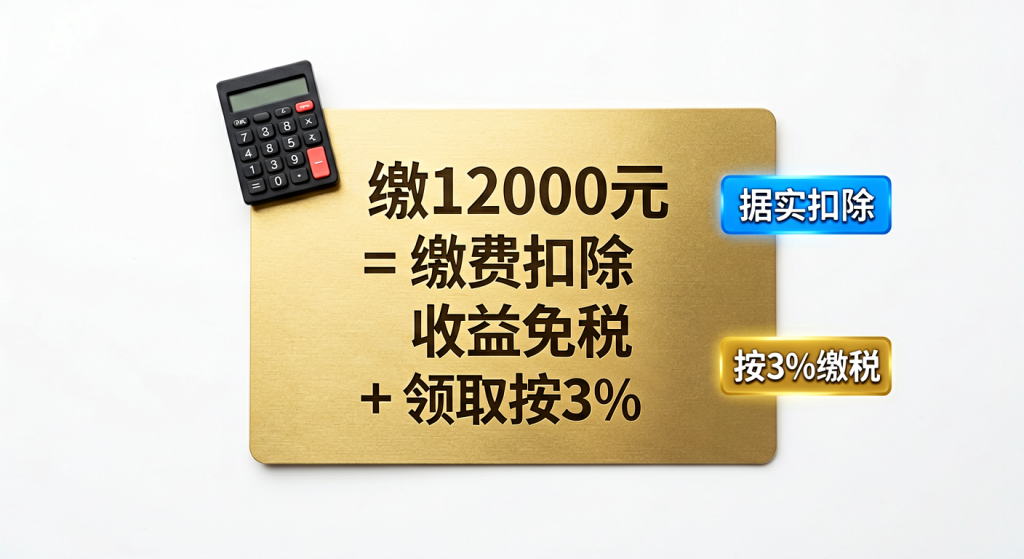
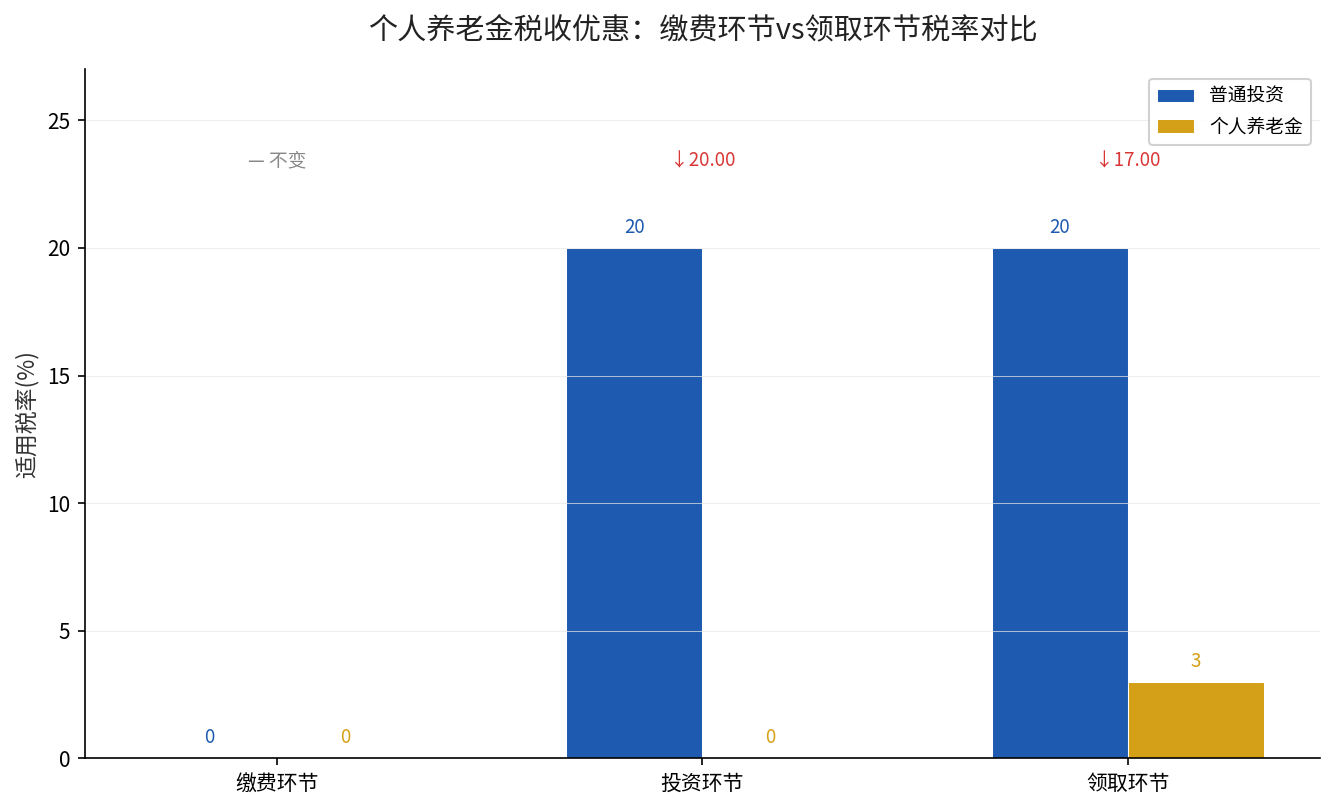
你账户里的每一笔钱,本就不该只躺在活期里。当保本选项、进取选项、平衡选项都齐了,个人养老金才能真正从”每年抵12000元税的工具”,变成你晚年生活的底气来源。
现在该做什么?
第一,如果你已经开立个人养老金账户但还没缴存,先想清楚这笔钱是”稳健为主”还是”愿意承担波动”。稳健为主,国债和储蓄是当下确定性最高的选择。
第二,如果你缴存了但一直没投,别让钱继续睡活期。打开手机银行个人养老金专区,看看有没有”国债”入口,几家大行(建设银行、农业银行、邮储银行、交通银行等)已经上线。
第三,无论怎么选,把握一个原则:缴费是底线、配置是关键、长期是归宿。别只盯着退税那一下,更要看30年后账户里到底留下了什么。
来源:财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(财债〔2025〕5号);新华网客户端《储蓄国债”入池”个人养老金 多家银行上线申购入口》(2026年6月9日,引用人社部社保平台数据)
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。