养老金计发基数差距有多大?同样缴费30年,上海比黑龙江每月多领1459元

老李和老王是老同学,同年工作、同年退休。但一个在上海办了退休,每月养老金4600多元;另一个在黑龙江退休,每月只有3200元出头。同样的缴费年限,同样的缴费水平,养老金却差了将近1500元——这个差距是哪来的?答案只有四个字:计发基数。

同样条件,差多少?

我们设一个具体场景:一位男职工,缴费30年,平均缴费指数1.0(按社平工资100%缴费),60岁退休。用官方公布的养老金计发基数分别在上海和黑龙江计算一下基础养老金:

计算项目 上海(计发基数12434元) 黑龙江(计发基数7705元) 差距
基础养老金公式 12434×(1+1.0)÷2×30×1% 7705×(1+1.0)÷2×30×1% —
基础养老金月额 3730.2元 2311.5元 +1418.7元
假设个人账户养老金(同等) 900元 900元 0元
养老金合计 4630.2元 3211.5元 +1418.7元

同样的缴费年限、同样的缴费水平,仅仅因为退休地不同,基础养老金每月就差了1418.7元,一年差出17000多元。而且这笔差距是终身的。

拆解差距来源:三大要素决定你的养老金

第一,计发基数本身。上海2025年养老金计发基数为12434元(上海市人社局数据),黑龙江2026年全口径月均工资为7705元(黑龙江省人社厅 黑人社函〔2025〕611号,2025年12月24日)。两者相差4729元,直接导致基础养老金拉开巨大差距。

第二,缴费年限。在上述公式中,缴费年限每多1年,基础养老金增加1%。缴30年和缴15年相比,基础养老金直接翻倍。如果老李在上海缴满40年,基础养老金可达4973.6元。

第三,缴费指数。如果缴费指数只有0.6(按最低档缴费30年),上海的基础养老金降至2984元,黑龙江降至1849元。差距缩小到1135元,但多缴多得的逻辑依然成立。
各省养老金计发基数横向对比

结论:在哪退休比你想象的重要

能去高基数地区退休,就尽量去。如果你在外地工作多年,规划退休地点时,计发基数是一个关键维度。目前国内养老金领取地遵循户籍地优先、从长从后原则:在最后一个缴费满10年的地方退休。

如果不能换地方,就多缴、长缴。在计发基数偏低的地区,唯一的应对办法是延长缴费年限、提高缴费档次。同样在黑龙江,按100%档次缴40年,基础养老金可达3082元。

计发基数补发能让你捡钱。每年新退休的人,上半年退休先按旧基数预发养老金,新基数公布后补发差额。黑龙江2025年12月就公布了2026年基数,1月退休的人直接按新基数发。多数省份要到下半年才公布新基数,年初退休的人会一次性收到多个月补发款。

数据来源:黑龙江省人力资源和社会保障厅 黑人社函〔2025〕611号(2025年12月24日);上海市2025年养老金计发基数数据(上海市人社局);北京市2025年计发基数12049元(北京市人社局);国家统计年鉴2025版(2024年各省人均养老金数据)。注:上海、北京2026年最新计发基数截至2026年8月2日尚未公布,文中使用2025年数据。黑龙江2026年计发基数已公布并自2026年1月1日起执行。
2026年社保缴费基数调整落地:6794元基准线,你每月要多交多少钱?

每年7月,是社保缴费基数调整的集中窗口期。2026年也不例外——河北、黑龙江、内蒙古、福建等多个省份陆续公布了新的缴费基数上下限。如果你是在职职工,工资条上的扣款可能已经变了;如果你是灵活就业人员,每月社保支出也可能多了几十元。这次调整到底变了什么?对你影响有多大?我们来看政策核心。

政策核心:3个变化要关注

变化一:缴费基数基准线统一按”全口径社平工资”核定。根据河北省人力资源和社会保障厅、河北省财政厅发布的《关于公布2026年社保缴费有关基数的通知》(冀人社字〔2026〕57号,2026年7月14日),2026年河北省社保缴费基数以2025年全口径城镇单位就业人员月平均工资6794元为基准,下限为4076元(60%),上限为20382元(300%)。这一做法与国家推进基本养老保险全国统筹的方向一致,各省缴费基数下限逐步统一至全口径社平工资的60%。

变化二:灵活就业人员缴费方式更灵活。根据山西省税务局《关于开展2026年度社会保险费缴费工资申报工作的通告》(2026年1月9日),自2026年3月1日起,山西省灵活就业人员可在缴费基数正式公布前预缴养老保险费,缴费基数区间为上年下限110%至上年上限。黑龙江、重庆等地也推出了档次可选、按季按月缴费等灵活方式——让收入不稳定的灵活就业群体不再因为一时困难而断缴。

变化三:社保合规监管升级。2026年6月1日起,国家税务总局公告2026年第10号正式施行,将社保费检查纳入税务执法统一程序。部分地区试点”社保基数夯实率”监测指标,引导企业按实际工资足额申报缴费基数,不再按下限”一刀切”。

对谁影响最大?

第一类:工资低于社保基数下限的职工。如果你月薪低于4076元(如河北省新标准),企业仍需按下限为你参保。公司和你个人的缴费金额会因基数抬升而增加。

第二类:灵活就业人员。灵活就业人员按缴费基数的20%参保(其中8%记入个人账户)。以河北省为例,按下限4076元计算,每月缴费815.2元;按上限20382元计算,每月缴费4076.4元。缴费基数较上年上涨后,按下限缴费的灵活就业人员每月将多支出约13.8元。黑龙江省2026年度全口径月均工资为7705元,下限4623元,灵活就业人员每月缴费924.6元起。

第三类:想要”多缴多得”的中高收入者。如果你工资超过20382元(河北上限),超出部分不计入缴费基数。对高收入人群而言,缴费基数封顶意味着养老金的”天花板”也封顶了。

什么时候开始执行?

各地执行时间略有不同:河北省基数通知于2026年7月14日发布,从2026年1月1日起追溯执行,1-6月差额补缴不收取滞纳金。山西、海南等地要求用人单位在2026年3月31日前完成缴费工资申报。上海2026社保年度(2026年7月至2027年6月)申报时间为2026年5月1日至6月25日。大多数省份新基数从7月起生效,过渡期安排各有差异,建议关注参保地的具体通知。

2026年多省份社保缴费基数对比

给你3条实操建议

1. 查一下你的缴费基数。打开社保APP或拨打12333,确认单位是否按你的实际工资申报缴费基数。如果发现单位一直按最低基数缴纳,你退休后的养老金将大打折扣。

2. 灵活就业人员可以”按季缴”。如果收入季节性波动大,选择按季度而非按月缴费,既能避免断缴,也能在淡季腾出现金流。缴费档次可根据当年收入情况灵活调整。

3. 不要断缴。尤其是有购房、落户、子女入学需求的人,社保连续缴纳记录直接影响这些权益。基数涨了是成本,但断缴的代价往往更大。

数据来源:河北省人社厅 冀人社字〔2026〕57号(2026年7月14日);山西省税务局 2026年度社保缴费工资申报通告(2026年1月9日);国家税务总局公告2026年第10号(2026年6月1日起施行);黑龙江省2026年度基本养老保险缴费基数通知。

养老金交满15年就能领?3个最常见误区你中了几个

先问两个问题,看看你是不是也有过类似的疑问:

“我交了15年社保,是不是到了年龄就能领养老金了?”

“延迟退休到底怎么算?今年50岁,我是不是也要推迟?”

这两个问题,人社12333热线每天都会接到。很多人对养老金的认知停留在”交够就行”,但真实规则远比想象复杂。今天我们就来拆解最常见的几个误区。

误区一:”交满15年就能退休领钱”

这句话对了一半。15年只是”最低门槛”,不是”够了就行”。

根据《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》,从2030年1月1日起,按月领取基本养老金的最低缴费年限将从15年逐步提高到20年,每年提高6个月。这意味着:如果你2030年退休,最低需要缴满15.5年;2035年退休,最低需要缴满18年;2039年及以后退休,最低需要缴满20年。

而且,”交够了”只是门票,你还需要同时满足两个条件才能领钱:

  1. 达到法定退休年龄
  2. 缴费年限达到最低要求

两个条件缺一不可。缴费年限够了但年龄不够?等着。年龄到了但缴费年限不够?需要延长缴费或一次性补缴。

更重要的是:养老金不是”达标领标准数”——它是”多缴多得、长缴多得”。你交30年和交15年,基础养老金差一倍起步。具体公式是:基础养老金 = 退休时当地计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%。缴费年限直接影响计算结果。

误区二:”延迟退休是政府不让我退”

这可能是最大的误解。

2025年1月1日起正式实施的渐进式延迟法定退休年龄改革,核心原则是”小步调整、弹性实施、分类推进、统筹兼顾”。特别是”弹性”两个字——根据人力资源社会保障部、中央组织部、财政部发布的《实施弹性退休制度暂行办法》(人社部发〔2024〕94号,2024年12月31日发布):

你可以选择”往前弹”:达到最低缴费年限就可以自愿选择弹性提前退休,提前时间最长不超过3年。但退休年龄不得低于原法定年龄(女职工50岁/55岁、男职工60岁)。提前3个月书面告知单位即可。

你也可以选择”往后弹”:达到法定退休年龄后,与单位协商一致,可以弹性延迟退休,最长不超过3年。晚退还会多得养老金。

具体延迟节奏是这样的:从2025年1月1日起,用15年时间逐步过渡——男职工和原55岁退休的女职工,每4个月延迟1个月,逐步延迟到63岁和58岁;原50岁退休的女职工,每2个月延迟1个月,逐步延迟到55岁。

简单说:不是一步到位,是慢慢来。今年的50岁女职工,延迟节奏约为每2个月推迟1个月退休,实际退休年龄比50岁稍大一些,远不到55岁。

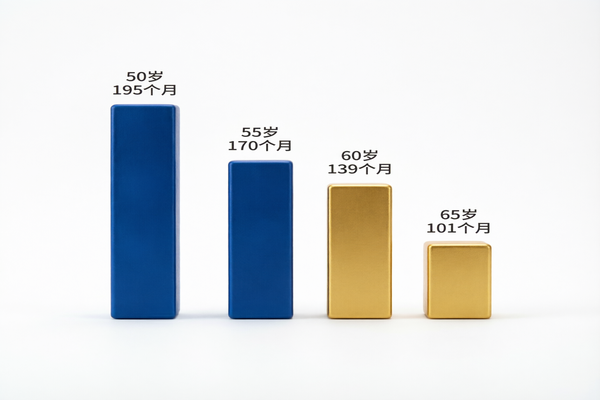
误区三:”计发月数139,60岁退休就领139个月?”

很多人看到”个人账户养老金=个人账户储存额÷139″,以为这笔钱只能领139个月。大错特错。

“计发月数”只是一个计算参数,用来确定你每月领多少——它不是领取期限!个人账户养老金是终身领取的。139个月(约11.6年)只是一个计算分母,分母越小每月越多。超过139个月之后,养老金继续发,一分不少。

现行的计发月数表由国务院《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月3日)确定:

退休年龄 50岁 55岁 60岁 65岁
计发月数 195 170 139 101

举个例子说明:张阿姨个人账户有20万元,60岁退休时每月个人账户养老金 = 200,000 ÷ 139 ≈ 1,439元。如果她55岁退休,同样的20万元 ÷ 170 ≈ 1,176元。每月差了263元,一年差3,156元——越晚退,每月领得越多。

养老金计发月数随退休年龄变化趋势

一句话总结

养老金这事,核心就三个关键词:交得久、指数高、退得晚。缴费年限越长、缴费工资越高、退休年龄越晚,每月领的钱就越多。没有捷径,但有策略。

如果你也在想……

“我换过好几个单位,社保断了怎么办?”——只要累计缴费年限达到最低要求就行,不需要连续。断缴期间不计入年限,但不影响已积累的权益。

“企业年金和职业年金到底有什么区别?”——职业年金是机关事业单位强制建立的(单位8%+个人4%),企业年金是企业自愿建立的(单位不超过8%,合计不超过12%)。前者全覆盖,后者覆盖面还不到企业的1%。

“个人养老金账户和基本养老保险账户是同一个吗?”——不是。个人养老金是第三支柱,自愿参与、每年最多缴12,000元、享受税收优惠。截至2025年底全国开户人数已突破1.5亿。和基本养老保险是两个独立体系。

“退休后养老金每年涨不涨?”——基本养老金每年按”定额调整+挂钩调整+倾斜调整”统一上调。但职业年金和企业年金按个人账户余额计发,不参与年度统一调整。

—

来源:全国人民代表大会常务委员会《关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日通过,2025年1月1日起施行);人力资源社会保障部、中共中央组织部、财政部《实施弹性退休制度暂行办法》(人社部发〔2024〕94号,2024年12月31日发布);国务院《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月3日);海南省人力资源和社会保障厅相关政策解读

职业年金每月多领2486元:你交的4%到底去了哪

老李是市水利局的一名科长,2025年底正式退休。退休前,他每个月工资8000元,单位给他按时缴纳基本养老保险和职业年金。同事都说他”有两份养老金”,老李自己也有点期待——多交了一份钱,退休后到底每月能多拿多少?

拿到第一个月的待遇明细时,老李仔细算了一笔账。他的基本养老金每月5200元,职业年金每月826元,两项加起来超过6000元。职业年金虽然不是大数,但相当于每个月多了一笔”固定奖金”。老李感慨:”还好当年改革时建了职业年金,不然少了这800多块,一年就是一万。”

职业年金到底是什么?谁才有?

职业年金是机关事业单位工作人员的”第二支柱”养老保险。2015年3月,国务院办公厅印发《机关事业单位职业年金办法》(国办发〔2015〕18号),规定从2014年10月1日起,全国机关事业单位在参加基本养老保险的同时,必须同步建立职业年金制度。

这里面有两个关键信息:一是”强制”——只要你是机关事业单位在编人员,就必须参加,不存在选不选的问题;二是”全覆盖”——截至2025年底,职业年金已实现机关事业单位全覆盖,覆盖所有在编人员。

如果你在国企或私企工作,你对应的制度叫”企业年金”——这是自愿建立的。截至2025年末,全国建立企业年金的企业共177,854家,参加职工3342.99万人,积累基金规模42,050.03亿元(人社部《全国企业年金基金业务数据摘要2025年度》,2026年3月20日发布)。对比全国数以千万计的企业总量,企业年金覆盖面还不到1%,所以很多企业职工暂时享受不到。但职业年金不一样——只要你是机关事业单位在编人员,就一定有。

每月要交多少钱?退休能领多少?

职业年金的缴费标准全国统一:单位每月按工资总额的8%缴纳,个人按本人缴费工资的4%缴纳。这个比例写入国办发〔2015〕18号文件,全国一盘棋,不存在地区差异。

举个实际例子:假设你在某省直机关工作,月缴费工资(通常等同于你的基本养老保险缴费基数)为10,000元,那么:

项目 缴费比例 每月金额 缴费方
单位缴费 8% 800元 单位(财政拨款或单位自筹)
个人缴费 4% 400元 个人(工资代扣)
合计 12% 1200元 —

这1200元每月全额计入你的职业年金个人账户。注意:单位缴费的8%也是计入你个人账户的,不是进了统筹池子。这笔钱加上投资收益,退休时就是你自己的。

退休后怎么领?按月计发,公式很简单:职业年金个人账户累计储存额 ÷ 计发月数。计发月数与基本养老保险一致——60岁退休是139个月,55岁退休是170个月。

职业年金与企业年金缴费比例对比

比如老李的例子:工作30年,平均缴费工资8000元,个人账户累计约34.56万元(单位8%+个人4%,每月960元×12月×30年,未计投资收益)。60岁退休除以139个月,每月约2486元。如果算上投资运营收益,实际金额可能更高。当然这是简化模型——实际金额取决于你具体工作年限、历年缴费工资和基金投资收益。

企业职工想要”职业年金”?企业年金了解一下

如果你不在机关事业单位,你的”第二条腿”是企业年金。二者对比:

同:都是”基本养老保险+补充年金”双层模式,缴费计入个人账户,退休按月领取,基金市场化投资运营。

异:职业年金是强制的——机关事业单位必须建,不建不行。企业年金是自愿的——企业可以选择建或不建,员工不能强迫企业建立。

好消息是,2025年12月31日,人社部、财政部联合发布了《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),从2026年起大幅简化企业年金的建立流程:未建职代会的企业可以经全体职工讨论或公示通过方案;推行方案简易范本,鼓励网上备案;缴费比例也更灵活——单位可以在8%限额内自主选择,允许先从低比例起步。

这意味着:如果你所在企业规模不大、制度不够健全,建立企业年金的门槛已经显著降低。你可以把这个政策分享给你的HR。

职业年金不是万能,但它是一块确定的地砖

老李退休后说过一句话:”职业年金不会让你暴富,但它保证了你每个月多一个进项,而且这个进项是写在国办文件里的。”

对于机关事业单位的职工来说,职业年金是一块确定的地砖——只要你在岗一天,单位和财政就在为你缴纳。对于企业职工来说,企业年金虽然不强制,但人社部发〔2025〕77号文件释放的信号很清晰:国家正在努力让更多人拥有”第二支柱”。如果你的单位还没建企业年金,现在是提醒他们的最好时机。

—

来源:国务院办公厅《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年3月27日);人力资源社会保障部《全国企业年金基金业务数据摘要2025年度》(2026年3月20日发布);人力资源社会保障部、财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2025年12月31日);陕西省人力资源和社会保障厅《关于明确2025年度职工基本养老保险失业保险工伤保险缴费基数相关参数的通知》(陕人社函〔2025〕424号)

2025年社保“账单”出炉:10.76亿人参保、结余10.2万亿,你的养老金会涨多少?

2025年社保”账单”出炉:10.76亿人参保、结余10.2万亿,你的养老金会涨多少?

每年1月,人社部都会发布上一年的社保”成绩单”。2026年1月27日,人力资源社会保障部例行新闻发布会给出了2025年度最全面的社保数据。

数字很大,但关键就三个问题:钱够不够?覆盖全不全?你的养老金涨不涨?

政策核心:三个数字看懂2025年社保大盘

第一,覆盖人数还在涨。

截至2025年底,全国基本养老保险参保人数达到10.76亿人,比上一年净增316万人。失业保险2.49亿人,工伤保险3.05亿人。社保卡持卡人数13.9亿人,覆盖98.9%的人口,其中11.04亿人领用了电子社保卡。

这是什么概念?全国14亿人口中,超过95%的劳动年龄段人口已被养老保险覆盖。剩下的主要是新就业形态人员、灵活就业者以及部分农民工——而他们正是”十五五”期间扩面的重点目标。

第二,基金结余破10万亿。

2025年全年,三项社会保险基金(养老、失业、工伤)总收入9.1万亿元、总支出8.1万亿元,年底累计结余10.2万亿元。其中企业养老保险基金累计结余7.3万亿元,可支付月数稳步增加。

收大于支约1万亿元,听起来很稳健。但要注意——这个数字是全国加总的结果,各省份之间差异巨大。因此养老保险全国统筹制度继续发挥作用:2025年全年调剂资金2546亿元,确保基金困难省份的养老金按时足额发放。

第三,待遇调整兑现了。

2025年退休人员基本养老金总体调整比例为2%,重点向养老金水平较低人群倾斜。同时,城乡居民养老保险全国基础养老金最低标准再提高20元,达到每人每月143元。全国有16个省份在中央提标基础上,还额外提高了本地基础养老金标准。

指标 2024年末 2025年末 变化
基本养老保险参保(亿人) 10.73 10.76 +316万
三项社保基金累计结余(万亿) 约9.8 10.2 约+0.4万亿
城乡居民基础养老金最低(元/月) 123 143 +20
养老保险基金委托投资(万亿) 2.7 2.98 +0.28万亿
全年全国统筹调剂资金(亿元) — 2,546 —

上表数据来源:人社部2026年1月27日例行新闻发布会;人社部养老保险司《人力资源和社会保障事业发展”十五五”规划》解读(2026年7月17日)。

对谁影响最大?三类人群逐一看

已退休人员(约1.4亿人):

2025年的2%调整已经到账,2026年是否继续调整、调整多少,人社部在”十五五”规划中明确表态”稳步提高养老保险待遇水平”,同时”重点向中低收入群体倾斜”。如果你是养老金水平较低的退休人员,在未来的调整中可能会获得更高的涨幅比例。

正在缴费的在职职工(约5.5亿人):

全国统筹系统持续运行,”全国标准统一、数据实时同步”意味着你在不同省份之间换工作,养老保险关系转移更加顺畅。延迟退休改革也在稳步推进——按原定方案,从2025年起用15年时间逐步完成。你的退休年龄可能比父母晚2-5年,但同时也意味着多缴多得,退休后每月领的钱会更多。

另外注意:从2025年9月起,最高法明确规定——任何”不缴社保”的约定都是无效的(《最高人民法院关于审理劳动争议案件适用法律问题的解释(二)》,2025年8月1日发布)。不管你和老板怎么签协议,社保必须缴。

城乡居民(约5.3亿参保人):

基础养老金从123元涨到143元,涨了20元/月、240元/年。这个数字不大——但对1.8亿领取城乡居民养老金的老人来说是一笔实实在在的增加。而且16个省份还在中央提标基础上加了码,实际涨幅因地而异。

2025年社保基金收支结构数据图表

什么时候开始执行?关键时间线

2025年1月1日——延迟退休改革正式启动,第一年影响1965年出生的男职工和1970年/1975年出生的女职工。

2025年7月——退休人员基本养老金2%调整方案公布并实施,城乡居民基础养老金提标同步落地。

2025年9月1日——最高法关于”不缴社保约定无效”的司法解释生效;个人养老金领取条件优化政策同日实施。

2025年12月31日——人社部发〔2025〕77号文件印发,推动企业年金覆盖范围大幅拓宽。

2026年———”十五五”规划正式开局。根据人社部养老保险司2026年7月发布的最新解读,”十五五”期间将优化职工养老保险制度,完善筹资和待遇调整机制,继续推进多层次养老保险体系建设。

一句话总结

社保基金账上有10.2万亿,各省之间靠全国统筹”相互调剂”,你的养老金在涨——虽然涨幅在放缓。真正需要关注的,不是钱不够,而是你除了基本社保之外,有没有给自己储备第二份、第三份来源。

数据来源:人力资源社会保障部2026年1月27日例行新闻发布会(新华社同日权威快报);人社部养老保险司《人力资源和社会保障事业发展”十五五”规划》解读(经济参考报2026年7月17日报道);《最高人民法院关于审理劳动争议案件适用法律问题的解释(二)》(2025年8月1日发布);中国人力资源市场网(chrm.mohrss.gov.cn)相关报道。

企业年金4.3万亿大扩容:77号文件之后,你的“第二份养老金”会发生什么变化?

企业年金4.3万亿大扩容:77号文件之后,你的”第二份养老金”会发生什么变化?

如果你在国企或大厂工作,每个月的工资条上有一项”企业年金”扣除,你可能只是扫一眼就划过去了。但如果你在一家中小企业——你可能连”企业年金”这四个字都没见过。

这种剧烈的”有”和”没有”的差距,正在被打破。

一个信号,三个影响

2025年12月31日,人力资源社会保障部、财政部联合印发人社部发〔2025〕77号文件——《关于进一步做好企业年金工作的意见》。这份被业内人士称为”77号文”的新规,核心信号只有一个:企业年金要从”少数人的专属福利”变成”多数人的可选项”。

而数据也在印证这个趋势。根据人社部2026年6月17日发布的《2026年一季度全国企业年金基金业务数据摘要》,截至2026年一季度末,全国企业年金参加职工已达3,389.36万人,积累基金规模突破42,798.99亿元,较上年末增长1.78%。

4.3万亿是什么概念?相当于2025年全国GDP的约3%,而且这个数字还在以每年13%-15%的速度增长。但参加职工不到3400万——占全国城镇就业人口的比例不足7%。

这就是77号文件瞄准的缺口。

时间节点 参加职工(万人) 基金规模(亿元) 建立企业数
2024年末 3,241.84 36,421.88 159,287
2025年末 3,342.99 42,050.03 177,854
2026年Q1 3,389.36 42,798.99 暂未公布

上表数据来源:人社部《2024年度全国企业年金基金业务数据摘要》(2025-03-18)、《2025年度全国企业年金基金业务数据摘要》(2026-03-20)、《2026年一季度全国企业年金基金业务数据摘要》(2026-06-17)。

影响一(短期):谁可以去办了?范围一下子大了

77号文件第一条就是”拓宽覆盖范围”。以前提到企业年金,默认是”企业”。这次明确写了:社会团体、基金会、民办非企业单位——统统可以建立企业年金。

这意味着什么?你在一个行业协会上班、在一家公益基金会工作、甚至在一家民办学校教书——以前你所在单位可能觉得”我们又不是企业,不用企业年金”,现在有了明确政策依据。

同时,文件提出在园区开展试点——工业园区、产业园、科技创业园等。如果一个园区整体推动企业年金,里面的中小微企业可以搭便车,不用一家家去摸索。

影响二(中期):手续不再”劝退”,缴费可以”看菜吃饭”

过去很多老板一听”企业年金”就摇头:”又要开会、又要表决、又要备案,太麻烦了。”

77号文件直面这个痛点:没有职代会的,可以全体职工讨论或公示替代;推行简易范本;鼓励网上备案。这些变化看起来只是流程优化,但实际上是把”劝退门槛”拆了。

更关键的是缴费灵活化。文件规定:单位缴费每年不超过工资总额的8%,单位和个人合计不超过12%。但——你可以从2%起步,经济好的时候加,不好的时候降甚至暂停。不用一上来就”满格”缴纳。

举个例子:一家50人的科技公司,平均月薪1万元。以前担心按8%缴费一年要花48万。现在可以先按2%起步,一年12万,运行两年觉得没问题再加到4%、6%。这种”渐进式入场”给了企业足够的试水空间。

影响三(长期):企业年金从”公益”到”竞争力工具”

77号文件还有一个容易被忽视的长期信号:它把企业年金从单纯的”养老保障”重新定义为兼具”吸引人才”功能的制度安排。

从历史数据看,企业年金的投资表现相当稳健。根据人社部数据,2025年度企业年金加权平均收益率达6.69%,近三年累计收益率12.94%。自2007年有公开记录以来,19年年均收益约6.20%——这个成绩跑赢了大多数银行理财产品。

当越来越多企业把”我们有企业年金”写进招聘JD,没有年金的企业在人才争夺中就会处于劣势。这种竞争压力会自下而上推动年金覆盖率的提升——远比行政命令有效。

企业年金历年基金规模增长数据图表

现在该做什么?

如果你是企业主/HR:

先看你们单位是否已经参加了基本养老保险(这是建立企业年金的前提)。然后去当地人社局官网查一下有没有简易范本——很多地方已经在推。不要被”年金”两个字吓到,可以先按最低比例试水。

如果你是职工:

查一下工资条,如果已经有企业年金扣款,恭喜你——你比全国93%的劳动者多了一份养老储备。如果还没有,可以关注你们单位所在园区是否有试点计划,或者在职工代表大会上提一句。

如果你在找工作:

面试时多问一句:”公司有企业年金吗?”这个问题本身就是对政策普及的推动。

4.3万亿只是个开始。当”第二支柱”真正长高长壮,到那个时候,”退休后能领多少钱”这个问题,答案会比现在厚实得多。

数据来源:人力资源社会保障部《2024年度全国企业年金基金业务数据摘要》(2025年3月18日发布)、《2025年度全国企业年金基金业务数据摘要》(2026年3月20日发布)、《2026年一季度全国企业年金基金业务数据摘要》(2026年6月17日发布);人社部发〔2025〕77号《关于进一步做好企业年金工作的意见》(2025年12月31日印发)。

个人养老金节税榜单:7个税率档位差5倍,年入15万能省1200元

个人养老金不同税率节税效果

每年存12000元到个人养老金账户,到底能省多少税?这个问题的答案取决于你的收入——年收入不同,节税金额差5倍以上。今天用一张榜单帮你算清。

7个税率档位,最高省5400元

根据《财政部 税务总局关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号,2024年12月12日发布),自2024年1月1日起,个人向个人养老金资金账户的缴费,按照12000元/年的限额标准,在综合所得或经营所得中据实扣除。领取时单独按3%税率计税。

以12000元满额缴存为例,不同应纳税所得额对应的节税金额如下:

全年应纳税所得额 适用税率 缴存12000元节税额
不超过3.6万元 3% 360元
3.6万-14.4万元 10% 1,200元
14.4万-30万元 20% 2,400元
30万-42万元 25% 3,000元
42万-66万元 30% 3,600元
66万-96万元 35% 4,200元
超过96万元 45% 5,400元

来源:财政部 税务总局公告2024年第21号(2024年12月12日发布),综合所得个人所得税税率表(国家税务总局官网)。

不同收入档次个人养老金节税金额对比

3个档位的真实差距

年入15万(税率10%):每年省1200元。一个在二线城市做自由设计师的小李,年应税收入约15万,对应10%税率。每年往个人养老金账户存入12000元,次年在个税汇算时直接少缴1200元。30年累计省下36000元税款——还不算账户内的投资收益。

年入35万(税率25%):每年省3000元。一位IT行业自由顾问,年应税所得约35万,适用25%税率。满额缴存12000元,一年节税3000元。按此计算,20年累计节税6万元。

年入100万+(税率45%):每年省5400元。高收入群体满额缴存后,按45%税率计算节税5400元。扣除领取时3%的税(360元),净省5040元。这就是个人养老金的节税天花板。

最低档为什么也值得参加?

年应税收入3.6万以下的人群,税率仅3%,满额缴存节税360元——恰好等于领取时缴纳的360元税款。表面上看”不赚不赔”,但别忘了:投资环节的收益暂不征收个人所得税(财政部 税务总局公告2024年第21号第二条)。如果你买的产品年化收益4%,12000元一年就是480元收益,这480元不用交一分钱税。这在其他投资渠道是做不到的。

现在该做什么?

离年底还有时间,但别等到12月31日再动手。国家社会保险公共服务平台、电子社保卡APP、掌上12333APP,或者工行、建行、招行等23家商业银行都能开户缴费。缴存后记得在次年3-6月个税汇算清缴时申报扣除(上海市人民政府2026年1月16日官方发布的个人养老金问答指南已详细说明操作流程)。

一句话:你的税率决定了你能省多少钱——税率越高,省得越多。但即便是最低档,投资收益免税这个隐藏福利也值得拿。

来源:财政部 税务总局公告2024年第21号(2024年12月12日);人社部发〔2024〕87号(2024年12月10日);上海市人民政府官网个人养老金问答(2026年1月16日发布);界面新闻引用工行湖南公众号《不同收入水平节税速查表》(2025年12月25日报道)。

灵活就业养老保险开户缴费指南:3个档次每月差510元,选错一年白交

灵活就业养老保险开户与缴费流程

2024年12月15日,人社部联合财政部、国家税务总局等五部门正式发文(人社部发〔2024〕87号),个人养老金制度从36个先行城市全面推开至全国。几乎同时,灵活就业养老保险缴费基数也在各地陆续公布。两项政策叠加,对全国2亿多灵活就业人员意味着什么?今天一次性说清楚。

政策核心:三个变化你必须知道

变化一:开户不再挑城市。以前个人养老金只有36个城市的人能开,2024年12月15日起,只要你在国内参加了城镇职工或城乡居民基本养老保险,就能开。灵活就业、外卖骑手、网约车司机、个体户——全部开放。

根据人力资源社会保障部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月10日发布),中国境内参加城镇职工基本养老保险或者城乡居民基本养老保险的劳动者,均可以参加个人养老金制度。开户渠道包括:国家社会保险公共服务平台、电子社保卡、掌上12333APP,以及23家商业银行。

变化二:缴费档次更灵活。灵活就业人员参加企业职工基本养老保险,按照《国务院办公厅关于支持多渠道灵活就业的意见》(国办发〔2020〕27号)规定,缴费基数可在本省全口径城镇单位就业人员平均工资的60%至300%之间自由选择,缴费比例统一为20%。

以河南省2025-2026年度为例(河南省人社厅2025年7月发布,执行期至2026年6月30日):最低档按60%基数即3831元计算,每月养老缴费766.2元;中档按100%基数即6385元计算,每月养老缴费1277元;最高档按300%基数即19155元计算,每月养老缴费3831元。

变化三:线上办理全面打通。以前很多地方必须跑社保大厅,现在通过河南税务小程序、豫事办APP等线上渠道,搜索”灵活就业社保缴费”就能完成全部流程,无需户口本、就业证明,仅需身份证。深圳早在2021年8月就将灵活就业人员基本养老保险缴费比例统一调整为20%(深圳市人社局,2021年8月26日发布,粤人社规〔2021〕5号)。

缴费档次 月缴费基数(河南为例) 月缴费金额(20%) 年缴费总额
60%档(最低) 3,831元 766.2元 9,194.4元
100%档(中档) 6,385元 1,277元 15,324元
300%档(最高) 19,155元 3,831元 45,972元

来源:河南省人社厅《河南省2025-2026年度社会保险缴费基数通知》,2025年7月发布,全省统一执行。

灵活就业养老保险缴费档次对比

对谁影响最大?

第一类:30-40岁的年轻灵活就业者。收入波动大,首选60%最低档稳住缴费年限。河南省人社厅建议:年轻灵活就业人员优先保缴费连续性,收入提升后再提档。养老保险最低缴费年限为15年,断了补缴麻烦多。

第二类:41-50岁的中年自由职业者。收入相对稳定,建议选80%至100%档。以河南100%档为例,15年个人账户累计约23万元,60岁退休后个人账户养老金约1661元/月,加上基础养老金部分,合计月领约2600元——比60%档多领约800元/月。

第三类:51-60岁的临近退休人员。如果缴费年限不足15年,优先补缴费年限而非追高档次。国家规定灵活就业人员退休年龄为男60岁、女55岁,年限不够的无法按月领取。

什么时候开始执行?

个人养老金全国推开:2024年12月15日起。灵活就业缴费标准:各省已陆续发布2025-2026年度标准,以当地人社局官网公布为准。线上办理每月1-25日开放。

一句话总结:开户门槛全面降低,缴费档次自主选择,线上办理省时省力。如果你还没开户,打开电子社保卡APP或就近找一家商业银行,10分钟就能搞定。

来源:人社部发〔2024〕87号《关于全面实施个人养老金制度的通知》,2024年12月10日;国办发〔2020〕27号《关于支持多渠道灵活就业的意见》;河南省人社厅2025年7月发布的2025-2026年度社保缴费基数通知;深圳市人社局2021年8月26日《关于调整灵活就业人员基本养老保险缴费比例的通知》。

同样缴费30年:广东退休比江苏每月多领211元,差距在哪?

同样缴费30年,广东退休和江苏退休,每月养老金能差多少?

广州的王阿姨和南京的李叔叔都有这个疑问。两人工龄一样、缴费档次差不多,但一个在广东一个在江苏,退休后每月领的钱却不一样。差距到底从哪来?我们拆开看。

同样30年工龄,差多少?

先设定一个标准人物方便比较:男性,60岁退休,缴费年限30年,平均缴费指数0.6(即一直按最低档缴费),以2025年两省公布的计发基数来计算。

目前广东省2025年企业职工基本养老金计发基数为9493元/月(粤人社发〔2025〕32号,2025年10月24日公布),江苏省2025年养老金计发基数因尚未公布统一值,以2024年数据参考——江苏省2024年计发基数为8613元/月。

养老金计算公式分为两部分:基础养老金 = 计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%;个人账户养老金 = 个人账户累计额 ÷ 139。

先算基础养老金:广东版 = 9493 × (1+0.6) ÷ 2 × 30 × 1% = 9493 × 0.8 × 0.3 = 2278.32元/月;江苏版(按2024年计发基数)= 8613 × 0.8 × 0.3 = 2067.12元/月。

基础养老金这项,广东比江苏每月多出约211元。一年就是2532元。

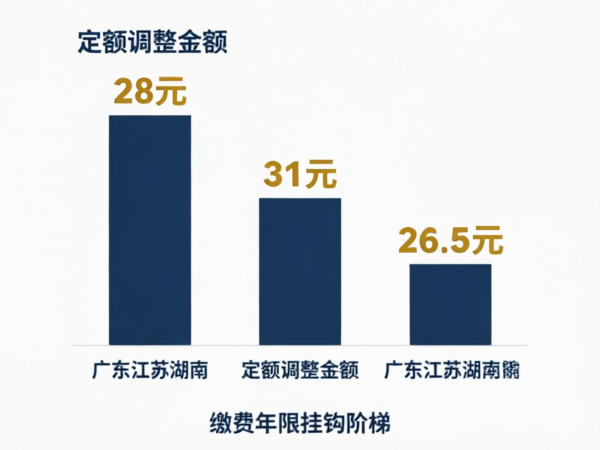
广东江苏湖南三省2025年养老金定额调整对比数据图

再看2025年调整方案对比:

项目 广东省(粤人社发) 江苏省(苏人社发) 湖南省(湘人社规)
定额调整 28元/月 31元/月 26.5元/月
缴费年限挂钩 每满1年+0.8元 15年以下0.8元、15-25年0.9元、25年以上1.1元 每满1年+0.6元
养老金水平挂钩 0.54% 0.2% 0.5%
高龄倾斜(70-79岁) 20元 21元 19元
高龄倾斜(80岁+) 30元 29元 29元

数据来源:广东省人社厅、财政厅《关于2025年调整退休人员基本养老金的通知》(粤人社发,2025年7月25日);江苏省人社厅、财政厅《关于2025年调整退休人员基本养老金的通知》(苏人社发,2025年7月24日);湖南省人社厅、财政厅《关于2025年调整退休人员基本养老金的通知》(湘人社规〔2025〕25号,2025年7月25日)。

拆解差距来源

第一,计发基数是最核心因素。广东9493元 vs 江苏8613元(2024年数据),基数本身就差了880元/月。计发基数直接决定基础养老金高低,而计发基数又与当地社会平均工资挂钩——经济越发达、工资水平越高的省份,计发基数越高。

第二,定额调整更公平但金额不大。三省的定额调整差异很小:江苏最高31元,广东28元,湖南最低26.5元。这部分大家差距不大,主要是保基本的公平性。

第三,挂钩调整策略不同。广东侧重与养老金水平挂钩(0.54%),鼓励多缴多得;江苏侧重与缴费年限挂钩(阶梯式递增),长缴多得更明显。如果你工龄超过25年,江苏的方案更友好——超过25年部分每年加1.1元。

第四,缴费基数上下限差距大。辽宁省2025年缴费基数上限21792元/月、下限4359元/月(辽人社〔2025〕17号)。广东省上限27549元/月、下限5510元(广州)/4775元(其他地区)(粤人社发〔2025〕32号)。按最低档缴满30年,广东的退休人员累计缴费金额本身就比辽宁高,退休后自然领得更多。

结论:换个地方缴费,到底值不值?

综合来看,在广东退休确实更”划算”——计发基数更高、基础养老金更高、挂钩比例也更高。但前提是你得在广东工作并缴费。

如果你正在考虑跨省流动就业:

第一,养老金领取地按”最后一个缴费满10年的地方”来确定。如果你在广东缴费满10年,就可以按广东标准领取。

第二,灵活就业人员选择缴费基数时要权衡。缴费比例统一为20%(8%进个人账户),按广东省最低档4775元计算,每月缴费955元;按辽宁省最低档4359元计算,每月缴费871.8元。每月多交83元,但退休时计发基数高了近1000元/月,长期来看划算。

第三,缴费年限比缴费基数更重要。养老保险的原则是”长缴多得”,每多缴一年,基础养老金就多计发基数的0.8%-1.4%。别断缴,这是最实在的建议。

来源:人社部发〔2025〕38号《关于2025年调整退休人员基本养老金的通知》(2025年7月7日);粤人社发〔2025〕32号(2025年10月24日);苏人社发《关于2025年调整退休人员基本养老金的通知》(2025年7月24日);湘人社规〔2025〕25号(2025年7月25日);辽人社〔2025〕17号(2025年9月15日)

同样缴费30年,上海比黑龙江每月多领1500元:你的退休地值多少钱?

同样缴费30年,上海退休比黑龙江每月多拿1500元:你的退休地值多少钱?

一个真实场景

老王和老赵是大学同学,同样的专业,同样的工作履历。两个人都从25岁开始缴社保,按100%档次缴费,一直缴到60岁退休。老王因为工作原因一直在上海,老赵则回到了老家黑龙江。

退休那天,两个人的养老金核定表摆在一起,差距让人没法平静:

老王每月养老金:约5730元。老赵每月养老金:约3261元。同样的30年,差距2469元。

老赵有点懵:”我交了30年,缴费档次也不低,为什么比老王少这么多?”

答案就在三个字:计发基数。

到底差在哪?

养老金的计发基数,是退休地的”起跑线”。它由各省上年度全口径城镇单位就业人员月平均工资决定,经济越发达,基数越高,养老金核算的起点就越高。

2026年,全国养老金计发基数差距之大,已经超过了很多人想象:

排名 地区 2026年计发基数 同比涨幅
1 上海 12434元 约1.03%
2 北京 12049元 1.4%
3 西藏 11777元 2%
4 深圳 11293元 1%
5 广东(不含深圳) 9493元 2%
20 黑龙江 7705元 1.78%
25 江西 7054元 2%

上海12434元 vs 黑龙江7705元,差了4729元,差距高达61%。这意味着同样的缴费年限、同样的缴费档次,仅基础养老金部分,上海退休人员每月就比黑龙江多拿约1419元。

各省养老金计发基数对比

为什么会差这么多?三个原因:

第一,各地经济水平决定基数高低。上海2025年全口径城镇单位就业人员月平均工资在全国遥遥领先,计发基数自然水涨船高。而黑龙江作为东北老工业基地,经济增长放缓,工资水平相对较低,计发基数也就上不去。这个差距不是政策歧视,而是经济基础决定的。

第二,计发基数影响的是”基础养老金”和”过渡性养老金”。这两块加起来占退休人员养老金的60%-80%,是养老金的大头。计发基数每差1000元,基础养老金就差距20%-30%。

第三,差距还在扩大。2026年上海计发基数虽然涨幅只有1.03%,但绝对值基数大,增加的绝对金额也大。而黑龙江2026年基数7705元,涨幅1.78%,绝对值增加135元(黑龙江省人社厅黑人社函〔2025〕611号,2025年12月24日发布)。绝对差距从2025年的4669元扩大到了2026年的4729元。

你应该怎么做?

1. 如果你还没有退休,尽量在大城市缴满10年。根据现行政策,在多个城市缴费后,退休地选择规则是:在哪个城市缴费满10年,就在哪退休。如果多个城市都满10年,选最后一个满10年的。所以,如果你在上海、北京、深圳等一线城市工作过,一定要确保缴满10年再做决定。

2. 灵活就业人员,优先选高基数城市参保。很多灵活就业人员可以在户籍地或常住地参保,如果两个城市计发基数差距大,选择高基数城市退休,几十年下来差额可能达到数十万元。

3. 不要只看计发基数,还要看生活成本。上海计发基数高,但上海的生活成本也高。如果在上海退休但回老家生活,养老金能覆盖更多开支。但退休地的医保报销规则、居住地与参保地不一致时的手续也需要提前了解清楚。

4. 已经退休的,关注每年的养老金调整。2026年全国养老金预计继续上调,虽然调整幅度向低养老金群体倾斜,但计发基数高的地区,调整后的绝对值仍然更高。差距短期内不会消失,但政策在努力缩小。

5. 还在纠结的,记住一句话:缴费年限决定下限,缴费基数决定中段,退休地决定上限。三者都重要,但退休地往往是最容易被忽视的那个变量。别等到退休那天才发现,同样的30年,选错了城市,每月少领两千块。

—

来源:黑龙江省人社厅《关于确定2026年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资的通知》(黑人社函〔2025〕611号,2025年12月24日);上海市人社局《关于本市企业基本养老金计发办法的通知》(沪人社规〔2022〕10号,有效期至2026年12月31日);人社部关于渐进式延迟退休及养老金全国统筹相关政策(2025年发布)。