重庆灵活就业缴15年 vs 20年,养老金差多少?一笔账算明白

重庆灵活就业缴15年 vs 20年,养老金差多少?一笔账算明白

有位重庆做自由职业的朋友问老王:我35岁,开始自己交职工养老,纠结交15年就停还是坚持20年。多交5年每月多领多少?值不值?

今天用重庆真实数据帮你算清楚。

重庆的养老金计算参数

重庆2025年养老金计发基数约7988元/月。灵活就业60%档基数约4793元/月。每月缴费:4793×20%=958.6元。

缴15年

总缴费约17.2万元。个人账户(含利息3%):4793×8%×12×15=6.9万本金+利息≈8.5万元。

基础养老金=7988×0.8×15×0.01=958.6元/月

个人账户养老金=8.5万÷139≈612元/月

合计:1571元/月

缴20年

总缴费约23.0万元。个人账户:4793×8%×12×20=9.2万本金+利息≈12.5万元。

基础养老金=7988×0.8×20×0.01=1278元/月

个人账户养老金=12.5万÷139≈899元/月

合计:2177元/月

差距和回本

每月差606元,一年多7272元。多缴成本5.8万,回本约8年。68岁后全赚。

最低缴费年限要延长了

2026年起最低年限从15年向20年过渡,2026年后首次参保必须缴满20年。只打算交15年?不够了。

老王建议

  1. 能多交就多交:多5年每月多606元,8年回本。
  2. 千万别断缴:断缴影响养老、医保、失业金。
  3. 用重庆人社APP缴费:每年7月基数更新及时关注。

你现在缴了多少年?打算缴到多少年?评论区聊聊!

广西社保60%档和100%档缴25年,退休后差距有多大?一算吓一跳

广西社保60%档和100%档缴25年,退休后差距有多大?一算吓一跳

上个月在南宁做装修的老黄发了条微信给老王:”我缴社保快20年了,一直选60%最低档。最近活稳定了,想提到100%档。可我年纪不小了,现在提档还划算吗?”

老黄的问题其实代表了很多人的困惑:缴费提档这件事,到底值不值得?今天用广西2025年的官方数据,咱们算一笔25年的账。

广西的计发基数和缴费标准

广西自治区2025年养老金计发基数是6983元/月,在全国已公布的29个省份中排名靠后,属于第四梯队。往前看:2024年约6890元,2023年约6710元,三年累计涨了273元,涨幅约4.1%。

缴费基数下限按60%算:6983×60%=4190元/月;100%档就是6983元/月。

灵活就业缴20%,其中8%进个人账户。60%档每月缴838元,100%档每月缴1397元。多缴559元/月。

基础养老金:公式算清楚

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

60%档缴25年:

6983 × (1+0.6) ÷ 2 × 25 × 1% = 6983 × 0.8 × 0.25 = 1397元/月

100%档缴25年:

6983 × (1+1.0) ÷ 2 × 25 × 1% = 6983 × 1.0 × 0.25 = 1746元/月

基础养老金差距349元——这仅仅是基础部分。

个人账户养老金:本金对比

60岁退休,计发月数139个月。

60%档个人账户:4190 × 8% × 12 × 25 = 100560元(保守不算利息)÷ 139 = 723元/月

100%档个人账户:6983 × 8% × 12 × 25 = 167592元 ÷ 139 = 1206元/月

个人账户差距483元。

两档合计对比

60%档总养老金:1397 + 723 = 2120元/月

100%档总养老金:1746 + 1206 = 2952元/月

相差832元/月。一年就是9984元。

缴费成本和回本分析

多缴的月供:559元/月。25年累计多缴:559×12×25 = 167700元。

回本时间:167700 ÷ 832 ≈ 202个月,约16.8年。60岁退休的话,77岁开始纯赚。

但这里有两个容易被忽略的关键点:

一是养老金每年调整,差距会拉大。假设每年涨3%,2952元和2120元的基数是不同的,第一年就差了约25元/月的涨幅差额,十年后这个差距会在复利下变得更大。

二是个人账户余额可继承。多缴进个人账户的钱永远是自己的,万一没领完,余额给家人。所以”多缴了167700元”里,约67000元(8%部分)是存在自己名下的,真正的额外成本是统筹部分(12%部分)约100700元。用100700元除以每月多领的832元,实际回本时间缩短到约121个月,也就是10年。

还有一个关键:过渡性养老金

如果是1996年前参加工作的”中人”,有视同缴费年限的话,计发基数×视同年限×过渡系数,又是一笔钱。同样是计发基数6983元,10年视同缴费大约能加838元/月。这部分跟你的缴费档位关系不大,但跟你在不在广西缴有直接关系。

老王的结论

广西作为计发基数偏低的省份,缴费档位对养老金的影响比高基数省份更大——基数越低,档位差的边际效应越强。简单说:“在计发基数低的省份,提档位比在发达省份提档位更划算——因为你的基础养老金基数低,档位提升带来的相对增幅更大。”

给你的行动建议

  1. 如果你还年轻(45岁以下)且收入稳定,建议尽早提到100%或以上档位——时间是你的朋友。
  2. 如果快退休了(5年内),可以考虑提到100%档做最后冲刺,因为个人账户积累时间短,多缴的实际成本被摊薄了。
  3. 别只盯着档位——广西目前的最低缴费年限还是15年,但2030年起将逐步提高到20年,如果还没有缴够年头的,优先把年限补齐。
  4. 灵活就业别忘了”4050″补贴,广西对就业困难人员有社保补贴政策,能减轻很大一部分缴费压力。
  5. 用好个人养老金——每年12000元的额度,享受税收优惠,是对社保养老金的有力补充。

你在广西哪个城市?缴费多少年了?留言告诉老王,帮你算算你退休能领多少。

2026北京养老金计算方法详解,30年工龄能拿多少退休金?

2026北京养老金计算方法详解,30年工龄能拿多少退休金?

2025年北京市养老金计发基数已正式公布——12,049元/月。相比2024年的11,883元上涨了166元,涨幅约1.4%。北京12,049元在全国排名第二,仅次于上海12,434元。全国唯一的两段式过渡性养老金是北京退休制度最大的特色。今天用30年工龄、1.0缴费指数,从政策文件到具体数字完整算一遍。

北京市企业职工基本养老金由基础养老金、个人账户养老金和过渡性养老金三部分构成,依据北京市人民政府令第183号(2006年)《北京市基本养老保险规定》及京劳社养发〔2007〕21号《关于贯彻实施〈北京市基本养老保险规定〉有关问题的具体办法》执行。
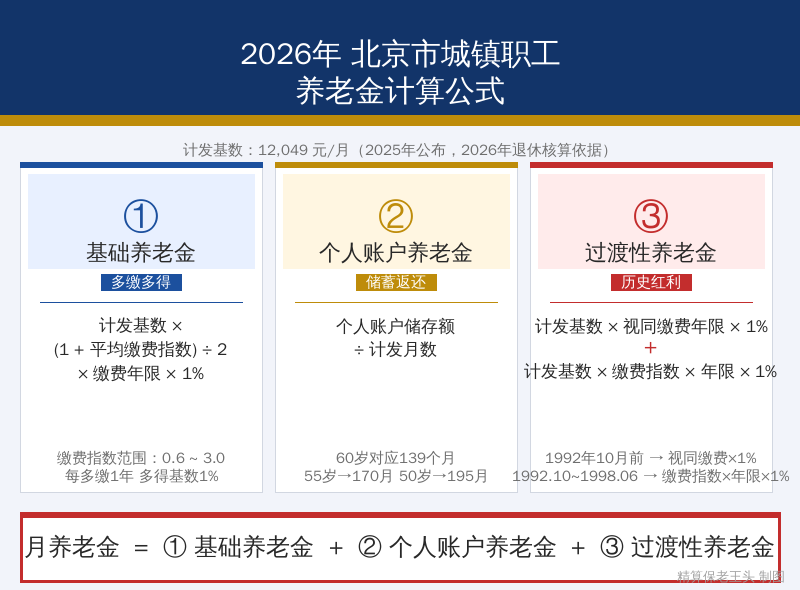
2026年北京养老金计算公式

⚠️ 前提说明:2026年退休使用2025年度计发基数12,049元/月。北京市已于2025年发布当年计发基数通告,2026年上半年退休人员按此基数预发,待2026年基数公布后补差。

一、北京养老金的地基——12,049元的含金量

计发基数是整个养老金计算的地基,直接决定基础养老金和过渡性养老金两项,合计占总养老金六成以上。

近三年走势:

年度 计发基数(元/月) 较上年增长额 涨幅
2023年 11,525 — —
2024年 11,883 +358 3.1%
2025年 12,049 +166 1.4%

三年累计增长524元。增速从2024年的3.1%骤降到2025年的1.4%——基数越大增速越慢的规律在北京很典型。但绝对值上每年仍有160-360元的增长,在全国仍属前列。

全国主要城市横向对比:

城市/省份 2025年计发基数(元/月) 与北京比较
上海 12,434 +385元
北京 12,049 —
深圳 11,130 -919元
广州(广东) 9,493 -2,556元

北京12,049元全国第二。高基数意味着同一缴费条件在北京退休的金额远高于绝大多数省份。

二、基础养老金

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

1.0指数:12,049 × (1+1.0)÷2×30×1% = 3,615元/月

0.6指数:12,049 × (1+0.6)÷2×30×1% = 2,892元/月

2.0指数:12,049 × (1+2.0)÷2×30×1% = 5,422元/月

3.0指数:12,049 × (1+3.0)÷2×30×1% = 7,229元/月

仅基础养老金一项,1.0比0.6每月多723元——北京基数高,提一档指数的绝对收益远大于低基数省份。(1+指数)÷2的机制让低指数端涨幅更快——从0.6到1.0涨了25%,但每月多出723元绝对值非常可观。

三、个人账户养老金

个人账户养老金 = 个人账户累计储存额 ÷ 139(60岁计发月数)

按北京12,049元基数,1.0指数个人月缴964元(12,049×8%),年缴11,564元。需注意这只是按当前基数的静态计算——90年代北京社平工资只有现在的1/5到1/3,早期实际缴费金额远低于此。综合历史工资增长和近年6%-8%的个人账户记账利率,30年实际累计个人账户余额约24万元。

1.0指数(约24万元):240,000÷139 = 1,727元/月

0.6指数(约14.4万元):144,000÷139 = 1,036元/月

2.0指数(约48万元):480,000÷139 = 3,453元/月

北京的工资水平全国领先,按实际工资足额缴费的职工个人账户积累远超12万元。灵活就业或按最低基数缴费的则偏低。另外,根据京劳社养发〔2007〕29号,个人账户余额未领完的可由法定继承人一次性领取。

四、过渡性养老金——北京独有的两段式

这是北京养老金最特殊的地方,在全国找不到第二家。

依据京劳社养发〔2007〕21号《关于贯彻实施〈北京市基本养老保险规定〉有关问题的具体办法》,北京过渡性养老金不是简单的单一系数,而是分成两段各自计算再相加:

第一段——视同缴费年限部分:月过渡性养老金₁ = 退休时上一年本市职工月平均工资 × 视同缴费年限 × 1%

第二段——实际缴费年限部分:月过渡性养老金₂ = 退休时上一年本市职工月平均工资 × 本人缴费工资指数 × 1998年6月30日前实际缴费年限 × 1%

总过渡性养老金 = 过渡性养老金₁ + 过渡性养老金₂

三个关键时间节点都来自这份文件:

  • 1992年9月30日——视同缴费年限截止日,此前工龄认定为”视同”,无论当时缴费多少,统一按退休时社平工资全额×1%计算
  • 1992年10月1日——个人账户开始建立,此后为实际缴费
  • 1998年6月30日——过渡性养老金第二阶段截止日,此后缴费只影响基础养老金和个人账户

两段式的设计逻辑:1992年10月前没有个人账户制度,那段时间的工龄按”视同”处理,用退休时的社会平均工资全额计算(系数1%),与缴费指数无关——对低缴费者是保护。1992年10月到1998年6月,个人账户已建立但制度在过渡期——这段时间的实际缴费年限也补一笔过渡性养老金,但跟着缴费指数走——对高缴费者是激励。

代入计算(假设30年工龄,1992年9月30日前有2年视同,1992年10月至1998年6月有4年过渡实际缴费):

视同部分:12,049 × 2 × 1% = 241元/月

实际缴费部分(1.0指数):12,049 × 1.0 × 4 × 1% = 482元/月

过渡性养老金合计:241 + 482 = 723元/月

如果是0.6指数:视同部分241元 + 实际缴费部分289元(12,049×0.6×4×1%)= 530元/月。如果是2.0指数:视同241元 + 实际缴费964元 = 1,205元/月。

北京两段式的特点在于:视同部分是”普惠”的(不跟指数挂钩),实际缴费部分是”激励”的(跟指数挂钩)。这个设计比单系数模式(如上海统一1.2%)更加精细——低缴费者不会被惩罚(视同年限的价值不打折),高缴费者也能得到回报(实际缴费年限乘以指数)。

⚠️ 根据京劳社养发〔2007〕29号,视同缴费年限以原始档案记载为准——招工审批表、转正定级表等原始材料缺一不可。如果你在1992年9月30日前参加过工作,退休前务必去北京市人社局档案管理科做预审。1998年7月1日后参加工作的”新人”没有过渡性养老金,只有基础+个人账户两块。

五、汇总:30年工龄在北京能拿多少?

养老金构成 0.6指数 1.0指数 2.0指数 3.0指数
基础养老金 2,892 3,615 5,422 7,229
个人账户养老金 1,036 1,727 3,453 5,180
过渡性养老金 530 723 1,205 1,687
合计 4,458 6,065 10,080 14,096

1.0指数约6,065元/月——全国同条件下仅次于上海。0.6到1.0差距1,607元/月,一年19,284元,三十年约58万元。在北京这样的高基数城市,缴费指数的选择被放大到极致。

不同视同工龄的情景对比(1.0指数,30年总工龄)

视同年限 基础养老金 个人账户 过渡性 合计
0年(新人,1998.7后工作) 3,615 1,727 0 5,342
视同2年+过渡4年 3,615 1,727 723 6,065
视同4年+过渡5.75年(上限) 3,615 1,727 1,205 6,547

视同工龄越短,过渡性养老金越少。北京1992年10月前参加工作的老职工,视同年限可达4-5年、实际缴费过渡段可达5.75年,过渡性养老金可接近1,200元/月——对老职工来说这是一笔”隐形财富”。

计发基数变化影响

基数年份 计发基数 月养老金(1.0) 较上年差额
2023年 11,525 5,793 —
2024年 11,883 5,966 +173
2025年 12,049 6,065 +99

基数增速放缓(3.1%→1.4%),月养老金增量从147元降到86元。未来北京基数如继续维持低增速,退休金”自然增长红利”将逐年收窄。

回本时间测算

1.0指数30年个人累计缴费(仅个人8%部分)约24万元,月养老金6,065元:

240,000 ÷ 6,065 = 约40个月(约3.3年)回本

北京人均预期寿命约82岁全国最高,65岁退休可领约17年纯收益——合计约124万元。在北京退休,只要活得够长,从社保养老金中获得的净回报在全国是最高的之一。

六、老王给北京朋友的建议

第一,缴费指数尽量往高选。北京基数12,049元全国第二,0.6和1.0退休后月差1,276元。北京的高工资意味着很多人的实际缴费指数在1.5甚至2.0以上——如果公司按实际工资足额缴费,退休待遇远高于6,065元这个估算。

第二,关注北京独特的两段式过渡性养老金。视同部分不跟指数挂钩(固定用1%×全额基数——对低缴费者是保护),实际缴费部分跟指数挂钩(对高缴费者是激励)。如果你在1992年10月至1998年6月期间缴费指数较高,这部分获益很大。

第三,三个时间节点必须搞清楚。1992年9月30日(视同截止)、1992年10月1日(个人账户建立)、1998年6月30日(过渡段截止)。1992年9月30日前的工龄认定最值钱——按全额基数1%计算,与缴费指数无关。退休前务必去人社局做档案预审。

第四,如果曾在上海缴费满10年,需要精算对比。上海基数更高(12,434)但过渡系数1.2%(单系数模式),北京两段式对高指数缴费者更有利——具体取决于你的视同工龄和缴费指数分布。没有统一答案,需要个案精算。

第五,6,065元在北京够不够?只要没有房贷压力,基本生活可以覆盖。如果配偶也有4,000+养老金,家庭月入近万——在北京算中等退休水平。退休后可考虑搬到京郊生活成本更低的区域。

第六,补充个人养老金是必要的。每年12,000元额度用满,节税效果在北京尤为明显(高收入者边际税率高)。20年积累加投资收益可达40-60万元,每月额外补充2,000-3,000元。

你在北京工作吗?你的工龄多少年?1992年前有没有工作经历?缴费指数大概在什么范围?欢迎评论区留言,老王帮你用北京的公式精算一遍。

长期护理保险全面建制:社保”第六险”将如何改变我们的养老生活?

长期护理保险全面建制:社保”第六险”将如何改变我们的养老生活?

2026年3月,国务院办公厅印发《关于全面建立长期护理保险制度的指导意见》,标志着长护险从8年试点正式走向全国建制。这个被称为社保”第六险”的制度,将深刻改变中国2.8亿老年人和他们家庭的养老方式。

一、长护险是什么?为什么是”第六险”?

长期护理保险,简称”长护险”,是为因年老、疾病或伤残导致生活不能自理、需要长期照护的人员提供护理服务费用补偿的社会保险制度。中国社保原有五险:养老、医疗、工伤、失业、生育。长护险被称为”第六险”,因为它被定位为独立于医疗保险之外的新险种,专门解决”失能照护”这一日益严峻的社会问题。核心逻辑:年轻时缴费参保,年老失能时获得护理服务保障。

二、从49城试点到全国建制:八年磨一剑

长护险探索历程:2016年首批15城试点→2020年扩至49城→2023年覆盖约1.8亿参保人,超230万人享受待遇→2026年3月国务院正式发文全国推开建制。《指导意见》明确,2026年底前各省份出台实施方案,2027年底前基本建成覆盖全民的长护险制度框架。长护险将像基本医保一样成为”标配”。

三、钱从哪里来?筹资机制

长护险筹资采取”多方共担”模式:医保基金划转(试点阶段主要来源)、个人缴费(多数地区30-120元/年)、财政补助、单位缴费、社会捐赠与福利公益金。以青岛为例:职工年缴费约40元,城乡居民约30元,绝大多数家庭完全负担得起。全国推开后由各省份自行确定标准,总体原则是”低起点、广覆盖”。

四、失能后能享受什么待遇?

长护险待遇涵盖三种形式:机构护理——入住定点护理院/医养结合机构,基金按日或按月定额支付,试点地区每天40-100元,覆盖费用60%-90%;居家护理——专业护理员上门提供生活照料和医疗护理,报销比例更高,鼓励”就地养老”;居家自主护理补贴——家人提供非正式照护的,经评估后可领300-1,500元/月补贴,在农村和”老老照护”家庭中特别受欢迎。

五、怎么认定”失能”?

2024年国家医保局已发布全国统一的《长期护理失能等级评估标准》,将失能程度分为重度失能(一/二/三级)、中度失能、轻度失能五级。重度失能人员(无法独立完成进食、穿衣、如厕、洗澡等)享受全方位护理;中度失能获得部分项目支持;轻度失能以预防性服务为主。评估由定点机构按统一标准操作,杜绝人情评估。

六、对普通家庭意味着什么?

中国目前失能半失能老年人超4500万。”一人失能,全家失衡”是普遍现实。长护险全面建制从三个层面改变局面:经济减负——重度失能入住机构月均5,000-8,000元费用,长护险报销后自付降至1,000-2,000元,降幅超70%;解放家庭劳动力——专业护理替代家人照护,子女可继续工作,减少”因护致贫”,对独生子女家庭尤为重要;提升护理质量——专业人员具备压疮预防、康复训练等技能,照护质量远高于未培训家属。

七、现在需要做什么?

密切关注本地政策出台(2026-2027年各省市陆续出台细则);保费很低不必担心负担(年缴费30-120元);家有失能老人及时到医保局申请评估和待遇;年轻人也应关注——长护险是终身保障,趁早了解有助于规划家庭养老方案。

结语

长护险的全面建制,是中国社会保障体系走向”老有所护”的关键一步,也是应对人口老龄化最有力的制度安排之一。从”五险一金”到”六险一金”,这个”第六险”虽然保费很低,但它带给亿万家庭的安全感——无价。

(注:各地长护险具体政策可能存在差异,请以当地医保部门发布的实施方案为准。)

个人养老金账户怎么开?2026年最新开户流程和注意事项

个人养老金账户怎么开?2026年最新开户流程和注意事项

个人养老金制度自2022年底试点、2024年底全国推开以来,已有超过8000万人开立账户。但仍有不少人存疑:个人养老金账户到底在哪开?怎么开?开通后又要怎么操作?本文为你梳理2026年最新、最全的开户攻略。

一、什么是个人养老金账户?

个人养老金是养老保险”第三支柱”的核心组成部分,由政府政策支持、个人自愿参加、市场化运营。简单说,就是你给自己额外存一笔养老钱,国家给你税收优惠。

它由两个账户构成:个人养老金账户(信息账户)在国家社会保险公共服务平台开立,记录你的缴费、投资、领取等信息;个人养老金资金账户(资金账户)在商业银行开立,实际存放资金并用于购买产品。两个账户唯一且绑定——一个人只能开一个个人养老金账户和一个资金账户。

二、开户条件:谁能开?

2026年,个人养老金的参与条件:参加了城镇职工基本养老保险或城乡居民基本养老保险的在职人员——这是最基本、也是唯一的前置条件。已经退休领取基本养老金的人员不可以新开户。没有收入门槛,月薪3000元和月薪30000元都可以开。

三、开户渠道:三大途径任你选

途径一:商业银行(最推荐)

几乎所有主流商业银行都已接入,包括工行、农行、中行、建行、交行、邮储、招行、华夏、中信、兴业等。流程:打开银行APP搜索”个人养老金”→点击开户→人脸识别→自动同时开立个人养老金账户和资金账户→生成专属19位账号→即可存入资金。全程线上完成,最快3-5分钟。

途径二:国家社会保险公共服务平台

网址si.12333.gov.cn或”掌上12333″APP。注意:通过社保平台只能开立信息账户,后续还需到商业银行开资金账户。

途径三:券商/代销渠道

部分券商(中信、华泰)和基金销售平台(天天基金、蚂蚁财富)也已开通入口,但本质上资金账户仍需合作银行开立。

四、缴存额度与税收规则

缴存额度:每年12,000元

自制度实施以来,年度缴存上限为12,000元(每月最多1,000元)。没有最低门槛,存100元也行。

税收优惠(EET模式)

缴费环节:12,000元可在个税综合所得中税前扣除。投资环节:账户内投资收益暂不征收个税。领取环节:按3%税率缴纳个税。不同收入省税效果(按12,000元满额):税率3%省税360元/年;税率10%省税1,200元/年;税率20%省税2,400元/年;税率25%省税3,000元/年;税率30%及以上省税3,600-5,400元/年。

五、能买什么产品?

账户资金可购买四类产品:养老储蓄(保本保息,利率略高于定存);养老理财(R2稳健型);养老保险(保底利率+浮动收益);养老目标基金(FOF形式,长期权益投资);国债(极度保守型)。可自由搭配并随时调整配置。

六、提前支取条件

原则上封闭运行,达到以下条件之一方可领取:达到法定退休年龄、完全丧失劳动能力、出国(境)定居、国家规定的其他情形。特殊提前支取(2026年新增):因重大疾病、领取失业金达一定期限、领最低生活保障金等特殊情况可提前领取。领取方式可选按月、分次或一次性,一旦确定不得更改。

七、开户注意事项

慎重选择开户银行(变更流程繁琐);不要跨行重复开户;可以开立后不存入(先占位);存入后即进入封闭期;节税效果要算清楚——适用税率低于3%的人群税收优惠不明显,高收入人群节税效果最显著。

总结

个人养老金是国家搭建的养老”第三支柱”,开户简单(银行APP 3分钟搞定)、税收优惠明显、产品选择丰富。对于有养老规划意识且适用税率在10%以上的在职人员来说,开立并规律缴存个人养老金,是当下最具性价比的长期养老储蓄方式之一。

(注:具体税收优惠以税务机关最新规定为准,投资产品存在市场风险。)

养老保险缴满15年还要不要继续缴?多缴一年能多领多少钱?

养老保险缴满15年还要不要继续缴?多缴一年能多领多少钱?

“我养老保险已经缴够15年了,是不是可以停缴等退休了?”这是很多年轻职工和灵活就业人员经常问的问题。答案很明确:继续缴,别停。养老保险从来不是”达标即停”的游戏,而是”多缴多得、长缴多得”的长期储蓄。

为什么缴满15年只是”最低门槛”?

根据《社会保险法》规定,参加基本养老保险的个人,达到法定退休年龄时累计缴费满15年,可以按月领取基本养老金。这里的”满15年”,是领取养老金的最低门槛,而不是”够了就行”的上限。

养老金的计发遵循一个核心公式:月基本养老金 = 基础养老金 + 个人账户养老金。两个组成部分都与缴费年限直接挂钩——缴得越久,两项都越多。

基础养老金:缴费年限是最重要的倍增因子

基础养老金 = 退休时上年度社平工资 ×(1 + 本人平均缴费指数)÷ 2 × 缴费年限 × 1%

这里的关键是:缴费年限直接作为乘数出现在公式中。缴20年比缴15年,光基础养老金这一块就多了33%。缴30年就是缴15年的2倍,缴40年则接近3倍。

更关键的是”本人平均缴费指数”。如果你停缴了,后续年份的缴费指数就是0,会把你的平均指数大幅拉低。而如果你继续以实际工资水平缴纳,平均指数就会维持在一个较高水平。

个人账户养老金:时间越长,积累越厚

个人账户养老金 = 个人账户储存额 ÷ 计发月数

个人账户的储存额,来自你每月按工资8%缴纳的部分(灵活就业人员为选档基数的8%)。不仅本金在持续增加,账户本身还有记账利息(近年来全国统一公布,2025年约为2.76%,2026年预计高于同期银行存款利率)。

假设某人月薪8000元:若只缴15年,个人账户累计约8000×8%×12×15=115,200元(不计利息);继续缴到30年,个人账户累计约8000×8%×12×30=230,400元(不计利息);加上记账利息的复利效应,实际差距会更大。

四个缴费年限的待遇差异:一个直观算例

为让大家有直观感受,我们做一个等比简化测算(假设条件:退休时社平工资10,000元/月,本人平均缴费指数1.0,60岁退休计发月数139):

缴费年限 基础养老金(元/月) 个人账户养老金(元/月) 合计(元/月)
15年 1,500 829 2,329
20年 2,000 1,105 3,105
30年 3,000 1,657 4,657
40年 4,000 2,210 6,210

注意:缴满40年(约从20岁工作到60岁退休)每月可领6,210元,几乎是只缴15年的2.67倍。如果工资更高、缴费指数更高,差距还会拉大。

多缴一年具体能多领多少钱?

继续上面月薪8000元的例子,每多缴一年:基础养老金增加:10000×(1+1)÷2×1×1%=100元/月;个人账户养老金增加:8000×8%×12÷139=约55元/月;合计多领约155元/月,一年就是1,860元。这还只是用静态社平工资算的。实际退休时社平工资会更高,个人账户还有利息,所以真实增长幅度更大。

停缴的”隐藏代价”远超想象

很多灵活就业人员为了省钱选择缴满15年就停,但这带来了三重隐形损失:

其一,退休时的月度养老金直接缩水。仅基础养老金一项,15年和30年的差距就达一倍以上。

其二,养老金的每年调整(涨养老金)也跟缴费年限挂钩。各省每年的养老金调整方案中,都有一个”与缴费年限挂钩”的部分——缴费年限越长,每次涨得越多。缴15年的人每年涨120元,缴30年的人可能涨200元,差距随年份越拉越大。

其三,退休后没有其他收入来源时,养老金就是”保命钱”。每月2000多元和每月6000多元,生活质量天差地别。

总结:养老保险是”坚持者得利”

只要你还在工作,就不要停缴。养老保险本质上是一个国家信用背书的长期储蓄计划,缴费年限越长,回报越丰厚。与其纠结”缴满15年够不够”,不如把目标定为”缴满35年”甚至更久。你的晚年生活质量,就藏在这多出的每一年里。

(注:本文养老金计算为简化示例,实际待遇以退休时当地社保经办机构核定为准。)

2026养老金调整通知迟迟没来,别慌,你的养老金其实已经在涨了

2026养老金调整通知迟迟没来,别慌,你的养老金其实已经在涨了

已经6月了,退休的老赵每天刷人社部网站,刷得手的茧子都快出来了,可就是没等到那份”关于2026年调整退休人员基本养老金的通知”。隔壁老李跟他说:”完了完了,今年是不是不涨了?”

别急,老王把这事掰开跟你讲。通知没来,不等于没涨,更不等于不涨。

通知为什么这么晚?

先看看这几年通知的公布时间:2023年5月22日,2024年6月17日,2025年7月10日。一年比一年晚,今年大概率也在6月下旬到7月中旬之间。

为什么逐年推迟?核心原因是养老保险全国统筹之后,31个省的参保人数、基金收支、待遇基数这些海量数据需要集中汇总核算,人社部和财政部的工作量比过去大了不止一倍。加上延迟退休政策在2025年全面落地,牵扯的变量又多了,制定调整方案时需要考虑的维度更复杂。

但这不意味着今年不涨。恰恰相反——

三个信号告诉你:涨是板上钉钉

第一个信号:社平工资涨了。国家统计局5月15日公布了2025年度城镇单位就业人员平均工资:私营单位增长3.0%,非私营单位增长4.3%。按照《社会保险法》第18条,养老金根据职工平均工资增长和物价变动情况适时调整。工资涨了,养老金的调整就有了法律依据。

第二个信号:十五五规划明确方向。规划纲要中明确提出:未来五年,退休人员基本养老金调整要重点向养老金较低人群倾斜。方向有了,调整就是落实的问题。

第三个信号:养老保险基金结余充足。截至2025年三季度,全国养老保险基金累计结余接近10万亿元。中央调剂金规模已超2500亿。钱是够的,不存在涨不动的资金问题。

你现在其实已经在”涨”了——两种涨,弄清楚

大部分退休人员搞混了两种”涨”:

第一种:年度普调。这个是每年7月左右人社部发通知、各省出细则,对前一年12月31日前退休的人统一调增。调整方案是”定额+挂钩+倾斜”三结合,从1月起补发差额。

第二种:计发基数重算补发。这个是针对2026年1月1日以后新退休的人。因为2026年的新计发基数通常要到9月以后才公布,这之前退休的人先按2025年的旧基数预发养老金。新基数公布后,系统自动重算,把少发的部分一次性补给你。

举个例子:2026年3月在青岛退休的老王,按2025年山东计发基数7831元预发基础养老金每月1566元。等2026年新基数公布(保守假设涨2%到7988元),重算后基础养老金涨到1598元。差额32元×8个月(3-10月)= 补发256元。这钱悄没声就到账了,都不用你催。

什么人能涨、什么人不涨?

如果你在2025年12月31日前退休并领取养老金,属于年度普调范围,等通知就行。如果你在2026年1月1日后退休,不参与年度普调,但能享受计发基数重算补发。

从已经透露的方向看,2026年调整有几个特点:”提低控高”——月养老金低于3000元的人涨幅可能突破5%,高于8000元的部分涨幅受限;”工龄价值加码”——缴费年限超过35年的部分,挂钩调整的标准更高。

给你一个大概的估算:如果2026年全国平均调整比例在2.5%-3%之间,参照2025年各省方案,养老金3000元、缴费30年的人每月大概涨80-95元;养老金1500元、缴费15年的人每月涨55-65元。当然这只是一个估算范围,具体看各省怎么出方案。

别被”不涨了”的谣言带偏

每年这个时候都有人出来喊”养老金不涨了”,然后用”老龄化””少子化”的数据吓人。事实是:我国养老金已经连续调整了21年,2026年将是第22年连续上调。这个纪录不会轻易断掉。

养老金调整跟市场经济的涨跌不一样,它是有法律保障、有制度安排的。只要社会平均工资在涨、物价在动,《社会保险法》规定的”正常调整机制”就会启动。

你能做什么?

  1. 别天天刷网站,调整通知公布后各省细则会通过短信、APP、公众号推送,不会漏掉你。
  2. 下个”掌上12333″APP,绑定你的社保卡,涨了多少、什么时候到账,一目了然。
  3. 激活社保卡金融功能——养老金发放到社保卡银行账户,没激活的话钱到不了。
  4. 如果你是2026年新退休的,注意关注当地人社局公布的2026年新计发基数,重算补发不用申请,自动完成。

你等调整通知等多久了?来评论区说说,一起等个好结果。

贵州2025年计发基数7324元,工龄30年按60%档缴,退休能领多少钱?

贵州2025年计发基数7324元,工龄30年按60%档缴,退休能领多少钱?

前几天有个在贵阳做小生意的朋友发来私信:他灵活就业缴了30年社保,一直按60%档走,眼看快退休了,心里没底,”老王你帮我算算,到底能领多少?”

今天就用贵州省2025年官方养老金计发基数,把公式、变量、计算过程全部拆开来,你对照自己的情况也能算。

贵州的计发基数是多少?

贵州省2025年养老金计发基数是7324.5元/月,比上年增长0.72%。往前看:2024年计发基数约7272元,2023年是约7120元。三年累计涨幅约2.9%,在全国属于偏稳的水平。

2025年贵州省全口径城镇单位就业人员月平均工资约为6580元。计发基数7324元比社平工资高出约744元,这个”溢价”在西南地区算中等偏下。

缴费基数范围:全省统一按60%-300%执行,60%档约4395元/月,100%档约7325元/月。灵活就业缴20%,60%档每月缴879元。

第一步:基础养老金

公式:基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

这位朋友一直按60%档缴,平均缴费指数就是0.6。缴费年限30年。

代入:7324.5 × (1 + 0.6) ÷ 2 × 30 × 1%

= 7324.5 × 0.8 × 0.30

= 1758元/月

如果他能按100%档缴30年呢?

7324.5 × (1 + 1.0) ÷ 2 × 30 × 1% = 7324.5 × 1.0 × 0.30 = 2197元/月

光是基础养老金就差439元。

第二步:个人账户养老金

公式:个人账户养老金 = 个人账户累计存储额 ÷ 计发月数

60岁退休计发月数139个月。

按60%档缴费,个人账户每年进账:4395 × 8% × 12 = 4219元。30年累计(保守不考虑利息):4219 × 30 = 126570元。

126570 ÷ 139 = 911元/月

如果按100%档缴30年:7325 × 8% × 12 × 30 = 210960元 ÷ 139 = 1518元/月

个人账户差距607元。但100%档每月多缴的钱也要算账。

第三步:过渡性养老金(视同缴费年限)

贵州省的养老保险制度是1997年建立的。如果在1997年之前参加工作的,会有”视同缴费年限”。

假设这位朋友1985年参加工作、2025年退休,1997年前有12年视同缴费,过渡系数按1.3%计算:

过渡性养老金 = 计发基数 × 视同缴费指数 × 视同年限 × 过渡系数

= 7324.5 × 0.6 × 12 × 1.3% = 7324.5 × 0.6 × 0.156

= 686元/月(四舍五入)

如果没有视同缴费年限(1997年后才开始工作的),过渡性养老金为0。

把三部分加起来

情景A:有12年视同缴费(”中人”)

基础养老金1758 + 个人账户911 + 过渡性686 = 3355元/月

情景B:没有视同缴费(”新人”)

基础养老金1758 + 个人账户911 = 2669元/月

两种情景差了686元,”中人”的含金量就在这里。

这个数字在贵州什么水平?

贵州省2024年企业退休人员月人均养老金约3050元。按60%档缴30年的这位朋友,如果是”新人”拿到2669元,略低于全省平均;如果是”中人”能拿到3355元,就高于平均水平了。

说实话,2669元在贵阳这样的城市确实不算宽裕,但这是按最低档缴了30年的结果。如果把档位提到100%,即使当”新人”也能拿到3715元(基础2197+个人账户1518),日子就宽松不少。

收束金句

平均下来一年缴费年限价值大约在60到90元养老金之间——30年就是1800到2700元的基础养老金钱。计发基数偏低的地方,工龄的价值需要用档位来补偿。

行动建议

  1. 赶紧上”贵州人社”APP查一下你的实际缴费年限和个人账户余额,这是算账的硬数据。
  2. 如果在1997年前工作过,确认一下你的档案里有没有记录那段”视同缴费年限”——它值686元/月。
  3. 灵活就业的朋友,贵州省2026年起城乡居民养老保险最高缴费档次提到了6000元/年,如果缴不起职工养老,这个也不失为底线保障。
  4. 缴费档位不是越高越好——多缴的部分要10年以上回本,但如果你离退休还有20年以上,建议至少选80%-100%档。
  5. 当年退休计发基数未公布的,先按旧基数预发,新基数出来后差额会补,不用着急。

你在贵州哪个市?工龄多少年?评论区告诉我,老王帮你算一笔。

分红险演示利率从3.9%调至3.5%:是“降温”还是“回归”?

分红险演示利率从3.9%调至3.5%:是“降温”还是“回归”?

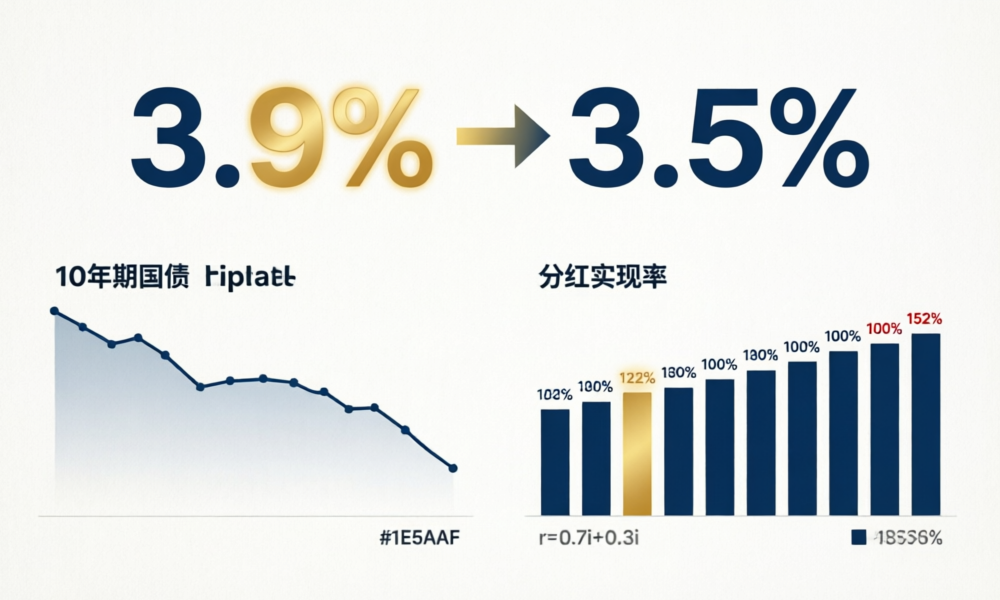
2026年6月,一条消息在保险圈内快速传开:监管拟将分红险演示利率上限从现行3.9%下调至3.5%。40个基点的调整,在精算师眼里不是一个小数字。它牵动的是分红险客户每年看到的“利益演示”那页纸上的数字,更牵动的是各大保险公司年末的分红实现率报表。

有人问:这是“降温”吗?——没错,是在给销售端的过度承诺降温。有人问:这是“回归”吗?——也没错,是在让演示利率回归到投资收益率能真实支撑的水平。

本文从三个问题切入:一、演示利率到底“演示”了什么?二、40bp的下调对消费者有多大影响?三、这次调整之后,分红险怎么选?

一、演示利率演示了什么?——它不该等于“承诺收益”

先厘清一个基础概念。根据银保监办发〔2020〕6号文,分红险演示仅做利差演示,分配比例统一为70%。演示收益率r的计算公式是:

r = 0.7 × i’ + 0.3 × i – k/n

其中,i’是演示利率,i是预定利率(当前上限1.75%),k/n是费用摊销。

用具体数字来说:现行演示利率3.9%下,增额寿简化公式为「预定利率+(演示利率-预定利率)×70%」,即1.75%+(3.9%-1.75%)×70%=3.255%。如果演示利率下调至3.5%,这个数字变为1.75%+(3.5%-1.75%)×70%=2.975%。——演示收益率下降约0.28个百分点,降幅约9%。

这里有一个关键点很多人没搞清楚:演示利率不是“保险公司承诺给你3.9%”,而是“假设利差为3.9%时的测算结果”。真正的分红水平取决于保险公司的实际投资收益,而实际投资收益与演示利率之间的差距,就是“分红实现率”的由来。

为什么监管要在此时推动下调?用一句话概括:投资端撑不住3.9%的假设了。

二、40bp下调背后:投资收益率正在“回归地心引力”

要理解这次调整,必须看三个数据锚点。

第一个锚点:10年期国债收益率约1.8%。这是全市场长期无风险收益率的基准。按照行业经验,险资长期投资收益率≈10年期国债+1.5%-2%,也就是说在当前环境下,险资能做到的长期回报大约在3.3%-3.8%。

第二个锚点:2025年A股上市险企净投资收益率均值3.3%,同比降30bp。别小看这30个基点——在万亿级资产规模下,30bp的收益率下滑意味着数百亿的投资收益缺口。更值得关注的是,这个数据还是“净”的,扣掉信用风险成本和税收因素之后,可分配的投资收益更低。

第三个锚点:客户长期收益水平≈10年期国债+1%(约2.8%)。这是分红险客户在保底收益之外,实际能拿到的长期分红水平。回想演示利率3.9%对应的演示收益率3.255%,而实际能达到的只有约2.8%——中间差了近45bp。这个差距,恰恰是这次下调要弥合的。

更直观地说:

指标 数值
10年期国债收益率 ≈1.8%
A股上市险企净投资收益率(2025) 均值3.3%(降30bp)
高水平险企总投资收益率(新华2025) 6.6%
客户长期收益水平 ≈2.8%
现行演示收益率(演示利率3.9%) ≈3.255%
拟调后演示收益率(演示利率3.5%) ≈2.975%

新华保险2025年总投资收益率6.6%确实亮眼,但这是含权益类资产浮盈的“总”收益口径。注意:金发〔2024〕18号鼓励长期分红险时提到价值准备金利率可+2%,但分红险的核心偿付来源仍是利差。演示利率必须选一个保守的口径,而不是最优口径。

三、下调之后,分红险怎么选?——三个核心标准不变

演示利率变了,但挑选分红险的底层逻辑没变。以下是三个“雷打不动”的标准:

第一,看合同保证现金价值。预定利率1.75%是写进合同的安全垫。演示利率再高,如果保证部分薄弱,整个产品就是一个“空中楼阁”。以增额寿为例:保证现金价值=按预定利率计算的保单准备金。演示利率调整不影响这个数字。选定产品前,把合同里的“现金价值表”翻出来看一看——这是买到手的“铁底”。

第二,看分红实现率的历史连续性。不是某一年的100%,而是至少5-10年的连续记录。行业内有保险公司公开了近20年完整分红数据(如中意人寿),有的公司只披露3-5年。数据长度本身就是一种透明度指标。一个简单的筛选规则:分红实现率披露年限<5年的,慎重;≥10年且波动率低的,优先。

第三,看保险公司的偿付能力和资产配置结构。偿付能力充足率低于150%的,极端行情下可能面临分红下调压力。资产配置中权益类占比超过30%的,分红波动性更大——高的时候很漂亮,低的时候让你心慌。

按照这三个标准,演示利率从3.9%调至3.5%,对优秀的保险公司和优秀的分红险产品来说,几乎不构成实质影响。因为它们的实际分红能力本来就稳稳高于演示水平——新华保险2025年59款保额分红产品中56款实现率100%,平均152%。下调演示利率,只是让那些曾经过度承诺的产品“显出原形”。

小结

  1. 演示利率从3.9%到3.5%是“回归”而非“打压”:它让演示数字更接近投资端能实际支撑的水平,缩小“预期差”。
  2. 对消费者影响有限:演示收益率下降约0.28个百分点(约9%),但合同保证部分完全不受影响。
  3. 选产品的标准不变:合同保证现金价值是底线,分红实现率连续历史是底气,偿付能力是保障。
  4. 行业影响更深远:下调演示利率将倒逼销售端告别“高演示=高收益”的粗暴逻辑,推动分红险市场回归以“实现率”为核心的良性竞争。

最后用一句话收尾:演示利率是你的“预期管理”,实现率才是你的“钱包真相”。管好预期,盯紧实现率,剩下的交给时间复利。

南北方养老金差距有多大?从北京上海到东北三省的地区差异分析

南北方养老金差距有多大?从北京上海到东北三省的地区差异分析

打开2025年全国养老金计发基数排行榜,一幅鲜明的地区差异图景跃然纸上:上海12434元/月、北京12049元/月稳居前两位,而黑龙江仅为7570元/月——两地相差4864元,意味着在同等缴费条件下,上海退休人员的基础养老金可能比黑龙江高出近65%。这背后不仅是经济实力的差距,更是人口结构、历史沿革和制度设计的综合体现。

计发基数:差距的第一把”尺子”

养老金计发基数是决定退休待遇的核心参数。基础养老金的计算公式为:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。计发基数越高,同等条件下待遇就越多。

以一个典型案例推算:缴费30年、平均缴费指数为1.0的退休人员,在上海可获得约3730元/月的基础养老金(12434×2÷2×30×1%),而在黑龙江仅为2271元/月(7570×2÷2×30×1%),相差1459元。如果计入个人账户养老金,总差距可能更大。

从全国格局看,计发基数呈现明显的”东高西低、南高北低”特征:

第一梯队(10000元以上):上海(12434元)、北京(12049元)、西藏(11777元,有政策倾斜)、深圳(11293元)。

第二梯队(8000-10000元):广东(9493元,不含深圳)、天津(9417元)、青海(9056元)、浙江(8433元)、新疆(8448元)。

第三梯队(7000-8000元):山东(约7831元)、河北(7410元)、黑龙江(7570元)、江西(7054元)等。

地区差异的深层逻辑

北京、上海:高基数背后的经济底色

北京和上海的养老金水平之所以领跑全国,核心在于高工资水平支撑高缴费基数。2025年全国城镇非私营单位年平均工资约12.94万元,而京沪两地远超全国均值。高缴费基数带来高计发基数,形成了”高工资→高缴费→高养老金”的正向循环。

此外,两地财政实力雄厚,养老保险基金结余充裕,在每年的定额调整和高龄倾斜上也能给出更高标准。北京的独特之处在于实行了”提低控高”的分档调整——养老金低于一定标准线的退休人员每月能多拿较高的额度,缓解群体内差距。

广东:经济第一大省的”甜蜜负担”

广东是全国养老金体系中的”双重角色”:一方面,广东经济发达、老龄化率低(约9%,远低于全国均值)、年轻劳动力持续流入,使广东养老保险抚养比在全国名列前茅,养老金结余以1.23万亿元高居全国第一。

另一方面,广东也是全国养老金转移支付的最大贡献者——2022年上缴全国统筹调剂资金885.11亿元,占全国总金额的40.7%。过去三年累计为全国转移了超过2000亿元养老金。这种”南金北调”机制,正是均衡地区间养老负担的重要制度设计。

东北三省:三重压力下的养老困境

黑龙江、吉林、辽宁三省面临的是”少子化+老龄化+人口流失“三重叠加的挑战。黑龙江65岁及以上人口占比达16.8%,人口自然增长率为-5.11‰,常驻人口在过去10年减少646万的基础上仍在持续减少。

在养老抚养比方面,辽宁、吉林、黑龙江的企业养老保险抚养比分别为1.79、1.53和1.33——意味着黑龙江每1.33个在职职工就要供养1个退休人员,远低于全国平均水平。黑龙江省养老基金已多年收不抵支,累计结余为-368.9亿元,是全国唯一耗尽所有历史结余的省份。

从养老金绝对水平看,吉林企业退休人员月均养老金约为3003元,低于全国均值3253元约250元;黑龙江约为2100至2200元水平。但在中央调剂制度的支持下(辽宁、黑龙江、吉林合计每年获得约1879亿元中央调剂金),三省退休人员的养老金能够按时足额发放,且每年同样享受上调政策。

中西部省份:在追赶中前行

中西部省份如江西(计发基数7054元)、河北(7410元)等处于全国中下游水平,但近年养老金调整中,这些地区往往受益于”提低控高”政策的倾斜——定额调整占比较高、挂钩调整向低收入群体倾斜,使得低收入退休人员的实际涨幅反而高于高收入地区。

差距会缩小吗?

养老金地区差异的根源在于经济发展水平和人口结构的不平衡,这不可能在短时间内消除。但多个制度设计正在努力”熨平”差距:

一是全国统筹制度。养老保险基金中央调剂制度将广东、北京等结余较多地区的资金向东北、中西部等收不抵支地区转移,2026年中央财政安排养老保险转移支付1.25万亿元,重点向养老负担偏重区域倾斜。

二是”提低控高”的调整导向。2026年养老金调整进一步加大向低收入群体倾斜的力度,缩小不同群体间的待遇差距。定额调整占比有所提高,让低收入退休人员的涨幅比例更高。

三是个人养老金制度的普及。作为第三支柱,个人养老金为各地区居民提供了自主提升养老待遇的渠道。经济发达地区居民可能更有余力缴存,但政策普惠性的增强有望逐步覆盖更多人群。

值得强调的是,地区间的养老金差异反映的是各地经济发展阶段和生活成本差异。上海的养老金虽然高,但生活成本也远高于中西部城市。养老金水平的比较需要结合各地物价和实际购买力来看。随着全国统筹制度的深入推进和区域协调发展战略的实施,养老金地区差距有望逐步收窄。