企业年金首次突破4.2万亿,第二支柱扩围落地后,你的退休收入会多出多少
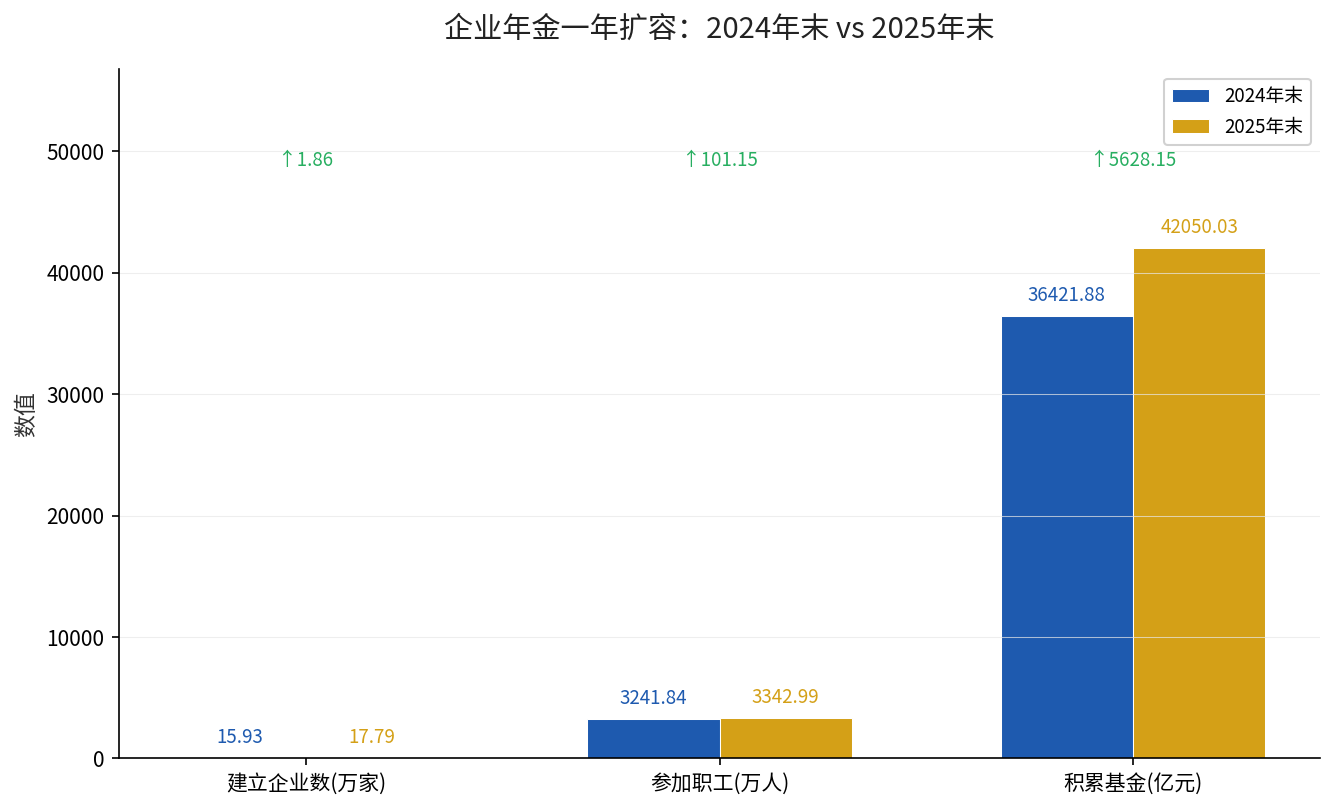
一个信号正在出现:企业年金这个”第二支柱”,2025年第一次摸到了4万亿的边。人社部2026年3月发布的《全国企业年金基金业务数据摘要(2025年度)》显示,截至2025年末,全国建立企业年金计划的企业有177854家,参加职工3342.99万人,积累基金规模42050.03亿元,首次站上4万亿。这个数字,一年前还是36421.88亿元。
对大多数还在”只有一份社保”轨道上的人来说,这意味着什么?我把这笔账拆成短期、中期、长期三个时间维度讲给你听。每一个数字都有官方出处,不是我拍脑袋估的。
一个信号:第二支柱正在从”少数人的福利”走向更多普通职工
先把基础数据摆清楚。对比人社部连续公布的两份年度摘要:2024年末,全国建立企业年金的企业159287家,参加职工3241.84万人,积累基金36421.88亿元。到了2025年末,这三个数字分别变成177854家、3342.99万人、42050.03亿元。一年之间,参加职工净增101.15万人,基金规模增长15.45%。
更关键的是政策端的动作。2026年1月15日,人力资源社会保障部、财政部联合印发《关于进一步做好企业年金工作的意见》(以下简称《意见》),把企业年金的建立主体,从传统的”企业”扩大到了社会团体、基金会、民办非企业单位以及其他参加企业职工基本养老保险的用人单位。
过去很多人以为企业年金是国企、央企的专属待遇。这份《意见》把这个认知的边界往外推了一大步。政策的核心就一句话:让更多用人单位的职工,有机会在社保之外,再攒一份属于自己的养老钱。
影响一(短期):缴费比例更灵活,从”8%起步”变成”2%也能建”
《意见》里有一条,直接关系到用人单位和职工的钱包。规定是:用人单位缴纳企业年金,每年不超过本单位参加企业年金职工工资总额的8%;用人单位和职工个人缴费合计,不超过工资总额的12%。
关键在”不超过”三个字上。这意味着单位可以根据负担能力灵活起步——经济条件好的,可以单位缴8%、个人缴4%拉满;负担有限的,可以从单位缴2%甚至更低起步,条件好了再逐步提高。这是2026年1月16日新华社报道中对《意见》原文的转述口径。
短期看,这个变化降低了建立年金的门槛。对中小企业和灵活用工单位来说,以前”缴不起8%”是挡在门外的一道坎,现在”能缴多少先缴多少”成了可操作的起点。
影响二(中期):收益是”长钱”跑出来的,近三年累计收益率12.94%
很多人担心,年金缴进去会不会亏。官方数据给了个参照。同样是2025年度摘要:截至2025年末,全国企业年金基金近三年累计收益率为12.94%;2025年度当年收益率6.69%,是近五年来最高的一年。把这个时间拉长到2007年开始披露年度收益以来的19年里,企业年金的几何平均收益率为6.20%。
这里要提醒一句:12.94%是”近三年累计”,不是”每年12.94%”。年金是长期资金,考核口径也在往长期走。人社部等四部门2025年9月下发的指导意见,明确把年金基金业绩考核以合同期限为周期、以中长期目标为主,增加三年以上的中长期指标。
中期的影响在于:缴费比例灵活化叠加长期收益的确定性,会让企业年金从”要不要建”的纠结,变成”该怎么建、建多少”的规划问题。
影响三(长期):多支柱养老从”有人有、有人没有”走向”更多人都有”
把眼光放到十年后,企业年金的扩围和第一支柱(基本养老保险)、第三支柱(个人养老金)会形成联动。第一支柱负责保基本,企业年金负责补充,个人养老金负责个性化储备。三根柱子都立起来,退休后每个月的现金流才会更稳。
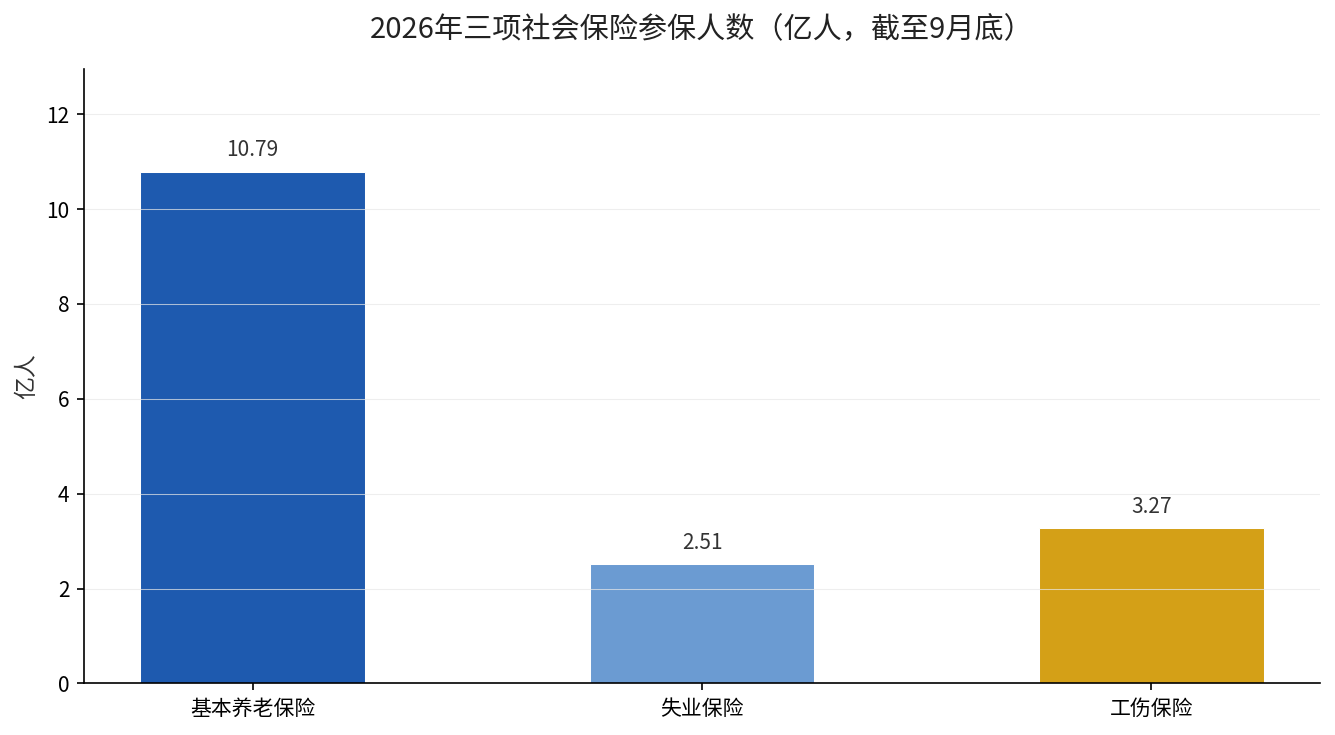
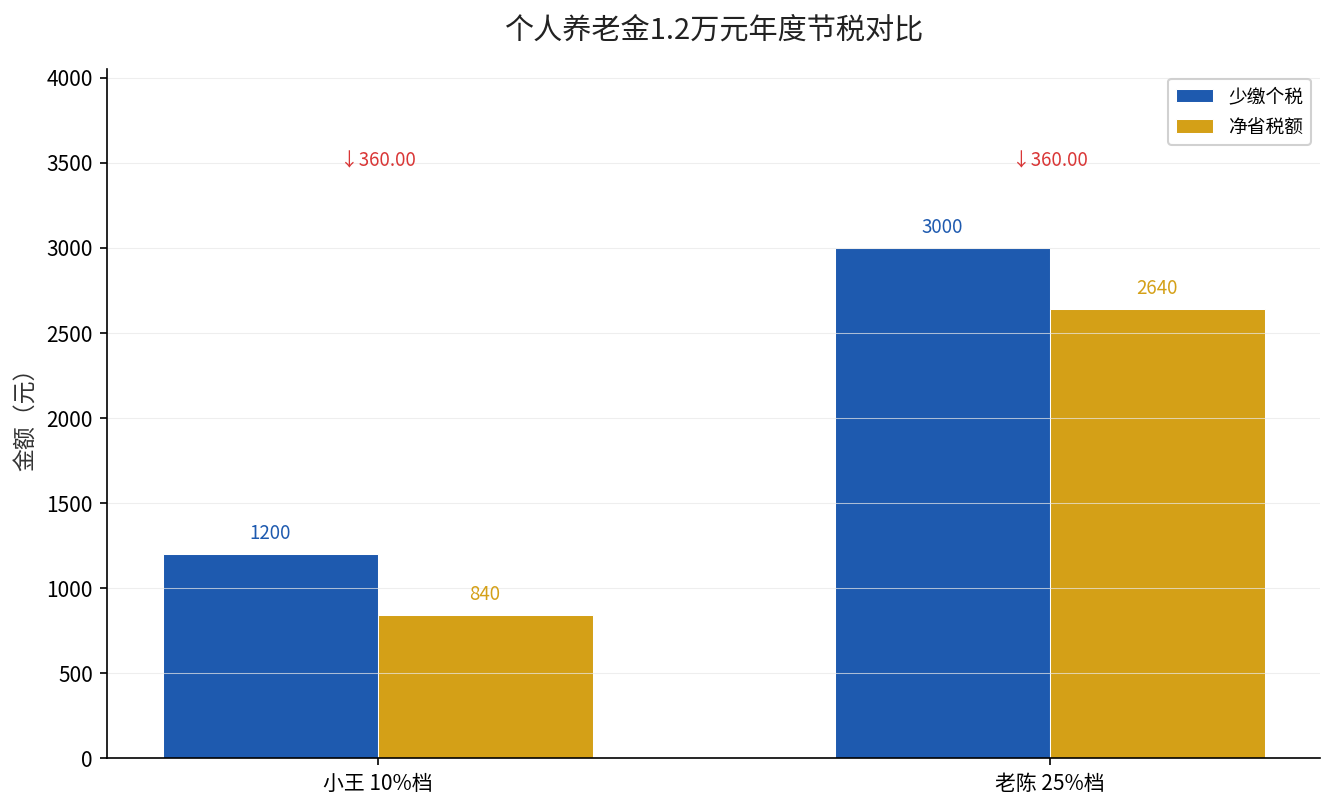
一个现实的问题是:今天参加职工养老保险的人里,真正同时享有企业年金的比例仍然不高。3342.99万参加职工,放在全国企业职工基本养老保险参保人数里占的比重并不大。这正是《意见》要解决的纵深问题——扩面、降门槛、简化程序,都是为了让第二支柱的覆盖率往上走。我们之前算过个人养老金每年1.2万到底能省多少税,第二支柱其实是你更早该抓住的那一环。
现在该做什么?分三类人对号入座
已经在有企业年金的单位工作:核实你的个人账户缴费比例,尤其是《意见》落地后有没有调整空间。个人缴费那部分是可以选的,别稀里糊涂停在最低档。
在中小企业、社会组织或民办单位工作:主动问问单位人事,有没有建立年金的计划。政策已经把门槛降到”2%也能起步”,这是你谈判的筹码。
灵活就业、没有单位的:企业年金暂时与你无关,但可以关注第三支柱个人养老金。国家社会保险公共服务平台和电子社保卡都能开立个人养老金账户,2027年1月1日起企业年金个人账户还能线上转移接续,制度在一步步打通。
你的单位有企业年金吗?缴的是什么比例?现在就打开工资单或去问一下人事,把这个比例数字记下来,留言告诉我,我来帮你算算这笔年金退休后每月能多领多少钱