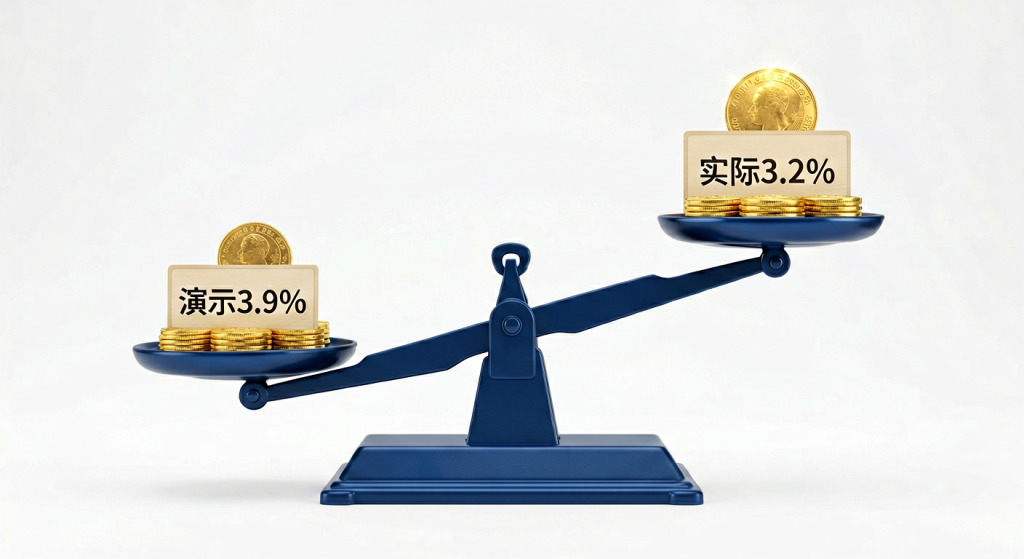
最近一周,不少客户和同业朋友都在问同一件事:听说分红险的演示利率要从 3.9% 降到 3.5%,是不是意味着以后分红险客户到手的钱要”缩水 10%”?
我们业内看这个问题,和普通消费者看到的,完全是两回事。今天超哥就用精算的公式,把这笔账一笔一笔算清楚。
流行观点:演示利率下调 40bp,分红就要”少发 10%”
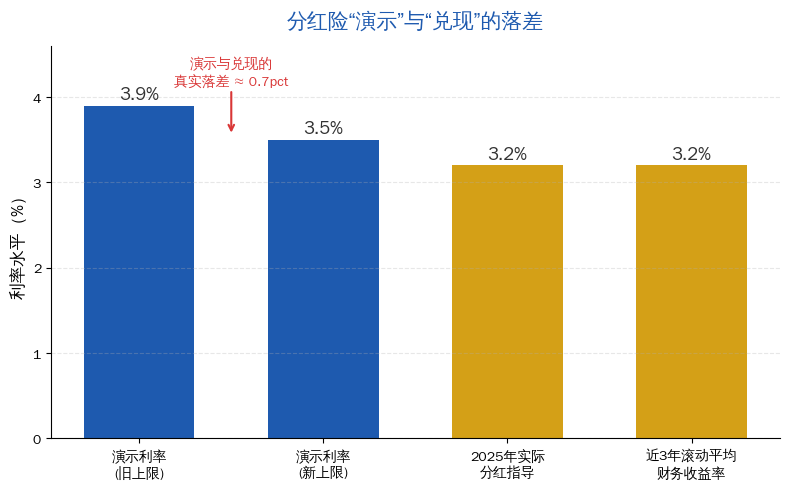
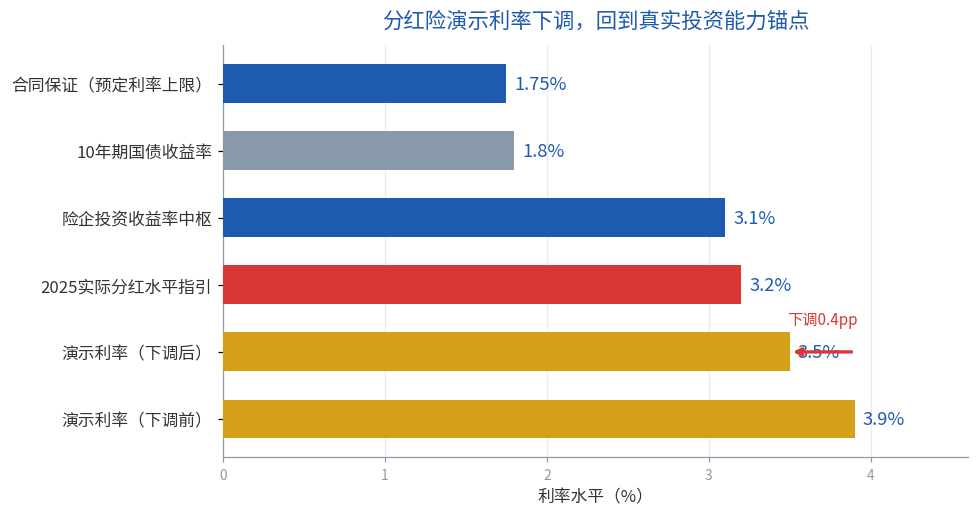
这个说法最近在朋友圈和短视频里传得很凶,逻辑听着也”顺”:演示利率从 3.9% 降到 3.5%,下调 0.4 个百分点(40bp),占比约一成,于是有人得出”分红要少 10%”的结论。
但这句结论错就错在,它把”演示利率”当成了”客户保证能拿到的收益”——这是两个完全不同性质的东西。
算一算:演示利率,从来都不是”保证收益”
先看监管口径。按照《分红保险精算规定》(保监发〔2015〕93号),分红险客户能”确定拿到”的钱,只有写入合同的保证预定利率部分;演示利率,只是销售演示时用来”算个参考数”的参数,两者法律性质完全不同。
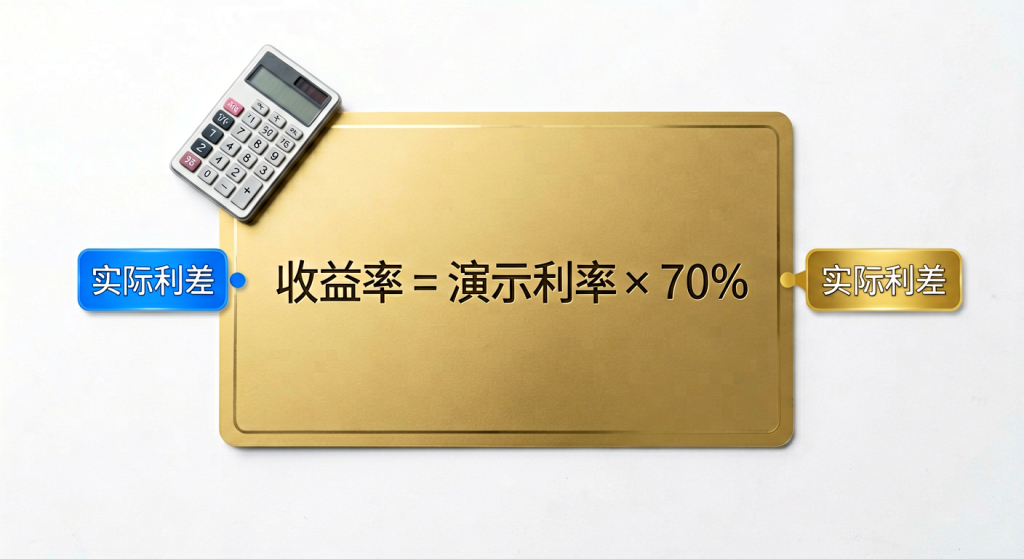
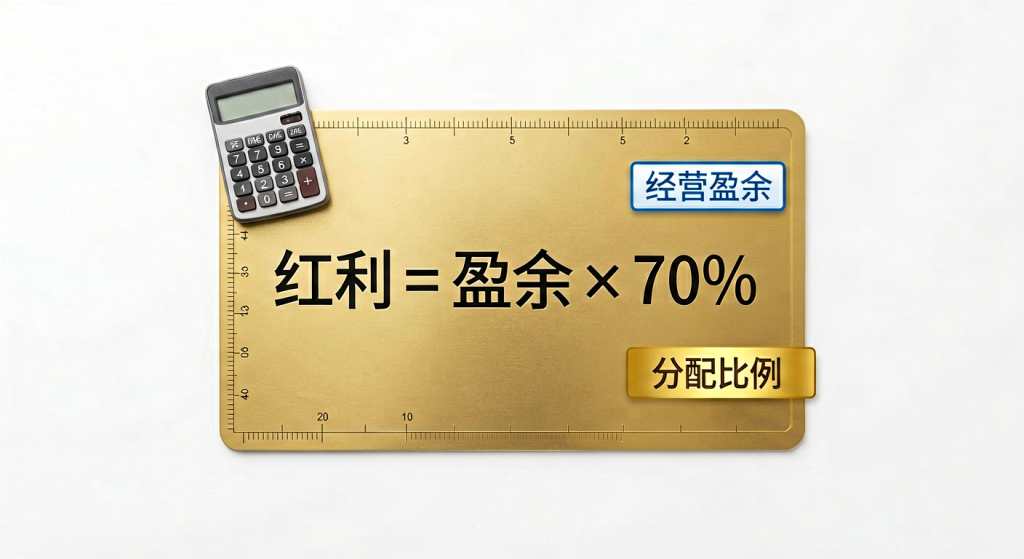
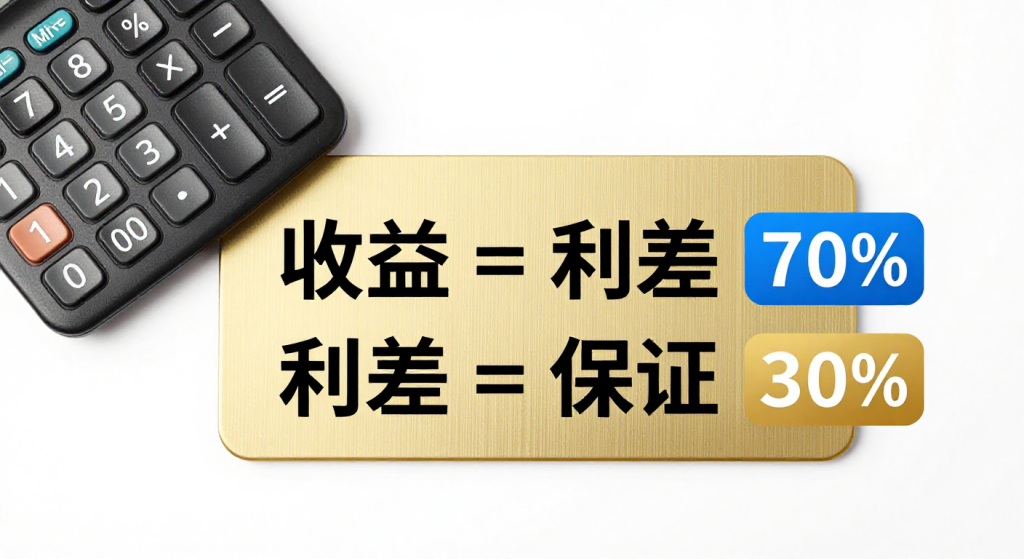
再看银保监办发〔2020〕6号文,监管把分红演示的口径收得很死:演示只能做利差演示,且演示时的红利分配比例统一按 70% 计。也就是说,演示利率只是一个”演示参数”,不是”收益承诺”。
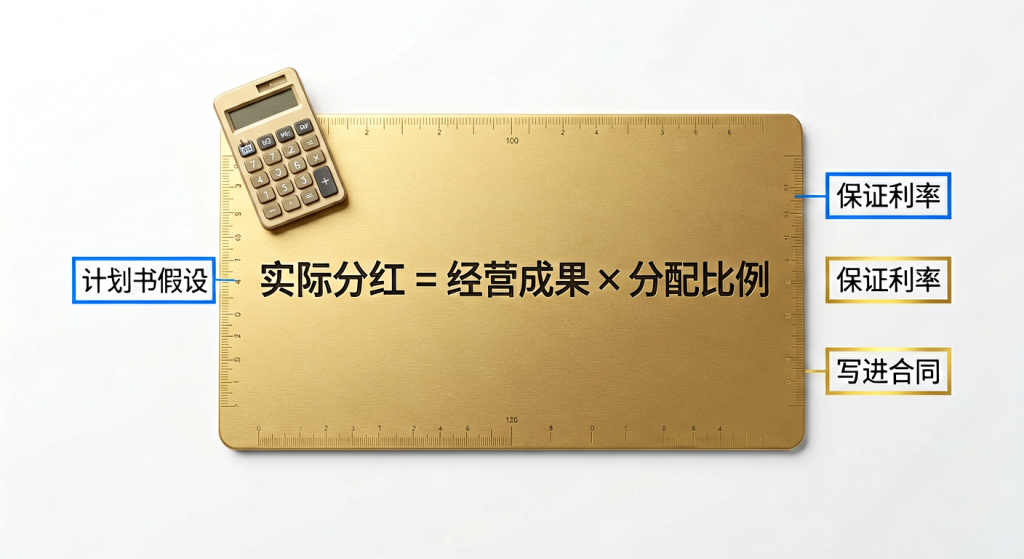
真正的分红,来自保险公司的三差收益(利差、死差、费差),最后按”可分配盈余 × 分配比例(不低于 70%)”来分。演示利率高一点低一点,只影响”演示时算出来的那个参考收益率”,不影响保险公司实际经营收益,更不影响合同里写死的保证部分。
用我们业内的话说:演示利率是”照着画的饼”,保证预定利率才是”碗里的饭”。饼画大画小,饭还是那碗饭。
具体数字:下调 40bp,到底动了多少?
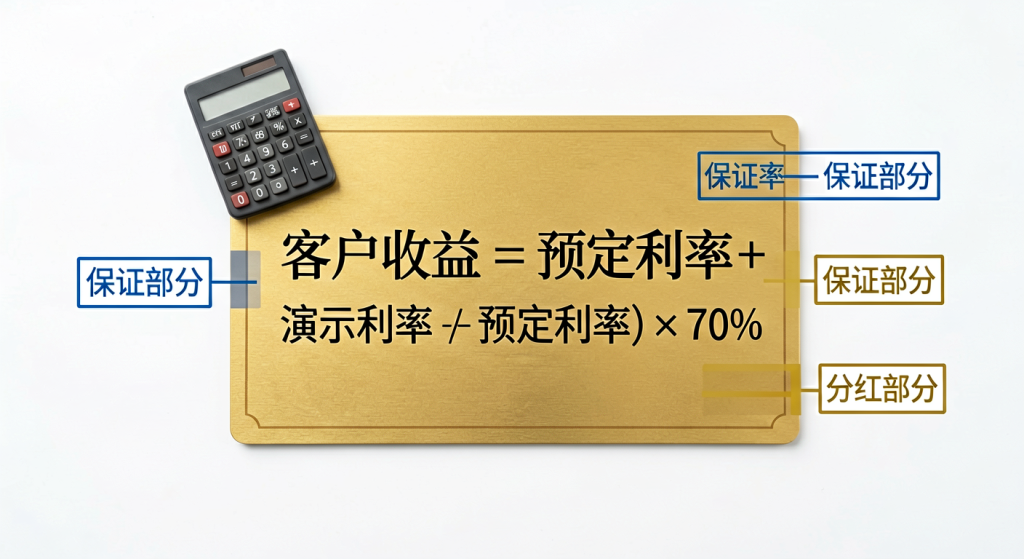
演示收益率的简化计算口径是:
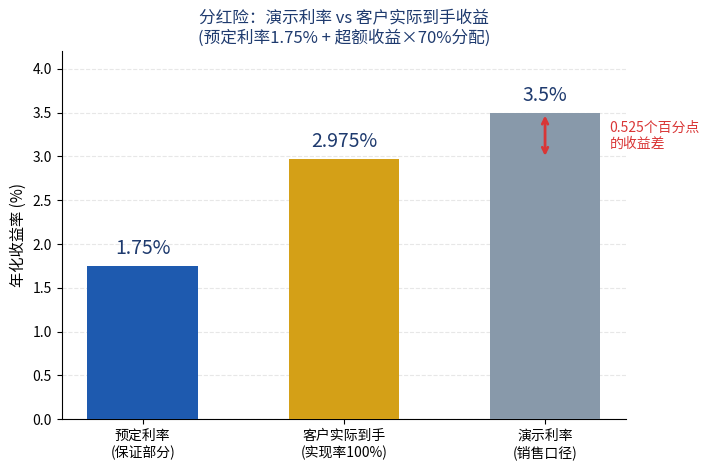
演示收益率 ≈ 演示利率 × 70% + 预定利率 × 30%(趸交,再减去费用分摊)
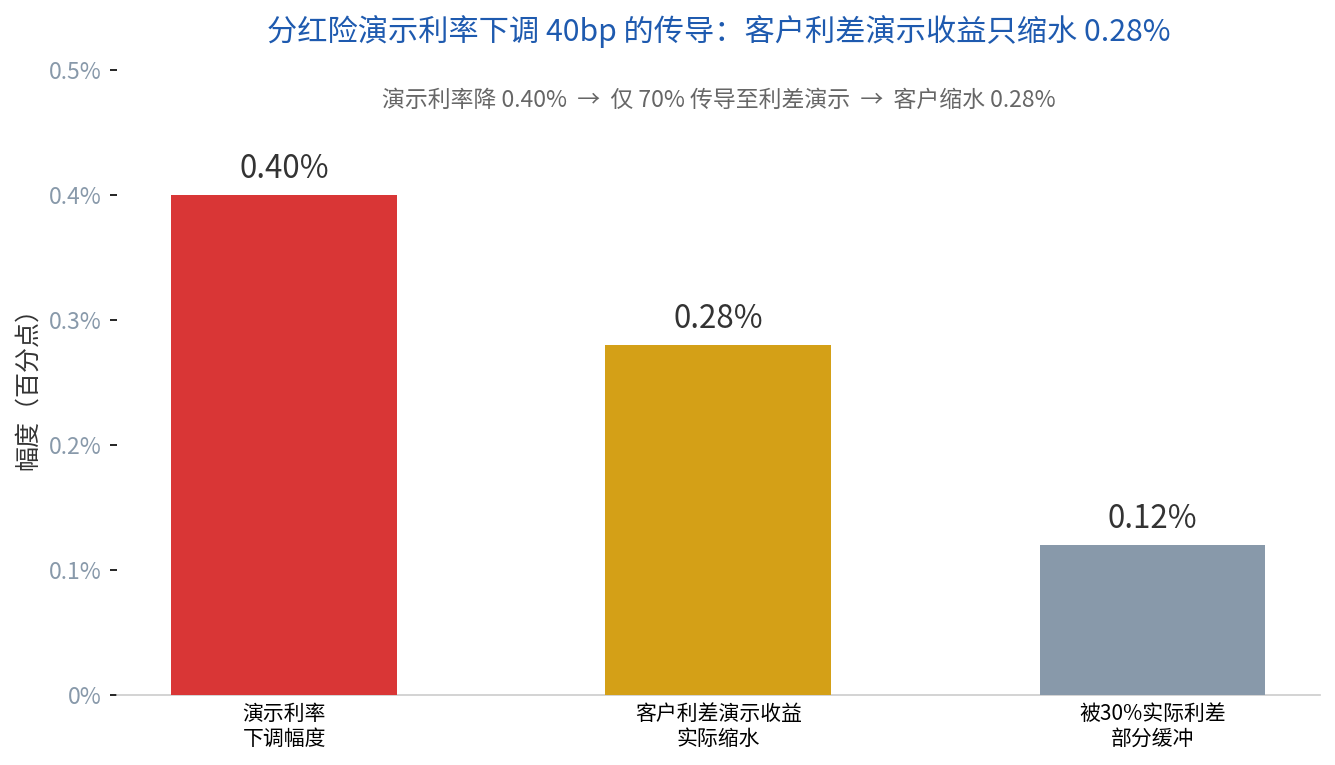
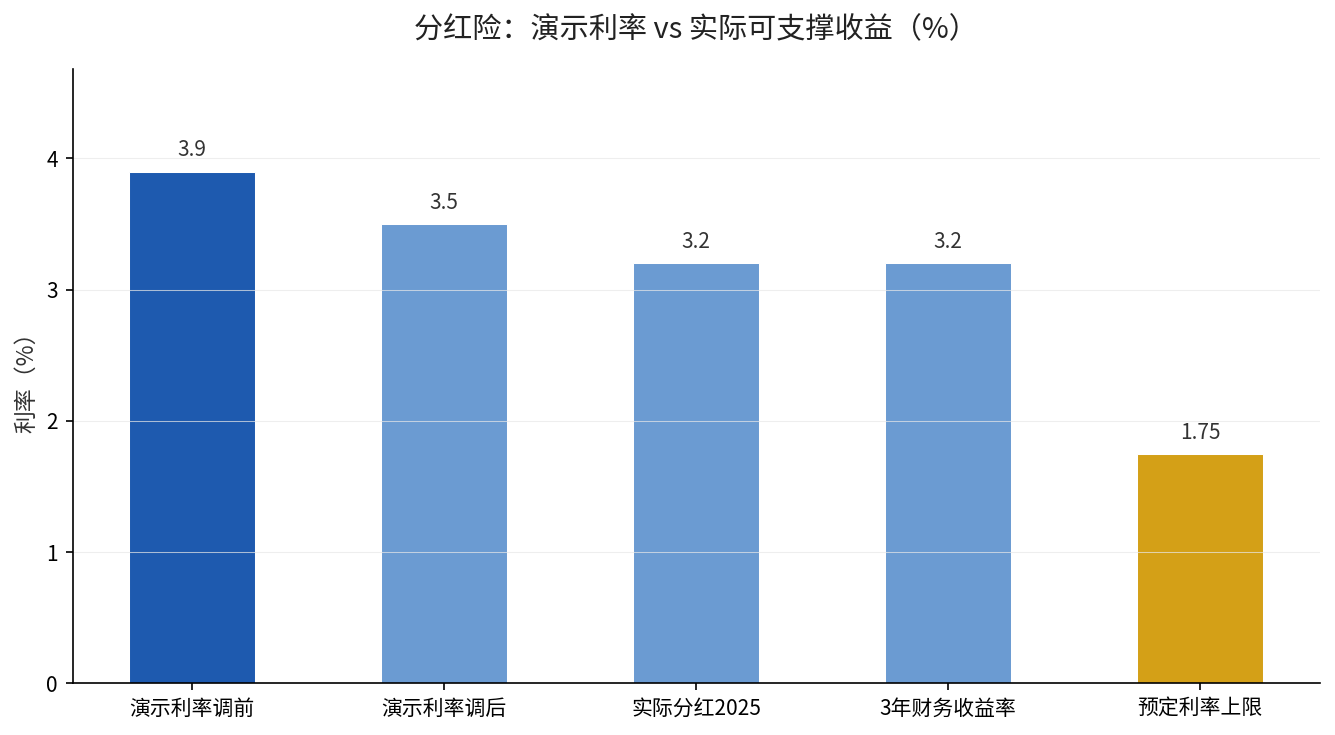
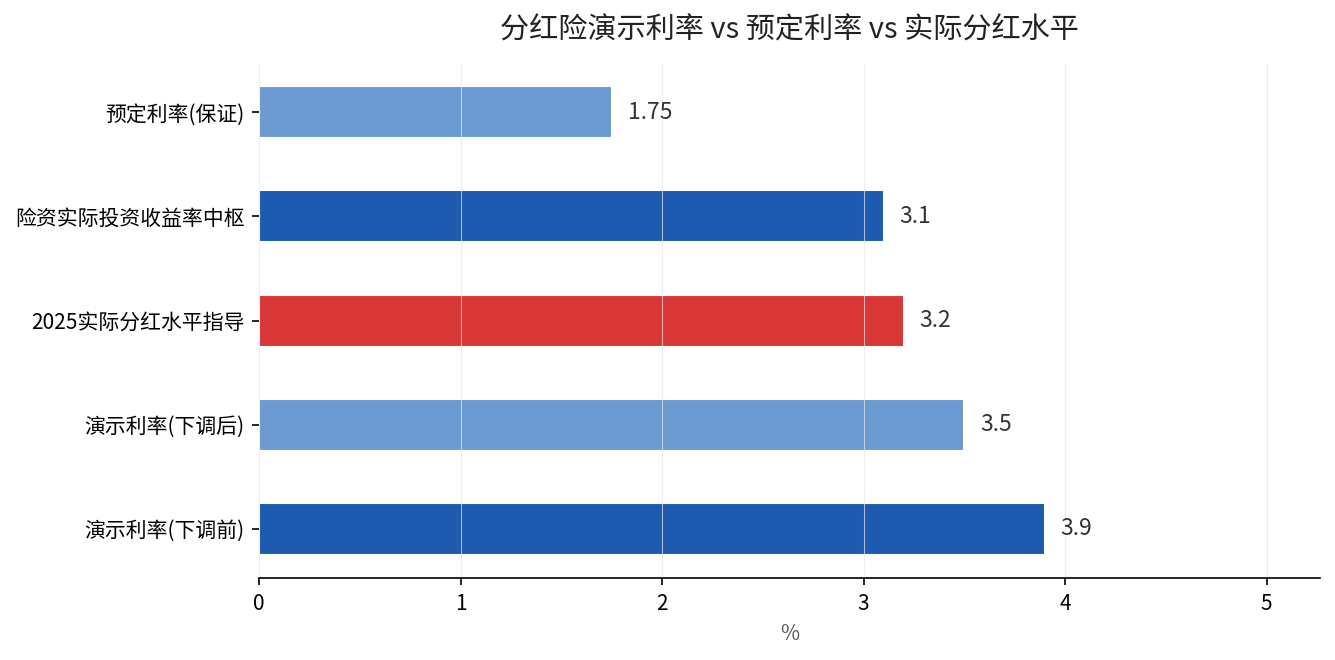
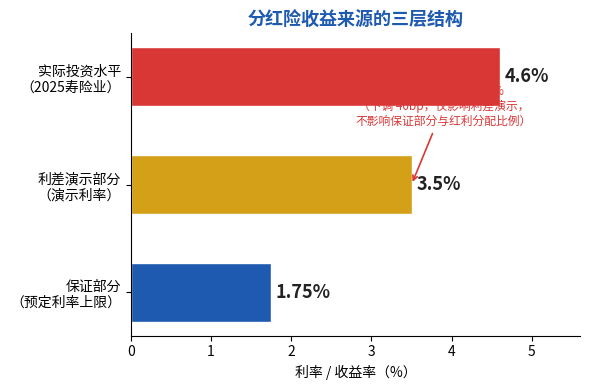
代入数字看:当前分红险预定利率上限是 1.75%(2025 年 9 月起监管执行的口径),假设演示利率从 3.9% 降到 3.5%,演示利率这块下调 40bp,传导到演示收益率上,大约只下调 0.28 个百分点——动的只是”演示参考收益率”的一成左右,既不是客户的实际收益,更不是保证收益。
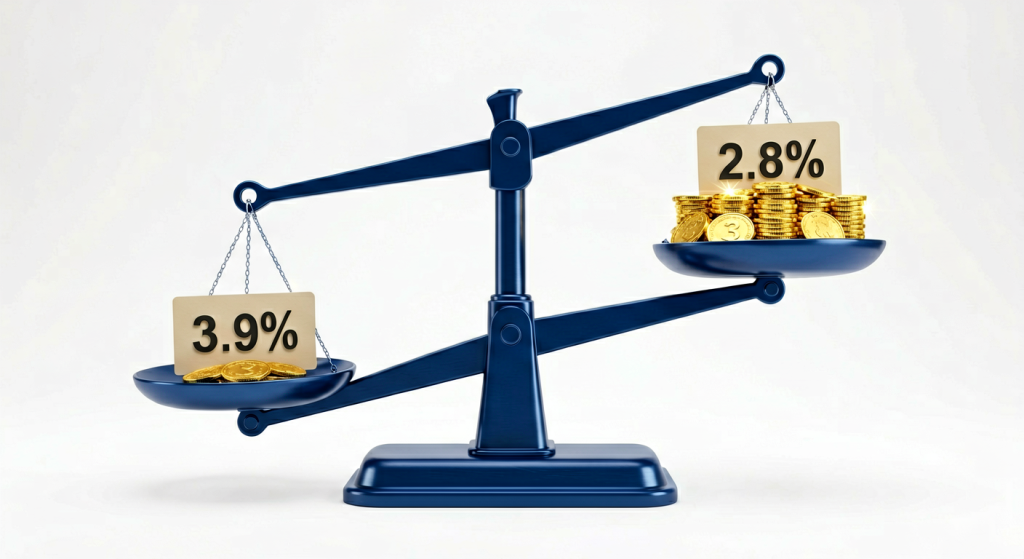
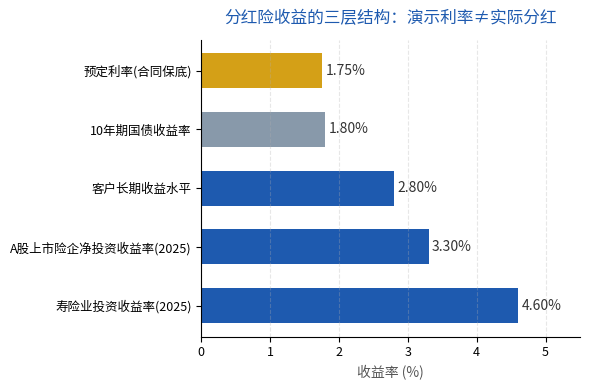
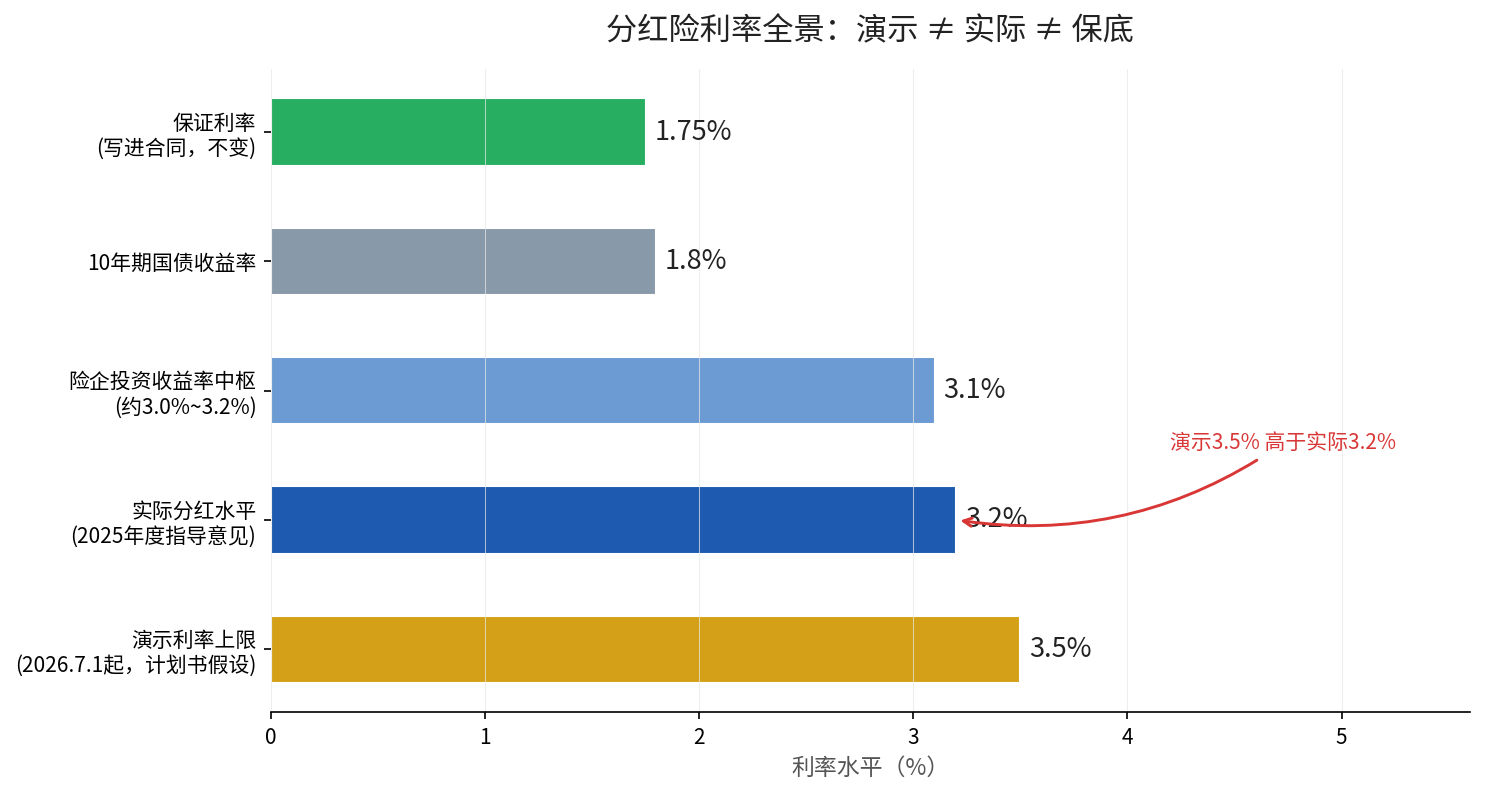
再给一个参照系:2025 年寿险业实际投资收益率约 4.6%,10 年期国债收益率约 1.8%,客户长期能拿到的收益水平,大致在”10 年期国债 + 1%”这个量级,也就是约 2.8%。演示利率 3.9% 也好、3.5% 也好,本质都是围着这个”约 2.8%”的长期水平上下波动的演示数字。
| 收益层级 | 当前水平 | 性质 | 是否保证 |
|---|---|---|---|
| 保证预定利率 | 1.75%(上限,2025年9月起) | 写入合同 | 是 |
| 演示利率 | 3.9%(业内讨论拟调至3.5%) | 演示口径 | 否 |
| 2025寿险业投资收益率 | 约4.6% | 实际投资 | 否 |
为什么会有这个误解?
误解背后,是三个老问题:
一是信息不对称。消费者分不清”演示利率””预定利率””实际投资收益率”这三个数,销售端又习惯把最大的数字拿出来讲,客户自然就把”演示 3.9%”记成了”保证 3.9%”。
二是销售误导。个别渠道把”演示利率”包装成”预期收益”,甚至暗示”一定拿得到”,监管 2020 年收紧演示口径,就是冲着这个来的。
三是披露不足。分红实现率、特储(特别储备)这些真正决定客户到手红利的关键指标,公开披露还不够充分,消费者只能盯着最容易看懂的”演示利率”,于是这个本不该被过度解读的参数,反而成了焦点。
正确理解:该盯哪个数?
给客户朋友三条实在建议:
第一,先看合同,再看演示。白纸黑字写死的保证预定利率(当前上限 1.75%),才是你一定能拿到的底线;演示利率只是参考,别当承诺。
第二,盯分红实现率和特储。分红实现率(实际红利 ÷ 演示红利)越高、公司特储越厚,客户到手的红利越稳——这才是”分红险到底香不香”的关键,比演示利率重要得多。
第三,把预期锚定在长期收益水平。分红险的合理预期,就是”10 年期国债 + 1%”这个量级(约 2.8%),是”保证部分 + 红利浮动”的组合。抱着这个心态去买,才不会失望。
小结
演示利率如果真的从 3.9% 调到 3.5%,动的只是”演示参考收益率”的一成左右,既不是客户的实际收益,更不是保证收益。真正的保证,是写进合同的预定利率;真正的红利,来自三差收益和分配比例,而不是演示口径。看分红险,别被一个”演示”数字带偏。