分红特储是“藏钱”还是“蓄水”?三张表摊开精算内里

我们业内最近聊得最多的一个词,不是”分红实现率”,而是分红特别储备——简称”特储”。

有客户问我:”超哥,你们保险公司把该分的红利不给我,存进一个叫特储的池子里,是不是变相扣钱?”也有精算同行私信里说:”特储这玩意儿,越看越像利润调节工具。”

今天我把三张表摊开,用精算公式说清楚:特储到底是不是”藏钱”。

一、流行观点:特储=保险公司私藏红利

这个观点在客户圈子里很流行。逻辑链条是这样的:公司赚了钱,本该70%分给客户(银保监办发〔2020〕6号规定,分红险的红利分配比例不得低于可分配盈余的70%),结果却把一部分先”扣”下来进了特储池子,以后再慢慢发。这不就是”先分后储”变成了”先储后分”,变相克扣吗?

听起来有道理,但这是把两件事混为一谈了。

二、算一算:特储的精算本质是什么

我们先拆一个概念。分红险的红利,来自”三差”——利差益、死差益、费差益。用贡献法写,一笔保单在某年度的红利贡献大概是:

C = (V₀+P)(i’-i) + (q-q’)(S-V₁) + (GP-P-e’)(1+i’)

其中 (V₀+P) 是客户储蓄保费的累积值,(i’-i) 是实际投资收益与定价利率的利差。红利 = C × R,R 就是那个分配比例,监管下限是 70%。

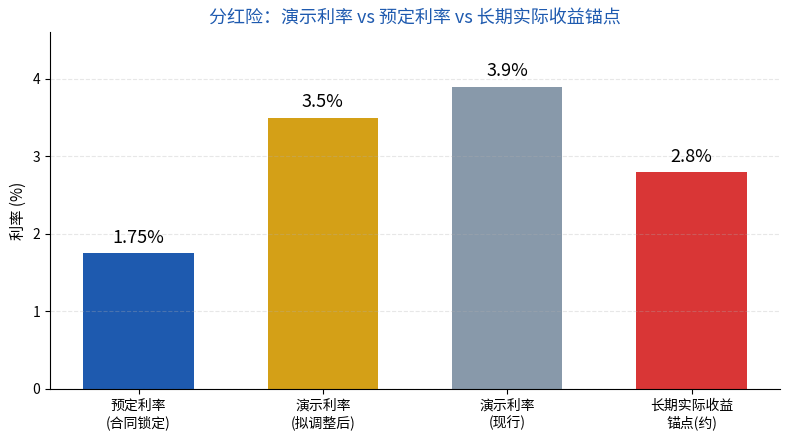
关键在于:分红险的收益是”非保证”的,且受投资周期波动影响巨大。2025年寿险业总投资收益率4.6%,但2026年10年期国债收益率已经跌到约1.8%,险资长期收益率大致等于”10年期国债+1.5%~2%”。也就是说,分红险的客户长期收益水平,大概率落在”10年期国债+1%”附近,也就是2.8%上下。

问题来了:资本市场不会每年都给你均匀的2.8%。好年头赚到6%,差年头可能只有1%。如果赚多少分多少,客户第一年拿到高红利,第二年突然腰斩,体验极差——而且对”长期稳健”这个寿险的根本属性,是毁灭性的。

特储就是那个”蓄水池”:丰年把超出目标的部分存进去(削峰),歉年从池子里取出来补发(填谷),让客户拿到手的红利尽量平滑。这不是藏钱,是给收益”削峰填谷”。
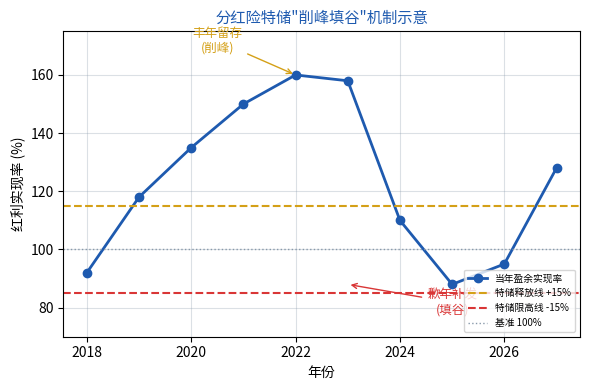
分红险特储削峰填谷机制示意

三、监管为什么给特储划了两条线

我们再业内的人都知道,特储不能无限存,也不能无限取。监管对此是有明确边界的,核心两条:

监管指标 阈值 措施 设计意图
特储规模管控(上限) 连续2年超过准备金的15% 强制释放 防止”藏钱”过度,红利沉淀不发
特储为负值(下限) 亏损超过15% 严格”限高” 防止寅吃卯粮,透支未来红利

这两条线,正是金寿险函〔2025〕374号里明确的核心内容。它说明监管看得很透:特储是一把双刃剑。存太少,歉年没得补;存太多,就真的变成”藏钱”了。所以用”准备金±15%”这种硬指标把它框住。

换句话说,特储不是保险公司想存多少存多少的”小金库”,而是被两条监管红线锁死的”平准基金”。丰年想多存不分的空间,是有限的;歉年想靠池子无限透支,也是不被允许的。

四、时间线:特储机制是怎么一步步走到今天的

特储不是一天冒出来的,它是一路监管演化出来的产物。我们理一下关键节点:

1. 2015年,保监发〔2015〕93号《分红保险精算规定》,首次系统规范了红利分配与准备金计提,特储的雏形写进了精算框架;

2. 2020年,银保监办发〔2020〕6号,把分红险演示口径收窄为”仅做利差演示”,并把分配比例统一锁定在70%——这一步直接决定了”客户能拿走多少”的底线;

3. 2025年,金寿险函〔2025〕374号,明确”特储为负值时严格限高”,把特储的下限红线划出来,堵住了透支未来的口子。

三年节点串起来,一句话总结监管逻辑:让客户拿得稳(70%)、让公司别藏钱(15%上限)、让公司别透支(-15%限高)。

五、正确理解:特储是风险平准,不是红利克扣

回到开头客户的质疑。我的结论很明确:

第一,特储不是”少分”,是”平滑”。客户最终拿到的红利总额不会因为特储而减少,只是从”大起大落”变成”细水长流”。用一个数字感觉一下:没有特储,你好年头拿5.5%、差年头拿0.5%;有特储,你两边都拿3%左右。总账一样,体验天差地别。

第二,真正要盯的不是”有没有特储”,而是”分红实现率”这个客户能直接看到的指标。实现率如果常年稳定在100%以上(例如新华保险2025年保额分红均值达到152%),说明公司既有分红能力、又有平滑诚意;如果实现率忽高忽低甚至常年低于100%,那才要警惕。

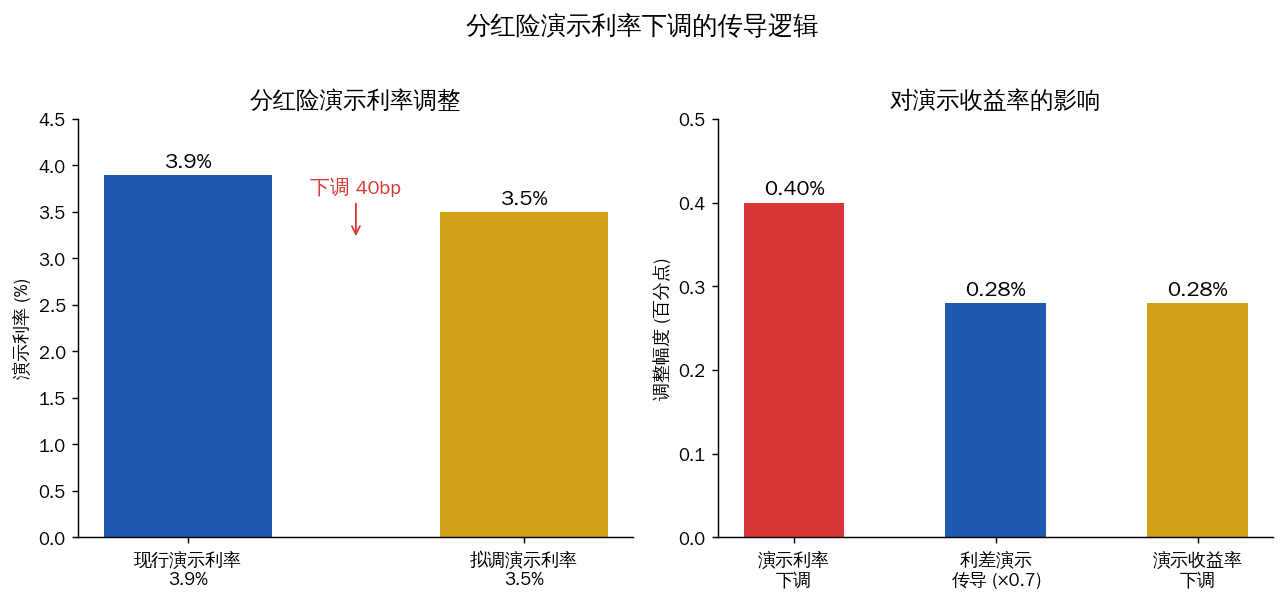
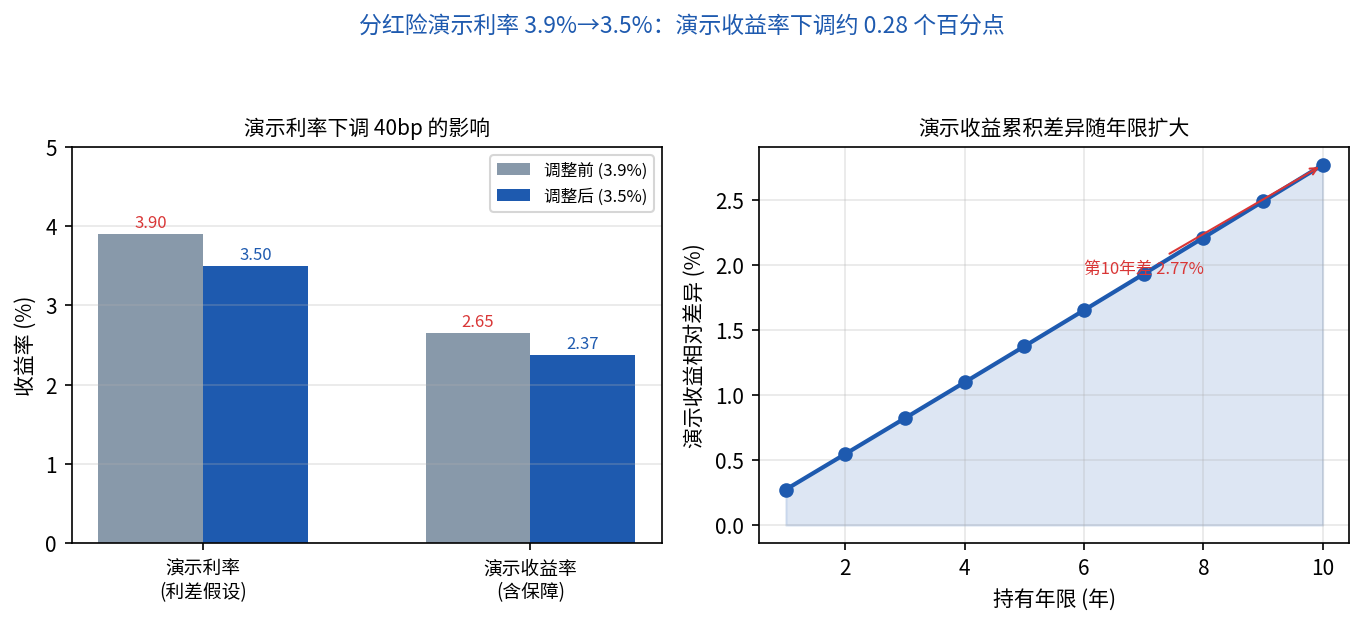
第三,选购分红险,别只看演示的高利率。”3.9%演示利率”和”3.5%演示利率”背后的演示收益率差异,按公式 r=0.7i’+0.3i 算,下调40bp对应演示收益率只降0.28%。真正决定你能拿多少的,是公司长期的投资能力和分红纪律,而不是宣传页上的那个诱人数字。

特储这个池子,丰年替你存、歉年替你取,削峰填谷、烫平波动——它是分红险”长期稳健”这四个字的精算保障,不是保险公司藏钱的借口。

我是超哥,一个在分红险精算里泡了十几年的业内人。有问题,评论区聊。
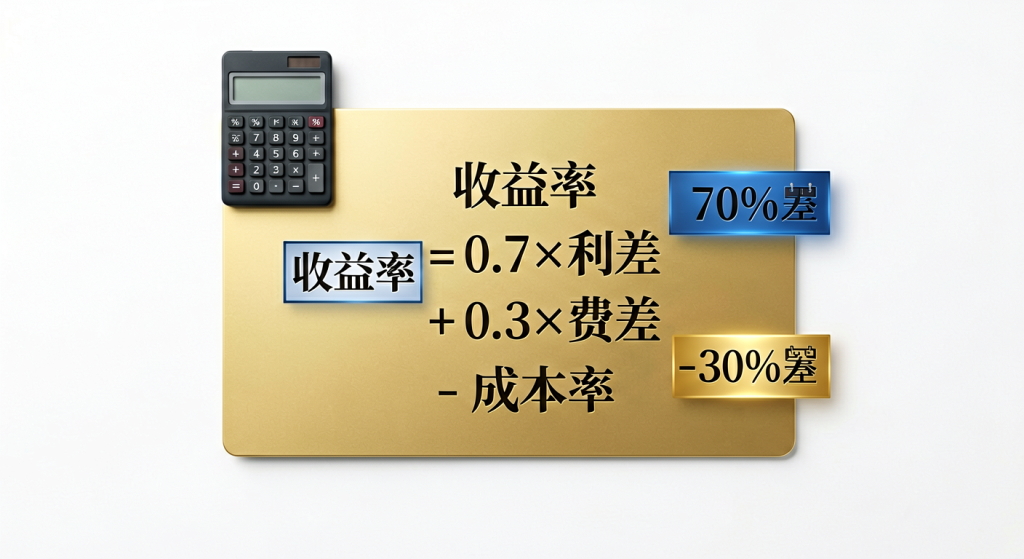
分红险演示利率从3.9%降到3.5%,这40个bp到底动了谁的蛋糕?

分红险演示利率从3.9%降到3.5%,这40个bp到底动了谁的蛋糕?

先说结论。演示利率下调这件事,表面上是把一张”好看的脸”抹得务实一点,实质上是监管在给分红险的销售预期”挤水分”。我们业内看得很清楚:这40个bp(基点)调的不是产品收益,调的是从业者和客户脑子里的那根弦。

这篇文章,我围绕三个问题来拆:演示利率到底是什么、为什么非得降?降下来之后,数字上会差多少?放到国际和长期视角,这步棋意味着什么?

一、演示利率是什么?为什么这次非降不可?

先正个名。演示利率不是分红险的”承诺收益”,更不是”保证利率”。按我们业内的口径,它只是监管允许销售端在利益演示时使用的假设投资收益率上限。真实分红,最终看的是保险公司当年的实际经营成果。

这里要把两个数字分清楚:

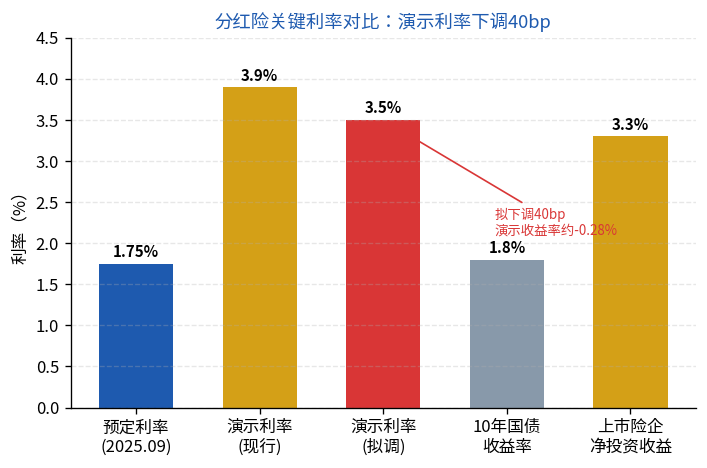
  • 预定利率:写进保单的保证定价利率,分红险上限已经是1.75%(2025年9月起)。这块是确定给付,不会变。
  • 演示利率:销售演示时用来”画饼”的假设收益,现行3.9%,拟调至3.5%。

为什么非降不可?因为演示利率和真实环境之间的剪刀差已经大到离谱了。看三个真实数据锚点:

其一,2026年一季度,寿险预定利率研究值已经回落到1.93%左右,监管设的调整阈值是”连续2个季度偏离研究值≥25个bp”就触发重定价。其二,10年期国债收益率现在也就约1.8%,险资长期收益率的大致区间是”10年期债+1.5%到2%”,也就是三四个点上下。其三,2025年A股上市险企净投资收益率均值3.3%,还比上一年降了30个bp。

一边是负债端成本压到1.75%、资产端收益也就3%出头,另一边销售端还在给客户演示3.9%。这个”演示收益-真实收益”的剪刀差,长期补不上,最终要么伤客户信任,要么伤公司偿付能力。监管压演示利率,本质是给整个行业的预期管理做一次”风险卸载”。

二、降下来之后,数字上到底差多少?

很多同行和客户第一个反应是:”降40个bp,是不是我少拿了40个bp?”——不是。这是最典型的误读。

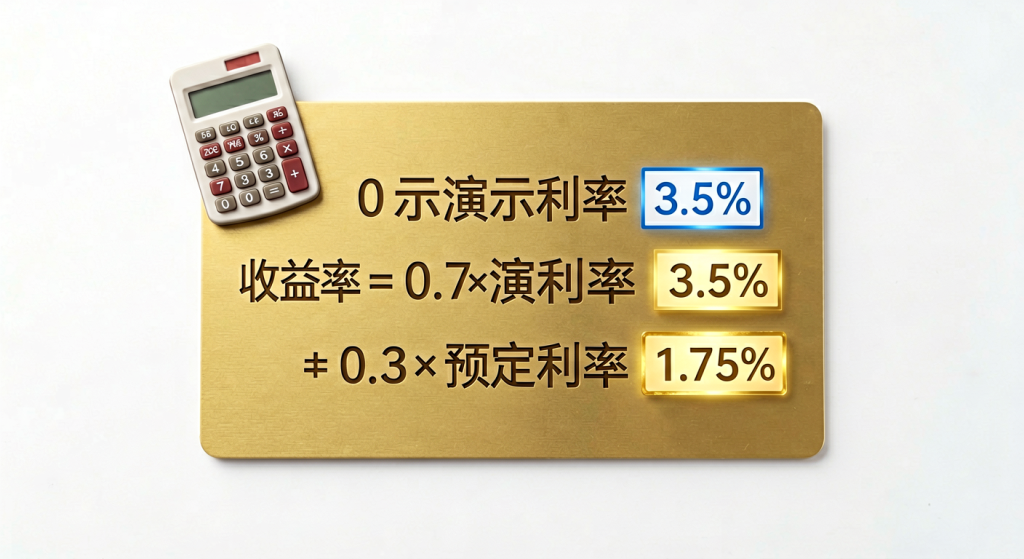
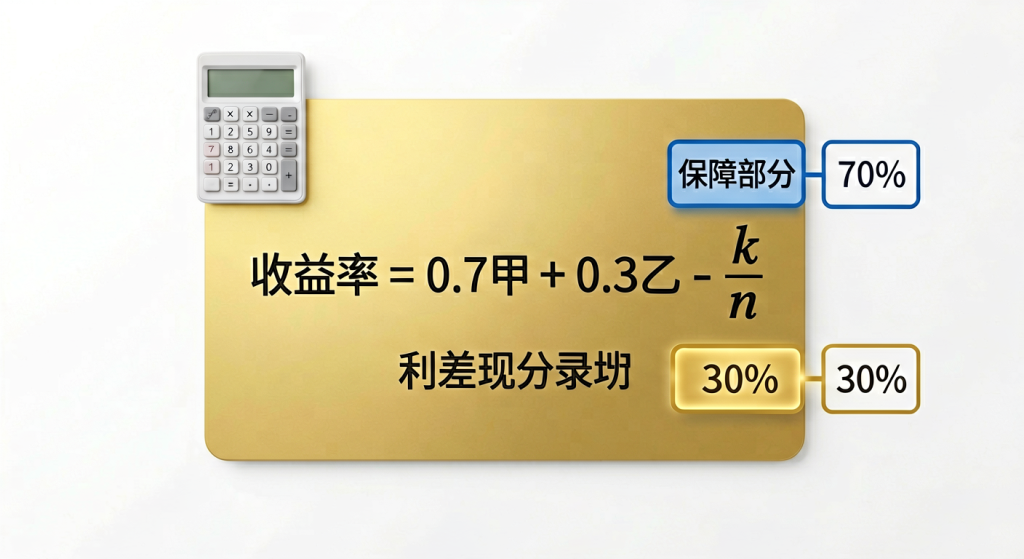
关键在于演示收益率的计算规则。按《银保监办发〔2020〕6号》的口径,分红演示现在只做利差演示,且盈余分配比例统一按70%执行。贡献法演示收益率的公式,可以简化成:

r = 0.7·i’ + 0.3·i − k/n

其中 i’ 是演示投资收益率(利差部分),i 是预定利率,k 是固定费用成本,n 是缴费年限。你看到的3.9%或3.5%,是这套公式的”原料”,不是”产出”。

所以演示利率从3.9%降到3.5%,降幅40个bp,传导到最终演示收益率上,只下降约0.28个百分点(约10%的衰减)。换句话说,客户的利益演示收益从”看着挺高”变成”更贴近现实”,但真正的预定利率1.75%那一块,一分没动。

我用一张图把这个传导关系画清楚:

分红险演示利率下调的传导逻辑

记住一句话:演示利率是”宣传口径”,预定利率才是”合同口径”。降宣传口径,伤不了合同里的保证利益,反而让客户在购买时少一点被高演示误导的可能。

三、放到国际和长期看,这一步意味着什么?

如果只看40个bp,会觉得是小事。但把时间线拉长、视角拉远,这步棋的信号意义远大于幅度本身。

把政策时间线串起来看,监管这轮动作是一脉相承的:

  • 2020年,《银保监办发〔2020〕6号》落地,把分红演示从”利差+死差+费差”三差全演示,收紧为”只做利差演示、分配比例统一70%”。这是第一刀,砍掉了演示的”虚胖”。
  • 2025年9月,分红险预定利率上限压到1.75%,负债端成本锚定下行。
  • 2026年,演示利率拟从3.9%调到3.5%,资产端预期同步回落。

三步连起来看,监管的目标是一个:让分红险”名正言顺”——姓保不姓资,卖的是保障+稳健分配,不是博高收益的理财产品。

国际对标更清楚。成熟市场(美国寿险业有40年可参考的分红/万能产品数据)的分红险演示,普遍比我们更保守,演示利率与真实投资收益的偏离度被严格控制在很小的区间。OECD口径下,演示假设和实际回报之间的落差,是被列进消费者保护监管重点的。我们这一步,其实是往国际惯例靠拢,而不是倒退。

对客户来说,最该关心的不是”演示利率降了”,而是另一组真正决定你拿到多少的数字:盈余分配比例(≥70%)、分红特储的”储水池”机制(丰年存、歉年取、削峰填谷)、以及公司的分红实现率(比如新华保险保额分红实现率均值152%,现金分红最高122%)。这些才是你手里保单的真实成色。

小结:三句话看懂这40个bp

  1. 降的不是收益,是预期。预定利率1.75%的保证利益一分没动,动的是销售演示的”画饼幅度”。
  2. 降幅有衰减。40个bp的演示利率下调,传导到演示收益率只降约0.28个百分点,完全在可接受区间。
  3. 方向是对的。从三差演示到只做利差、从3.9%到3.5%,监管一直在把分红险往”保障+稳健分配”的本源拉,这是行业长期健康的前提。

给还在观望的客户一个落地建议:买分红险,看三样东西——预定利率看合同、盈余分配看条款、实现率看历史。别盯着演示单上的那个漂亮数字,那是给眼睛看的,合同里写死的,才是给你口袋的。(超哥话保,行业内部视角,说点真话。)

分红实现率120%就真赚了?用三差公式拆完,你才知道钱去哪了

分红实现率120%,客户一定赚了?用三差公式拆完,你才知道钱去哪了

开篇先问三个问题:分红实现率超过100%,是不是意味着客户到手的红利比计划书写的还多?实现率只有80%,客户就一定亏了?这两年铺天盖地的”红利实现率排行榜”,到底能不能当成选购分红险的唯一标尺?

答案可能会让一部分人不太舒服。我们业内做精算的都知道,分红实现率是一个被严重误读、也经常被拿来误导客户的指标。它有用,但它不是”收益率”,更不能直接等于”客户赚了多少”。今天我用三差公式,把这条线从头到尾捋清楚。

流行观点:实现率高=分红好=客户赚

过去两年,分红险保费占比一路冲到80%以上,成了绝对主力。行业里几乎所有销售培训都在讲同一件事:看分红实现率,实现率越高,说明这家公司分红越慷慨、产品越值得买。于是一堆自媒体开始做”红利实现率榜单”,客户也学会了拿手机查数据、比数字。

这个逻辑听起来顺,但漏掉了最关键的一环:实现率的分母是谁?分子又是怎么出来的?搞不清这两点,120%可能一文不值,80%反而可能是良心。

算一算:红利的真正来源,是”三差”

分红险的红利,本质上来自经营结果与定价假设之间的差额。我们用业内通用的贡献法公式,一次说清:

红利 C = (V₀ + P)(i′ − i) + (q − q′)(S − V₁) + (GP − P − e′)(1 + i′)

这个公式拆成三个部分,就是常说的”三差”:

第一项是利差。V₀ 是期初准备金,P 是当期保费,两者加起来相当于”客户储蓄保费累积值”;i′ 是实际投资收益率,i 是定价利率(预定利率)。当实际投资跑赢定价假设,这一项就是正的。这是绝大多数分红险红利的第一大来源。

第二项是死差。q 是定价死亡率,q′ 是实际死亡率。实际死的人比假设少,赔付支出低于预期,节余就进入红利池。保额分红型产品尤其吃这一块。

第三项是费差。GP 是实际收取的毛保费,P 是定价净保费,e′ 是实际费用。费用控制得好,也能挤出利润。

算出红利 C 之后,还要乘以一个关键系数——盈余分配比例 R,监管要求不低于70%。也就是红利 = C × R,R ≥ 70%。注意,这里分的是”可分配盈余”,不是全部利润,更不是投资收益率的简单对折。

为什么会有误解?信息不对称是根源

第一个误区,是把”实现率”当成”收益率”。实现率的定义是实际分红 ÷ 演示分红。演示分红是怎么来的?按监管规定(银保监办发〔2020〕6号),分红演示只能做利差演示,分配比例统一按70%来画,演示利率本身也有上限。分母是”保守假设下画出来的线”,而不是公司的真实承诺。所以当一家公司把演示利率压得低,实际分红稍微正常,实现率就轻松破百。

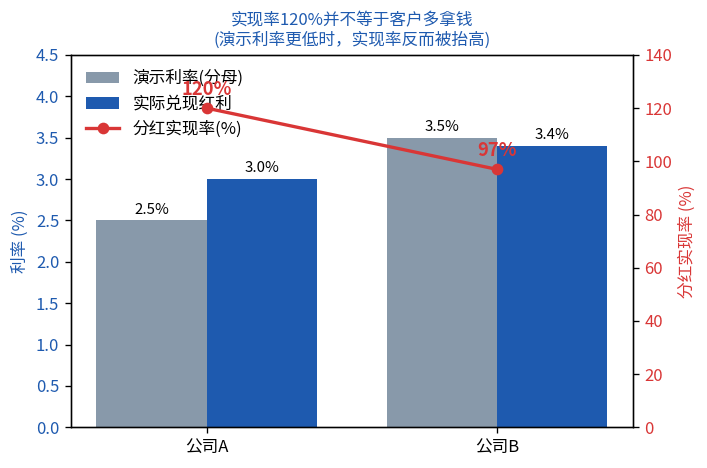
实现率与演示利率关系图

第二个误区,是把”高实现率”和”客户实际多拿钱”划等号。举个数:某公司A演示利率压到2.5%,实际分红按3.0%兑现,实现率120%;公司B演示利率3.5%,实际分红3.4%,实现率97%。只看实现率,A完胜;但客户实际拿到的红利,B反而更高。实现率的”高”,很多时候是分母低撑出来的。

第三个误区,是忽略了分红险的根本逻辑——它姓”保”不姓”资”。分红的制度设计,本就带有”削峰填谷”的平滑机制:丰年把一部分盈余放进特别储备,歉年取出来补,客户看到的是一条相对平滑的红利曲线,而不是大起大落的投资曲线。这也是为什么监管在2025年把普通型预定利率压到2.0%、分红险预定利率上限压到1.75%,并持续推进”特别储备规模管控”——宁可让红利稳,也不能让红利飙。

正确理解:实现率要看”分母+趋势+产品线”

那么红利实现率该怎么看?我们业内看三样东西,缺一不可。

一是看分母,也就是演示利率。两家公司比实现率,先比演示利率谁高谁低。演示利率接近、实现率再拉开,才有横向比较的意义。

二是看趋势,而不是单一年份。红利有平滑机制,单年实现率波动很正常。要看三年、五年的连续数据,看它是稳定在100%附近,还是忽高忽低。忽高忽低往往说明这家公司的盈余管理或投资端波动偏大。

三是看产品线。同一家公司,现金分红产品和保额分红产品的实现率可能差很多,因为两者的红利来源结构不同——保额分红吃死差更多,实现率常被”保额红利”托高(新华保险2025年保额分红均值实现率152%、现金分红最高122%就是典型)。笼统拿一个数代表整家公司,是外行的看法。

最后落到选购建议,我给四句话:

客户类型 建议 理由
追求长期稳健现金流 选演示利率偏保守、实现率多年稳定在100%上下的产品 平滑机制发挥作用,红利波动小
看重固定底仓 优先普通型(预定利率2.0%)做底仓,分红险做弹性部分 底仓收益确定,弹性交给分红
被”实现率120%”吸引 先问清演示利率,再对比实际到账红利 高实现率可能只是分母低
长期持有10年以上 关注公司的长期投资能力和特别储备规模 长期分红靠投资端,不靠单年口径

一句话收尾:分红实现率是”照妖镜”,但它照的是分母和趋势,不是客户的到手收益。客户真正该问的不是”实现率多少”,而是”同样的保费、同样的持有期,我最终能拿到多少”。这个问题,比任何榜单都值钱。

分红险预定利率降到1.75%,客户到底还能拿到多少?一次拆给你看

前几天又有个从业者朋友在群里问:预定利率从2.0%压到1.75%了,客户拿着过去的分红演示单来质问”说好的收益呢”,这话怎么接?

我们业内都知道,这问题背后藏着一个被长期误读的常识——分红险的”预定”,从来不是客户拿到手的”实际”。今天超哥就用一篇拆解,把”表面看””精算看””数值看”三层扒开,最后告诉你一句能直接对客户讲的话。

表面看:客户看到什么?

客户手里那张分红演示表,通常长这样:一款分红型增额终身寿,预定利率一栏写着1.75%,旁边再叠一个”预期分红”,演示口径里加总出来的收益率写的是3.5%甚至更高。

于是客户的直觉是:1.75%是这个产品的”保底”,3.5%是”预期”,两者差的是天上掉下来的钱。

这个理解,错就错在把两个不同层级的东西放在一个熔炉里算账。1.75%是精算层面的定价锚,直接写进合同;而那个3.5%是监管允许的演示利率口径下的”利差演示”结果,本质是”如果未来这样,可能这样”,不是承诺。

用行话说,一个是刚性的合同义务,一个是柔性的展示口径。名正言顺地说:前者是”姓保”,后者是”姓分红”。

精算看:底层怎么运作?

分红险的定价公式,核心一条贡献法三差公式,超哥这儿用大白话给你还原一遍:

红利 C = (V0+P)(i’-i) + (q-q’)(S-V1) + (GP-P-e’)(1+i’)

别被符号吓到,拆成三块就清楚了:

利差益 (V0+P)(i’-i):实际投资收益率 i’ 高于定价利率 i 的部分。这是分红的大头。V0+P 就是”客户储蓄保费的累积值”,i’-i 就是利差。比如定价利率1.75%,实际投资做到3.5%,利差就是1.75%。

死差益 (q-q’)(S-V1):实际死亡率 q’ 低于定价假设 q 时,预留的那笔”死亡赔付准备金”没花完,退回来分。

费差益 (GP-P-e’)(1+i’):实际费用 e’ 低于定价预估费用,省下来的也进红利池。

这三差加总后,再乘以红利分配比例 R(监管要求不低于70%),才是客户真正能分到的钱。

这里有两个关键词,客户几乎听不懂,但你必须懂:

1. 分配比例≥70%:出自《分红保险精算规定》(保监发〔2015〕93号),意思是可分配盈余里至少七成要分给客户。剩下的三成,是保险公司留作”分红保险特别储备”——就是我们业内的”特储”。

2. 特储的储水池功能:丰年存、歉年取,削峰填谷。监管在”金寿险函〔2025〕374号”里进一步规定:特储连续2年超准备金15%要释放,为负值时要严格”限高”分红。这就是为什么有的年份分红实现率会波动,而不是一条直线。

数值看:同样参数下差多少?

我们直接算一笔完整的账。设定参数:客户30岁男性,年交10万,交3年,共30万;产品定价利率(预定利率)i = 1.75%;保险公司长期实际投资收益率假设 i’ = 3.5%(对标2025年寿险业实际投资收益率4.6%的保守下修,加上2026年10年期国债约1.8%的市场环境,取3.5%是务实的);分配比例 R = 70%。

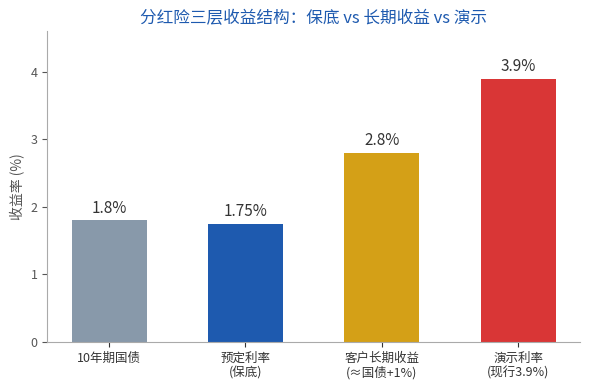
那么利差益部分:利差 = i’ – i = 3.5% – 1.75% = 1.75%;客户最终能分到的利差红利 ≈ 利差 × 分配比例 = 1.75% × 70% ≈ 1.23%;客户整体长期收益 ≈ 预定利率1.75% + 分后利差红利约1.23% ≈ 约2.8%(对冲10年期国债约1.8%,客户长期收益≈国债+1%)。

这个数字,和我们业内常说的”客户长期收益水平约等于10年期国债+1%”完全对上了。用一张图看更直观:

分红险三层收益结构图:国债1.8%、保底1.75%、长期收益2.8%、演示3.9%

关键结论就一条:预定利率从2.0%降到1.75%,压的是”刚性保底”那30个bp,而不是把客户总的2.8%砍成1.75%。真正决定客户拿到多少的,是保险公司未来的实际投资收益 i’ 能不能跑赢定价利率,以及分配比例 R 给得足不足。

那客户该担心什么?担心的是演示利率的下调。监管部门正在把分红演示利率从现行3.9%拟调至3.5%——演示收益率公式 r = 0.7i’ + 0.3i – k/n(趸交),利率下调40bp,演示收益率大约也要跟着下修0.28%(约10%)。这才是那张”预期单”上数字变小的真正原因。

选购建议

客户类型 建议 理由
求稳型、能接受2.8%左右的客户 分红型增额终身寿,长期持有 保底1.75%兜底,分红增厚收益,长期跑赢国债
想要更高确定性的客户 普通型(预定利率2.0%) 无分红波动,收益全刚性写入合同
看重长期养老现金流的客户 分红养老年金(价值准备金利率可+2%) 金发〔2024〕18号鼓励长期分红,养老金利率可达3.75%
资金3年内要用的客户 别买分红险,选货币/短债 分红险前几年现金价值低,退保有损失

最后送一句可以直接对客户讲的话:“1.75%是写在合同里的保底,不是你的天花板;你真正的收益,取决于保险公司把投资赚的钱按七成以上分给你多少。”

术语小贴士(中英对照)

预定利率 / Pricing Interest Rate;分红实现率 / Dividend Realization Ratio;特别储备 / Special Reserve(特储);死差益 / Mortality Gain。

(注:本文数据援引自《分红保险精算规定》(保监发〔2015〕93号)、银保监办发〔2020〕6号分红演示规定、金发〔2024〕18号、金寿险函〔2025〕374号,及2025年寿险业公开投资收益数据。)

演示利率从3.9%砍到3.5%:分红险那一纸”演示表”到底藏了什么

分红险演示利率3.9下调至3.5精算分析

演示利率从3.9%砍到3.5%:分红险那一纸"演示表"到底藏了什么

先说结论,再往下拆:这次国家金融监管总局拟把分红险的利差演示利率上限从 3.9%下调到3.5%,降幅40个基点,是给"最会画饼的销售工具"套上的一根缰绳。对客户是好事,对只会靠高演示抢单的从业者是坏消息。

我们业内看这个数字,第一反应不是"哦降了",而是"终于动手了"——因为演示利率这件事,早就是分红险最大的诚信洼地。

表面看:客户看到的那张表,是什么

去银行或代理人那里买分红险,客户手里一定会拿到一张纸叫《利益演示表》,上面列着"低档、中档、高档"三档收益。多数客户只盯着高档那一路看——而那一档的上限,就是由演示利率决定的。

现行规则下,分红险的演示只能演示利差这一块(死差、费差一律不许演示),而且分配比例统一按 70% 来算。这套规矩是 银保监办发〔2020〕6号 定下的,目的就是防止"把死差费差也塞进演示里吹收益"。

现在这个演示的上限锚点,就是演示利率。它是3.9%还是3.5%,直接决定了那张表上高档那一列的数字大小,也就直接决定了销售人员口头那句话——"你看这高档能到多少"。

精算看:这0.4%掉在哪

演示利率不是拍脑袋定的,它背后是一套公式。按趸交的产品,演示收益率的算法大致是:

r = 0.7 × i' + 0.3 × i − k/n

符号先翻译成人话:

  • i':演示利率(就是这次从3.9%调到3.5%的那个)
  • i:预定利率(监管规定的保底部分,2025年9月起分红险上限是1.75%)
  • k/n:费用摊销项(k是总费用,n是年限,摊得越久每期越少)
  • 0.7:就是上面说的"70%分配比例"卡死的系数

代入算一笔账。假设预定利率 i = 1.75%不动,费用项 k/n 假设为0(长期保单费用早摊完了,为了看清楚差别先简化):

下调前(i'=3.9%):

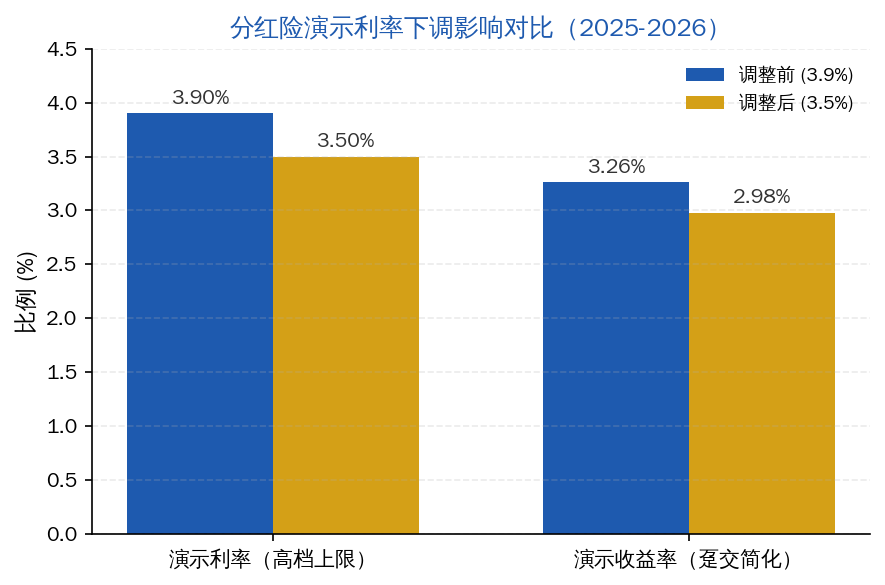
r = 0.7 × 3.9% + 0.3 × 1.75% = 2.73% + 0.525% = 3.255%

下调后(i'=3.5%):

r = 0.7 × 3.5% + 0.3 × 1.75% = 2.45% + 0.525% = 2.975%

演示收益率从约3.26%降到约2.98%,高档演示这一列,肉眼可见地往下塌了一截。

而且业内还有一个更硬的标准数据:演示利率降40bp,折算到演示收益率,大约就是下调 0.28个百分点(也就是7%左右的下移)。别小看这不到0.3%,放到一张20年、30年的演示表上,复利一滚,末年的"高档现金价值"能差出好几万甚至十几万。

数值看:同样的保单,两张表差多少

我拿一个典型设定算给你们看,参数统一、只看演示利率这一个变量的影响:

项目 演示利率 3.9%(调整前) 演示利率 3.5%(调整后) 差额
演示收益率(趸交简化) 约 3.26% 约 2.98% −0.28pp
30年高档演示(100万趸交,复利) 约 262万 约 242万 约 −20万
40bp 对高档列的影响 高 低 全线收窄

(注:末年金简单按演示收益率复利估算,实际产品有费用与分红实现率波动,仅示意量级。)

也就是说,光这一纸演示利率的调整,同一份保单的"高档饼"就要缩水约20万。客户如果去年被3.9%的高档演示说服,今年再看3.5%那张表,落差感是实打实的。

这背后藏着更深的逻辑:演示利率之所以要降,是因为它必须跟得上险资实际投资能力的下行。2025年寿险业投资收益率约4.6%,10年期国债收益率已经跌到1.8%附近,险资长期收益水平大致是"10年国债+1.5%~2%"。当利差空间越收越窄,还死撑着3.9%的演示上限,等于逼着全行业去画一张连自己都不信的饼。

分红险演示利率3.9对比3.5收益率

选购建议:别再盯着高档那一列了

  1. 先看保底,再看预期。 分红险的核心安全垫是1.75%的预定利率(2025年9月起),这部分写入合同刚性兑付;演示利率调不调,都不影响你的保底。
  2. 高档演示≠承诺收益。 记住那张表的本质是"假设",是监管框架下的一个数学模型,不是保司对你开出的兑付支票。
  3. 看实现率,别只看演示。 2025年头部险企分红实现率普遍在100%以上(新华保额分红均值152%),实现率比演示利率更能反映一家公司"画饼有没有兑现"。
  4. 长期持有者更该关注特储与盈余分配。 按规则红利盈余分配比例不低于70%,特储(分红特别储备)是平抑丰歉年的"储水池"——懂这个,才算是真懂分红险。

一句话收尾:演示利率从3.9%到3.5%,砍掉的是水分,留下的是更干净的预期。 对我们业内,这意味着不能再用高档演示抢单了;对客户,这意味着看到的数字,离真话更近了一步。

演示利率3.9%降到3.5%:客户演示收益少拿多少?0.28个百分点的精算真相

这两天,业内都在传一件不大不小的事——分红险的演示利率要从现行的3.9%下调到3.5%。消息一出,销售端先慌了:演示收益一降,计划书上的数字就不好看了,还怎么跟客户讲?

作为干了十几年的老精算,我先说结论,再给你一步步算:演示利率下调40个基点,客户看到的演示收益率,实际只下调约0.28个百分点。慌,是因为没搞懂演示利率和实际收益之间的那套换算逻辑。

一、先问:演示利率到底是什么?

我们业内常说的”演示利率”,指的是监管允许在分红保险利益演示中,用来假设红利水平的那个利率。注意,它是”演示假设”,不是”承诺收益”,更不是”保证利率”。

根据银保监办发〔2020〕6号的规定,分红险的利益演示只能做利差演示,且红利分配的演示比例统一按70%来算。这就意味着,演示利率每动一下,传导到客户看到的演示收益,是要打七折的——这还没算上保障成本的占用。

一句话:演示利率是分子,客户拿到的演示收益是分子和分母一起算出来的结果。中间隔着的,就是那套精算公式。

二、再问:3.9%到3.5%,演示收益到底降多少?

先看公式。监管口径下,分红险的演示收益率大致可以写成:

演示收益率 r = 0.7 × 利差假设利率 + 0.3 × 预定利率 − 费用率

我把三个数代进去给你看:

参数 数值 含义
利差假设利率(演示利率) 3.9% → 3.5% 下调40个基点
预定利率(保障部分) 1.75% 2025年9月起的分红险上限
费用摊销 k/n 约0.6% 按经验值估算
调整前演示收益率 ≈2.66% 0.7×3.9% + 0.3×1.75% − 0.6%
调整后演示收益率 ≈2.38% 0.7×3.5% + 0.3×1.75% − 0.6%

看明白了吗?演示利率降了40个基点,但因为只占70%权重,客户感知到的演示收益率只降了0.28个百分点(2.66% → 2.38%)。这就是”40bp下调度成了0.28个百分点的精算真相”。

而10年期国债收益率目前大约在1.8%附近,险资长期收益率大致是”十年期国债+1.5%到2%”,客户长期能拿到的水平大约在2.8%左右。换句话说,演示利率从3.9%调到3.5%,恰恰是让演示数字往真实水平靠了靠,而不是往下降。

三、最后问:这对客户和从业者意味着什么?

从精算的视角,这次调整是健康的。我们业内其实早就有共识——3.9%的演示利率,在当前的投资环境下已经偏高、容易造成销售误导。演示数字虚高,客户买了之后发现”分红实现率”对不上,才是真正伤害信任的东西。

给从业者三句话:

第一,别再拿演示收益当卖点。真正该讲的是预定利率1.75%的确定性,加上经营红利分配的机制。演示利率下调,反而让你的话术更干净。

第二,调整是把”虚高”挤掉。2025年寿险业投资收益率4.6%、A股上市险企净投资收益率均值3.3%——这样的收益水平,配3.5%的演示利率,已经是”给足面子”了。

第三,客户长期的账,要按真实逻辑算。分红险的价值,不在计划书首页那个最高演示数字,而在保单存续期里,准备金、资产份额、红利特储这套机制能不能稳稳运转。这才是我们这行该有的专业。

分红险演示利率下调影响图表

小结

演示利率3.9%→3.5%,不是一个”降收益”的坏消息,而是一个”挤水分”的好信号。40个基点的下调,传到客户手里只有0.28个百分点的演示收益变化,但换来的,是演示数字和真实水平之间更小的落差、更少的销售误导。我们业内该做的,是把这门精算账讲清楚,而不是跟着慌。

(本文数据来源:银保监办发〔2020〕6号、金融监管总局分红险预定利率1.75%上限、2025年寿险业投资收益率及上市险企净投资收益率行业数据。)

分红险演示利率从3.9%降到3.5%:监管为什么要动这根弦

分红险演示利率从3.9%降到3.5%:监管为什么要动这根”弦”?一份精算师的逐条拆解

我们业内都清楚,2025 年下半年到 2026 年初,分红险的监管动作是一个接一个。预定利率从 2.0% 一路压到 1.75%,普通型跟分红型的利差被重新框定;现在,连”演示利率”这根弦也要动——从现行的 3.9% 拟调到 3.5%。40 个基点的下调,看起来不大,但背后牵动的是一整套精算逻辑和销售话术。今天这篇,我把政策的条文、公式和对客户的实际影响,一条一条掰开讲。

背景:为什么监管部门现在要调”演示利率”

先把时间线拉出来,我们业内能明显感受到政策在”倒逼行业回归本分”:

  • 2020 年,银保监办发〔2020〕6 号文:明确分红演示只做利差演示,红利分配比例统一按 70% 计提。这是”演示利率”第一次被严格定义。
  • 2025 年 9 月:分红险预定利率上限由 2.0% 下调到 1.75%,与普通型(2.0%)拉开了 25bp 的差距。监管意图很直白——”姓保不姓资”,分红险不能靠高保证利率去和普通型抢规模。
  • 2026 年 Q1:预定利率研究值落到 1.93%,触发”连续两个季度偏离研究值 ≥25bp 就要调整”的阈值。与此同时,现行演示利率 3.9% 拟下调到 3.5%。

时间线连起来看,监管的逻辑是一条直线:保证利率压低 → 演示利率压低 → 让客户看到的是”真实可达的收益水平”,而不是被高演示数字牵着鼻子走。

第 1 条:演示利率是什么,为什么是 3.9%

原文口径

银保监办发〔2020〕6 号:分红保险演示利率应当仅做利差演示,红利分配比例统一按 70% 计提。

解读

很多人分不清”预定利率”和”演示利率”,这俩是两回事:

  • 预定利率(1.75%):写进合同的保证部分,客户一定拿得到,是定价的锚。
  • 演示利率(现 3.9%):给客户”看”的数字,代表”如果投资收益这么好,分红大概能到多少”。它不是承诺,是一张”假设你运气不错”的示意图。

3.9% 这个数字,对应的是行业过往相对乐观的投资假设。但我们业内心里有数:2025 年寿险业投资收益率是 4.6%,A 股上市险企的净投资收益率均值却只有 3.3%(同比降了 30bp),10 年期国债收益率趴在 约 1.8% 附近。

也就是说,3.9% 的演示利率,对应的是一套”总收益 5.5% 以上才能撑起来”的隐含假设,而现实里净投资收益已经掉到 3.3%。中间的落差,就是销售误导的温床。

第 2 条:40bp 的下调,到底影响多少

演示收益率公式(趸交口径)

先说清楚分红演示的底层公式,我们业内用的是贡献法:

r = 0.7 × i' + 0.3 × i − k/n

一句话翻译:

  • 0.7 × i':利差部分的 70% 分配给客户(对应 6 号文的 70% 分配比例);
  • 0.3 × i:死差、费差等其他来源的占比折入;
  • − k/n:费用摊销的扣减项。

数值代入

演示利率从 3.9% 调到 3.5%,下调了 40bp。按公式里利差演示占比 0.7、分配比例 70% 折算,对客户”演示收益率”的摊薄大约是:

40bp × 0.7 = 28bp ≈ 演示收益率下调 0.28%

也就是说,客户在计划书上看到的演示收益,直接被削掉近 0.3 个百分点。对一个 100 万保费的长期分红单来说,几十年的复利缺口会放大成一个相当可观的数字——这不是监管没事找事,而是逼着销售端”别拿高演示去忽悠人签单”。

分红险关键利率对比图
分红险关键利率对比:演示利率拟下调40bp(数据来源:2025年寿险业投资收益率4.6%、上市险企净投资收益率3.3%、10年期国债收益率约1.8%)

第 3 条:演示利率下调,配合的是”特储限高”

原文口径

金寿险函〔2025〕374 号:分红特别储备(特储)为负值时,严格”限高”。

解读

这里要引入一个业内术语——分红特别储备(简称”特储”),就是我们常说的”储水池”。

  • 丰年多赚的钱,存进特储;歉年用特储去”削峰填谷”,让分红实现率更平滑。
  • 但 374 号函给了一个硬约束:特储一旦为负值,就要严格”限高”——不能继续透支未来去维持眼下的高分红。

把第 1、2、3 条连起来看,监管是一套组合拳:演示利率往下压(第 2 条),特储为负就限高(第 3 条),保证利率也压到 1.75%(背景)。三管齐下,目的就一个:让”分红实现率”这个指标回归真实,让客户买到的,是干净、可验证的收益预期。

第 4 条:对我们的客户来说,意味着什么

直接上结论,我们业内给客户的几条实在话:

  1. 保证部分(1.75%)不会变,这部分写进合同,是压舱石,稳稳的。
  2. 分红部分从”看高线”变成”看实线”:演示利率 3.9% 的图,以后大概率看不到了,看到的将是更保守、更接近真实可达水平的 3.5% 口径。
  3. 买分红险,重点看两个数:一是分红实现率(过去几年真正兑现的比例),二是公司的特储厚度和投资能力——而不是销售拿一张高演示图给你画饼。
  4. 长期持有是前提:分红险的分红是”长坡厚雪”,短炒没有意义,提前退保的现金价值损失极大。

小结

政策节点 时间 关键动作 对客户的影响
银保监办发〔2020〕6号 2020 演示仅做利差、分配比例70% 高演示数字被”锁死”
预定利率下调 2025.09 分红险降至1.75% 保证收益更稳健、更”素”
特储限高(374号函) 2025 特储为负严格限高 分红更真实、不透支
演示利率拟下调 2026 3.9%→3.5%(-40bp) 演示收益率约-0.28%

一句话收尾:监管这次动的”演示利率”这根弦,动的不是客户的钱,而是行业的”话术”。我们业内人士乐见其成——演示数字越收敛,客户越能看清分红险”保底+浮盈”的真实底色,这个行业的口碑才立得住。

(数据来源:银保监办发〔2020〕6号文、金寿险函〔2025〕374号函、2025年寿险业投资收益率4.6%、上市险企净投资收益率3.3%、10年期国债收益率约1.8%。)

分红险演示利率从3.9%降到3.5%,客户真的亏了?我用数据说话

分红险演示利率从3.9%降到3.5%,客户真的亏了?我用数据说话

流行观点是这么传的:监管要把分红险演示利率从3.9%下调到3.5%,等于直接砍了客户0.4个点的收益,买了分红险的人”吃大亏”。

今天这篇文章,我们业内不跟着情绪走,就一件事:把这个”亏”字拆开,算清楚到底是亏在谁身上、亏了多少。先给结论,再上数据。

先说三个结论:

1. 演示利率≠客户实际收益,它连”承诺”都算不上,只是销售演示时用的一个利差演示上限,本质是怕人画饼画过头。
2. 从3.9%到3.5%,客户演示端收益的真实影响只有约0.28个百分点,而且是纸面演示口径,不是兜里的钱。
3. 真正的矛盾不在”0.4个点”,而在长期利率下行背景下,演示利率与真实投资收益率的剪刀差——这才是监管和客户都该盯住的事。

一、演示利率到底是什么?先把概念掰开

业内常说的”演示利率”,文件出处是银保监办发〔2020〕6号。它规定:分红险的销售演示,只做利差演示,且盈余分配比例统一按70%来假设。换句话说,演示利率不是产品预定利率,也不是承诺回报率,它只是保险公司在给客户看”未来可能分多少红”时,用来框定利润来源的一个演示假设。

这里要区分三个容易搞混的数:

概念 数值(现行) 含义
预定利率 1.75%(2025年9月起) 写进合同、保证的最低定价利率,客户确定能拿到
演示利率 3.9% → 拟调至3.5% 销售演示用的利差假设上限,非承诺
实际分红收益 取决于公司投资 逐年波动,好年景高、差年景低

看明白了吗?客户合同里锁死的是1.75%的预定利率,演示利率3.9%只是”如果市场好、如果按70%分,大概能到多少”的展示口径。把演示利率下调说成”客户亏了0.4%”,是把”演示的想象空间”错当成了”写进合同的钱”。

分红险演示利率与预定利率及实际收益锚点对比

二、算一算:3.9%降到3.5%,演示端到底影响多少?

我们用演示收益率的精算公式来验证。演示收益率的大致结构是:

r = 0.7 × i’ + 0.3 × i − k/n

其中 i’ 是演示的投资收益率假设,i 是预定利率,k 是费用摊销,n 是缴费方式系数(趸交简化)。

关键就在那个 0.7 的系数:因为红利只按利差的70%分给客户,所以演示利率下调的冲击,会被这个系数”打折”吸收。

— 演示利率从3.9%下调到3.5%,降幅 = 40bp(0.4个百分点)
— 乘以70%的分配比例,落到客户演示收益端 = 0.4% × 70% = 0.28个百分点

结论很反直觉:账面上看着砍了0.4个点,实际到客户演示收益只有0.28个点的量级,而且这还是纸面演示,不是真实兑付。也就是说,真正的数字动得远没有传言那么吓人。

我们再往深看一层——为什么说是”纸面”?因为演示收益率的另一端,连着的是这家公司真实的投资收益率。2025年寿险业整体投资收益率是4.6%,A股上市险企净投资收益率均值约3.3%(比前一年降了约30bp),而10年期国债收益率已经在1.8%附近徘徊。市场需求在往下走,演示利率往上吊着3.9%,本身就是个越来越撑不住的”虚高”。

三、为什么会有这个误解?三个原因

第一,信息不对称。销售端为了促成,习惯把”演示利率3.9%”讲成”未来收益能到3.9%”,客户根本分不清演示和承诺的区别。监管下调演示利率,反而被包装成了”监管砍收益”。

第二,销售话术的惯性。过去二十年利率上行周期,演示利率跟着水涨船高,市场形成了”演示高=产品好”的路径依赖。突然往下调,从业者自己先慌了,情绪再传导给客户。

第三,监管的良苦用心被误读。这次下调演示利率,恰恰是监管在保护客户——把虚高的预期拉回到更贴近真实投资收益率的水平,减少”演示很丰满、兑付很骨感”的落差。金寿险函〔2025〕374号还专门对分红特储为负值时严格”限高”,都是同一套逻辑:把预期管住,把风险防住。

四、正确理解:客户该盯的不是0.4%,而是这三件事

既然是纠偏,我们业内给客户三个真正该看的东西:

1. 别看演示利率,看”分红实现率”。新华保险2025年保额分红实现率均值约152%,现金分红最高到122%——这才是”承诺兑现了多少”的真实证据。实现率长期稳定在100%以上的产品,比演示利率虚高的产品更靠谱。

2. 别只看利率,看特储厚度。分红险的”特别储备”就是那个储水池——丰年多存、歉年少取、削峰填谷。特储规模健康(不超准备金15%警戒线、不为负)的公司,分红才扛得住周期波动。

3. 认清长期收益的真实坐标。客户的长期收益水平,大致锚定在10年期国债收益率+1%,也就是约2.8%附近。演示利率往下调,不是坏事,是让预期回归常识;真正该警惕的,是有人还在用3.9%的旧口径向你承诺未来。

小结

— 演示利率下调的实质影响是0.28个百分点,且是纸面演示,不是客户兜里的钱。
— 客户合同锁死的是1.75%的预定利率,这才是”确定能拿到”的部分。
— 监管调演示利率是”管预期、防风险”,不是”砍收益”。
— 真正要盯的是:分红实现率、特储厚度、以及长期收益的常识锚点(约2.8%)。

我们业内常说一句话:分红险,买的是”分红的能力”,不是”演示的数字”。数字可以下调,能力靠的是公司投资和特储管理——这两样,才是保单背后真正值钱的东西。

(数据来源:银保监办发〔2020〕6号、金寿险函〔2025〕374号、2025年寿险业投资收益率及上市险企披露数据。)

演示利率下调3.5%,分红险收益会缩水吗?我用数字拆给你看

演示利率下调3.5%,分红险收益会缩水吗?我用数字拆给你看

这两周,我们业内的朋友圈被同一个消息刷屏了——分红险演示利率上限从3.9%下调到3.5%。不少客户看到”下调”两个字就慌了,第一反应是:”那我买的保险,收益是不是要缩水了?”

今天这篇文章,我要说清楚三个问题:第一,演示利率和保证利率到底是不是一回事?第二,这次下调到底动了谁的奶酪?第三,作为客户,你到底该盯着哪个数字?先把结论放前面:演示利率下调,影响的是”计划书上的想象空间”,不是你合同里写到的那部分钱。这两个概念,我们业内天天在讲,但客户几乎人人搞混。

流行观点:演示利率降了,收益就少了

先说清楚这个误区是怎么来的。分红险的收益结构,我们业内叫”保证+浮动”。所谓保证,就是写着合同里的那个部分,精算上叫预定利率,目前主流是1.75%,这是保险公司必须兑付的”安全垫”,白纸黑字,有法律效力。

而演示利率,是产品说明书里展示的”假设投资回报率”。它是精算师用来测算未来现金价值、年度红利用的一个假设数字。它不写进合同,不构成承诺,对你没有任何法律约束力。简单说,保证利率是”说到做到”,演示利率是”仅供参考”。

这次下调的,恰恰是后者。所以很多自媒体说”分红险收益缩水”,是把这两个利率画了等号。这个等号,画不得。

算一算:下调40bp,到底动了什么

我们业内做演示收益,有个简化公式。拿最常见的趸交(或者简化期交)演示来算,演示收益率 r 大致遵循:

r = 0.7 × 演示利率 + 0.3 × 实际投资收益率 − 费用率/年限

演示利率从3.9%降到3.5%,降了40个基点。按这个公式,演示利率这一项的影响是 0.7 × 0.40% = 0.28%。也就是说,计划书上演示的总收益率,理论上只下调约0.28个百分点。这个数字,远没有”从3.9降到3.5″听起来那么吓人。

为什么是0.7这个系数?因为按照银保监办发〔2020〕6号文的监管要求,分红演示只做利差演示,且利润分配比例统一按70%演示。剩下的30%,取决于保险公司实际投资。这就是”先分后储”里那个分配逻辑的由来。

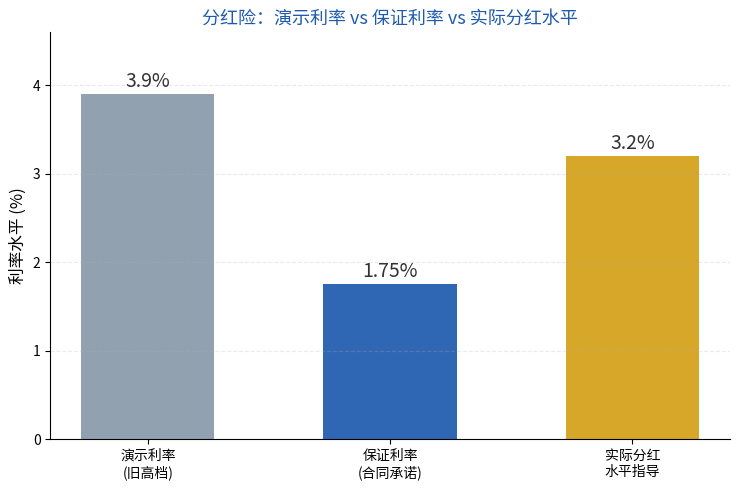
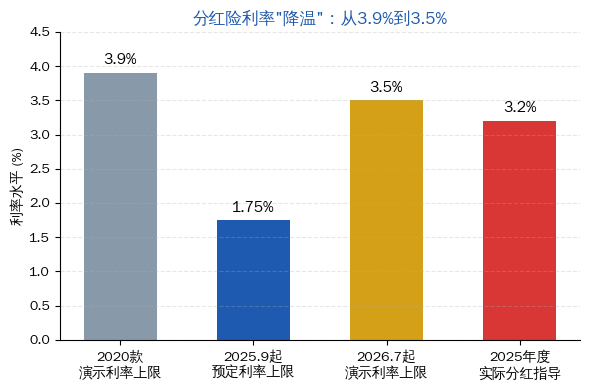
再看另一个更关键的数字:行业就2025年度实际分红水平达成共识,监管部门给出的指导意见是3.2%。这个3.2%,才是过去这一年客户真正拿到手的分红水平。而演示利率3.9%,从来就没兑现过。

数据摆一摆:三个数字到底差在哪

分红险演示利率、保证利率、实际分红水平对比

看这张图就一目了然:演示利率3.9%是灰色的”想象”;保证利率1.75%是深蓝色的”承诺”;实际分红3.2%是金色的”现实”。三者根本不是一条线。

为什么演示利率必须往下压?因为它的锚——市场利率,已经变了。10年期国债收益率已经到了1.8%左右,我们业内测算的行业净投资收益率中枢大约是3.0%到3.2%。3.9%的演示利率,意味着保险公司得长期做出接近4%的投资回报才能兑现,这跟当下能拿到的”底仓收益”落差太大。

再叠一层政策的脉络,你会看得更清楚。这是监管打的一套”组合拳”,我按时间线给你捋一遍:

时间 政策动作 核心内容
2025年1月 预定利率挂钩机制落地 普通型预定利率与市场利率动态挂钩,连续两季度偏离研究值25bp即触发调整
2025年7月 分红险预定利率下调 上限从2%调整为1.75%
2026年2月 险企主动探底 中英人寿福满佳C款将保证利率压至1.25%,创储蓄险保证收益新低
2026年4月 演示利率下调 上限3.9%降至3.5%,6月30日前完成变更备案或停售

为什么会有这种误解

我干这行这么久,最大的感触是:信息不对称,永远是销售误导的温床。分红险的”保证+浮动”结构,天然就有一个模糊地带——客户以为演示表上的数字就是未来能拿到的钱,而部分营销员乐得不去澄清。

争议最集中的,恰恰是”收益与预期不符”。据我们业内援引的监管投诉数据,分红险收益不符预期,是人身险投诉里最密集的领域之一。中央财经大学中国精算科技实验室主任陈辉说得直接:下调演示利率,用意就是引导理性经营,避免大家靠抬高演示利率去恶性竞争——本质上,这是把”虚高的预期”挤掉。

所以,监管这次动手,保护的不是保险公司,是客户自己。

正确理解:你该盯住三个数字

回到最实际的问题——作为一个想买分红险的客户,或者已经在跟客户沟通的同行,你到底该盯什么?我给你三个锚:

第一,盯保证利率。1.75%还是1.25%,这是写进合同、必须兑付的部分。这部分才是有法律保障的”底”,越清楚越好。

第二,盯分红实现率。别只看演示利率,要看这家公司过去几年分红实现率是多少。有的公司现金分红最高做到122%,有的保额分红均值152%(比如新华保险),这说明它的投资能力和分红意愿是实打实的。实现率,才是”浮动”部分靠谱与否的照妖镜。

第三,盯长期。分红险的本质,是用”低保证+高浮动”去分享保险公司长期投资的红利。它是穿越利率周期的工具,不是短期套利的产品。你把时间拉长到20年、30年,那个1.75%的保证下限和浮动的上限之间,才是它真正的价值区间。

一句话收尾:演示利率降了,一分钱都不该让你慌;真正该让你在意的,是那颗”保证”的钉子,和这家公司兑现”浮动”的口碑。

数据来源:新华网/经济参考报《分红险演示利率”降温”上限调降至3.5%》(2026-04-08)、银保监办发〔2020〕6号文、中国保险行业协会预定利率研究值历次会议纪要。

分红险演示利率再度”降温”:从3.9%降到3.5%,客户到底该看什么?

分红险演示利率再度”降温”:从3.9%降到3.5%,客户到底该看什么?

今年以来,我们业内关于分红险的讨论,几乎绕不开三个问题:演示利率为什么一降再降?这40个基点对客户意味着什么?以及,在”低保证+高浮动”的新格局下,分红险还值不值得买?

坦白讲,这三个问题背后,藏着一整套正在重构的行业逻辑。今天这篇文章,我把它们拆开来讲透,用数据和精算的语言,而不是销售的话术。

一、演示利率为什么一降再降?——监管的”组合拳”

先把时间线拉清楚。分红险的”降温”不是一次性动作,而是一套连续出手的政策组合。

第一个节点:2025年7月。中国保险行业协会公布普通型人身保险产品预定利率研究值为1.99%,连续两个季度较在售产品预定利率上限(2.5%)偏离超过25个基点,触发预定利率动态调整机制。随后中国人寿、平安人寿等多家公司公告,自2025年8月31日24时起,新备案产品预定利率上限统一调整为:普通型2.0%、分红型1.75%、万能型最低保证利率1.0%。

第二个节点:2026年3月。据财联社、财新等多家媒体从业内获悉,分红险演示利率上限由3.9%下调至3.5%,新产品立即执行,存量高于3.5%的产品须在6月30日前完成变更备案或停售。

第三个节点:同期落地。行业就2025年度实际分红水平达成共识,监管部门指导意见为3.2%。

时间节点 政策动作 关键数字
2025年7月 预定利率动态调整机制触发,研究值1.99% 分红险预定利率 2%→1.75%
2025年8月31日 新备案产品执行新利率上限 普通2.0% / 分红1.75% / 万能1.0%
2026年3月27日 演示利率上限下调 3.9%→3.5%
2026年(同期) 2025年度实际分红指导 3.2%

为什么监管要连续出手?核心就一句话:把客户对收益的预期,从”想象空间”拉回到”可实现区间”。

我们业内都清楚,演示利率是说给客户听的”假设收益”,而实际分红完全取决于公司每年的利差益、死差益、费差益。过去部分业务员拿着3.9%甚至更高的演示图忽悠客户”这钱未来能拿这么多”,这是典型的销售误导温床。监管把演示利率压到3.5%,再用3.2%的实际分红指导线兜底,本质是让”演示”和”兑现”之间的落差不再那么扎眼——既保护了消费者,也保护了行业的可持续性。

二、40个基点的下调,对客户意味着什么?

先别急着算收益,我们要先理解这个行业此刻身处怎样的利率环境。

一个绕不开的锚点:10年期国债收益率中枢已经降到1.80%左右。这是整个固定收益资产定价的”地心引力”。而我们业内长期投资的合理回报水平,大致是”10年期国债 + 1.5%到2%”的浮动区间。换句话说,险资长期稳健投资做到3.5%左右,已经是一个相当扎实的水平了。

人身险业过去三年滚动平均财务收益率,官方口径是约3.2%——正好和2025年度实际分红的指导意见对上。这不是巧合,是监管在告诉所有人:行业真实的赚钱能力就在3%出头这个区间。

那么演示利率从3.9%降到3.5%,这40个基点(0.4个百分点)到底值多少钱?我们用一个精算里最直观的口径来看——演示收益率的传导公式:

演示收益率 r = 0.7 × i’ + 0.3 × i − k/n

其中 i’ 是利差演示利率,i 是预定利率,k 是费用,n 是分摊年限。当演示利率 i’ 下调40个基点(0.4%),在利差权重0.7的传导下,客户看到的演示收益率大约下调0.28个百分点(约10%)。

听起来不多?但如果放到一张20年、30年的保单上,复利累积下来的差额,对客户心理预期的影响远大于账面上的0.28%。这也是为什么监管要配合”3.2%实际分红指导”一起出手——演示端压预期,兑现端定标尺,两头夹击,把分红险从”卖想象”重新变成”卖确定性”。

分红险利率降温:从3.9%到3.5%

三、国际对标:低利率时代,分红险的生存之道

看一组我们自己行业的数据,会更有体感。

2025年,分红险在头部险企的新单期交中已经是绝对主力:中国人寿浮动收益型业务在首年期交保费中占比接近50%,太保寿险新保期缴中分红险占比提升至半数,新华保险分红险占整体期交业务比例在第四季度达到77%,中国平安分红险规模保费同比增长超40%。分红险,已经是寿险公司负债端的”C位”。

但”C位”也意味着”集火”。利率下行周期里,固收类资产收益率一降再降,险资要维持3%以上的回报,必须往权益、另类等方向加一点弹性,同时压降负债端成本。于是我们看到:预定利率从2%降到1.75%,部分激进公司(如中英人寿福满佳C款)甚至主动把保证部分降到1.25%,创下国内储蓄型人身险保证收益的历史新低。

这和国外成熟市场走了同一条路。美国寿险业过去40年、日本在零利率时代的经验都指向同一个结论:当市场利率中枢长期走低,寿险产品必然从”高保证”转向”低保证+高浮动”——保证收益负责托底,浮动收益负责弹性,而公司真正的竞争力,从”承诺多少利率”转向”投资能力和分红实现的稳定性”。

这也是为什么我们说,3.9%降到3.5%,表面是”降温”,本质是行业竞争力的一次重新洗牌。

小结:分红险还值不值得买?看三个指标

回到开头的问题,我的结论很明确:

第一,别再看演示利率的数字大小了,要看”分红实现率”。演示是假设,实现率才是历史兑现能力。同样写着3.5%演示,实现率80%和实现率120%的公司,是天壤之别。

第二,别只看保证利率,要看”保证+浮动”的长期组合。1.75%保证是确定的,浮动部分才决定最终差距。选公司时,盯住它过去三年滚动平均财务投资收益率,以及分红的稳定性,比盯销售话术有用得多。

第三,低利率时代买分红险,本质是买”穿越周期的确定性”。演示利率下调不是坏事,它让产品回归本分——保底托底、分红分享。对真正需要长期储蓄、养老补充、财富传承的客户,”低保证+高浮动”的分红险,依然是这个利率环境下为数不多的好选择。

(本文数据来源:中国保险行业协会2025年二季度预定利率研究值公告、财联社/财新/新华网2026年3月分红险演示利率下调相关报道、上市险企2025年年报披露数据。)