企业年金交15年 vs 30年,退休后每月差多少?这笔账算给你看
同样在一家企业干到退休,有人多领一份企业年金,有人一分没有。差别有多大?今天咱们就着人社部刚发布的最新数据,把”交15年”和”交30年”这笔账掰开揉碎算清楚。
延伸阅读:《企业年金交不交,退休后每月差5000?一笔账算给你看》。
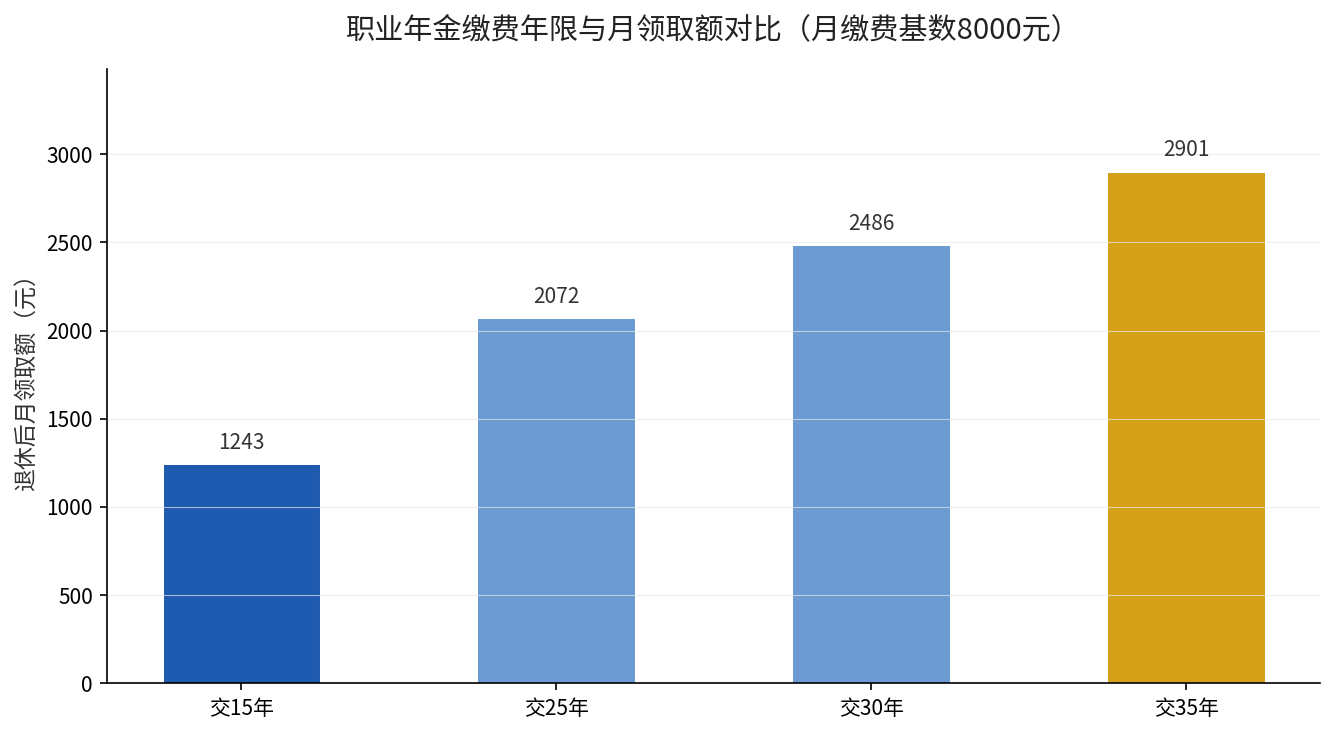
延伸阅读:《职业年金交15年和30年,退休后每月差1243元?这笔账必须算清》。
同样条件,差多少?
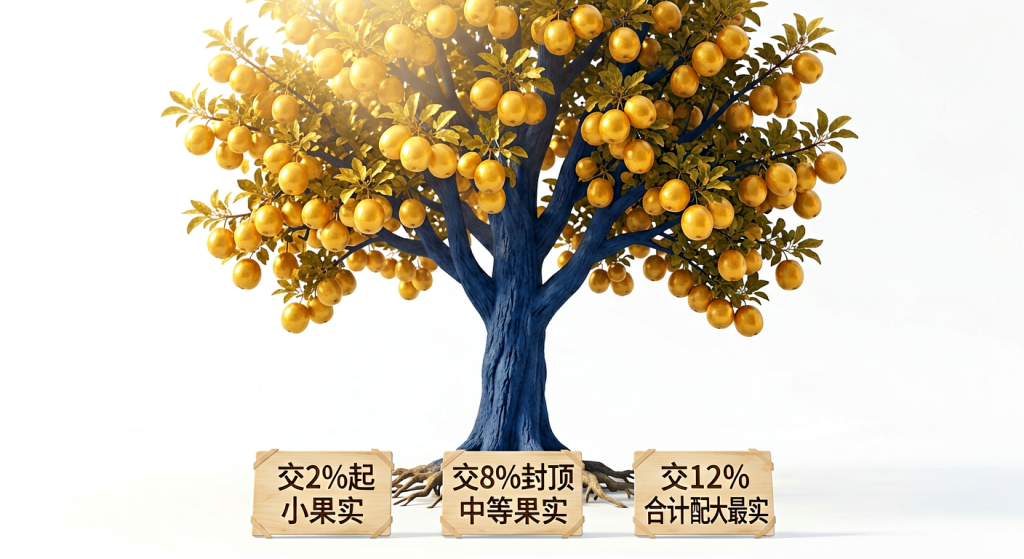
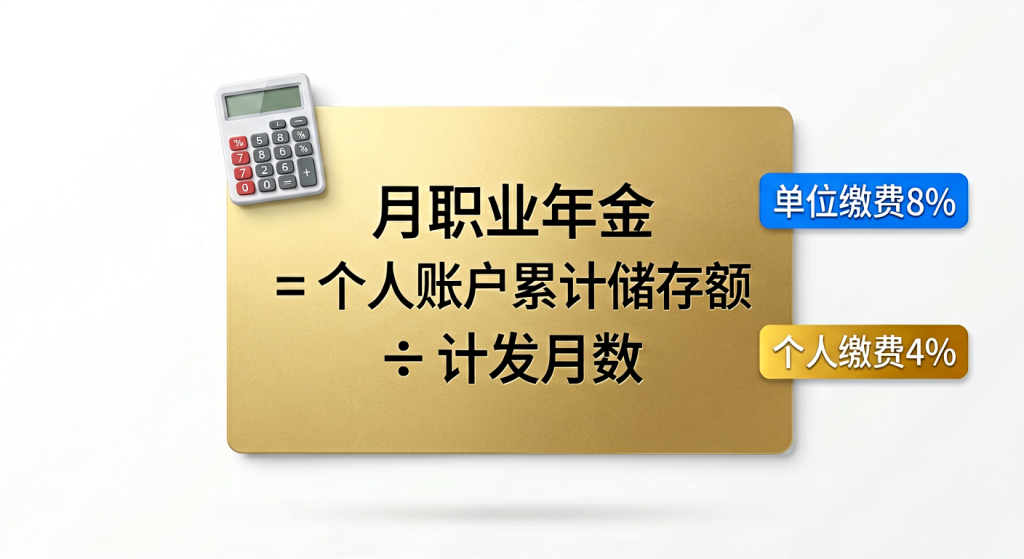
先设定一个具体的人:小王,月工资10000元,所在企业按”企业缴费8%、个人缴费4%”给他交企业年金(合计12%,正好用满政策上限)。这个比例不是拍脑袋来的,人社部、财政部2025年底印发的《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号)明确规定:企业缴费每年不超过本单位参加年金职工工资总额的8%,企业和职工缴费合计不超过12%。
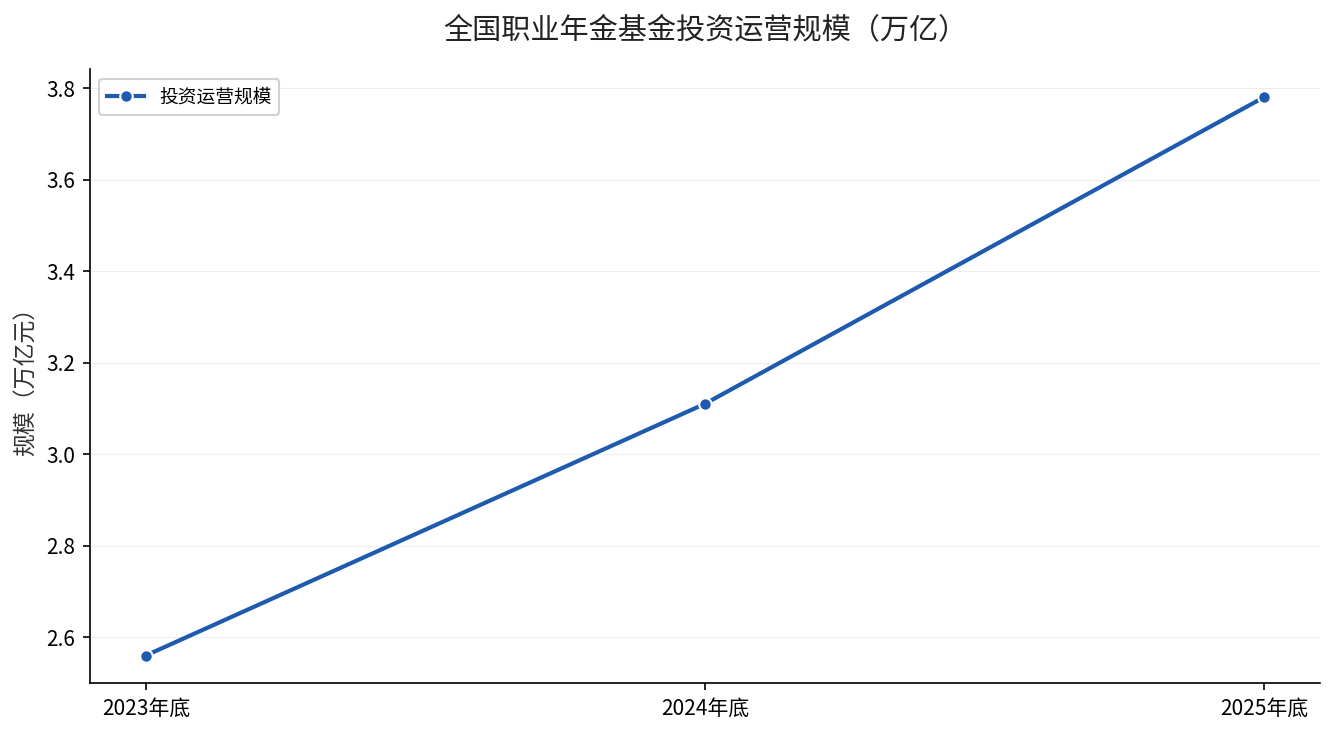
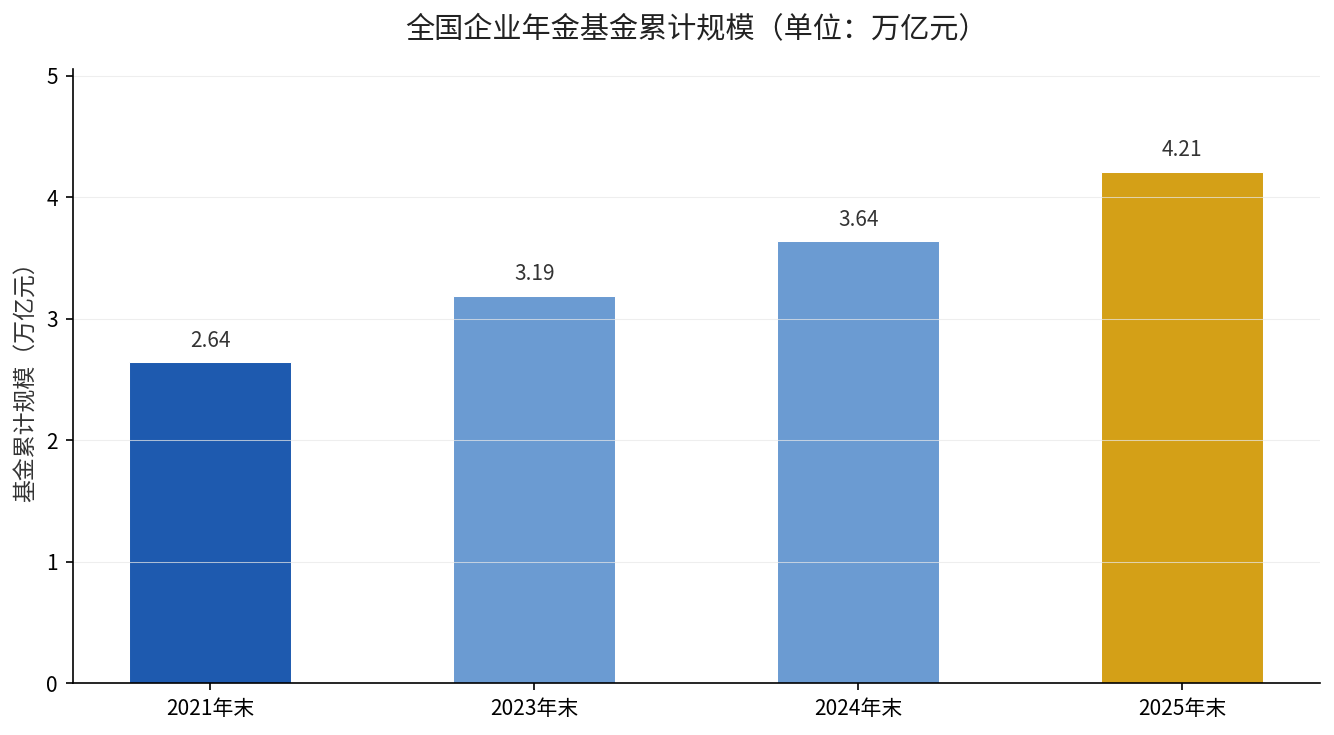
按这个条件,小王每月进入企业年金账户的钱是1200元(企业800元+个人400元),一年14400元。我们假设年金账户长期年化收益按5%估算——这不是乱说,人社部《2025年度全国企业年金基金业务数据摘要》显示,截至2025年末全国企业年金基金近三年累计收益率为12.94%,长期看年化收益跑在4%到6%是行业多年验证过的区间。
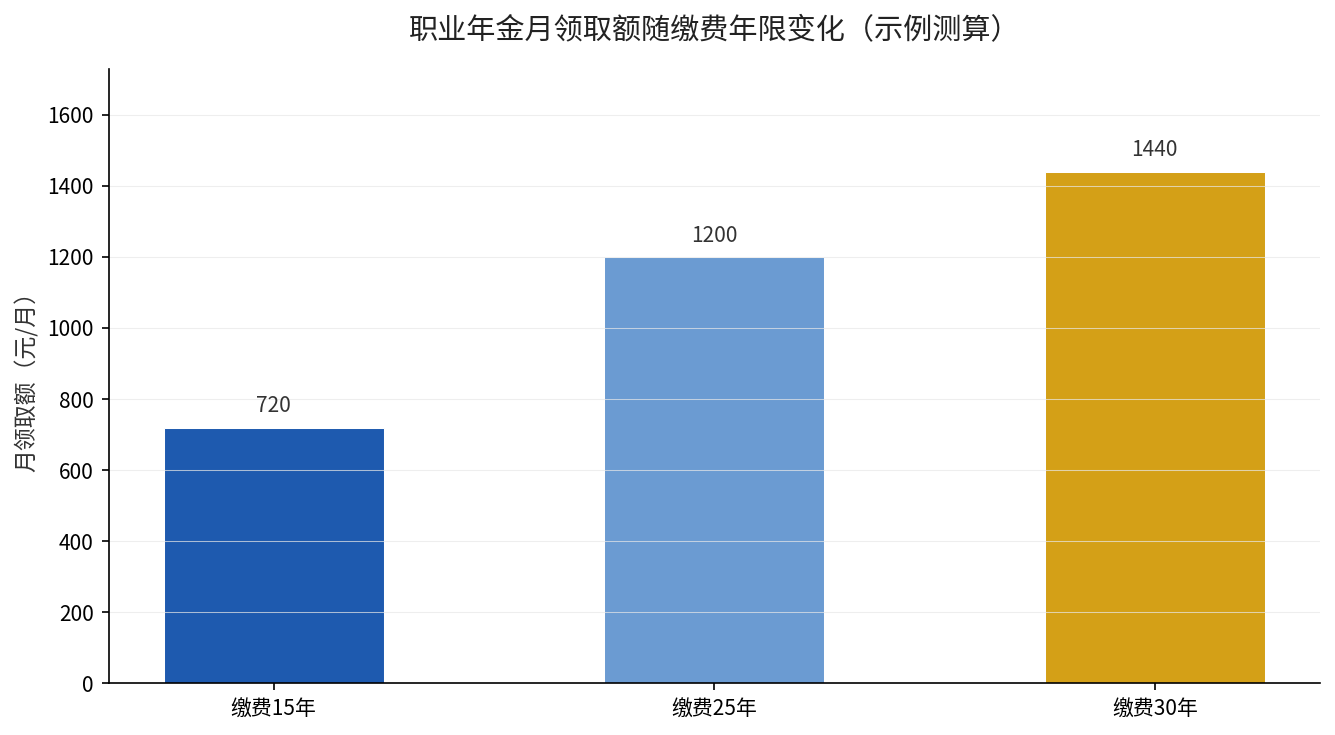
| 缴费年限 | 本金累计(万元) | 退休时账户总额(万元,按5%年化复利) | 按月领取20年(元/月) |
|---|---|---|---|
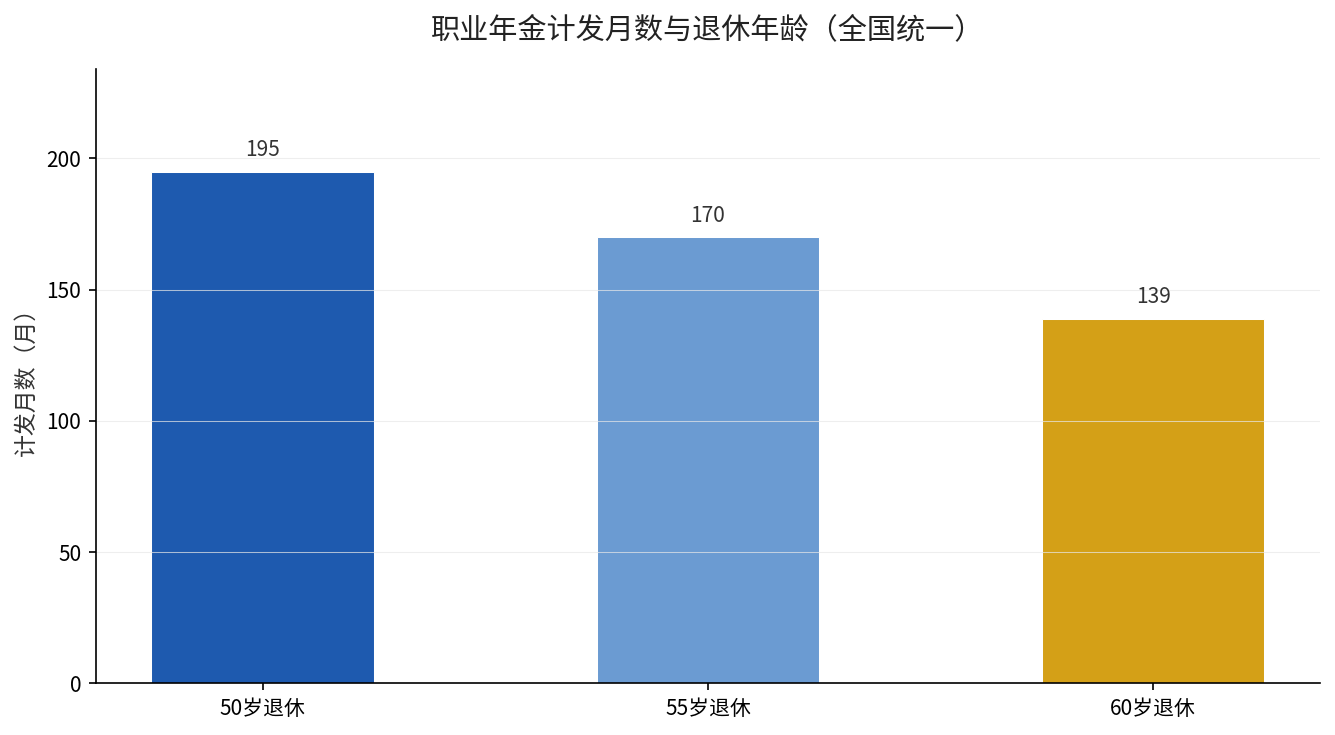
| 交15年 | 21.6 | 约31.2 | 约1300 |
| 交30年 | 43.2 | 约95.8 | 约3991 |
看清楚没?同样一个人、同样的工资、同样的缴费比例,仅仅因为年限不同,退休后每月能多领约2690元,30年下来多领将近97万元。这就是”复利+时间”的威力。
拆解差距来源
这个差距到底从哪来?拆成三块看。
第一块是本金差:30年交的本金(43.2万)比15年(21.6万)正好多一倍,这是最直观的部分。
第二块是复利差:15年的钱只滚了15年,30年的钱多滚了15年。同样是5%的年化,前15年积累的本金到第30年还在继续生利息,这就是”利滚利”带来的额外收益。
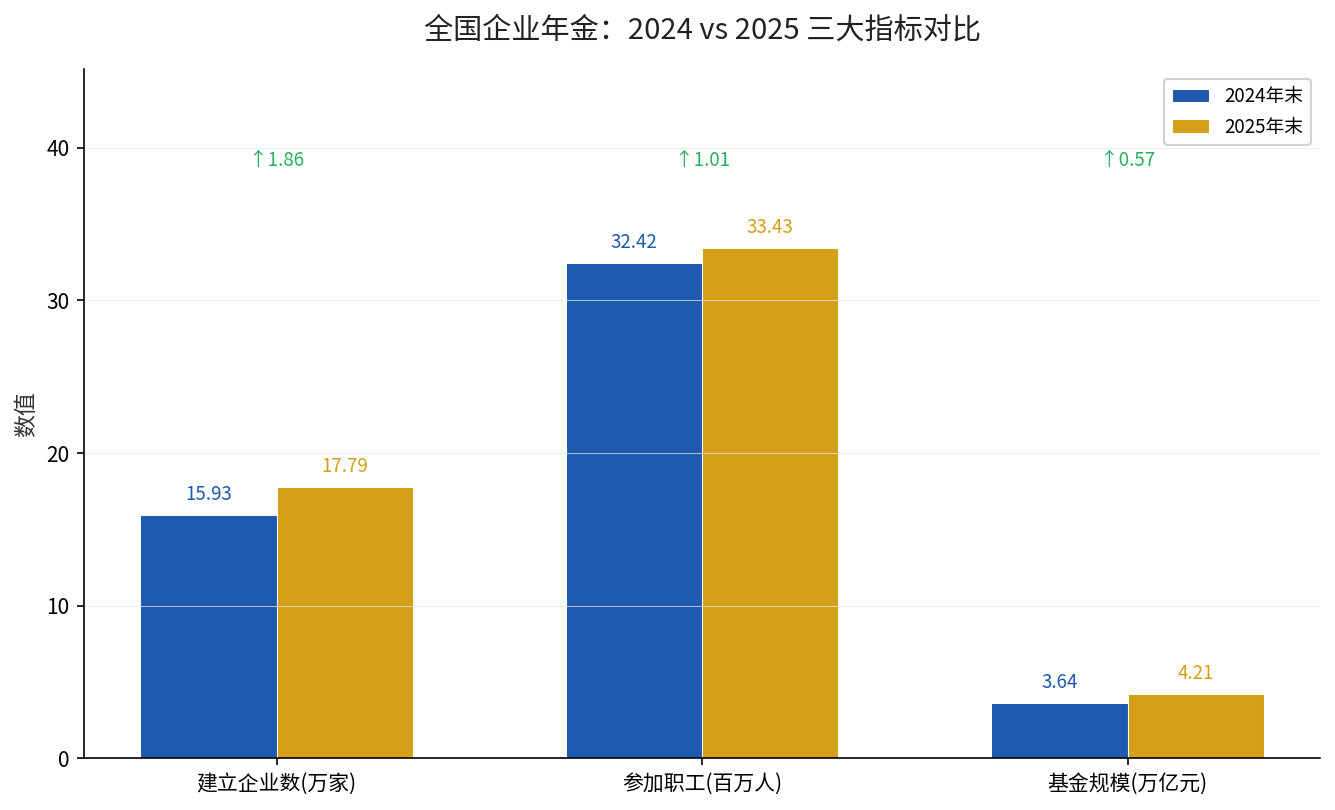
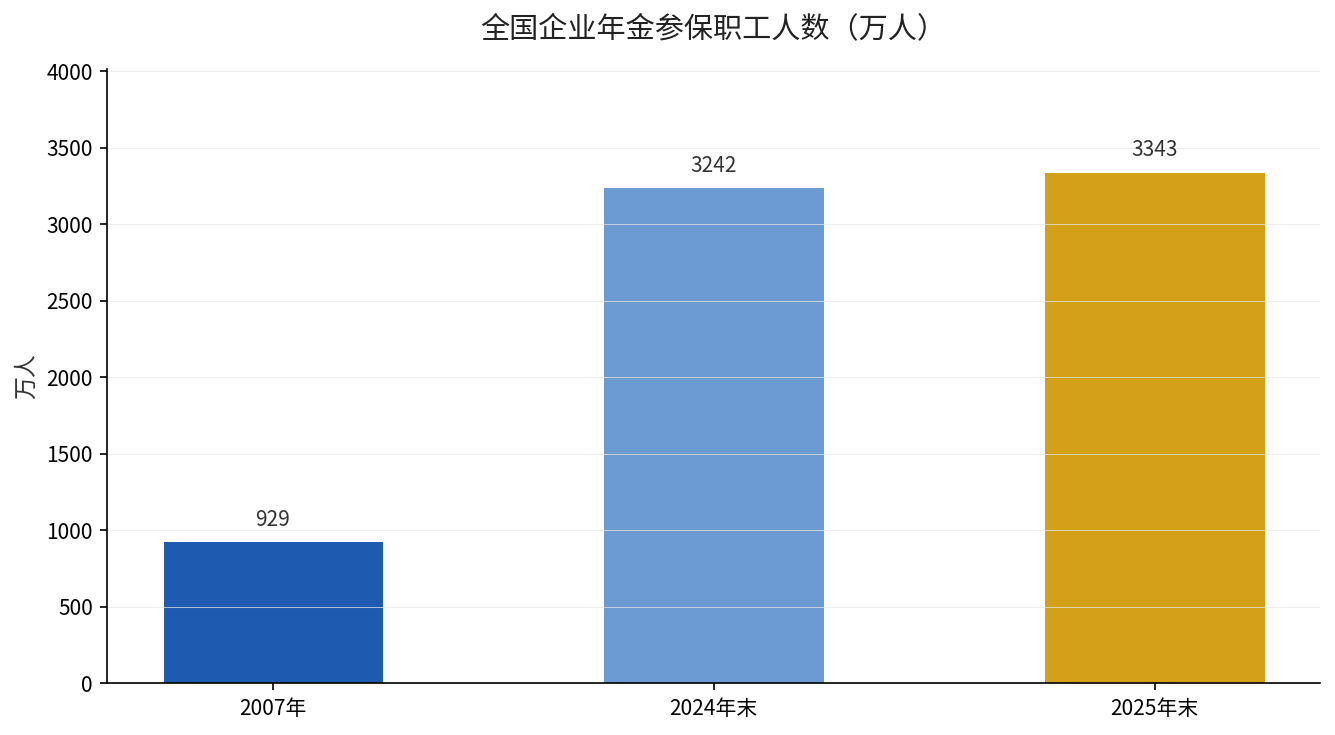
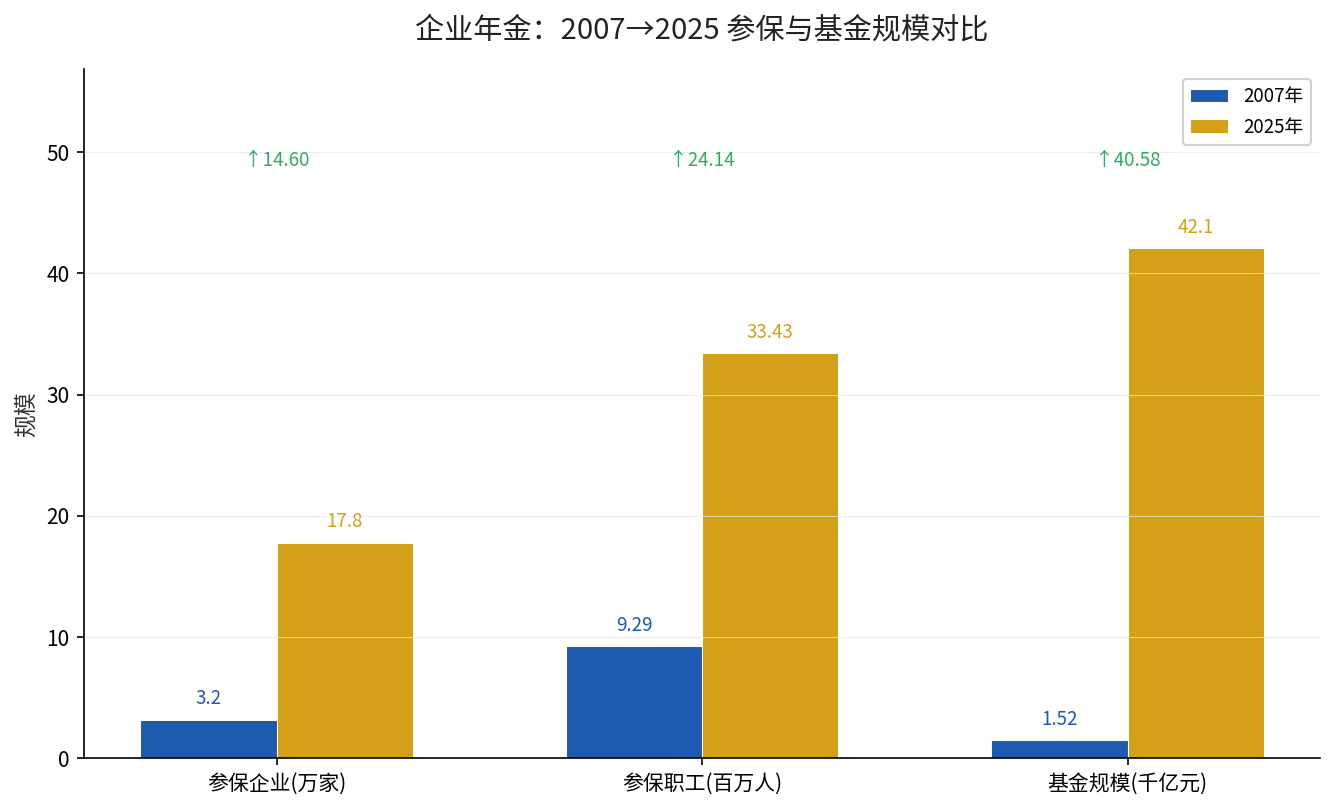
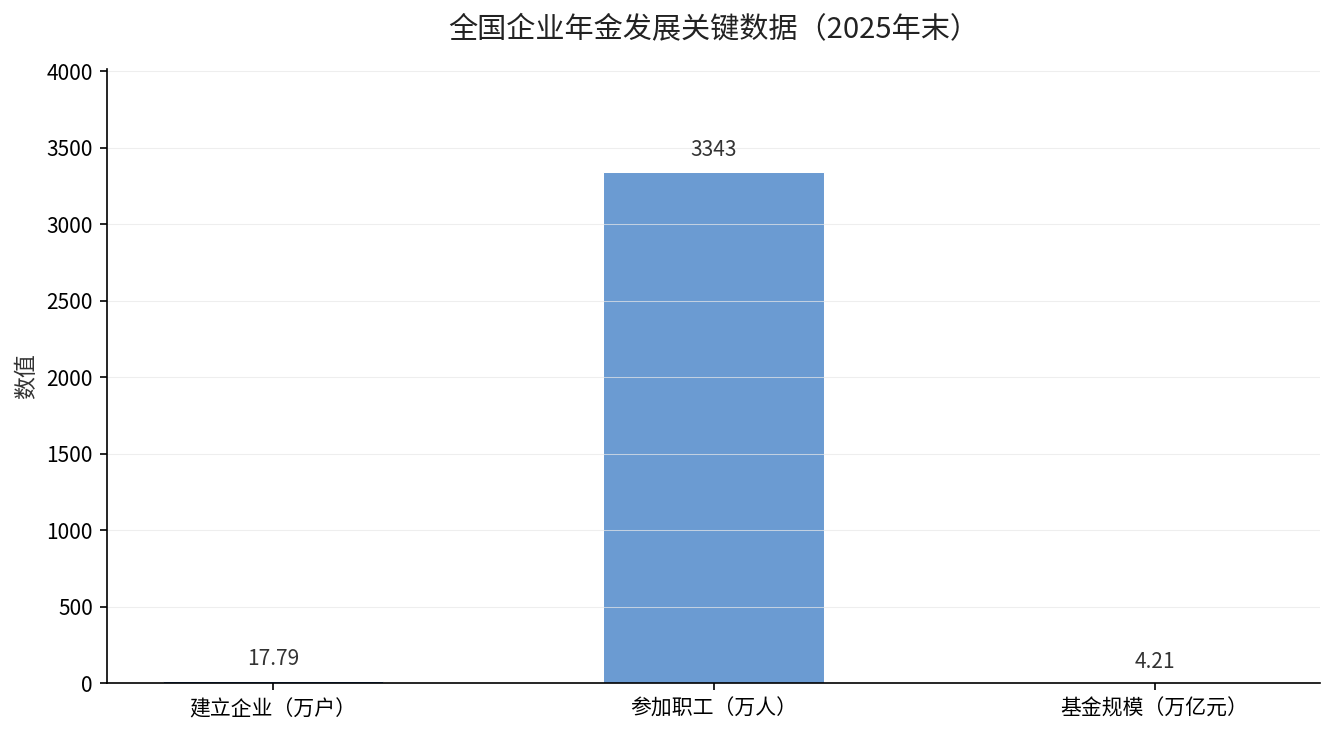
第三块是政策面:企业年金本来就不是人人都有的”普惠福利”。据人社部数据,截至2025年末,全国建立企业年金的企业只有177854家,参加职工3342.99万人,覆盖的职工放到整个职工群体里,占比还是个位数。换句话说,你能持续交30年,本身就是一种稀缺的优势。
结论:交得久,才是王道
这笔账的结论其实不复杂:企业年金的关键变量不是”交不交”,而是”交得久不久”。中途断缴、跳槽去了没年金的单位,都会让复利效应大打折扣。
如果你所在的企业有企业年金,能做的最重要的一件事就是——别轻易断。哪怕涨薪换工作,优先考虑能延续年金账户的单位;如果新单位没有,也要搞清楚个人账户里的钱能不能转入个人养老金继续滚。2026年政策方向已经明确”推动第二、三支柱打通”,你的年金钱不会凭空消失,但”滚不动”才是最大的损失。
来源:人力资源社会保障部、财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号,2025年12月31日);人社部《2025年度全国企业年金基金业务数据摘要》(2026年3月20日发布)。
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。