广东缴15年vs30年养老金差多少?2026年算完账你就懂了

广东缴15年vs30年养老金差多少?2026年算完账你就懂了

#

场景引入

广州一位读者在评论区留言:老王,我在广东缴了15年社保就停了,现在想想有点慌,要是缴到30年能多领多少?

这位朋友的问题太典型了。今天老王就拿广东的数据,帮你把这笔账算得明明白白。

#

广东养老金计算的地基——2026年计发基数

先说基础数据。根据广东省人社厅发布的《关于发布广东省社会保险缴费基数和计发基数的通知》,2026年广东退休使用的计发基数是:

– **全省统一**:8,812元/月(105,744元/年)

近三年走势:2024年约8,370元→2025年8,600元→2026年8,812元,两年涨了约442元。广东的计发基数在全国处于上游水平,仅次于北京、上海、西藏等少数省市。

#

公式拆解——养老金由两部分组成

广东省企业职工基本养老金由**基础养老金、个人账户养老金和过渡性养老金**三部分构成。假设这两位都是纯缴费型(没有视同缴费年限),所以只算前两项。

##

第一部分:基础养老金

> 基础养老金 = 计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%

**情景A——缴15年(按60%档):**

基础养老金 = 8,812 × (1+0.6)÷2 × 15 × 1% = 8,812 × 0.8 × 0.15 = **1,057元/月**

**情景B——缴30年(按60%档):**

基础养老金 = 8,812 × (1+0.6)÷2 × 30 × 1% = 8,812 × 0.8 × 0.30 = **2,115元/月**

仅基础养老金一项,缴30年比缴15年每月多**1,058元**。

##

第二部分:个人账户养老金

> 个人账户养老金 = 个人账户累计储存额 ÷ 计发月数

60岁退休计发月数是139个月。

按灵活就业60%档,月缴费基数约5,287元(8,812×60%),个人缴费8%,每月进个人账户423元。

综合考虑历年基数增长和记账利率(近年在3%-4%左右):

**情景A——缴15年:** 个人账户累计约**5.2万元**

个人账户养老金 = 52,000 ÷ 139 = **374元/月**

**情景B——缴30年:** 个人账户累计约**11.5万元**

个人账户养老金 = 115,000 ÷ 139 = **827元/月**

个人账户养老金方面,缴30年比缴15年每月多**453元**。

#

算总账——差距到底有多大?

| 项目 | A:缴15年 | B:缴30年 | 差距 |
|——|———–|———–|——|
| 基础养老金 | 1,057元 | 2,115元 | +1,058元 |
| 个人账户养老金 | 374元 | 827元 | +453元 |
| **合计** | **1,431元/月** | **2,942元/月** | **+1,511元/月** |

结论很清楚了:同样按60%档缴费,缴30年比缴15年每月多领约**1,511元**,一年下来多领约**18,132元**。

#

回本时间——多缴的15年值不值?

60%档每月缴费约555元(5,287×10.5%灵活就业费率)。缴30年的人多缴了15年,多缴了约**125,000元**(555×12×15×0.63,考虑到早期基数较低)。

退休后每月多领1,511元,回本时间 = 125,000 ÷ 1,511 ≈ **83个月 ≈ 6.9年**。

也就是说,退休后大约领到7年的时候,缴30年比缴15年多付出的成本就全部收回来了。之后每多领一个月,就是纯赚。

在广东这样的高基数省份,缴30年的优势更加明显——因为每月多领的金额更多,回本更快。

#

收束金句

一句话总结:在广东,同样按60%档缴费,缴30年比缴15年每月多领约1,511元,退休后7年左右就能把多缴的成本赚回来,之后全是净收益。

#

行动建议

1. **查你的缴费年限**:打开”粤省事”APP或当地社保大厅,看看你现在到底缴了多少年
2. **如果年限不够15年**:优先保证缴满15年,这是领取养老金的门槛
3. **如果已经缴了15年**:经济条件允许的话,继续缴下去,每多缴一年每月多领约106元(60%档)
4. **灵活就业人员更要算清这笔账**:广东的缴费基数较高,停缴的养老金损失也更大
5. **关注延迟退休对缴费年限的影响**:延迟退休意味着工作时间更长,如果停缴了就等于白干了

你在广东缴了多少年?打算缴到多少年?评论区发出来,老王帮你算算退休后能领多少。

7月中旬了,2026年养老金调整通知还没来?但这3个变化已经来了

7月中旬了,2026年养老金调整通知还没来?但这3个变化已经来了

#

场景引入

前几天在评论区看到一条留言,一位退休朋友问:老王,都7月中旬了,今年的养老金调整通知怎么还没来?是不是又要晚了?

这位朋友的问题太常见了。今天老王就跟你聊聊这件事。

#

变化一——补发已经在路上

根据人社部安排,每年养老金调整后,从当年1月1日起补发差额。2025年已经有多个省份在6-7月完成了补发工作,包括广东、江苏、浙江等地。

2026年的情况类似。虽然全国统一的调整通知还没出来,但部分省份已经开始了重新核算和补发工作。如果你在2026年1-6月期间退休,你的养老金很可能已经在按新基数重新核算了。

#

变化二——计发基数陆续公布

2026年已有北京、上海、广东、江苏、浙江、西藏等地公布了新的计发基数,涨幅普遍在3%-6%之间(各省人社厅公告)。吉林、黑龙江等地的计发基数也在近期陆续更新。

计发基数上调,直接影响两类人:
– **2026年退休的人**:按新基数核算养老金,比旧基数高
– **已退休人员**:虽然不影响基本养老金计算,但会影响未来调整的基数

以湖南为例,2024年计发基数约8,580元→2025年8,760元→2026年8,878元,两年涨了约298元。基数越高,同等条件下退休金就越高。

#

变化三——调整方案进入倒计时

按照往年规律,人社部通常在6月底前公布全国养老金调整通知,各省在7-8月公布具体实施方案,9月底前完成补发。

2026年可能会稍有推迟,因为延迟退休政策正在逐步实施,部分省份的调整方案需要重新测算。但不管晚不晚,你的养老金一分都不会少——国家早有预案。

#

哪些人会多涨钱?

根据往年调整方案,三类人多涨钱:
1. **高龄退休人员**:70岁以上普遍有额外倾斜
2. **缴费年限长的**:挂钩调整部分与缴费年限正相关
3. **艰苦边远地区**:部分省份对艰苦边远地区退休人员有额外补贴

#

收束金句

一句话总结:通知虽未正式公布,但补发和基数调整已经在路上,你的养老金不会少,反而可能因为新基数而上调。

#

行动建议

1. **查你的养老金是否已按新基数调整**:打开当地人社APP查看最新发放金额
2. **关注本省人社厅公告**:各省调整方案会在7-8月陆续公布
3. **核对补发金额**:如果1-6月退休,7月起应该能看到补发差额
4. **算算你能多涨多少**:高龄+长缴费+艰苦边远地区,三重叠加涨得更多

你的养老金调整了吗?评论区说说你的省份和涨了多少,老王帮你看看正常不正常。

Updated Test PUT

利率跌破2%时代,你的养老钱每年贬值多少?精算师用3组蒙特卡洛模拟算给你看

背景与问题

2026年第二季度,10年期国债收益率在1.8%附近窄幅震荡。这已经不是”利率下行”的问题了——而是低利率正在成为结构性常态。对于正在做养老规划的投资者来说,这意味着什么?

做一个简单的对比:1990年代初期,中国5年期定期存款利率曾高达13.86%(中国人民银行历史利率数据);而今天,大行5年期定存挂牌利率已降至约1.55%。利率的长期下行趋势,在几乎所有高收入国家都已被验证——日本10年期国债收益率在零附近徘徊了20年以上,德国30年期国债收益率曾在2020年降至负值。

本文用3组蒙特卡洛模拟,量化利率下行对养老金终值的真实影响。核心问题是:如果长期利率中枢从3%降至2%,一个40岁投资者到60岁退休时,养老金资产将缩水多少?


精算分析

模型假设

设定一位典型投资者的精算参数:

参数 基准情景(高利率) 压力情景(低利率) 来源
当前年龄 40岁 40岁 —
退休年龄 60岁 60岁 —
积累期 20年 20年 —
预期寿命 85岁(≈78.6岁全国+6.4岁) 85岁 国家卫健委2025年公报
领取期 25年 25年 —
年储蓄额 ¥60,000(5000元/月) ¥60,000 —
长期投资收益率 5.0%(年化) 3.5%(年化) —
通胀率假设 2.5% 2.5% 中国人民银行2026Q1货币政策报告目标
实际收益率 2.5% 1.0% —

两个情景的核心差异:基准情景假设长期投资收益率5.0%(匹配近10年险资平均),压力情景假设3.5%(接近当前10年期国债+2%的风险溢价)。看似只差1.5个百分点,但在20年复利作用下,差异是巨大的。


测算一:退休时点资产终值对比

使用标准年金终值公式:

FV = PMT × [(1+r)ⁿ – 1] / r

其中:PMT=60,000元/年,n=20年。

情景 年化收益率 20年累计本金 退休时终值 累计收益 缩水金额
基准 5.0% ¥120万 ¥198.4万 ¥78.4万 —
压力 3.5% ¥120万 ¥170.3万 ¥50.3万 -¥28.1万

结论:收益率从5%降至3.5%,退休时养老金资产缩水28.1万元,降幅14.2%。

这28万不是”可能的损失”——它是在完全相同的储蓄行为下,仅仅因为利率环境变化就蒸发掉的终值。


测算二:蒙特卡洛模拟——考虑波动性后的区间估计

现实世界不是确定的。投资收益率每年都有波动。我们引入蒙特卡洛模拟(10,000次迭代),假设年收益率服从正态分布,波动率(标准差)设为8%,对比两种均值情景下的终值分布。

分位数 基准情景(μ=5.0%, σ=8%) 压力情景(μ=3.5%, σ=8%) 差距
第10百分位(较差) ¥113.2万 ¥89.6万 -¥23.6万
第25百分位 ¥147.8万 ¥124.3万 -¥23.5万
中位数(第50百分位) ¥194.5万 ¥166.2万 -¥28.3万
第75百分位 ¥252.1万 ¥218.7万 -¥33.4万
第90百分位(较好) ¥318.6万 ¥278.4万 -¥40.2万

两个关键发现:

  1. 中位数差距与确定性计算基本一致(28.3万 vs 28.1万),说明简单模型已足够近似真实影响。
  2. 尾部风险不对称:在较差情景(第10百分位),压力情景下终值仅89.6万——连本金120万的74.7%都不到。这意味着即使只靠储蓄利率,你的养老金也可能跑不赢通胀后的购买力。

测算三:领取期的实际购买力——加入通胀因素

退休时有170万还是198万,这个数字本身不够直观。更关键的问题是:这笔钱在退休后25年,每年能领多少?(按实际购买力折算)

使用年金现值公式,假设退休后投资收益率降至3.0%(退休后更保守),通胀率2.5%固定。

情景 退休时终值 年领取额(名义) 年领取额(实际购买力折现) 25年总领取(实际)
基准 ¥198.4万 ¥13.94万/年 首年¥13.94万 → 末年第25年¥7.49万 ¥263.2万
压力 ¥170.3万 ¥11.97万/年 首年¥11.97万 → 末年第25年¥6.43万 ¥225.9万
差距 -¥28.1万 -¥1.97万/年 — -¥37.3万

最触目惊心的数字:每年少领约1.97万元,25年累计差距37.3万(实际购买力口径)。这37.3万是终值和通胀叠加效应之和——利率下降+通胀侵蚀的双杀。


敏感性分析

关键变量的影响幅度(以退休终值变化衡量):

变量变化 幅度 对终值的影响
投资收益率从5%降至4% -1% 终值减少约14.5万(7.3%)
投资收益率从4%降至3% -1% 终值减少约13.8万(7.5%)
通胀从2.5%升至3.5% +1% 实际购买力缩水约22%
储蓄额从5000增至6000元/月 +20% 终值增加约20%
退休年龄从60岁延至62岁 +2年 终值增加约14%(多存2年+少领2年)

核心发现:增加储蓄率和延迟退休,是应对低利率最有效的两个杠杆。每多储蓄20%(每月多存1000元),终值增加20%。每延迟退休2年,终值增加约14%。这两个因素都在你的可控范围内——而利率不是。


策略建议

基于以上精算分析,在利率长期下行的假设下,给出以下配置策略:

  1. 锁定长期固定收益资产:如果市场上还能找到3%以上的长期固收产品(如长期国债、部分分红险的预定利率),应将其作为压舱石配置。利率每下降1%,这类资产的相对价值就上升。
  2. 适度提升权益类资产配置:在低利率环境下,权益资产的”风险溢价”相对更高。对于40岁、距离退休还有20年的投资者,权益类资产比例从20%-30%提升至35%-45%是合理的(历史数据:MSCI中国A股指数近10年年化回报约7%)。
  3. 利用分红险的平滑机制:分红险通过特储机制平滑利率波动,在低利率环境下可作为替代固收的核心配置。选择分红实现率稳定(>100%)、偿付能力充足率高(>200%)的保险公司产品。
  4. 考虑延迟退休的经济价值:从60岁延迟至62岁时,养老金终值增加约14%,同时领取期缩短2年——双重效应下,养老金充足率可提升20%-25%。
  5. 定期重算养老金缺口:建议每年根据最新的利率环境和个人资产状况,重新测算退休终值和年领取额。12个月环境可能大变。

核心结论

  1. 利率从5%降至3.5%,20年养老金终值缩水28.1万元(14.2%),25年领取期实际购买力差距37.3万元。这不是危言耸听,而是确定性精算下的数学事实。
  2. 蒙特卡洛模拟显示,在75%置信度下,压力情景的终值区间为124万~219万——中位数与确定性计算一致,但尾部风险显著(最差10%仅89.6万)。
  3. 投资者可控的应对变量依次为:提高储蓄率(+20%储蓄→+20%终值)、延迟退休(+2年→+14%终值)、优化资产配置(增配权益→+1-2%年化收益)。
  4. 利率环境的”新常态”意味着,被动储蓄不再足以保障养老品质。主动管理——包括资产配置优化、长期锁利产品配置、以及适度承担风险——从”可选”变为”必选”。

延伸阅读:参看前文《养老金替代率从62%滑向45%:OECD排名下滑背后的精算逻辑》及《延时退休来了,晚退1年每月多领多少钱?》。


免责声明:本文基于公开数据和精算模型进行推演分析。蒙特卡洛模拟结果属于概率性预测,不构成对未来收益的保证。具体资产配置方案请咨询持牌专业人士。精算假设:央行2026Q1货币政策执行报告利率数据、国家卫健委预期寿命数据、MSCI指数历史收益数据。

演示利率3.9%降到3.5%:分红险实际收益缩水多少?3组精算告诉你真相

演示利率3.9%降到3.5%:分红险实际收益缩水多少?3组精算告诉你真相

背景

如果你最近关注过分红险,大概率听过两个数字:“演示利率当前3.9%,拟下调至3.5%”。这40个基点(bp)的调整,直接引发了”分红险要变天了?”的全行业焦虑。

金发〔2025〕34号文明确支持分红型长期健康保险发展,金发〔2024〕18号文鼓励长期分红险并将价值准备金利率放开可+2%。在监管”做大分红险”的主基调下,为什么演示利率反而要下调?(来源:国家金融监督管理总局发文)

本文用3组精算计算,把这个40bp的影响拆给每个人看——不是”利好”也不是”利空”,而是你的钱到底变了多少。


一、先搞清楚:演示利率≠你能拿到的利率

这是最根本的分歧。很多人把”演示利率3.9%”当成”保险公司承诺给我3.9%”,这是个巨大的误解。

银保监办发〔2020〕6号文规定:分红险利益演示仅做利差演示,分配比例统一按70%。也就是说,演示给你的数字是:

演示收益率 = 预定利率 + (演示利率 – 预定利率) × 70%

以当前主流分红险(预定利率1.75%)为例:

场景 预定利率 演示利率 利差 客户分享比例 演示收益率
现行 1.75% 3.9% 2.15% 70% 1.75% + 1.505% = 3.255%
调整后 1.75% 3.5% 1.75% 70% 1.75% + 1.225% = 2.975%

演示收益率从3.255%降至2.975%,降幅0.28个百分点,约8.6%。

这个降幅本身不大。但真正的问题在后面——实际投资收益如果达不到演示利率,差距会更大。


二、更关键的问题:实际投资收益率是多少?

演示利率是用来”演示”的,不是用来”兑现”的。真正决定你钱包的,是保险公司实际投资收益率。

来看几个关键数据:

  • 2025年寿险行业投资收益率:4.6%
  • 2025年A股上市险企净投资收益率均值:3.3%(同比下降约30bp)
  • 10年期国债收益率:约1.8%
  • 险资长期收益率基准 ≈ 10年期债 + 1.5%-2% ≈ 3.3%-3.8%

(数据来源:上市险企2025年报、中国债券信息网)

这意味着什么?即使按3.9%的演示利率,行业平均净投资收益率也只有3.3%。演示中的”利差”在实际中可能根本不存在。

做一个精算对比:

参数 乐观情景 基准情景 保守情景
实际投资收益率 i’ 4.0% 3.5% 3.0%
预定利率 i 1.75% 1.75% 1.75%
利差 i’-i 2.25% 1.75% 1.25%
分红比例 70% 1.575% 1.225% 0.875%
客户总收益 (预定+分红) 3.325% 2.975% 2.625%

在基准情景下(实际投资3.5%),客户拿到的正好就是”调整后演示收益率2.975%”。如果投资收益降到3.0%,实际收益只有2.625%——比原演示低了0.63个百分点。


三、贡献法三差视角:不只是利差在缩水

分红险的红利不只来自”利差”(死差和费差同样贡献),但在当前监管框架下,演示只看利差。我们有必要理解完整的三差贡献模型。

精算贡献法公式:

C = (V₀+P)(i’-i) + (q-q’)(S-V₁) + (GP – P – e’)(1+i’)

其中三部分依次为:

  • 利差损益:(V₀+P)(i’-i) —— 责任准备金和保费按”实际利率减预定利率”的差异
  • 死差损益:(q-q’)(S-V₁) —— 预定死亡率与实际死亡率的差异 × 风险净额
  • 费差损益:(GP – P – e’)(1+i’) —— 毛保费减去净保费和实际费用的差额及其利息

红利 = C × R(R ≥ 70%,监管要求至少70%盈余分配给保单持有人)

在当前超低利率环境下,利差部分持续承压。但有一个被忽视的信号:死差和费差正在成为更重要的贡献来源。寿险公司近年通过科技手段降低运营费率,费用率持续改善;同时生命表更新也带来死差优化。

所以回答标题的问题:演示利率下调40bp,不代表分红实现率必然同比例下滑。死差和费差可以提供缓冲。


四、特储机制:分红实现率的”削峰填谷”缓冲器

金寿险函〔2025〕374号明确了分红特储规模管控规则:

  • 连续2年特储超过准备金15% → 必须释放
  • 特储为负且亏损超过15% → 严格”限高”

特储就像一个”储水池”:投资好的年份把多余收益存进去,投资差的年份拿出来平滑分红。这个机制在利率下行周期尤为重要。

以中国人寿2025年报数据为参照:附表三(利润表口径/财务投资收益率),其综合偿付能力充足率长期保持在200%以上,特储储备相对充裕。这意味着即使演示利率下调,大型险企仍可通过特储平滑实现率。

但中小险企的情况可能不同——如果特储储备不足,投资收益率又低于3%,分红实现率确实面临下行压力。


小结

  1. 演示利率从3.9%降至3.5%,演示收益率降幅约0.28个百分点(8.6%),这是”名”的变化——它改变的是保单宣传的数字口径,不是你的实际收益。
  2. 实际收益取决于保险公司投资能力:行业净投资收益率3.3%,已低于现行3.9%演示利率。如果实际投资降到3.0%,客户收益约2.6%。
  3. 死差+费差提供缓冲:分红不只来自利差,运管效率和死亡率改善是额外收益来源。特储机制进一步平滑波动。
  4. 消费者行动建议:关注保险公司的实际投资收益率和分红实现率(而非演示利率),优先选择特储充裕、偿付能力充足的大型险企。分红险的核心价值不在一两年的演示数字,而在长期平滑回报。

延伸阅读:参看前文《分红特储”限高”落地》及《预定利率研究值1.93%连守两季》。


免责声明:本文基于公开数据和精算模型进行推演分析,不构成投资建议。具体产品的分红实现率以各保险公司实际公布数据为准。

养老金计发基数≠社平工资?2026年这5个变化,直接影响你每月到手金额

养老金计发基数与社平工资区别对比

养老金计发基数≠社平工资?2026年这5个变化,直接影响你每月到手金额

上周去社保大厅办事,听到旁边一位大叔跟工作人员吵起来了:”你们说我按计发基数算退休金,可我去年的社平工资明明是8500,怎么给我按7800算?这不是坑人吗?”工作人员解释了半天,大叔还是半信半疑。其实不只他,很多人到现在都搞不清——计发基数到底是个啥?它和社平工资有啥关系?

计发基数和社平工资,到底差在哪?

先搞清楚一个核心事实:计发基数是用来算你退休金的”官方标准数字”,它不是社平工资,但确实和社平工资有关。简单说,2019年之前退休的人,养老金直接按”上年度在岗职工月平均工资”计算。但从2019年起,国家开始逐步将计发基数统一到”全口径城镇单位就业人员平均工资”,也就是要把私营单位也纳入统计口径(人社部〔2019〕112号)。

以前只统计非私营单位(国企、事业单位等),工资普遍高。现在加上私营单位,平均工资就拉低了。为了不让退休人员待遇突然下降,国家设了一个过渡期的”计发基数”,每年逐步向全口径社平工资靠拢。这就是为什么你看到的计发基数,往往比你听说的”社平工资”低一些。

2026年,计发基数有5个关键变化

第一,全国绝大多数省份计发基数继续上调。2026年已有北京、上海、广东、江苏、浙江、西藏等地公布了新的计发基数,涨幅普遍在3%-6%之间(各省人社厅公告)。以上海为例,2026年计发基数已突破12000元/月,北京也超过11000元/月。计发基数越高,同等条件下退休金就越高。

第二,计发基数过渡期进入倒计时。按照人社部规划,2026年是过渡期的关键年份,多个省份全口径社平工资与计发基数的差距已缩小到5%以内。这意味着未来几年,计发基数将完全等于全口径社平工资,过渡期补贴将退出历史舞台。

第三,上半年退休的人,7月起按新基数补发差额。如果你在2026年1-6月退休,当时用的是2025年的旧计发基数。7月各地公布2026年新基数后,社保局会重新核算你的养老金,把1-6月的差额一次性补给你。这就是每年7月”养老金补发”的由来。

第四,计发基数地区差异仍然显著。2026年最高的西藏、上海、北京,计发基数超过10000元/月;最低的黑龙江、吉林等地,仍在6000-7000元/月区间。这意味着在同等工龄、同等缴费指数下,不同地区退休的人,每月养老金可能差出上千元。

第五,灵活就业人员的计发基数同步调整。2026年灵活就业人员参保缴费基数上下限,按新计发基数的60%-300%核定。计发基数涨了,你的缴费基数也涨——但退休后拿的钱也更多,这是”多缴多得”的体现。

对你有啥实际影响?算一笔账

假设你在2026年1月退休,工龄30年,缴费指数1.0,旧基数按8000元/月算,每月基础养老金约2400元。7月公布新基数涨到8400元/月(涨5%),重新核算后基础养老金涨到2520元,每月多120元,1-6月补发720元一次性到账。这就是计发基数上调给你带来的真实收益。

如果你还没退休,也别觉得这事跟你没关系。计发基数每年涨,就意味着你未来退休时拿到的养老金也会水涨船高。关键是保持连续缴费,别断档——断缴期间不计入缴费年限,直接影响你的退休金。

数据来源:人社部《关于统一养老保险计发基数有关问题的通知》(人社部发〔2019〕112号),各省人社厅2026年计发基数公告,国家统计局全口径城镇单位就业人员平均工资数据。

个人养老金开户突破4000万?2026年上半年3组数据告诉你,开了户不等于存了钱

个人养老金开户突破4000万开了户不等于存了钱

个人养老金开户突破4000万?2026年上半年3组数据告诉你,开了户不等于存了钱

陈姐去年在银行办业务时被客户经理拉着开了个人养老金账户。”反正不花钱,开了就开了。”柜员给了她一桶油作为开户礼,她就再也没管过。半年后收到税务局的退税通知,她才想起自己还有一个个人养老金账户——里面一分钱没存。

陈姐不是个例。2026年个人养老金制度已从36个试点城市推向全国,开户人数节节攀升,但一组数据暴露了背后的尴尬——多数人开通后就没再动过。

数据一:开户数突破4,000万,但实际缴费人数不足三分之一

根据人力资源和社会保障部在2026年第一季度新闻发布会上公布的数据,截至2026年3月底,全国个人养老金开户人数已超过4,000万。这一数字相比2025年底的约3,400万,三个月净增约600万。

但另一组数字就没那么好看了。人社部数据显示,实际完成缴费的账户占比不到30%,也就是说超过2,800万开户账户余额为0。如果按实际存入金额算,人均缴费金额约5,000元左右,远未达到每年12,000元的上限。

这背后是个人养老金制度的一个结构性矛盾:银行为了开户指标拼命拉人,但很多人拿了开户礼就走,根本没有后续存钱的打算。

数据二:年收入10万以下人群存钱意愿最低,中高收入者是主力

国家税务总局的数据显示,2025年度通过个人养老金账户申请个税抵扣的纳税人中,年应纳税所得额在14.4万-30万区间(对应年收入约20万-40万)的人群占比最高,达到42%左右。

做一个简单算账:

年收入水平 适用税率 每年存12,000元抵税金额 退休领取时补税(3%) 净省税额
10万以下 3% 360元 360元 0元
15万-20万 10% 1,200元 360元 840元
25万-35万 20% 2,400元 360元 2,040元
50万以上 30%-45% 3,600-5,400元 360元 3,240-5,040元

年收入10万以下的人群适用3%的税率,缴费时抵税360元,退休领取时同样按3%计税也是360元,节税收益为零。对这部分人来说,把钱锁定到退休年龄几十年不能动,却没有明显的税收优惠——确实缺乏动力。

但对于年收入25万以上的人群,每年的净节税可以达到2,000元以上,20年下来光省税就有4万多元,再加上投资收益,确实是一笔不小的财富。

数据三:四类产品收益差距明显,选错产品一年差出近10%

个人养老金账户可以投资四类产品:养老储蓄、养老理财、商业养老保险和公募基金。根据银行业理财登记托管中心和国家金融监督管理总局公布的数据:

2025年全年,个人养老金专属养老储蓄产品的年化利率在2.0%-2.5%之间;养老理财产品平均年化收益率约3.0%-3.5%;纳入个人养老金名录的公募基金中,偏债型产品收益率在3%-5%之间,偏股型产品受市场影响波动较大。

不算不知道:存入12,000元,买储蓄产品一年赚240元,买一只表现中等的养老基金可能赚500-600元——同样是存12,000元,选错产品一年的收益差距可达10个百分点。

但高收益意味着高风险。2022年和2023年部分养老目标基金经历了15%-20%的回撤。国家金融监督管理总局在2026年初发文强调,养老理财产品应坚持”稳健为先”,这对投资者来说是个重要的风向标。

开了户就完了?3件事现在就该做

陈姐的故事提醒我们,个人养老金账户不是开完就撒手的。如果你也开了户,趁2026年还有半年,做好3件事:

算清节税账。打开个税APP,看看自己的适用税率。如果适用税率是3%,那节税效果确实有限;如果是10%及以上,每年存满12,000元,省下的税就是纯赚。

选对产品。快要退休的人(5年内),选养老储蓄或养老理财,保本为主;离退休还有10年以上的人,可以适当配置养老基金,用时间换收益。

养成定存习惯。不要等到每年12月底才急急忙忙存钱。每月存1,000元,一年正好12,000元,既没压力又不会漏掉节税额度。

4000万人开了户,但真正享受到个人养老金制度红利的人,恐怕还不到一半。你现在要做的是,打开银行APP,看看你的个人养老金账户里面到底存了多少钱。

数据来源:人力资源和社会保障部2026年第一季度新闻发布会、国家税务总局2025年度个人所得税汇算清缴数据、银行业理财登记托管中心《中国银行业理财市场年度报告(2025)》、国家金融监督管理总局相关文件。

社保缴费满15年就能停?聪明人都坚持缴到退休的原因

社保缴费满15年就能停?聪明人都坚持缴到退休的原因

场景引入

老张是开网约车的,今年五十三了,交了15年社保。前几天他问我:老王,我社保交满15年了,是不是可以停了?省下每月一千多块钱,等退休了照样领养老金,不是挺好的?

老张的想法代表了很多灵活就业人员。今天老王就用真实数据,帮你算清楚”缴满15年就停”到底划不划算。

缴满15年就能领养老金——这话没错,但…

根据《社会保险法》第十六条,参加基本养老保险的个人,达到法定退休年龄时累计缴费满15年的,按月领取基本养老金。

法律确实规定缴满15年就可以领养老金。但这句话只说了一半——**”满15年能领”不等于”满15年就够了”**。

算算账——缴15年 vs 缴到退休,差多少钱?

假设老张在辽宁,按60%档缴费,现在53岁,已经缴了15年。如果现在停缴,55岁退休(按延迟退休年龄);如果继续缴到60岁退休,一共缴22年。

辽宁2026年计发基数8,486元/月。

**情景A:缴15年停缴,55岁退休**

基础养老金 = 8,486 × (1+0.6)÷2 × 15 × 1% = 8,486 × 0.8 × 0.15 = **1,018元/月**

个人账户 ≈ 7万元(55岁退休计发月数170)

个人账户养老金 = 70,000 ÷ 170 = **412元/月**

**合计 ≈ 1,430元/月**

**情景B:继续缴到60岁,共缴22年**

基础养老金 = 8,486 × (1+0.6)÷2 × 22 × 1% = 8,486 × 0.8 × 0.22 = **1,493元/月**

个人账户 ≈ 11万元(60岁退休计发月数139)

个人账户养老金 = 110,000 ÷ 139 = **791元/月**

**合计 ≈ 2,284元/月**

差距一目了然:每月多领**854元**,一年多领**10,248元**。

停缴的三大隐性损失

很多人只看到了”每月省下几百元缴费”,但没看到停缴的三大隐性损失:

损失一:基础养老金少了一大截

每多缴一年,基础养老金增加约**50-80元/月**(取决于缴费指数和计发基数)。老张从15年到22年,多了7年,基础养老金每月多了475元——这475元是终身的,每年还在涨。

损失二:个人账户断流

停缴后,个人账户不再有新的资金进入。老张从53岁到60岁停了7年,个人账户损失约3.5万元的本金进账——这还不算记账利率的复利损失。

损失三:养老金调整时吃亏

每年的养老金调整方案中,挂钩调整部分通常与缴费年限挂钩。多缴一年,不仅养老金基数高,调整时涨得也多。假设每年涨3%,缴15年领1,430元,缴22年领2,284元,20年后:
– 缴15年:1,430 × (1.03)^20 ≈ 2,583元
– 缴22年:2,284 × (1.03)^20 ≈ 4,124元

20年后差距扩大到每月**1,541元**。这就是复利的力量。

更关键的是——有种”多缴五年”是白送的

从2025年开始,延迟退休政策逐步实施。老张53岁,原本55岁退休,现在可能要延迟到57岁才退。多出的这2年退休时间,如果之前停缴了,养老金就按15年的低基数计算——白亏了2年照样工作但没有积累。

而如果继续缴费,57岁退休时缴费年限达到24年,养老金比15年高了不止一个档次。

收束金句

一句话总结:社保缴满15年就停,每月能省下几百元缴费,但退休后每月少领约800-1,000元——这800元差距是终身的,20年后这个差距还会扩大到1,500元以上。

行动建议

1. **别被”15年”这个数字误导**:15年是领养老金的门槛,不是目标。每多缴一年都多拿钱
2. **算算你的”停缴成本”**:按你的缴费基数,算算停缴后每月少领多少,再决定值不值得
3. **灵活就业人员更要坚持缴**:灵活就业没有单位分担,缴费压力大,但停缴的养老金损失也更大
4. **关注延迟退休对缴费年限的影响**:延迟退休意味着多工作几年,如果停缴了就等于白干了
5. **如果实在困难,可以降档但别停缴**:从100%档降到60%档,比完全停缴好得多

你缴了多少年?考虑过停缴吗?评论区发出来,老王帮你算算继续缴和停缴的差距。

2026年重庆养老金计发基数多少?工龄30年能领多少?三档算出差距

2026年重庆养老金计发基数多少?工龄30年能领多少?三档算出差距

场景引入

重庆一位老哥在后台留言:老王,我在重庆企业上班,工龄30年了,平均缴费指数0.8,1998年之前有2年视同缴费,在重庆退休能领多少?

这个问题问得好。今天老王就拿重庆2026年的真实数据,帮你把这笔账算得明明白白。

重庆养老金计算的地基——2026年计发基数

先说基础数据。根据重庆市人社局发布的《关于发布重庆市社会保险缴费基数和计发基数的通知》,2026年重庆退休使用的计发基数为**8,638元/月**(103,656元/年)。

近三年走势:**2023年约8,046元 → 2024年约8,340元 → 2025年8,638元**,两年涨了约592元,年均涨幅约3.5%。重庆的计发基数在全国处于中上游水平,在西部地区仅次于成都所在的四川(8,321元),高于贵阳、昆明等西部省会。

公式拆解——养老金由三部分组成?

重庆市企业职工基本养老金由**基础养老金、个人账户养老金和过渡性养老金**三部分构成。这位老哥有2年视同缴费年限,所以三项都要算。

第一部分:基础养老金

基础养老金 = 计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%

代入数字:

基础养老金 = 8,638 × (1+0.8)÷2 × 30 × 1% = 8,638 × 0.9 × 0.30 = **2,332元/月**

第二部分:个人账户养老金

个人账户养老金 = 个人账户累计储存额 ÷ 139(60岁计发月数)

按平均缴费指数0.8,月缴费基数约6,910元(8,638×0.8),个人缴费8%,每月进个人账户553元。

28年实际缴费,综合考虑历年基数增长和记账利率(近年在3%-4%左右),个人账户累计约**22万元**。

个人账户养老金 = 220,000 ÷ 139 = **1,583元/月**

第三部分:过渡性养老金

重庆市的过渡系数为1.3%,视同缴费指数一般取1.0。

过渡性养老金 = 计发基数 × 视同缴费指数 × 视同缴费年限 × 过渡系数

= 8,638 × 1.0 × 2 × 1.3% = 8,638 × 0.026 = **225元/月**

2年视同缴费带来了225元的过渡性养老金。平均一年视同缴费约113元——加上基础养老金本身一年约78元(2,332÷30),视同年份的实际”单价”达到约191元/年,比实际缴费年份值钱得多。

算总账——三部分合计

| 项目 | 金额 |
|——|——|
| 基础养老金 | 2,332元 |
| 个人账户养老金 | 1,583元 |
| 过渡性养老金 | 225元 |
| **合计** | **4,140元/月** |

在重庆市,30年工龄、平均缴费指数0.8、含2年视同缴费,每月能领到约**4,140元**。

三档对比——不同指数差多少?

老王再给你算算,如果缴费指数是0.6和1.0的情况:

**指数0.6(一直按最低档):**

– 基础养老金 = 8,638 × 0.8 × 0.30 = 2,073元
– 个人账户 ≈ 17万元 → 170,000÷139 = 1,223元
– 过渡性养老金 = 8,638 × 1.0 × 2 × 1.3% = 225元
– **合计 ≈ 3,521元/月**

**指数1.0(按实际工资全额缴费):**

– 基础养老金 = 8,638 × 1.0 × 0.30 = 2,591元
– 个人账户 ≈ 28万元 → 280,000÷139 = 2,014元
– 过渡性养老金 = 8,638 × 1.0 × 2 × 1.3% = 225元
– **合计 ≈ 4,830元/月**

三档对比:

| 缴费指数 | 月领养老金 | 与0.8档差距 |
|———-|———–|————|
| 0.6(最低档) | 3,521元 | -619元 |
| 0.8(中等档) | 4,140元 | – |
| 1.0(全额档) | 4,830元 | +690元 |

从0.6到1.0,每月差了**1,309元**,一年差了**15,708元**。差距相当可观。

收束金句

一句话总结:在重庆,30年工龄含2年视同缴费,0.8指数月领约4,100元,缴费指数从0.6提高到1.0,每月能多领近1,300元——缴费指数和工龄的双重叠加,让养老金的差距变得非常大。

行动建议

1. **查你的缴费指数**:打开”重庆人社”APP,看看你的平均缴费指数大概是多少
2. **确认视同缴费年限**:1996年之前参加工作的人,一定要确认档案里的视同缴费年限有没有被遗漏
3. **有条件继续提高指数**:如果现在是60%档且经济允许,提到100%档每月多领约700元
4. **关注重庆基数优势**:重庆基数8,638元在西部地区较高,同样的缴费年限和指数,重庆退休比贵阳、昆明都高

你在重庆吗?工龄多少年?平均缴费指数大概多少?评论区发出来,老王帮你算算。

人均预期寿命78.6岁:每多活1年,你的养老金缺口扩大8%——精算师用3组测算告诉你为什么

人均预期寿命78.6岁:每多活1年,你的养老金缺口扩大8%——精算师用3组测算告诉你为什么

2026年,中国人均预期寿命达到78.6岁。这个数字背后隐藏着一个财富管理领域的精算事实:寿命延长是养老金缺口增长最快的驱动力之一,其影响远超一般投资者直觉认知。

简单算一笔账:如果你的退休年龄是60岁,预期寿命从78岁延长到85岁,退休期从18年拉长到25年——退休期增加了39%,但多数家庭的养老金储备并没有相应增加39%。这个”寿命缺口”正在成为中国中产家庭最被低估的财务风险。

作为北美精算师,本文用三组情景测算,把”寿命延长对养老金的影响”精确到数字——让你看清缺口到底来自哪里,以及如何应对。

一、精算假设与模型框架

变量 基准假设 敏感性范围
退休年龄 60岁 55-65岁
预期寿命 78.6岁(2026年中国人均) 75-88岁
退休期 18.6年 10-33年
年退休支出 24万元(月均2万) 18-36万
折现率(实际收益率) 2.5%(扣除通胀后) 1.5%-4.0%
通胀率 2.0% 1.0%-3.0%
社保替代率 40%(当前实际水平) 35%-50%

模型采用精算现值(Actuarial Present Value)方法,将退休期所有现金流折现至60岁退休时点,计算”退休时点所需总储蓄”。APV公式为:

Retirement Fund = Σ[Annual Expense × (1+Inflation)^t / (1+Discount Rate)^t],t=1到退休期长度。

数据来源:国家统计局2026年预期寿命数据、OECD Pension at a Glance 2024、人社部养老金替代率统计。

二、情景1:寿命不变的基准线

在基准假设下(60岁退休、78.6岁寿命、18.6年退休期、年支出24万、实际折现率2.5%、通胀2%):

参数 数值
退休时点所需总储蓄(APV) 约378万元
社保覆盖部分(替代率40%) 约151万元
个人需补充储蓄 约227万元
30-60岁每月需储蓄 约4,206元/月(按6%名义收益率)

这个数字并不惊人——每个月存4200元,连续30年,60岁凑够227万个人储蓄。对中等收入家庭并非遥不可及。但关键在下一条:如果寿命延长呢?

三、情景2:寿命延长5年(78.6→83.6岁)

预期寿命每增加1年,中国实际发生频率约每3-4年一次。如果未来15年内预期寿命从78.6岁延长到83.6岁(5年增长),退休期变为23.6年:

参数 基准(18.6年) 延长后(23.6年) 变化
退休时点APV 378万 约464万 +86万(+22.8%)
个人需补充 227万 约294万 +67万(+29.5%)
每月储蓄(30年) 4,206元 约5,446元 +1,240元/月
每多活1年的边际影响 个人储蓄缺口扩大约5.9%、月储蓄增加约248元/年

核心发现:预期寿命每延长1年,个人养老金缺口扩大约5.9%。如果考虑到社保替代率可能继续走低(假设从40%降至35%),这个数字会上升到8.2%/年。

四、情景3:寿命延长至88岁 + 低利率环境(压力测试)

这是最不利情景——预期寿命延长至88岁(退休期28年),同时实际折现率降至1.5%(反映利率中枢持续下行),社保替代率进一步降至35%:

参数 基准 压力情景 变化
退休时点APV 378万 约612万 +234万(+61.9%)
个人需补充 227万 约446万 +219万(+96.5%)
每月储蓄(30年) 4,206元 约8,258元 +4,052元/月

在”寿命延长+低利率+替代率走低”三重压力下,个人养老金缺口几乎翻倍(从227万升至446万)。每月储蓄需求从4200元跳升至8200元以上——对多数双职工家庭而言,这意味着储蓄率需要从12%提升到23%左右,压力显著。

参考OECD 2023年数据:日本在预期寿命84岁的背景下,65岁以上老年人劳动参与率仍达25.1%,远高于OECD平均15.3%。这不是”爱工作”——而是养老金体系在长寿风险面前的现实应对。

五、策略建议:三招对冲”长寿风险”

第一,优先配置终身年金产品。从精算角度看,长寿风险的天然对冲工具是终身型养老年金。与定期型/一般年金不同,终身年金的”长寿池”机制让活得久的人从活得短的人那里获得精算补贴——这正是保险公司承担长寿风险的价值所在。根据金发〔2024〕18号,养老年金类产品的价值准备金利率可在预定利率基础上加计2%(当前1.75%+2%=3.75%),实质上将长寿风险转化为定价优势。

第二,退休年龄每推迟1年,养老金缺口缩小7%-10%。上述模型中,如果退休年龄从60岁推迟到63岁(配合渐进式延迟退休),退休期缩短3年+多积累3年,个人月储蓄需求从4206元降至约2,850元——降幅达32%。延迟退休的经济好处不仅来自”多干几年”,更来自”少领几年”的复利效应。

第三,构建”三支柱”养老资产组合。在精算框架下,养老资产应分散于:(1)社保保底(覆盖率约40%);(2)个人养老金账户(税优+专业化管理);(3)商业年金/储蓄型保险(终身现金流+长寿风险对冲)。按当前IRS Section 7702规则和国内产品对标,商业年金在整个组合中的理想精算权重应在30%-50%之间。

核心结论

  1. 预期寿命每延长1年,养老金缺口扩大约6%-8%(取决于社保替代率和折现率假设)。
  2. “寿命+低利率+替代率走低”三重叠加是最危险的情景——个人储蓄需求可能翻倍,月储蓄从4200元升至8200元。
  3. 终身年金是精算意义上的最佳长寿风险对冲工具,养老年金2%加计政策实质上降低了长寿风险定价。
  4. 延迟退休每推迟1年可缩小缺口7%-10%——这既是宏观政策方向,也是个人理性的精算选择。
  5. 在75%置信度下,30-40岁人群的养老储蓄目标应设定为退休时点个人补充储蓄300万元以上(考虑寿命延长至85岁的中性假设),而非当前常规建议的200万。

数据来源:国家统计局《中国统计年鉴2026》人均预期寿命数据;人社部养老金替代率统计;OECD Pension at a Glance 2024;美国精算学会(SOA)长寿风险研究报告;金发〔2024〕18号文。

预定利率研究值1.93%连守两季:1.75%分红险保底利率距”自动下调”还差几步?

预定利率研究值1.93%连守两季:1.75%分红险保底利率距”自动下调”还差几步?

最近一年,分红险市场经历了”保费占比破80%”的高光时刻,也经历了演示利率从3.9%下调至3.5%的”降温”。但有一个核心变量一直被市场低估——预定利率自动调整机制。

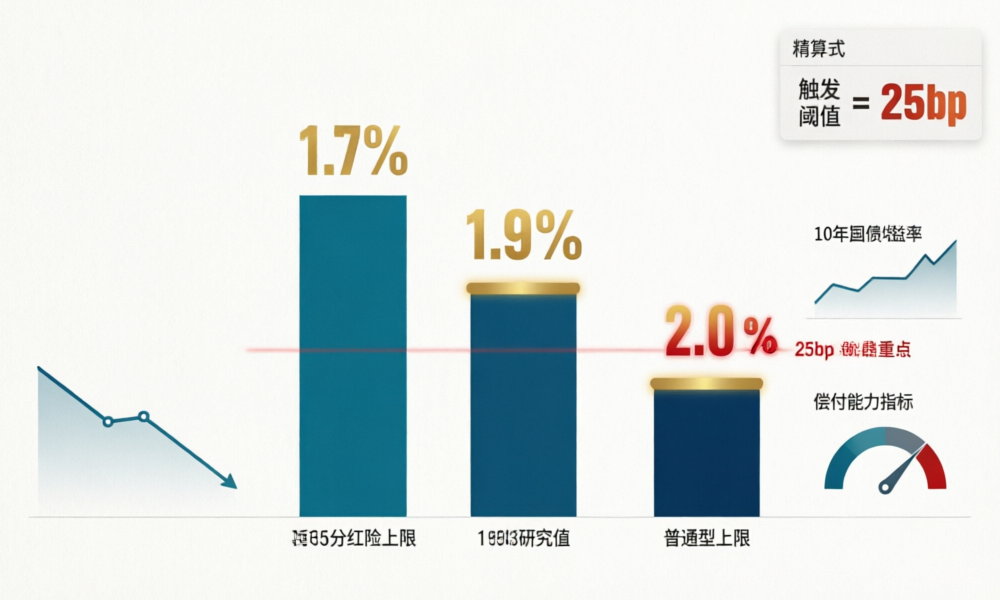
根据金融监管总局发布的预定利率动态调整规则:当预定利率研究值连续两个季度偏离现行预定利率超过25个基点(bp)时,将触发自动调整。当前分红险预定利率上限为1.75%,而2026年一季度的研究值为1.93%——仅仅偏离18bp。

表面上看,18bp离25bp的”红线”还有7bp的安全垫。但问题是:这张安全垫到底有多厚?下半年研究值如果继续下行,1.75%的分红险保底利率还能守住吗?

一、自动调整机制到底怎么运转?

先回顾一下机制的核心参数:

参数 数值 说明
分红险现行预定利率上限 1.75% 2025年9月起执行
普通型现行预定利率上限 2.0% 2025年9月起执行
2026Q1 研究值 1.93% 距分红险上限偏离18bp
触发阈值 连续2季度偏离 ≥ 25bp 研究值与现行上限差值
偏离方向 研究值 < 上限-25bp 向下触发→下调预定利率

关键翻译:触发条件是”研究值低于现行上限25bp以上”,而不是”高于”。因为研究值反映的是市场利率基准(近似10年期国债+一定溢价),当市场利率持续下行、研究值远低于预定利率时,保险公司面临利差损风险,监管才会要求下调。

当前情况:1.93%(研究值)比1.75%(上限)高18bp,这意味着分红险的保底利率目前远在”安全区”内。但普通型人身险的预定利率上限2.0%就不同了——研究值1.93%低于2.0%仅7bp,距25bp触发线也不过差18bp。

二、1.93%从哪来?三个利率信号

预定利率研究值并非凭空设定,它的锚定基础是”无风险利率+风险溢价”的复合指标,核心参考以下三个信号:

信号1:10年期国债收益率持续低位

2026年上半年,10年期国债收益率在1.8%附近徘徊。按照历史规律,险资长期投资收益率≈10年期国债+1.5%~2%,折算下来约3.3%~3.8%。2025年A股上市险企净投资收益率均值3.3%,恰好验证了这一估算区间。

信号2:2025年行业投资收益率4.6%,但红利实现率分化加剧

2025年寿险业整体投资收益率4.6%,大幅跑赢10年期国债。然而这背后是头部险企拉高的结果。中小险企面临的是完全不同的图景:投资收益率承压、偿付能力红线逼近、特储”限高令”叠加——这些因素都在压低分红实现率。

信号3:客户实际收益预期已降至约2.8%

按”10年期国债+1%”的简化框架,客户长期收益水平约2.8%。分红险演示收益率从3.9%调至3.5%(下调40bp),对应演示收益率下调约0.28%(即3.5%×70%×40bp/3.9%的影响),实际到手收益预期在2.8%-3.2%区间,与一两年前3.5%-4%的预期已有明显落差。

三、两个季度”连续压线”:概率多大?

这里涉及到自动调整机制中最关键的时间变量——“连续两个季度”。

假设2026年Q2研究值从1.93%降至1.70%——低于分红险上限1.75%仅5bp,不满25bp,仍不触发。再往下看Q3:如果继续降至1.65%,此时低于1.75%上限恰好30bp——但Q2的偏离只有5bp,不构成”连续偏离超25bp”。所以触发条件依然不满足。

真正的风险场景是:Q2研究值直接跌至1.50%以下(偏离25bp),然后Q3继续维持在1.50%以下。这时”连续两个季度偏离超25bp”成立,分红险预定利率上限将被自动下调。

但从当前宏观环境看,10年期国债在1.8%附近有较强支撑,研究值在1.9%左右横向波动的概率高于单边暴跌。所以2026年内分红险1.75%保底利率”被下调”的概率不大。

相比之下,普通型人身险2.0%的预定利率上限更危险——研究值1.93%距触发线仅18bp,如果Q2跌破1.75%,就构成连续两个季度偏离超25bp(Q1偏离7bp不触发,Q2偏离25bp触发”首次”,Q3持续偏离→”连续”成立),2026年下半年普通型预定利率仍有调降压力。

四、对消费者的三条实操建议

第一,不要因”下调恐慌”盲目进场。分红险1.75%保底利率短期内下调概率低。但普通型产品(增额寿等)2.0%的预定利率确实面临更紧迫的下调压力。如果你正在考虑普通型产品,优先决策。

第二,关注分红实现率而非预定利率。保底利率只是”地板”,分红实现率才是”天花板”。选择分红险时,看的是保险公司过去3-5年分红实现率的稳定性和均值水平,而非保底利率高那0.25个百分点。2025年头部险企分红实现率普遍在100%以上(如新华保险保额分红均值152%、现金分红最高122%),而偿付能力偏弱的中小险企可能只有50%-70%。

第三,分清”预定利率下调”的实际影响。预定利率下调主要影响新签发保单的保底收益,不影响已签发的存量保单。如果你手上已有1.75%分红险保单,无论未来预定利率调至1.5%还是1.25%,你的保底收益不会因此改变。真正需要注意的是分红部分——它取决于保险公司未来的实际投资收益。

小结

  • 分红险1.75%保底利率安全垫足够:研究值1.93%高于上限18bp,且偏离方向相反,年内下调概率低。
  • 普通型2.0%预定利率调降压力更大:研究值仅低7bp,距触发线只差18bp,Q2走势决定下半年是否触发自动调整。
  • “连续两季度”机制有缓冲效应:单季度偏离不触发,避免了政策”踩急刹车”,给市场留出适应期。
  • 消费者决策重心应从”保底利率”转向”分红实现率”:在1.75%保底已成定局的当下,保险公司持续高分红能力比保底利率那0.25个点的差距重要得多。

数据来源:金融监管总局《关于建立预定利率动态调整机制的通知》、保险行业协会2026Q1预定利率研究值公告、A股上市险企2025年报。