6月过半,2026年养老金调整通知怎么还没来?别急,新变化已经在路上了

6月过半,2026年养老金调整通知怎么还没来?别急,新变化已经在路上了

老李上个月刚满60岁退休,这几天天天刷手机等消息——同事群里说今年的养老金调整通知应该快出了,但人社部官网上一直没动静。老李有点焦虑:不会今年不涨了吧?其实,跟他一样每天查人社部官网的人不在少数。截至6月17日,2026年企业退休人员基本养老金调整的通知确实还没有正式公布。但没公布不代表没动静——最近几个重要信号,值得你关注。

通知迟迟没出,不是不涨,是要算一笔更精细的账

先给各位退休朋友吃一颗定心丸:养老金调整已经连续21年”连涨”,从未中断。2026年政府工作报告明确提出”持续稳步提升退休人员养老待遇水平”,涨是板上钉钉,只是时间问题。

那为什么今年比往常晚?核心里原因有两个。一是2024年10月养老金全国统筹全面落地后,人社部和财政部需要统一汇总、逐一核对全国所有省市的参保规模、基金收支、待遇核算等核心数据。这套新流程比过去地方各自统筹更复杂,审核也更严格——毕竟涉及全国1.5亿退休人员的”钱袋子”,数据差一点也不行。二是有消息称今年调整机制将更精细化,特别是在”提低控高”方面需要精密测算,方案打磨确实需要更多时间。

从过往规律来看,2023年是5月公布,2024年是6月,2025年是7月,时间确实在逐步后移。但无论通知何时公布,补差都是从1月1日起算的——该补的一分不会少。所以别焦虑,耐心等,你的钱不会少。

个人养老金账户迎来”国债时代”,保本增值更有谱了

在基础养老金调整方案尚未落地的同时,第三支柱个人养老金最近有了一个实实在在的好消息:个人养老金账户正式被纳入储蓄国债购买范围。

这意味着什么?以前你开了个人养老金账户,里面的钱只能投四类产品:储蓄存款、理财产品、商业养老保险和公募基金。这四种产品的风险和收益差别很大——保守的人可能只敢选储蓄,但利率确实不高;胆子大的投基金,但去年不少养老基金跌得让人心疼。现在多了国债这个选项,可以说是给保守型投资人送上了一颗”定心丸”。

国债是什么概念?国家信用背书,完全保本保息,没有任何违约风险。而且储蓄国债的收益率通常比银行定期存款高出一截,期限3年期和5年期为主,正好匹配养老资金”中长期稳健增值”的需求。你的个人养老金账户从此有了一个”稳赚不赔”的底仓选择,再也不用纠结”投啥都怕亏”了。

按现行政策,个人养老金每年最高可缴12000元,虽然额度不算大,但连续缴20年,光本金就是24万,加上复利增值,退休时也是一笔不可忽视的补充收入。国寿养老相关数据显示,长期投资者即便按年均3%左右的保守收益率计算,20年期个人养老金账户累计规模也可达30万到33万元。所以别小看每年这12000元——复利加时间,就是普通人最好的理财武器。

今年调整怎么算?提前学会这三步

虽然今年的全国调整比例还没公布,但调整方式基本不会变,仍然是”定额调整+挂钩调整+倾斜调整”三块拼在一起。

定额调整主打公平,辖区内所有退休人员统一加一样的钱,各省一般在20-40元之间。挂钩调整跟你自己的缴费年限和养老金基数有关,工龄越长、基数越高,这部分涨得越多——这就是”多缴多得、长缴多得”的体现。倾斜调整主要照顾高龄老人(70岁以上)和艰苦边远地区的退休人员,额外多加几十元。

举个例子:假设某省定额35元,养老金挂钩0.9%,工龄15年以内每年加1.2元、15年以上每年加2元。一位养老金3000元、工龄25年的退休人员,月增资=35+27(3000×0.9%)+38(15×1.2+10×2)=100元,涨幅约3.3%。如果这人超过70岁,还能再额外加25元左右,那涨幅就接近4.2%。月养老金2000元、工龄15年的低待遇退休人员,即便没有倾斜补贴,月增资也有约70元,涨幅3.5%——低待遇群体的相对涨幅往往更高,这也是国家”提低控高”政策导向的体现。

想自己估算的,记住这个公式:月增资 = 定额标准 + 养老金基数×挂钩比例 + 工龄×单价 + 倾斜补贴。具体的参数等各省7月底前公布细则后,你就能精确算了。

这几件事现在就可以做

第一,别信谣言。网上那些”已官宣涨XX%”的消息,只要不是人社部官网发布的红头文件,一概不算数。尤其别往家族群里转那些”内部消息”,除了让爸爸妈妈着急,没有实际意义。

第二,关注正规渠道。打开”掌上12333″App或关注当地人社局公众号,等官方发了通知自然会推送。不放心也可以每隔几天到人社部官网”通知公告”栏瞄一眼。

第三,没开个人养老金账户的,趁早去银行了解一下。每年12000元额度,缴进去就能享受个税递延,现在还能买国债——相当于国家给你一个”税优+保本增值”双料通道。别觉得现在还早,复利这东西,越早开始越吓人。现在就去查查你的账户状态,该开的开,该缴的缴。

数据来源:人社部官方信息及历年养老金调整通知、2026年政府工作报告、国家统计局2025年就业人员平均工资数据、《社会保险法》相关规定、个人养老金制度最新政策公告
个人养老金账户可以买国债了!每年省税+保本+增值,算清楚能多拿多少

个人养老金账户可以买国债了!每年省税+保本+增值,算清楚能多拿多少

天津的王姐在银行上班,最近被客户问到个人养老金账户的新变化:”听说个人养老金能买储蓄国债了?我交了两年12000进去了,买什么产品划算?老王你帮我算算。”今天就把个人养老金账户里这笔钱怎么用、能省多少税、买国债比存银行多赚多少,全部给你算明白。

2026年个人养老金新政策:储蓄国债正式纳入

2026年6月,个人养老金制度迎来一个重要更新:储蓄国债正式纳入个人养老金投资产品范围。这是财政部、人社部联合推动的新举措,意味着你个人养老金账户里的钱,除了买基金、理财、保险、储蓄存款外,又多了一个保本保息的选择。

储蓄国债是什么?简单说就是国家找你借钱,到期还本付息,违约风险为零。2026年储蓄国债(电子式)票面利率:三年期约2.8%,五年期约3.0%。

先用天津朋友的具体账算清税费优惠

每年缴12000元进个人养老金账户,这笔钱在缴个人所得税时可以税前扣除。等退休领取时,按3%的固定税率单独计税。

以天津王姐年收入20万为例,适用税率20%:

每年节税 = 12000 × 20% = 2400元
每个月相当于少交200元个税。

如果王姐从40岁开始,每年缴12000元,缴到60岁共20年:

总存入 = 12000 × 20 = 240,000元
总节税 = 2400 × 20 = 48,000元

如果这些钱全买五年期国债(复利滚动),按3%年化利率估算:

20年后的账户总价值 ≈ 约33万元(复利计算)
领取时缴3%个税 = 330,000 × 3% = 9,900元
净到手 = 330,000 – 9,900 = 320,100元

总成本240,000元,净到手320,100元,净赚80,100元。再加上节税的48,000元(这48,000省下来也可以投资或使用),实际收益还要更高。

买国债 vs 放银行定期 vs 买养老基金,差距多大?

同样每年存12000元,20年:

投资方式 年化利率 20年后总额 领取税率 净到手
储蓄国债(五年期) 3.0% 约330,000 3% 320,100
银行五年定存 约2.0% 约297,000 3% 288,090
养老理财(预期) 约4.0% 约370,000 3% 358,900
养老目标基金(预期) 约5.0% 约417,000 3% 404,490

国债比银行定期多约32,000元。虽然跑不过基金和理财,但保本保息零风险,对不想折腾投资的人来说最省心。而且基金有亏损可能,国债是实打实的。

三类人特别适合用国债配置个人养老金

第一类:45岁以上快退休的人。离退休不到15年,承受不了基金波动,国债的确定收益是最好的。退休前5年,买五年期国债刚好到期无缝衔接。

第二类:中高收入人群。年收入超过14.4万(适用税率≥20%)的人,光节税就很有吸引力。天津的国企职工、银行、老师等群体尤其划算。

第三类:保守型投资者。不想操心看K线,不想买基金亏了心疼,国债+节税就是稳稳的幸福。

但有几点顾虑必须说清楚

  1. 流动性约束:个人养老金账户里的钱不到退休年龄拿不出来(除非完全丧失劳动能力或出国定居等极端情况)。存进去就是锁定到退休
  2. 国债额度有限:储蓄国债每期额度有限,需要抢。可以用多家银行预约
  3. 最低缴20年才够意思:如果只缴5年(共6万元),退休后每月摊下来可能只有200元左右,对生活质量改善不大
  4. 领取时别忘了要缴3%:很多人忽略了这3%,算收益时要扣除
  5. 国债利率未来可能下降:长期来看利率趋势向下,现在的3%已经算不错了

个人养老金+社保养老金,两条腿跑更稳

拿天津王姐举例:个人养老金每月摊约1300元(320100÷240个月)+ 社保养老金约5000元 = 退休后每月约6300元。这两条腿加起来就比较宽裕了。

不要小看那每月多出的1300元。20年的持续投入,换退休后20年的稳定回流,给力。

建议

  1. 先去银行开个人养老金账户:各大银行APP都能开,几分钟搞定
  2. 每年12月31日前存满12000元:当年额度不用就清零,次年不能补
  3. 50%配国债+50%配稳健理财:国债保底,理财增值,两条腿走路
  4. 算清楚你的税率:年收入低于96000元(税率≤3%)的人个人养老金优势不明显;收入越高越划算
  5. 把个人养老金看作”第二份退休工资”:和社保一起规划,不要单独看

你开了个人养老金账户吗?里面的钱买了什么产品?评论区聊聊,老王帮你分析怎么配置。

福建企业职工vs灵活就业,同样工龄30年,退休金差2000块?

福建企业职工vs灵活就业,同样工龄30年,退休金差2000块?

“老王,我在福州一家私企上了12年班,后来出来自己开了家小店,灵活就业自己交社保。我这种情况,跟一直有单位的人比,退休后钱差多少?”这个问题太典型了。福建灵活就业群体庞大——个体户、网约车、外卖、小商贩……今天老王就用真实数字帮你把两种身份的差距算清楚。

两种身份的核心差别在哪?

先搞清楚为什么会有差距:

企业职工 灵活就业
缴费比例 个人8%+企业16%=24% 个人全额20%
个人账户进账 8%进个人账户 8%进个人账户(20%中)
进统筹池子 企业16%进统筹 12%进统筹(=20%中的60%)
缴费基数选择 按本人实际工资 60%~300%自选

关键发现:对基础养老金计算来说,两种身份公式完全一样。基础养老金只取决于计发基数、你的平均缴费指数和缴费年限。所以差距不在公式,在你能选的指数和实际缴费基数。

基准情景:两个福州老张,都是30年工龄

福建2025年计发基数7932元/月。

老张A:企业职工,一直在公司上班,公司按实际工资约9500元给他申报缴费基数。8500÷7932≈1.07,实际平均缴费指数约1.1。

老张B:灵活就业,自己开店12年+企业18年,在企业时按8500工资缴,自己开店后图省钱一直选60%档。混合后平均缴费指数约(18×1.1+12×0.6)÷30 = (19.8+7.2)÷30 = 0.9。

算账开始

老张A(企业连续,指数1.1):

基础养老金 = 7932 × (1+1.1)÷2 × 30 × 1%
= 7932 × 1.05 × 0.3
= 2499元/月

个人账户 = 9500 × 8% × 12 × 30 = 273,600元(不计利息)
个人账户养老金 = 273,600 ÷ 139 ≈ 1968元/月

合计:4467元/月

老张B(混合,指数0.9):

基础养老金 = 7932 × (1+0.9)÷2 × 30 × 1%
= 7932 × 0.95 × 0.3
= 2261元/月

个人账户拆分计算:企业18年 = 9500×8%×12×18 = 164,160元
灵活就业12年 = 7932×60%×8%×12×12 = 54,858元
合计 = 219,018元
个人账户养老金 = 219,018 ÷ 139 ≈ 1576元/月

合计:3837元/月

差距 = 4467 – 3837 = 630元/月,一年差7560元,20年差15.1万。

差距从哪里来?分拆给你看

基础养老金差238元:因为指数从1.1降到0.9。
个人账户差392元:因为灵活就业12年只按60%档存钱,比企业少存了约5.5万。

这里有个反直觉的结论:灵活就业转去开店并没有在本金上”亏”太多,因为企业身份时基础养老金公式里的(1+指数)÷2已经把企业缴的16%的收益体现进去了。真正拉低退休金的,是灵活就业期间自己选了低档。

如果开店后咬牙选100%档呢?

灵活就业12年按7932基数交:个人账户多存73,140元
新平均指数 = (18×1.1+12×1.0)÷30 = (19.8+12)÷30 = 1.06

基础养老金 = 7932 × (1+1.06)÷2 × 30 × 1% = 7932 × 1.03 × 0.3 = 2451元
个人账户 = (164,160 + 7932×8%×12×12) ÷ 139 = (164,160+91,322) ÷ 139 = 1838元
合计 4289元/月

跟纯企业身份的4467元只差178元了。差距从每月630元缩到178元。

老王给福建灵活就业朋友的建议

  1. 转灵活就业别急着降到最低档:你已经从企业那里拿了高指数的”积累”,自己开店后如果立刻降到60%,指数会被拉下来
  2. 80%档是转灵活就业后的心理线:指数从60%到80%,多交的钱不多,但退休后的”身份落差”会小很多
  3. 两种身份的基础养老金公式完全一样:很多人误以为灵活就业基础养老金会少算,错!公式一样,只差在缴费指数
  4. 企业转灵活就业最怕”断流”:前5年从单位出来后忘了续交,空的年限不算工龄,那才是真亏
  5. 福建基数7932在全国中游:如果你在福州每月领3837-4467元,属于中上水平,够在福州过。但如果有选择,尽量在退休前三年把指数提上去

你是企业职工还是灵活就业?工龄多少?评论区报上,老王帮你算退休金。

2026年城乡居民基础养老金涨到163元:1.8亿老人每月多领多少?详细算账

2026年城乡居民基础养老金163元

2026年城乡居民基础养老金涨到163元:1.8亿老人每月多领多少?详细算账

前几天在评论区看到一条留言:”老王,我在老家每月领180块,听说涨到163了,跟我这180有什么关系?” 这位山东朋友问得好——163元是全国最低标准,不是全国统一标准。各省差距很大,我们来算一笔账。

先搞清楚这个”163元”是什么

人社部2025年12月发布公告,决定从2026年1月1日起,将全国城乡居民基本养老保险基础养老金最低标准从每人每月143元提高到163元,每月增加20元。这是第三次提高:

  • 2024年1月:从123元提高到143元(+20元)
  • 2026年1月:从143元提高到163元(+20元)

根据人社部官网公告,城乡居民基础养老金全国最低标准从143元提高到163元,每月涨20元。注意,这是最低标准,各省可以在这个基础上再加。

比如(数据来源:各省人社厅公开数据):

  • 上海:城乡居民基础养老金约1500多元/月(全国最高)
  • 北京:远高于全国最低标准(约900元+/月)
  • 江苏:省定线248元/月
  • 山东:不少地市实际发到208元/月以上
  • 中部省份(河南、安徽、湖南等):一般在130-170元之间,接近全国最低标准

所以163元是底线,不是天花板。对于中部和西部省份的老人来说,163元可能就是他们实际领取的全部基础养老金。

这20块钱,对谁最重要?

根据国家统计局数据,截至2025年底,全国领取城乡居民养老保险待遇的参保人数超过1.8亿人。对这些人来说,每月20元的涨幅意味着什么?

算一笔账:

每月涨20元,一年就是240元。对于一个每月只领163元的老人来说,涨幅约为14%。这个数字看起来不小,但换算成日常开支——

  • 20元 ≈ 一天的买菜钱
  • 240元 ≈ 一年的降压药费用
  • 240元 ≈ 两三百度的电费

这就是为什么很多老人说”涨了跟没涨差不多”。但换个角度想:如果以后继续每年涨20元,5年后基础养老金就能达到263元,涨幅超过60%。

居民养老金怎么算?公式在这里

城乡居民养老金 = 基础养老金 + 个人账户养老金

基础养老金:政府全额发放,全国最低163元/月,各省在此基础上自行提高。

个人账户养老金:个人账户全部储存额 ÷ 139

举例:山东某农村老人,按每年500元档次缴了15年:

  • 个人账户总额 = 500 × 15 = 7500元(不含政府补贴和利息)
  • 个人账户养老金 = 7500 ÷ 139 ≈ 54元/月
  • 基础养老金 = 假设当地标准为170元/月
  • 每月合计 = 170 + 54 = 224元/月

如果按每年2000元档次缴15年:

  • 个人账户总额 = 2000 × 15 = 30000元
  • 个人账户养老金 = 30000 ÷ 139 ≈ 216元/月
  • 每月合计 = 170 + 216 = 386元/月

关键发现:缴得越多,个人账户部分越高。但基础养老金部分所有人一样——这就是为什么要提高全国最低标准,让缴最低档的人也能有保障。

职工养老金和居民养老金,差距到底多大?

很多人搞混了这两个系统:

职工养老金(企业职工/灵活就业人员):2025年全国企业退休人员月人均约3200多元(数据来源:人社部2025年度统计公报)。2026年政府工作报告提出”适当提高退休人员基本养老金”,”22连涨”几乎已成定局,但正式通知尚未公布(截至2026年6月)。

城乡居民养老金:全国最低标准163元/月起,加上个人账户部分,多数地区每月200-500元。

两套系统完全独立运行。

差距对比:

  • 职工月均:约3200元
  • 居民中位数:约250-300元
  • 差距倍数:约10-13倍
  1. 领居民养老金的老人:确认社保卡金融功能已激活,补发款走免申即享渠道
  2. 2026年新退休的职工:等7月新基数公布后,会有重算补发,关注当地人社局通知
  3. 还在缴费的中年人:如果条件允许,优先考虑职工养老保险而非居民养老保险
  4. 不信谣言:人社部表示基金累计结余超过10万亿元(数据来源:人社部2025年度统计公报),养老金发放有保障

你或家里的老人每月领多少养老金?是职工还是居民?在哪个省?评论区聊聊,大家一起看看各地的差距有多大。

江苏缴15年vs30年,养老金差多少?

江苏缴15年vs30年,养老金差多少?多交15年到底值不值

徐州小陈今年35岁,在一家制造企业上班,自己交灵活就业社保。他算了一笔账:”老王,我缴15年和缴30年,退休后养老金差多少?多交15年值不值?”

这个问题问得特别好,咱们今天就来算算。

先搞清楚江苏的数据

江苏2026年养老金计发基数为**8917元/月**。2025年是8740元,2024年是8550元,逐年小幅上涨,涨幅约2%。

灵活就业人员养老保险缴费比例固定为**20%**,缴费基数可以在全省社平工资的60%到300%之间选择。

算账:15年 vs 30年,差距有多大?

第一步:基础养老金

公式:**基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%**

假设小陈按100%档缴费(指数1.0):

**缴15年:**
– 基础养老金 = 8917 × (1 + 1.0) ÷ 2 × 15 × 1% = 8917 × 1.0 × 15 × 1% = **1338元/月**

**缴30年:**
– 基础养老金 = 8917 × (1 + 1.0) ÷ 2 × 30 × 1% = 8917 × 1.0 × 30 × 1% = **2675元/月**

差距:2675 – 1338 = **1337元/月**

第二步:个人账户养老金

**缴15年(月缴费基数约8917元):**
– 每月存入:8917 × 8% ≈ 713元
– 15年累计:713 × 12 × 15 = 128,340元
– 60岁退休除以139:128,340 ÷ 139 ≈ **923元/月**

**缴30年:**
– 每月存入:713元
– 30年累计:713 × 12 × 30 = 256,680元
– 60岁退休:256,680 ÷ 139 ≈ **1847元/月**

差距:1847 – 923 = **924元/月**

第三步:合计

**缴15年总计:** 1338 + 923 = **2261元/月**
**缴30年总计:** 2675 + 1847 = **4522元/月**

**每月差2261元,一年差2.7万元!**

再看看缴费成本

**缴15年:** 每月缴费8917 × 20% = 1783元,15年总共缴费:1783 × 12 × 15 = **320,940元**
**缴30年:** 每月缴费1783元,30年总共缴费:1783 × 12 × 30 = **641,880元**

多交15年,多掏32万。每月多领2261元,回本需要:32万 ÷ 2261 ≈ **142个月,约12年**。

也就是说,退休后活到72岁左右就能回本。

小陈,你算算这笔账

小陈今年35岁,如果现在开始缴,到60岁正好25年。如果他从30岁就开始缴,到60岁就是30年。

**30年工龄在江苏能拿4500多,15年只能拿2200多。差距超过一倍。**

而且别忘了,养老金是终身领取的。江苏计发基数每年都在涨,30年工龄的人享受的涨幅绝对值更大。

假设明年江苏计发基数涨2%,15年工龄的人每月多涨约27元,30年工龄的人每月多涨约53元。一年下来,差距又拉大了300多块。

**长缴多得,不是一句口号,是实打实的数学题。**

1. 打开”江苏智慧人社”APP,查你目前的缴费年限和个人账户余额
2. 如果还没缴满15年,尽快续上,别断缴
3. 有条件的话,尽量缴到25年以上,回报率高
4. 有企业工作的朋友,单位帮你交8%,自己只交个人部分,等于白捡一半
5. 江苏的计发基数8917元在全国排前列,长缴高缴在江苏最划算

你在江苏吗?缴了多少年了?打算缴到多少年?评论区说说,老王帮你算算!

浙江灵活就业60%档vs100%档缴20年,退休差多少钱?

浙江灵活就业60%档vs100%档缴20年,退休差多少钱?杭州老孙算完沉默了

杭州老孙今年42岁,做了10年快递员,自己交灵活就业社保。他问:”老王,我选60%档还是100%档?20年后退休差多少钱?”

这个问题问得好,咱们今天来算一笔账。

先搞清楚浙江的数据

浙江2026年养老金计发基数为**8869元/月**(根据搜索结果,浙江2026年计发基数数据)。2025年是8433元,2024年是8079元,逐年上涨,涨幅约2%左右。

灵活就业人员养老保险缴费比例固定为**20%**,缴费基数可以在全省社平工资的60%到300%之间选择。

算账:60%档 vs 100%档,差距多大?

第一步:基础养老金

公式:**基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%**

60%档(指数0.6):
– 基础养老金 = 8869 × (1 + 0.6) ÷ 2 × 20 × 1% = 8869 × 0.8 × 20 × 1% = **1419元/月**

100%档(指数1.0):
– 基础养老金 = 8869 × (1 + 1.0) ÷ 2 × 20 × 1% = 8869 × 1.0 × 20 × 1% = **1774元/月**

差距:1774 – 1419 = **355元/月**

第二步:个人账户养老金

60%档每月存入(按60%基数≈5321元):5321 × 8% ≈ 426元
100%档每月存入(按100%基数≈8869元):8869 × 8% ≈ 710元

20年累计(不考虑利息):
– 60%档:426 × 12 × 20 = 102,240元
– 100%档:710 × 12 × 20 = 170,400元

60岁退休除以139个月:
– 60%档:102,240 ÷ 139 ≈ **736元/月**
– 100%档:170,400 ÷ 139 ≈ **1226元/月**

差距:1226 – 736 = **490元/月**

第三步:合计

60%档总计:1419 + 736 = **2155元/月**
100%档总计:1774 + 1226 = **3000元/月**

**每月差距845元,一年差1万元出头。**

再看看缴费成本

60%档每月缴费:5321 × 20% ≈ 1064元
100%档每月缴费:8869 × 20% ≈ 1774元

每月多交710元,20年多交:710 × 12 × 20 = **170,400元**

100%档每月多领845元,回本需要:170,400 ÷ 845 ≈ **202个月,约17年**。

也就是说,退休后活到77岁左右才能回本。

老孙,你怎么选?

60%档每月只交1000多块,退休后拿2000多块。100%档每月交1700多,退休后拿3000。

浙江经济好,退休拿3000在省内算是中等水平。如果老孙月收入稳定在8000以上,选100%档压力不大,退休后生活更宽裕。但如果收入不稳,60%档也能保基本。

**关键一句话:缴费档次要量力而行,别为了多领几百块把自己逼得太紧。**

1. 打开”浙里办”APP,查你目前的缴费基数和累计缴费年限
2. 算算60%档和100%档分别能领多少,对比一下
3. 如果月收入在8000~15000之间,100%档是性价比最高的选择
4. 浙江的计发基数8869元在全国排第二梯队,比很多省份高不少
5. 有企业工作更好,单位交8%进统筹,自己交8%进个人账户,等于double

你在浙江哪个城市?按什么档交的?工龄多少年?评论区留言,老王帮你算!

6月中旬了,2026年养老金调整通知还没公布?但你的钱一分都不会少

6月中旬了,2026年养老金调整通知还没公布?但你的钱一分都不会少

昨天有位在山东退休的朋友给我打电话,语气挺着急:”老王,都6月中旬了,2026年养老金调整通知还没出来,是不是今年不调了?”

我告诉他:别急,你的钱一分都不会少。

先说结论

2026年养老金调整,**涨是肯定的**。政府工作报告白纸黑字写了”适当提高退休人员基本养老金”,从2005年到2025年已经连续21年上调了,2026年不可能例外。

问题是:涨多少?什么时候发?

历年节奏回顾

看看往年养老金调整通知什么时候公布:
– 2025年:5月17日公布
– 2024年:7月8日公布
– 2023年:3月27日公布
– 2022年:4月16日公布
– 2021年:4月16日公布

可以看到,公布时间在3月到7月之间波动,但**6月中旬到7月上旬**是一个比较集中的窗口期。

今年6月17日了还没公布,但按照往年规律,大概率在7月上旬就会出来。

涨多少?方向已经明确了

虽然具体数字还没公布,但有几个关键信号可以参考:

**第一,社保基金家底厚实。** 截至2025年一季度,养老、工伤、失业三项基金累计结余超过10.8万亿元。这笔钱足够支撑养老金上调。

**第二,工资涨了。** 2025年全国城镇非私营单位就业人员年平均工资129441元,比2024年有所增长。《社会保险法》明确规定,养老金调整要根据职工工资增长和物价变化来定。工资这条腿迈出去了,调整的开关就合上了。

**第三,涨幅可能继续收窄。** 2025年涨幅约2%,2024年约3.8%,2023年约4%。整体趋势是逐年放缓,但”年年涨”的大方向不会变。

三笔钱怎么算?

养老金调整遵循”定额+挂钩+倾斜”三笔钱:

**定额调整**:同一省内人人相等,比如某省定额加35元,不管你养老金多少,都加35元。

**挂钩调整**:体现”多缴多得、长缴多得”。一部分跟缴费年限挂钩——缴得越久涨越多;另一部分跟你现有的养老金水平挂钩——基数越高涨的绝对值越多。

**倾斜调整**:针对高龄老人和艰苦边远地区退休人员额外增发。70岁以上一般每月多加20~50元不等,各地标准不同。

谁有份?谁没份?

2026年这次调整,覆盖的是**2025年12月31日前已办理退休手续并开始领取养老金**的人员。

如果你是2026年1月1日之后才退休的,那本轮调整跟你没关系,等下一轮吧。

1. 别信网上那些”养老金调整通知已发”的截图,没挂到人社部官网的都是假的
2. 如果你2025年底前退休了,7月之前基本能看到补发的差额
3. 打开”电子社保卡”小程序,查一下你所在省份的调整方案公布进度
4. 确保你的社保卡金融功能已激活,补发金额会打到这个账户里
5. 每年做一次养老金资格认证,不然可能影响发放

你在哪个省退休的?2025年涨了多少?评论区说说,大家一起交流交流!

广东灵活就业60%档vs300%档缴25年,退休后养老金差多少?

广东灵活就业60%档vs300%档缴25年,退休后养老金差多少?深圳老周算完沉默了

深圳老周今年48岁,在深圳开了12年网约车,一直按灵活就业自己交社保。上个月他问了个问题:”老王,我按60%档交和按300%档交,25年后退休,每月养老金差多少?”

这个问题问得好,今天就帮老周算一笔明白账。

先搞清楚广东的数据

广东2026年的养老金计发基数是**9493元/月**(不含深圳),深圳单独执行**11293元/月**。我们按全省通用基数来算,深圳的老友可以自己把数字替换一下。

缴费上下限方面,2025年7月起,广东企业职工养老保险缴费基数上限为27549元/月,下限广州市、省直为5510元/月,其他地区为4775元/月。

算账:60%档 vs 300%档,差距到底有多大?

第一步:基础养老金

公式:**基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%**

先算60%档的情况:
– 平均缴费指数 = 0.6
– 基础养老金 = 9493 × (1 + 0.6) ÷ 2 × 25 × 1% = 9493 × 0.8 × 25 × 1% = **1899元/月**

再算300%档的情况:
– 平均缴费指数 = 3.0
– 基础养老金 = 9493 × (1 + 3.0) ÷ 2 × 25 × 1% = 9493 × 2.0 × 25 × 1% = **4747元/月**

差距:4747 – 1899 = **2848元/月**

第二步:个人账户养老金

个人账户里存的钱 = 缴费基数 × 8% × 缴费月数

60%档每月存入:5510 × 8% = 441元
300%档每月存入:27549 × 8% = 2204元

25年累计(不考虑利息,保守估计):
– 60%档:441 × 12 × 25 = 132,300元
– 300%档:2204 × 12 × 25 = 661,200元

退休时个人账户除以计发月数(60岁退休为139个月):
– 60%档:132,300 ÷ 139 ≈ **952元/月**
– 300%档:661,200 ÷ 139 ≈ **4757元/月**

差距:4757 – 952 = **3805元/月**

第三步:合计

60%档总计:1899 + 952 = **2851元/月**
300%档总计:4747 + 4757 = **9504元/月**

**每月差距约6653元,一年差8万元!**

但别急,再看看缴费成本

60%档每月缴费:5510 × 20% = 1102元
300%档每月缴费:27549 × 20% = 5510元

25年总缴费(不考虑利息):
– 60%档:1102 × 12 × 25 = **330,600元**
– 300%档:5510 × 12 × 25 = **1,653,000元**

300%档多交了132万多,每月多领6653元,回本需要:132万 ÷ 6653 ≈ **166个月,也就是14年**。

也就是说,退休后活到74岁左右才能回本。

老周的账,你怎么看?

60%档回本快、压力小,每月只交1100块,退休后也能拿2800多块养家糊口。300%档看着每月多领6000多,但前期投入太大,回本周期长。

保守考虑,如果你月收入稳定在8000以上,选60%档就够了。如果月收入2万以上,300%档确实能提升退休后的生活质量。

**关键一句话:缴费档次不是越高越好,要看你的收入水平和回本预期。**

1. 打开”粤省事”小程序,查一下你目前的缴费基数和累计缴费年限
2. 算算自己每月交多少钱,退休后大概能领多少
3. 如果打算长期按灵活就业缴费,建议至少缴满25年以上
4. 深圳的朋友注意,深圳基数更高,同样的缴费年限能多领不少
5. 有企业工作的话,单位帮你交8%进统筹,自己只交个人部分,划算得多

你在广东哪个城市?按什么档交的?工龄多少年?评论区发出来,老王帮你算算退休后能领多少!

养老金替代率52%的OECD均值背后:中国的长期储蓄缺口有多大?

# 养老金替代率52%的OECD均值背后:中国的长期储蓄缺口有多大?

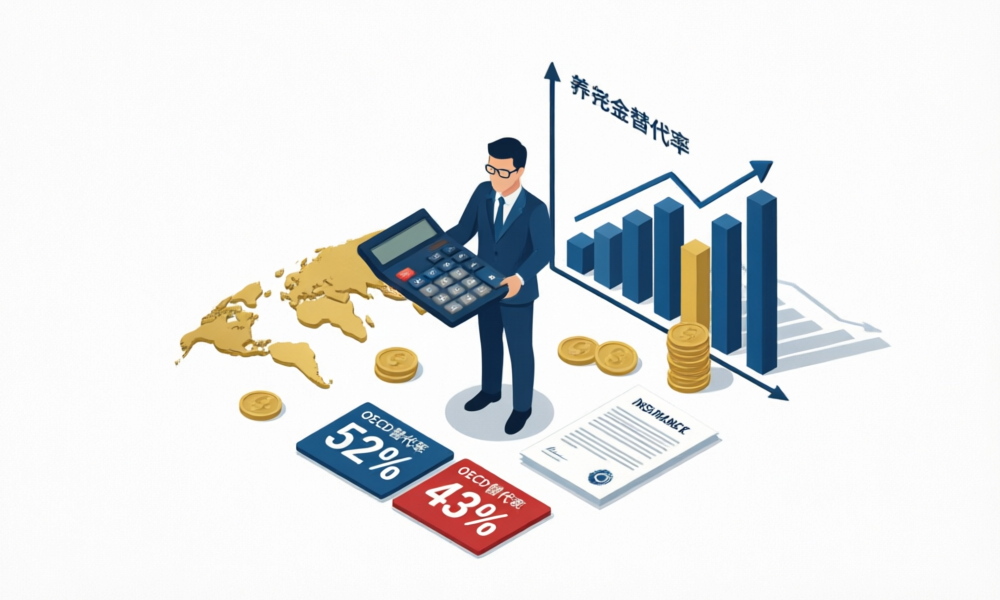
2025年末,OECD发布《Pensions at a Glance 2025》报告,一组数据引发了养老金研究领域的广泛讨论:OECD国家全职男性劳动者未来的养老金毛替代率均值约为52%,其中公共养老金单独提供的替代率仅43%,加上强制性私人养老金后达到52%,净替代率则提升至63%。

与此同时,中国社科院世界社保研究中心精算数据显示,中国企业职工基本养老保险基金累计结余预计在2035年耗尽,到2050年累计缺口将超过11万亿元。2026年一季度,人身险公司综合偿付能力充足率已从2025年一季度的196.6%降至约181%,行业在利率下行、人口老龄化加速的双重压力下面临系统性重构。

**本文的核心问题是:当OECD国家平均养老金替代率已降至52%,中国的实际替代率又在什么水平?个人需要补充多少储蓄才能维持退休生活品质?**

## 一、OECD 52%替代率:不只是数字

OECD《Pensions at a Glance 2025》的替代率数据需要分层理解:

### 毛替代率的三层结构

| 养老金层次 | OECD均值(毛替代率) | 说明 |
|———–|———————|——|
| 仅公共养老金 | 43.0% | 第一支柱,国家强制 |
| 公共+强制性私人养老金 | 52.0% | 第一+第二支柱 |
| 公共+强制+自愿私人养老金 | 更高 | 含第三支柱自愿缴费 |

> 数据来源:OECD (2025), Pensions at a Glance 2025, Gross Pension Replacement Rates

国家间差异巨大:希腊和西班牙的毛替代率高达80%,而爱尔兰的净替代率不足35%,爱沙尼亚、韩国和立陶宛未来净替代率也低于40%。

**核心启示:仅靠公共养老金的OECD均值是43%,而多数发达国家的改革趋势是”降低公共替代率+强化私人养老金”。**

### 净替代率的含义

净替代率(税后)更具参考意义——OECD均值63%,这意味着退休后税后可支配收入约为退休前的63%。世界银行建议要维持退休生活品质不下降,替代率应达到70%-80%。**OECD均值63%距此仍有7-17个百分点的缺口。**

这个缺口,正是私人养老金和长期储蓄需要填补的空间。

## 二、中国的实际替代率:45%只是一个被平均的数字

中国企业职工基本养老保险的替代率,官方通报口径约在45%左右。但这个数字背后有巨大的结构性差异:

### 替代率的三种口径

| 口径 | 水平 | 适用人群 |
|——|——|———|
| 机关事业单位退休人员 | 70%-85% | 约4000万人 |
| 企业职工退休人员 | 45%-60%(缴费工资口径) | 约1.3亿人 |
| 城乡居民养老保险 | 约246元/月(绝对金额) | 约1.8亿人 |

> 数据来源:人力资源社会保障部2024年统计公报、城乡居民养老保险基金支出数据

三种口径下,养老保障水平的”分层”极为明显:

1. **体制内退休人员**:替代率70%+,接近世界银行建议的70%底线
2. **企业职工**:替代率45%-60%,取决于缴费年限和缴费基数,多数人处于下限
3. **城乡居民**:月人均仅246元,几乎谈不上”替代率”概念

### 精算模型:一个35岁企业职工的养老金缺口测算

以一位35岁男性企业职工为例,建立精算模型:

**假设条件**:
– 当前月工资:15,000元(税后约12,000元)
– 社保缴费基数:以实际工资为基数
– 退休年龄:按现行法定60岁(预计将延迟至65岁)
– 预期寿命:80岁(退休后领取20年)
– 社平工资增长率:5%(中等增速)
– 养老金记账利率:3%
– 目标替代率:70%(维持退休生活品质的底线)

**测算结果**:

| 情景 | 社保养老金替代率 | 缺口(个百分点) | 需补充储蓄(现值) |
|——|—————-|—————–|——————–|
| 缴费30年(60岁退休) | 约52% | 18% | 约108万元 |
| 缴费35年(65岁退休) | 约58% | 12% | 约72万元 |
| 缴费30年+工资增速降为3% | 约47% | 23% | 约138万元 |

**敏感性分析**:如果退休后长期投资收益率低于2%,上述储蓄缺口将再扩大40%-50%。如果预期寿命延长至85岁(退休后领取25年),缺口扩大约20%。

> **关键发现**:对当前35岁的企业职工,仅靠社保养老金,替代率大概率落在47%-58%之间,距70%的底线缺口约12-23个百分点,折合现值储蓄缺口约72万-138万元。

## 三、OECD给我们的三条借鉴

### 借鉴一:公共替代率下降是”大趋势”,不是”中国特色”

纵览OECD国家改革历程,几乎无一例外地在降低第一支柱替代率:

– 德国2001年里斯特改革:降低公共养老金替代率,引入补贴型个人养老金
– 瑞典1999年名义账户制改革:替代率与预期寿命挂钩,自动调整
– 澳大利亚超级年金制度:雇主强制缴费9.5%→12%,专注第二支柱

中国的路径与此高度一致:养老保险单位缴费比例从20%降至16%,发展企业年金和个人养老金成为”第三支柱”。**学会与更低的公共替代率共存,是所有进入深度老龄社会的经济体必须面对的现实。**

### 借鉴二:税收激励是撬动第三支柱的关键杠杆

OECD国家在私人养老金上的税收激励力度远超中国目前的政策水平:

| 国家 | 个人养老金税优模式 | 年度缴费上限 |
|——|——————-|————-|
| 美国(IRA) | 传统IRA(缴费抵扣+领取纳税)/ Roth IRA(缴费不抵扣+领取免税) | $7,000(2025年) |
| 英国(SIPP) | 缴费按边际税率退税 | £60,000或100%年收入 |
| 澳大利亚 | 优惠税率15% vs 45%边际税率 | AU$30,000(2025年) |
| 中国(个人养老金) | 缴费时每年12,000元抵扣 | 12,000元 |

> 数据来源:OECD Taxing Wages 2025, 各国税务机关官网

差距是直观的:中国个人养老金年度上限12,000元,约为2025年城镇非私营单位年平均工资的10%;美国IRA上限$7,000约为年收入中位数的12%,英国SIPP上限更是达到年收入的100%。**中国第三支柱的税优力度和额度上限,远不足以激励中高收入群体将个人养老金作为主力储蓄工具。**

### 借鉴三:长寿风险管理必须前置

OECD报告中一个被反复强调的主题是”长寿风险”——即退休者的实际寿命超过养老金设计中假定的预期寿命,导致退休储蓄不足。长寿风险在65岁以后呈指数级增长:

– 65岁男性平均余命约18年,但5%的人将活到95岁以上(余命30年+)
– 养老金模型若按”平均寿命”设计,将有近半数人面临储蓄不足

**这对个人意味着什么?** 如果你按照”活到80岁”来规划退休储蓄,你有接近50%的概率会”超预期存活”,届时储蓄池将面临耗尽风险。保守的养老规划应该按照”85-90岁”的预期寿命来做。

## 四、填补缺口的策略:从精算视角出发

基于以上分析,对中高净值家庭提出以下配置建议:

### 策略一:锁定长期利率——用年金产品对冲长寿风险

在10年期国债收益率降至约1.8%的当下,预定利率1.75%的分红险年金产品或年金保险,提供了不可替代的”终身收入”功能。年金的核心价值不在于IRR(内部收益率),而在于**将长寿风险转移给保险公司**:

> 自购储蓄:100万本金,按3%提取,30年耗尽
> 年金保险:100万本金,终身领取,活到100岁仍照旧

### 策略二:构建”三级现金流”退休组合

| 层级 | 工具 | 功能 | 建议占比 |
|——|——|——|———|
| 基础层 | 社保养老金+企业年金 | 覆盖基本生活开支 | 50%-60% |
| 稳定层 | 年金保险+国债 | 终身现金流,对冲长寿风险 | 20%-30% |
| 弹性层 | 分红险+权益基金+REITs | 超额收益,抵御通胀 | 10%-20% |

### 策略三:动态调仓——退休前10年是调整窗口期

退休前10年(50-60岁)是资产配置从”增长”向”收入”切换的关键窗口期。建议逐步降低权益类资产占比(从60%→30%),增加固定收益和年金类资产的配置比例。**转换节奏上,每年调整3%-5%是较为平滑的策略。**

## 核心结论

1. **OECD养老金替代率均值52%(含强制个人养老金)是一个清醒的参考系**——中国的替代率结构性分化严重,企业职工45%-60%、城乡居民月均仅246元。
2. **35岁企业职工的储蓄缺口约72万-138万元**(折现现值),这一缺口高度敏感于退休年龄、投资收益率和预期寿命三大变量。
3. **OECD的核心经验是”三管齐下”**:降低公共替代率 + 强化私人养老金税收激励 + 推迟退休年龄。中国在这三条路上都在走,但速度决定未来的缺口大小。
4. **长寿风险是被严重低估的变量**——按”平均寿命”规划退休储蓄,近半数人将面临储蓄不足。
5. **第三支柱的税优力度亟待加大**:中国个人养老金12,000元/年的上限,与国际对标国家差距明显,对中高收入群体缺乏吸引力。

—

*下篇预告:从蒙特卡洛模拟看退休资产的”安全提取率”——4%规则在中国是否适用?*

演示利率3.9%→3.5%:分红险的降温还是回归?

# 演示利率3.9%→3.5%:分红险的”降温”还是”回归”?

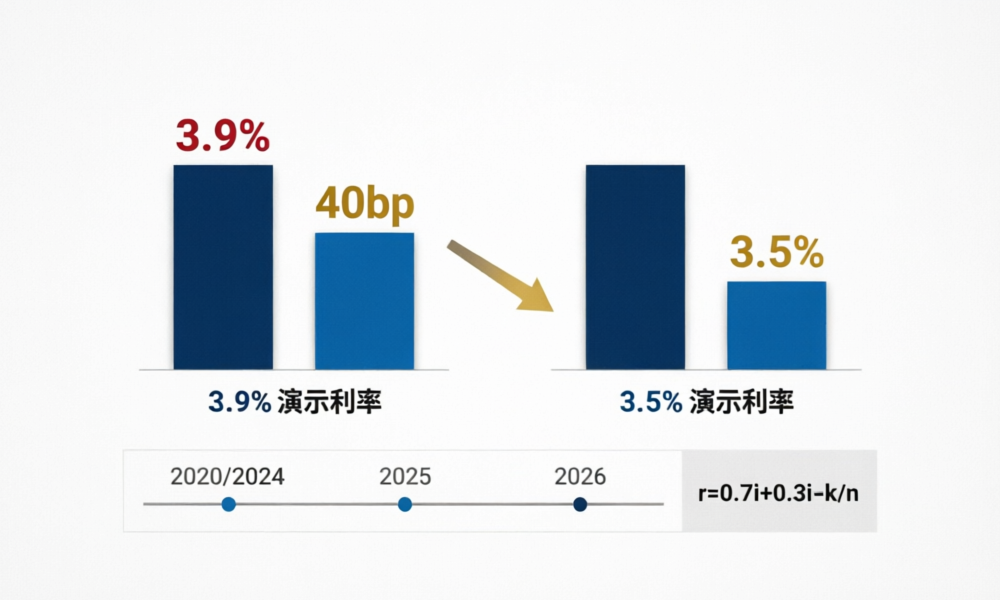
2026年4月,一条看似平淡的消息搅动了整个人身险行业:分红险演示利率上限从3.9%调降至3.5%,各公司高于3.5%演示利率的产品须在6月30日前完成变更备案或停售。与此同时,监管部门对2025年度实际分红水平给出的指导意见为3.2%。

这不是一次孤立的调整。从2024年预定利率从3.0%降至2.5%,到2025年分红险预定利率从2.0%降至1.75%,再到如今演示利率从3.9%降至3.5%——三连降的背后,是一条清晰的监管逻辑线。本文从三个问题切入:**演示利率下调降的是什么?实际分红3.2%意味着什么?消费者该怎么看?**

## 一、演示利率3.9%→3.5%:降的究竟是什么?

先说结论:**降的是”销售话术的可想象空间”,不是”客户实际到手的钱”。**

演示利率(Illustration Interest Rate)是保险公司在产品说明书和利益演示表中,向客户展示分红保险未来收益水平时采用的假设性利率。现行3.9%的演示利率上限,依据的是银保监办发〔2020〕6号文的规定——仅做利差演示,分配比例统一为70%。

有了演示利率,演示收益率的计算逻辑如下:

> 演示收益率 = 0.7 × i’(演示利率)+ 0.3 × i(预定利率)- k/n

以增额终身寿(分红型)为例,假定期交费用分摊系数k/n极小可忽略,预定利率1.75%,演示利率从3.9%降至3.5%:

– 旧演示收益率 = 0.7 × 3.9% + 0.3 × 1.75% = 2.73% + 0.525% = **3.255%**
– 新演示收益率 = 0.7 × 3.5% + 0.3 × 1.75% = 2.45% + 0.525% = **2.975%**

下调40bp演示利率 → 演示收益率下调约28bp,降幅约9%。看起来不大,但销售端的”心理锚点”被拉低了——**不能再拿3.9%的演示勾画美好图景了。**

更重要的是,部分保险公司已将预定利率主动压至1.25%(如中英人寿福满佳C款悦享版),若以1.25%为预定利率重新计算:

– 新演示收益率 = 0.7 × 3.5% + 0.3 × 1.25% = 2.45% + 0.375% = **2.825%**

从3.255%到2.825%,**客户能看到的演示数字整整少了43bp。** 这就是”降温”的真实尺度。

## 二、实际分红3.2%:一条硬约束

演示利率是”给客户看的”,但实际分红水平是”保险公司分出去的”。监管指导意见将2025年度实际分红锚定在3.2%——这个数字怎么来的?

核心逻辑是四个关键词:**”资产负债相匹配、财务与精算硬约束、投资收益可支撑、分红水平可持续”。**

我们做一个精算推演。根据人身险行业过去3年滚动平均财务收益率约3.2%的数据:

| 参数 | 数值 | 说明 |
|——|——|——|
| 行业3年滚动平均财务收益率 | 3.2% | 近3年实际投资收益能力 |
| 分红险预定利率上限 | 1.75% | 2025年7月起执行 |
| 可分配盈余贡献法利差 | 3.2% – 1.75% = 1.45% | i’ – i |
| 红利分配比例下限 | 70% | 金发相关规定 |
| 客户可得利差红利 | 1.45% × 70% ≈ 1.015% | — |
| 客户综合收益(保证+浮动) | 1.75% + 1.015% = 2.765% | — |

这个2.765%是不是偏低?**别忘了终了红利和特储释放**。当特储积累丰厚时,终了红利的释放可以显著拉高实际到手水平。这也是为什么2025年新华保险分红实现率达到152%(保额分红均值)——特储的”蓄水池”效应在发挥作用。

**3.2%的指导线不是天花板,而是盈亏平衡的理性基准。** 投资收益超过3.2%的部分可以进特储,低于3.2%时可以用特储平滑。这就是”特储=储水池”的核心机制——丰年存、歉年取、削峰填谷。

演示利率下调关键时间线
时间 事件 影响
2020年2月 银保监办发〔2020〕6号:分红演示仅做利差演示,分配比例70% 统一了演示口径
2024年8月 金融监管总局:建立预定利率动态调整机制 预定利率与市场利率挂钩
2025年7月 分红险预定利率上限2.0%→1.75% 保证利率下调50bp
2025年9月 金寿险函〔2025〕374号:特储为负时严格”限高” 封堵分红透支
2026年4月 演示利率上限3.9%→3.5%,行业共识分红水平3.2% 销售端与收益端双收紧
2026年6月30日 高于3.5%演示利率产品须下架或备案变更 过渡期截止

## 三、”低保证+高浮动”:消费者该怎么看?

政策逻辑已经非常清晰:**从”高保证”迈向”低保证+高浮动”,行业竞争回归投资与服务能力。**

对消费者而言,这带来了几个核心变化:

**第一,不要再盯着演示利率。** 演示利率是销售工具,不是承诺。实际分红取决于保险公司的投资能力、死差费差管理水平、特储积累——三差贡献法公式明明白白:

> C = (V₀+P)(i’-i) + (q-q’)(S-V₁) + (GP-P-e’)(1+i’)

利差部分、死差部分、费差部分,三者加总才是可分配盈余。**分红实现率才是检验一家公司分红能力的”试金石”。**

**第二,比较产品时看”保证部分”。** 预定利率1.75%和预定利率1.25%的产品,保证利益差了50bp,10年期现价差距不容忽视。尤其在低利率环境下,**保证部分才是真正的”安全垫”。**

**第三,选公司比选产品更重要。** 分红险的利益最终取决于保险公司的投资实力。以2025年数据为参照:

部分上市险企核心指标对比(2025年)
指标 新华保险 中国人寿 行业均值
总投资收益率 6.6% 约4.5% 4.6%
核心偿付能力充足率 135% 约155% 115%
综合偿付能力充足率 210% 约205% 169%
分红实现率(保额红利均值) 152% — —

同样是分红险,背后的投资能力差异巨大。**演示利率3.5%对所有人都一样,但实现这个演示的概率,各家千差万别。**

**第四,长期持有才有意义。** 分红险的费用结构是前高后低,5年内退保大概率亏损,10年以上持有才能充分享受复利效应和特储释放。**分红险不是短期理财,是长期资产配置工具。**

## 小结

1. **演示利率3.9%→3.5%是”销售端降温”**,下调40bp约等于演示收益率下降28bp,影响的是客户预期管理,不是实际到手收益。
2. **2025年度行业共识分红水平3.2%**是财务现实约束下的理性基准——行业3年滚动平均财务收益率就是3.2%,想多分得有更强的投资底气。
3. **特储机制是分红险的”隐藏福利”**——丰年存、歉年取的平滑机制让长期持有者受益,新华保险152%的分红实现率就是明证。
4. **消费者的核心判断应转向**:分红实现率 > 演示利率;公司投资能力 > 产品说明书;保证利益 > 浮动想象。
5. **从”高保证”到”低保证+高浮动”**不是倒退,是回归——回归保险的本质:让投资收益说话,让精算管理增值。

—

*下篇预告:特储”限高令”落地一年,哪些公司的分红险要小心?参看前文金寿险函〔2025〕374号的逐条解读。*