退休账户里的钱往哪放,是每个开通个人养老金的人都要先过的一关。国家社会保险公共服务平台的产品目录里,现在挂着一整架子的产品,密密麻麻上千只,光看名字就让人犯难。
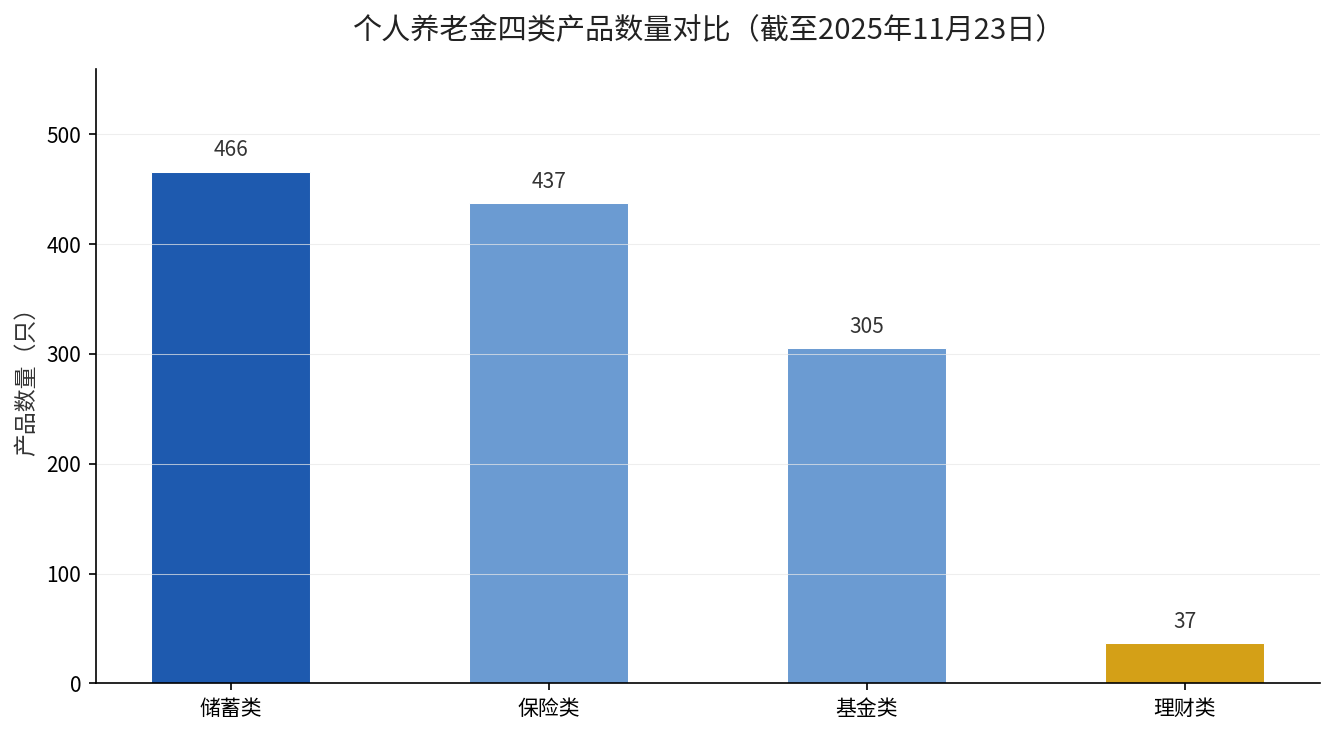
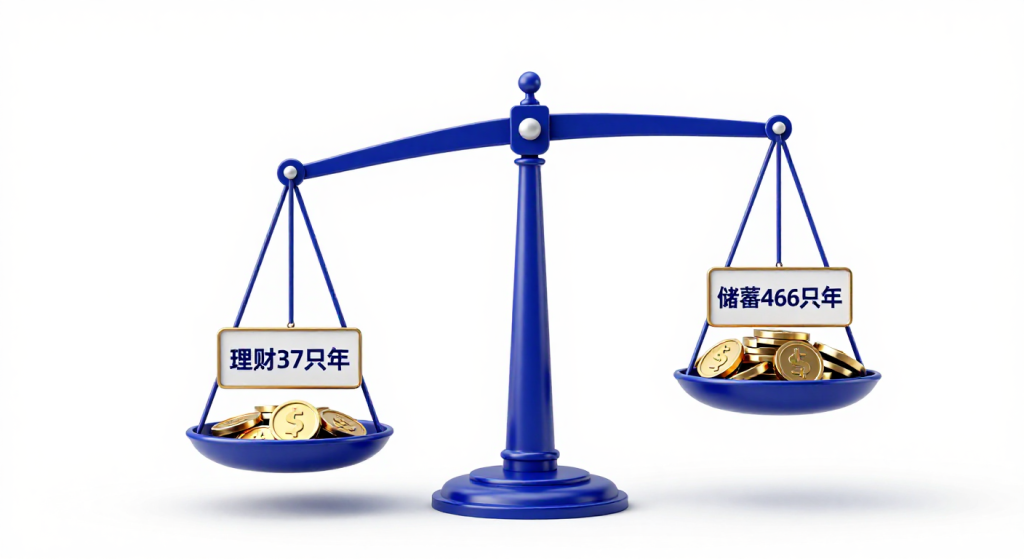
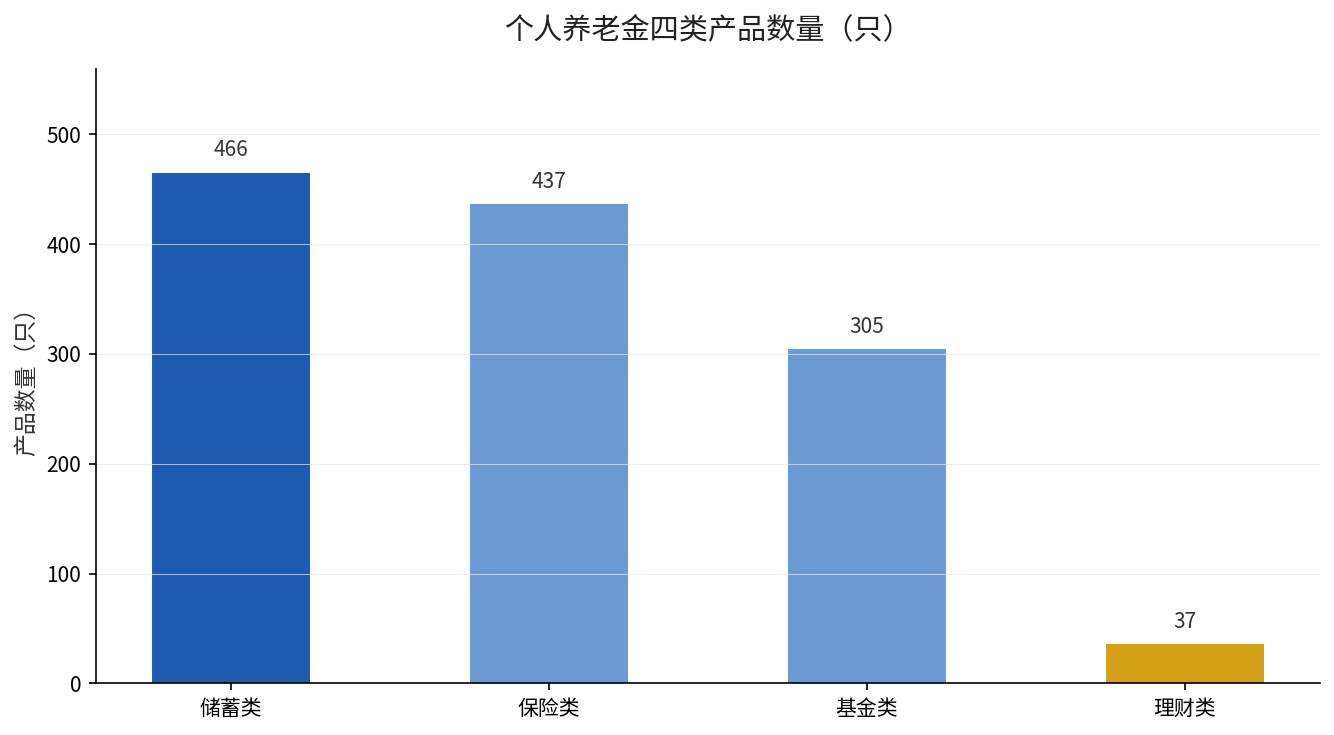
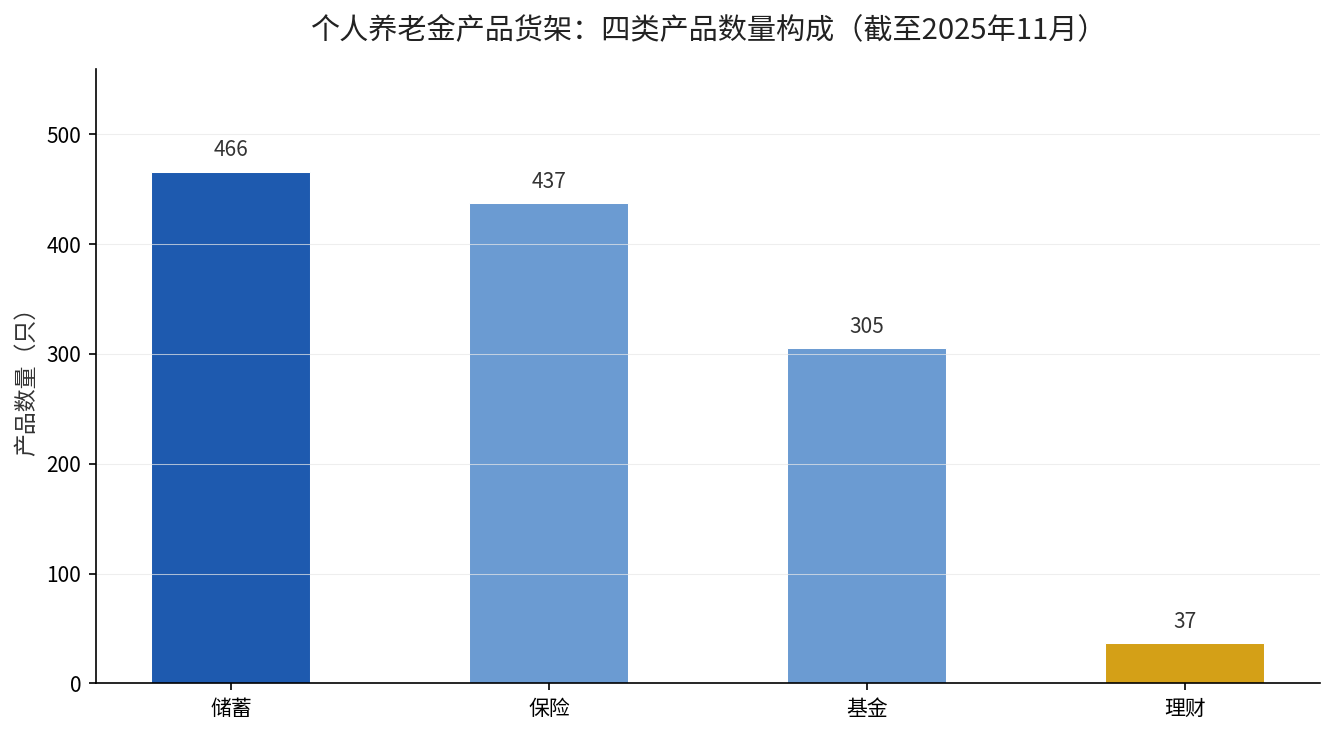
我们把这上千只产品按类别拆开数了一遍,发现四类产品的数量差距大得有点出乎意料:多的有466只,少的只有37只,差了超过12倍。今天就把这四类投资产品摊开来讲清楚。
四类产品数量榜:储蓄最多,理财最少
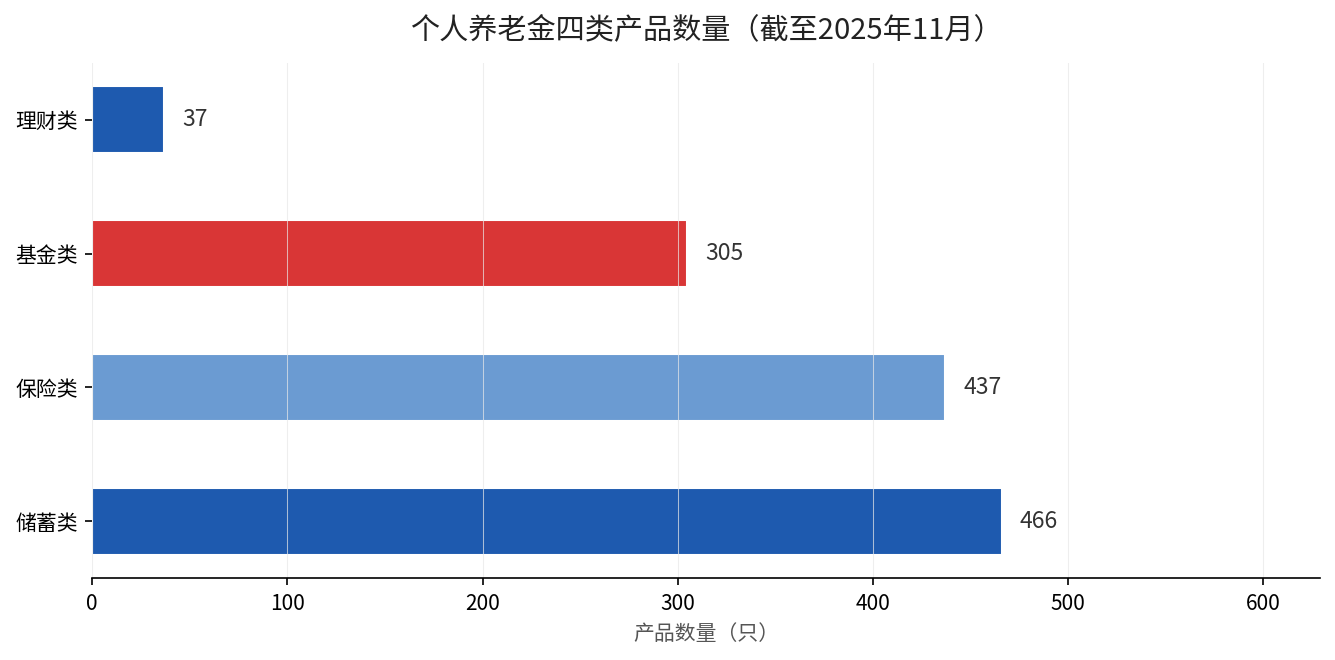
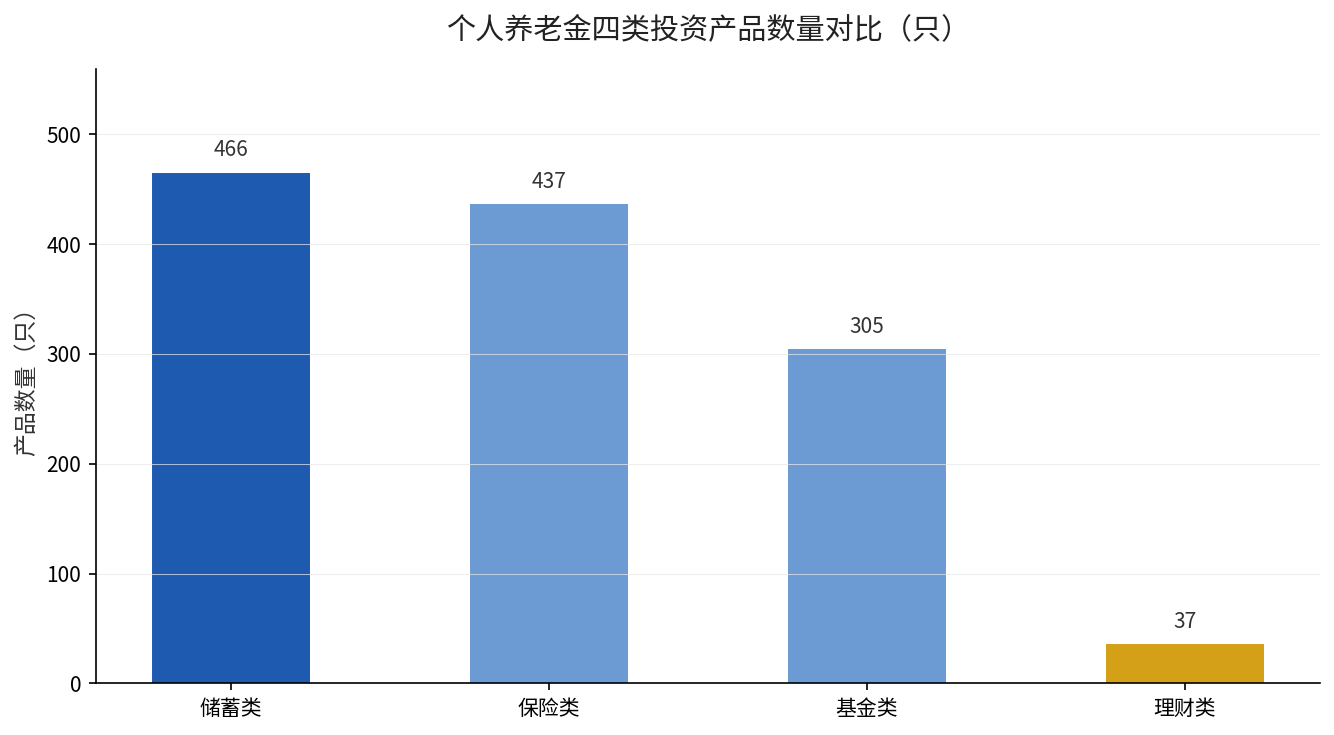
国家社会保险公共服务平台个人养老金产品目录显示,个人养老金金融产品目前共1245只,其中储蓄类466只、保险类437只、基金类305只、理财类37只。
四类产品的数量差距,直接反映了各自在养老资金里的”江湖地位”:储蓄和保险稳稳占据前两名,加起来占了七成多;基金是增长最快的一类;而理财只剩下37只,几乎成了四类里的”少数派”。
| 产品类别 | 数量(只) | 风险定位 | 适合人群 |
|---|---|---|---|
| 储蓄类 | 466 | 低风险、保本 | 极度厌恶波动、临近退休 |
| 保险类 | 437 | 中低风险、长期锁定 | 追求确定给付、补年金 |
| 基金类 | 305 | 中高风险、净值波动 | 能接受波动、距离退休较远 |
| 理财类 | 37 | 中低风险、净值化 | 偏好稳健、机构代销方便 |
这张表里最关键的一列是”风险定位”。个人养老金的钱是封闭运行的,要等到退休或满足领取条件才能动,所以类别选错,不只是收益的问题,还关系到你这笔钱能不能安安稳稳等到用的时候。
数量最多的储蓄,为什么长期反而不一定最优
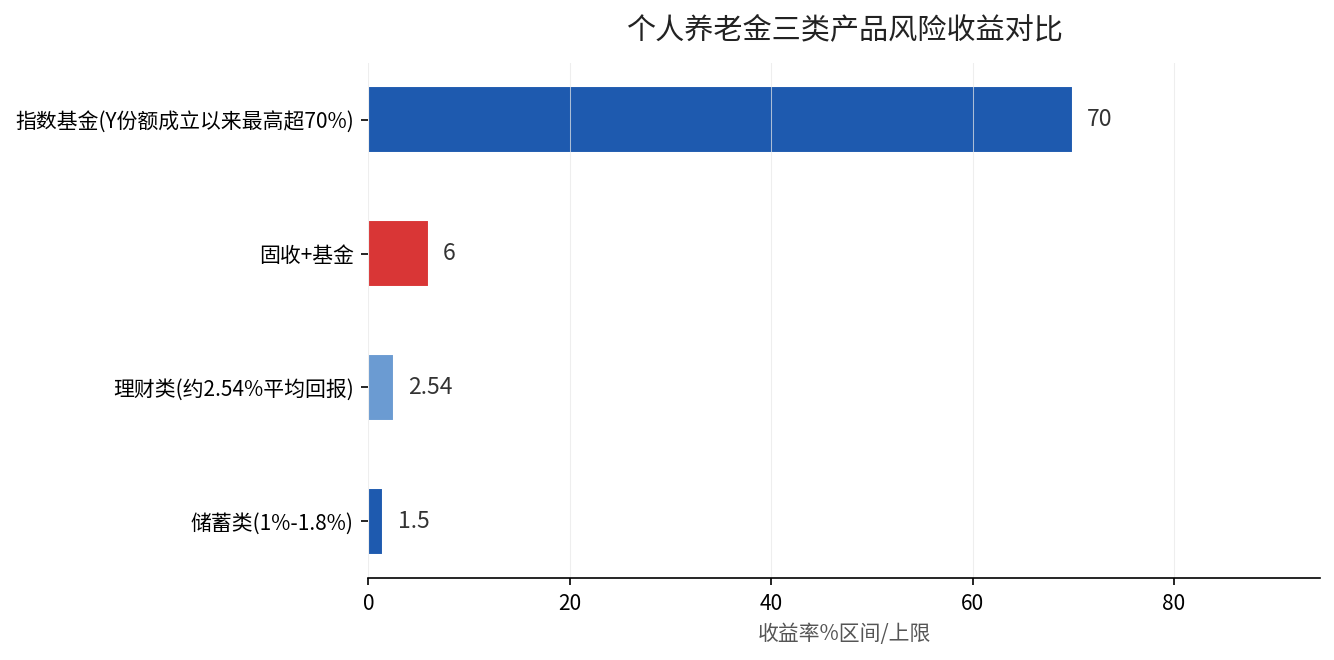
储蓄类466只高居第一,几乎都是特定养老储蓄和一般养老储蓄存款。它最大的优点就是保本、利率确定,适合已经离退休不远、承受不了任何波动的人。
但储蓄也有明显的短板:它跟不上货币的时间。个人养老金账户里的钱一放就是十几年甚至二十年,全程只拿存款利率,长期下来购买力会被慢慢稀释。所以储蓄最适合做”垫底”,不适合做主力。
基金只有305只,却是增长最快的一类
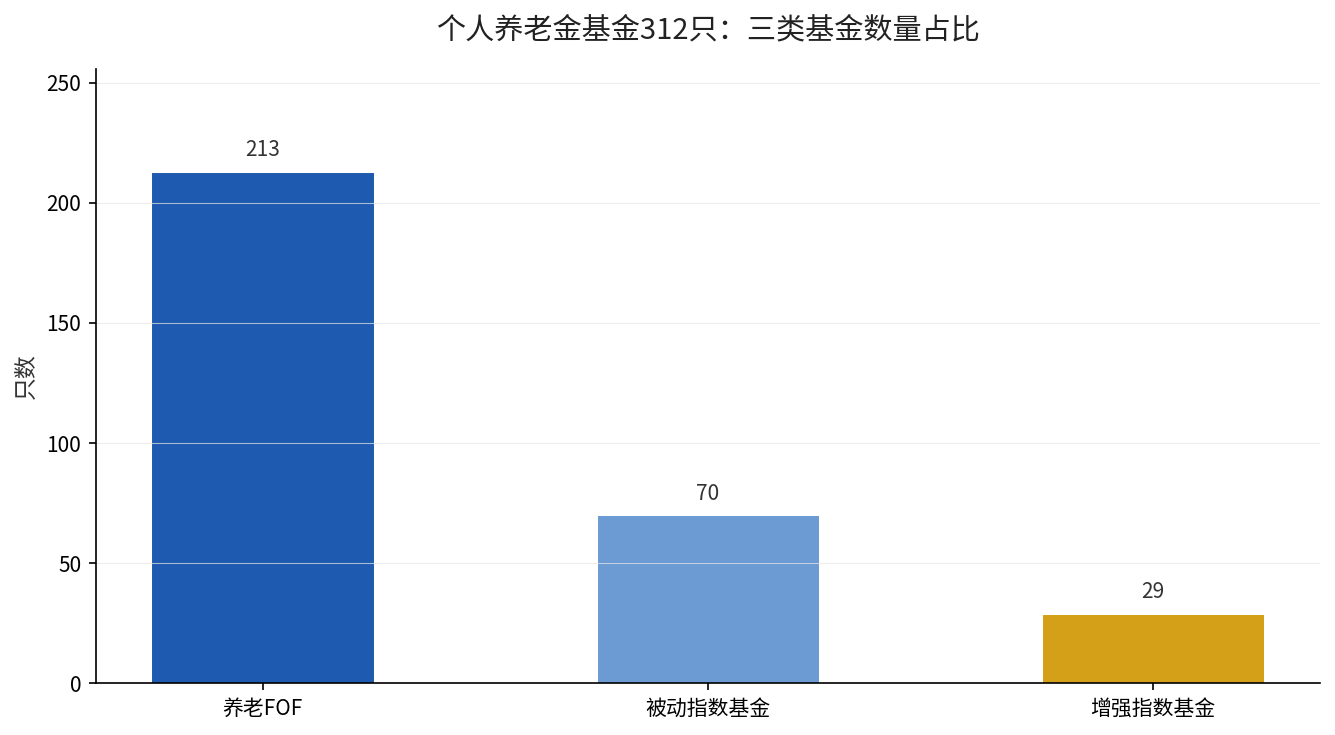
基金类虽然数量排在第三,但它是四类里扩张最快的。中国证监会2026年7月10日公布的《个人养老金基金名录》显示,个人养老金基金已扩容到321只;根据人社部等五部委2024年12月《关于全面实施个人养老金制度的通知》,权益类指数基金自2024年12月起纳入产品范围。
增长的背后是业绩支撑:这321只个人养老金基金Y份额自成立以来,平均复权净值增长率达到24.31%,310只基金取得正收益。这也是为什么越来越多年轻人愿意把个人养老金里的钱配置到基金上。
想把这1245只产品的全貌看清楚,可以回看我们之前的个人养老金1245只产品大盘点,里面把储蓄、保险、基金、理财四类的钱该先放哪一类讲得更细。
最少的理财只有37只,差在哪
理财产品数量最少,只有37只。原因不复杂:个人养老金理财的发行门槛和试点范围一直收得比较紧。据个人养老金理财产品行业信息平台的数据,目前只有6家理财公司发行过个人养老金理财产品,市面上21家商业银行参与代销;储蓄国债(电子式)则由财政部、中国人民银行2026年6月通知纳入产品范围。
参与机构少,产品自然少。对普通用户来说,这未必是坏事——选择少反而好挑,但也意味着它的可选空间确实不如储蓄和基金那么丰富。
四类怎么搭,记住一句”底层逻辑”
与其纠结选哪一只,不如先想清楚这笔钱在账户里要待多久。距离退休还有二三十年,可以多配基金,用时间换成长;距离退休只剩几年,就该让储蓄和保险占大头,把确定性别丢了。
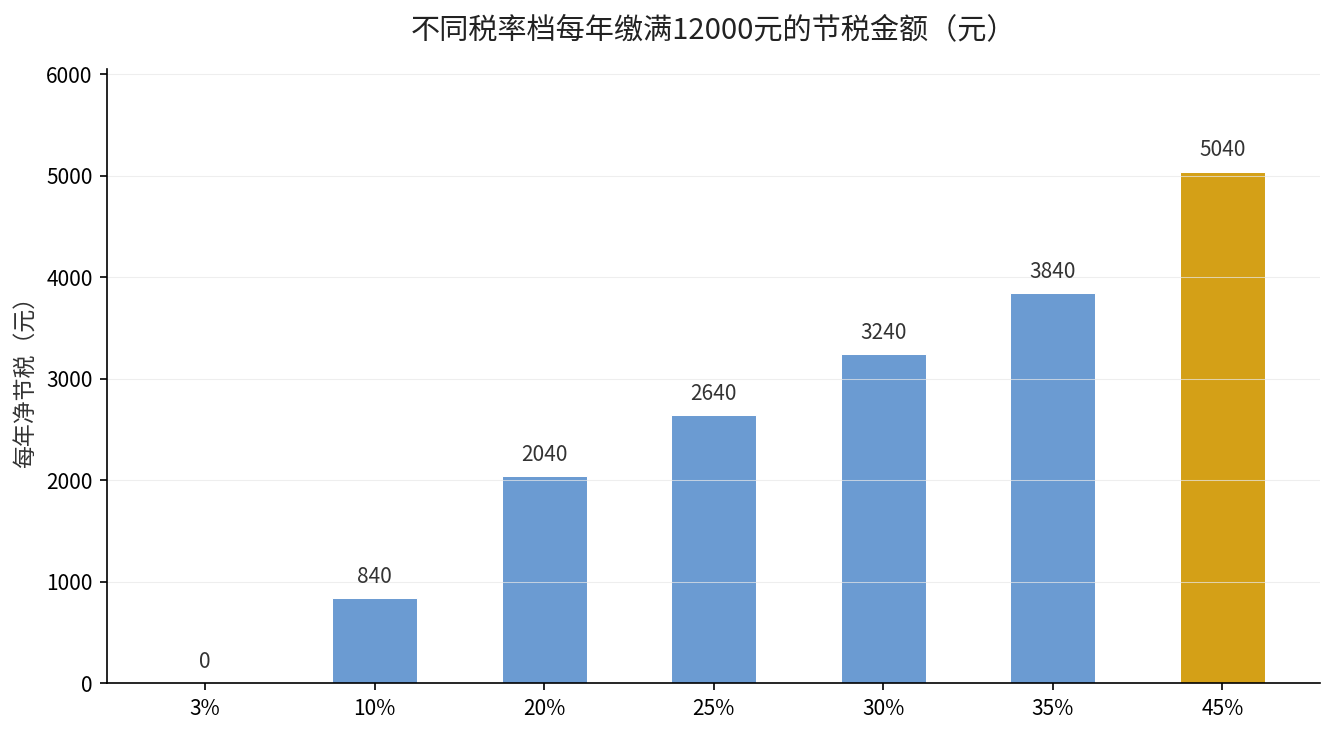
个人养老金账户每年缴费上限是12000元,这笔钱是长期的钱、封闭的钱,选产品时要先问自己三个问题:这笔钱什么时候用、能不能接受波动、要不要确定的收益。想清楚这三个问题,四类产品往哪放,答案自然就出来了。
想知道自己的年龄该配多少基金、多少储蓄,可以在下方留言你的年龄和距离退休的年数,我帮你算一笔配置比例。
数据来源:国家社会保险公共服务平台个人养老金产品目录(截至2025年11月25日,共1245只产品);中国证监会《个人养老金基金名录》(2026年7月10日公布,基金321只);个人养老金理财产品行业信息平台(理财37只、6家理财公司、21家银行代销)。