吉林灵活就业60%档交15年,退休每月能领多少

吉林灵活就业60%档交15年,退休每月能领多少

打开手机里的缴费记录,看着那串数字,很多人心里发虚——自己交社保,一个月五百起步,一年就是大几千,到底值不值?尤其是按最低档、打算只交满15年的,心里更没底:熬到退休,一个月到底能拿多少,够不够一顿像样的饭钱。

延伸阅读:《安徽灵活就业按最低档缴15年,退休每月只领1406元,这笔账别等领钱才后悔》。

延伸阅读:《内蒙古2025按60%档交15年,退休每月能领多少钱》。

吉林的灵活就业人员,养老缴费的压力不小。今天就把吉林的账一次性算透——从60%档的最低线,到300%档的顶格线,不同档位、不同年限,退休后每个月分别能领多少,一次给你算明白。

先立住基准:吉林的计发基数和缴费下限

吉林2025年养老金计发基数核定到6736元/月左右。这是算账的”尺子”。灵活就业缴费档位从60%到300%不等,绝大多数人按60%档起步。

按60%档:缴费基数 = 6736×0.6 = 4042元,每月缴 4042×20% = 808元,其中进个人账户的是 4042×8% = 323元。一年下来缴约9700元,个人账户进账约3880元。

记住这两个数:每月掏808、账户进323。这才是绝大多数吉林灵活就业者的真实起点。

第一笔账:60%档缴15年,到手多少

按60%档缴满15年,60岁退休,两笔钱分开算:

基础养老金:(6736 + 6736×0.6)÷2 × 15 × 1% =(6736+4042)÷2 × 0.15 = 5389×0.15 ≈ 808元/月。

个人账户养老金:15年个人账户约5.8万元(本金加利息),60岁退休除以139 ≈ 417元/月。

两笔相加:808 + 417 = 1225元/月。这就是吉林60%档缴15年的真实水平——一个月一千二出头。

同一把尺子,不同档位不同命

同样缴15年,档位提高会怎样?把60%、100%、300%三档都摆出来:

缴费档位 月缴费(元) 基础养老金(元/月) 个人账户(元/月) 合计(元/月)
60%档 808 808 417 1225
100%档 1347 1010 696 1706
300%档 4042 2021 2088 4109

看清楚差距:60%档到手1225元,300%档到手4109元——差了将近2900块,3.4倍。可代价是,300%档每个月要交4042元,是60%档的整整5倍。
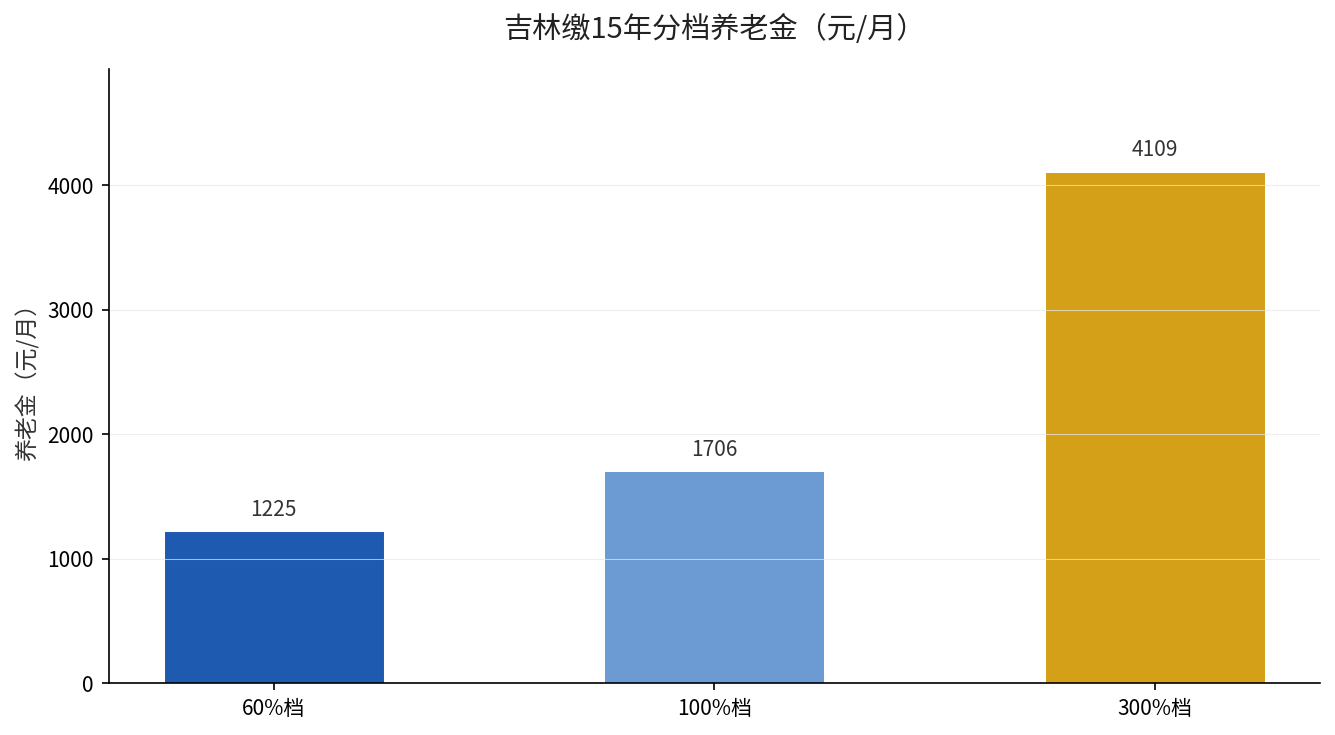
吉林60/100/300%档缴15年养老金对比

一个反直觉的真相:档位翻倍,到手并没有翻倍

很多人以为,档位从60%提到100%,退休金也应该差不多翻倍。算下来完全不是那回事。

60%档到手1225元,100%档到手1706元,只涨了39%;300%档4109元,比60%档涨了235%,可缴费成本高了400%。

为什么会这样?因为基础养老金的算法里有个”平均效应”——(计发基数 + 指数化工资)÷2,这个”除以2″天然地把高档次”打折”了。你按300%档缴,指数化工资是基数的3倍,可平均下来算基数时,只按(1+3)÷2=2倍来算,等于高档位的贡献被砍了一刀。

这正是”高档不等于划算”的数学根源:档位越高,每多缴一块钱,换来的养老金增量越少。为什么还那么多人选高档次?那是高收入人群图退休后”绝对金额高、日子体面”,而不是图”划算”。
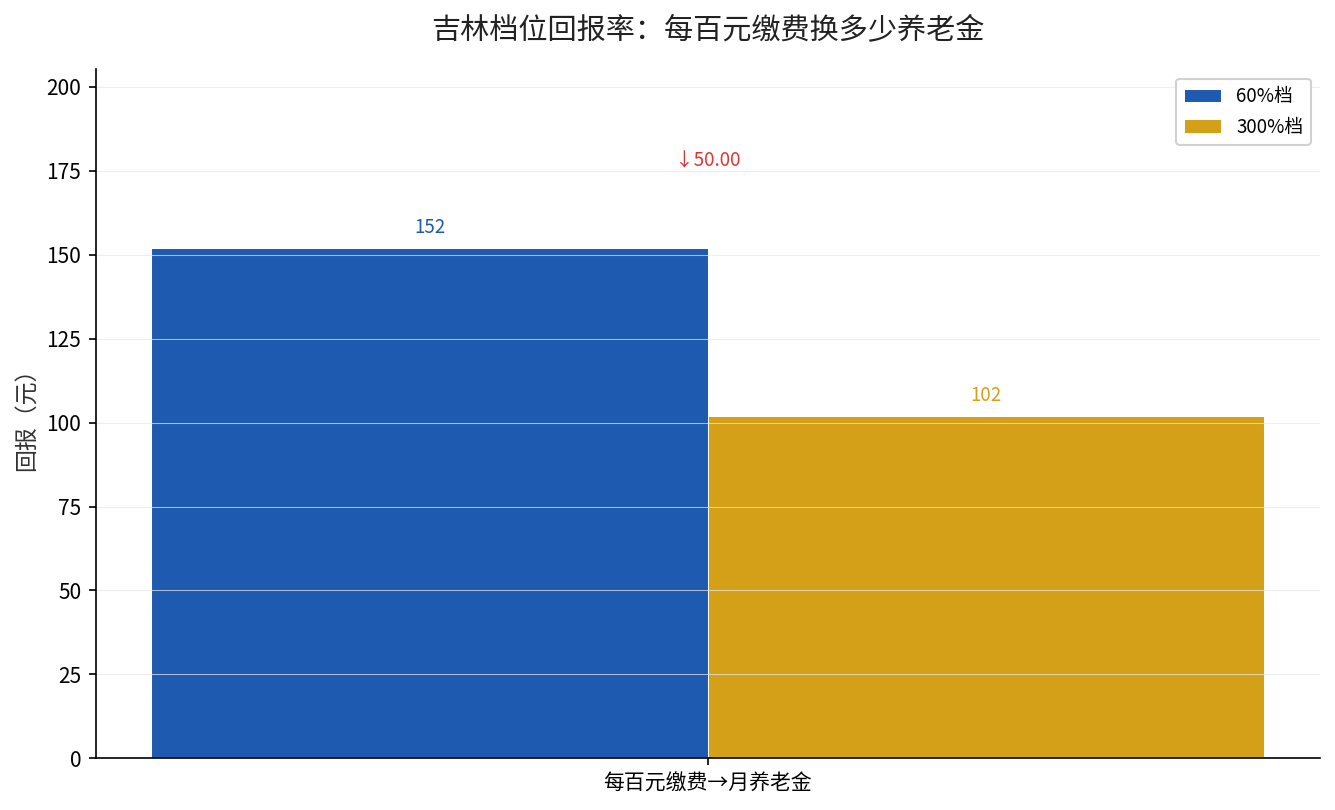
吉林档位每百元缴费的养老金回报对比

年限才是更划算的杠杆

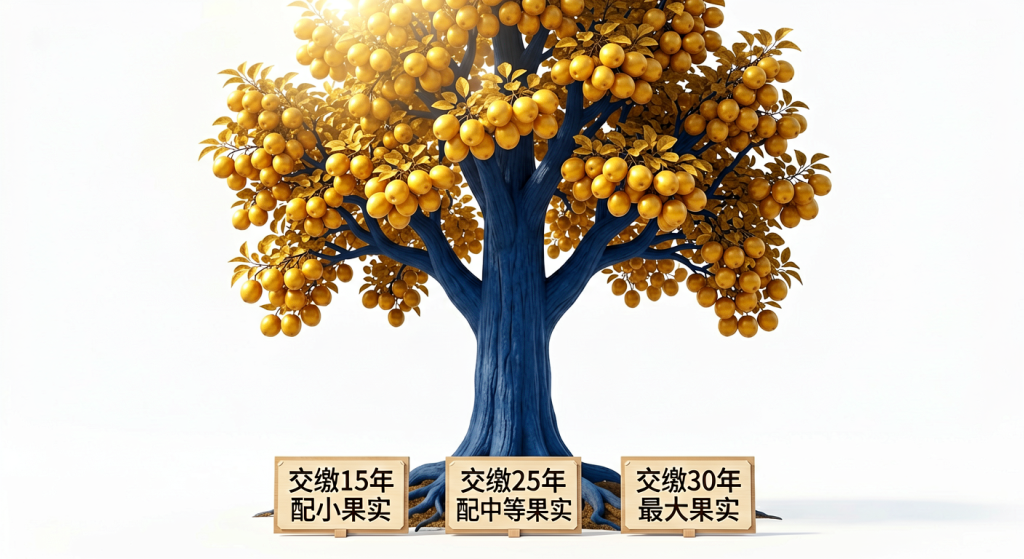
比档位更划算的,是把年限拉长。同样60%档,从15年延长到25年、30年:

缴25年:基础养老金 = 5389 × 25 × 1% ≈ 1347元;个人账户约9.7万÷139 ≈ 698元。合计 约2045元/月。

缴30年:基础养老金 = 5389 × 30 × 1% ≈ 1617元;个人账户约11.6万÷139 ≈ 835元。合计 约2452元/月。

从15年到30年,同样60%档,到手从1225元涨到2452元,整整翻了一倍。而这些年多缴的钱,因为基数逐年上涨、个人账户复利累积,回本周期普遍比提档短得多。

给吉林灵活就业者的实在结论:预算有限,先保年限,再谈档位。年限是地基,档位是装修——地基没打牢,装修再豪华也是空中楼阁。

三件事,看完就去做

第一件,查你的累计年限和当前档位。打开吉林人社或电子社保卡,把两个数字记下来,这是你的起点。

第二件,用公式算你的预期。基础养老金 =(6736 + 6736×档位)÷2 × 年限 × 1%,再加个人账户÷139,得出的就是你的真实预期到手。

第三件,先补年限、再动档位。距离退休时间还久的,优先把年限缴满;年限已经到顶的,再考虑提高档位。

别再用”最低档交满15年就够了”来安慰自己——那省下的,是退休后每个月面对账单时,再也补不回来的底气。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。
中国养老金替代率 40% vs OECD 平均 60%:这 20 个百分点的差距,意味着你要多存多少钱?

中国数据:替代率持续下滑,已经逼近警戒线

从精算角度看,衡量一个人退休后生活质量最核心的指标,是养老金替代率(Replacement Rate)——即退休后每月领取的养老金,占退休前工资收入的比例。

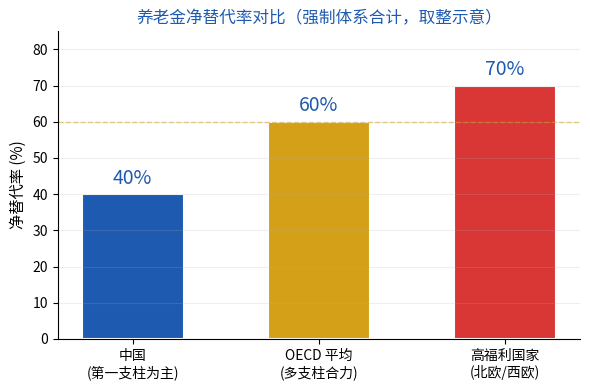
根据人力资源和社会保障部历年公布的数据,我国城镇职工基本养老金的平均替代率,已从 2000 年前后的约 70%以上,逐步下降至近年约 40% 上下(综合近年公开数据与学界测算,取整表述)。也就是说,一个退休前月薪 1 万元的人,退休后从第一支柱社保领到的钱,大约只有 4000 元。

这组数字背后的精算逻辑并不复杂:替代率的天花板,本质上由制度赡养比(在职缴费人数 / 退休领取人数)与缴费水平共同决定。当人口抚养比持续上升、制度内赡养比走低时,即便名义待遇年年上调,实际替代率也难以回到高位。

国际参照:OECD 国家平均在 60% 上下,且是”三支柱”合力

根据经合组织(OECD)《Pensions at a Glance》系列报告,OECD 国家男性平均净替代率长期稳定在 60% 左右(女性略低),部分北欧、西欧国家通过强制的第二、第三支柱,将综合替代率推高到 70% 甚至更高。

这里有一个关键认知需要澄清:OECD 统计的替代率,是强制性养老金体系(含强制性职业年金/企业年金)的合计结果,而非单一的第一支柱。换句话说,德国、瑞典、荷兰这些国家的高替代率,靠的是”第一支柱 + 强职业年金”的多层结构,而不是百姓自己”觉悟高”去买商业养老险。

对照来看,我国的差距不只是”替代率数字低 20 个点”,而是支柱结构发育不均衡:第一支柱(基本养老)压力大,第二支柱(企业年金/职业年金)覆盖面窄,第三支柱(个人养老金)刚刚起步。

三个关键差异:数字背后是结构,不是运气

差异一:支柱权重不同。OECD 多数国家把第二支柱设为”自动加入、默认参与”的强约束,个人几乎不费决策成本就完成了养老储蓄;我国企业年金覆盖仍集中在国企和部分大型民企,绝大多数劳动者只能靠自己。”

差异二:参数设定不同。以领取年龄为例,多个 OECD 国家已将法定领取年龄与预期寿命挂钩,并逐步提高到 65—67 岁甚至更高;我国的法定退休年龄长期偏低(近年已启动渐进式延迟)。对一个用精算模型测算”长寿风险”的人来说,领取年龄晚 1 岁,就意味着同样的缴费能多摊销 1 年的寿命,替代率测算结果会有实质差异。

差异三:市场环境不同。OECD 国家的个人养老金普遍可投向多元化的资本市场监管产品,长期权益类资产的复利贡献显著;我国第三支柱个人养老金的可投范围与产品货架仍在扩容过程中,长期收益中枢的确定性还有待市场验证。

对个人的启示:缺口要用”资产端”来补,而不是指望”领得更多”

把 40% 和 60% 这两个数字放在一起,从精算角度能推导出一个清晰的结论:如果你希望退休后维持退休前 60%—70% 的生活水平,那么”第一支柱 + 第二支柱”以外,大约还有 20—30 个百分点的替代率缺口,需要由你自己在资产端补上。

做一个粗略的测算:假设你退休前月薪 1 万元,目标净替代率 70%,即希望退休后每月有 7000 元现金流入。按 40% 的社保替代率,第一支柱贡献约 4000 元,缺口为每月 3000 元、每年 3.6 万元。若按 60 岁退休、预期寿命 85 岁(25 年领取期)、个人资产长期投资年化收益 4%(近无风险+权益混合的保守假设,需标注)估算,这笔终身缺口折算到退休时点,大约需要 60 万元左右的额外金融资产储备(此处为简化现值估算,未考虑通胀与长寿尾风险,仅供建立数量级认知)。

这 20 个百分点的差距,翻译成一句大白话就是:你退休前每少做一件事,退休后每个月就多一份”不够花”的焦虑。

趋势判断:替代率大概率维持低位徘徊,个人准备要趁早

从精算模型的趋势外推看,在人口结构没有根本性逆转、制度参数不做大幅调整的前提下,我国第一支柱的替代率在可预见的未来大概率仍将维持在中低位区间震荡。这并非悲观,而是制度可持续性约束下的中性判断。

对中高净值家庭而言,更现实的做法不是去猜测”社保还能涨多少”,而是接受一个中性的替代率假设(比如 40%),然后用资产负债匹配(Asset-Liability Matching)的思路,主动把退休后的现金流缺口管理起来。

一句话结论

在 60% 置信度的中性假设下,中国 40% 与 OECD 60% 之间这 20 个百分点的替代率差距,最终都要由个人在资产端补足;与其焦虑数字,不如把”退休后每月还差多少钱”这笔账,现在就精确地算清楚。

对比维度 中国(现状) OECD 平均(参照)
净替代率(强制体系合计) 约 40%(第一支柱为主) 约 60%(多支柱合力)
第二支柱覆盖 窄(国企/大型民企为主) 广(自动加入/默认参与)
第三支柱成熟度 起步阶段 较为成熟、产品多元
法退休年龄 偏低,渐进延迟中 多与预期寿命挂钩(65—67+)

养老金净替代率对比图

上表将差异浓缩为四个可验证维度。需要再次强调的是,表中数字为”强制体系合计”口径,且不同国家统计口径存在差异,横向对比应理解为数量级与结构性参照,而非精确的标尺。


免责声明:本文替代率数据综合自人力资源和社会保障部公开数据、OECD《Pensions at a Glance》系列报告及学界公开测算,因统计口径与年份差异,具体数值可能略有出入。文中退休缺口测算为简化现值估算,所用 4% 年化收益、25 年领取期、预期寿命 85 岁均为示意性假设,不构成任何投资建议。个人养老规划请结合自身情况,咨询持牌专业人士。

天津灵活就业年缴1.2万,缴15年退休每月1500多?

天津灵活就业年缴1.2万,缴15年退休每月1500多?

天津的朋友,如果你自己交社保,60%档每年要交的钱,2025年已经涨到1.2万左右了。2024年度天津职工月平均工资8540元,2025年社保缴费基数下限5124元,按20%的缴费比例,灵活就业60%档每月交1024.8元,一年12300元。钱年年涨,可有多少人认真算过:这些钱交进去,退休后每月能拿回多少?今天把天津这笔账算清楚。

延伸阅读:《天津灵活就业自己交社保,卡在60%档还是100%档——算完这笔账就不纠结了》。

延伸阅读:《天津灵活就业:提档还是延年?回本要19年》。

先看清天津2025年的缴费盘面

2025年10月起,天津职工养老保险缴费基数下限从5013元调整为5124元,上限从25065元调整至25620元。灵活就业人员按60%档,月缴1024.8元、年缴12300元;100%档月缴1708元、年缴20496元;300%档月缴5124元、年缴6.1万元。

注意一个趋势:天津的缴费基数每年都在涨——去年下限5013元,今年5124元,涨了2.2%。这意味着灵活就业者的年缴费额也在水涨船高,早交一年,便宜一年。

15年最低档退休金:天津能拿到多少

天津2025年养老金计发基数为9417元/月,在全国属于第二梯队。按60%档(指数0.6)缴15年、60岁退休计算:

数据对比图

项目 计算过程 结果(元/月)
基础养老金 9417×(1+0.6)÷2×15×1% 1130.0
个人账户养老金 5124×8%×12×15÷139 530.8
合计 — 1661

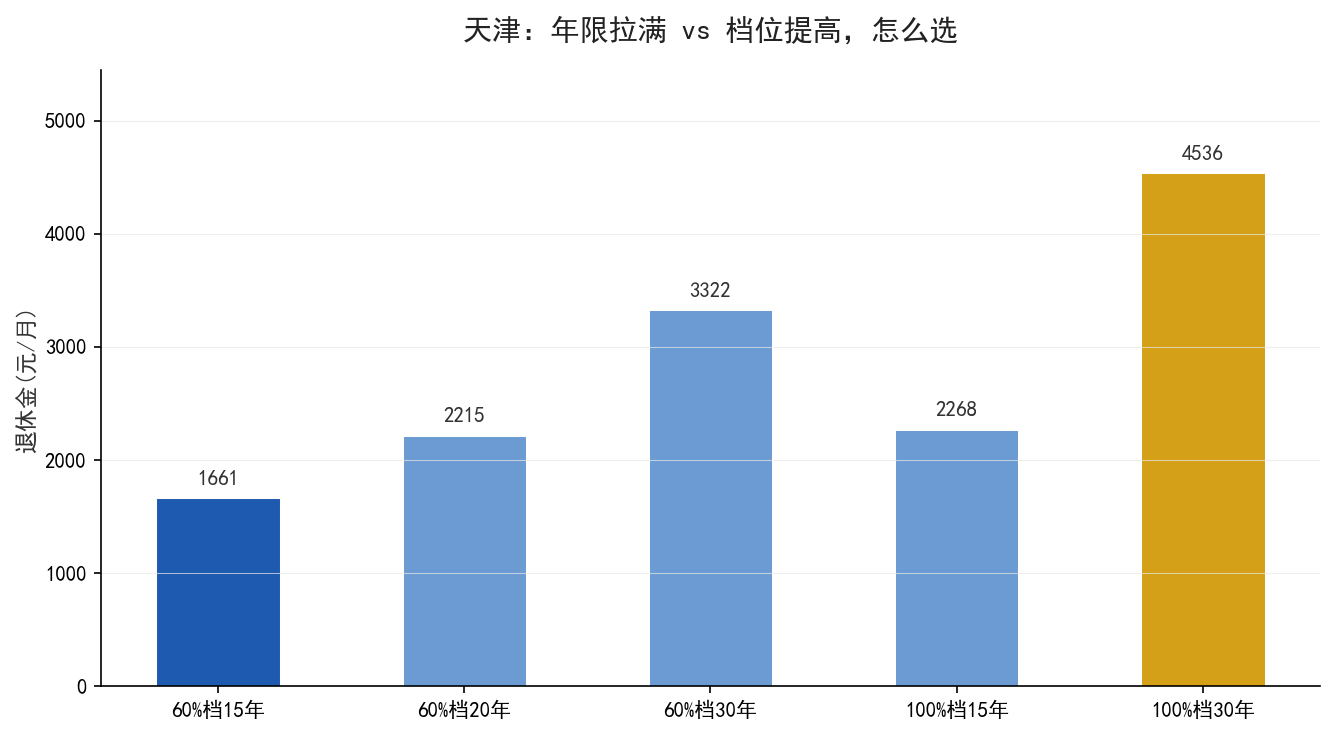
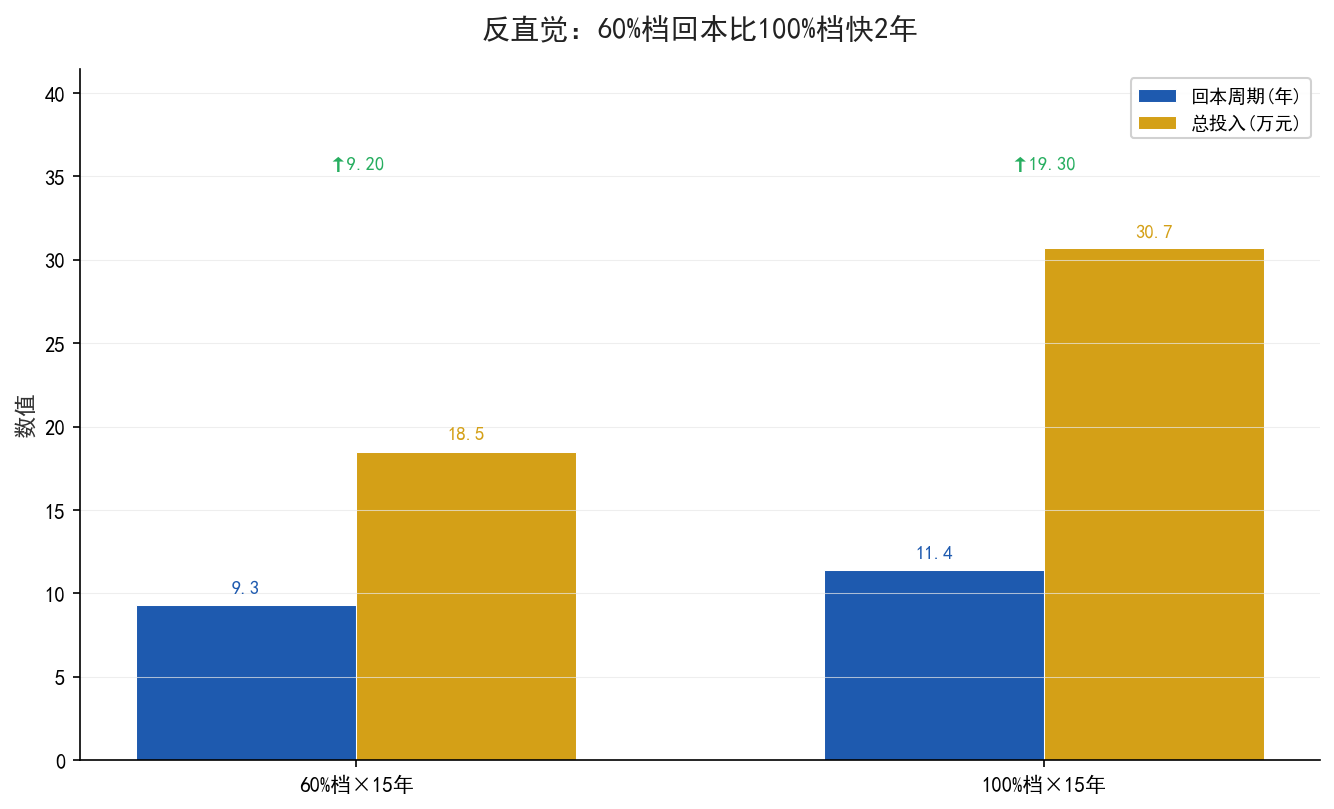
年缴1.2万,缴满15年,退休每月到手约1661元。15年累计投入约18.5万元,回本需要9.3年。天津计发基数全国靠前,所以同样缴15年,天津比广西、山西能多拿三四百元——但1600多元一个月,在天津的生活成本面前,依然紧巴。

年限多拉几年,天津退休金差多少

把年限和档位都拉出来对比:

方案 年缴费(元) 退休金(元/月) 比最低档多
60%档×15年 12300 1661 —
60%档×20年 12300 2215 +554
60%档×30年 12300 3322 +1661
100%档×15年 20496 2268 +607
100%档×30年 20496 4536 +2875

60%档从15年拉到30年,退休金正好翻倍;把档位从60%提到100%、年限不变,每月只多607元,却要为此每年多掏8200元。在天津,拉长年限的性价比同样远高于提档。

认知反转对比图

一个反直觉的点:天津提档的”性价比陷阱”

天津计发基数高,很多人觉得”提档一定划算”。算完回本周期会发现:60%档无论缴多少年,回本都在9年出头;而100%档要11年以上。原因还是那一条——缴费基数越高,进统筹账户的钱占比越大,回本越慢。

但天津有个特殊性:计发基数高,意味着同样的缴费指数,基础养老金的”绝对值”更高。所以天津的灵活就业者,最优策略不是盲目提档,而是在60%档基础上尽量把年限拉满——用相对便宜的60%档,吃满天津高计发基数的红利。

已经在交最低档的人,下一步怎么走

第一,别在15年上刹车。每多缴1年,退休金每月多约110元(天津基数高,每年溢价也高)。停缴就是放弃最稳的”投资回报”。

第二,35岁以前以拉年限为主。越早开始,缴费年限的复利效应越明显;年纪大了再想提档,回本窗口就窄了。

第三,月收入7000元以上的,再考虑提档。天津100%档比60%档每年多掏8200元,只有收入稳定的人才扛得住,别为了”多缴多得”四个字透支现金流。

三件事,看完就去做

第一,打开电子社保卡,确认你的缴费档次和累计月数。第二,对照上面的表,算一算退休后每月能拿多少,够不够花。第三,把这篇转给在天津自己交社保的家人朋友——差的不是每月几百块,是退休后二十年里每个月的底气。

你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。

天津灵活就业:提档还是延年?回本要19年

天津灵活就业:提档还是延年?回本要19年

手里有点余钱,到底该把社保的档位往上提一提,还是就这么按最低档继续熬年限?这个问题,卡住了太多自己交社保的人。

每个月多掏几百块提档,退休能多领多少?这笔钱多久能回本?越想越纠结,一纠结就是半年。

延伸阅读:《天津灵活就业自己交社保,卡在60%档还是100%档——算完这笔账就不纠结了》。

延伸阅读:《重庆灵活就业提档还是延年?多掏的钱要16年回本》。

天津灵活就业人员的养老缴费,大多数人卡在60%最低档,月缴一千出头。看着身边有人提了100%档,心里直打鼓。打开你的社保缴费记录,看一眼档位,再往下算——提档和延年这俩选择,答案可能和你想的完全相反。

先算准:天津的算账基准和钱怎么花的

天津2025年养老金计发基数核定到9306元/月左右,在全国排在前列。灵活就业自己缴费,费率一般是20%,其中12%进统筹大池子,8%进自己个人账户。

按60%最低档算:缴费基数 = 9306×0.6 = 5584元,每月缴 5584×20% = 1117元,其中进你个人账户的是 5584×8% = 447元。按100%档算:缴费基数就是9306元,每月缴 1861元,进个人账户 745元。

记住这个结构:你多交的钱,只有一部分进了自己账户,另一部分进了统筹大池子,是给别人和将来的自己”众筹”用的。这正是提档和延年分道扬镳的关键。

提档和延年,两条路能差多远

假设从30岁开始按60%档缴,纠结的点在于:是现在就提到100%档,还是继续60%档但多缴几年?我们把两条路都算清楚。

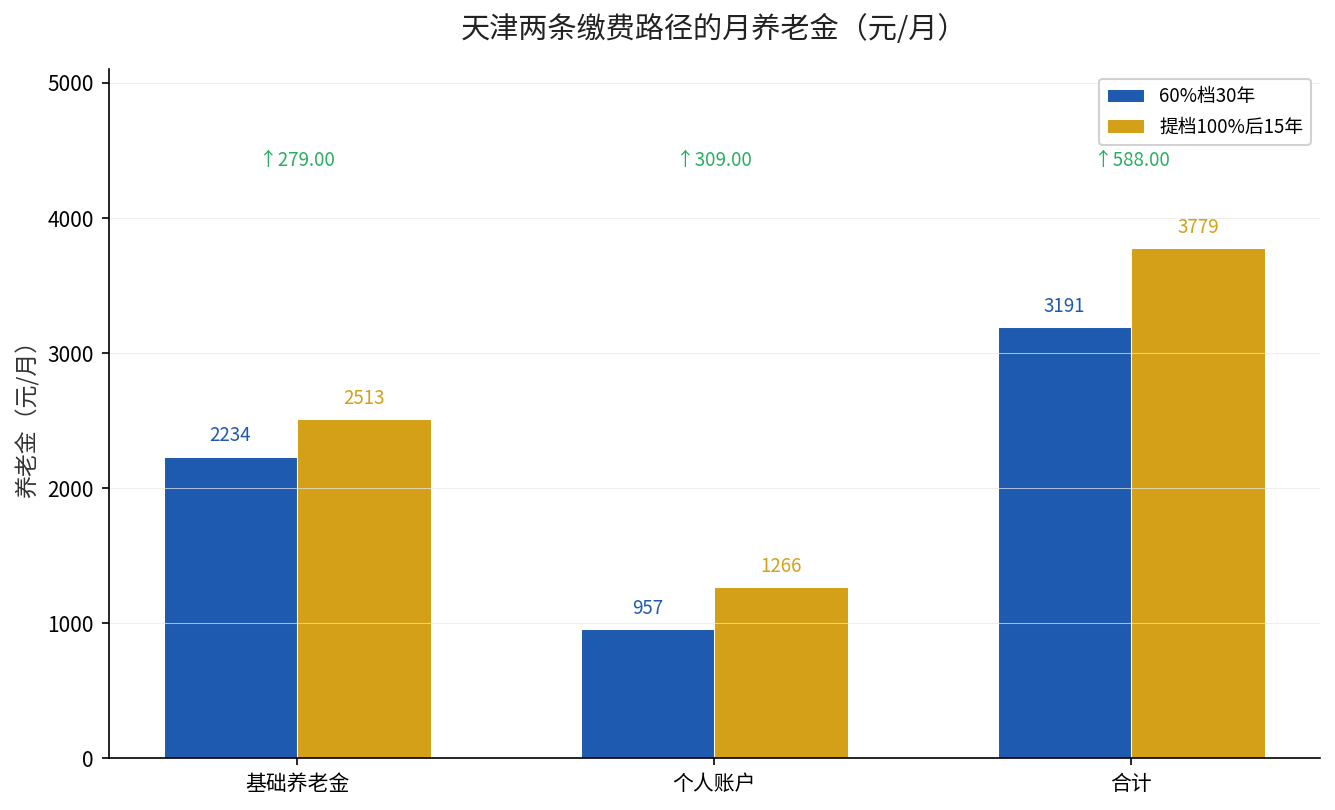
路径一:一直60%档缴30年。基础养老金 =(9306+5584)÷2 × 30 × 1% = 7445×0.3 ≈ 2234元;个人账户约13.3万 ÷139 ≈ 957元。合计 约3191元/月。

路径二:前15年60%档、后15年提到100%档。基础养老金要按”历年指数平均”算,约(9306+9306×0.8)÷2 ×30×1% ≈ 2513元;个人账户约17.6万 ÷139 ≈ 1266元。合计 约3779元/月。

提档到100%,每月多领约 588元。看起来不错,但别急——这是结果,得看成本。两条路的核心数字,先摆在一张表里:

缴费路径 基础养老金(元/月) 个人账户(元/月) 合计(元/月) 累计多缴成本(元)
60%档缴30年 2234 957 3191 0
后15年提100%档 2513 1266 3779 约13.4万

天津60%档 vs 提档100%养老金与成本对比

一个反直觉的陷阱:提档的回本周期,长得吓人

提档的”成本”,是后15年每个月多交的744元(1861-1117)。15年下来,累计多交 约13.4万元。

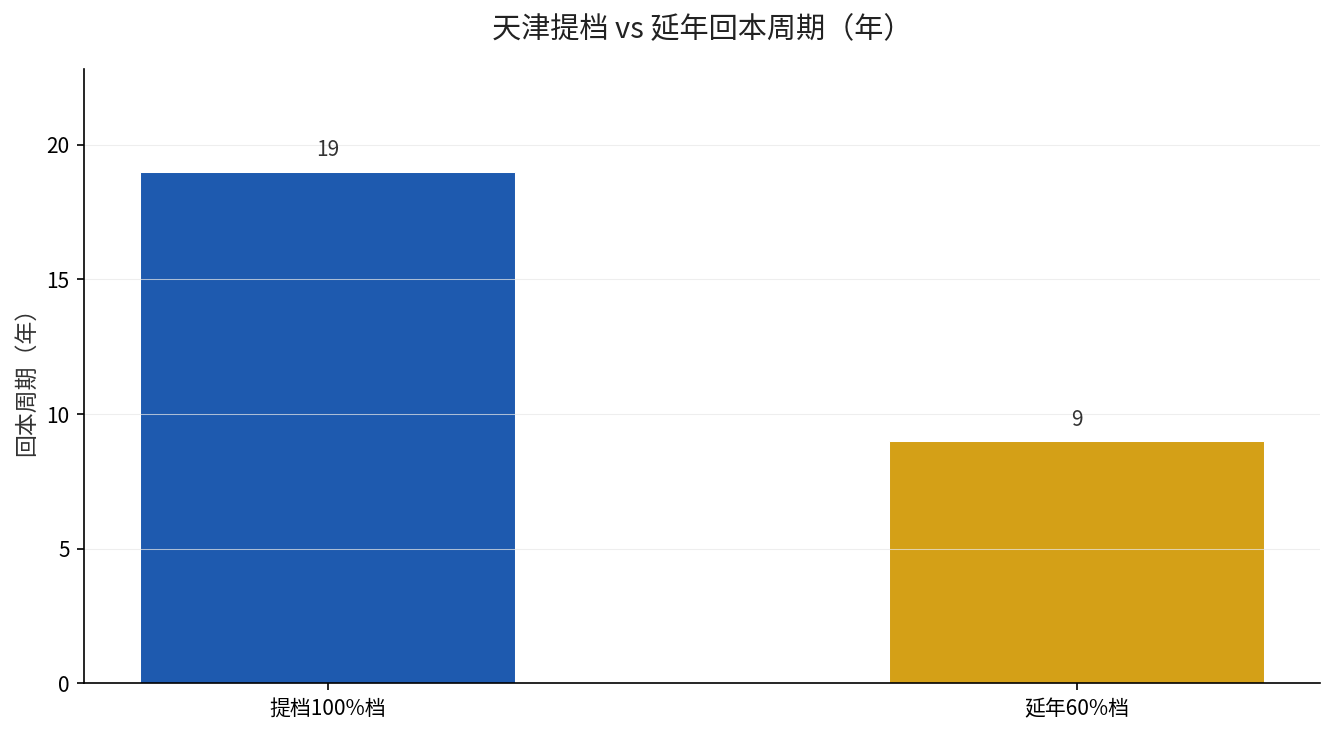
而提档的”收益”,是退休后每月多领的588元。算回本周期:134000 ÷ 588 ≈ 228个月,也就是19年。

也就是说,你60岁退休,要一直领到79岁,才能把提档多掏的钱”赚回来”。在此之前,你比一直按60%档缴的人,还处在”亏本”状态。

反过来看延年——继续60%档但多缴几年,成本是每年多交的约1.34万元,但多缴的年限会直接拉高基础养老金的”年限系数”,而且个人账户还持续复利。延年的回本周期,普遍比提档短得多。

天津提档 vs 延年回本周期对比

结论很反直觉:对大多数灵活就业的人,延长缴费年限,往往比提高缴费档位更划算。因为年限吃的是”计发基数随年上涨”的复利,而提档吃的是”当期多掏钱、二十年后才回本”的苦等。

什么时候才值得提档

也不是说提档一无是处。有几种情况,提档反而该优先考虑:

第一,缴费年限已经很长、接近封顶的人。年限够多了,再延的边际收益变小,这时提高档位反而更实在。

第二,临近退休、补不满年限的人。时间不够延了,那就把现有年限的档位提上去,能多拿一点是一点。

第三,收入稳定、追求退休后”绝对金额”的人。不想退休后日子太紧巴,愿意现在多投,接受长回本周期,那提档是合理选择。

三件事,看完就去做

第一件,先算你的”剩余可缴费年限”。距离退休还有几年,决定了你是该延长年限还是该提档——年限多的优先延,年限少的才考虑提。

第二件,用回本公式过一遍。提档每月多交多少、退休每月多领多少,用”多交总额÷每月多领”算出回本月数,超过180个月就要慎重。

第三件,别跟风提档。别人提档有别人的处境,你的钱和你剩的时间,才是算这笔账唯一的尺子。

社保这道题,没有标准答案,只有”你的答案”——先算清楚自己的年限和回本,再决定钱往哪放,才不会被”别人都提了”带着跑。

你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。

演示利率从3.9%砍到3.5%:分红险那一纸”演示表”到底藏了什么

分红险演示利率3.9下调至3.5精算分析

演示利率从3.9%砍到3.5%:分红险那一纸"演示表"到底藏了什么

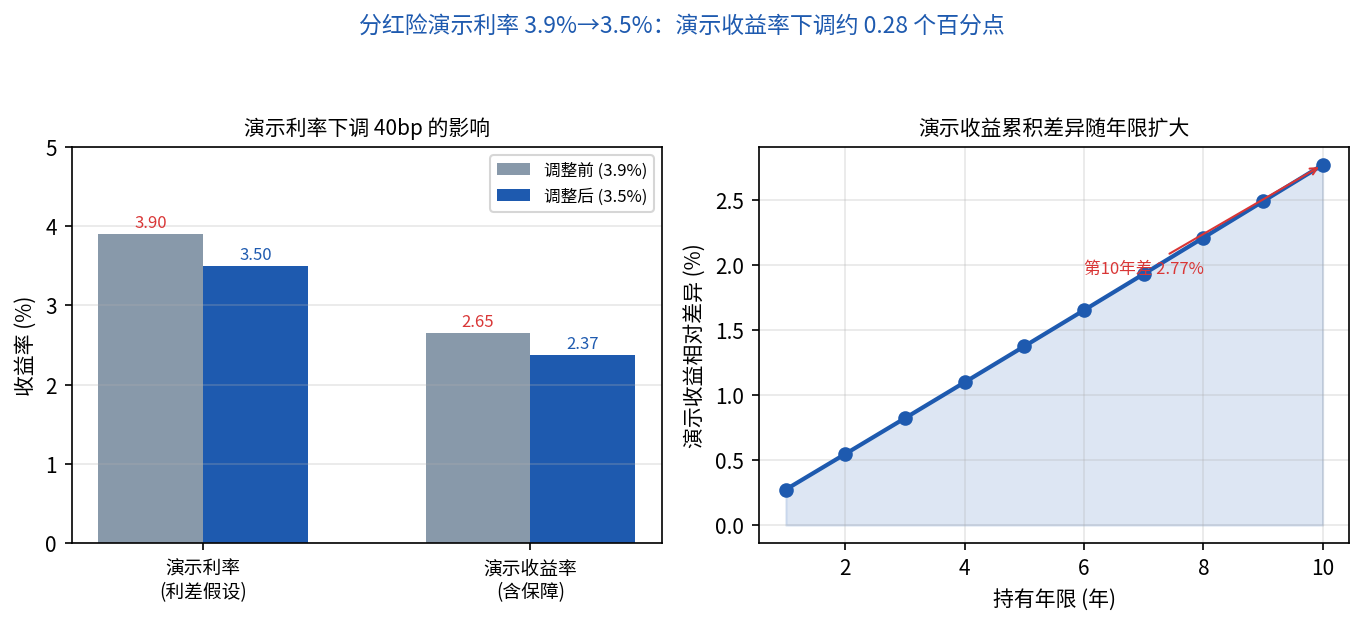
先说结论,再往下拆:这次国家金融监管总局拟把分红险的利差演示利率上限从 3.9%下调到3.5%,降幅40个基点,是给"最会画饼的销售工具"套上的一根缰绳。对客户是好事,对只会靠高演示抢单的从业者是坏消息。

我们业内看这个数字,第一反应不是"哦降了",而是"终于动手了"——因为演示利率这件事,早就是分红险最大的诚信洼地。

表面看:客户看到的那张表,是什么

去银行或代理人那里买分红险,客户手里一定会拿到一张纸叫《利益演示表》,上面列着"低档、中档、高档"三档收益。多数客户只盯着高档那一路看——而那一档的上限,就是由演示利率决定的。

现行规则下,分红险的演示只能演示利差这一块(死差、费差一律不许演示),而且分配比例统一按 70% 来算。这套规矩是 银保监办发〔2020〕6号 定下的,目的就是防止"把死差费差也塞进演示里吹收益"。

现在这个演示的上限锚点,就是演示利率。它是3.9%还是3.5%,直接决定了那张表上高档那一列的数字大小,也就直接决定了销售人员口头那句话——"你看这高档能到多少"。

精算看:这0.4%掉在哪

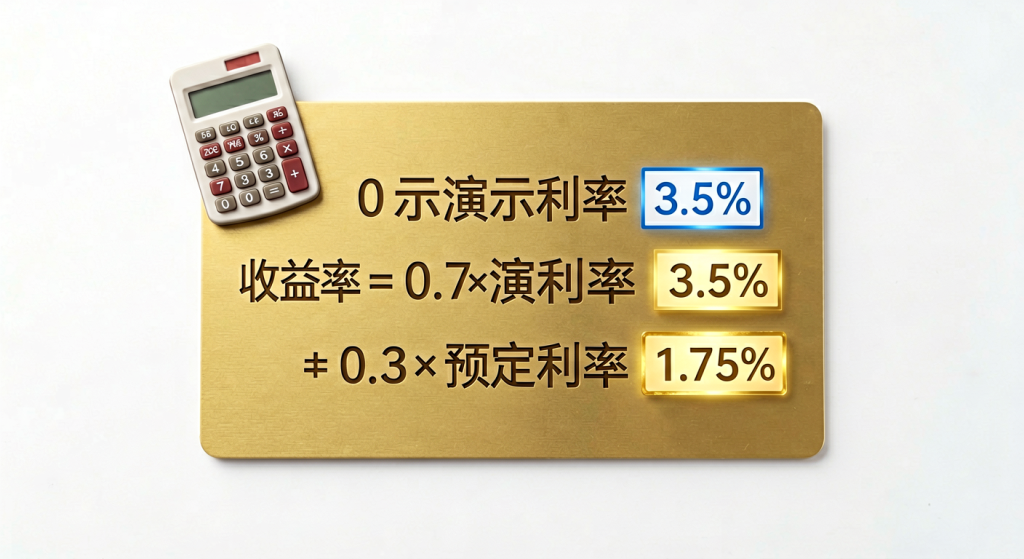
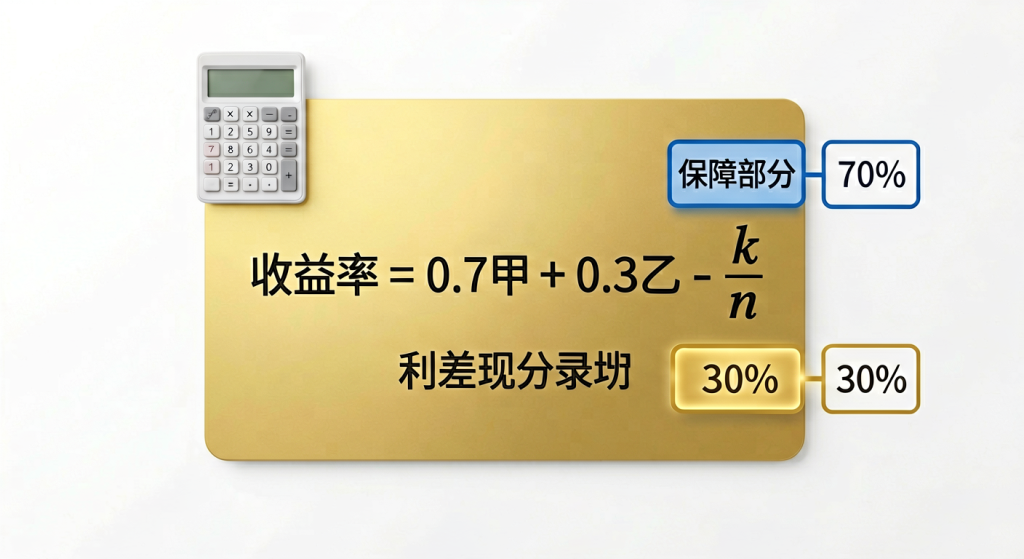
演示利率不是拍脑袋定的,它背后是一套公式。按趸交的产品,演示收益率的算法大致是:

r = 0.7 × i' + 0.3 × i − k/n

符号先翻译成人话:

  • i':演示利率(就是这次从3.9%调到3.5%的那个)
  • i:预定利率(监管规定的保底部分,2025年9月起分红险上限是1.75%)
  • k/n:费用摊销项(k是总费用,n是年限,摊得越久每期越少)
  • 0.7:就是上面说的"70%分配比例"卡死的系数

代入算一笔账。假设预定利率 i = 1.75%不动,费用项 k/n 假设为0(长期保单费用早摊完了,为了看清楚差别先简化):

下调前(i'=3.9%):

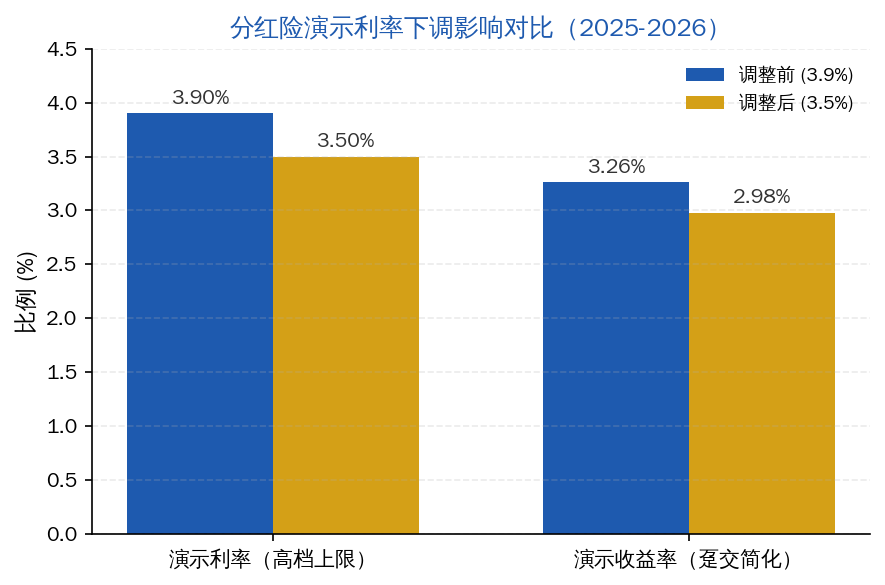
r = 0.7 × 3.9% + 0.3 × 1.75% = 2.73% + 0.525% = 3.255%

下调后(i'=3.5%):

r = 0.7 × 3.5% + 0.3 × 1.75% = 2.45% + 0.525% = 2.975%

演示收益率从约3.26%降到约2.98%,高档演示这一列,肉眼可见地往下塌了一截。

而且业内还有一个更硬的标准数据:演示利率降40bp,折算到演示收益率,大约就是下调 0.28个百分点(也就是7%左右的下移)。别小看这不到0.3%,放到一张20年、30年的演示表上,复利一滚,末年的"高档现金价值"能差出好几万甚至十几万。

数值看:同样的保单,两张表差多少

我拿一个典型设定算给你们看,参数统一、只看演示利率这一个变量的影响:

项目 演示利率 3.9%(调整前) 演示利率 3.5%(调整后) 差额
演示收益率(趸交简化) 约 3.26% 约 2.98% −0.28pp
30年高档演示(100万趸交,复利) 约 262万 约 242万 约 −20万
40bp 对高档列的影响 高 低 全线收窄

(注:末年金简单按演示收益率复利估算,实际产品有费用与分红实现率波动,仅示意量级。)

也就是说,光这一纸演示利率的调整,同一份保单的"高档饼"就要缩水约20万。客户如果去年被3.9%的高档演示说服,今年再看3.5%那张表,落差感是实打实的。

这背后藏着更深的逻辑:演示利率之所以要降,是因为它必须跟得上险资实际投资能力的下行。2025年寿险业投资收益率约4.6%,10年期国债收益率已经跌到1.8%附近,险资长期收益水平大致是"10年国债+1.5%~2%"。当利差空间越收越窄,还死撑着3.9%的演示上限,等于逼着全行业去画一张连自己都不信的饼。

分红险演示利率3.9对比3.5收益率

选购建议:别再盯着高档那一列了

  1. 先看保底,再看预期。 分红险的核心安全垫是1.75%的预定利率(2025年9月起),这部分写入合同刚性兑付;演示利率调不调,都不影响你的保底。
  2. 高档演示≠承诺收益。 记住那张表的本质是"假设",是监管框架下的一个数学模型,不是保司对你开出的兑付支票。
  3. 看实现率,别只看演示。 2025年头部险企分红实现率普遍在100%以上(新华保额分红均值152%),实现率比演示利率更能反映一家公司"画饼有没有兑现"。
  4. 长期持有者更该关注特储与盈余分配。 按规则红利盈余分配比例不低于70%,特储(分红特别储备)是平抑丰歉年的"储水池"——懂这个,才算是真懂分红险。

一句话收尾:演示利率从3.9%到3.5%,砍掉的是水分,留下的是更干净的预期。 对我们业内,这意味着不能再用高档演示抢单了;对客户,这意味着看到的数字,离真话更近了一步。

缴费年限不够15年怎么办?2026新规下这几条路能走

缴费年限不够15年怎么办?2026新规下这几条路能走

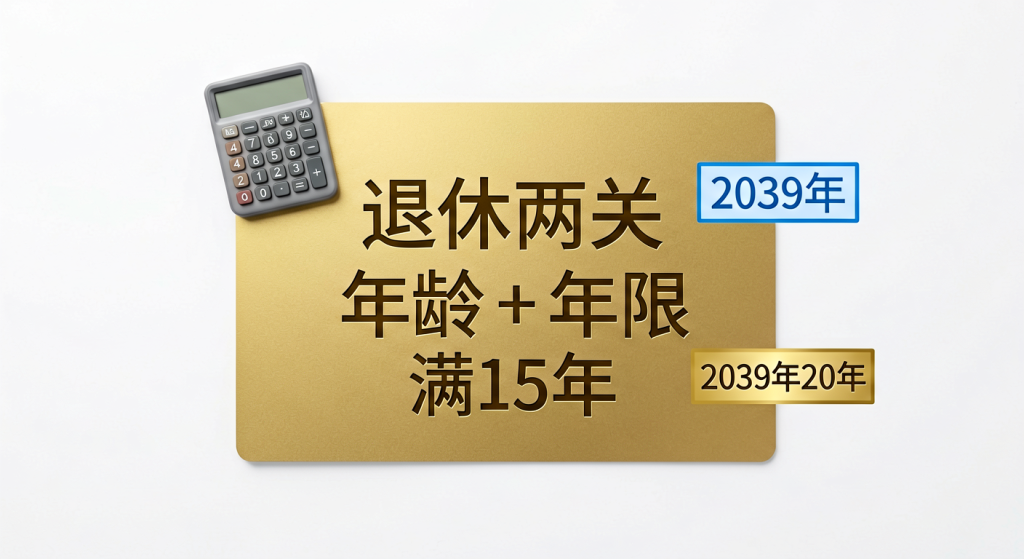
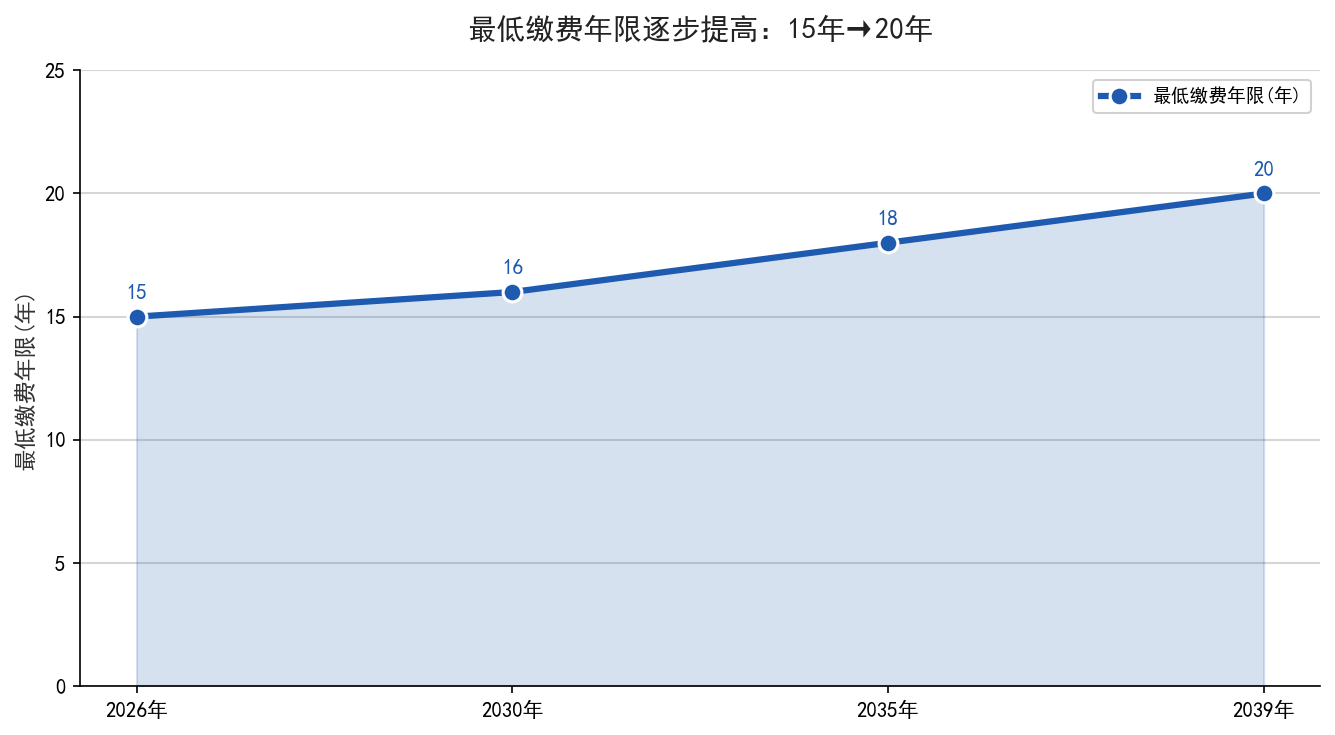
快退休了,打开社保卡一查,缴费年限还差几年——这种慌,很多人体会过。更扎心的是,2026年起渐进式延迟退休全面实施,最低缴费年限也在悄悄往上抬:现在是15年,到2039年将逐步提高到20年。

年限不够,到底还能不能退休?还能不能领养老金?人社部2026年的新规,把路都指明了。

延伸阅读:《养老金交15年还是20年?2025年最低缴费年限上调,3个误解一次说清》。

延伸阅读:《延迟退休落地,缴费年限15年起步:你的养老金会怎样?》。

先说结论:退休要过两道关,缺一不可

办理领取企业职工养老金手续,必须同时满足两个条件:一是达到法定退休年龄,二是养老保险累计缴费年限达到国家规定的最低标准。目前最低年限是15年,从2039年开始提高到20年。

注意这里说的是”累计”——不是”连续”。中间断缴过、换过城市,只要累计月数够,都不影响。所以第一步,先去查清楚自己到底累计了多少年,别凭感觉判断”肯定不够”。

到龄不够15年:2026新规下的四条路

如果查完发现真的不够,也别慌。按2026年政策,有四条路可以走:

数据对比图

路径 适用条件 注意点
一次性补缴 2011年7月1日前参保,到龄后继续缴5年仍不足15年 2011年后参保的一般不能补,警惕”代办补缴”中介
继续缴费 所有人都可以 最稳妥;以个人身份缴到年限够为止
弹性延迟退休 与单位协商一致 最长3年;提前1个月书面申请、只能申请一次
转城乡居民养老 差距大、补缴无望 待遇低一些,但有兜底

第一,一次性补缴(有条件)。2011年7月1日前参保的人,到退休年龄后继续缴费5年仍不足15年的,可以一次性补齐。但2011年7月1日后参保的普通职工,一般不能一次性补缴——这条路的门槛很严,别被”代办补缴”的中介骗了。

第二,继续缴费到够为止。累计缴费不足最低年限的,可以以个人身份继续缴纳养老保险费,一直缴到年限够了再办退休。这是最稳妥、也最推荐的一条路——晚几年领,但每多缴一年,退休金都往上走。

第三,弹性延迟退休。与单位协商一致后,可以自愿弹性延迟退休,最长不超过3年;延迟期间单位也可以继续为你缴社保。注意规则:需提前1个月书面申请、只能申请一次、确定后不再延长。

第四,转入城乡居民养老保险。如果差距实在太大、补缴无望,可以把职工养老保险转入城乡居民养老保险,按居民养老的规则领取待遇。待遇会低一些,但至少有一份兜底。

超龄还在上班的人,权益有新保障

2026年新规特别照顾了一个容易被忽略的群体:超龄劳动者——已经达到法定退休年龄但仍在单位工作的人。随着渐进式延迟退休实施,这个群体规模越来越大,人社部最新意见明确:

用人单位招用超龄劳动者,应当保障其劳动报酬、休息休假、劳动安全卫生、工伤保障等基本权益;超龄劳动者累计缴费不足最低年限的,可以个人身份继续缴费;选择弹性延迟退休的,经与单位协商一致,单位也可继续为其缴社保。也就是说,年纪大了继续上班,不再是”没人管”的状态。

现在最该做的,是算清自己的”年限账”

与其等退休前手忙脚乱,不如现在就做两件事:

第一,查累计年限。打开电子社保卡,看”缴费记录”里的累计月数。用2039年这个节点倒推:如果你2039年以后退休,目标就不是15年,而是20年——现在就得按20年规划。

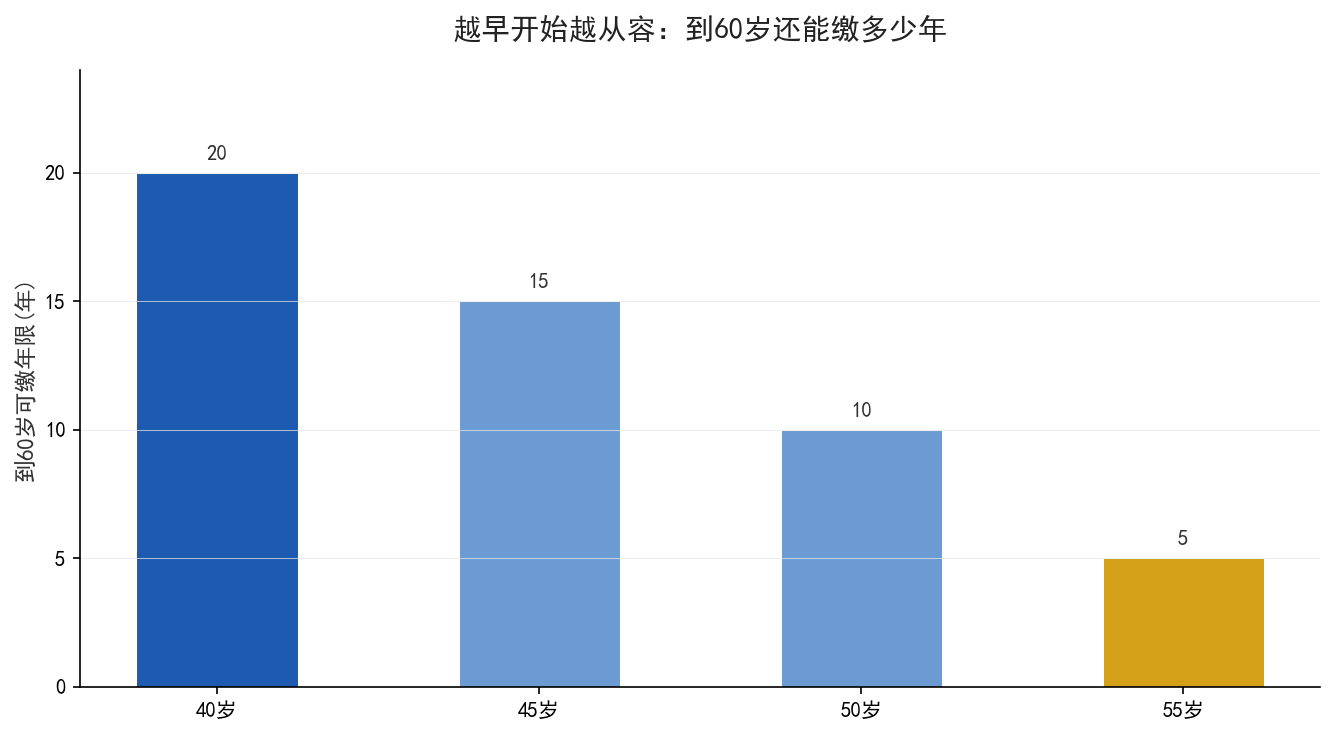
第二,算年龄账。距离退休还有10年以上的人,时间充裕,正常缴满20年毫无压力;距离退休不到5年、年限又有缺口的人,才需要考虑补缴、延退这些选项。年龄不同,应对方案完全不同。

三件事,看完就去做

第一,打开电子社保卡,查清自己的累计缴费年限,截图存好。第二,算一算按现在的缴费节奏,到退休那天年限够不够15年(2039年后退休的按20年算)。第三,把这篇转给家里临近退休的长辈——年限不够不是世界末日,但拖到退休前最后一个月才想起来,选择就少了一半。

认知反转对比图

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。
延迟退休落地,晚退一年每月多领多少钱

延迟退休落地,晚退一年每月多领多少钱

单位里开始陆续有人办退休,有人卡着新规的年龄线,纠结是到点就退,还是再扛一年。每到这个关口,耳边总有两句话打架:一句说”早退早踏实”,一句说”再干一年多领不少”。到底多领多少,一直没人把这笔账算清楚。

延伸阅读:《延迟退休落地,最低缴费年限15年变20年,你得多交几年?》。

延伸阅读:《延迟退休落地,80后90后缴满15年还能准时退休吗?3个关键变化要看清》。

延迟退休政策已经落地铺开,男女退休年龄都在逐步后移,过渡期内给了个人一定的选择空间。可选择的背后是道数学题——晚退这一年,你得多干一年活,但养老金会涨多少?涨出来的钱,划不划算?今天就把这笔账摊开算。

先看懂:养老金为什么和”退休年龄”死死绑在一起

决定你退休后每月领多少的,三样东西最关键:缴费年限、缴费档位、退休时点的计发基数。延迟退休,恰好三样都动到了。

第一,缴费年限拉长了。晚退一年,就多缴一年,累计年限上一格。

第二,计发基数更高了。你晚一年退休,用的就是”下一年更新的计发基数”,而基数几乎年年往上走。第三,个人账户里钱更多、除数更小——这是最容易被忽略的一点。

个人账户的”除数”玄机,晚退的隐藏红利

个人账户养老金 = 个人账户储存额 ÷ 计发月数。这个”计发月数”,是和你退休年龄对应的一个固定数:

退休年龄 计发月数(月) 个人账户10万时月领(元)
60岁退休 139 719
61岁退休 132 758
62岁退休 125 800
63岁退休 117 855

看清楚这个隐藏机制:个人账户里的钱还是那些钱,但晚退一年,除数从139降到132,同样10万块,每月从719元涨到758元,凭空多出39块。这不是你多缴的钱,是”除数变小”白捡的红利。

而且晚退这一年,你还在继续缴费,个人账户储存额本身也在涨——两头一起往上抬。

晚退一年,实际能多领多少

假设一个中等收入职工,按100%档缴费,原计划60岁退休时,累计缴费30年,个人账户约22万元,当地计发基数按8000元算。

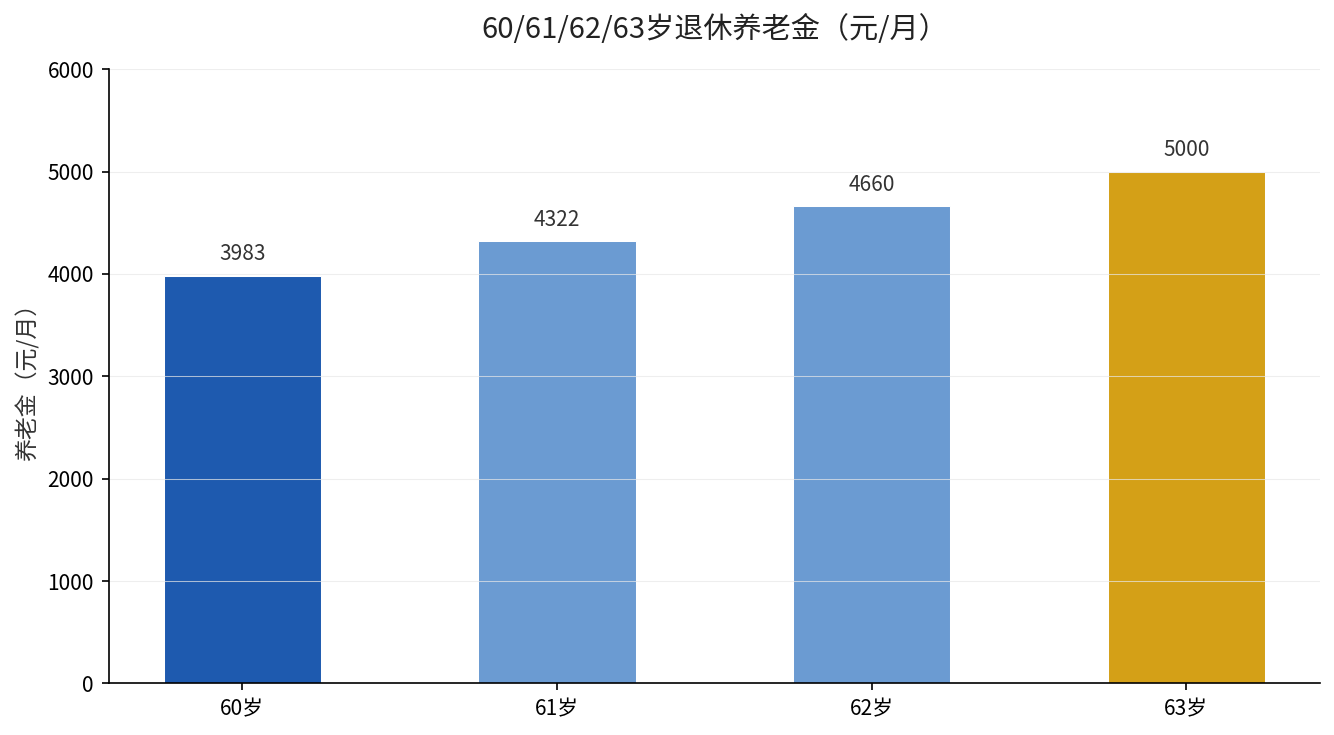
60岁退:基础养老金 =(8000+8000)÷2 × 30 × 1% = 2400元;个人账户 = 220000÷139 ≈ 1583元。合计 3983元/月。

61岁退(多缴1年):年限变31年,计发基数假设涨到8200元,个人账户多缴一年再涨到约23.5万元。基础养老金 =(8200+8200)÷2 × 31 × 1% = 2542元;个人账户 = 235000÷132 ≈ 1780元。合计 4322元/月。

晚退一年,每月多领 339元,一年就是4068元。如果活到80岁,这笔”晚退一年的决定”累计多领约6.5万元。

60/61/62/63岁退休养老金递进对比

一个反直觉的真相:早退的”划算”,是笔亏账

很多人觉得,早点退休早点领钱,早领一年就多赚一年。这个直觉,算下来恰恰是亏的。

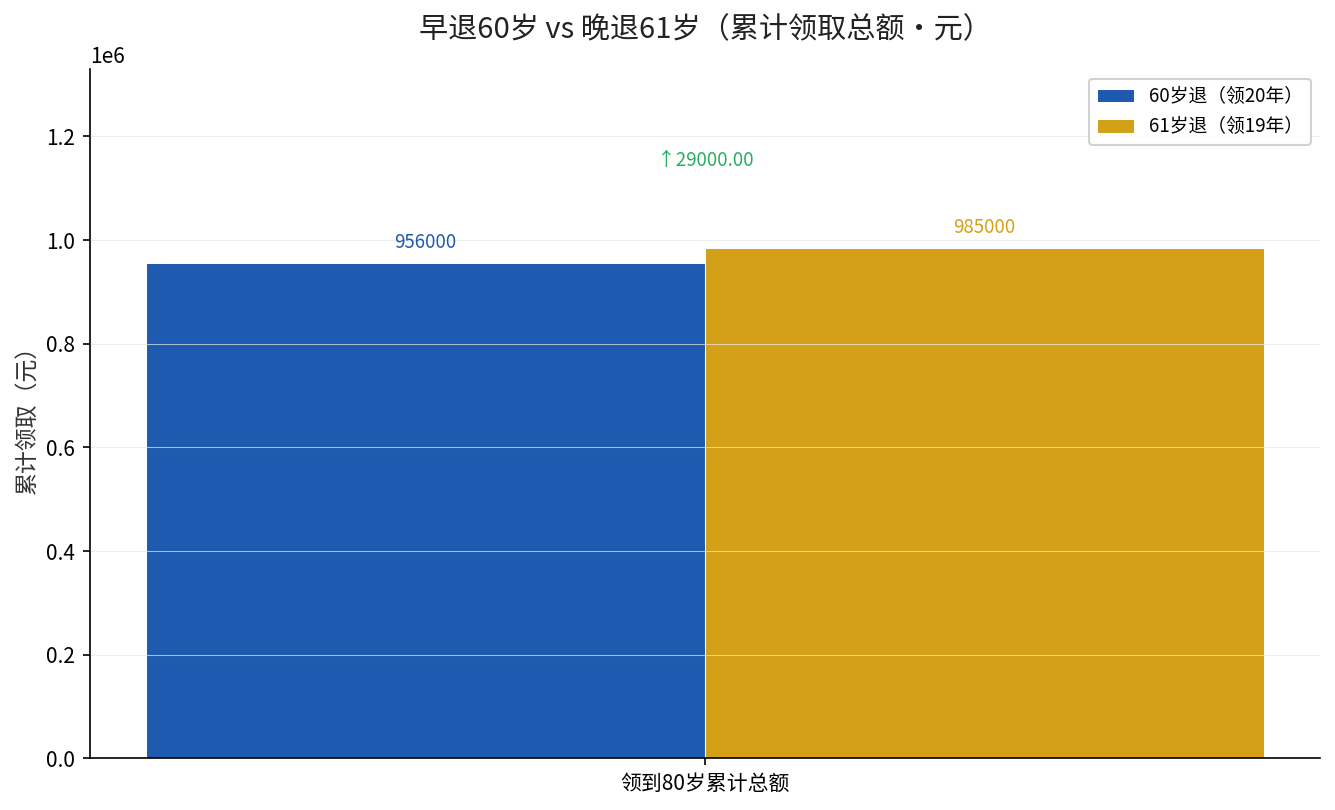
算一笔”总账”就明白了。60岁退休,到80岁一共领20年 × 3983 × 12 ≈ 95.6万元;61岁退休,到80岁领19年 × 4322 × 12 ≈ 98.5万元。

看出问题了吗?晚退的人虽然少领了一年,但总领取金额反而更高——因为每月的数额上去了。而且这还没算晚退那一年多拿的一年工资、单位和个人多缴的社保。

真正该比的,不是”什么时候开始领”,而是”领的总量”和”能领多少年”。只要身体允许、工作能干得动,晚退一年几乎稳赚不赔。

早退 vs 晚退累计领取总额对比

不是所有人都该晚退:这三种情况慎重

虽然账面上晚退划算,但有三种人得掂量清楚:

第一,身体健康扛不住的人。晚退的前提是能继续工作,如果身心已经透支,别硬撑,健康才是最大的养老金。

第二,缴费已远超顶格的人。个人账户和基础养老金都有”天花板”,如果已经缴满很长年限,晚退的边际收益会明显缩水,这时多算算个人意愿。

第三,有更好选择的人。退休后能马上找到比继续干更值钱的事(接管家庭生意、自由职业、享受生活),那”时间价值”要另算。

三件事,看完就去做

第一件,查清你的法定退休年龄。延迟退休是渐进式,具体到你的出生年份,对应的是哪一年退休,先核准。

第二件,算你的计发月数。打开个人账户余额,除以你对应退休年龄的”计发月数”,看看晚退一年每个月能多多少。

第三件,对照身体和钱包做选择。账面上晚退几乎稳赚,但最终决定权在你自己的身体和处境。

退休不是一道”到点就交卷”的流程,而是一次可以自己选交卷时间的考试——晚交一会儿,分数往往更高。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。
广西计发基数6983元,缴15年最低档拿1200多?

广西计发基数6983元,缴15年最低档拿1200多?

广西的朋友,如果你自己交社保,一定听过这句话:”灵活就业和单位职工待遇一样,不会打折扣。”这话没错,但有个前提——缴费基数、缴费年限要一样。而在广西,这两样东西先天就有点吃亏:计发基数6983元/月排在全国末位梯队,同样缴15年,广西退休的人拿到的钱,天然比高基数省份少一截。今天就把广西这笔账算透。

延伸阅读:《广西计发基数6806元,退休却拿不到这个数》。

延伸阅读:《广西计发基数并轨6905元,100%档多缴9.9万每月仅多拿493元——16.8年才回本》。

先看广西2025年的缴费盘面

2025年度广西企业职工基本养老保险缴费基数,以6905元/月为核定上下限的指标:上限20715元/月、下限4143元/月。灵活就业人员可在上下限之间自主选择档次,缴费比例20%,基数一年一定。

换算成直观数字:60%档缴费基数4143元,月缴828.6元,年缴9943元;100%档月缴1381元,年缴16572元。需要特别提醒:广西灵活就业缴费须在2025年12月底前完成,跨年无法补缴——这个”跨年不补”的硬规则,很多人不知道。

缴满15年最低档:退休金是多是少

广西2025年养老金计发基数为6983元/月,在全国31个省份里属于最低梯队。按60%档(指数0.6)缴15年、60岁退休计算:

数据对比图

项目 计算过程 结果(元/月)
基础养老金 6983×(1+0.6)÷2×15×1% 838.1
个人账户养老金 4143×8%×12×15÷139 429.2
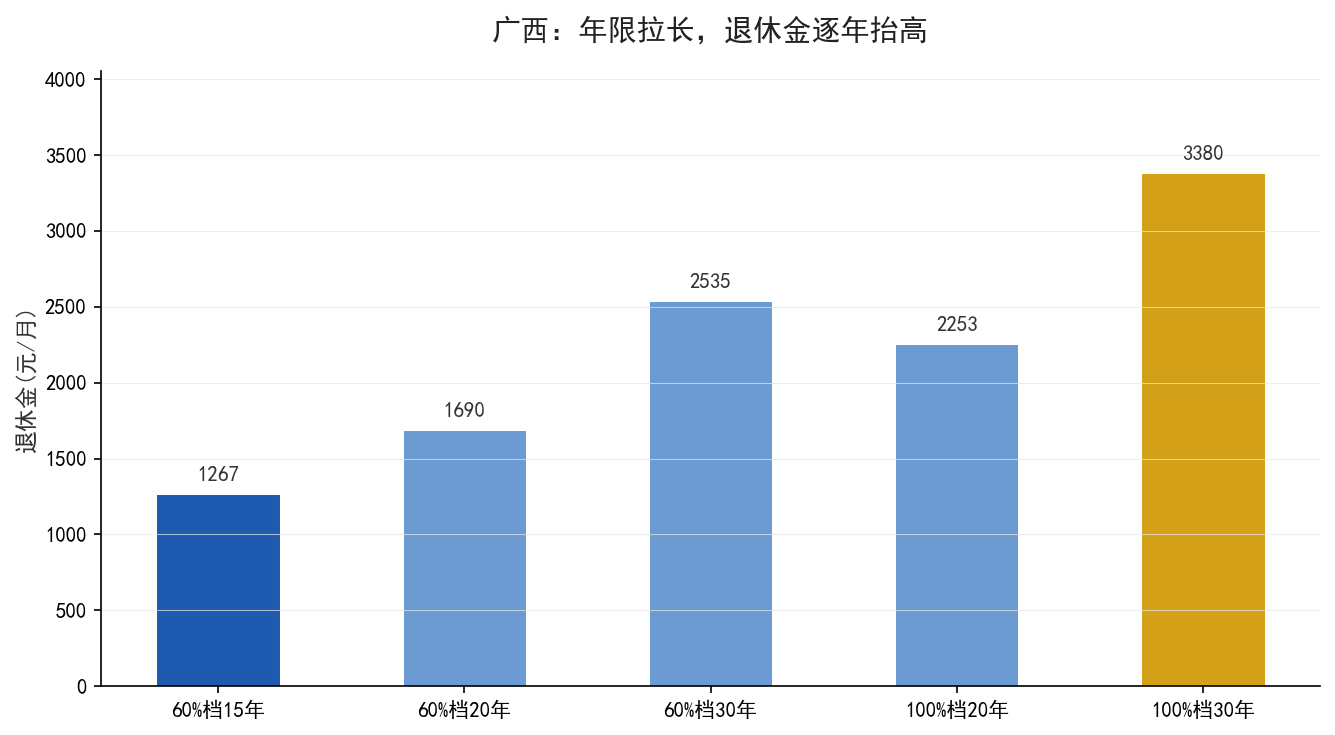
合计 — 1267

年缴近1万,缴满15年,退休每月到手约1267元。15年累计投入约14.9万元,回本需要9.8年。同样60%档缴15年,广西比上海少拿约300元/月——这就是计发基数这道”地区分水岭”的实打实差距。

同样缴30年,广西和上海差多少

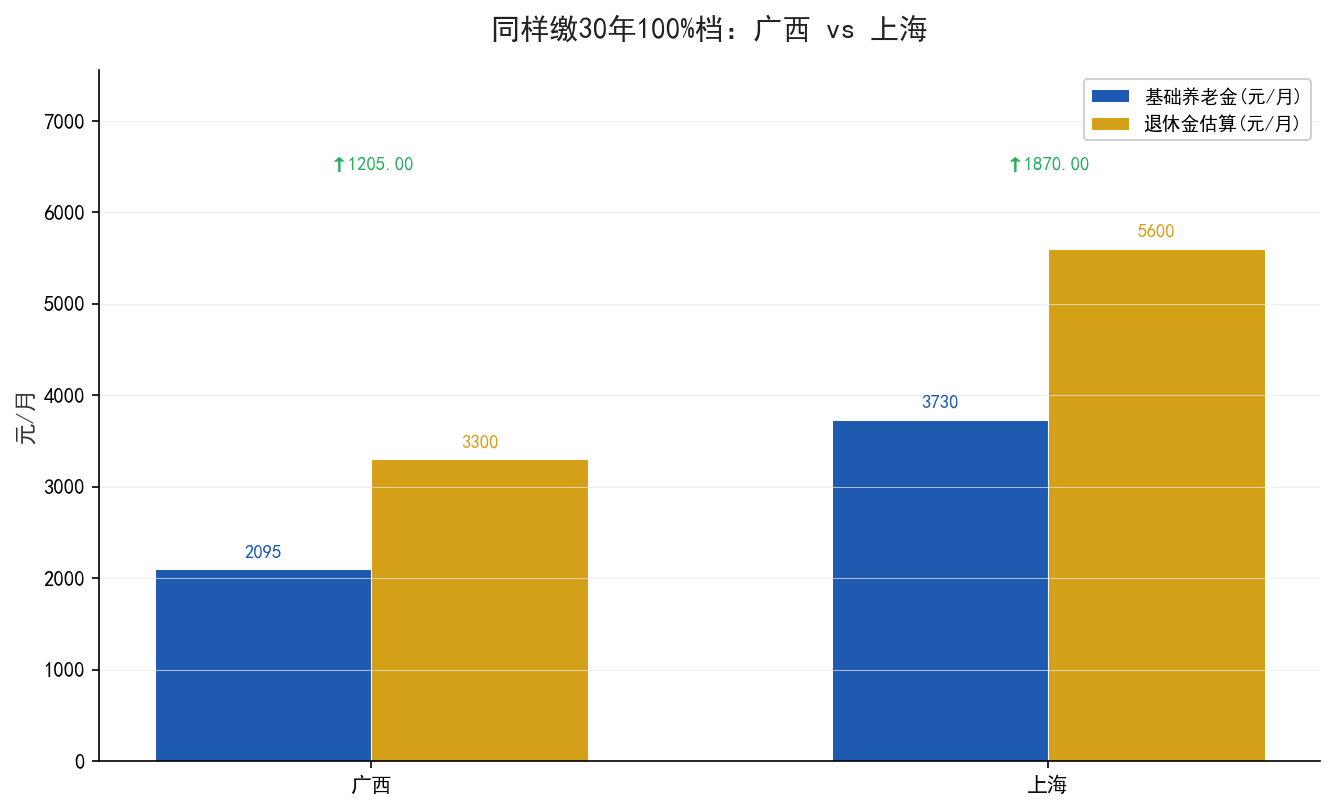
计发基数的差距,会随着缴费年限被放大。同样按100%档缴30年:

退休地 计发基数(元/月) 基础养老金(元/月) 退休金(约,元/月)
广西 6983 2095 约3300
上海 12434 3730 约5600

基础养老金一项就差1635元/月,一年差近2万,退休20年差出40万。这不是广西人”不努力”,而是计发基数这个起点参数决定了天花板——看清这一点,才知道该往哪个方向使劲。

但别急着”逃离”广西:低基数也有它的好处

凡事有两面。广西计发基数低,意味着缴费也便宜:同样60%档,广西年缴9943元,上海要1.4万元左右。对收入不高、又想有一份养老保障的人来说,广西的低门槛反而是优势——用更少的钱,撬动一份基础养老保障。

更关键的是:同样的钱,在广西能买到的”缴费年限”更多。同样的1.5万元预算,在广西够缴15年60%档,在上海只够缴不到11年。而缴费年限每多1年,退休金就多一份——所以对预算有限的人,广西”多缴年限”的性价比,可能比高基数省份”少缴年限”更划算。

在广西,怎么交最划算

结合广西的实际,给三条建议:

第一,务必当年缴清,别跨年。广西灵活就业”跨年无法补缴”,一旦漏缴,这一年的缴费年限就永远补不回来,直接影响退休金。每年12月底前设个提醒。

第二,年限优先,档位量力。先把缴费年限拉到20年以上,再考虑提档。每多缴1年,退休金每月多约80元,这是最稳的回报。

第三,在外省缴过费的,算好退休地。如果在广东、浙江等高基数省份缴过10年以上,尽量把养老保险关系留在那里退休;如果只在广西缴过,就安心在广西按”长年限”策略交。

三件事,看完就去做

第一,确认今年广西的社保费交了没有——跨年补不了,这是最急的一件事。第二,打开电子社保卡,看看自己的缴费年限和档位,对照上表估算退休金。第三,把这篇转给在广西自己交社保的家人朋友——差的不只是每月几百块,是退休后几十年的生活质量。

认知反转对比图

想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。

广西计发基数6806元,退休却拿不到这个数

广西计发基数6806元,退休却拿不到这个数

一直以为,养老金计发基数是多少,退休就能拿多少。看到广西上调了计发基数,心里还暗自高兴——涨了,退休钱不就多了吗?直到亲手算了一遍退休金,才发现错得离谱。

延伸阅读:《广西计发基数6983元,缴15年最低档拿1200多?》。

延伸阅读:《广西计发基数并轨6905元,100%档多缴9.9万每月仅多拿493元——16.8年才回本》。

广西2025年的养老金计发基数核定到6806元/月左右。可问题是,真正退休的人,绝大多数到手根本到不了6806,甚至差得远。打开电子社保卡,核对一下你的缴费档位和年限,再往下看这笔账,你会明白自己到底能拿多少。

计发基数,从来不是”到手金额”

先说清楚一个最容易踩的坑:计发基数是算账的”起点”和”尺子”,不是直接发给你的钱。它像一把量尺,用来量你的基础养老金,但能量出多少,取决于你的缴费年限和缴费档位——这两个才是决定性的。

拿广西6806元的基数举例。基础养老金的公式是:

基础养老金 =(计发基数 + 本人指数化月平均缴费工资)÷ 2 × 缴费年限 × 1%

这里的”指数化工资”,说白了就是你历年缴费档位折算出来的数。你按60%档缴,它就是基数的60%;按100%档缴,它就是基数的100%。同一个6806的基数,不同档位的人,算出来的基础养老金天差地别。

同样6806的基数,三种人三种命

假设都是缴满25年、60岁退休,只差在缴费档位上,看看差距:

60%档:指数化工资 = 6806×0.6 = 4084元。基础养老金 =(6806+4084)÷2 × 25 × 1% = 5445 × 0.25 ≈ 1361元/月。

100%档:指数化工资 = 6806元。基础养老金 =(6806+6806)÷2 × 25 × 1% = 6806 × 0.25 ≈ 1702元/月。

300%档:指数化工资 = 6806×3 = 20418元。基础养老金 =(6806+20418)÷2 × 25 × 1% = 13612 × 0.25 ≈ 3403元/月。

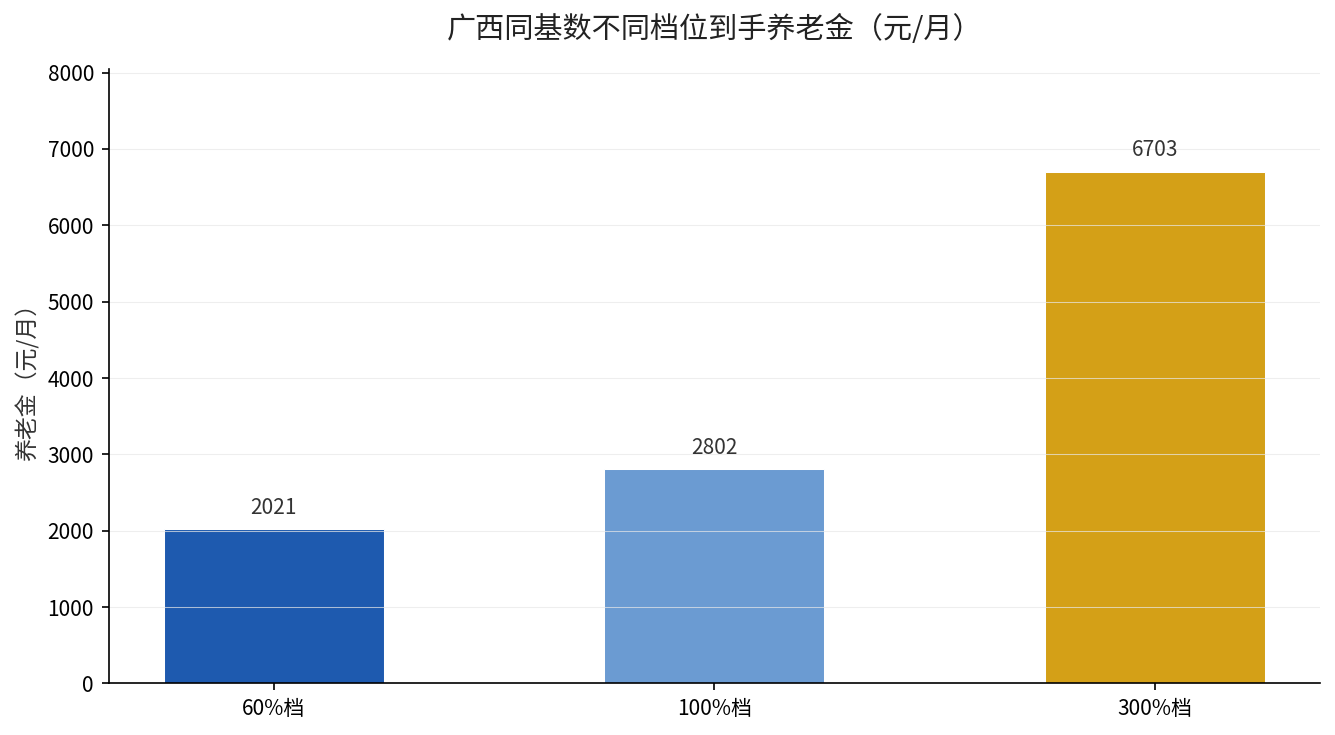
加上个人账户养老金(60%档约660元、100%档约1100元、300%档约3300元),最后到手分别是:约2021元、约2802元、约6703元。

缴费档位 基础养老金(元/月) 个人账户(元/月) 合计(元/月)
60%档 1361 660 2021
100%档 1702 1100 2802
300%档 3403 3300 6703

看清楚了吗?同样的6806元计发基数,60%档的人到手才2021元,300%档的人能拿到6703元,差了3倍还多。你之前以为的”基数涨了我就能多拿”,其实只对了一半——基数涨了,但乘上你的档位和年限,才是真正落进你口袋的数。

连续三年涨基数,为什么到手涨得慢

广西的计发基数这几年一直在涨:2023年约6181元,2024年约6493元,2025年到6806元。乍一看年年涨,涨幅还不小。

但这里有个反直觉的真相:计发基数涨,不代表你每年的养老金也按同样的比例涨。已经退休的人,每年涨的是”调整额”(几十到一百多块),靠的是国家统一的养老金调整机制,跟新退休的人用新基数不是一回事。

而那些还在缴、将来才退休的人,虽然能吃到更高的基数,但前提是——你的档位不能掉队。如果一直卡在60%最低档,基数再涨,你拿到的也是”打折后”的数。

广西2023-2025计发基数趋势与各档位到手对比

一个被低估的真相:高档不等于划算

有人一看300%档能拿6703元,就心动想提档。但别急,算一笔回本账再决定。

灵活就业自己缴费,60%档一个月大约缴6806×0.6×20% ≈ 817元;100%档约1361元;300%档要缴6806×3×20% ≈ 4084元。提档的本质,是每个月多掏一大笔钱。

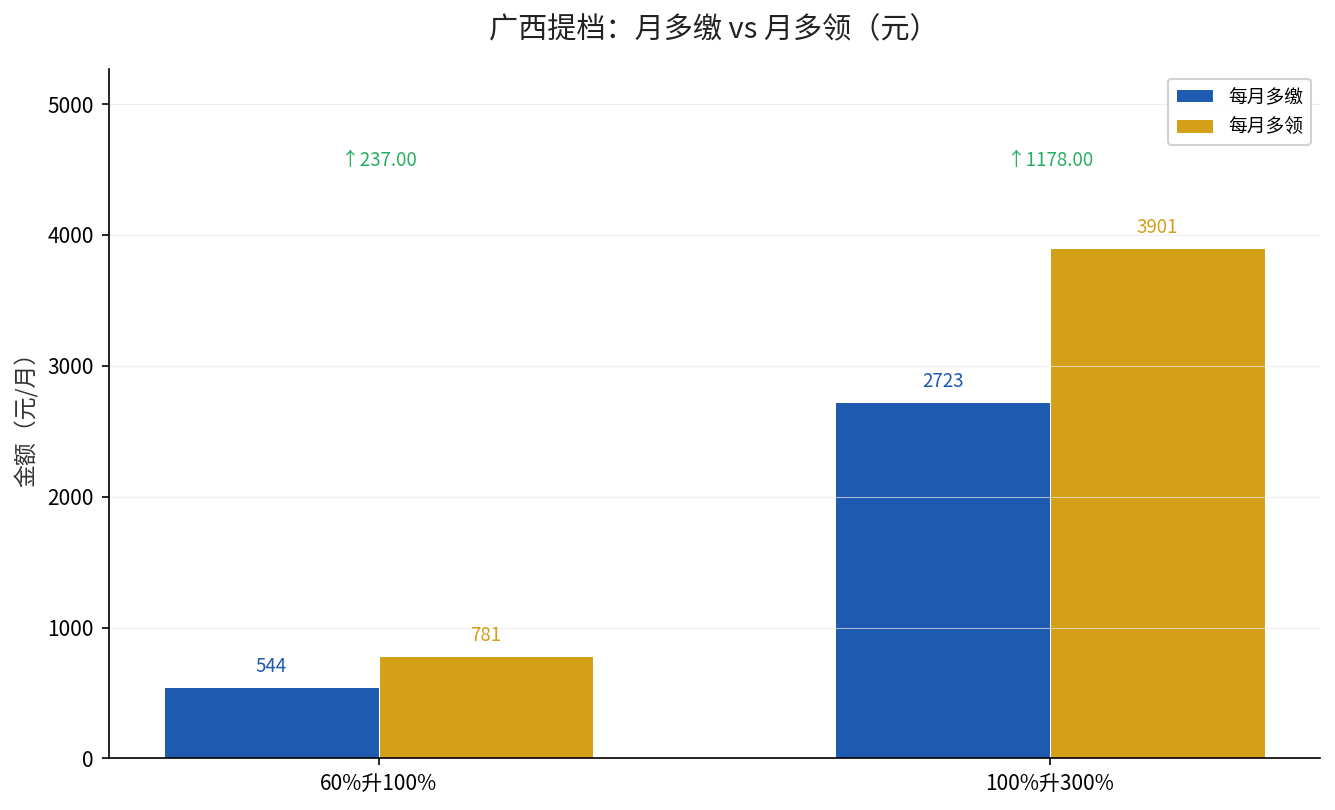
从60%档提到100%档,每月多缴544元,退休后每月多领约781元——约7.5个月回本,这个买卖还划算。但从100%提到300%档,每月要多缴2723元,退休后每月才多领约3901元,回本看着快,可这笔”超额投入”的钱,放在个人账户里吃利息、或者自己做点稳健理财,未必比硬砸进社保差。

结论很实在:对大多数人,60%档到100%档之间做选择最值得纠结,300%档更多是”高收入人群的强制储蓄”,不是”越高越划算”。

广西提档回本周期对比

三件事,看完就去做

第一件,查你的实际档位。打开电子社保卡或广西人社APP,确认你现在是按多少档在缴,别稀里糊涂停在最低档还不自知。

第二件,用公式给自己算一遍。基础养老金 =(6806 + 6806×你的档位)÷2 × 年限 × 1%,再加个人账户 ÷139,得出的数才是你真实的预期到手。

第三件,提档前先算回本。想提档的话,算清楚”每月多缴多少、退休每月多领多少、多久回本”,再决定值不值。

别再盯着计发基数那个大数字发愣了——决定你晚年生活品质的,不是那个好看的基数,是你自己缴了多少年、按什么档在缴。

想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。

演示利率3.9%降到3.5%:客户演示收益少拿多少?0.28个百分点的精算真相

这两天,业内都在传一件不大不小的事——分红险的演示利率要从现行的3.9%下调到3.5%。消息一出,销售端先慌了:演示收益一降,计划书上的数字就不好看了,还怎么跟客户讲?

作为干了十几年的老精算,我先说结论,再给你一步步算:演示利率下调40个基点,客户看到的演示收益率,实际只下调约0.28个百分点。慌,是因为没搞懂演示利率和实际收益之间的那套换算逻辑。

一、先问:演示利率到底是什么?

我们业内常说的”演示利率”,指的是监管允许在分红保险利益演示中,用来假设红利水平的那个利率。注意,它是”演示假设”,不是”承诺收益”,更不是”保证利率”。

根据银保监办发〔2020〕6号的规定,分红险的利益演示只能做利差演示,且红利分配的演示比例统一按70%来算。这就意味着,演示利率每动一下,传导到客户看到的演示收益,是要打七折的——这还没算上保障成本的占用。

一句话:演示利率是分子,客户拿到的演示收益是分子和分母一起算出来的结果。中间隔着的,就是那套精算公式。

二、再问:3.9%到3.5%,演示收益到底降多少?

先看公式。监管口径下,分红险的演示收益率大致可以写成:

演示收益率 r = 0.7 × 利差假设利率 + 0.3 × 预定利率 − 费用率

我把三个数代进去给你看:

参数 数值 含义
利差假设利率(演示利率) 3.9% → 3.5% 下调40个基点
预定利率(保障部分) 1.75% 2025年9月起的分红险上限
费用摊销 k/n 约0.6% 按经验值估算
调整前演示收益率 ≈2.66% 0.7×3.9% + 0.3×1.75% − 0.6%
调整后演示收益率 ≈2.38% 0.7×3.5% + 0.3×1.75% − 0.6%

看明白了吗?演示利率降了40个基点,但因为只占70%权重,客户感知到的演示收益率只降了0.28个百分点(2.66% → 2.38%)。这就是”40bp下调度成了0.28个百分点的精算真相”。

而10年期国债收益率目前大约在1.8%附近,险资长期收益率大致是”十年期国债+1.5%到2%”,客户长期能拿到的水平大约在2.8%左右。换句话说,演示利率从3.9%调到3.5%,恰恰是让演示数字往真实水平靠了靠,而不是往下降。

三、最后问:这对客户和从业者意味着什么?

从精算的视角,这次调整是健康的。我们业内其实早就有共识——3.9%的演示利率,在当前的投资环境下已经偏高、容易造成销售误导。演示数字虚高,客户买了之后发现”分红实现率”对不上,才是真正伤害信任的东西。

给从业者三句话:

第一,别再拿演示收益当卖点。真正该讲的是预定利率1.75%的确定性,加上经营红利分配的机制。演示利率下调,反而让你的话术更干净。

第二,调整是把”虚高”挤掉。2025年寿险业投资收益率4.6%、A股上市险企净投资收益率均值3.3%——这样的收益水平,配3.5%的演示利率,已经是”给足面子”了。

第三,客户长期的账,要按真实逻辑算。分红险的价值,不在计划书首页那个最高演示数字,而在保单存续期里,准备金、资产份额、红利特储这套机制能不能稳稳运转。这才是我们这行该有的专业。

分红险演示利率下调影响图表

小结

演示利率3.9%→3.5%,不是一个”降收益”的坏消息,而是一个”挤水分”的好信号。40个基点的下调,传到客户手里只有0.28个百分点的演示收益变化,但换来的,是演示数字和真实水平之间更小的落差、更少的销售误导。我们业内该做的,是把这门精算账讲清楚,而不是跟着慌。

(本文数据来源:银保监办发〔2020〕6号、金融监管总局分红险预定利率1.75%上限、2025年寿险业投资收益率及上市险企净投资收益率行业数据。)