个人养老金账户1.5亿开户背后:五类产品的真实收益水平精算

个人养老金账户 1.5 亿开户背后:五类产品的真实收益水平精算

截至2026年6月,个人养老金账户开立人数已超过1.5亿,个人养老金基金扩容至320只,2026年6月起储蓄国债正式纳入产品池。制度覆盖迅速推进,但”开户热、缴费冷、投资少”的结构性困境依然突出——据公开数据,实际缴存金额仅在数百亿量级,与账户规模形成显著落差。

问题出在哪里?一部分原因是税优力度对中低收入人群吸引力有限,但更核心的原因是:消费者面对储蓄存款、银行理财、公募基金、商业养老保险、储蓄国债五类产品,缺乏一个横向精算对比的坐标系。本文基于公开产品和收益率数据,对五大品类进行精算情景分析,试图回答一个问题:在20-30年的养老储蓄周期中,不同产品的真实收益差距有多大?

一、五类产品的收益率现状

首先建立各品类当前收益率的基准锚点(截至2026年6月):

品类 代表产品 当前收益率(年化) 风险特征 数据来源
储蓄存款 个人养老金专属存款(3-5Y) 1.55%-2.00% 保本保息,单利 六大行/股份行挂牌利率
储蓄国债 电子式储蓄国债(3-5Y) 1.63%-1.70% 国家信用,单利 财政部2026年6月发行
银行理财 个人养老金理财产品 3.68%(平均) 中低风险,净值型 银行业理财登记托管中心
养老目标基金 养老FOF(Y份额) 3.85%(平均) 中风险,净值波动 中国证券投资基金业协会
商业养老保险 专属商业养老保险(稳健型) 3.21%(2024结算) 保底+浮动,结算利率 各保险公司官网
商业养老保险 专属商业养老保险(进取型) 3.32%(2024结算) 保底+浮动 各保险公司官网

一眼看过去,存款和国债在1.6%-2.0%区间,理财/基金/保险在3.2%-3.9%区间。表面差距约2个百分点,但这对长期养老储蓄意味着什么?

二、精算情景分析:30年差距有多大?

假设条件

以下所有测算基于一致的假设:投资者年龄35岁,每年存入12,000元(个人养老金年度上限),持续30年至65岁退休。储蓄存款和国债收益率取当前均值并假设恒定,理财/基金/保险收益率取当前均值并假设恒定。所有品类按照个人养老金账户规则,领取时按3%缴纳个税。

测算结果

品类 年化收益率 30年累计本金 65岁账户终值 税后终值 净增收益
储蓄存款(5年期均值) 1.80% 36万 约46.3万 约44.9万 +8.9万
储蓄国债(5年期) 1.70% 36万 约45.6万 约44.2万 +8.2万
银行理财 3.68% 36万 约72.5万 约70.3万 +34.3万
养老目标基金 3.85% 36万 约75.0万 约72.8万 +36.8万
专属商业养老保险(稳健型) 3.21% 36万 约65.3万 约63.3万 +27.3万

几个关键发现:

1. 2个百分点差距、30年放大到4倍。存款终值约46万,基金终值约75万——两者相差近30万。这不是”多赚了2%”,而是终值差了63%。这就是复利的非线性特征:在30年时间维度上,年均2%的差距将使终值产生约60%的差异。精算上,这源于终值对利率的弹性——终值 = s(n,i) × P,其中s(n,i)是期末年金终值因子,对i的敏感度随n增大而急剧上升。

2. 银行理财和养老FOF的年化收益差距不到20bp,但风险特征迥异。理财类产品以固收为主、波动较低,近一年最大回撤不到1%;养老指数基金近一年最大回撤超过10%(尽管同期收益率21%)。对于距离退休不足10年的投资者,最大回撤比年化收益更值得关注。这也是养老目标日期FOF设计”下滑通道”的精算逻辑——随着退休临近,权益仓位自动降低,控制尾部风险。

3. 养老保险的”保底”价值未显现在静态情景中。上述测算假设收益恒定,但现实远非如此。商业养老保险的保底利率(如1.75%-2.0%)在零利率/负利率情景下构成真正的”地板”。OECD 2025年报告显示,日本在零利率环境中,保险产品是少数仍能提供正收益的养老工具。保底是一种”看跌期权”——它的价值恰恰在坏情景中被激活。

三、敏感性分析:如果利率继续下行?

上述测算最大的软肋在于假设收益率恒定。但当前所有信号——10年期国债收益率在1.8%附近徘徊、国有大行持续压降存款利率、预定利率研究值1.93%——都指向同一个方向:低利率可能是长期趋势。

假设10年后,各品类收益率同步下调50bp(存款→1.3%、理财→3.18%、基金→3.35%):

品类 恒定收益率终值 下调50bp后终值 终值缩水
储蓄存款 46.3万 43.5万 -6.0%
银行理财 72.5万 67.6万 -6.8%
养老目标基金 75.0万 70.0万 -6.7%
商养保险(稳健型) 65.3万 63.2万(保底下限) -3.2%(有保底限制)

在降息情景下,商业养老保险的保底机制开始发挥作用。如果利率下调幅度超出保底水平,保险产品的相对优势会更加突出。这也是为什么在低利率环境中,保险产品在养老组合中具有独特的”压舱石”价值。

四、跨品类配置:基于生命周期的最优组合

没有任何单一品类能搞定全部养老需求。基于精算框架,按照生命周期阶段给出组合建议:

生命周期 建议组合 核心理由
35-45岁(积累期早期) 养老目标日期FOF 70% + 商养保险(进取型)30% 时间优势最大化权益复利;保险锁定保底下限;目标日期基金自动下滑,省心省力
45-55岁(积累期中段) 养老FOF 50% + 银行理财 25% + 商养保险(稳健型)25% 逐步降权益增固收;理财提供中低波动中间层;保险维持保底安全垫
55-65岁(临退休) 银行理财 40% + 商养保险(稳健型)30% + 储蓄国债 30% 风险资产大幅减持;国债提供国家信用正收益;理财实现流动性管理

上述组合背后的精算原理是:风险预算随时间递减。35岁时,人力资本(未来工资收入的现值)高达数百万,完全可以承受权益资产的短期波动;55岁时,人力资本大幅缩水,需更加依赖金融资本的确定收益。

五、局限与展望

上述分析存在几个重要局限需要投资者知晓:

  1. 实际收益率的不确定性。理财和基金的历史平均收益率不代表未来。特别是养老指数基金,部分产品近一年收益率超过50%,这依托于2025-2026年的A股反弹行情,不具有可持续性。投资者在参考历史收益时,应将其视为”乐观情景的上限”而非”预期值”。
  2. 通胀侵蚀未纳入。如果长期通胀率假设为2.5%,存款/国债的实际终值缩水将超过30%。这也是低风险产品隐含的”通胀惩罚”——名义安全不等于实际安全。
  3. 个人养老金账户的制度特征。封闭运行至退休、领取时按3%缴纳个税的规定,意味着这笔钱的流动性为零。投资者需确认存入的金额是”真正30年不动”的部分。

展望未来,个人养老金制度有几个值得关注的政策方向:一是税优力度是否会进一步扩大(当前1.2万/年上限对中高收入群体的边际激励递减);二是默认投资机制(QDIA)是否会引入,以解决投资者的”选择困难”和”投资惰性”;三是企业年金集合计划是否有望以”零售”形式纳入个人养老金产品货架。

核心结论

  1. 2%的年化差距,30年放大为63%的终值差。在养老储蓄30年+的时间维度上,品类选择的精算影响远超直觉认知。即使2%看起来微不足道,复利30年的结果是储蓄存款终值46万 vs 养老FOF终值75万。
  2. 不存在”最好”的产品,只有适合当下生命阶段的组合。年轻时重权益、中年时均衡配置、临退休时收缩风险敞口——产品轮动比单品押注更重要。
  3. 保底价值在低利率环境中具有溢价。存款和保险的”低收益”在零利率情景下可能转化为”正收益优势”。保险产品的保底利率是一种尾部风险对冲工具,其价值在上行市场中不明显,在下行市场中被激活。
  4. 养老不是一道选择题,而是一道精算题。把数据算清楚,把假设标明白,剩下的交给时间。

(数据来源:中国证券投资基金业协会2026年一季度数据、银行业理财登记托管中心2025年报告、证监会个人养老金基金名录截至2026年3月31日、财政部2026年第三/四期储蓄国债发行文件、OECD《Pension Outlook 2025》、各保险公司官网结算利率公告。精算假设:年缴12,000元连续30年,终值年金因子计算基于各品类当前利率均值,未考虑管理费、手续费等交易成本,未考虑CPI通胀调整。本文仅作分析参考,不构成任何投资建议。)


下篇预告:中国养老金替代率正在从”高替代”走向”低替代”——未来退休的人到底能拿多少?我们将结合OECD国际对标和中国养老金参数改革,做一次精算反推。
限高3.5%:演示利率下调是“降温”还是“回归”?

限高3.5%:演示利率下调是”降温”还是”回归”?

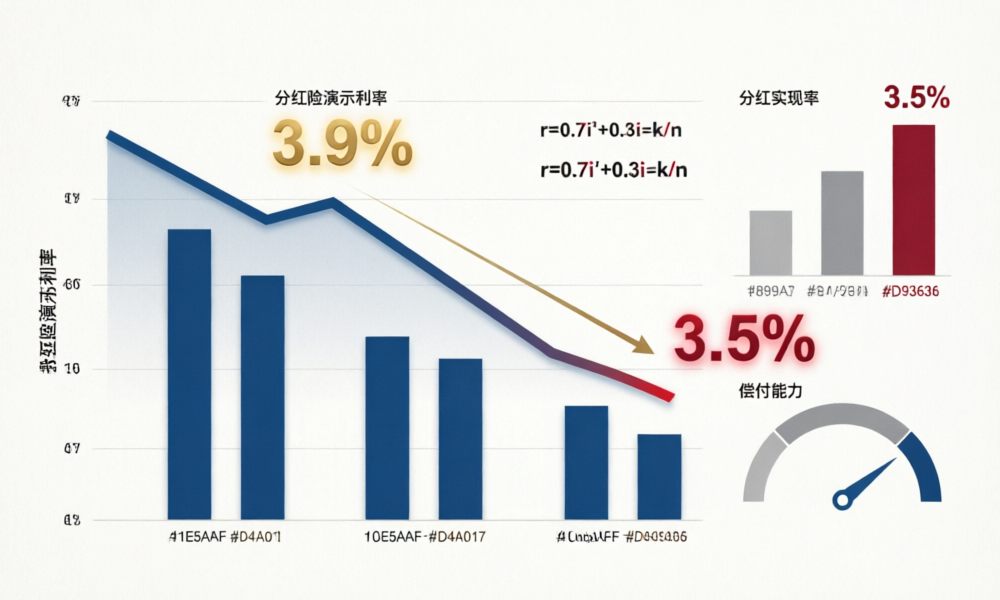
2026年3月,人身险行业就调降分红险演示利率达成全行业共识:演示利率上限由3.9%下调至3.5%,所有高于此水平的产品须在6月30日前完成变更备案或停售。这不是分红险第一次被”校准”——2020年银保监办发6号文将演示限定为利差演示并统一70%分配比例,如今的3.5%上限不过是这条逻辑的延续。问题是:这次下调到底改变了什么?

本文围绕三个核心问题展开:3.9%降到3.5%的精算逻辑是什么?对消费者利益的实际影响有多大?在”低保底+高浮动”已成行业共识的当下,该怎么重新理解分红险?

一、演示下降40bp,精算上意味着什么?

先拉通公式。按照《分红保险精算规定》的贡献法框架:

演示收益率 r = 0.7i’ + 0.3i − k/n(趸交)

展开来看:i’是演示利率,i是预定利率,k/n是费用摊销。其中0.7来源于”分配比例不低于70%”。演示利率从3.9%下调至3.5%,下调40bp,在费用项不变的前提下,演示收益率下调幅度约为40bp × 0.7 = 0.28%,即约10%。

以增额寿简化公式来看更直观:

演示收益率 ≈ 预定利率 + (演示利率 − 预定利率) × 70%

取分红险预定利率上限1.75%,演示利率3.9%时的演示收益率约为:1.75% + (3.9% − 1.75%) × 70% = 3.255%。演示利率下调至3.5%后:1.75% + (3.5% − 1.75%) × 70% = 2.975%。差距约28bp。

这个差异不算大,但透露的信号更值得关注:监管在告诉市场,分红演示不能再”画饼”,预期管理必须落地。据《每日经济新闻》报道,监管部门同时给出2025年度实际分红水平约3.2%的指导区间,与行业近三年约3.2%的平均投资收益率基本匹配——这意味着,3.9%的演示本身已经”溢价”了约70bp。

二、分红实现率才是”照妖镜”

演示利率下调会影响”预期”,但真正决定客户拿到多少钱的,是分红实现率——也就是实际派发红利与演示红利的比值。100%意味着”说到做到”,55%意味着”打五五折”。

把几组数据放在一起看:

场景 演示IRR 分红实现率 实际含分红IRR
理想场景 3.2% 100% 约3.2%
保守场景 3.2% 70% 约2.5%
底线场景 3.2% 55% 约2.0%

底线场景下,含分红IRR约2.0%——和当前固收增额寿的确定IRR(第一梯队约1.99%)已经相差无几。区别在于:固收的1.99%写入合同,分红险的2.0%看公司脸色。而且,根据人身保险产品”负面清单”(2026版)新增条款,保险公司不得在产品说明书中承诺高于利益演示的红利分配比例——连保险公司自己都不敢承诺,消费者凭什么替它承诺?

2026年一季度的偿付能力报告也提供了线索。以新华保险为例:核心偿付能力135%,综合偿付能力210%,分红实现率保额分红均值152%,现金分红最高122%。泰康人寿主体评级AAA,实际资本合计2878亿元。这些数据说明,头部险企的分红兑现能力依然强劲。但另一面,行业整体偿付能力已从高位回落——汇丰人寿核心偿付能力充足率130.39%,环比下降21个百分点——偿付能力的边际变化,最终会传导到分红水平上。

三、”低保底+高浮动”:金发18号的逻辑闭环

把时间线拉长,演示利率的调整背后是一整套制度逻辑:

时间 政策节点 核心内容
2015年 保监发〔2015〕93号 分红保险精算规定全面框架
2020年 银保监办发〔2020〕6号 演示仅做利差演示,分配比例统一70%
2024年 金发〔2024〕18号 鼓励长期分红险,养老年金价值准备金利率可+2%(友邦传世颐享vs传世臻享:3.75% vs 1.75%,第10年现价差150万)
2025年 金寿险函〔2025〕374号 分红特储为负值时严格”限高”,削峰填谷进入强制阶段
2026年 行业共识+6月30日切换 演示利率上限3.5%,分红预期管理进入新阶段

金发18号的逻辑至关紧要:”低保底+高浮动”不是一时一地的战术选择,而是行业降低利差损风险、实现资产负债匹配演进的战略方向。分红险预定利率1.75%的保底部分为保险公司提供了充足的安全垫——如果投资端出问题,保底负担可控;如果投资端表现好,70%盈余分配给客户,实现共赢。

但这里有一个精算陷阱需要注意。演示利率下调后,”高浮动”的想象空间被压缩了。演示收益率约2.975%,距离预定利率1.75%的”地板”之间,浮动空间约122bp。此前演示利率3.9%时浮动空间约150bp。空间收窄约20%。这意味着一件事:行业逐渐从”高演示拉预期”切换到”低演示+高兑现”——对真正投资能力强的公司,这是利好(演示压得越低,分红实现率越容易超过100%);对投资能力弱的公司,这是压力测试。

四、消费者该怎么做?

落到选购层面,四点建议:

1. 盯着分红实现率,别盯着演示数字。演示利率是假设,分红实现率是历史事实。2026年6月30日之后,所有新产品演示利率上限统一为3.5%,头部公司的分红实现率数据才是真正的”说明书”。

2. 先问偿付能力充足率。核心偿付能力持续下降的公司,分红可持续性是疑问号。综合偿付能力充足率低于150%的险企,分红预期不宜过于乐观。

3. “固收打底、分红增厚”的组合策略仍然有效。当前固收增额寿第一梯队长期IRR约1.99%,锁定确定收益作为压舱石;分红险保底1.75%+浮动,用确定的部分守住底线,用浮动部分博取上行空间。

4. 不要被”6月30日前停售”带节奏。演示利率调整不改变已生效保单的保证利益,只影响新产品。但停售渲染可能催生冲动投保——分红险不是买”演示”,是买”公司”。

需求特征 建议类型 理由
收益100%确定 固收增额寿 现金价值写入合同,2.0%预定利率锁定终身
5-10年内可能动用 固收增额寿 回本快(趸交4年),减保灵活
长期持有15年+ 分红险 保底+浮动,时间越长复利效应越明显
养老年金需求 分红养老年金 金发18号价值准备金利率+2%,长期现价优势显著
组合配置 固收为主(70%)+分红为辅(30%) 先锁确定性,再博可能性

小结

  1. 演示利率3.9%→3.5%,精算上意味着演示收益率下降约28bp(约10%),本质是监管要求分红预期管理从”画饼”回归”务实”。
  2. 分红实现率才是真正决定客户利益的核心变量。55%的分红实现率下,含分红IRR已与固收产品确定IRR相差无几——看演示不如看实现率,看实现率不如看公司偿付能力。
  3. “低保底+高浮动”是行业战略方向,但浮动空间在收窄。头部公司凭借分红实现率和偿付能力优势,将在新规则下拉开差距;消费者应关注保险公司的实际投资能力和历史分红兑现记录。

(本文引用数据来源:中国保险行业协会2026年Q1例会、新华保险/泰康人寿/汇丰人寿2026年Q1偿付能力报告、财联社2026年Q1行业数据。”分红实现率””演示利率””偿付能力充足率”等术语解释可参看本专栏前文法规解读系列。)


下篇预告:分红特储”限高令”(金寿险函〔2025〕374号)落地半年,各家公司的特储规模发生了什么变化?削峰填谷的”储水池”还能蓄多少水?且听下回分解。

个人养老金新规全解读:3种新情形可以提前取钱了

个人养老金新规全解读:3种新情形可以提前取钱了

小刘今年36岁,去年在银行开了个人养老金账户,存了8000元。但他心里一直有个疙瘩:”这钱一存就是几十年,万一中间家里有急用,是不是完全动不了?”最近同事告诉他政策变了,他才发现——其实新规早就落地了。

2025年9月1日起,个人养老金领取条件大幅放宽,新增3种可以提前支取的情形。这项政策跟你我都有关系,今天咱们逐条说清楚。

原来的领取规定:三道”铁门”

个人养老金制度自2022年11月在36个城市试点,2024年12月15日向全国推开。截至2025年底,全国开户人数突破1.5亿(来源:人社部)。

在此之前,想从个人养老金账户里取钱,只有三条路:达到领取基本养老金年龄(也就是退休)、完全丧失劳动能力、出国(境)定居。除此之外,这笔钱就是”锁死”的——不管多着急都动不了。这让很多想参加的人犹豫不决:”万一中年遇到坎儿,钱取不出来怎么办?”

2025年新政:新增3种领取情形

人社部等部门在听取社会意见后,2025年新增了3种可以提前领取个人养老金的条件(来源:人社部《关于完善个人养老金领取条件的通知》):

序号 新增情形 具体条件
① 患重大疾病 申请之日前12个月内,本人、配偶或未成年子女发生的与基本医保相关的医药费用,个人负担部分累计超过本省上一年度居民人均可支配收入
② 领取失业保险金 申请之日前2年内,领取失业保险金累计达到12个月
③ 领取最低生活保障金 正在领取城乡最低生活保障金

拿”患重大疾病”这条来说,举个例子你就懂了:假如你在广东省,2024年广东省居民人均可支配收入约5.1万元(来源:广东省统计局)。如果你或家人12个月内医保报销后个人自付部分超过5.1万元,就可以申请提前领取个人养老金。这相当于给家庭加了一道”救命缓冲垫”。

再比如你失业了,领了一年失业保险金还没找到工作——新规允许你把个人养老金账户里的钱取出来过日子。但注意,是领取失业金累计满12个月,不是失业满12个月。

更重要的是,除了达到退休年龄的情形外,因其他条件提前领取后,你以后还可以继续往账户里缴费。这就不是一个”一领就锁死”的单程票,而是灵活的”弹性保障”机制。

“十五五”规划定调:第三支柱要更快发展

2026年是”十五五”规划开局之年。规划纲要明确提出”加快发展多层次、多支柱养老保险体系”和”完善个人养老金政策”(来源:《十五五规划纲要》)。这释放了几个重要信号:

第一,第三支柱不再”可有可无”。第一支柱(基本养老保险)面临抚养比持续攀升的压力——2024年已达22.8%,意味着4.4个劳动者供养1个老人。第二支柱企业年金覆盖率不足5%的中小企业职工基本无缘。第三支柱必须加快发展,才能填补养老缺口。

第二,制度弹性在增强。从”封闭积累”到”弹性保障”,新规打开了提前支取的窗口,同时允许后续继续缴费。这种设计既考虑了养老资金的长期性,也回应了百姓现实中可能遇到的急难,制度更有温度。

第三,产品种类持续扩容。目前个人养老金产品包括储蓄、理财、保险、基金四大类共800余款。2026年6月起,储蓄国债(电子式)也将纳入个人养老金产品目录(来源:财政部、中国人民银行通知)。未来指数基金、特定养老储蓄等也在扩容的路上。

3个常见疑问,一次性说清

问:提前领取要缴税吗?要。个人养老金在领取环节统一按3%的税率缴纳个税(EET模式)。不管你是正常退休领取还是提前支取,税率都是3%。

问:去哪里申请?三条路:一、到开户银行网点申请;二、通过国家社会保险公共服务平台等线上入口;三、到本人当前基本养老保险关系所在地的社保经办机构。2025年新增了后两个渠道之后,不用非得跑银行了。

问:最多能取多少?你可以选择按月领、分次领或一次性领完,取决于你的资金需求。领取金额由你的账户实际余额决定。

个人养老金的政策正在变得更有弹性、更有人情味。如果你以前因为”钱取不出来”而犹豫没开户,现在可以重新考虑了。毕竟12000元一年的额度,哪怕只存一半,也是在给自己存一个”体面的退休生活”。

现在就去银行APP搜索”个人养老金”,5分钟就能搞定。

数据来源:人力资源社会保障部《关于全面实施个人养老金制度的通知》《关于完善个人养老金领取条件的通知》、《十五五规划纲要》、财政部/中国人民银行关于国债纳入个人养老金产品的通知、广东省统计局。

6月过半,2026年养老金调整通知怎么还没来?别急,新变化已经在路上了

6月过半,2026年养老金调整通知怎么还没来?别急,新变化已经在路上了

老李上个月刚满60岁退休,这几天天天刷手机等消息——同事群里说今年的养老金调整通知应该快出了,但人社部官网上一直没动静。老李有点焦虑:不会今年不涨了吧?其实,跟他一样每天查人社部官网的人不在少数。截至6月17日,2026年企业退休人员基本养老金调整的通知确实还没有正式公布。但没公布不代表没动静——最近几个重要信号,值得你关注。

通知迟迟没出,不是不涨,是要算一笔更精细的账

先给各位退休朋友吃一颗定心丸:养老金调整已经连续21年”连涨”,从未中断。2026年政府工作报告明确提出”持续稳步提升退休人员养老待遇水平”,涨是板上钉钉,只是时间问题。

那为什么今年比往常晚?核心里原因有两个。一是2024年10月养老金全国统筹全面落地后,人社部和财政部需要统一汇总、逐一核对全国所有省市的参保规模、基金收支、待遇核算等核心数据。这套新流程比过去地方各自统筹更复杂,审核也更严格——毕竟涉及全国1.5亿退休人员的”钱袋子”,数据差一点也不行。二是有消息称今年调整机制将更精细化,特别是在”提低控高”方面需要精密测算,方案打磨确实需要更多时间。

从过往规律来看,2023年是5月公布,2024年是6月,2025年是7月,时间确实在逐步后移。但无论通知何时公布,补差都是从1月1日起算的——该补的一分不会少。所以别焦虑,耐心等,你的钱不会少。

个人养老金账户迎来”国债时代”,保本增值更有谱了

在基础养老金调整方案尚未落地的同时,第三支柱个人养老金最近有了一个实实在在的好消息:个人养老金账户正式被纳入储蓄国债购买范围。

这意味着什么?以前你开了个人养老金账户,里面的钱只能投四类产品:储蓄存款、理财产品、商业养老保险和公募基金。这四种产品的风险和收益差别很大——保守的人可能只敢选储蓄,但利率确实不高;胆子大的投基金,但去年不少养老基金跌得让人心疼。现在多了国债这个选项,可以说是给保守型投资人送上了一颗”定心丸”。

国债是什么概念?国家信用背书,完全保本保息,没有任何违约风险。而且储蓄国债的收益率通常比银行定期存款高出一截,期限3年期和5年期为主,正好匹配养老资金”中长期稳健增值”的需求。你的个人养老金账户从此有了一个”稳赚不赔”的底仓选择,再也不用纠结”投啥都怕亏”了。

按现行政策,个人养老金每年最高可缴12000元,虽然额度不算大,但连续缴20年,光本金就是24万,加上复利增值,退休时也是一笔不可忽视的补充收入。国寿养老相关数据显示,长期投资者即便按年均3%左右的保守收益率计算,20年期个人养老金账户累计规模也可达30万到33万元。所以别小看每年这12000元——复利加时间,就是普通人最好的理财武器。

今年调整怎么算?提前学会这三步

虽然今年的全国调整比例还没公布,但调整方式基本不会变,仍然是”定额调整+挂钩调整+倾斜调整”三块拼在一起。

定额调整主打公平,辖区内所有退休人员统一加一样的钱,各省一般在20-40元之间。挂钩调整跟你自己的缴费年限和养老金基数有关,工龄越长、基数越高,这部分涨得越多——这就是”多缴多得、长缴多得”的体现。倾斜调整主要照顾高龄老人(70岁以上)和艰苦边远地区的退休人员,额外多加几十元。

举个例子:假设某省定额35元,养老金挂钩0.9%,工龄15年以内每年加1.2元、15年以上每年加2元。一位养老金3000元、工龄25年的退休人员,月增资=35+27(3000×0.9%)+38(15×1.2+10×2)=100元,涨幅约3.3%。如果这人超过70岁,还能再额外加25元左右,那涨幅就接近4.2%。月养老金2000元、工龄15年的低待遇退休人员,即便没有倾斜补贴,月增资也有约70元,涨幅3.5%——低待遇群体的相对涨幅往往更高,这也是国家”提低控高”政策导向的体现。

想自己估算的,记住这个公式:月增资 = 定额标准 + 养老金基数×挂钩比例 + 工龄×单价 + 倾斜补贴。具体的参数等各省7月底前公布细则后,你就能精确算了。

这几件事现在就可以做

第一,别信谣言。网上那些”已官宣涨XX%”的消息,只要不是人社部官网发布的红头文件,一概不算数。尤其别往家族群里转那些”内部消息”,除了让爸爸妈妈着急,没有实际意义。

第二,关注正规渠道。打开”掌上12333″App或关注当地人社局公众号,等官方发了通知自然会推送。不放心也可以每隔几天到人社部官网”通知公告”栏瞄一眼。

第三,没开个人养老金账户的,趁早去银行了解一下。每年12000元额度,缴进去就能享受个税递延,现在还能买国债——相当于国家给你一个”税优+保本增值”双料通道。别觉得现在还早,复利这东西,越早开始越吓人。现在就去查查你的账户状态,该开的开,该缴的缴。

数据来源:人社部官方信息及历年养老金调整通知、2026年政府工作报告、国家统计局2025年就业人员平均工资数据、《社会保险法》相关规定、个人养老金制度最新政策公告

个人养老金账户可以买国债了!每年省税+保本+增值,算清楚能多拿多少

个人养老金账户可以买国债了!每年省税+保本+增值,算清楚能多拿多少

天津的王姐在银行上班,最近被客户问到个人养老金账户的新变化:”听说个人养老金能买储蓄国债了?我交了两年12000进去了,买什么产品划算?老王你帮我算算。”今天就把个人养老金账户里这笔钱怎么用、能省多少税、买国债比存银行多赚多少,全部给你算明白。

2026年个人养老金新政策:储蓄国债正式纳入

2026年6月,个人养老金制度迎来一个重要更新:储蓄国债正式纳入个人养老金投资产品范围。这是财政部、人社部联合推动的新举措,意味着你个人养老金账户里的钱,除了买基金、理财、保险、储蓄存款外,又多了一个保本保息的选择。

储蓄国债是什么?简单说就是国家找你借钱,到期还本付息,违约风险为零。2026年储蓄国债(电子式)票面利率:三年期约2.8%,五年期约3.0%。

先用天津朋友的具体账算清税费优惠

每年缴12000元进个人养老金账户,这笔钱在缴个人所得税时可以税前扣除。等退休领取时,按3%的固定税率单独计税。

以天津王姐年收入20万为例,适用税率20%:

每年节税 = 12000 × 20% = 2400元
每个月相当于少交200元个税。

如果王姐从40岁开始,每年缴12000元,缴到60岁共20年:

总存入 = 12000 × 20 = 240,000元
总节税 = 2400 × 20 = 48,000元

如果这些钱全买五年期国债(复利滚动),按3%年化利率估算:

20年后的账户总价值 ≈ 约33万元(复利计算)
领取时缴3%个税 = 330,000 × 3% = 9,900元
净到手 = 330,000 – 9,900 = 320,100元

总成本240,000元,净到手320,100元,净赚80,100元。再加上节税的48,000元(这48,000省下来也可以投资或使用),实际收益还要更高。

买国债 vs 放银行定期 vs 买养老基金,差距多大?

同样每年存12000元,20年:

投资方式 年化利率 20年后总额 领取税率 净到手
储蓄国债(五年期) 3.0% 约330,000 3% 320,100
银行五年定存 约2.0% 约297,000 3% 288,090
养老理财(预期) 约4.0% 约370,000 3% 358,900
养老目标基金(预期) 约5.0% 约417,000 3% 404,490

国债比银行定期多约32,000元。虽然跑不过基金和理财,但保本保息零风险,对不想折腾投资的人来说最省心。而且基金有亏损可能,国债是实打实的。

三类人特别适合用国债配置个人养老金

第一类:45岁以上快退休的人。离退休不到15年,承受不了基金波动,国债的确定收益是最好的。退休前5年,买五年期国债刚好到期无缝衔接。

第二类:中高收入人群。年收入超过14.4万(适用税率≥20%)的人,光节税就很有吸引力。天津的国企职工、银行、老师等群体尤其划算。

第三类:保守型投资者。不想操心看K线,不想买基金亏了心疼,国债+节税就是稳稳的幸福。

但有几点顾虑必须说清楚

  1. 流动性约束:个人养老金账户里的钱不到退休年龄拿不出来(除非完全丧失劳动能力或出国定居等极端情况)。存进去就是锁定到退休
  2. 国债额度有限:储蓄国债每期额度有限,需要抢。可以用多家银行预约
  3. 最低缴20年才够意思:如果只缴5年(共6万元),退休后每月摊下来可能只有200元左右,对生活质量改善不大
  4. 领取时别忘了要缴3%:很多人忽略了这3%,算收益时要扣除
  5. 国债利率未来可能下降:长期来看利率趋势向下,现在的3%已经算不错了

个人养老金+社保养老金,两条腿跑更稳

拿天津王姐举例:个人养老金每月摊约1300元(320100÷240个月)+ 社保养老金约5000元 = 退休后每月约6300元。这两条腿加起来就比较宽裕了。

不要小看那每月多出的1300元。20年的持续投入,换退休后20年的稳定回流,给力。

建议

  1. 先去银行开个人养老金账户:各大银行APP都能开,几分钟搞定
  2. 每年12月31日前存满12000元:当年额度不用就清零,次年不能补
  3. 50%配国债+50%配稳健理财:国债保底,理财增值,两条腿走路
  4. 算清楚你的税率:年收入低于96000元(税率≤3%)的人个人养老金优势不明显;收入越高越划算
  5. 把个人养老金看作”第二份退休工资”:和社保一起规划,不要单独看

你开了个人养老金账户吗?里面的钱买了什么产品?评论区聊聊,老王帮你分析怎么配置。

福建企业职工vs灵活就业,同样工龄30年,退休金差2000块?

福建企业职工vs灵活就业,同样工龄30年,退休金差2000块?

“老王,我在福州一家私企上了12年班,后来出来自己开了家小店,灵活就业自己交社保。我这种情况,跟一直有单位的人比,退休后钱差多少?”这个问题太典型了。福建灵活就业群体庞大——个体户、网约车、外卖、小商贩……今天老王就用真实数字帮你把两种身份的差距算清楚。

两种身份的核心差别在哪?

先搞清楚为什么会有差距:

企业职工 灵活就业
缴费比例 个人8%+企业16%=24% 个人全额20%
个人账户进账 8%进个人账户 8%进个人账户(20%中)
进统筹池子 企业16%进统筹 12%进统筹(=20%中的60%)
缴费基数选择 按本人实际工资 60%~300%自选

关键发现:对基础养老金计算来说,两种身份公式完全一样。基础养老金只取决于计发基数、你的平均缴费指数和缴费年限。所以差距不在公式,在你能选的指数和实际缴费基数。

基准情景:两个福州老张,都是30年工龄

福建2025年计发基数7932元/月。

老张A:企业职工,一直在公司上班,公司按实际工资约9500元给他申报缴费基数。8500÷7932≈1.07,实际平均缴费指数约1.1。

老张B:灵活就业,自己开店12年+企业18年,在企业时按8500工资缴,自己开店后图省钱一直选60%档。混合后平均缴费指数约(18×1.1+12×0.6)÷30 = (19.8+7.2)÷30 = 0.9。

算账开始

老张A(企业连续,指数1.1):

基础养老金 = 7932 × (1+1.1)÷2 × 30 × 1%
= 7932 × 1.05 × 0.3
= 2499元/月

个人账户 = 9500 × 8% × 12 × 30 = 273,600元(不计利息)
个人账户养老金 = 273,600 ÷ 139 ≈ 1968元/月

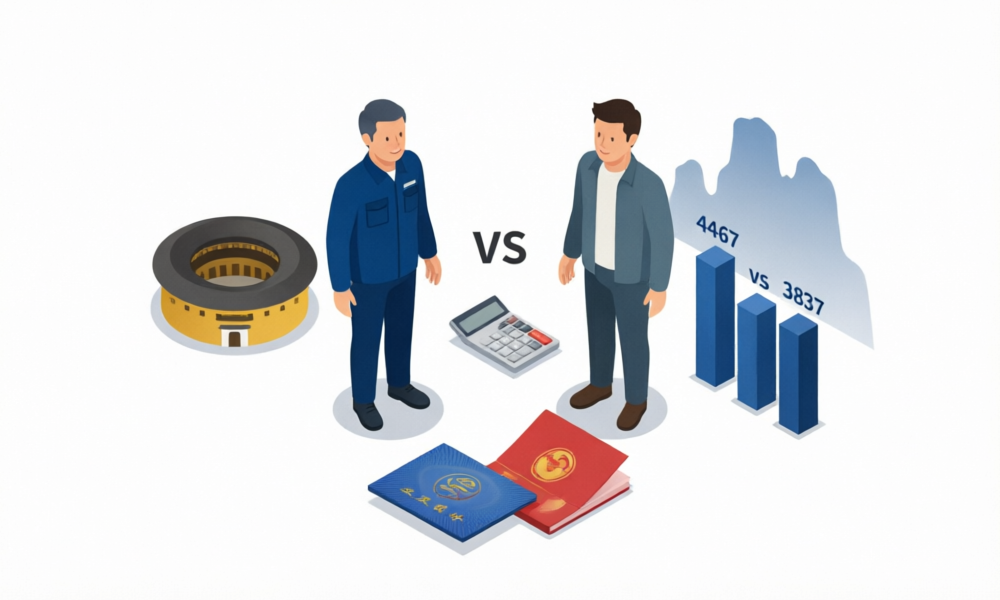
合计:4467元/月

老张B(混合,指数0.9):

基础养老金 = 7932 × (1+0.9)÷2 × 30 × 1%
= 7932 × 0.95 × 0.3
= 2261元/月

个人账户拆分计算:企业18年 = 9500×8%×12×18 = 164,160元
灵活就业12年 = 7932×60%×8%×12×12 = 54,858元
合计 = 219,018元
个人账户养老金 = 219,018 ÷ 139 ≈ 1576元/月

合计:3837元/月

差距 = 4467 – 3837 = 630元/月,一年差7560元,20年差15.1万。

差距从哪里来?分拆给你看

基础养老金差238元:因为指数从1.1降到0.9。
个人账户差392元:因为灵活就业12年只按60%档存钱,比企业少存了约5.5万。

这里有个反直觉的结论:灵活就业转去开店并没有在本金上”亏”太多,因为企业身份时基础养老金公式里的(1+指数)÷2已经把企业缴的16%的收益体现进去了。真正拉低退休金的,是灵活就业期间自己选了低档。

如果开店后咬牙选100%档呢?

灵活就业12年按7932基数交:个人账户多存73,140元
新平均指数 = (18×1.1+12×1.0)÷30 = (19.8+12)÷30 = 1.06

基础养老金 = 7932 × (1+1.06)÷2 × 30 × 1% = 7932 × 1.03 × 0.3 = 2451元
个人账户 = (164,160 + 7932×8%×12×12) ÷ 139 = (164,160+91,322) ÷ 139 = 1838元
合计 4289元/月

跟纯企业身份的4467元只差178元了。差距从每月630元缩到178元。

老王给福建灵活就业朋友的建议

  1. 转灵活就业别急着降到最低档:你已经从企业那里拿了高指数的”积累”,自己开店后如果立刻降到60%,指数会被拉下来
  2. 80%档是转灵活就业后的心理线:指数从60%到80%,多交的钱不多,但退休后的”身份落差”会小很多
  3. 两种身份的基础养老金公式完全一样:很多人误以为灵活就业基础养老金会少算,错!公式一样,只差在缴费指数
  4. 企业转灵活就业最怕”断流”:前5年从单位出来后忘了续交,空的年限不算工龄,那才是真亏
  5. 福建基数7932在全国中游:如果你在福州每月领3837-4467元,属于中上水平,够在福州过。但如果有选择,尽量在退休前三年把指数提上去

你是企业职工还是灵活就业?工龄多少?评论区报上,老王帮你算退休金。

2026年城乡居民基础养老金涨到163元:1.8亿老人每月多领多少?详细算账

2026年城乡居民基础养老金163元

2026年城乡居民基础养老金涨到163元:1.8亿老人每月多领多少?详细算账

前几天在评论区看到一条留言:”老王,我在老家每月领180块,听说涨到163了,跟我这180有什么关系?” 这位山东朋友问得好——163元是全国最低标准,不是全国统一标准。各省差距很大,我们来算一笔账。

先搞清楚这个”163元”是什么

人社部2025年12月发布公告,决定从2026年1月1日起,将全国城乡居民基本养老保险基础养老金最低标准从每人每月143元提高到163元,每月增加20元。这是第三次提高:

  • 2024年1月:从123元提高到143元(+20元)
  • 2026年1月:从143元提高到163元(+20元)

根据人社部官网公告,城乡居民基础养老金全国最低标准从143元提高到163元,每月涨20元。注意,这是最低标准,各省可以在这个基础上再加。

比如(数据来源:各省人社厅公开数据):

  • 上海:城乡居民基础养老金约1500多元/月(全国最高)
  • 北京:远高于全国最低标准(约900元+/月)
  • 江苏:省定线248元/月
  • 山东:不少地市实际发到208元/月以上
  • 中部省份(河南、安徽、湖南等):一般在130-170元之间,接近全国最低标准

所以163元是底线,不是天花板。对于中部和西部省份的老人来说,163元可能就是他们实际领取的全部基础养老金。

这20块钱,对谁最重要?

根据国家统计局数据,截至2025年底,全国领取城乡居民养老保险待遇的参保人数超过1.8亿人。对这些人来说,每月20元的涨幅意味着什么?

算一笔账:

每月涨20元,一年就是240元。对于一个每月只领163元的老人来说,涨幅约为14%。这个数字看起来不小,但换算成日常开支——

  • 20元 ≈ 一天的买菜钱
  • 240元 ≈ 一年的降压药费用
  • 240元 ≈ 两三百度的电费

这就是为什么很多老人说”涨了跟没涨差不多”。但换个角度想:如果以后继续每年涨20元,5年后基础养老金就能达到263元,涨幅超过60%。

居民养老金怎么算?公式在这里

城乡居民养老金 = 基础养老金 + 个人账户养老金

基础养老金:政府全额发放,全国最低163元/月,各省在此基础上自行提高。

个人账户养老金:个人账户全部储存额 ÷ 139

举例:山东某农村老人,按每年500元档次缴了15年:

  • 个人账户总额 = 500 × 15 = 7500元(不含政府补贴和利息)
  • 个人账户养老金 = 7500 ÷ 139 ≈ 54元/月
  • 基础养老金 = 假设当地标准为170元/月
  • 每月合计 = 170 + 54 = 224元/月

如果按每年2000元档次缴15年:

  • 个人账户总额 = 2000 × 15 = 30000元
  • 个人账户养老金 = 30000 ÷ 139 ≈ 216元/月
  • 每月合计 = 170 + 216 = 386元/月

关键发现:缴得越多,个人账户部分越高。但基础养老金部分所有人一样——这就是为什么要提高全国最低标准,让缴最低档的人也能有保障。

职工养老金和居民养老金,差距到底多大?

很多人搞混了这两个系统:

职工养老金(企业职工/灵活就业人员):2025年全国企业退休人员月人均约3200多元(数据来源:人社部2025年度统计公报)。2026年政府工作报告提出”适当提高退休人员基本养老金”,”22连涨”几乎已成定局,但正式通知尚未公布(截至2026年6月)。

城乡居民养老金:全国最低标准163元/月起,加上个人账户部分,多数地区每月200-500元。

两套系统完全独立运行。

差距对比:

  • 职工月均:约3200元
  • 居民中位数:约250-300元
  • 差距倍数:约10-13倍
  1. 领居民养老金的老人:确认社保卡金融功能已激活,补发款走免申即享渠道
  2. 2026年新退休的职工:等7月新基数公布后,会有重算补发,关注当地人社局通知
  3. 还在缴费的中年人:如果条件允许,优先考虑职工养老保险而非居民养老保险
  4. 不信谣言:人社部表示基金累计结余超过10万亿元(数据来源:人社部2025年度统计公报),养老金发放有保障

你或家里的老人每月领多少养老金?是职工还是居民?在哪个省?评论区聊聊,大家一起看看各地的差距有多大。

江苏缴15年vs30年,养老金差多少?

江苏缴15年vs30年,养老金差多少?多交15年到底值不值

徐州小陈今年35岁,在一家制造企业上班,自己交灵活就业社保。他算了一笔账:”老王,我缴15年和缴30年,退休后养老金差多少?多交15年值不值?”

这个问题问得特别好,咱们今天就来算算。

先搞清楚江苏的数据

江苏2026年养老金计发基数为**8917元/月**。2025年是8740元,2024年是8550元,逐年小幅上涨,涨幅约2%。

灵活就业人员养老保险缴费比例固定为**20%**,缴费基数可以在全省社平工资的60%到300%之间选择。

算账:15年 vs 30年,差距有多大?

第一步:基础养老金

公式:**基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%**

假设小陈按100%档缴费(指数1.0):

**缴15年:**
– 基础养老金 = 8917 × (1 + 1.0) ÷ 2 × 15 × 1% = 8917 × 1.0 × 15 × 1% = **1338元/月**

**缴30年:**
– 基础养老金 = 8917 × (1 + 1.0) ÷ 2 × 30 × 1% = 8917 × 1.0 × 30 × 1% = **2675元/月**

差距:2675 – 1338 = **1337元/月**

第二步:个人账户养老金

**缴15年(月缴费基数约8917元):**
– 每月存入:8917 × 8% ≈ 713元
– 15年累计:713 × 12 × 15 = 128,340元
– 60岁退休除以139:128,340 ÷ 139 ≈ **923元/月**

**缴30年:**
– 每月存入:713元
– 30年累计:713 × 12 × 30 = 256,680元
– 60岁退休:256,680 ÷ 139 ≈ **1847元/月**

差距:1847 – 923 = **924元/月**

第三步:合计

**缴15年总计:** 1338 + 923 = **2261元/月**
**缴30年总计:** 2675 + 1847 = **4522元/月**

**每月差2261元,一年差2.7万元!**

再看看缴费成本

**缴15年:** 每月缴费8917 × 20% = 1783元,15年总共缴费:1783 × 12 × 15 = **320,940元**
**缴30年:** 每月缴费1783元,30年总共缴费:1783 × 12 × 30 = **641,880元**

多交15年,多掏32万。每月多领2261元,回本需要:32万 ÷ 2261 ≈ **142个月,约12年**。

也就是说,退休后活到72岁左右就能回本。

小陈,你算算这笔账

小陈今年35岁,如果现在开始缴,到60岁正好25年。如果他从30岁就开始缴,到60岁就是30年。

**30年工龄在江苏能拿4500多,15年只能拿2200多。差距超过一倍。**

而且别忘了,养老金是终身领取的。江苏计发基数每年都在涨,30年工龄的人享受的涨幅绝对值更大。

假设明年江苏计发基数涨2%,15年工龄的人每月多涨约27元,30年工龄的人每月多涨约53元。一年下来,差距又拉大了300多块。

**长缴多得,不是一句口号,是实打实的数学题。**

1. 打开”江苏智慧人社”APP,查你目前的缴费年限和个人账户余额
2. 如果还没缴满15年,尽快续上,别断缴
3. 有条件的话,尽量缴到25年以上,回报率高
4. 有企业工作的朋友,单位帮你交8%,自己只交个人部分,等于白捡一半
5. 江苏的计发基数8917元在全国排前列,长缴高缴在江苏最划算

你在江苏吗?缴了多少年了?打算缴到多少年?评论区说说,老王帮你算算!

浙江灵活就业60%档vs100%档缴20年,退休差多少钱?

浙江灵活就业60%档vs100%档缴20年,退休差多少钱?杭州老孙算完沉默了

杭州老孙今年42岁,做了10年快递员,自己交灵活就业社保。他问:”老王,我选60%档还是100%档?20年后退休差多少钱?”

这个问题问得好,咱们今天来算一笔账。

先搞清楚浙江的数据

浙江2026年养老金计发基数为**8869元/月**(根据搜索结果,浙江2026年计发基数数据)。2025年是8433元,2024年是8079元,逐年上涨,涨幅约2%左右。

灵活就业人员养老保险缴费比例固定为**20%**,缴费基数可以在全省社平工资的60%到300%之间选择。

算账:60%档 vs 100%档,差距多大?

第一步:基础养老金

公式:**基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%**

60%档(指数0.6):
– 基础养老金 = 8869 × (1 + 0.6) ÷ 2 × 20 × 1% = 8869 × 0.8 × 20 × 1% = **1419元/月**

100%档(指数1.0):
– 基础养老金 = 8869 × (1 + 1.0) ÷ 2 × 20 × 1% = 8869 × 1.0 × 20 × 1% = **1774元/月**

差距:1774 – 1419 = **355元/月**

第二步:个人账户养老金

60%档每月存入(按60%基数≈5321元):5321 × 8% ≈ 426元
100%档每月存入(按100%基数≈8869元):8869 × 8% ≈ 710元

20年累计(不考虑利息):
– 60%档:426 × 12 × 20 = 102,240元
– 100%档:710 × 12 × 20 = 170,400元

60岁退休除以139个月:
– 60%档:102,240 ÷ 139 ≈ **736元/月**
– 100%档:170,400 ÷ 139 ≈ **1226元/月**

差距:1226 – 736 = **490元/月**

第三步:合计

60%档总计:1419 + 736 = **2155元/月**
100%档总计:1774 + 1226 = **3000元/月**

**每月差距845元,一年差1万元出头。**

再看看缴费成本

60%档每月缴费:5321 × 20% ≈ 1064元
100%档每月缴费:8869 × 20% ≈ 1774元

每月多交710元,20年多交:710 × 12 × 20 = **170,400元**

100%档每月多领845元,回本需要:170,400 ÷ 845 ≈ **202个月,约17年**。

也就是说,退休后活到77岁左右才能回本。

老孙,你怎么选?

60%档每月只交1000多块,退休后拿2000多块。100%档每月交1700多,退休后拿3000。

浙江经济好,退休拿3000在省内算是中等水平。如果老孙月收入稳定在8000以上,选100%档压力不大,退休后生活更宽裕。但如果收入不稳,60%档也能保基本。

**关键一句话:缴费档次要量力而行,别为了多领几百块把自己逼得太紧。**

1. 打开”浙里办”APP,查你目前的缴费基数和累计缴费年限
2. 算算60%档和100%档分别能领多少,对比一下
3. 如果月收入在8000~15000之间,100%档是性价比最高的选择
4. 浙江的计发基数8869元在全国排第二梯队,比很多省份高不少
5. 有企业工作更好,单位交8%进统筹,自己交8%进个人账户,等于double

你在浙江哪个城市?按什么档交的?工龄多少年?评论区留言,老王帮你算!

6月中旬了,2026年养老金调整通知还没公布?但你的钱一分都不会少

6月中旬了,2026年养老金调整通知还没公布?但你的钱一分都不会少

昨天有位在山东退休的朋友给我打电话,语气挺着急:”老王,都6月中旬了,2026年养老金调整通知还没出来,是不是今年不调了?”

我告诉他:别急,你的钱一分都不会少。

先说结论

2026年养老金调整,**涨是肯定的**。政府工作报告白纸黑字写了”适当提高退休人员基本养老金”,从2005年到2025年已经连续21年上调了,2026年不可能例外。

问题是:涨多少?什么时候发?

历年节奏回顾

看看往年养老金调整通知什么时候公布:
– 2025年:5月17日公布
– 2024年:7月8日公布
– 2023年:3月27日公布
– 2022年:4月16日公布
– 2021年:4月16日公布

可以看到,公布时间在3月到7月之间波动,但**6月中旬到7月上旬**是一个比较集中的窗口期。

今年6月17日了还没公布,但按照往年规律,大概率在7月上旬就会出来。

涨多少?方向已经明确了

虽然具体数字还没公布,但有几个关键信号可以参考:

**第一,社保基金家底厚实。** 截至2025年一季度,养老、工伤、失业三项基金累计结余超过10.8万亿元。这笔钱足够支撑养老金上调。

**第二,工资涨了。** 2025年全国城镇非私营单位就业人员年平均工资129441元,比2024年有所增长。《社会保险法》明确规定,养老金调整要根据职工工资增长和物价变化来定。工资这条腿迈出去了,调整的开关就合上了。

**第三,涨幅可能继续收窄。** 2025年涨幅约2%,2024年约3.8%,2023年约4%。整体趋势是逐年放缓,但”年年涨”的大方向不会变。

三笔钱怎么算?

养老金调整遵循”定额+挂钩+倾斜”三笔钱:

**定额调整**:同一省内人人相等,比如某省定额加35元,不管你养老金多少,都加35元。

**挂钩调整**:体现”多缴多得、长缴多得”。一部分跟缴费年限挂钩——缴得越久涨越多;另一部分跟你现有的养老金水平挂钩——基数越高涨的绝对值越多。

**倾斜调整**:针对高龄老人和艰苦边远地区退休人员额外增发。70岁以上一般每月多加20~50元不等,各地标准不同。

谁有份?谁没份?

2026年这次调整,覆盖的是**2025年12月31日前已办理退休手续并开始领取养老金**的人员。

如果你是2026年1月1日之后才退休的,那本轮调整跟你没关系,等下一轮吧。

1. 别信网上那些”养老金调整通知已发”的截图,没挂到人社部官网的都是假的
2. 如果你2025年底前退休了,7月之前基本能看到补发的差额
3. 打开”电子社保卡”小程序,查一下你所在省份的调整方案公布进度
4. 确保你的社保卡金融功能已激活,补发金额会打到这个账户里
5. 每年做一次养老金资格认证,不然可能影响发放

你在哪个省退休的?2025年涨了多少?评论区说说,大家一起交流交流!