有企业年金和没有,退休每月差2625元,这笔账该算清了
同样是退休,老王和老李都交了25年社保,基础养老金差不多。可一到领钱那天,差距立刻拉开——老王每月多了两千多块。差别不在社保,在很多人没当回事的”企业年金”。
延伸阅读:《有企业年金 vs 没有:退休后每月差1400元,这笔账你算清楚了吗?》。
延伸阅读:《有企业年金 vs 没有:退休后每月差3680元,这笔账你算过吗?》。
同样交了25年,差在哪?
先看一组人社部发布的最新数据。根据《2025年度全国企业年金基金业务数据摘要》(人力资源和社会保障部,2026年3月20日发布),2025年全年全国共有368.82万人领取企业年金,领取总金额1162.13亿元。简单一算,人均每月约2625元。
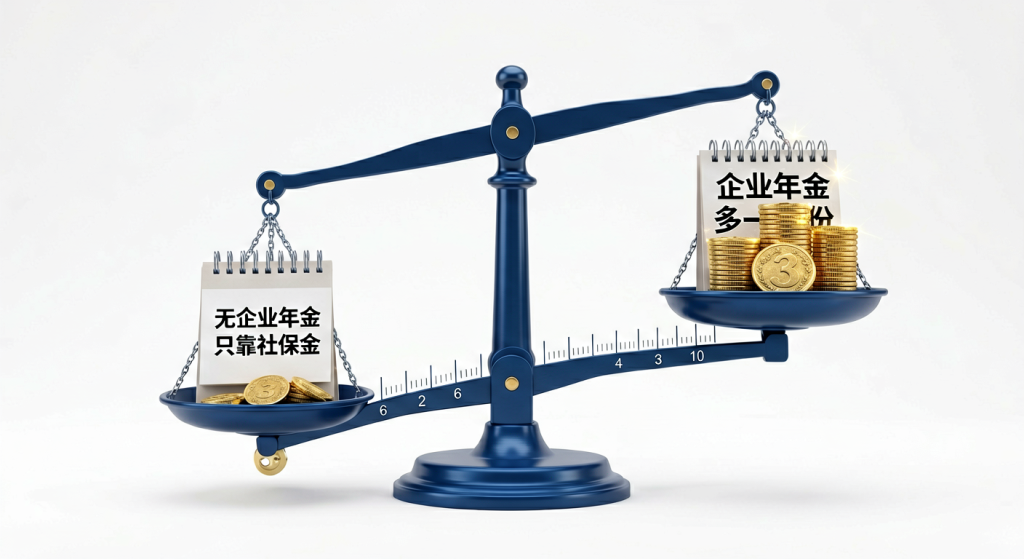
也就是说,同样退休的两个人,只要一个单位给交了企业年金、一个没交,前者就比后者每月多出一笔2625元左右的补充养老金。这笔钱是额外叠加在社保基础养老金之上的,不是选择题,是实打实的”第二份工资”。
为什么这2625元被大多数人忽略了?
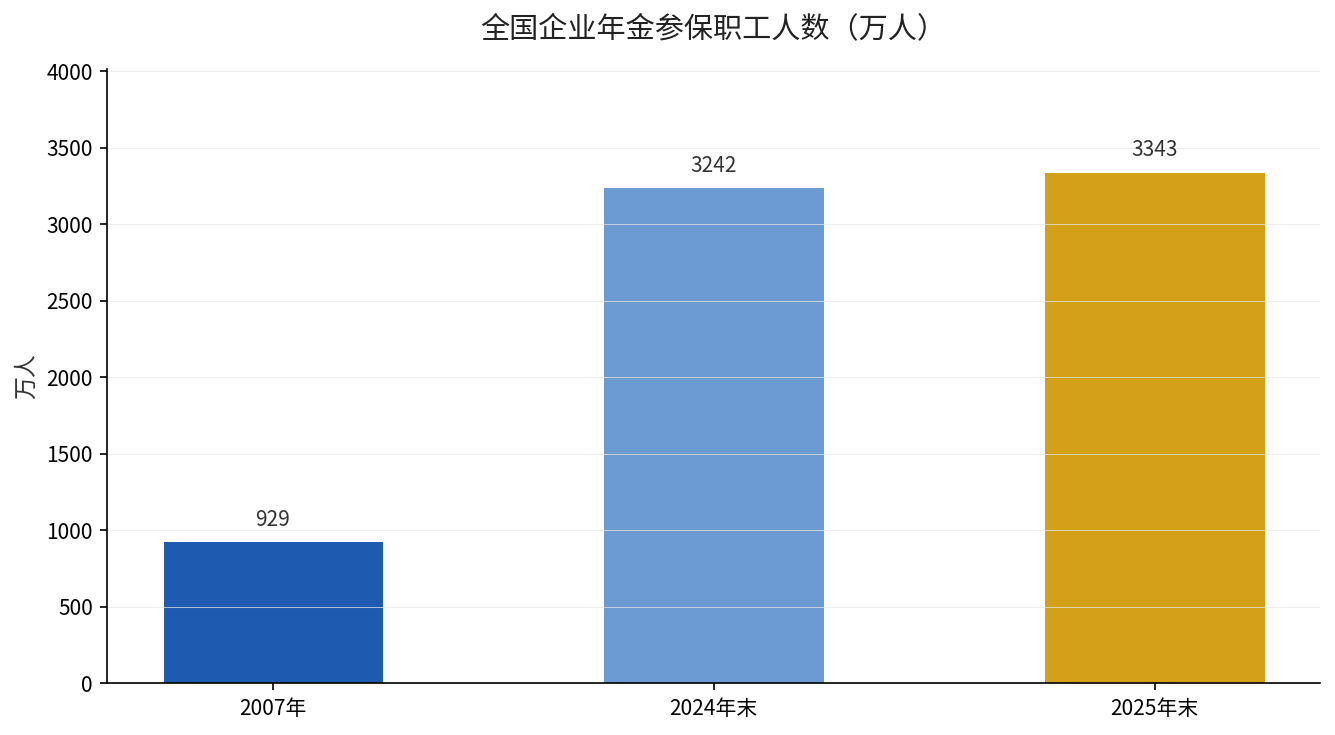
核心原因就一条:企业年金覆盖的人太少了。同一份摘要显示,截至2025年末,全国只有17.79万户企业建立了企业年金,参加职工3342.99万人。
而全国企业职工基本养老保险参保人数是多少?根据《2025年度人力资源和社会保障事业发展统计公报》,是4.84亿人左右。一对比,能享受到企业年金的职工,占比不到7%。
换句话说,90%以上的企业职工,退休后只有社保这一根”独木桥”,而那一小部分人,早就多铺了一层”安全网”。
这笔钱到底是怎么来的?
企业年金的钱来自两部分:单位缴费和个人缴费。单位出一部分,你自己也从工资里扣一部分,进入个人账户,交给专业机构投资运作,退休时再按月或分期领回。它和社保最大的区别是——账户里的每一分钱都是你自己的,归属清晰、可查可算。
从投资收益看,这笔钱也没闲着。人社部数据说明,截至2025年末,全国企业年金基金近三年累计收益率12.94%;放到更长的周期里,自2007年以来,年均投资收益率约6.20%。钱不是躺在账户里睡大觉,而是在持续增值。
算一笔明白账
| 对比项 | 无企业年金 | 有企业年金 |
|---|---|---|
| 退休后收入来源 | 仅社保基础养老金 | 社保 + 年金(第二份) |
| 人均每月补充金额 | 0元 | 约2625元 |
| 覆盖职工占比 | 90%以上 | 不到7% |
| 资金归属 | 统筹共济 | 个人账户,归属清晰 |
从这张表能看清一个残酷的事实:企业年金不是”全民福利”,它是一项”单位给才有”的制度。有没有,取决于你在哪工作、单位愿不愿意交。
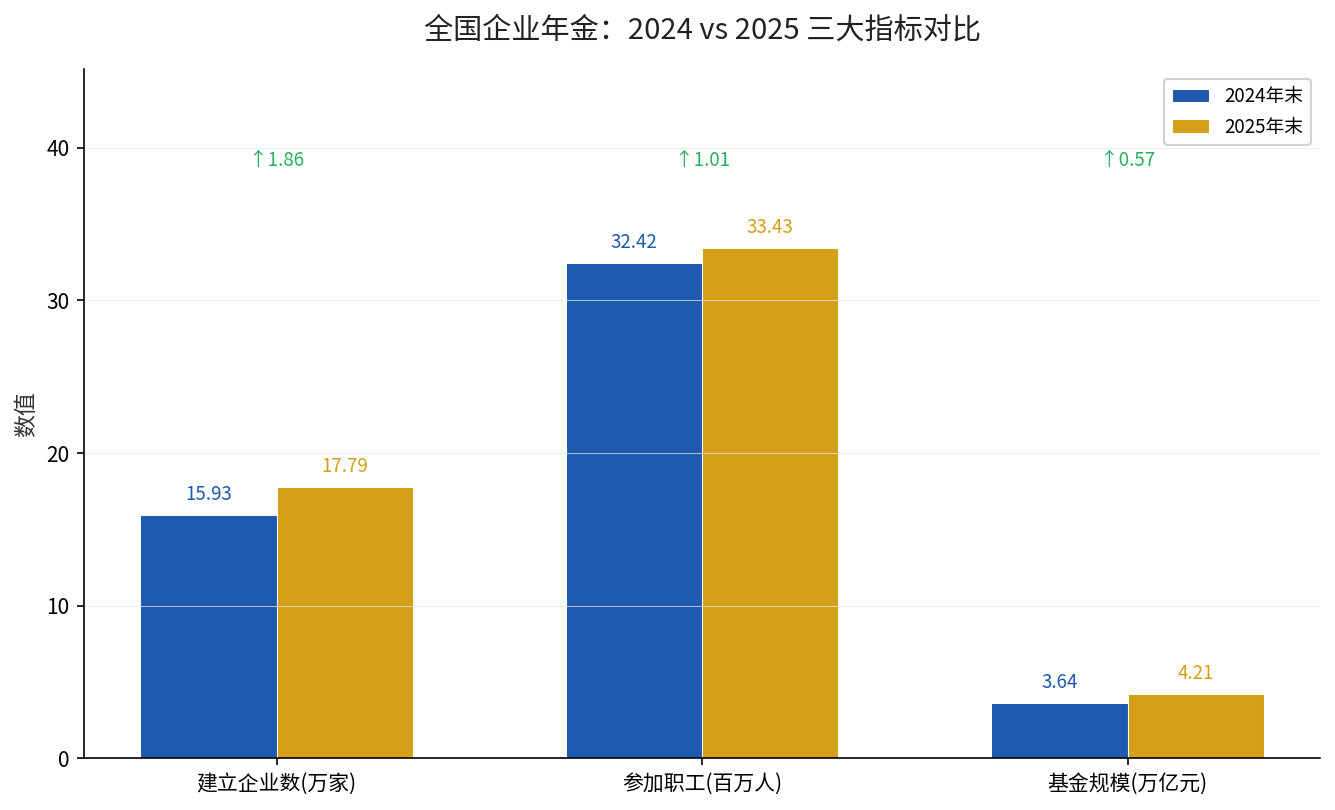
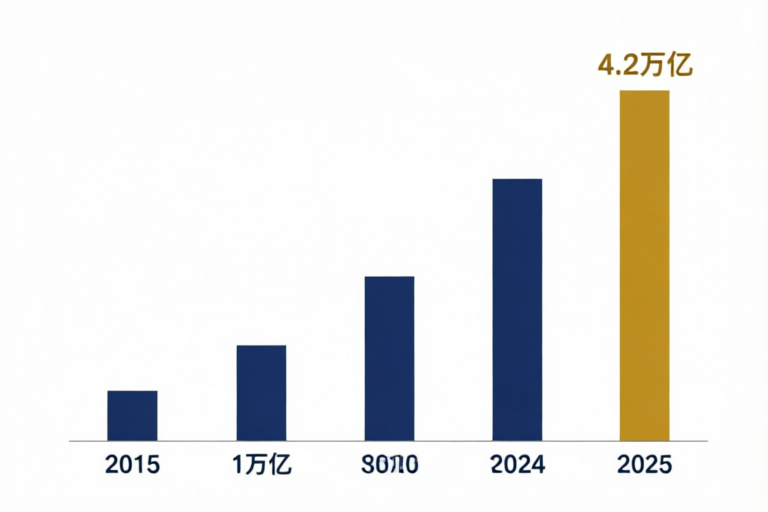
上图是2024年末和2025年末三项关键指标的对比。柱子的高度差,就是这一年里企业年金的扩张速度——企业数从15.93万户涨到17.79万户,职工从3241.84万涨到3342.99万,基金规模从3.64万亿突破到4.21万亿。蛋糕在变大,但能分到的人,仍然有限。
你该怎么做?
第一,先弄清楚自己单位有没有建立企业年金。问人力,或者看工资条上有没有”年金”这一栏扣款。这是最基本的一步,很多人直到退休都不知道自己有没有。
第二,如果单位有,务必参与。个人缴费这笔钱是从工资里扣的,短期看少了点现金,但长期是给自己存养老钱,还有单位给你配套缴费,等于”别人的钱帮你养老”。
第三,如果单位没有企业年金,别灰心。个人养老金制度(第三支柱)已经全面推开,你可以自己开户、自己缴,每年还有税收优惠。这相当于自己给自己补上”第二份工资”的替代方案。
第四,跳槽时把企业年金纳入考量。两家公司薪资差不多,一家有企业年金、一家没有,二十年下来差距可能是几十万的养老储备。这笔账,值得在为职业选择时一起算进去。
数据来源:《2025年度全国企业年金基金业务数据摘要》(人力资源和社会保障部,2026年3月20日发布);《2025年度人力资源和社会保障事业发展统计公报》(人力资源和社会保障部,2026年发布)。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。