个人养老金全国推开,你的个税账单正在悄悄变化

个人养老金全国推开,你的个税账单正在悄悄变化

2024年12月15日起,个人养老金制度从36个试点城市全面推向全国。这个信号意味着什么?简单说:你的工资条上的个税扣除项,多了一个可以省钱的选项。但这个省钱窗口,不是对每个人都一样大。

一个信号,三个影响

核心变化只有一个:以前只有36个城市的人能开个人养老金账户,现在全国城镇职工和城乡居民基本养老保险参保者都可以开了。这个看似简单的”扩面”,会带来三个层面的连锁反应。

影响一:短期——今年个税汇算清缴多了一个抵扣项

最直接的影响在每年的3-6月个税汇算清缴期。你缴进个人养老金账户的钱,可以在综合所得中据实扣除,上限12000元/年。如果你的适用税率是10%,直接省1200元;税率20%,省2400元;税率30%,省3600元。

但注意:领取时要按3%单独缴纳个税。所以节税公式是:节税金额 = 年缴费额 × (适用税率 – 3%)。税率越高,省的越多。

影响二:中期——银行理财和保险产品迎来新资金

个人养老金账户里的钱不会闲着。目前可投四类产品:储蓄存款、银行理财、商业养老保险、公募基金。全国放开后,可参与人数从几千万暴增到数亿人,每年可流入资金规模以千亿计。

对于普通人来说,这意味着一件事:银行和保险公司会推出更多、更优惠的个人养老金专属产品来抢客户。你越早开户,越能挑到好产品。

个人养老金不同税率节税金额对比” alt=”个人养老金不同税率节税金额对比” width=”512″ />

影响三:长期——养老第三支柱终于有了支柱的样子

中国养老体系长期是”第一支柱(基本养老保险)独大,第二支柱(企业年金)覆盖面窄,第三支柱(个人养老金)几乎空白”的格局。个人养老金全国推开,是第三支柱从”概念”走向”规模”的关键一步。

根据人力资源社会保障部等五部门联合发布的《关于全面实施个人养老金制度的通知》,这次全面推开不是简单的”复制粘贴”,而是同步优化了提前领取条件:患重大疾病、领取失业保险金达到一定条件、正在领取最低生活保障金等情况下,可以提前领取。

现在该做什么?

分三类人群给建议:

适用税率≥20%的人:马上开户,缴满12000元。一年省2400元起的税,相当于国家送你一个年化20%+的”无风险收益”。去哪找这种好事?

适用税率10%的人:建议开户,量力而行。一年省1200元虽然不是大钱,但加上账户内投资收益,30年复利下来也是一笔可观的补充养老金。

适用税率3%或不用交个税的人:暂时不用急。缴费时抵3%,领取时交3%,税收上没有额外好处。等收入涨了、税率上去了再说。

来源:人力资源社会保障部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号,2024年12月12日发布);国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月21日发布)。

储蓄国债入池,最高节税5400元:你的个人养老金账户该升级了

2026年6月10日,一个看似普通的国债发行日,却悄悄改变了个人养老金账户的”游戏规则”。

这一天,储蓄国债正式纳入个人养老金产品范围,这是自2022年制度启动以来,产品池最大的一次变化。这个信号意味着什么?你的养老金账户该不该因此调整策略?

一个信号,三个影响

核心信号:国家正在用”国债+税优”的组合拳,推动个人养老金从”开户”走向”真存钱”。

2025年11月,财政部与中国人民银行联合发布《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(财债〔2025〕5号),明确自2026年6月起,个人养老金账户可以购买储蓄国债。2026年6月10日,首批产品正式发售——3年期票面年利率1.63%,5年期1.70%,分别比同期个人养老金专属存款利率高出8个和10个基点(来源:新华网,2026年6月11日报道)。

影响一:短期——你的节税空间变大了

国债入池之前,很多人开了账户但”不敢存”——担心买了产品亏钱。现在有了国债这个”零风险+固定收益+节税”的三重保障,情况完全变了。

算一笔账:假设你年薪30万,适用个税税率20%。每年存12000元到个人养老金账户,买5年期国债(1.70%):

收益来源 计算方式 金额
当年节税 12000 × 20% 2400元/年
国债年收益 12000 × 1.70% 204元/年
投资期免税 收益暂不征个税 省约40元/年
领取时扣税 账户总额 × 3% 一次性扣除

如果你适用最高税率45%,每年节税可达5400元(来源:建设银行北京分行,2026年6月官方说明)。这个数字,比很多人的年终奖还多。

不同税率下节税金额对比

影响二:中期——产品结构正在重塑

截至2026年6月10日,国家社会保险公共服务平台数据显示,个人养老金在售产品总数已达852款,包括:210款专属养老保险、39款养老理财、320款养老基金、281款储蓄产品、2款储蓄国债(来源:新华网,2026年6月11日报道)。

国债填补了产品体系中”高信用等级”品类的空白。中国邮储银行研究员娄飞鹏指出,这有助于缓解”开户热、缴费冷”的问题。招联首席经济学家董希淼也认为,个人养老金将为国债市场带来重要的长期资金(来源:新华网,2026年6月11日报道)。

但更重要的是,国债入池预示着未来更多”安全资产”可能进入个人养老金——比如地方政府债、政策性金融债等。你的选择会越来越多。

影响三:长期——”税优+安全资产”成标配

从趋势看,个人养老金正在从”可选”走向”标配”。核心逻辑很清晰:

第一,老龄化加速。2024年11月末,全国个人养老金开户数已达7279万人,但实际缴费率不足30%(来源:新华社,2025年1月)。国家需要更多手段推动缴费。

第二,税优是”硬通货”。每年最高12000元税前扣除,领取时只按3%征税。对于税率10%以上的人群,这个套利空间是实实在在的——不需要任何投资技巧。

第三,国债降低了”试错成本”。过去很多人不敢存是因为怕买错产品亏钱。国债零风险,你只用考虑”存多少”和”存多久”。

现在该做什么?

如果你还没开户:现在就去银行APP开,选一家支持国债购买的银行(工行、建行、农行、招行等十几家都已开通)。开完户哪怕先存100元,也算起步。

如果你开户了但没存钱:12月31日前存进去,2026年度的12000元税前扣除额度就锁定了。别等到年底再手忙脚乱。

如果你已经存了钱但没买产品:检查一下账户里的资金是不是还在”活期趴着”。如果不想折腾,直接买国债——1.63%~1.70%的利率+节税,综合收益远超银行定期。

如果你收入不高(税率3%以下):节税效果有限,但国债本身的安全性和复利效应仍然值得考虑。每月存500元,30年后也是一笔不小的钱。

趋势已经很明显了:个人养老金正从”有了就行”进化到”用好才行”。国债入池只是一个开始,真正的红利,属于那些早行动的人。

数据来源:财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》(财债〔2025〕5号,2025年11月13日发布);新华网(2026年6月11日报道);人民网(2026年6月10日报道);国家社会保险公共服务平台(截至2026年6月10日);新华社(2025年1月报道)。

个人养老金开户7279万,实际缴费不到3成:你的12000元存对了吗?

老李今年45岁,在深圳一家科技公司做工程师,月薪2万。2025年他在银行APP上开了个人养老金账户,但一直没往里存钱。他跟我说:”每年最多存12000,存20年也就24万,到时候能多领几个钱?”

这可能是很多人对个人养老金最大的误解——用”本金”算账,忘了”复利”和”节税”这两笔隐形收入。

同样12000,存和不存差多少?

我们以老李为例算一笔账:月薪2万,适用个税税率20%。如果他每年存12000元到个人养老金账户:

节税部分:12000 × 20% = 每年省2400元个税。20年就是48000元。

投资复利部分:假设年化收益3%(买储蓄国债就接近这个水平),每年定投12000元,20年后账户累计约32.2万元,其中本金24万,投资收益约8.2万。

领取时扣税:一次性领取,按3%税率:32.2万 × 3% = 9660元。

净收益:32.2万 – 24万本金 – 0.97万税 + 4.8万节税 = 约12万元。

同样每月存1000元放银行活期(年化0.1%),20年后只有约24.2万,没有节税,净收益仅2000元。

差距:118倍。

拆解差距来源

对比维度 个人养老金账户 普通银行活期
年存入金额 12000元 12000元
年化收益 约3%(储蓄国债) 约0.1%
个税抵扣 每年省2400元(20%税率) 无
20年后账户总额 约32.2万 约24.2万
取出时税率 3% 0%(活期不扣税)
综合净收益 约12万 约2000元

差距的核心来自三个因素:税收递延(缴费时抵扣、投资时不征税)、复利(收益滚收益)、低税率领取(3%远低于工资税率)。

开户数vs实际缴费人数对比

但现实是:截至2024年11月末,全国已有7279万人开通了个人养老金账户(数据来源:新华社,2025年1月报道),而实际缴费人数比例不足30%。到2025年一季度末,全国3038万人开户,其中只有约900万人完成了资金储存,人均储存仅2022元(来源:中国社科院社会发展战略研究院,2023年数据)。

说白了,10个人开户,只有3个人真正存钱。

结论:选开户还是选缴费?

答案很明确——开户只是第一步,缴费才是关键。

如果你:

  • 适用个税税率10%以上 → 每年存满12000,节税+复利双收益
  • 离退休不到10年 → 更要抓紧,少了复利时间,节税是最大价值
  • 收入不稳定 → 可以分月缴,每月1000元,不一定要一次性12000
  • 担心钱取不出来 → 个人养老金在退休、完全丧失劳动能力、出国定居等情况下均可领取,2025年9月新规还新增了重疾医疗、失业、低保等领取情形(来源:广东省江门市人社局,2025年12月18日发布)

最亏的不是”存了取不出来”,而是”开了户一分没存”。每年白白损失几千块的节税额度,20年下来就是几万块。

现在打开你的银行APP,找到个人养老金专区,看看今年缴了多少。如果还是0,趁现在还有半年时间,行动起来。

数据来源:新华社(2025年1月);人社部个人养老金36地先行试点政策;中国社科院社会发展战略研究院(2023年);广东省江门市人社局(2025年12月18日发布);国家社会保险公共服务平台(截至2026年6月10日数据)。

2026社保缴费基数调整落地,灵活就业一年多交960元,3个变化影响你的钱袋子

2026年社保缴费基数调整政策解读

2026社保缴费基数调整落地,灵活就业一年多交960元,3个变化影响你的钱袋子

政策核心:7月起多省密集调整缴费基数

每年7月是全国社保缴费基数调整的集中窗口。2026年7月以来,福建、内蒙古、河北、广东等多个省份已陆续发布2026年度社保缴费基数上下限,不少地区同步调整了医保费率。如果你是在职职工或灵活就业人员,这三个变化直接关系到你每月到手工资和缴费金额。

变化一:缴费基数下限普遍上调,最低涨了13%

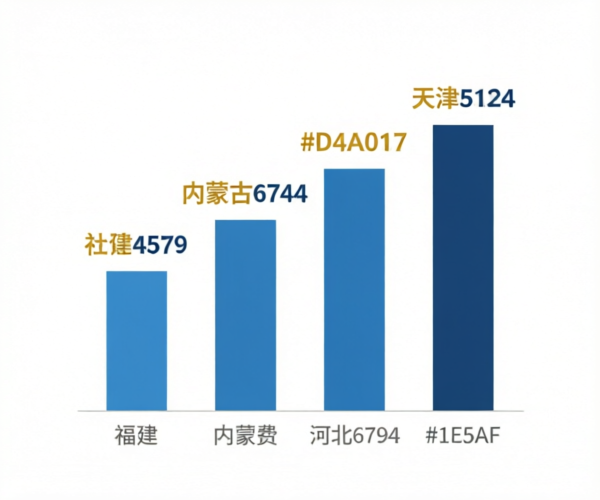
福建省2026年工伤、医保缴费基数下限从2025年的4043元上调至4579元,涨幅13%(来源:福建省人社厅相关通知,2026年7月发布,自2026年8月1日起执行)。内蒙古2026年缴费基数确定为8430元/月,下限按80%计算为6744元/月,上限按300%为25290元/月(来源:内蒙古自治区人社厅2026年7月发布)。河北省本级职工医疗保险缴费基数核定依据为6794元/月,灵活就业人员同步执行该标准(来源:河北省医保局,2026年7月发布)。

变化二:灵活就业人员年缴费普涨,多地突破万元

以有明确数据的地区为例:山东省威海市灵活就业人员按最低缴费基数4504元缴纳养老保险,全年需缴10809.6元(来源:威海市人社局,2026年7月公布)。天津市最低缴费基数5124元,仅养老全年就达12297.6元,加上医保后年缴费合计17784.08元(来源:天津市人社局2026年度缴费基数通知)。湖南益阳暂时按现行标准执行,最低年缴费9772.8元,距万元仅一步之遥。

按全国普遍情况,社平工资年增长2%-3%,对应最低年缴费增加约200-400元,月均多交二三十元。中部地区多数县城2025年最低缴费基数约4000元,2026年上调至4400元,月多交80元,一年多交960元。

变化三:医保费率微调,东莞率先调整

东莞市自2026年7月1日起,职工基本医疗保险缴费费率由3.5%调整为3.65%(含生育保险),其中单位部分由3.0%调整为3.15%,个人部分维持0.5%不变(来源:东莞市医保局通知,2026年7月1日执行)。

对谁影响最大?

第一类:灵活就业人员

灵活就业人员养老保险缴费比例20%,全部由个人承担(其中8%进入个人账户,12%进入统筹)。缴费基数是跟着社平工资走的,社平工资涨,缴费就得涨——这是《社会保险法》第18条规定的联动机制,不是哪个地方想涨就涨。

2026年还有几个新变化值得留意:灵活就业参保不再受户籍限制,可以在就业地或户籍地之间自主选择;部分地区新增了40%的低基数档位,为收入偏低的灵活就业群体提供了更多选择;缴费周期也更加灵活,支持按月、按季、按半年、按年缴费。

但有一个重要提醒:从2030年1月1日起,职工养老保险最低缴费年限将由15年逐步增加至20年。也就是说,现在开始参保的灵活就业人员,将来可能需要面对更长的缴费年限要求。另外,灵活就业人员当年必须按时缴费,事后不能追补缴费。

第二类:按最低基数缴费的企业职工

如果你所在企业一直按最低基数给你缴纳社保,那么2026年基数上调后,你和企业各缴的部分都会增加。以福建为例,基数下限从4043元涨到4579元,涨了536元。按个人8%的比例,你每月多扣42.88元——虽然到手工资少了点,但个人账户里的钱也多了,这是”今天的少”换”明天的多”。

第三类:按实际工资正常缴费的职工

如果你的工资高于缴费基数下限,且企业一直按实际工资给你缴纳,那么这次基数调整对你的影响最小。缴费基数上下限调整主要影响的是”低于下限”和”高于上限”的人。

什么时候开始执行?

各省执行时间不同,但大多集中在2026年7月1日至8月1日之间:

地区 调整内容 执行时间
福建 工伤基数下限4579元/上限22893元 2026年8月1日
福建 医保基数下限4579元/上限22893元 2026年7月1日
内蒙古 基数为8430元/下限6744元/上限25290元 2026年7月1日-2027年6月30日
河北(省本级) 医保缴费基数6794元 2026年7月1日-2027年6月30日
东莞 医保费率3.5%→3.65% 2026年7月1日

以上数据来源:福建省人社厅、内蒙古自治区人社厅、河北省医保局、东莞市医保局,均为2026年7月发布。

2026年各省社保缴费基数调整对比

你的缴费基数变没变,打开手机查一下社保APP就能看到。如果发现企业还在按去年的低基数给你缴,可以拨打12333反映。社保缴费基数上调,短期看是”多交了钱”,长期看是”多攒了养老本”——毕竟养老金遵循”多缴多得、长缴多得”,今天多缴的每一分,退休后都会按月返回来。

来源:福建省人社厅2026年社保缴费基数调整通知(2026年7月);内蒙古自治区人社厅2026年度缴费基数核定通知(2026年7月);河北省医保局2026年度省本级医保缴费基数通知(2026年7月);东莞市医保局关于调整职工医保费率的通知(2026年7月1日);威海市人社局2026年灵活就业人员缴费标准(2026年7月);天津市人社局2026年度社保缴费基数通知

福州工龄30年按60%档缴社保,2025年退休能领多少养老金?一步一步算清楚

福州工龄30年按60%档缴社保,2025年退休能领多少养老金?一步一步算清楚

福州一位在工厂做了30年的老张托人带话给我:老王,我在企业干了整整30年,一直按最低档缴社保,2025年满60岁退休,到底能领多少钱?心里没底,你帮我算算。

老张的情况很有代表性——工龄不短,但缴费基数一直是60%档。这种”长年限+低档位”的组合,在福建退休能拿到什么样的养老金?今天咱们就把账算透。

福建2025年养老金计发基数:7932元

福建省人社厅2025年9月正式公布,2025年度全省基本养老金计发基数为7932元/月。2024年是7776元,涨了156元,涨幅2.0%。再往前看,2023年是7528元,三年累计涨了404元。

缴费基数方面,2025年福建企业职工养老保险月缴费基数下限为4043元,上限为22607元。灵活就业人员缴费比例20%。

2026年福建的基数又涨了——社保缴费基数下限调整为4579元,上限22893元,涨幅达到13.26%,是今年已公布省份里涨得最多的。不过老张是2025年退休,咱们就按2025年的数据算。

养老金的”三笔钱”

企业职工退休养老金由三部分组成:基础养老金 + 个人账户养老金 + 过渡性养老金。老张工龄30年,其中1995年之前有视同缴费年限,所以三笔钱都要算。

老张的基本情况:60岁退休,30年工龄,其中实际缴费约28年,视同缴费约2年,全程按60%档缴费。

第一笔:基础养老金

公式:基础养老金 = 计发基数 × (1 + 本人平均缴费指数) ÷ 2 × 缴费年限 × 1%

老张平均缴费指数约0.6(全程60%档),缴费年限30年。

代入:7932 × (1 + 0.6) ÷ 2 × 30 × 1% = 7932 × 0.8 × 30 × 0.01

口算:7932 × 0.8 = 6346,6346 × 0.3 = 1904元

所以老张的基础养老金每月约1904元。

第二笔:个人账户养老金

公式:个人账户养老金 = 个人账户累计储存额 ÷ 计发月数(60岁退休为139)

老张28年实际缴费,一直按60%档。福建2025年60%档缴费基数约4043元,每月8%进个人账户就是323元。但早年基数低,取个平均值估算:老张28年个人账户累计约8.5万元左右。

计算:85000 ÷ 139 = 611元

第三笔:过渡性养老金

公式:过渡性养老金 = 计发基数 × 本人平均缴费指数 × 视同缴费年限 × 过渡系数(福建约1.3%)

老张视同缴费约2年。

计算:7932 × 0.6 × 2 × 1.3% = 7932 × 0.6 × 0.026 = 124元

三笔合计:老张每月能领多少?

养老金构成 计算过程 金额
基础养老金 7932 × 0.8 × 30 × 1% 1904元
个人账户养老金 85000 ÷ 139 611元
过渡性养老金 7932 × 0.6 × 2 × 1.3% 124元
合计 2639元

老张30年工龄,60岁退休,每月能领约2639元。

2639元在福建是什么水平?

福建2025年计发基数7932元,2639元占计发基数的33.3%。这个比例不算高,但也属于正常范围——毕竟老张全程按60%档缴费,缴费指数偏低。

咱们做个对比:如果老张这30年一直按100%档缴费,会是什么结果?

基础养老金:7932 × (1 + 1.0) ÷ 2 × 30 × 1% = 7932 × 1.0 × 0.3 = 2380元

个人账户养老金:约14万元 ÷ 139 = 1007元

过渡性养老金:7932 × 1.0 × 2 × 1.3% = 206元

合计3593元,比60%档多了954元。但每月也多缴不少钱。

福建2025年养老金调整:老张还能涨多少?

根据福建省2025年养老金调整方案,定额调整每人每月加29元;挂钩调整按缴费年限每年0.7元、按养老金水平0.66%增加。老张能涨多少?

定额:29元

挂钩(年限):30年 × 0.7 = 21元

挂钩(水平):2639 × 0.66% = 17.4元

合计每月涨67.4元,调整后约2706元。

老张是2025年1月退休的,正好赶上当年新基数重算补发,差额部分从退休次月起补,到9月新基数公布,大概能补7个月,每月多约36元,补发252元左右。

老王的建议

老张的案例给福建的朋友们几点启示:

1. 工龄长是最大的优势。30年工龄给老张的基础养老金贡献了1904元,占了全部养老金的72%。哪怕缴费指数低,年限够长,基础养老金也能撑起来。所以千万别断缴,能多缴一年是一年。

2. 福建2026年基数涨得猛,现在缴费的人要多掏钱了。2026年福建社保缴费基数下限涨到4579元,涨幅13.26%,灵活就业每月要多缴107元。趁现在基数还没完全跳涨,抓紧把年限凑够。

3. 1995年之前的工龄别忘了算视同缴费。老张那2年视同缴费虽然只贡献了124元,但这是白给的——不用自己掏钱。很多人不知道这段工龄要算,办退休时一定要提醒社保经办人员帮你核定。

4. 福建养老金每年调整都在7月,时间和金额都比较稳定。定额29元在全国属于中等偏上水平,加上工龄挂钩0.7元/年,长期缴费的回报是看得见的。

你的工龄多少年?在哪个省?评论区发出来,老王帮你算算你能领多少。

养老金全国统一倒计时:同一个缴费基数,上海比黑龙江每月多领1500元

养老金全国统筹趋势插画

养老金全国统一倒计时:同一个缴费基数,上海比黑龙江每月多领1500元

一个信号,三个影响

2026年,养老金体系正在经历一场静悄悄的根本性变革。

信号很明确:黑龙江2026年养老金计发基数7705元/月(黑人社厅2025年12月发布),上海2025年计发基数12434元/月(上海市人社局2025年发布),两者相差4729元——这意味着,同样缴费30年、缴费指数1.0的两个人,在上海退休比在黑龙江退休,每月基础养老金多拿约1500元。

这个差距不是新问题,但2026年出现了一个关键变量:全国统一缴费基数下限的进程正在加速,养老金全国统筹已从”收入调剂”阶段推进到”标准统一”阶段。这个变化将分三步影响每一个人的钱袋子。

影响一:短期——2026年缴费基数”提低限高”,下限在涨、上限在稳

2026年7月起,各省社保缴费基数进入新一轮核定周期。一个明显趋势是:低基数地区在追赶,高基数地区在放缓。

福建省2026年社保缴费基数下限从4043元涨到4579元,涨幅高达13.26%(福建省人社厅2026年6月发布)。河北省2026年缴费基数下限4076元,涨幅仅1.7%(河北省人社厅2026年发布)。同样是涨,涨法不同:福建是在补历史欠账,把之前偏低的基数拉上来;河北则是温和调整。

再看高基数地区:上海2025年缴费基数下限7460元、北京7162元,2026年新标准至今未公布。按照往年规律,这些一线城市大概率在8-9月公布,且涨幅预计控制在1%-2%之间。

对在职职工来说,这意味着:如果你在低基数地区,2026年每月的社保扣款可能会明显增加——但多扣的钱全部进入你的养老和医保个人账户,是你自己的钱。如果你在高基数地区,调整幅度不会太大,每月多扣几十块钱。

但对灵活就业人员的冲击更大。灵活就业者需要自己承担全部20%的养老缴费,基数涨10%意味着全年缴费涨10%。以福建为例,下限从4043涨到4579,灵活就业者每月养老缴费从809元涨到916元,一年多交1280元。

各地区养老金计发基数对比

影响二:中期——金税四期联网,低报基数时代终结

2026年,金税四期系统已实现社保缴费基数、个税申报工资、企业所得税税前扣除工资的实时比对。浙江省还提出了”夯实率”概念,要求社保基数申报收入达到实际收入的90%以上(浙江省人社厅2026年发布)。

这意味着过去很多企业按最低基数给员工交社保的操作,空间越来越小。差异一旦超过阈值,系统自动预警,企业需要补差额并加收滞纳金。

这个变化的关键传导路径是:缴费基数更真实 → 养老基金收入增加 → 养老金发放更有保障 → 全国统筹的财力基础更牢固。

根据人社部2026年一季度数据,全国基本养老保险基金累计结余已达10.8万亿元。但地区间极不平衡:黑龙江2024年基金收入2181.4亿元、支出2842.9亿元,缺口近800亿元,抚养比仅1.2:1(即1.2个劳动力养1个退休人员)。而全国平均抚养比是2.63:1。

金税四期的意义在于——堵住征缴漏洞,让富裕地区和困难地区都按真实基数缴费,全国统筹才能真正”调得动、补得上”。

影响三:长期——计发基数全国统一,在哪里退休不再决定你的养老金

这是最深远的变化。目前还在推进中的是”缴费基数省级统一”,下一步就是”计发基数全国统一”。

为什么必须统一?举个最简单的例子:两个男职工,都在企业上班,都按8000元基数缴费,个人账户记账利率全国统一,缴费年限一样,退休年龄一样。按道理,他们应该拿一样的养老金。但现实是:一个在上海退休,一个在黑龙江退休,每月基础养老金差出1500元。

这是制度的不公平——你什么都没做错,只因为退休地点不同,养老金就天差地别。尤其现在养老保险异地转移越来越方便,大家都想往计发基数高的地区跑,这加剧了人口和基金的失衡。

2026年已经可以看到统一路径:湖北2025年养老保险缴费基数一档基本没涨,但二档、三档涨幅很大,明显在向一档靠拢。广东取消了第三档缴费基数,全省统一为两档。这些都是在省级层面先统一,再逐步走向全国统一。

人社部”十五五”规划(2026年7月9日发布)明确提出要”完善基本养老保险全国统筹制度”,7月20日国务院常务会议进一步部署了优化社会保障体系工作。全国计发基数统一不是”会不会”的问题,而是”多久”的问题。

现在该做什么?不同人群行动指南

如果你是在职职工:别抗拒缴费基数上涨。个人缴纳的8%全部进入你的个人账户,是实实在在的资产。基数越高,未来养老金越高。同时,2026年起缴费工资必须本人签字确认,拿到申报表时仔细核对,确认奖金、加班费是否都算进去了。

如果你是灵活就业人员:量力而行。缴费基数涨了,但可以选择按最低档缴纳。20%的缴费中只有8%进个人账户,其余12%进统筹——这个比例短期内不会变。如果经济压力大,可以考虑”养老最低档+居民医保”的组合策略。

如果你经常跨省工作:注意退休地选择规则。在计发基数高的地区累计缴满10年,就能在那个地区退休。如果多个地区都满10年,选最后一个满10年的地区。全国统一之前,这个选择仍然至关重要。

如果你已经退休:关注养老金调整通知。2026年调整通知虽未发布,但养老金21连涨已成定局。不管通知何时发布,补发都从1月1日算起,一分不少。

来源:黑龙江省人社厅《关于确定2026年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资的通知》(2025年12月发布);上海市人社局2025年养老金计发基数公告;广东省人社厅《关于公布2025年职工基本养老保险缴费基数上下限和基本养老金计发基数等有关问题的通知》(粤人社发〔2025〕32号);人社部”十五五”规划(2026年7月9日发布);人社部2026年一季度新闻发布会;国家统计局《2025年全国城镇单位就业人员年平均工资情况》(2026年5月15日发布)

交了24年社保,老张每月领2363元,2026年还能涨多少?

老张养老金调整场景插画

交了24年社保,老张每月领2363元,2026年还能涨多少?

老张的养老金账本

老张是黑龙江哈尔滨一家国企的退休职工,2024年底正式退休,工龄24年,平均缴费指数0.8。退休后,他每个月领到手的养老金是2363元。

2363元,在哈尔滨能过什么样的日子?买菜、交水电、偶尔给孙子买点零食,基本够用。但老张心里一直有个疑问:今年养老金还会涨吗?能涨多少?

带着这个疑问,老张去了社区社保服务站。工作人员告诉他:2026年职工养老金调整通知确实还没发,但别急,该来的总会来。

到底涨不涨?三个信号说明一切

很多人和老张一样,看到7月养老金金额没变,心里开始打鼓。但实际上,判断养老金涨不涨,不能只看钱到没到账,要看这三个关键信号:

信号一:基金池子更满了。根据人社部2026年一季度新闻发布会数据,截至2026年3月底,全国基本养老保险基金累计结余达到10.8万亿元,比2025年底增加了近3000亿。

信号二:中央财政已备好钱。中央财政2026年已安排养老保险转移支付预算1.25万亿元,专门用于保障养老金调整和发放。

信号三:人社部明确表态。人社部在2026年一季度新闻发布会上明确表示,要”扎实推进退休人员基本养老金调整工作”——这不是猜测,是公开表态。

三个信号加在一起,说明不是”涨不涨”的问题,而是”什么时候发通知”的问题。

涨多少?用老张的账算给你看

2025年,人社部、财政部发布《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号,2025年7月10日发布),全国调整比例按2024年退休人员月人均基本养老金的2%确定。调整办法继续采用”定额+挂钩+倾斜”三步走。

拿老张的例子来算一笔账。假设2026年调整比例与2025年持平或略低,我们以2025年黑龙江省的调整方案为参考(黑龙江2026年养老金计发基数已确定为7705元/月,黑人社厅2025年12月发布):

老张的养老金2363元,工龄24年——

第一步:定额调整。同一省份所有退休人员加一样的钱。2025年黑龙江定额调整约为35元。

第二步:挂钩调整。跟缴费年限和原养老金水平挂钩。24年工龄,按每年1.5元计算,挂钩缴费年限增加36元;按养老金水平0.8%挂钩,2363×0.8%≈19元。合计挂钩增加55元。

第三步:倾斜调整。老张65岁,不到高龄倾斜标准(多数省份70岁起),这一步暂不加。

算下来:35+55=90元。老张每月养老金从2363元涨到2453元,涨幅约3.8%。

注意,这个3.8%比全国平均的2%高出一截——因为老张本身养老金水平偏低,在”提低控高”的政策导向下,低收入退休人员的涨幅比例反而更高。这就是定额调整的公平作用。
养老金调整前后对比

为什么通知一年比一年晚?

老张问了一个很多人都困惑的问题:”2025年通知7月10号才发,今年7月底了还没动静,为啥越来越晚?”

原因并不复杂。养老金调整不是拍脑袋定数字,得先算清楚几笔账:物价涨了多少?工资涨了多少?基金能扛多久?

根据国家统计局2026年5月15日发布的数据,2025年全国城镇非私营单位就业人员年平均工资为129441元,月均10786元,实际增长4.2%;私营单位年平均工资71590元,月均5965元,实际增长2.9%。

工资涨了,物价也在变,养老基金还要考虑全国统筹的平衡——数据越扎实,方案越稳妥。近五年通知发布时间一路后移:2021年4月、2022年5月、2023年5月、2024年6月、2025年7月。2026年大概率也在7月到8月之间。

重点来了:不管通知几月出来,补发的钱全部从1月1号算起。也就是说,哪怕8月才公布,前面7个月的差额会一次性补到你的卡里。一分不少,一天不欠。

2026年,最大的变化是什么?

用一个词概括:“提低控高”。

过去几年的调整中,定额调整的占比在悄悄提高,挂钩调整的权重在逐步下调。这意味着什么?意味着养老金高低之间的差距在缩小。以前养老金高的人涨得多,现在政策有意让低的人涨得更多。

以老张为例,他2363元的养老金,按3.8%的实际涨幅比全国平均2%高出近一倍。而如果是一个月领8000元的人,实际涨幅可能只有1.5%左右。这不是偏袒,是制度设计——让社保真正回归”保基本”的功能。

根据国家统计局数据,截至2025年底,我国60岁及以上老年人口为32338万人,占总人口23.0%,比2024年末增加了1307万人。随着老龄化加深,养老金调整必然从”大水漫灌”转向”精准滴灌”,把钱花在更需要的人身上。

老张现在该做什么?

第一,别信谣言。网上说”定了涨3.5%”或者”今年不涨了”的,十有八九是假的。真正靠谱的信息来源只有一个:人力资源和社会保障部官网(www.mohrss.gov.cn)。

第二,完成养老金领取资格认证。2026年认证方式已经全面升级,手机刷脸就能完成。如果忘记认证,养老金会被暂停发放,补发也麻烦。

第三,关注本地人社部门通知。全国通知出来后,各省会制定本省的具体方案。老张应该关注”黑龙江人社”微信公众号或官网,第一时间了解本省细则。

第四,算好自己的账。拿到调整方案后,用”定额+挂钩+倾斜”三步法自己算一遍,核对社保局发的金额对不对。有疑问就打12333。

养老金调整这件事,每年都在做,但每年都在变。唯一不变的是:该你的钱,一分都不会少。老张们要做的,就是耐心等通知,然后等着收钱。

来源:人力资源社会保障部 财政部《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号,2025年7月10日发布);国家统计局《2025年全国城镇单位就业人员年平均工资情况》(2026年5月15日发布);黑龙江省人社厅《关于确定2026年度企业职工基本养老保险使用的全口径城镇单位就业人员平均工资的通知》(2025年12月发布);人社部2026年一季度新闻发布会

湖南灵活就业60%档和100%档缴20年,退休后每月差多少?算完账再做决定

湖南灵活就业60%档和100%档缴20年,退休后每月差多少?算完账再做决定

长沙有位跑网约车的读者发来私信,问得特别直接:老王,我是灵活就业交社保,现在纠结选60%档还是100%档。都缴20年的话,退休后每月能差多少?多缴的钱值不值?

好问题。湖南灵活就业人员超过200万,很多人都在纠结这个档位。今天咱们就坐下来,把湖南的账一笔一笔算清楚。

先看湖南2025年的核心数据

湖南省人社厅正式公布:2025年全省企业职工基本养老金计发基数为7694元/月。2024年是7618元,2023年是7417元,三年涨了277元。

缴费基数方面,2025年湖南灵活就业人员养老保险缴费比例是20%,可以在全省缴费基准值(6711元/月)的60%到300%之间自选档位。60%档对应缴费基数约4027元,100%档约6711元。

记住这两个数字:60%档每月缴805元,100%档每月缴1342元。一年下来,60%档是9660元,100%档是16104元,差了6444元。20年累计呢?差距接近13万。

养老金怎么算?公式拆开看

不管选哪个档,退休后养老金都分两块:基础养老金 + 个人账户养老金。

基础养老金 = 退休时计发基数 × (1 + 本人平均缴费指数) ÷ 2 × 缴费年限 × 1%

翻译成人话:你缴费指数的平均值,加上1,除以2,再乘以计发基数和缴费年限的1%。指数越高,这块就越高——但不是线性增长,有个”打折”效应。

个人账户养老金 = 个人账户累计储存额 ÷ 计发月数

60岁退休,计发月数139。个人账户进的是你缴费的8%(灵活就业20%里8%进个人账户,12%进统筹)。

场景一:按60%档缴20年

假设一位湖南灵活就业人员,从40岁开始缴费,60岁退休,一直按60%档缴满20年。

平均缴费指数:0.6

基础养老金 = 7694 × (1 + 0.6) ÷ 2 × 20 × 1% = 7694 × 0.8 × 20 × 0.01 = 1231元

个人账户:每月缴费基数4027元,其中8%即322元进个人账户。20年累计:322 × 12 × 20 = 77280元。除以139个月:556元

合计每月养老金:1231 + 556 = 1787元

场景二:按100%档缴20年

同一个人,选100%档。

平均缴费指数:1.0

基础养老金 = 7694 × (1 + 1.0) ÷ 2 × 20 × 1% = 7694 × 1.0 × 20 × 0.01 = 1539元

个人账户:缴费基数6711元,8%进个人账户 = 537元/月。20年累计:537 × 12 × 20 = 128880元。除以139:927元

合计每月养老金:1539 + 927 = 2466元

差距出来了:每月多679元

把两个场景放在一起看:

对比项 60%档(缴20年) 100%档(缴20年) 差距
月缴费金额 805元 1342元 +537元
20年总缴费 约19.3万元 约32.2万元 +12.9万元
基础养老金 1231元 1539元 +308元
个人账户养老金 556元 927元 +371元
每月合计 1787元 2466元 +679元

每月多领679元,一年多领8148元。多缴的12.9万,需要约15.8年才能回本——也就是差不多76岁。

这笔账值不值?

从纯数字看,100%档的”性价比”不如60%档。60%档缴费少、回本快、压力小。但100%档有两个好处不容忽视:

第一,退休后每月多679元,日子确实宽裕不少。1787元和2466元,在湖南长沙这样的城市,一个是紧巴巴,一个是基本够用。

第二,养老金每年上调时,缴费年限相同的情况下,基数高的涨得也多。挂钩调整部分直接跟你的养老金水平挂钩,长期来看差距会越拉越大。

但话说回来,按60%档缴20年,每月1787元,在湖南确实偏低。湖南2025年计发基数7694元,1787只占计发基数的23%。这说明一个残酷的事实:光靠最低档缴费,退休后的替代率是不够的。

老王的建议

综合算下来,给你三条建议:

1. 收入不稳定的,先保60%档不断缴。湖南灵活就业人员最重要的是确保缴费年限不中断。2017年1月1日之后中断的缴费,湖南已经不能补缴了,断一年就少一年。

2. 收入稳定、40岁以下的,考虑80%档。不用非选100%档,80%档是一个平衡点——缴费压力比100%档小不少,但养老金又能比60%档高出一截。而且80%档缴费指数是0.8,基础养老金能拿到7694 × 0.9 × 20 × 0.01 = 1385元,比60%档的1231元多了154元。

3. 尽量拉长缴费年限,比提档更重要。如果你现在35岁,选60%档缴30年,基础养老金 = 7694 × 0.8 × 30 × 0.01 = 1847元,个人账户也能到834元,合计2681元——比100%档缴20年的2466元还高。结论很明确:年限比档次更值钱。

你的工龄多少年?缴的哪个档?评论区发出来,老王帮你算算退休能领多少。

职业年金6大常见误区:90%的人第3个都搞错了

养老金常见问题解答

“职业年金和养老金是一回事吗?””我退休后职业年金能领一辈子吗?””跳槽到企业,职业年金就白交了吗?”——这些是在社保咨询窗口最常被问到的问题。今天一次说清楚。

先问两个问题,看你知不知道答案

第一个问题:老王在机关单位干了30年,退休后每月领两笔钱,一笔基本养老金3800元,一笔职业年金1200元。他问:”职业年金是不是跟养老金一样,每年都会涨?”

第二个问题:小李从事业单位跳槽到私企,已经交了8年职业年金。他担心:”这下全白交了?”

如果你对这两个问题的答案不确定,那这篇文章就是为你准备的。

拆开来看,6个最常见的误解

误解一:”职业年金就是养老金的一种。”

不对。职业年金是补充养老保险,和基本养老金是两笔钱、两个账户、两套规则。基本养老金由国家统筹,终身领取;职业年金是个人账户积累制,按月发完账户余额为止。根据《国务院办公厅关于印发机关事业单位职业年金办法的通知》(国办发〔2015〕18号),职业年金是”在参加机关事业单位基本养老保险的基础上建立的补充养老保险制度”。

误解二:”职业年金能领一辈子。”

不对。职业年金是”发完为止”。月发金额=退休时个人账户余额÷计发月数。60岁退休计发月数139个月(约11.6年),55岁退休170个月(约14.2年),50岁退休195个月(约16.3年)。如果账户里有投资收益,可能会领得比计发月数更久,但账户余额用完就停发了。和基本养老金”活多久领多久”有本质区别。

误解三:”跳槽到企业,职业年金就白交了。”

不对。根据《河南省机关事业单位职业年金办法》(豫政办〔2015〕,2015年11月17日发布)第八条,”新就业单位已建立职业年金或企业年金制度的,原职业年金个人账户资金随同转移。”也就是说,你的职业年金可以转为企业年金,继续累积。如果新单位没有企业年金,账户由原管理机构继续管理运营,不会清零。

误解四:”职业年金和养老金一样,每年都会上调。”

不对。基本养老金有年度调整机制(定额调整+挂钩调整+倾斜调整),但职业年金按月发放额是固定的,不参与调增。根据安徽省人社厅、财政厅《关于2025年调整退休人员基本养老金的通知》(2025年7月发布),”发放的职业年金不纳入”挂钩调整基数。

养老金常见问题数据图表

误解五:”2014年之前退休的也有职业年金。”

不对。职业年金制度从2014年10月1日起实施。此前已经退休的机关事业单位人员(俗称”老人”)不享受职业年金。根据衡阳市人力资源和社会保障局发布的《养老金计发办法更完善更公平》(2025年4月29日),”老人”继续按国家规定的原待遇标准发放基本养老金,没有职业年金这一项。

误解六:”职业年金可以随时取出来花。”

不对。只有三种情况可以提取:一是达到法定退休条件并办理退休手续后按月领取;二是出国(境)定居,可一次性提取;三是在职期间死亡,余额可继承。除此之外,不能提前提取。

一句话总结

职业年金是机关事业单位人员的”第二份养老金”——单位缴8%,个人缴4%,全部进个人账户,退休后按月领,发完为止。它不是福利,是你工资的一部分,只是推迟到退休后发给你。

如果你也在想……

Q:职业年金缴费比例会变吗?
A:目前全国统一为单位8%+个人4%,合计12%,全部计入个人账户。根据国务院办公厅国办发〔2015〕18号,比例可根据经济社会发展调整,但自2015年至今未变。

Q:职业年金要交个人所得税吗?
A:缴费时不征税。退休后领取时,按照”工资、薪金所得”项目计税,有专门的计税方法,实际税负通常较低。

Q:我能选择一次性买商业养老保险,而不是按月领吗?
A:可以。根据国办发〔2015〕18号,退休时可选择一次性用于购买商业养老保险产品,依据保险契约领取待遇。但选择后不能更改。目前多数地区以按月领取为主流。

Q:在职期间去世,职业年金怎么办?
A:个人账户余额全部由法定继承人继承,不会充公。

—

来源:国务院办公厅《机关事业单位职业年金办法》(国办发〔2015〕18号);河南省人民政府办公厅《河南省机关事业单位职业年金办法》(豫政办〔2015〕,2015年11月17日发布);安徽省人社厅、财政厅《关于2025年调整退休人员基本养老金的通知》(2025年7月发布);衡阳市人力资源和社会保障局《养老金计发办法更完善更公平》(2025年4月29日发布);计发月数标准依据国发〔2015〕2号文件全国统一执行。

退休养老金5大常见误解:交满15年就能停?延迟退多领多少钱?

养老金常见问答解惑

“我都交了18年社保了,退休能领多少钱?””50岁和55岁退休,养老金差多少?””换工作断了几个月社保,影响大不大?”

这是老李最近三个月问的最多的三个问题。他今年52岁,在一家国企做了26年,最近单位改制,他面临一个选择:是提前退休,还是再干几年?

跟他一样,大多数人对养老金的了解,其实只有两个模糊的印象:一是”多缴多得”,二是”交满15年就行”。但具体怎么算、怎么选、差在哪,几乎没人说得清。

今天我们把最常见的5个问题,一次性说清楚。

问题一:退休能领多少钱?怎么算?

养老金由三部分组成:

基础养老金 = 退休时当地上年度在岗职工月平均工资 × (1 + 本人平均缴费指数) ÷ 2 × 缴费年限 × 1%

个人账户养老金 = 退休时个人账户累计储存额 ÷ 计发月数

过渡性养老金:1996年前参加工作的”老人”才有,各地算法不同。

举个例子:老张在山东退休,缴费30年,平均缴费指数1.0,个人账户20万元,60岁退休。

基础养老金 = 当地计发基数 × (1+1.0) ÷ 2 × 30 × 1% = 当地计发基数的30%。按山东2025年计发基数约7678元计算,约2303元/月。

个人账户养老金 = 200000 ÷ 139 ≈ 1439元/月。

合计约3742元/月。加上可能的过渡性养老金,实际到手更多。

来源:国发〔2005〕38号《关于完善企业职工基本养老保险制度的决定》;海南省人民政府网政策解读

问题二:50岁退休和55岁退休,养老金差多少?

这个问题问得最多。核心差别在两点:

第一,缴费年限多了5年。基础养老金里”缴费年限”多5年,按公式算,基础养老金部分多出约8%-10%。

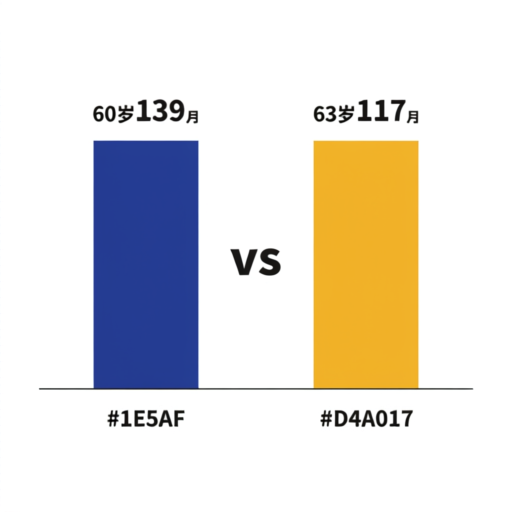
第二,计发月数不同。50岁退休计发月数是195个月,55岁是170个月,60岁是139个月。延迟退休到63岁是117个月。

同样10万元个人账户:

  • 50岁退休:100000÷195≈513元/月
  • 55岁退休:100000÷170≈588元/月
  • 60岁退休:100000÷139≈719元/月
  • 63岁退休:100000÷117≈855元/月

退休越晚,每月领得越多——这就是”晚退多得”的数学逻辑。

退休年龄与计发月数关系对比

来源:国发〔2005〕38号文件附件《个人账户养老金计发月数表》;海南省人民政府网,2022年4月发布

问题三:交满15年就能停吗?

这是最大的误解之一。

15年是领取养老金的最低门槛,不是”够了就可以停”的标准。养老金遵循”多缴多得、长缴多得”——缴费年限越长,基础养老金越高,个人账户积累越多。

而且注意:从2030年起,最低缴费年限将从15年逐步提高至20年(2039年到位)。也就是说,2030年退休的人需要满15.5年,2031年需要16年,以此类推。

所以如果你现在40岁,计划60岁退休,那2039年后的最低年限是20年,不是15年。

来源:全国人大常委会《关于实施渐进式延迟法定退休年龄的决定》,2024年9月13日发布

问题四:换工作断了几个月社保,怎么办?

断缴不会清零,但会影响两件事:

一是缴费年限累计受影响。断缴期间不计算缴费年限,累计年限少了,基础养老金就少了。

二是部分地区影响平均缴费指数。北京、天津、浙江、云南、陕西等地,中断缴费年限的指数算作”0″,这会严重拉低你的平均缴费指数。

好在现在社保转移接续很方便,换工作后新单位继续缴就行。如果中间有空档,灵活就业人员也可以以个人身份继续缴纳养老保险。

来源:人社部《实施弹性退休制度暂行办法》,2025年1月1日发布

问题五:2026年退休有什么新变化?

2026年有三个重要变化,退休前一定要知道:

1. 弹性退休全面实施。2025年1月1日起,职工可以自愿选择弹性提前退休(最多提前3年,但不能低于原法定退休年龄),也可以与单位协商延迟退休(最多延迟3年)。提前退休需提前3个月书面告知,延迟退休需提前1个月书面确认。

2. 电子退休证逐步替代纸质退休证。2026年1月1日起,郑州、北京、山东等地已全面启用电子退休证,与纸质退休证具有同等效力。河南省郑州市人社局明确:原则上不再办理纸质退休证。山东省人社厅于2025年12月1日启用企业职工电子退休证明。

3. 三类人不允许弹性延迟退休。公务员、国有企事业单位领导人员及其他管理人员,达到法定退休年龄时应当及时办理退休手续,不得申请延迟退休。

来源:人社部《实施弹性退休制度暂行办法》,2025年1月1日发布;郑州市人社局通知,2026年1月19日;北京市人社局通告,2026年1月4日;吉林省人社厅通知,2025年11月28日

一句话总结

养老金不是”交满15年就够了”——它是”交得越久、交得越多、退得越晚,领得越多”。2026年弹性退休给了你选择权,但具体选哪个,需要算清楚上面这些账。

如果你也在纠结”到底是提前退还是再干几年”,不妨把个人账户余额查出来,用上面的公式自己算一算——答案比任何人的建议都靠谱。

来源:国发〔2005〕38号;全国人大常委会渐进式延迟退休决定(2024年9月13日);人社部《实施弹性退休制度暂行办法》(2025年1月1日);河南省郑州市人社局通知(2026年1月19日);北京市人社局通告(2026年1月4日);海南省人民政府网政策解读