2026吉林(省直/长春)养老金计算方法详解,30年工龄能拿多少退休金?

2026吉林长春养老金计算方法30年工龄

2026吉林(省直/长春)养老金计算方法详解,30年工龄能拿多少退休金?

2025年长春市(省直)养老金计发基数已正式公布——7,979元/月(95,739元/年)。相比2024年上涨了约150元,涨幅约1.9%。长春在吉林省内是基数最高的城市,比普通地市的7,322元高657元。吉林省过渡系数为1.2%,属于全国主流水平。今天用30年工龄、1.0缴费指数完整算一遍。

吉林省企业职工基本养老金由基础养老金、个人账户养老金和过渡性养老金三部分构成,依据吉政发〔2004〕28号《吉林省人民政府关于调整和完善城镇企业职工基本养老金计发办法有关问题的通知》和吉人社联〔2025〕97号《关于发布吉林省社会保险缴费基数和计发基数的通知》执行。吉林省企业职工过渡性养老金计发系数为1.2%。个人账户于1995年7月1日建立,此前的连续工龄可认定为视同缴费年限。
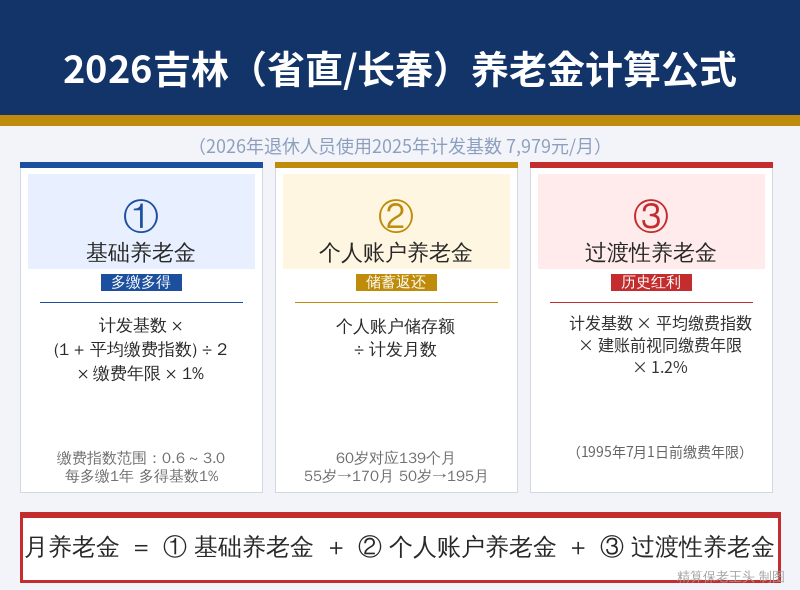
吉林(省直/长春)养老金计算公式

⚠️ 前提说明:2026年退休使用2025年度计发基数7,979元/月,先预发后补差。

一、长春养老金的地基——7,979元的含金量

计发基数是整个养老金计算的地基,直接决定基础养老金和过渡性养老金两项,合计占总养老金六成以上。吉林省计发基数分三档:长春7,979元、普通地市7,322元、农垦企业2,223元。

近三年走势:

年度 计发基数(元/月) 较上年增长额 涨幅
2023年 约7,700 — —
2024年 约7,830 +约130 约1.7%
2025年 7,979 +约149 约1.9%

三年累计增长约279元。吉林省基数在全国处于下游水平,在东北三省中也低于辽宁普通地市7,346元。

吉林省内横向对比:

地区 2025年计发基数(元/月) 与长春比较
长春 7,979 —
普通地市 7,322 -657元

长春1.2%的过渡系数在全国属于主流水平。吉林省的过渡性养老金公式是:计发基数×本人平均缴费工资指数×建账前视同缴费年限×1.2%。

长春是吉林省的省会,也是东北重要的工业城市——一汽集团、中车长客、吉林石化等大型央企的总部或主要基地都在这里。这些企业的薪酬水平高于全省平均,拉高了长春的缴费基数。但长春7,979元的基数在全国省会中处于下游,仅高于哈尔滨和部分西部省会。加上1.2%的过渡系数不算高,长春退休人员的养老金在东北属于中游偏下。

吉林省过渡性养老金公式不同于重庆和辽宁——它采用传统单系数模式:以计发基数乘本人平均缴费工资指数再乘建账前视同缴费年限再乘1.2%。与重庆辽宁的”基础养老金基数乘系数”公式相比,吉林的公式在低指数时不如重庆辽宁多。但吉林的高缴费者(指数1.5以上)传统公式更高。

个人账户建账时间1995年7月1日,在全国属于偏早。这意味着一汽、长客、吉林石化等老国企职工的视同工龄相对较短(约7-8年),但吉林省还有一项调节金制度(吉政发〔2004〕28号规定从2004年起调节金170元每年递减17元,现已取消)。

二、基础养老金

基础养老金 = 计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%

1.0指数:7,979 × (1+1.0)÷2×30×1% = 2,394元/月

0.6指数:7,979 × (1+0.6)÷2×30×1% = 1,915元/月

2.0指数:7,979 × (1+2.0)÷2×30×1% = 3,591元/月

3.0指数:7,979 × (1+3.0)÷2×30×1% = 4,787元/月

仅基础养老金一项,1.0比0.6每月多479元。

三、个人账户养老金

个人账户养老金 = 个人账户累计储存额 ÷ 139(60岁计发月数)

按长春7,979元基数,1.0指数个人月缴638元(7,979×8%),年缴7,660元。但这是按当前基数的静态计算——90年代吉林社平工资远低于现在。综合历史增长和记账利率,30年实际余额约15万元。

1.0指数(约15万元):150,000÷139 = 1,079元/月

0.6指数(约9万元):90,000÷139 = 647元/月

2.0指数(约30万元):300,000÷139 = 2,158元/月

四、过渡性养老金——吉林1.2%系数

依据吉政发〔2004〕28号,吉林省过渡性养老金公式为:

过渡性养老金 = 计发基数 × 本人平均缴费工资指数 × 建账前视同缴费年限 × 1.2%

这个公式是传统单系数模式——直接以计发基数乘指数,再乘视同年限和系数,与重庆、辽宁的公式不同。

代入计算(假设30年工龄,1995年7月前有6年视同):

过渡性养老金 = 7,979 × 1.0 × 6 × 1.2% = 575元/月

0.6指数:7,979 × 0.6 × 6 × 1.2% = 345元/月

2.0指数:7,979 × 2.0 × 6 × 1.2% = 1,149元/月

长春每年视同值约96元/月(1.0指数)。一汽、长客的老职工建账前工龄一般7-8年,过渡性养老金约670-770元/月。

另外需要说明,吉政发〔2004〕28号还规定了一项调节金制度——2004年起每人每月170元,每年递减17元,到2014年后已全部取消。因此2026年退休的人员不再享受调节金,全部由过渡性养老金替代。但1998年7月1日前参加工作的老职工仍然完整享受过渡性养老金。

⚠️ 档案认定:1995年7月1日前的老工龄需要原始档案。吉林老国企多,退休前务必去人社局做预审。

五、汇总:30年工龄在长春能拿多少?

养老金构成 0.6指数 1.0指数 2.0指数 3.0指数
基础养老金 1,915 2,394 3,591 4,787
个人账户养老金 647 1,079 2,158 3,238
过渡性养老金 345 575 1,149 1,724
合计 2,907 4,048 6,898 9,749

1.0指数约4,048元/月。0.6到1.0差距1,141元/月,一年13,692元,三十年约41万元。

长春4,048元在省内排第一,但放到全国省会中属于偏低水平。同样条件在北京是6,065元,在沈阳是4,373元,在哈尔滨约3,600元——长春处于中等偏下。不过长春的房价和物价在省会中也偏低,实际购买力并不差。

不同视同工龄的情景对比(1.0指数,30年总工龄)

视同年限 基础养老金 个人账户 过渡性 合计
0年(新人) 2,394 1,079 0 3,473
6年 2,394 1,079 575 4,048
10年 2,394 1,079 958 4,431

每多5年视同约多479元/月。长春建账时间1995年7月在全国偏早,视同工龄较短。

计发基数变化影响

基数年份 计发基数 月养老金(1.0) 较上年差额
2023年 约7,700 约3,918 —
2024年 约7,830 约3,978 +60
2025年 7,979 4,048 +70

回本时间测算

1.0指数30年个人累计缴费约15万元,月养老金4,048元:

150,000 ÷ 4,048 = 约37个月(约3.1年)回本

吉林人均预期寿命约77岁,65岁退休可领约12年纯收益——合计约58万元。

六、老王给长春朋友的建议

第一,缴费指数尽量往高选。长春7,979元基数,0.6和1.0月差1,141元。

第二,1995年7月前的工龄务必确认。长春建账时间早(1995年7月),视同工龄相对较短,但每年约96元。

第三,一汽、长客等国企职工视同工龄长,过渡性养老金更为可观。

第四,如果曾在辽宁缴费满10年,考虑在辽宁退休。辽宁基数更高。

第五,补充个人养老金。

第六,吉林的过渡系数1.2%低于辽宁1.4%,但建账前工龄认定同样重要。一汽、长客等国企的老职工务必核对档案中1995年前的工龄记录。吉林省企业职工视同缴费年限统一按指数1.0计算(吉政发〔2004〕28号),与个人实际缴费无关,对低指数者有利。

你在长春工作吗?工龄多少年?评论区告诉老王。
📥 下载Word文档(含完整计算过程)

2026辽宁(除大连)养老金计算方法详解,30年工龄能拿多少退休金?

2026辽宁(除大连)养老金计算方法详解,30年工龄能拿多少退休金?

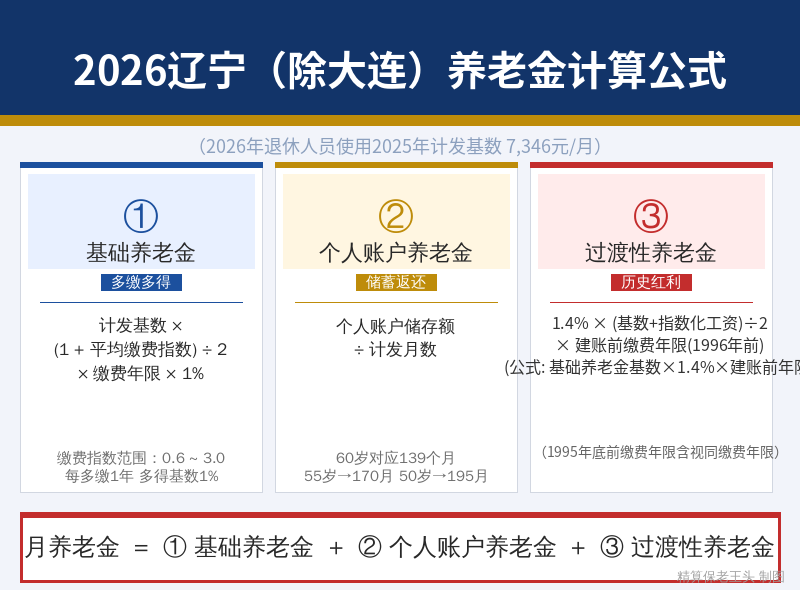
2025年辽宁省(不含沈阳、大连)养老金计发基数已正式公布——7,346元/月。相比2024年的7,200元上涨了约146元,涨幅约2.0%。辽宁作为老工业基地,沈阳、大连单独执行较高基数,普通地市使用省基数7,346元排在全省末位。但辽宁的过渡性养老金计发系数高达1.4%——全国最高档之一,且公式与重庆类似,以基础养老金的计算基数乘以建账前缴费年限,对低缴费者更友好。今天用30年工龄、1.0缴费指数,从政策依据到具体数字完整算一遍。

辽宁省企业职工基本养老金由基础养老金、个人账户养老金和过渡性养老金三部分构成,依据辽政发〔2006〕28号《辽宁省完善企业职工基本养老保险制度的实施意见》和辽人社〔2025〕17号《关于公布2025年养老保险缴费基数上下限和计发基数等有关问题的通知》执行。辽宁过渡性养老金以基础养老金的计算基数乘以建立个人账户前的缴费年限,再乘以过渡系数1.4%。个人账户于1996年1月1日建立,建账前(1995年底前)的连续工龄可认定为视同缴费年限。

辽宁(除大连)养老金计算公式

⚠️ 前提说明:2026年退休使用2025年度计发基数7,346元/月,先预发后补差。

一、辽宁(除大连)养老金的地基——7,346元的含金量

计发基数是整个养老金计算的地基,直接决定基础养老金和过渡性养老金两项,合计占总养老金六成以上。7,346元在全省排第三档,比沈阳8,390元低1,044元,比大连8,956元低1,610元——同样工龄指数,在沈阳退休比在普通地市月高约330元,在大连退休则高约500元。

近三年走势:

年度 计发基数(元/月) 较上年增长额 涨幅
2023年 约7,000 — —
2024年 约7,200 +约200 约2.9%
2025年 7,346 +约146 约2.0%

三年累计增长约346元,增速从2.9%回落到2.0%。

辽宁省内三档横向对比:

地区 2025年计发基数(元/月) 与普通地市比较
大连 8,956 +1,610元
沈阳 8,390 +1,044元
普通地市 7,346 —

辽宁在过渡性养老金上与大多数省份不同——1.4%的高系数但公式以基础养老金的计算基数为基数,与重庆类似。用(基数+指数化工资)÷2做基数再乘1.4%×建账前年限。这个设计下,低指数时比传统公式算得多,高指数时比传统公式算得少——对普通缴费职工更友好。

辽宁建账时间1996年1月1日,视同缴费截止1995年12月31日。辽宁是老工业基地,鞍钢、本钢、辽河油田、抚顺石化等大型国企密集——这些企业的职工普遍有较长的视同年限,过渡性养老金将成为总养老金的重要支柱。

二、基础养老金

基础养老金 = 计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%

1.0指数:7,346 × (1+1.0)÷2×30×1% = 2,204元/月

0.6指数:7,346 × (1+0.6)÷2×30×1% = 1,763元/月

2.0指数:7,346 × (1+2.0)÷2×30×1% = 3,306元/月

3.0指数:7,346 × (1+3.0)÷2×30×1% = 4,408元/月

仅基础养老金一项,1.0比0.6每月多441元。在7,346元的基数下,同条件在沈阳比普通地市多出约314元/月,在大连多出约483元/月。

三、个人账户养老金

个人账户养老金 = 个人账户累计储存额 ÷ 139(60岁计发月数)

按辽宁普通地市7,346元基数,1.0指数个人月缴588元(7,346×8%),年缴7,054元。但这是按当前基数的静态计算——90年代辽宁社平工资远低于现在,早期实际缴费金额少得多。综合历史工资增长和近年记账利率,30年实际累计个人账户余额约14万元。

1.0指数(约14万元):140,000÷139 = 1,007元/月

0.6指数(约8.4万元):84,000÷139 = 604元/月

2.0指数(约28万元):280,000÷139 = 2,014元/月

四、过渡性养老金——辽宁1.4%:高系数+特殊公式

辽宁的过渡性养老金在全国有两大特色:一是1.4%的高系数(与浙江、重庆、海南、青海并列最高档),二是公式采用基础养老金的计算基数而非简单的计发基数乘以指数。

依据辽政发〔2006〕28号和辽宁省人社厅计发办法通知:

过渡性养老金 = 基础养老金的计算基数 × 建立个人账户前的缴费年限 × 1.4%

即:过渡性养老金 = 1.4% × (计发基数+本人指数化月平均缴费工资) ÷ 2 × 建账前缴费年限。这个公式与重庆相同,低指数时高于传统公式,对低缴费者更友好。

代入计算(假设30年工龄,1996年前有6年视同):

过渡性养老金 = 1.4% × (7,346 + 7,346×1.0) ÷ 2 × 6 = 1.4% × 7,346 × 6 = 617元/月

0.6指数:1.4%×(7,346+7,346×0.6)÷2×6 = 494元/月

2.0指数:1.4%×(7,346+7,346×2.0)÷2×6 = 926元/月

辽宁1.4%每年视同值约103元/月(1.0指数)。鞍钢、本钢、辽河油田的老职工建账前工龄往往10-15年,按10年算:1.4%×7,346×10=1,028元/月——过渡性养老金超过基础养老金的一半甚至持平。

⚠️ 档案认定:1995年底前的老工龄需要原始档案支撑。辽宁国企改制中档案断档的案例很多,退休前务必去当地人社局做档案预审。

五、汇总:30年工龄在辽宁(除大连)能拿多少?

养老金构成 0.6指数 1.0指数 2.0指数 3.0指数
基础养老金 1,763 2,204 3,306 4,408
个人账户养老金 604 1,007 2,014 3,022
过渡性养老金 494 617 926 1,235
合计 2,861 3,828 6,246 8,665

1.0指数约3,828元/月。0.6到1.0差距967元/月,一年11,604元,三十年约35万元。同样条件在大连退休约4,751元/月,在沈阳约4,432元/月——在普通地市比沈阳少约600元,比大连少约900元。

不同视同工龄的情景对比(1.0指数,30年总工龄)

视同年限 基础养老金 个人账户 过渡性 合计
0年(新人,1996年后工作) 2,204 1,007 0 3,211
6年 2,204 1,007 617 3,828
10年 2,204 1,007 1,028 4,239
15年 2,204 1,007 1,543 4,754

每多5年视同约多514元/月。鞍钢、本钢的老职工视同可达15年以上,过渡性超1,500元/月。

计发基数变化影响

基数年份 计发基数 月养老金(1.0) 较上年差额
2023年 约7,000 约3,662 —
2024年 约7,200 约3,746 +84
2025年 7,346 3,828 +82

回本时间测算

1.0指数30年个人累计缴费(仅个人8%部分)约14万元,月养老金3,828元:

140,000 ÷ 3,828 = 约37个月(约3.1年)回本

辽宁人均预期寿命约77岁,65岁退休可领约12年纯收益——合计约55万元。

六、老王给辽宁(除大连)朋友的建议

第一,缴费指数尽量往高选。辽宁普通地市7,346元基数,1.0和0.6退休后月差967元。大量灵活就业人员和中小企业职工长期按0.6下限缴费,这个差距会伴随整个退休生涯。

第二,1.4%的高过渡系数是辽宁的重要优势。每年视同值约103元/月。1996年前在国企有工龄的,务必去人社局做档案预审。辽宁国企改制中档案断档的案例很多,退休前一定要确认工龄完整认定。

第三,如果想提高养老金,可以考虑在沈阳或大连退休。如果你在普通地市和沈阳、大连都缴过费,且在大连或沈阳缴费满10年,优先选择基数更高的城市退休。同样条件在大连退休比在普通地市多约900元/月。

第四,辽宁生活成本在东北三省中属于中等。3,828元在鞍山、抚顺、锦州等城市够基本生活。退休后搬到生活成本更低的地市或农村,养老金不变但购买力会提升。

第五,补充个人养老金。每年12,000元额度尽量用满,20年积累加投资收益可达30-40万元。

第六,对比省内三档基数差异。普通地市7,346元,沈阳8,390元,大连8,956元。工作生活中如果能选择在高基数城市缴费退休,退休待遇差距在每月600-900元。

你在辽宁哪个城市工作?你的工龄多少年?1996年前有没有国企工龄?评论区告诉老王,帮你算算。

社保断缴到底亏多少?个人账户不会清零,但这几项损失太大了

社保断缴到底亏多少?个人账户不会清零,但这几项损失太大了

前几天有位朋友紧张地问老王:换工作社保断了3个月,听说个人账户要清零了?

先说结论:个人账户不会清零。但断缴的损失比你想的大得多。

个人账户不会清零——但会停涨

养老保险个人账户的钱永远是你的,断了钱还在,每年还会计息(利率通常高于银行定存)。清零是谣言。

但断缴期间不往账户打钱。少一个月缴费就拿不到这月的养老金计算份额。而且个人账户利息是”余额×利率”,余额少了自然利息也少。

断缴的四大损失

损失一:缴费年限中断

养老金”多缴多得、长缴多得”不是口号。以平均计发基数8000元为例,少交1年少12元-80元/月的养老金(视指数而定)。更关键的是可能影响最低缴费年限达标。

损失二:医保不能用

断缴当月起医保卡就不能报销了。如果断缴超过3个月,再参保有3个月等待期,这期间住院全部自费。职工医保断缴还会影响退休后的医保年限累计。

损失三:失业金拿不到

如果被动失业(被辞退),需要连续缴费满1年才能领失业金。断缴后重新计算等待期。

损失四:生育、工伤全部断保

社保五险是一体的,断缴=五险全断。很多城市购房、购车资格都与连续社保挂钩。

断缴了怎么办?

3个月内找到新工作:一般可以无缝衔接,影响最小。超过3个月:医保要等3个月才能恢复。自由职业者:可以以灵活就业身份自己续交,只交养老和医疗。

老王建议

  1. 跳槽先问社保衔接:新公司是否当月办理增员很关键。
  2. 断缴别超3个月:这是医保的断崖线。
  3. 主动失业可自己交:灵活就业身份继续,每月几百块。

你遇到过社保断缴吗?怎么处理的?评论区聊聊!

2026天津养老金计算方法详解,30年工龄能拿多少退休金?

2026天津养老金计算方法详解,30年工龄能拿多少退休金?

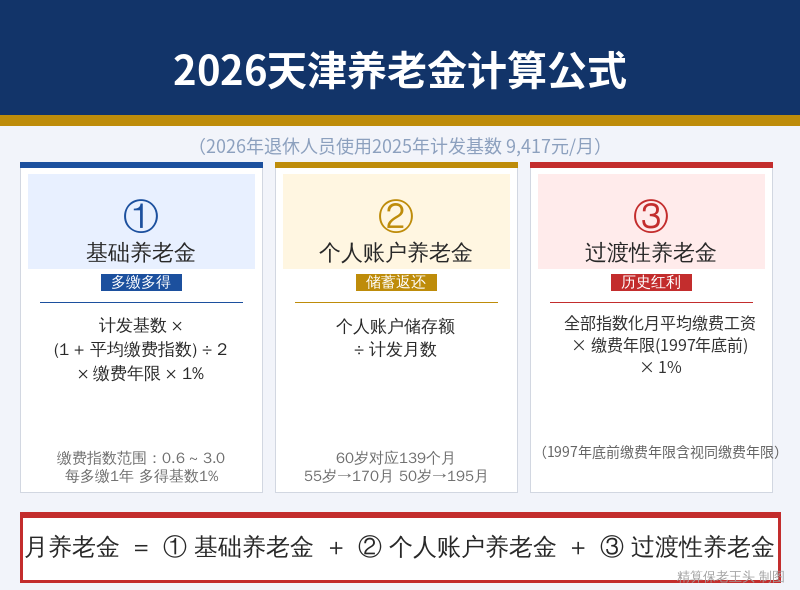
2025年天津市养老金计发基数已正式公布——9,417元/月。相比2024年的9,232元上涨了185元,涨幅约2.0%。天津的计发基数在北方属于什么水平?比北京12,049元低2,632元,比河北7,410元高2,007元。今天用30年工龄、1.0缴费指数,从政策依据到具体数字完整算一遍。

天津市企业职工基本养老金由基础养老金、个人账户养老金和过渡性养老金三部分构成,依据津政发〔2006〕64号《天津市人民政府关于落实国务院完善企业职工基本养老保险制度决定的实施意见》和津劳局〔2006〕329号《天津市改革城镇企业职工基本养老金计发办法的实施意见》执行。天津市过渡性养老金全部指数化月平均缴费工资为基数,1997年12月31日前缴费每满一年发1%。

天津养老金计算公式

⚠️ 前提说明:2026年退休使用2025年度计发基数9,417元/月,先预发后补差。

一、天津养老金的地基——9,417元的含金量

计发基数是整个养老金计算的地基,直接决定基础养老金和过渡性养老金两项,合计占总养老金六成以上。

近三年走势:

年度 计发基数(元/月) 较上年增长额 涨幅
2023年 9,016 — —
2024年 9,232 +216 2.4%
2025年 9,417 +185 2.0%

三年累计增长401元(4.4%),增速从2.4%降到2.0%。在北方省份中天津基数仅次于北京,远高于河北、山西等周边省份。

北方主要城市横向对比:

城市/省份 2025年计发基数(元/月) 与天津比较
北京 12,049 +2,632元
天津 9,417 —
辽宁大连 8,956 -461元
辽宁沈阳 8,390 -1,027元
内蒙古 8,179 -1,238元
河北 7,410 -2,007元

9,417元在北方排第二,仅低于北京。比河北省高2,007元——同样条件在天津退休比在河北多约800元/月。天津的过渡系数为1%,在全国属于最低水平,但视同截止日期1997年12月31日在全国属于最晚之一,比大多数省份多1-2年视同,可以部分弥补系数低的劣势。

二、基础养老金

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

1.0指数:9,417 × (1+1.0)÷2×30×1% = 2,825元/月

0.6指数:9,417 × (1+0.6)÷2×30×1% = 2,260元/月

2.0指数:9,417 × (1+2.0)÷2×30×1% = 4,238元/月

3.0指数:9,417 × (1+3.0)÷2×30×1% = 5,650元/月

仅基础养老金一项,1.0比0.6每月多565元,一年6,780元。在9,417元的中上基数下,提一档指数的差距比较明显。

三、个人账户养老金

个人账户养老金 = 个人账户累计储存额 ÷ 139(60岁计发月数)

按天津9,417元基数,1.0指数个人月缴753元(9,417×8%),年缴9,039元。但这是按当前基数的静态计算——90年代天津社平工资只有现在的约1/4到1/3,早期实际缴费金额远低于此。综合历史工资增长和近年6%-8%个人账户记账利率,30年实际累计个人账户余额约18万元。

1.0指数(约18万元):180,000÷139 = 1,295元/月

0.6指数(约10.8万元):108,000÷139 = 777元/月

2.0指数(约36万元):360,000÷139 = 2,590元/月

天津的工资水平在北方仅次于北京。按实际工资足额缴费的职工个人账户积累可能远高于18万。根据规定,个人账户余额未领完的可由法定继承人一次性领取。

四、过渡性养老金——天津1%:系数全国最低,但视同时间最晚

天津的过渡系数1%是全国最低档,但有一项重要的补偿——视同截止日期1997年12月31日,是全国最晚的几个省份之一。

依据津劳局〔2006〕329号,过渡性养老金计算公式为:

过渡性养老金 = 全部指数化月平均缴费工资 × 截至1997年12月31日前缴费年限 × 1%

全部指数化月平均缴费工资 = 退休上年度本市在岗职工月平均工资 × 全部平均工资指数

全部平均工资指数包含视同缴费年限和实际缴费年限两部分,其中视同缴费年限的平均工资指数统一按1.00计算。

两个关键时间节点:

  • 1997年12月31日——视同缴费年限截止日,此后缴费只影响基础和个人账户
  • 1998年1月1日——统一基本养老保险制度实施日,个人账户正式建立

天津1%的系数在全国确实偏低——多数省份是1.2%-1.4%。但天津的视同截止日期1997年底,比1996年的省份多2年视同。以1.0指数为例,1%系数×9,417基数,每年视同值约94元/月。如果和河北1.3%系数×7,410基数相比,河北每年视同约96元/月——两者基本持平。天津赢在基数高、视同长,输在系数低。

代入计算(假设30年工龄,1997年底前有6年视同):

过渡性养老金 = 9,417 × 1.0 × 6 × 1% = 565元/月

如果是0.6指数:9,417×0.6×6×1%=339元/月。如果是2.0指数:9,417×2.0×6×1%=1,130元/月。

⚠️ 档案认定规则:视同缴费年限以原始档案记载为准。1997年底前在国企或集体企业有工作经历的,招工审批表、转正定级表、工资调整记录缺一不可。天津的老国企(天津碱厂、天津拖拉机厂、天津自行车厂等)经历过多次改制和人员分流,档案在流转中可能出现断档——退休前务必去人社局做档案预审。

五、汇总:30年工龄在天津能拿多少?

养老金构成 0.6指数 1.0指数 2.0指数 3.0指数
基础养老金 2,260 2,825 4,238 5,650
个人账户养老金 777 1,295 2,590 3,885
过渡性养老金 339 565 1,130 1,695
合计 3,376 4,685 7,958 11,230

1.0指数约4,685元/月。0.6到1.0差距1,309元/月,一年15,708元,三十年约47万元。

不同视同工龄的情景对比(1.0指数,30年总工龄)

视同年限 基础养老金 个人账户 过渡性 合计
0年(新人,1998年后工作) 2,825 1,295 0 4,120
6年(1997年底前) 2,825 1,295 565 4,685
10年 2,825 1,295 942 5,062

天津1%系数下每多1年视同约94元/月。虽然系数低,但建账晚(1998年1月),很多80年代参加工作的天津职工视同可达10年以上。

计发基数变化影响

基数年份 计发基数 月养老金(1.0) 较上年差额
2023年 9,016 4,505 —
2024年 9,232 4,598 +93
2025年 9,417 4,685 +87

每年基数增长带来约87-93元的月养老金增加。

回本时间测算

1.0指数30年个人累计缴费(仅个人8%部分)约18万元,月养老金4,685元:

180,000 ÷ 4,685 = 约38个月(约3.2年)回本

天津人均预期寿命约79岁,65岁退休可领约14年纯收益——合计约79万元。

六、老王给天津朋友的建议

第一,缴费指数尽量往高选。天津9,417元基数在北方排第二,0.6和1.0退休后月差1,309元。天津滨海新区的外企和大型国企多,如果公司按实际工资足额缴费,退休待遇会远高于4,685元。

第二,视同缴费年限截止1997年底,晚于大多数省份。这意味着同样的工作起始年份,在天津能认定的视同工龄比其他省多1-2年。虽然系数只有1%,但视同时间长可以弥补。1997年底前有工作经历的务必确认档案工龄。

第三,天津与北京退休地的选择。如果曾在天津和北京都缴费满10年,需要精算。北京基数高1,168元但系数是两段式,天津基数低但视同长。对高指数缴费者北京更优,对低指数缴费者天津视同长的优势更明显。

第四,天津生活成本在直辖市中最低。天津房价约15,000-22,000元/平(市区),远低于北京。4,685元的养老金在天津的实际购买力相当于北京的6,000元。退休后如果搬到武清、蓟州等郊区生活,性价比更高。

第五,4,685元在天津够不够?天津物价低于北京,基本生活可以覆盖。但如果配偶也有养老金,家庭月入7,000-8,000元,在天津可以过比较舒适的日子。

第六,补充个人养老金。天津的企业年金覆盖率较高(滨海新区外企多),加上个人养老金12,000元/年的额度,这三笔钱叠加起来退休生活质量会显著提升。

你在天津工作吗?你的工龄多少年?1997年前有没有工作经历?欢迎评论区留言,老王帮你算算。

个人养老金五类产品精算IRR全景对比:利率下行周期如何配置?

在利率下行周期中,个人养老金账户的12000元该投向哪里?本文对五类产品进行精算IRR全景对比,帮你做出最优选择。

五类产品概述

  • 储蓄存款类:银行定期存款,收益稳定但偏低
  • 商业养老保险:保障+收益,流动性较差
  • 理财产品:收益浮动,有一定风险
  • 基金产品:权益类为主,长期收益潜力大
  • 储蓄国债:2024年6月起纳入,兼具安全性和收益性

IRR测算对比

假设:30岁开始缴费,连续缴费30年,60岁退休取出。不同产品的年化收益率假设如下:

产品类型 年化收益率假设 30年后账户价值 IRR
定期存款 2.5% 约48万 2.5%
储蓄国债 3.2% 约52万 3.2%
商业养老保险 3.5% 约54万 3.5%
稳健型理财 4.0% 约58万 4.0%
平衡型基金 6.0% 约72万 6.0%

节税效果叠加

以月薪1万元为例,每年缴费12000元,可税前扣除12000元,按10%税率计算每年可节省1200元,30年累计节税约3.6万元。

投资建议

  1. 年轻人(30-40岁):可配置70%权益基金+30%稳健理财
  2. 中年人(40-50岁):建议50%基金+30%理财+20%国债
  3. 临近退休(50-60岁):以国债和存款为主,确保本金安全

综合来看,在利率下行周期中,建议尽早配置权益类产品,享受长期复利效应。

35岁、45岁、55岁养老规划三阶段:不同年龄该怎么准备?

35岁、45岁、55岁养老规划三阶段:不同年龄该怎么准备?

养老规划这件事,最怕的就是”还早呢,不急”。但实际上,不同年龄段的规划重点完全不同。35岁、45岁、55岁——三个关键节点,对养老储备来说意味着完全不同的时间窗口和策略选择。今天我们按照这三个年龄段,分别说清楚应该怎么准备。

35岁:养老规划的黄金起点

35岁,对大多数人来说是职业上升期,收入开始稳定增长,距离退休还有约30年(考虑到延迟退休,男性可能工作到63岁)。这个阶段的核心关键词是:时间复利。

假设你从35岁开始,每月定投1000元到养老账户,按照年均5%的回报率计算,30年后本金投入36万元,账户余额将达到约83万元。而如果你从45岁才开始同样的操作,20年后只有约41万元。差了整整一倍——这就是时间复利的力量。

具体操作建议:

第一,确保基本养老保险持续缴纳,不要中断。灵活就业人员也应尽量选择较高档次缴费。按照目前的计发办法,缴费基数高、缴费年限长,退休后的养老金水平会显著提升。

第二,尽早开通个人养老金账户。每年1.2万元的缴费上限虽然不多,但可以享受个税抵扣优惠(最高每年可省税5400元),且账户资金可以投资养老目标基金等产品。

第三,如果有条件,关注所在单位是否有企业年金或职业年金。这是”第二支柱”的重要来源。

45岁:养老规划的关键加码期

45岁,距离退休还有约15-18年。这个阶段的特点是:收入通常处于人生峰值,但家庭开支也大——孩子教育、房贷车贷、父母养老等。核心关键词:资产配置。

到了这个年龄,不应再把所有希望寄托在基本养老金上。根据测算,目前职工养老保险的替代率(退休金占退休前工资的比例)大约在45%-55%之间。这意味着如果你退休前月薪1万元,退休后大约只能领到4500-5500元。要保持原有的生活水平,需要额外储备。

具体操作建议:

第一,审视自己的社保缴费基数。如果公司按最低基数缴费,应考虑通过协商或补充商业养老保险来弥补缺口。

第二,利用好企业年金的税收优惠。2026年,随着人社部”77号文”的推进,企业年金的覆盖面将进一步扩大,要主动了解所在企业的年金政策。

第三,开始建立多元化的养老资产组合:个人养老金账户+商业养老保险+稳健型基金+房产(视情况而定)。不要把鸡蛋放在一个篮子里。

55岁:养老规划的冲刺收尾期

55岁,距离退休只有不到10年。对于女性职工来说,按照现行政策55岁已经是退休年龄(2026年延迟退休方案下,女性退休年龄正在逐步过渡到58岁)。这个阶段的核心关键词:保障优先、降低风险。

到了55岁,养老资产应从”追求增长”转向”保障安全”。高风险投资的比例应该大幅降低,更多转向固定收益类产品。

具体操作建议:

第一,测算自己的退休收入。养老金测算公式为:基础养老金+个人账户养老金+过渡性养老金(如有)。可以通过”掌上12333″APP或各地人社部门官网进行模拟测算。

第二,关注延迟退休对个人的影响。2026年正式实施的延迟退休方案采取”小步调整”策略,每年延迟3-6个月。55岁的人群需要精确计算自己实际的退休时间。

第三,如果退休储备不足,考虑”退而不休”——退休后从事力所能及的兼职工作,既能增加收入,又能保持社会参与感。

养老规划三大原则

无论你处在哪个年龄段,养老规划都要遵循三个基本原则:越早越好、安全第一、多元配置。养老不是一道选择题,而是一道必答题。与其等到55岁才开始焦虑,不如从35岁就开始行动。

时间是养老规划最宝贵的盟友,也是最无情的敌人。早一年开始,就多一年的复利积累。你的退休生活质量,很大程度上取决于今天做出的每一个财务决策。

海南计发基数8188元,工龄30年按100%档缴,退休能领多少钱?

海南计发基数8188元,工龄30年按100%档缴,退休能领多少钱?

有个在三亚做酒店管理的大姐上个月退休了,在系统里查到自己按100%档缴了30年,但预发的养老金只有3000多。她有点困惑,”海南不是旅游城市吗,物价那么高,退休金才这么点?”

老王帮她算了算,结果发现她的养老金比预想的要多——因为过渡性养老金和2026年的重算补发还没加上。今天咱们就拿海南的数据,完整地算一笔30年工龄100%档的账。

海南的计发基数:不高不低

海南省2025年养老金计发基数是8188元/月,增长率仅0.7%,是全国增长最低的省份之一。2024年是8131元,2023年是约8070元,三年涨幅约1.5%,几乎原地踏步。

海南的计发基数在全国属于中等偏下,但海南的社平工资也不高,全口径月均工资约6200元,计发基数比社平高出约2000元,溢价率30%多,这个比例倒是比较大。

缴费基数:100%档8188元/月,60%档约4913元/月。这位大姐按100%档缴了30年。

第一步:基础养老金

公式:计发基数 × (1+平均缴费指数) ÷ 2 × 缴费年限 × 1%

一直100%档,指数就是1.0。

8188 × (1+1.0) ÷ 2 × 30 × 1% = 8188 × 1.0 × 0.30 = 2456元/月

如果按60%档缴30年呢?

8188 × (1+0.6)÷2 × 30 × 1% = 8188 × 0.8 × 0.30 = 1965元/月

光基础养老金就差491元。

第二步:个人账户养老金

个人账户每年进账:8188 × 8% × 12 = 7860元。30年累计(保守不考虑利息):7860 × 30 = 235800元。

60岁退休,计发月数139个月:235800 ÷ 139 = 1696元/月

按60%档的话:4913×8%×12×30=141490元÷139 = 1018元/月

个人账户差距678元。

第三步:过渡性养老金

海南省的养老保险制度是1995年建立的。如果1995年前参加工作,有视同缴费年限。

假设这位大姐1988年参加工作,到1995年有7年视同缴费。海南过渡系数按1.4%估算:

8188 × 1.0 × 7 × 1.4% = 802元/月

三部分合计

有7年视同缴费(”中人”):

基础2456 + 个人账户1696 + 过渡性802 = 4954元/月

没有视同缴费(”新人”):

基础2456 + 个人账户1696 = 4152元/月

这位大姐说她预发只有3000多,是因为她今年上半年退休,先按2025年的基数预发。等到9-11月2026年新基数公布后,会重算补发差额。而且如果她有视同缴费记录的话,过渡性养老金也会补上。

多情景对比

情景 基础养老 个人账户 过渡性 合计
60%档30年(新人) 1965 1018 0 2983
60%档30年+7年视同 1965 1018 481 3464
100%档30年(新人) 2456 1696 0 4152
100%档30年+7年视同 2456 1696 802 4954

在三亚这种物价不低的城市,2983元确实有点紧张,但4152元或4954元就踏实多了。这位大姐实际应该是”中人”,最终能拿到近5000元。

收束金句

海南计发基数增长慢不是坏事——它意味着你的养老金基数比较稳,但同时也意味着你必须靠档位和年限来抬升最终数字。基数不给力,你就得更努力。

建议

  1. 海南上半年退休的朋友别急,你拿到的很可能是预发养老金,等2026年新计发基数出来后会重算补发。
  2. 确认你的视同缴费年限——海南1995年前的工龄记得很值钱,7年就值802元/月。
  3. 缴费档位提到100%或以上,海南基数虽然增长率低但溢价率高,缴费档位的边际回报不错。
  4. 有条件可以参加个人养老金,每年12000元额度,享受海南自贸港加持的金融产品选择也更多。

在海南退休的朋友,你的养老金预发了多少?评论区说说,老王帮你看看最终能领多少。

个人养老金五类产品精算IRR全景对比:在利率下行周期中,你的12000元该投向哪里?

个人养老金五类产品精算IRR全景对比:在利率下行周期中,你的12000元该投向哪里?

2026年6月,个人养老金产品”货架”迎来重要扩容——储蓄国债正式纳入个人养老金可投资品类。至此,投资者在个人养老金账户中可选的产品已覆盖储蓄存款、银行理财、公募基金、商业养老保险和国债五大类别。面对利率持续下行的宏观环境,一个核心问题摆在每位参加人面前:每年12000元的缴存额度,投向不同品类,20年后的终值差异究竟有多大?

精算假设:建立一个可比的测算框架

在进行产品IRR(内部收益率,即净现值为零时的折现率,反映投资的实际复合增长率)对比之前,需要明确精算假设条件。

基准假设:

  • 投资期限:20年(以35岁参加人缴存至55岁为例)
  • 年缴存额:12000元(当前制度上限)
  • 税收优惠:缴费期每年抵税3600元(按30%边际税率估算),领取时按3%征税
  • 通胀率假设:年均2.5%
  • 折现率:2.5%(用于计算实际购买力)

五类产品的预期年化收益率区间(基于2025-2026年实际公布数据):

  • 储蓄存款:1.55%—2.00%。六大国有银行3年期个人养老金专属存款利率已降至1.55%,股份制银行5年期约1.65%—2.00%。假设20年年化均值1.75%。
  • 储蓄国债:预计与当前储蓄国债利率相当,3年期约2.38%、5年期约2.50%,具备国家信用背书但流动性受限。假设20年年化均值2.50%。
  • 银行理财:2025年上半年全市场理财产品平均年化收益率2.12%,个人养老金专属理财产品平均年化3.68%(成立一年以上产品)。假设20年年化均值3.00%。
  • 养老目标基金:成立一年以上产品93%实现正收益,平均年化3.85%。但波动率较大,假设20年年化均值4.50%。
  • 专属商业养老保险:2024年稳健型账户平均结算利率3.21%,进取型3.32%。假设20年年化均值3.20%。

IRR测算:20年累积终值差距可达2倍

基于上述假设,采用精算累积模型测算五类产品的20年税后终值(考虑缴费期抵税和领取期3%所得税):

产品类别 年化收益率 20年累积终值(元) 税后实际终值(元) 实际IRR
储蓄存款 1.75% 293,500 306,700 2.26%
储蓄国债 2.50% 317,800 330,600 2.91%
银行理财 3.00% 337,200 349,800 3.46%
养老目标基金 4.50% 389,400 401,200 4.82%
专属商业养老保险 3.20% 344,100 356,600 3.64%

关键发现:养老目标基金与储蓄存款的20年税后终值差距接近9.5万元。在利率下行周期中,完全依赖存款类产品可能导致养老金实际购买力缩水——扣除2.5%的年通胀率后,存款产品净实际收益率约为-0.75%。

敏感性分析:利率下行的”放大器”效应

上述测算基于静态假设,但市场利率是动态变量。以下是关键变量的敏感性分析:

情景一:利率中枢再降50BP。假设储蓄存款20年年化均值降至1.25%,国债降至2.00%。存款产品20年税后终值将降至约28.8万元,实际IRR降至1.63%,扣除通胀后,实际购买力每年缩水约0.87%。

情景二:权益市场年化超额回报收窄。若养老目标基金年化收益降至3.50%(接近当前理财平均水平),20年税后终值将降至约36.5万元,与理财产品的优势从9.5万元收窄至约1.5万元。

情景三:通胀超预期上行至3.5%。所有固定收益类产品的实际收益率将大面积转负。在此情景下,仅养老目标基金(预期名义4.50%)和进取型保险账户可能维持正向实际回报。

精算意义上的”安全边际”在于:在75%置信度下,仅依赖存款和国债的组合,维持退休后实际购买力的概率低于40%。适度增加权益暴露是将这一概率提升至60%以上的必要条件。

国际镜鉴:日本GPIF的”被动+全球化”路径

日本政府养老投资基金(GPIF)管理的资产规模约1.7万亿美元,其转型路径对投资者具有启示意义。2014至2020年间,GPIF将日本债券配置从60%系统性降至25%,同时将全球股票、外国债券和另类资产纳入核心配置,形成四类资产均衡布局。其被动管理比例高达82%,年均管理费率控制在8个基点(BP)以内。

个人养老金与主权养老基金不可简单类比,但底层逻辑相通:在利率长期下行的环境中,过度集中的固收配置本身就是一种风险——不是信用风险,而是”购买力侵蚀风险”。

配置建议:精算视角下的”核心-卫星”策略

基于上述分析,建议投资者从精算视角构建个人养老金配置框架:

  1. 核心仓(50%—60%):以养老目标日期基金或目标风险基金为主。选择与退休年份匹配的TDF(目标日期基金)产品,利用”下滑曲线”自动调整股债比例,避免频繁择时。该部分的预期长期年化应在4.0%—5.0%区间。
  2. 稳健仓(25%—30%):配置专属商业养老保险(稳健型账户)或优质养老理财。保险产品的保底收益机制提供了下行保护,同时结算利率通常高于同期存款。
  3. 流动性仓(10%—15%):储蓄国债搭配存款。国债信用等级最高、收益高于存款,适合作为组合中的”压舱石”。但应控制比例——超过30%的固收配置在精算意义上已经”过度保守”。
  4. 定期再平衡:每年检视一次各类资产的配置比例,偏离目标超过5个百分点时启动再平衡。纪律性再平衡本身可以贡献约0.3%—0.5%的年化超额收益。

核心结论

  1. 在利率下行和通胀并存的宏观环境下,个人养老金”五选一”的产品思维需要转向“组合配置”思维——不同产品扮演不同角色,而非简单地”挑最好的”。
  2. 精算测算表明:适度权益暴露(30%—50%)的养老目标基金组合,20年税后终值比纯固收(存款+国债)高出约20%—30%,差距随投资期限拉长进一步扩大。
  3. 2026年6月国债纳入个人养老金产品名录具有标志意义:它为保守型投资者提供了比存款更好的选择,但仍需搭配权益类产品以对抗通胀侵蚀。
  4. 在75%的置信度下,纯固收策略维持退休实际购买力的概率不足40%;”核心-卫星”混合配置可将这一概率提升至60%—65%。
  5. 精算的终极建议:时间是养老金资产配置中最被低估的Alpha。35岁的参加人不应以当前的市场波动来判断20年后的终局——利用制度提供的长期锁定期,让复利完成它该做的事。

(精算假设基于2025-2026年公开市场数据,具体产品收益以实际公布值为准。投资有风险,配置需谨慎。)

贵州60%档缴20年 vs 30年,养老金差距有多大?回本时间测算

贵州60%档缴20年 vs 30年,养老金差距有多大?回本时间测算

一位贵阳的朋友问老王:我40岁做小生意,一直按60%档交灵活就业,纠结要不要交到60岁。多10年多拿多少?值不值?

贵州已完成计发基数与全口径社平工资并轨。今天就用贵州数据算。

贵州的养老金计发数据

2025年全口径社平工资约7410元/月。60%档基数约4446元/月。灵活就业月缴4446×20%=889.2元。

缴20年(60岁退休)

总缴费约21.3万元。个人账户(含利息3%):4446×8%×12×20=8.54万本金+利息≈11.5万元。

基础养老金=7410×0.8×20×0.01=1185.6元/月

个人账户养老金=11.5万÷139≈827元/月

合计:2013元/月

坚持缴30年

总缴费约32.0万元。个人账户:4446×8%×12×30=12.8万本金+利息≈19万元。

基础养老金=7410×0.8×30×0.01=1778.4元/月

个人账户养老金=19万÷139≈1367元/月

合计:3145元/月

差距和回本

每月差1132元,年多13584元。多缴成本10.7万,回本约7.9年。68岁后全赚。

多10年,个人账户从11.5万涨到19万,每月多领1132元,家人能继承的也更多。

老王建议

  1. 有能力就交:多10年月多1132元,8年回本后净赚。
  2. 40岁不晚:到60岁刚好30年,3145元在贵州过得踏实。
  3. 用贵州人社APP确认记录:确保每年有记录不间断。

你在贵州缴了多少年?打算缴到多少岁?发出来老王帮你算!

缴15年和25年,养老金差多少?拿新疆算一笔账,差距比你想的大

缴15年和25年,养老金差多少?拿新疆算一笔账,差距比你想的大

在乌鲁木齐开超市的小马今年42岁,社保缴了13年。他最近跟老王说:”我听说缴满15年就能领养老金了,再缴2年就停了吧?省下钱做点别的。”

这个想法太常见了。但老王得告诉你:15年和25年,差的不是一星半点。今天用新疆2025年的数据,把这两条路算给你看。

新疆的计发基数不低

新疆自治区2025年养老金计发基数是8488元/月,增长1.39%,在全国中等偏上。2024年是8372元,2023年是约8250元,三年涨了约238元。在西北地区仅次于甘肃(9056元)。

60%档缴费基数:8488×60%=5093元/月。灵活就业缴20%,每月1019元。

情景一:缴15年60%档

基础养老金:8488 × (1+0.6) ÷ 2 × 15 × 1% = 8488 × 0.8 × 0.15 = 1019元/月

个人账户养老金:5093 × 8% × 12 × 15 = 73339元 ÷ 139 = 528元/月

合计:1019 + 528 = 1547元/月

情景二:缴25年60%档

基础养老金:8488 × 0.8 × 0.25 = 1698元/月

个人账户养老金:5093 × 8% × 12 × 25 = 122232元 ÷ 139 = 879元/月

合计:1698 + 879 = 2577元/月

多缴10年,每月多领1030元。一年就是12360元。

回本分析和对比表

多缴10年的成本:1019元/月×12×10 = 122280元。

回本时间:122280 ÷ 1030 ≈ 119个月,约10年。60岁退休的话,70岁就收回多缴的。

但这里只算了纯多缴部分。实际上10年里每年领1030元额外养老金,10年累计123600元,比多缴的122280元还多出1320元——也就是说,从退休后第10年起就彻底纯赚了。

对比项 缴15年 缴25年 差距
基础养老金 1019元 1698元 +679元
个人账户 528元 879元 +351元
总养老金 1547元 2577元 +1030元
年养老金收入 18564元 30924元 +12360元

缴15年每月只有1547元,说实话在乌鲁木齐生活挺紧的。缴25年每月2577元,虽然也不算富裕,但基本生活就有保障了。

如果加上视同缴费年限呢?

很多老职工在1996年新疆养老保险制度改革前就有工龄。假设有10年视同缴费,新疆过渡系数按1.3%估算:

过渡性养老金 = 8488 × 0.6 × 10 × 1.3% = 662元/月

加上这笔钱,缴15年的总养老金变成2209元,缴25年的变成3239元,差距依然是1030元不变。

为什么不能只缴15年?

三个原因:

一是2030年起最低缴费年限要从15年逐步提高到20年。如果你现在才42岁(像小马),等到你退休时,最低年限可能已经是20年了。所以哪怕只为了达标也得继续缴。

二是养老金每年调整时,缴费年限挂钩的部分权重越来越大。同样涨3%,缴25年的基数2577元每月涨77元,缴15年的基数1547元每月只涨46元。差距从第一年起就拉大了。

三是个人账户余额可继承,从来不会白交。用”省下的钱做别的”这个理由断缴社保,是无视了养老金的终身性和保本性。

收束金句

一年多缴一万二,退休后一年多领一万二——这笔投资十年就回本,之后全是净利润。社保缴长不缴短,这是老王见过的最稳的长期投资。

行动建议

  1. 查一下你的实际缴费年限,看看还差多少到15年。如果差得不多,赶紧补齐别断。
  2. 如果你还不到45岁,目标应该是至少缴25年——从现在开始规划还来得及。
  3. 新疆的计发基数每年在涨,2023至今每年涨100多,越晚退休基数越高,养老金就越高。
  4. 灵活就业的朋友注意了,新疆的缴费基数8488元在全国算中等偏上,但计发基数对应的养老金回报也相对不错。

你缴了多少年了?打算缴到什么时候?评论区说说,老王帮你算算最后能领多少。