养老金调整2%:涨幅连年收窄背后,你的退休金会怎样?

养老金调整2%:涨幅连年收窄背后,你的退休金会怎样?

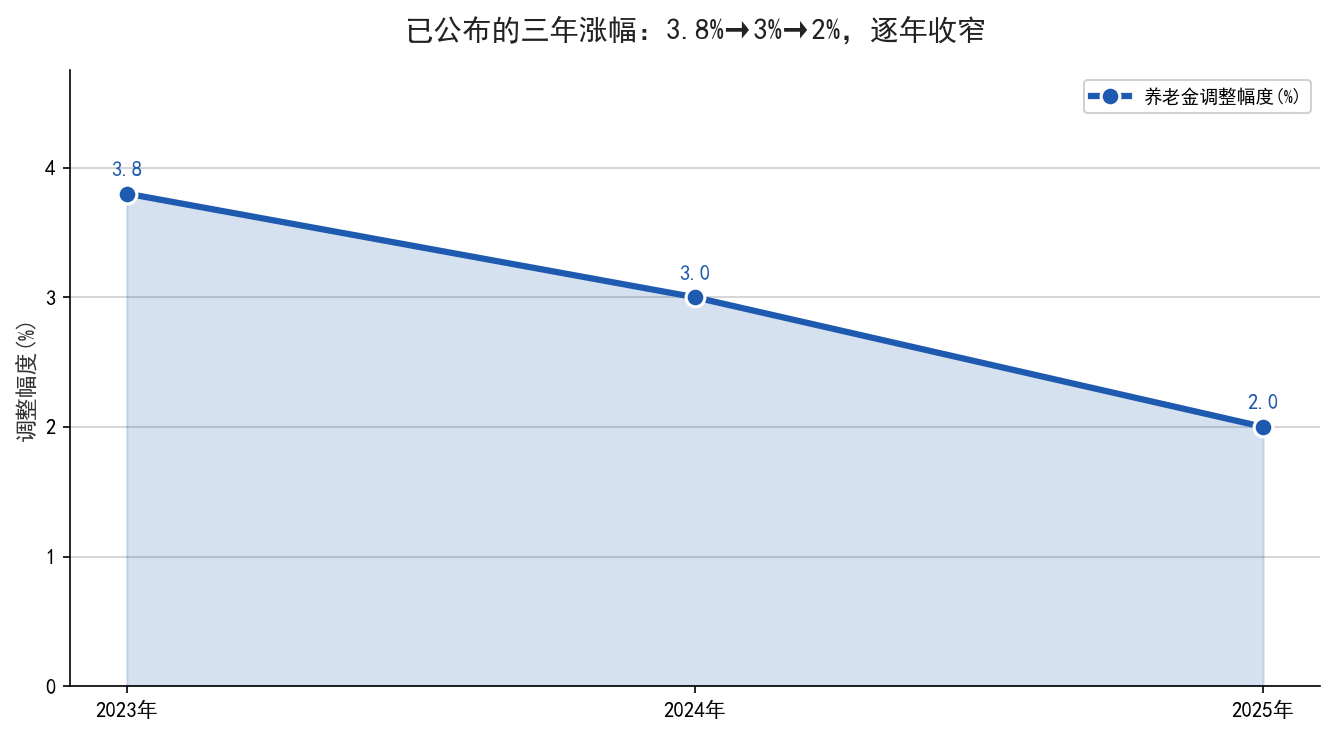
如果你正在交社保、或者已经退休在领养老金,有一个数字值得你认真看两遍:2025年全国退休人员基本养老金的调整比例是2%。往前一年,也就是2024年,这个数字还是3%。一年之间降了整整一个百分点,这背后释放的,是一个你需要提前读懂的趋势信号。

一个信号:调整比例从3%降到2%

先说清楚这个数字的来源,因为它不是自媒体算出来的,而是写在人社部、财政部白纸黑字的正式文件里。根据《人力资源社会保障部 财政部关于2024年调整退休人员基本养老金的通知》(人社部发〔2024〕48号,2024年6月13日发布),2024年全国调整比例按照2023年退休人员月人均基本养老金的3%确定。

到了2025年,这一比例变成了2%。依据是《人力资源社会保障部 财政部关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号,2025年7月7日发布),其中明确”全国调整比例按照2024年退休人员月人均基本养老金的2%确定”。

两个文件、两个数字,中间隔了一年,调整幅度收了三分之一。这个变化不是偶然,它对应着养老保险基金收支压力、人口结构变化的现实约束,也意味着”靠国家调高养老金来对抗通胀”这条老路子,正在越走越窄。

影响一(短期):今年你能多领多少,取决于你的基数

很多人有个误解,以为”涨2%”就是自己养老金直接乘以2%。其实不是。通知写得很清楚,调整办法是”定额调整、挂钩调整与适当倾斜相结合”。

2%是全国层面的高限和总盘子,落到每个人头上,要看三个变量:第一是定额调整,人人有份的固定部分,体现公平;第二是挂钩调整,跟你缴费年限和养老金水平挂钩,缴得多、缴得久的人涨得多;第三是适当倾斜,高龄退休人员、艰苦边远地区退休人员可以再额外提高。

所以同样涨2%的总盘子下,缴费30年的人和缴费15年的人,实际到手的增加额并不一样。这也再次印证了那条铁律——长缴多得、多缴多得。

影响二(中期):延迟退休正在改变你的”缴费—领取”周期

调整比例收窄只是表象,更深的一层是制度在同步调整”什么时候退休、领多久”这件事。2024年9月13日,全国人大常委会通过了关于实施渐进式延迟法定退休年龄的决定。紧接着,人社部、中组部、财政部于2025年1月1日印发《实施弹性退休制度暂行办法》,把”渐进式延迟、弹性选择”真正落了地。

这两件事叠加起来,对你的直接影响是:退休年龄往后走,领取养老金的起点往后延,而计发月数会相应调整。这意味着同一笔个人账户的钱,摊到更长的领取周期里,单月数字会发生变化。越晚起步的人,越需要提前算清这笔账。

影响三(长期):单纯靠第一支柱,缺口会越来越明显

把视野拉长到十年、二十年,趋势其实已经很清楚:第一支柱(基本养老保险)的调整比例从过去动辄百分之五六,一路降到3%、再到2%,未来大概率维持在一个低位、温和的区间。这是基金可持续性的客观要求,不是某一年临时决定。

对于距离退休还有十年以上的人来说,这其实是一个提醒——你的养老收入结构里,如果只有基本养老金这一根柱子,抗风险能力会偏弱。国家这些年大力推第二支柱(企业年金、职业年金)和第三支柱(个人养老金),信号指向同一个方向:自己要多攒一层。

现在该做什么?

按人群分,给你三条可以直接照做的建议:

第一,已经退休的人,重点盯你的定额调整和挂钩调整落地情况。各地养老金调整实施方案一般在六七月份陆续公布,你可以通过当地人社部门或社保经办机构查询自己到底涨了多少、什么时候补发到位。

第二,还在缴费的人,别只盯着”最低缴费年限”这条线走。15年只是领取的”及格线”,不是”够用线”。在经济允许的情况下,尽量保持连续缴费、拉长年限,这直接决定了你未来挂钩调整和基础养老金的部分。

第三,距离退休还有十年以上的人,认真把第二、第三支柱纳入规划。企业年金看单位有没有参加;个人养老金账户有条件就开、能缴就缴,这个动作越早开始,复利效应越明显。
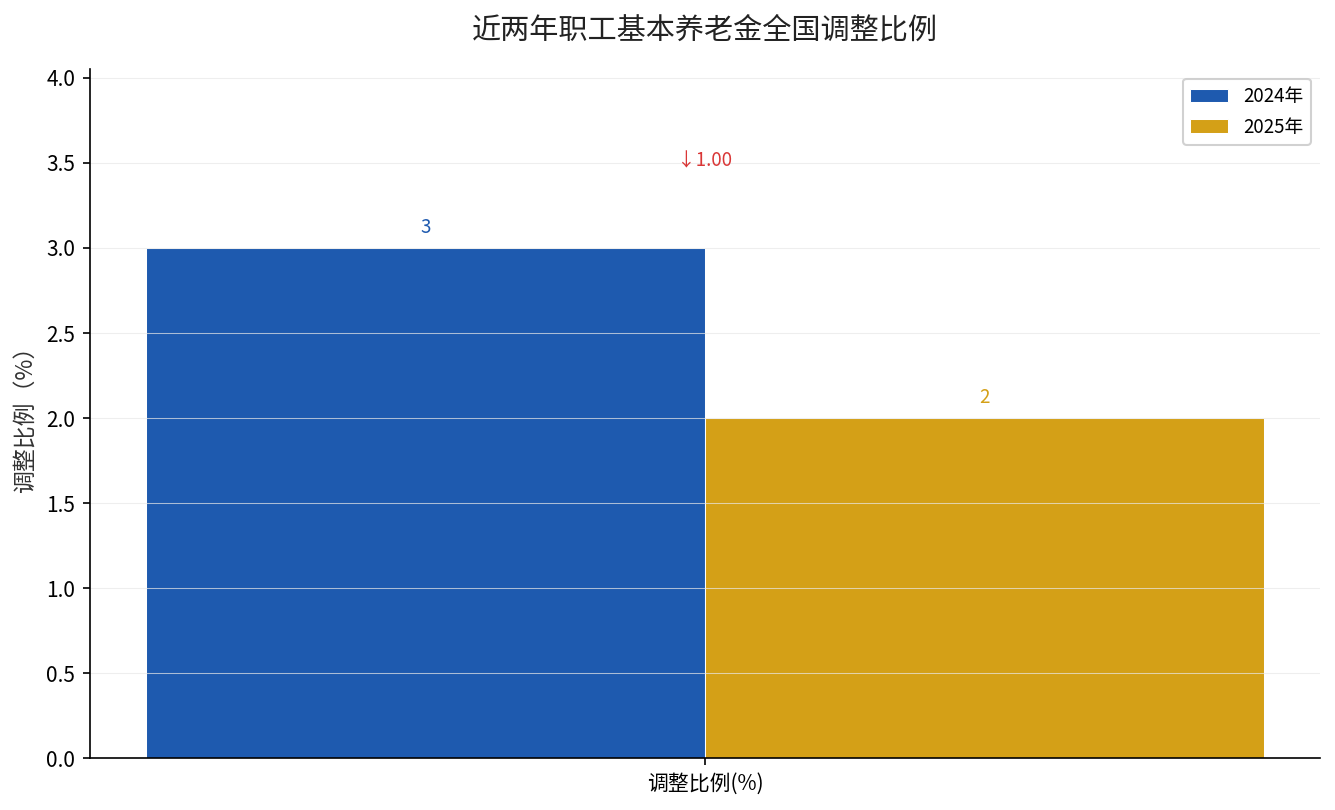
近两年职工基本养老金全国调整比例对比图

数据不会说谎。从3%到2%,是官方文件里清清楚楚写着的趋势。读懂它的人,会把养老规划从”等国家涨”变成”自己攒一层”,这大概就是这个信号最真实的含义。
2030年起最低缴费年限每年涨半年,80后到底要缴多少年、多少岁才能退

2030年起最低缴费年限每年涨半年,80后到底要缴多少年、多少岁才能退

查完”延迟退休计算器”,看到自己那一栏的退休年月往后跳了好几年,又看到”最低缴费年限要从15年涨到20年”,那一瞬间,心里是”完了”两个字。尤其是80后,正好卡在改革窗口正中间——前面的人按老规矩走,后面的人按新规矩来,只有这一批人,每一条政策都要仔细对着出生年月去算。

但先别被”推迟””延长”这几个词吓住。今天把时间表掰开揉碎,一件事一件事算清楚:你到底哪一年退、退之前要缴满多少个月、多缴的这几年到底是亏了还是赚了。算明白了,你会发现这事儿没那么可怕,甚至还有弹性空间能捡。

第一个时间点:2030年,最低缴费年限开始”涨”了

先说清楚”最低缴费年限”这四个字,它和”延迟退休”是两回事,别混在一起。它指的是你退休时,必须累计缴满多少年养老保险,才有资格按月领钱。过去几十年,这个门槛一直是15年。

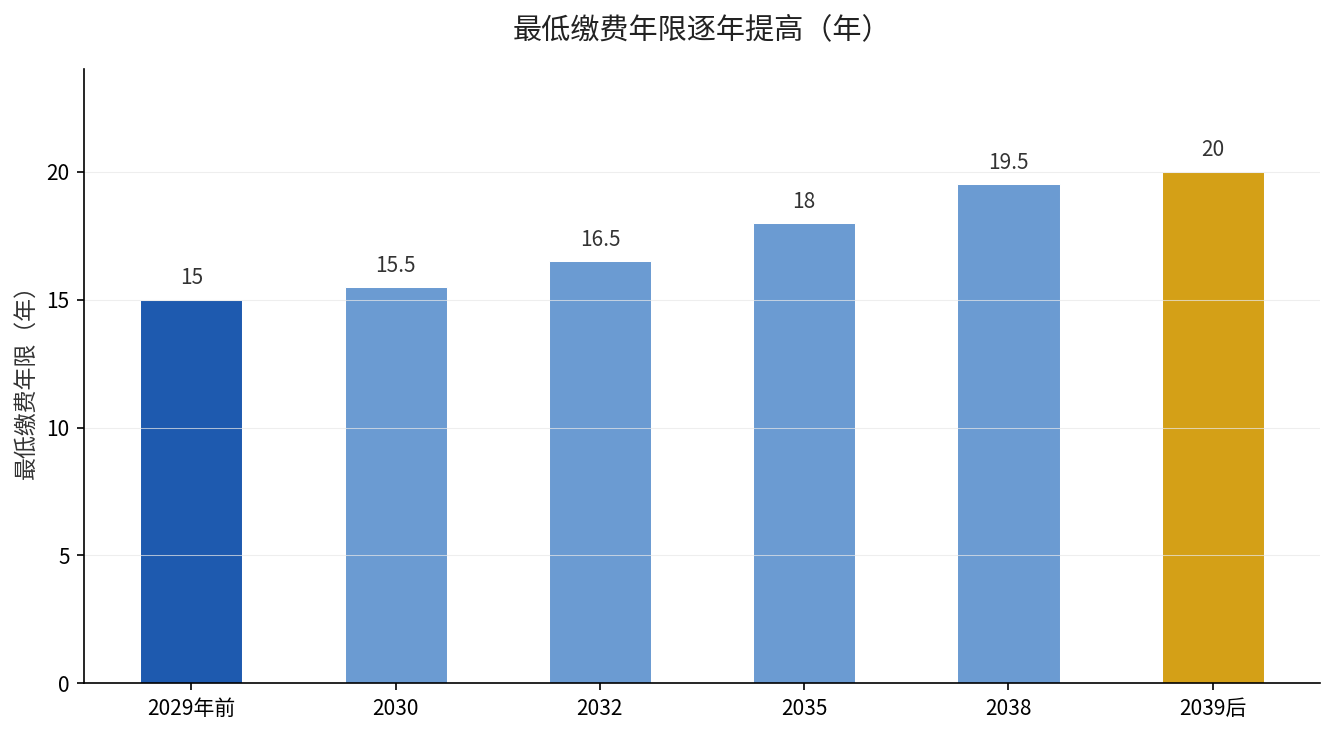
从2030年1月1日起,这个门槛开始缓慢上调:每年提高6个月,用10年时间,从15年一路涨到20年。关键时间点是这样排的:

2025年到2029年底之前退休的人,最低缴费年限不变,仍然是15年——这是国家专门留的5年缓冲期,让已经或快要缴满15年的人不受影响。真正的变化从2030年开始,具体对照:2030年退休=缴满15年6个月;2031年=16年;2032年=16年6个月……以此类推,每年加半年,到2039年及以后退休的,统一是20年。

换句话说,如果你计划在2035年退休,那你就得在退休前缴满18年,而不是原来以为的15年。差这3年,多出来的可不是一个小数。

第二个时间点:你的法定退休年龄,也在悄悄往后挪

缴费年限涨,退休年龄也在分期分批地往后推,而且不同人群节奏不一样。核心规则是”小步慢走”:

男职工(原来60岁退),每4个月延迟1个月,用15年时间逐步延迟到63岁。原55岁退休的女职工,同样每4个月延迟1个月,逐步到58岁。原50岁退休的女职工(女干部、女性灵活就业等),节奏更快,每2个月延迟1个月,逐步到55岁。

举几个具体例子你就懂了:1965年1月到4月出生的男职工,只延迟1个月,60岁零1个月退;1976年9月到12月出生的男职工,新法定退休年龄就是63岁。中间的每一年,都对应一个具体的”零几个月”。这就是为什么对80后影响最大——80后1976年之后出生的人,男职工基本都要到63岁,女职工也要往后推好几年。

为什么这么改,背后是有数据支撑的。我国人均预期寿命,从建国初期的40岁左右,已经提高到78.6岁;新增劳动力平均受教育年限,也从1982年的8年涨到14年,大家开始工作的年龄普遍后移。也就是说,规则在追着”人活得更久、读书更久”这两件事走。理解了这层,你就不会觉得是”故意刁难”,而是一个客观趋势下的制度调整。

把两条线叠起来,80后的完整时间表就出来了

延迟退休年龄 + 最低缴费年限提高,这两条线是同时推的,叠在一起才是你的真实退休图景。把几个关键节点排下来:

最低缴费年限逐年提高对照

一个典型80后男职工,假设1985年出生,法定退休年龄约63岁(2048年前后),届时最低缴费年限已经到位20年。这意味着他要在长达40多年的工作生涯里,累计缴满至少20年养老保险才能按月领钱。对这位80后来说,真正的问题不是”能不能退”,而是”中间那几年断缴风险怎么扛”。

反过来,更年轻的90后、00后反而”稳”:他们从参加工作第一天起,就知道奔着20年去缴,规则清晰、没有中途变轨的冲击。真正要打起精神算细账的,恰恰是1970年代中期到1980年代中期的这一批——规则在变,机会在变,算错一个节点就亏大半年。

一个反直觉的真相:年限提高,不是坑,是让你多领三成

很多人一听”最低缴费年限从15年涨到20年”,第一反应是”多缴5年是纯亏”。这个账,反着算你就通透了。

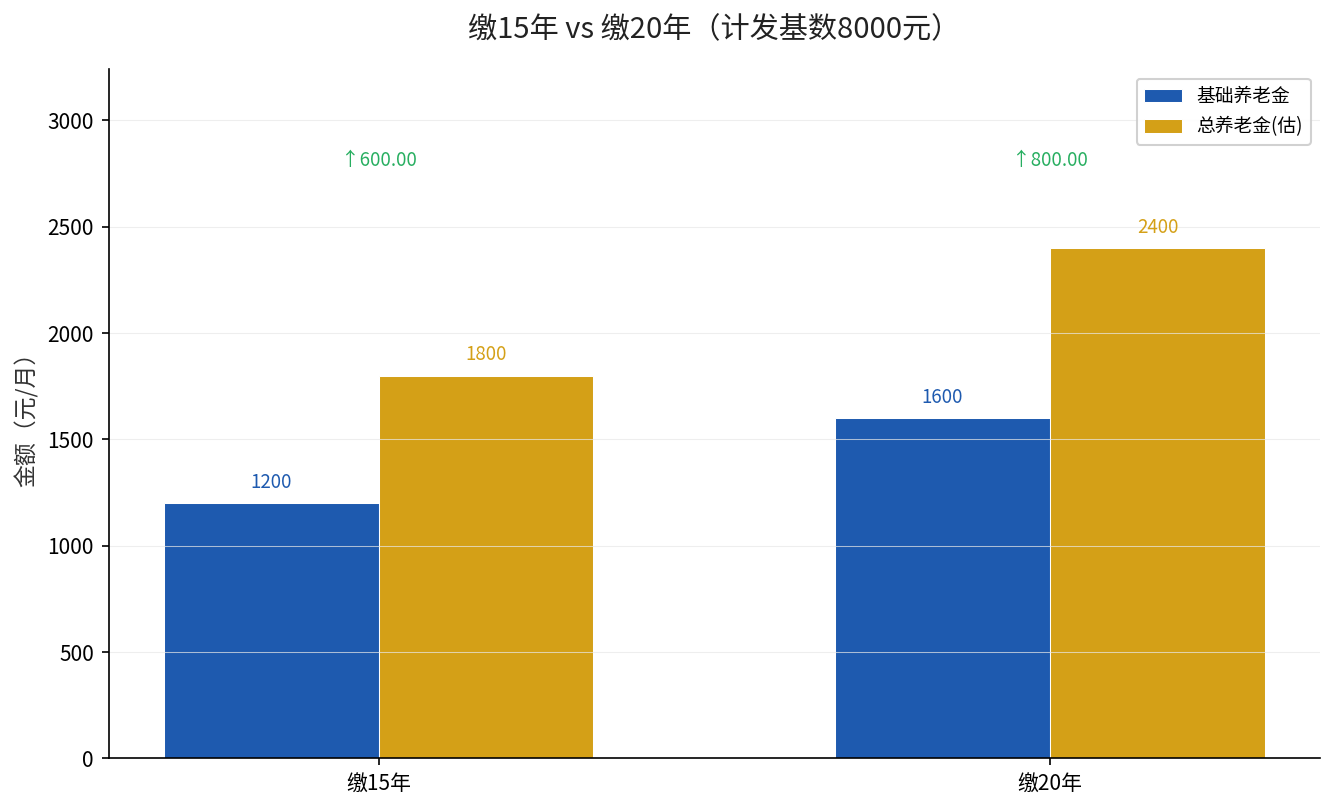
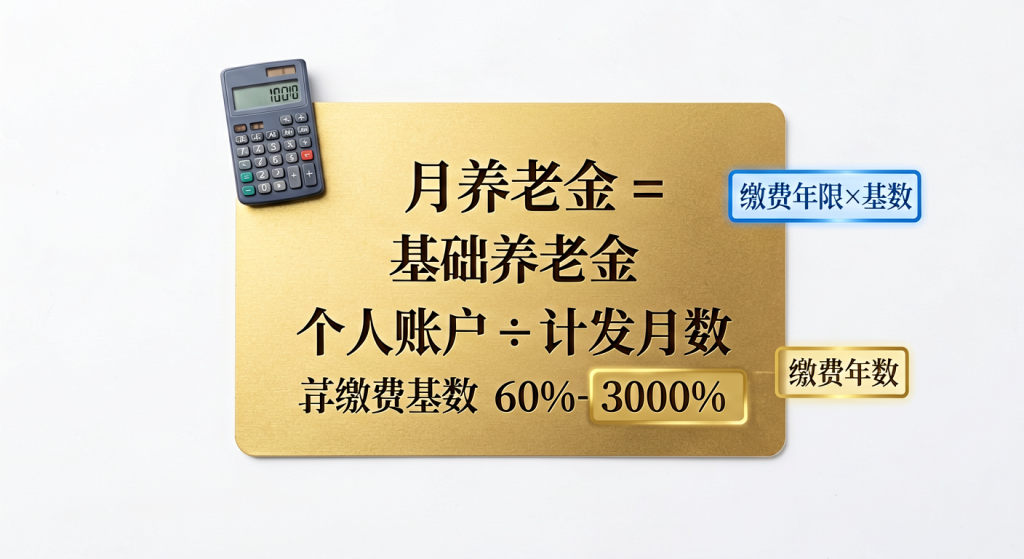
专家董克用给过一个粗略估算:缴费年限从15年增加到20年,退休后每月领取的养老金大概能增加三成。为什么?因为你的养老金里,大头是基础养老金,它直接跟缴费年限挂钩——每多缴1年,基础养老金就多发1%的计发基数。15年是发15%,20年就是发20%,光这一项就多了三分之一。

缴15年与缴20年养老金对比

用全国层面的算账来验证:假设计发基数取一个中等水平8000元左右,平均缴费指数1,缴15年,基础养老金是8000 × 1 × 0.15 = 1200元;缴20年,变成8000 × 1 × 0.20 = 1600元。光基础这一项,每月就多400元,一年4800元,二十年下来多近10万。这还没算个人账户多存了5年的钱,以及未来每年养老金上涨时,年限更长、涨得也更多。

所以真相是反直觉的:最低缴费年限提高,表面是”门槛高了要你多交”,实则是”强制你多缴这几年,把你退休后的现金流实实在在垫高了”。多缴的每一分钱都进你自己的养老账户,这不是罚款,是储蓄。

还有3年的弹性,别把它浪费了

最后这件事,九成人都不知道:新规给了你一个前后各3年的弹性区间。

达到最低缴费年限后,你可以自愿选择”弹性提前退休”,提前时间最长不超过3年,但退休年龄不能低于原来的法定龄(男60岁、女55岁或50岁)。反过来,到了法定退休年龄,只要单位和本人协商一致,也可以”弹性延迟退休”,最多再延3年。而且明确写了——实施中不得违背职工意愿,不能强迫你选某一个年龄。

这意味着,延迟退休不是把你钉死在一个岁数上。手头宽裕、身体允许,就晚退3年,多缴3年、多领3年复利;想早点歇着、或者身体吃不消,就在规则允许的区间里提前退。主动权,一定程度上还在你自己手里。

三件事,看完就去做

第一,打开”电子社保卡”或人社部门的退休年龄计算器,输入出生年月和性别,查到你的法定退休年月和对应的最低缴费年限,截图存好,这是你的基准线。第二,对照你现在已经缴了多少年,算一算到退休还差多少个月,差距大的,今年就把断缴或补缴的事提上日程,别拖到最后3个月才慌。第三,把”要不要弹性退休”纳入你的规划——晚退3年每年多缴、将来每月多领,这笔复利账,值得你提前算。

延迟退休这件事,真正值钱的不是”多干几年”那几个字,而是你提前算清了自己在哪一年、缴满多少个月、能多领多少钱。心里有数的人,从来不怕规则变。

2026年养老金调整通知为何还没来?网传涨幅别信

2026年养老金调整通知为何还没来?网传涨幅别信

退休的人,最近几个月心里都在打鼓:往年5月前后就该有动静的养老金调整通知,今年到了8月中旬还没官宣。群里转发的”涨幅截图”一天一个版本,有人说是3%,有人说是2.5%,还有人言之凿凿”8月是最后窗口期”。这些消息,到底哪些能信?

先看事实:通知确实还没来,这是明摆着的

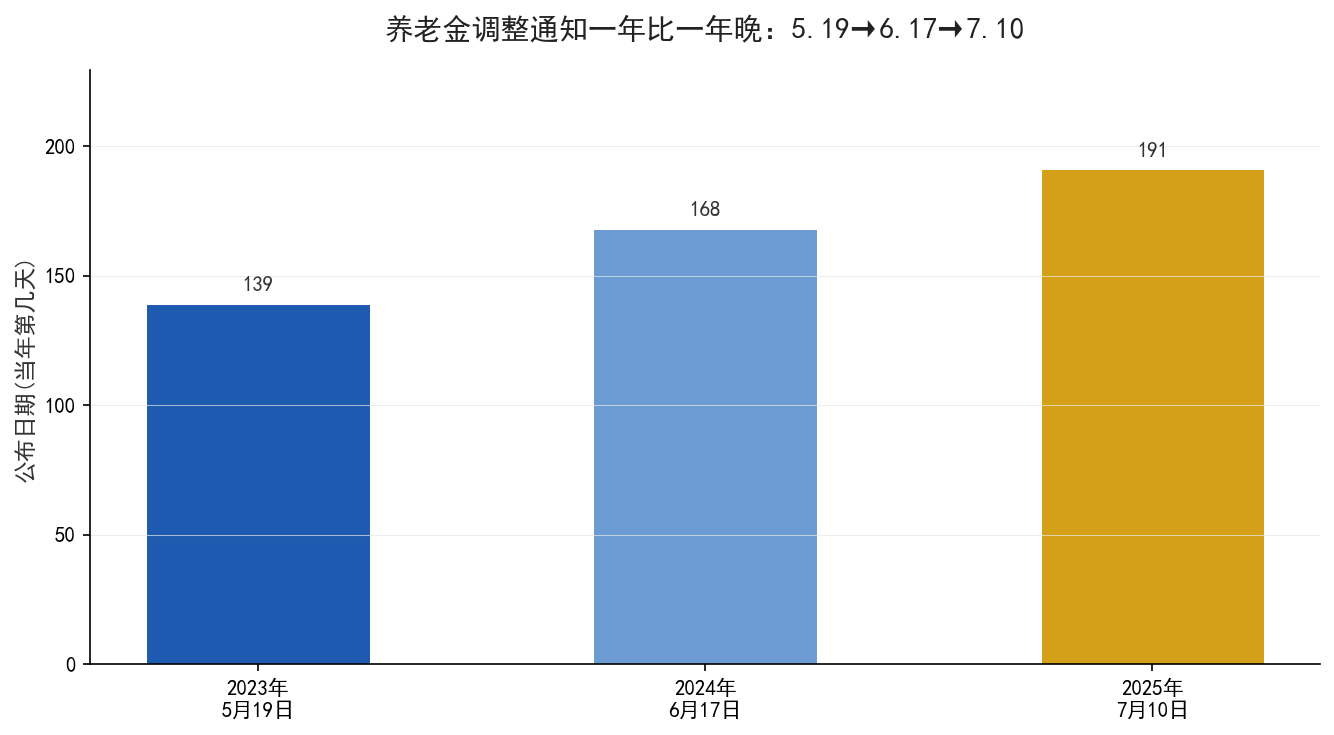
截至2026年8月中旬,人社部、财政部尚未发布2026年退休人员基本养老金调整的正式通知。从过往轨迹看,这个通知的公布时间一年比一年晚:2023年是5月19日,2024年拖到6月17日,2025年更是到了7月10日;今年到了8月中旬仍未落地,已经刷新了近几年的最晚纪录。这一点,各地退休人员都在等,官方也一直没有给出明确的时间表。

需要先说清楚的是:“没公布”不等于”不调整”。企业职工基本养老金”年度调整”是制度性安排,过去十几年每年都调;但具体涨多少、什么时候补发,必须以正式通知为准。在官方文件落地之前,任何”涨幅数字”都只是传闻。看近几年的节奏就知道,”晚”不等于”没有”:

数据对比图

年份 调整通知公布时间 当年调整幅度(已公布)
2023年 5月19日 3.8%
2024年 6月17日 3.0%
2025年 7月10日 2.0%
2026年 截至8月中旬未公布 待官方通知

为什么拖这么久?官方没说,别替官方编理由

网上有人猜”是因为基金压力大”,有人猜”在等某项数据”,还有人猜”要跟延迟退休配套”。这些说法目前都没有官方依据,猜得再合理也只是猜测。官方未公布具体原因,那就不要替官方下结论——这也是历年养老金话题里最容易出谣言的地方。

真正可以确定的是两组背景数字:一是社保基金家底,有报道称全国社保基金结余超过11万亿元;二是养老基金资产总额已超过3.5万亿元。这些数字说明的是长期可持续性的基本面,并不直接等于”今年涨多少”,两者不能划等号。

网传的”涨幅截图”和”补发日期”,为什么不能信

每年这个阶段,朋友圈都会冒出两类东西:一类是PS的”红头文件截图”,另一类是”补发时间表”。今年也不例外。判断它们是不是假的,方法很简单:

第一,看发文单位。真正的调整通知一定由人社部、财政部联合印发,发布渠道是官网和新华社等权威媒体,不会只在个人朋友圈流传。

第二,看数字逻辑。养老金调整不是”每人统一涨百分之几”,而是定额调整、挂钩调整、倾斜调整三部分组合:定额部分人人一样,挂钩部分跟缴费年限、养老金水平挂钩,倾斜部分照顾高龄和艰苦边远地区。所以真实通知里不会有”人人涨3%”这种一句话结论,而会写清楚三部分的参数。凡是只给一个总涨幅的”截图”,基本可以判定为假的。

第三,看补发口径。过往年份的补发,都是从当年1月1日起补,具体到账时间各省不同。网传的”XX月XX日统一到账”因为没有依据,别当回事。

等通知的这段时间,退休人员该做什么

与其每天刷群里的小道消息,不如做三件实实在在的事:

第一,认准唯一信源。把”人力资源和社会保障部”官网、公众号以及所在省份人社厅的官方账号加进关注列表,通知出来第一时间就能看到,比任何转发都可靠。

第二,心里先有个数。过去几年的调整里,定额调整各省在20元到40元之间,挂钩调整按缴费年限每满1年增加1元上下、按养老金水平挂钩0.5%到1%左右,高龄倾斜各地5元到50元不等。这只是历史参考,不是今年的承诺——用来给自己做个心理预期可以,别拿去跟人争论。

第三,警惕”帮你办补发”的诈骗。每年调整季都是养老金诈骗高发期,凡是打电话说”补发需要先交手续费””验证码发给我帮你操作”的,一律挂断。养老金调整是自动进账,不需要退休人员做任何操作、交任何费用。

三件事,看完就去做

第一,取消那些来路不明的”养老金群”消息提醒,只保留官方渠道。第二,把这篇转发给家里退休的长辈,让他们别信任何”涨幅截图”。第三,耐心等正式通知——该涨的跑不掉,还没官宣的,再急也不是真的。

认知反转对比图

养老金缴费基数”60%到300%”这条线,藏着退休金高低的秘密

养老金缴费基数”60%到300%”这条线,藏着退休金高低的秘密

很多人都知道养老金”多缴多得、长缴多得”,但真正决定你退休后每月领多少的,除了缴费年限,还有一条很多人忽略的红线——缴费基数的60%到300%上下限。这条线直接把你的养老金分成了”地板”和”天花板”,今天就把这条线彻底讲透。

政策核心:一条60%—300%的硬约束

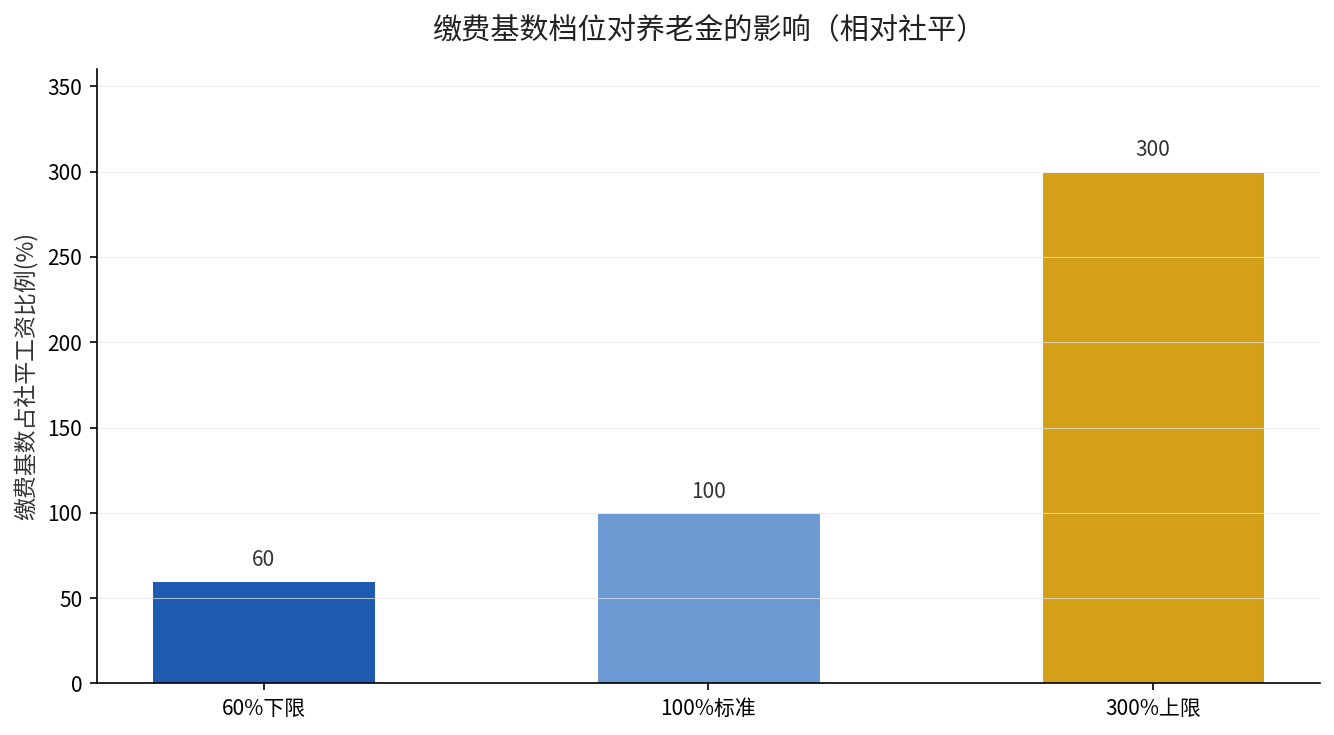
根据国务院《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号,2015年1月14日发布)的明确规定,个人缴费工资基数不是你想报多少就报多少,而是被卡在两条线之间:

第一,个人工资超过当地上年度在岗职工平均工资300%以上的部分,不计入个人缴费工资基数。也就是说,哪怕你月薪是社平工资的5倍,社保缴费基数最高也只按3倍计算,多出来的部分”不参与”养老金计算。

第二,个人工资低于当地上年度在岗职工平均工资60%的,按当地在岗职工平均工资的60%计算个人缴费工资基数。这意味着,收入偏低的人,缴费基数有个保底,不会低到谷底,但相应的,你缴进去的也少。

这两条线的存在,是为了防止高收入者”无限堆基数”、也防止低收入者”保障过低”,本质上是一个兼顾公平与可持续的统筹设计。

对谁影响最大?三类人差别明显

第一类是低缴费人群。如果你的单位长期按60%下限给你申报缴费基数,那么你的”本人指数化月平均缴费工资”会被长期压在低位,退休时基础养老金的计算基数上不去,个人账户里的本金也少。这部分人退休后最容易出现”交了挺久、领得不多”的情况。

第二类是中等收入人群。这类人大多按实际工资(介于60%到300%之间)缴费,基数真实,指数化工资接近社平,退休金处在中间水平,是最”标准”的一档。

第三类是高收入人群。月薪远超社平3倍的人,虽然实际工资很高,但养老金只按3倍封顶计算,超过300%的部分等于”白挣不参与”。这部分人光靠基本养老保险,退休替代率会明显偏低,更需要第三支柱(个人养老金)来补足。

什么时候开始执行?影响是长期的

这条60%—300%的基数约束,是养老保险制度里长期存在的基础性规则,并随着养老保险的制度并轨沿用至今。它的影响不是”某一天生效”的临时政策,而是从你开始参保缴费的那一天起,就一直在决定你未来养老金的高低。

缴费基数档位对养老金的影响柱状图

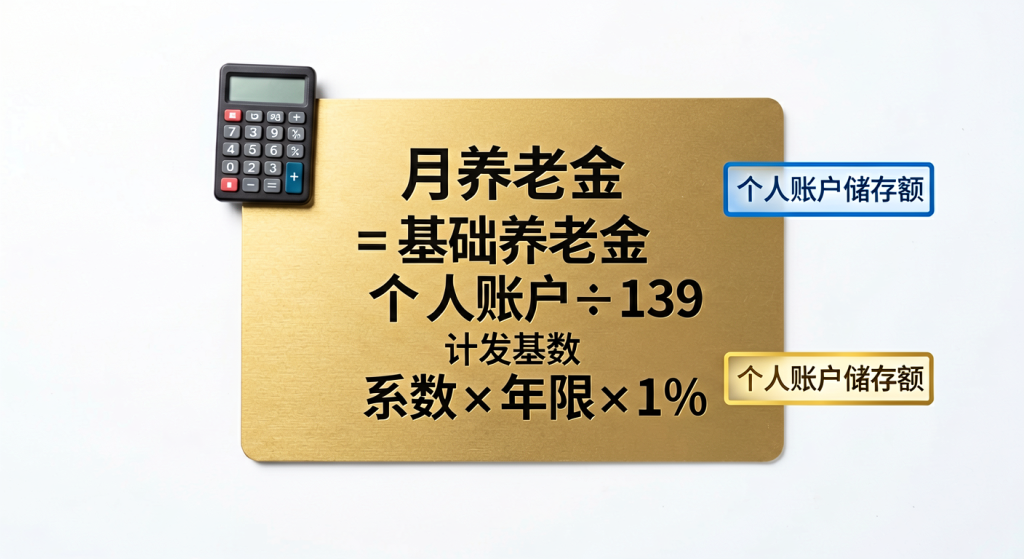
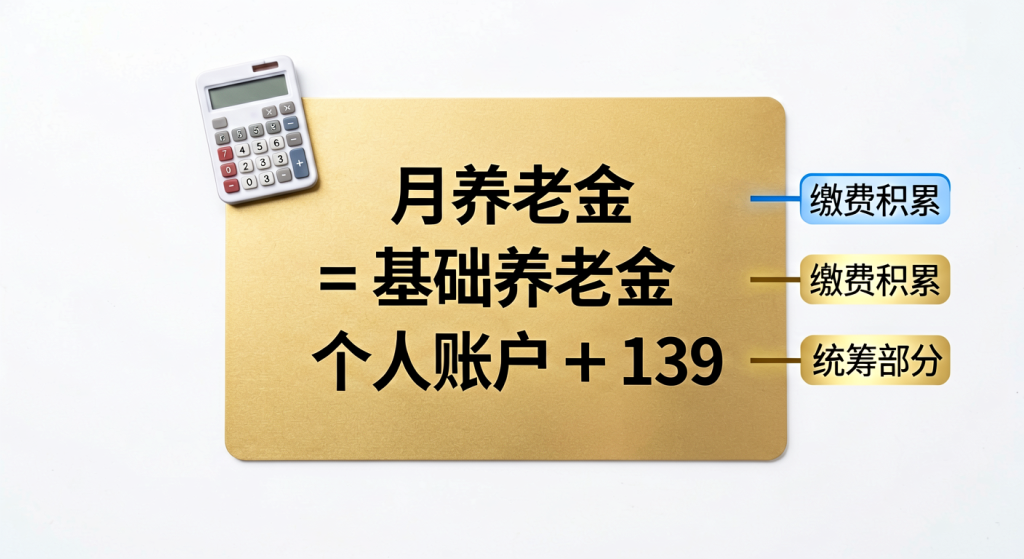
更关键的是,个人账户养老金采用”储存额除以计发月数”的方式发放。计发月数是固定的标准表:50岁退休对应195个月,55岁对应170个月,60岁对应139个月。退休越早,分母越大,每月领得越少;退休越晚,分母越小,每月领得越多。这一机制和缴费基数、缴费年限一起,构成了决定你退休金的三大变量。

落到你自己身上,怎么判断

第一,去查你的缴费基数。每年登录当地人社部门的社保查询渠道,看单位给你申报的缴费基数是在60%、100%还是更高档位。基数档位直接决定你未来的养老金天花板。

第二,警惕”按最低档缴费”的惯性。有些单位为了省成本,长期按60%下限申报,哪怕你实际工资更高。这等于在悄悄拉低你的指数化工资,退休时发现已经晚了。

第三,高收入者别指望基本养老保全额替代。超过300%的部分不参与计算,想维持退休后的生活水平,必须靠企业年金和个人养老金(第三支柱)来补足缺口。

一句话总结:养老金的”地板”和”天花板”,从你缴费的第一年起,就被60%和300%这两条线画好了。你的实际档位在哪一格,退休后就领哪一格的钱。

来源:国务院《关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号,2015年1月14日发布)。

福建计发基数7932元,缴30年到手也只有它五成——那差的一半去哪了

福建计发基数7932元,缴30年到手也只有它五成——那差的一半去哪了

一直以为,计发基数7932元,退休每个月就该拿这么多。直到把公式代进去一步步算,才傻眼:就算按100%档老老实实缴满30年,到手也只有四千块上下,连这个数的一半都不到。这个认知落差,几乎每个第一次真正算养老金的人都会撞上。

先别急着骂政策,也先别急着怀疑自己查错了数。打开”闽政通”或电子社保卡,找到你那一页缴费记录——缴费基数、月数、档次都在上面。今天就用福建2025年的官方数,把”计发基数”这四个字彻底讲明白:它到底是什么,为什么你拿不到它,以及你实际能拿多少。

计发基数7932元,它压根不是你该拿的钱

福建2025年公布的企业职工基本养老保险计发基数是7932元/月,缴费基数下限4043元、上限22607元。很多人把这个数当真了:既然文件说基数7932,那退休就能领7932?

错。计发基数只是一个”算账的锚”,是套进公式里的第一个乘数,不是最终发到你卡里的金额。它的作用,是给”基础养老金”这一部分定一个起点。而你的养老金,是由三笔钱拼起来的:基础养老金、个人账户养老金,以及老职工才有的过渡性养老金。计发基数只影响第一笔。

真正的公式是这样:基础养老金 = 计发基数 ×(1 + 本人平均缴费指数)÷ 2 × 缴费年限 × 1%。看清楚了吗?就算你缴费指数高到1(一直按100%档交),这前面的系数也才是(1+1)÷ 2 = 1,再乘年限1%(缴30年就是30%)。换句话说,计发基数7932元,基础养老金这部分,顶天了也只能按你缴费年限每年1%的”折扣率”来折算。

这里补一个容易漏的细节:个人账户养老金跟计发基数一点关系都没有。它只认你自己账上实实在在存进去的那笔钱——每个月按你缴费工资的8%记进去,退休时除以计发月数(60岁是139个月)按月发还。所以那些只盯着”计发基数高不高”的人,其实盯错了重点:计发基数决定的是”天花板”,你账户里的钱和年限,才是落到碗里的”真东西”。

把”五成折扣”这笔账一步步算给你看

拿一个相对理想的情况来算:按100%档(缴费指数1),老老实实缴满30年,60岁退休。

基础养老金:7932 ×(1 + 1)÷ 2 × 30 × 1% = 7932 × 1 × 0.30 = 2379.6元。

个人账户养老金:100%档的缴费基数是福建全口径社平工资,约7535元/月,其中8%计入个人账户。30年累计:7535 × 8% × 12 × 30 = 217,008元。60岁退休按139个月分摊:217,008 ÷ 139 = 1561.2元。

两笔加起来:2379.6 + 1561.2 = 3940.8元/月。而计发基数是7932元。3940.8 ÷ 7932 = 49.7%,刚好五成。这就是”五成折扣”的完整由来——不是你算错了,是计发基数本来就只是起点,不是终点。

有人会问:那剩下五成去哪了?答案是,它从一开始就”不存在”。不是被谁扣了、吞了,而是计发基数这个数,天生就不是发到手里的数。计发基数只是公式里的一个参数,相当于计算时用来参照的一个”尺子刻度”,你不可能把整把尺子都当成自己的工资。你的实际养老金,取决于你在尺子上”量”出了多长一段——也就是缴费年限和缴费档次。

同样在福建,不同的人到手差距有多大

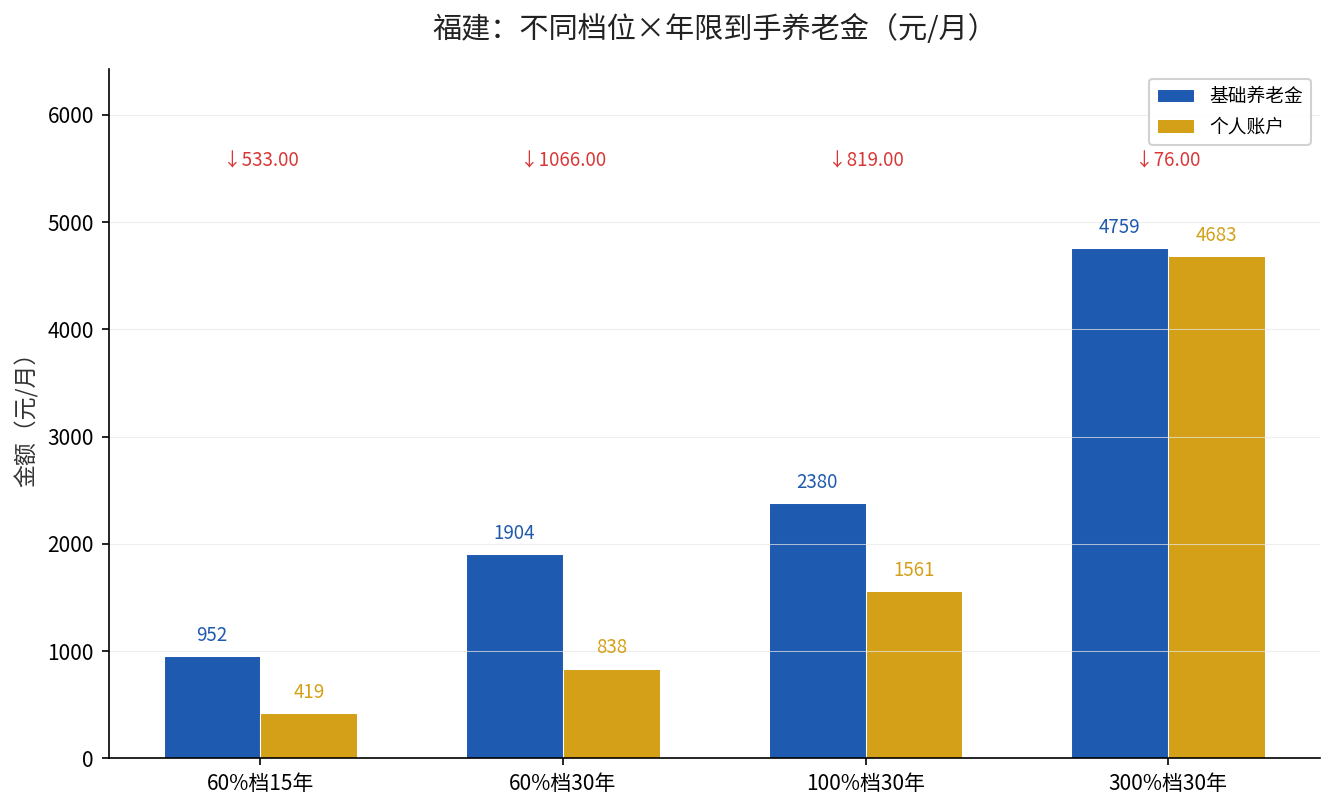
既然计发基数对所有人都一样,那拉开差距的就是缴费指数和年限。把60%档和300%档、15年和30年摆到一起,差距一眼可见:

福建不同档位年限养老金对比

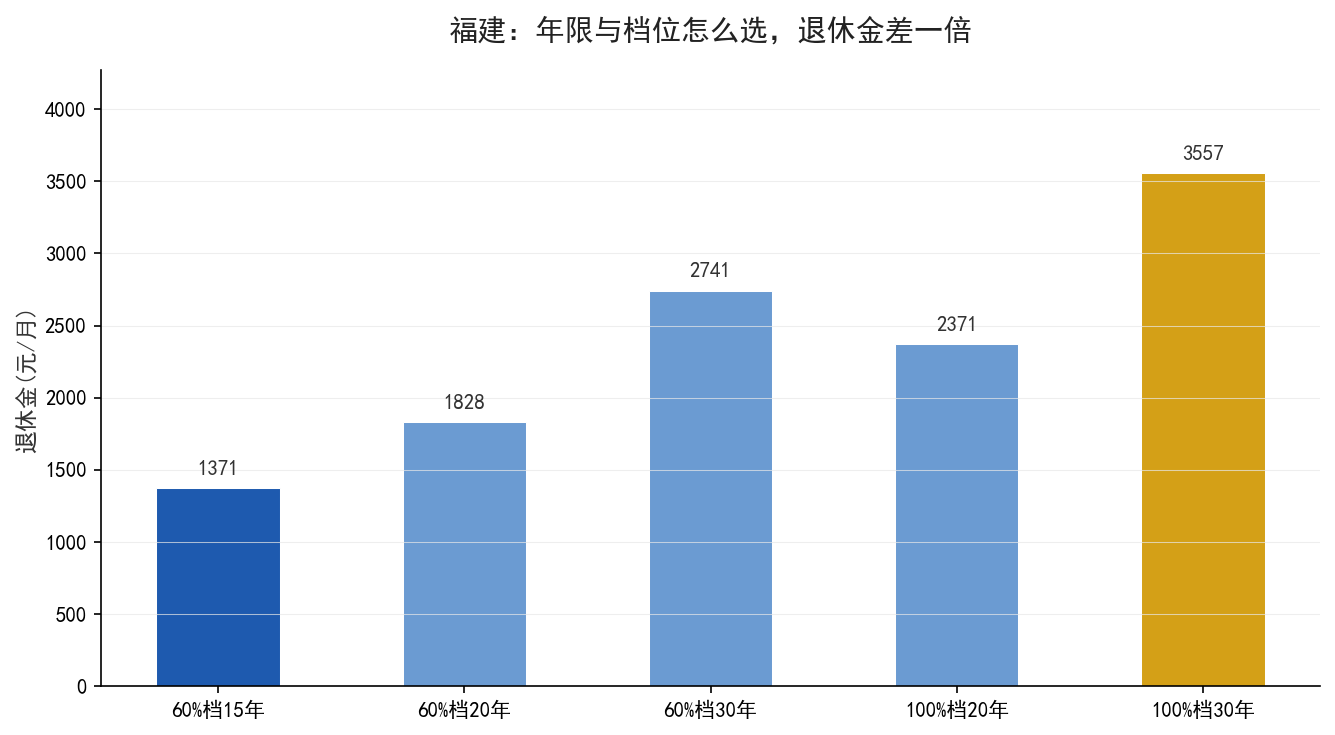
60%档缴15年:基础养老金7932 × 0.8 × 0.15 = 951.8元,个人账户4043 × 8% × 180 ÷ 139 = 418.9元,合计1371元。100%档缴30年,前面算过是3941元。300%档缴30年:基础养老金7932 ×(1+3)÷ 2 × 0.30 = 7932 × 2 × 0.3 = 4759.2元,个人账户22607 × 8% × 360 ÷ 139 ≈ 4683元,合计9442元。

从1371元到9442元,差了近7倍。但注意,中间隔着的是15年时间差和三倍多的缴费成本差。所以别只盯着别人领得多——先看他交了多久、交了多少。

一个反直觉的真相:高档位回本慢,年限才是硬通货

很多人下意识觉得”交得高,将来领得多,不吃亏”。这个直觉,在福建也一样会翻车。

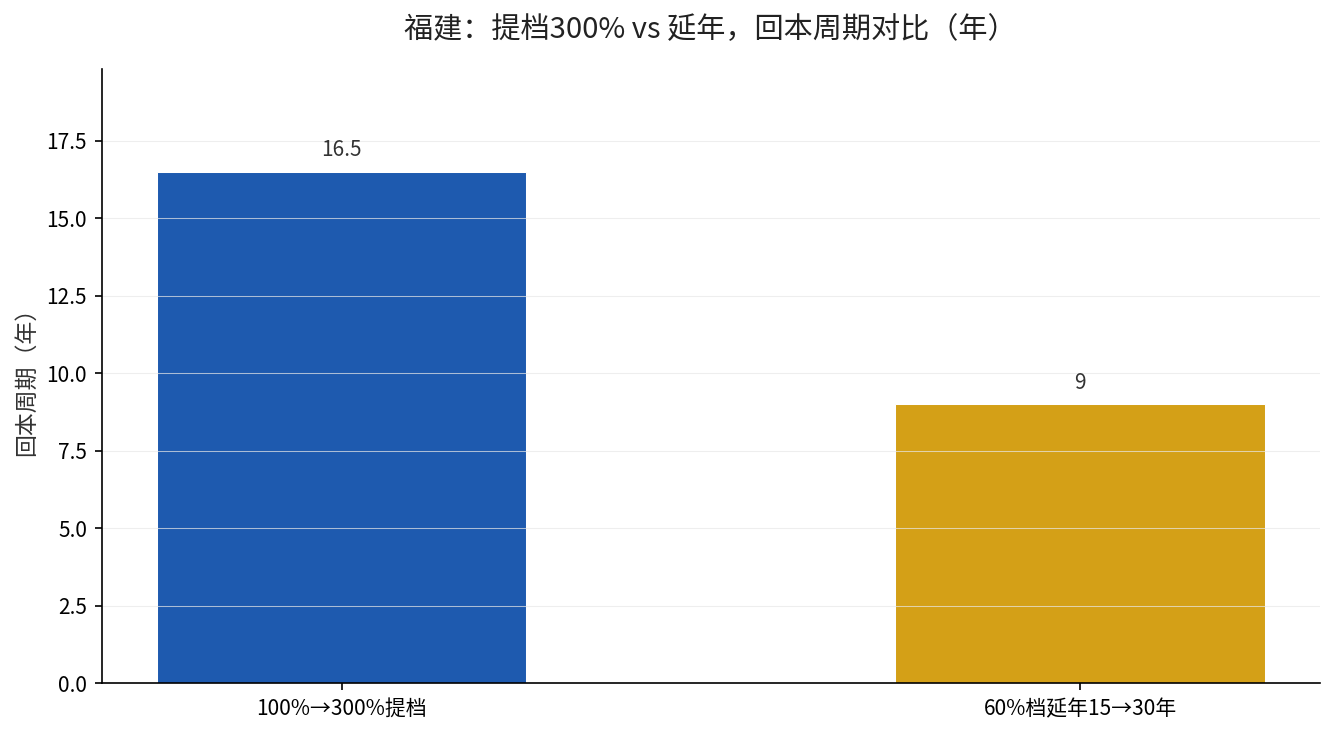
算一笔回本账:同样是缴30年,从100%档提到300%档,每月缴费基数从约7535元涨到22607元,灵活就业按20%费率,每月多交(22607 – 7535)× 20% = 3014元,30年累计多掏108.5万。而养老金从3941元涨到9442元,每月多领5501元。回本周期108.5万 ÷ 5501 ≈ 197个月,16年半。

福建提档回本周期对比

反过来,把年限从15年拉到30年(同样60%档),成本增加4043 × 20% × 12 × 15 = 14.6万,养老金从1371元涨到2742元(60%档30年:基础7932 × 0.8 × 0.3 = 1903.7元 + 个人账户4043×8%×360÷139 = 837.6元 = 2741.3元),每月多领1370元,回本周期14.6万 ÷ 1370 ≈ 107个月,9年。

结论很反直觉:档次是”面子”、年限才是”里子”。同样一笔钱,花在延长年限上,回本差不多快一倍。因为年限同时拉高了基础养老金,还决定了每年调整时的增长基数;而提档,多交的钱里近六成进了统筹池,跟你未来的回流关系不大。

已经按高档交了,或者正纠结怎么选的,怎么改

如果还在缴费窗口内、离退休远,把档位从高降回60%或100%,把省下的钱拉长年限,是性价比最高的改法。如果缴费月数还差得远,福建灵活就业是可以逐月缴的,先把”月数”这个硬指标凑够,再谈档次。最后别忘了退休地的选择——如果在福建和广东、浙江都缴过费,最后在哪领、能领多少差得很大,退休前务必把转移接续和领取地规则算清楚,别让十几年的缴费在最后一步折了价。

三件事,看完就去做

第一,打开闽政通,把缴费月数、档位、历年基数导出来存好,这是你的全部家底。第二,用基础养老金的公式,把福建2025年计发基数7932元代进去,算清楚你实际能拿到的数,别再用”计发基数”自欺欺人。第三,把手头的高档缴费重新审视一遍——回本16年半和回本9年,你更等得起哪一个?

养老金这件事,最怕的不是领得少,是领得少还一直以为领得挺多。算清楚你手里那把”尺子”量出了多长,比羡慕别人那把尺子,有用得多。

2026年养老金调整通知还没来,老张却收到一笔”意外之财”?真相在这里

2026年养老金调整通知还没来,老张却收到一笔”意外之财”?真相在这里

老张今年65岁,退休5年,每月养老金2800多元。最近他在家族群里看到一条消息,说”2026年养老金统一涨2.8%,8月底前补发到位”,配图还是一张像模像样的”红头文件”。老张半信半疑,赶紧打电话问了问在社保局工作的侄子。

侄子一句话点醒了他:”那些截图,拿去年的旧文件改了年份,全是假的。”

一个真实场景:老张到底该信谁?

老张的困惑,其实正是全国约1.5亿退休人员此刻的共同处境。今年8月都快过去了,人社部、财政部关于2026年调整退休人员基本养老金的全国通知,至今没有正式发布。打开两大部委的官网,通知公告栏里挂着的最新调待文件,还停留在2025年7月那一版。

可是网上的”内部涨幅””统一补发日期”却一天一个版本,让不少老人空欢喜一场。老张的侄子跟他反复强调一件事:认准人社部官网、财政部政务公开专区、中国政府网这三个官方渠道,其他群里、短视频里那些带精确数字的截图,都不要信。

到底差在哪?两笔钱,别搅在一起

很多老人之所以心里没底,是把两笔钱搅在了一起。这里必须掰扯清楚:

第一笔,是城乡居民基础养老金。2026年政府工作报告已经白纸黑字明确,城乡居民基础养老金月最低标准再提高20元,从143元提高到163元,从1月1日起执行,覆盖约1.8亿城乡老年居民。这笔钱多数省份7月底前已经把1到6月的差额补发到位,不少老人卡里刚到账的120元,就是这一笔,并不是职工养老金涨了。

第二笔,才是老张和广大职工退休人员关心的职工基本养老金年度调整。截至8月中旬,覆盖这笔钱的全国统一通知还没有公开发布。方向是明确的——2026年政府工作报告写入了”适当提高退休人员基本养老金”,《社会保险法》第十八条也规定了养老金要跟着职工平均工资和物价水平动态调整。但具体文件没出,就没有任何”确定涨幅”可言。

往年的方案长什么样?看几个官方数字

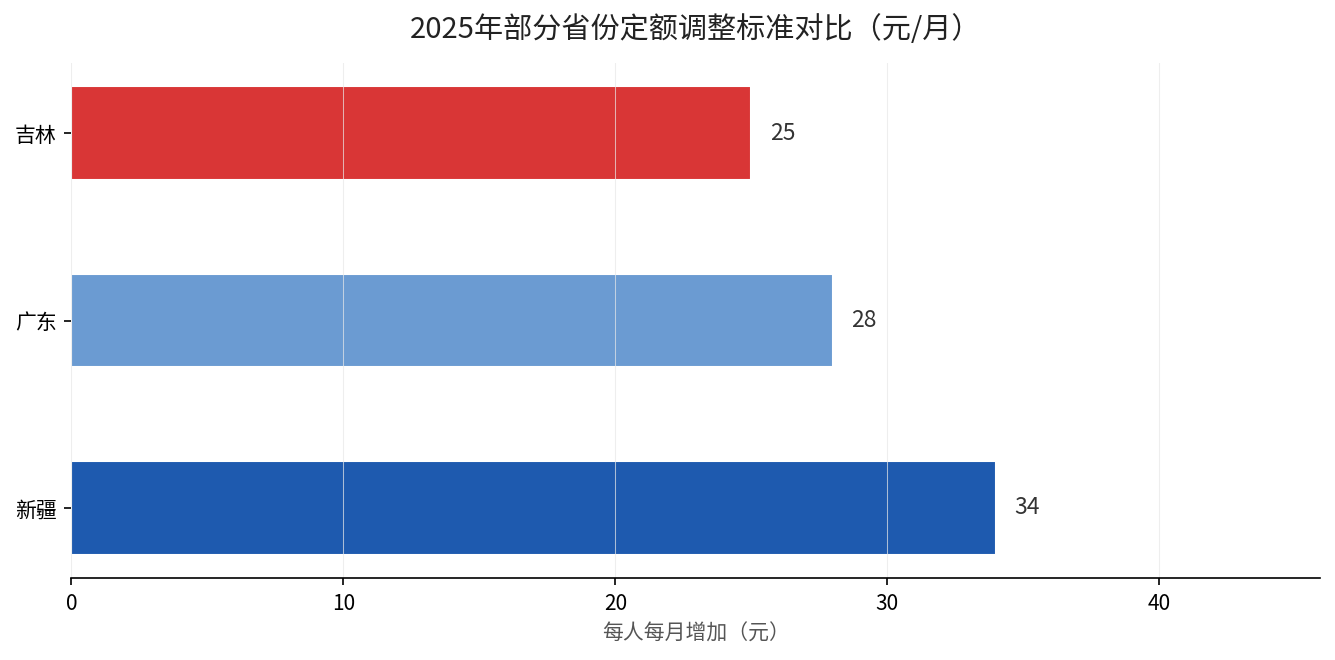
2025年的调整,全国统一比例是按2024年退休人员月人均基本养老金的2%确定,文件号是人社部发〔2025〕38号,7月7日印发。各省在这个比例之下,再定自己的细则。拿三个已经公开了官方文件的省份来对比,差距就很直观:

省份 文件号 定额调整 挂钩·比例
新疆 自治区人社厅/财政厅 2025-07-23 34元/月 0.55%
广东 粤人社规〔2025〕26号 28元/月 0.54%
吉林 吉人社联〔2025〕71号 25元/月 0.5%

同样是退休人员,定额部分从25元到34元不等,差出近10元;挂钩比例也在0.5%到0.55%之间浮动。这就是”全国定比例、各省定细则”的真实样子——同样涨2%的全国总账下,落到每个人头上,金额并不一样。

2025年部分省份定额调整标准对比

从这张图能清楚看到,定额调整部分新疆最高、吉林最低。定额调整体现的是”公平”,同一地区人人加一样;挂钩调整才体现”多缴多得、长缴多得”。两者加起来,才是你最终到手的涨幅。

你应该怎么做?三件事现在就能办

与其天天刷手机等通知、被小道消息搅得心神不宁,不如趁这段时间把下面三件实在事办好,通知一来,钱能顺顺当当到账:

第一,分清官方渠道。只认人社部官网、财政部官网、中国政府网。凡是没有正规文号、”内部下发不公开”的说法,全都不作数。

第二,办完资格认证。养老金领取资格认证已实行滚动认证,逾期可能影响发放。用”掌上12333″App或者当地社保公众号,几分钟就能完成。

第三,激活社保卡金融功能。补发的钱统一走社保卡金融账户,如果还没激活,带上身份证和社保卡去发卡银行网点确认一下。

至于那笔职工养老金的调整差额,历年文件都写得清清楚楚——上调待遇统一从当年1月1日起算,不管通知几月出台,1月到通知月的差额都会一次性足额补发,不会少一分。老张听完侄子这番话,心里踏实多了,把群里那条”2.8%”的截图,默默点了不转发。

来源:人力资源社会保障部、财政部《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号,2025年7月7日);吉林省人社厅《关于2025年调整退休人员基本养老金的通知》(吉人社联〔2025〕71号);广东省人社厅、财政厅《关于2025年调整退休人员基本养老金的通知》(粤人社规〔2025〕26号);新疆维吾尔自治区人社厅、财政厅关于2025年调整自治区退休人员基本养老金的通知(2025年7月23日);2026年《政府工作报告》。

福建计发基数7932元,60%档缴15年只领1371?

福建计发基数7932元,60%档缴15年只领1371?

福建的灵活就业朋友,先做一个动作:打开电子社保卡,看一眼你的缴费基数和缴费月数。如果你选的是60%最低档,缴费月数又刚好停在15年左右,那下面这笔账,大概率说的就是你。每年交着将近1万块的社保,很多人从来没算清楚过:这些钱进了账户之后,退休时到底能变成多少钱?

先看清基数:7932是”算账基准”,不是你的退休金

2025年9月,福建省人社厅等部门发文:2025年度全省城镇职工基本养老保险计发基数确定为7932元/月,同时企业职工缴费基数上限22607元/月、下限4043元/月。这是福建连续第三年上调计发基数——2023年是7528元,2024年7776元,今年到7932元。

但这里有个最容易误解的地方:7932元是”计算起点”,不是”到手金额”。退休金是按”计发基数×(1+缴费指数)÷2×缴费年限×1%”一步步算出来的,缴费指数、缴费年限任何一个参数不同,结果天差地别。这也解释了为什么同样在福建退休,有人每月拿4000多,有人只有1300多。

60%档缴15年:每年掏9703元,退休每月1371元

福建灵活就业按60%档,缴费基数就是下限4043元/月,养老保险缴费比例20%,每月交809元,一年9703元。缴满15年,累计投入约14.6万元。

退休后能拿多少?按60岁退休、计发月数139个月来算:

数据对比图

项目 计算过程 结果(元/月)
基础养老金 7932×(1+0.6)÷2×15×1% 951.8
个人账户养老金 4043×8%×12×15÷139 418.8
合计 — 1370.6

每年投入9703元,缴了15年,退休每月到手不到1400元。如果按照福建2024年城镇居民人均消费支出来看,这个数字大概只够覆盖基本吃住,稍微有点别的开销就见底了。

认知反转对比图

拉长年限 vs 提高档位,差距有多大

同样是60%档,把年限从15年拉到25年、30年;或者同样缴20年,把档位从60%提到100%,结果完全不是一个量级:

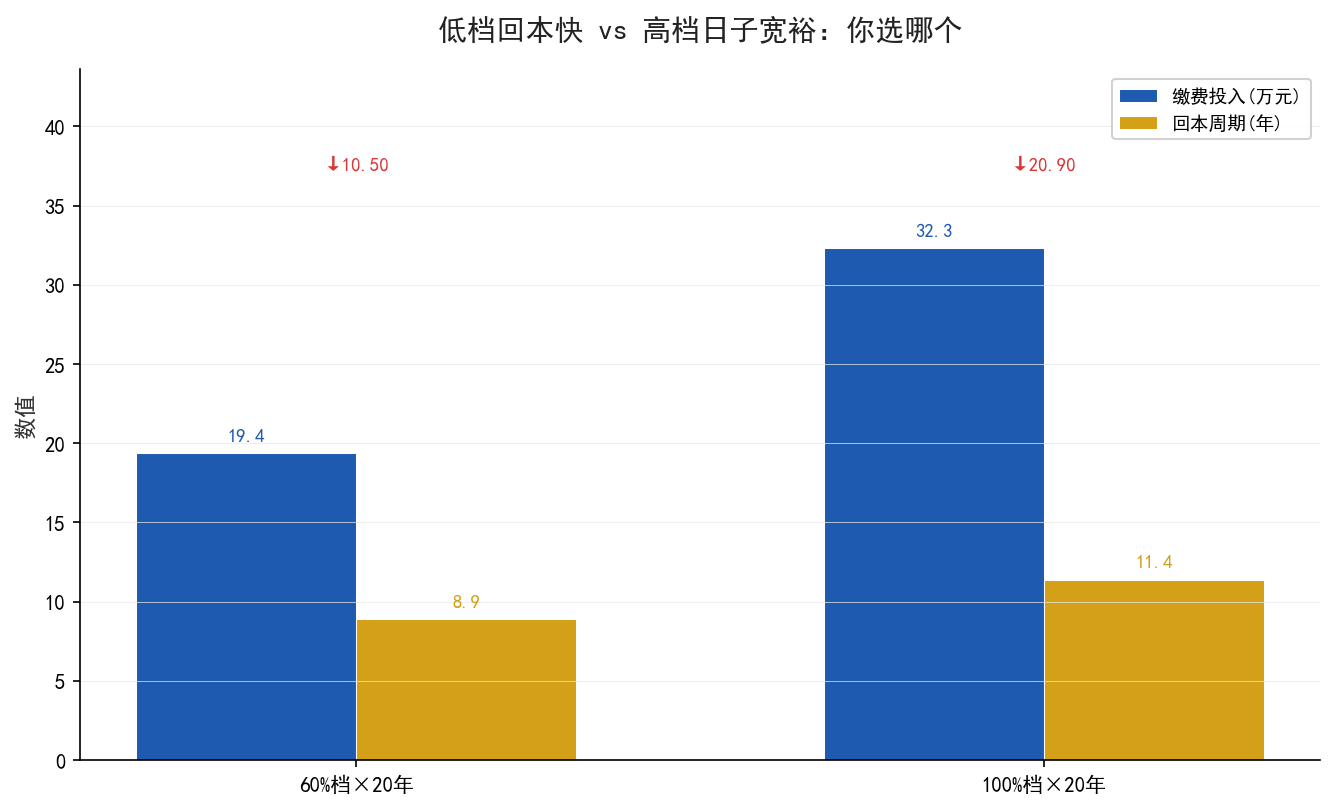
方案 缴费投入(万元) 退休金(元/月) 回本约需
60%档×15年 14.6 1371 8.9年
60%档×20年 19.4 1828 8.9年
60%档×30年 29.1 2741 8.8年
100%档×20年 32.3 2371 11.4年
100%档×30年 48.5 3557 11.4年

注意一个反直觉的点:60%档无论缴多少年,回本周期都稳定在9年左右;而100%档回本要11年以上。低档回本快、压力小,高档回本慢、但退休后的日子宽裕。到底怎么选,取决于你现在每个月能挤出多少钱。

已经按60%档缴了多年,还有机会改吗

有,而且操作窗口每年都有。福建灵活就业人员的缴费基数,每年缴费时都可以重新选择,不需要一直锁在60%档。如果你现在40岁以下、收入稳定,可以考虑两个动作:

第一,把档位往上提一档。从60%提到100%,每月多交约540元,但退休金每月能多500元以上——相当于用今天的540元,换退休后每月500元的终身收入,怎么算都不亏。

第二,把年限往长拉。如果你缴费月数还不到15年,别停;如果已经超过15年,更别停。每多缴1年,退休金每月大约多90元,这是目前市面上最确定的一笔”投资回报”。

三件事,看完就去做

第一,打开电子社保卡,记下你的缴费基数和缴费月数,对照上面的表算一下自己退休大概能拿多少。第二,如果月收入在6000元以上,今年缴费时把档位提到100%,别让”最低档”三个字跟着你一辈子。第三,把这篇转给那个在福建自己交社保的家人——差的不是每月几百块,是退休后二十年的生活质量。

养老金替代率从75%跌到41.3%:中国版养老账,比OECD差在哪?

养老金替代率从75%跌到41.3%:中国版养老账,比OECD差在哪?

从精算角度看,中国人退休后真正要面对的核心问题,从来不是”能领多少钱”,而是”领到的钱,够不够维持退休前的生活水平”。衡量这个问题的专业指标只有一个——养老金替代率(退休时养老金领取水平与退休前工资收入的比率)。今天我把中国这个数字放到国际坐标里,算一笔真实的账。

中国数据:一条下行了25年的曲线

先说结论的数据基础。据人社部最新公布,截至2025年11月底,城镇职工基本养老保险参保人数已达54543万人,基金收入70690.1亿元、支出64931.8亿元。这组数字背后,是一个已经进入”紧平衡”状态的现收现付体系——收入勉强盖住支出,留给制度的腾挪空间很小。

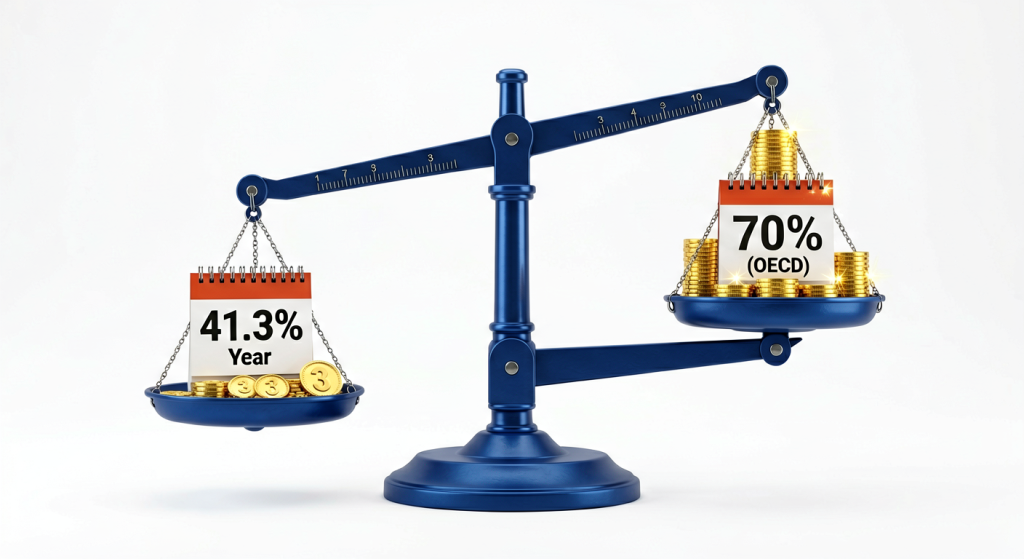
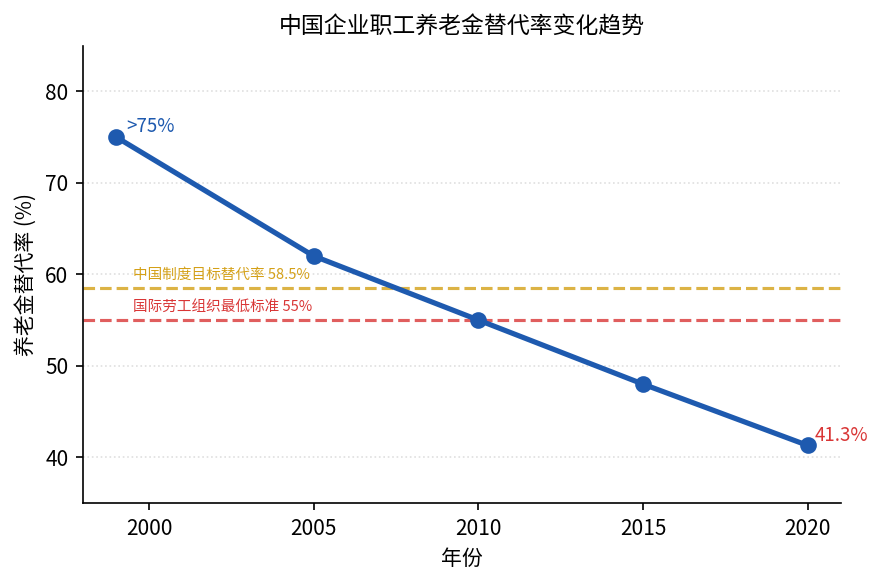
但真正让精算师警惕的,是替代率的长期趋势。根据公开统计口径,我国企业职工养老金的替代率从1999年前超过75%,一路下行到2020年的41.3%,跌破了国际劳工组织(ILO)设定的55%最低警戒线,也低于我国制度设计的58.5%目标替代率。也就是说,一个退休前月薪1万元的职工,现在退休后大概率只能拿到4千元出头的养老金。

中国企业职工养老金替代率变化趋势

需要说明的是:41.3%是全国企业职工口径的平均值,也存在研究测算口径显示近年替代率稳定在55%—58%区间(据《中国统计年鉴2025》,城镇职工年平均工资91813元)。无论取哪个口径,方向是一致的——替代率相比20年前大幅缩水,且中长期改善乏力。

国际参照:OECD国家靠什么撑住替代率

把镜头拉到OECD(经合组织)。根据《OECD Pensions at a Glance 2025》,OECD国家男性的平均总替代率大多在50%—65%之间,部分国家(如荷兰、奥地利)依靠职业年金和私人养老金的多支柱叠加,能达到70%以上。关键差异不在第一支柱本身,而在三支柱的配比。

维度 中国现状 OECD典型国家
第一支柱(公共养老金)替代率 约41%—58% 多数40%—65%
第二支柱(职业/企业年金)覆盖 企业年金覆盖率低(主要大型国企) 高,多数国家强制或半强制
第三支柱(个人养老金) 2022年试点,尚在起步 成熟且享税收优惠
老龄化速度 65+/劳动人口比 2025约33→2050约52 同区间趋势,但多已建立成熟多支柱

表格里最刺眼的一行是第二支柱。中国把养老金安全几乎全部押在第一支柱(基本养老保险)上,而OECD国家普遍用”三支柱分摊风险”——这是两者替代率能拉开差距的结构性原因。

三个关键差异

差异一:制度设计——单腿走路 vs 三足鼎立。中国城镇职工养老金属”统账结合”,社会统筹为主、个人账户为辅,第二支柱企业年金长期只覆盖国企和少数大型民企。OECD多数国家则通过强制或半强制的职业年金,把第二支柱做成了”默认配置”。同样是退休,后者天然多一个收入来源。

差异二:参数设定——缴费基数与计发月数。从精算看,替代率=计发系数×缴费年限×缴费基数比率。中国长期存在”缴费基数偏低”的问题(很多企业按最低基数缴纳),直接拉低了分子;同时计发月数(如60岁退休对应139个月)意味着个人账户要按预期寿命分摊,在长寿趋势下对个人不利。

差异三:市场环境——利率中枢下行的时代背景。OECD国家养老金积累制占比高,其资产在2024年实现了平均9.1%的名义投资回报率(据《Pension Markets in Focus 2025》)。而中国的养老金资产过去偏好国债和存款类低风险资产,在利率持续下行(10年期国债收益率已降至2%以下区间)背景下,资本增值能力受限。

对个人的启示:靠制度不如靠久期

从精算角度看,把这条下行的替代率曲线翻译成个人策略,核心认知有三条:

第一,不要把退休安全押在一根支柱上。第一支柱替代率的长期下行,是人口结构决定的趋势,个人无力改变。能改变的是第二、三支柱的参与度——个人养老金(第三支柱)的税优额度、职业年金的补充,是能在95%置信度下改善替代率的可操作路径。

第二,用”久期”思维管理养老资产。养老金是典型的长期负债,需要资产久期与负债久期匹配。年轻时可以用更高权益仓位(配合更长持有期)去对冲通胀和长寿风险,接近退休时再逐步降低久期。这是我反复强调的”资产负债管理”视角,而非简单的”买什么产品”。

第三,接受不确定性,做情景化管理。可以用蒙特卡洛模拟的方式,给自己算三个情景——乐观(替代率能补到60%)、基准(补到45%)、悲观(仅靠第一支柱的41.3%)。在基准与悲观情景之间,你需要的额外储蓄缺口,就是当下该认真规划的数字。

趋势判断

一个相对确定的判断是:中国养老金体系正从”单支柱、高替代”向”多支柱、稳替代”艰难转型,这个过程会持续至少10—15年。2025年1月1日启动的渐进式延迟退休,本质是在为第一支柱争取时间,但学界测算显示其提升替代率的效果相对有限。

因此,我的三个结论相对谨慎:

  1. 第一支柱替代率在中长期大概率继续承压,很难回到58.5%的目标水平(在基准情景下约七成概率)。
  2. 个人退休收入的”安全垫”,将越来越依赖你自己主动构建的第二、三支柱组合。
  3. 利率下行环境下,单纯储蓄的养老效用递减,久期匹配与权益配置的必要性上升。

最后强调一句:以上是趋势判断,不是保证。任何涉及几十年的养老规划,都应在明确假设、标注时效、跑过情景测试后再下结论。这是精算师的职业习惯,也应该是你规划退休的思考习惯。

湖南灵活就业一年缴9772元,退休每月却只领1345——这笔账越算越慌

湖南灵活就业一年缴9772元,退休每月却只领1345——这笔账越算越慌

一年掏出去快一万块,交满15年,满心以为退休能躺平,结果一算——每月到手才1345块,连长沙一居室的一半房租都不够。这不是危言耸听。打开电子社保卡,查到你的缴费月数和缴费基数,把下面这笔账自己代进去,你就知道慌不慌了。

先别急着骂。灵活就业自己交社保的人最痛苦的一点是:单位职工交的24%里,公司帮你扛16%;轮到你自己交,20%的费率一分不少全从你腰包里出。这就意味着,你每年交的钱,比别人多,但最后领的养老金,算法一模一样。先把这笔”投入产出”算清楚,再谈怎么不亏。

先算清楚这笔账:一年交9772元,到底怎么花的

湖南2025年的缴费政策是这样定的:全省全口径月平均工资(缴费基准值)是6787元,灵活就业人员在这个数的60%到300%之间自己选档。60%档就是4072元,100%档是6787元,300%档是20361元。

灵活就业的养老保险费率是20%。所以按60%档算,你每个月要交:4072元 × 20% = 814.4元。一年下来就是814.4 × 12 = 9772.8元,四舍五入正好9772元。

这里有个几乎所有灵活就业者都没搞懂的关键点:你交的这20%,不是全部进你自己的账户。只有8%进个人账户(这部分才是真正归你、以后按月发还、还能继承的钱),剩下12%直接进统筹基金的大池子,用来发现在已经退休的人。换句话说,你每年交的9772元里,真正”存”给你自己的,只有4072 × 8% × 12 = 3909元,剩下5863元是”过路费”。

缴满15年,退休到底能领多少,一步步算给你看

假设你就按60%档老老实实交满15年,60岁退休。养老金分两笔:基础养老金 + 个人账户养老金。

第一笔,基础养老金。公式是:计发基数 ×(1 + 本人平均缴费指数)÷ 2 × 缴费年限 × 1%。湖南2025年计发基数是7694元,你一直按60%档交,平均缴费指数就是0.6。代入:

7694 ×(1 + 0.6)÷ 2 × 15 × 1% = 7694 × 0.8 × 0.15 = 923.3元。

第二笔,个人账户养老金。你交了15年,个人账户里累计存了多少?4072 × 8% × 12 × 15 = 58,636.8元。60岁退休按139个月计发月数分摊:58,636.8 ÷ 139 = 421.8元。

两笔加起来:923.3 + 421.8 = 1345元/月。这就是答案——一年掏9772元,掏满15年,退休每月领1345元。

把年限拉长,差距大到让你坐不住

很多人会想:反正60%档也就这样了,不如早点断缴图省钱。这个想法有多危险,把15年、25年、30年摆在一起看就懂了(都按60%档、60岁退休算,个人账户利息暂不计):

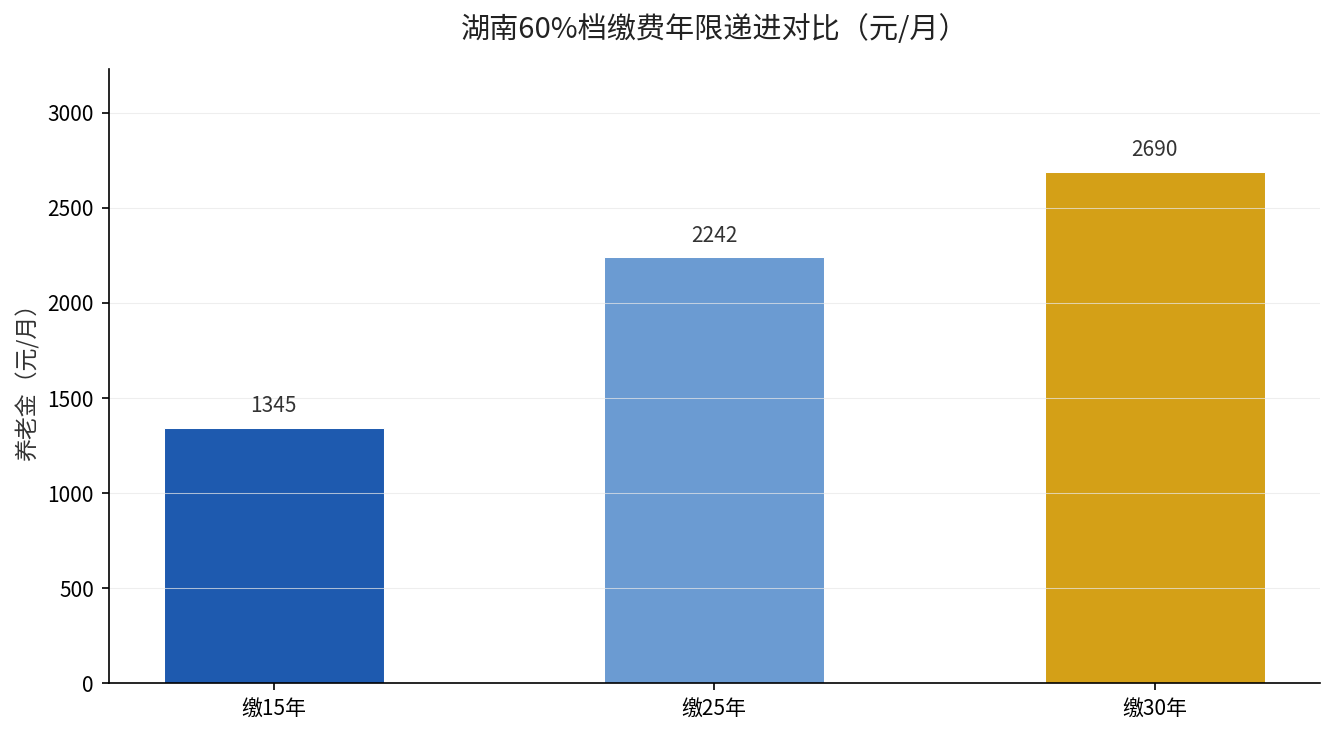
湖南养老金缴费年限递进对比

缴15年,每月1345元;缴25年,基础养老金变成7694 × 0.8 × 0.25 = 1538.8元,个人账户是4072 × 8% × 300 ÷ 139 = 703.2元,合计2242元;缴30年,基础养老金7694 × 0.8 × 0.30 = 1846.6元,个人账户4072 × 8% × 360 ÷ 139 = 843.8元,合计2690元。

看明白了吗:从15年到25年,每月多了近900块;从25年到30年,又多了近450块。而且这还没算养老金每年上涨——年限越长,每年涨的基数越大,滚雪球的差距会越拉越开。断缴省下的那几年钱,退休后是要用二十年还的。

一个反直觉的陷阱:提档100%,回本要16年

既然60%档太少,那咬咬牙提到100%档,是不是更划算?这是大多数人第一反应,但账一算就露馅。

提档到100%,你每个月交6787 × 20% = 1357.4元,比60%档每月多交543元。15年累计多掏97,740元。多领多少呢?100%档的养老金:基础养老金7694 ×(1+1)÷ 2 × 15 × 1% = 1154.1元,个人账户6787 × 8% × 180 ÷ 139 = 703.1元,合计1857元。比60%档的1345元,每月只多了512元。

这里还得拆一层:多交的543元里,只有6787 × 8% – 4072 × 8% = 217元进个人账户,剩下约326元又进了统筹池。也就是说,你辛苦提档多交的每一分钱里,将近六成是帮别人付的”过路费”。这才是提档回本慢的真正原因——不是多领得少,是多交的这9.7万里,有将近6万跟你未来的养老金没关系。

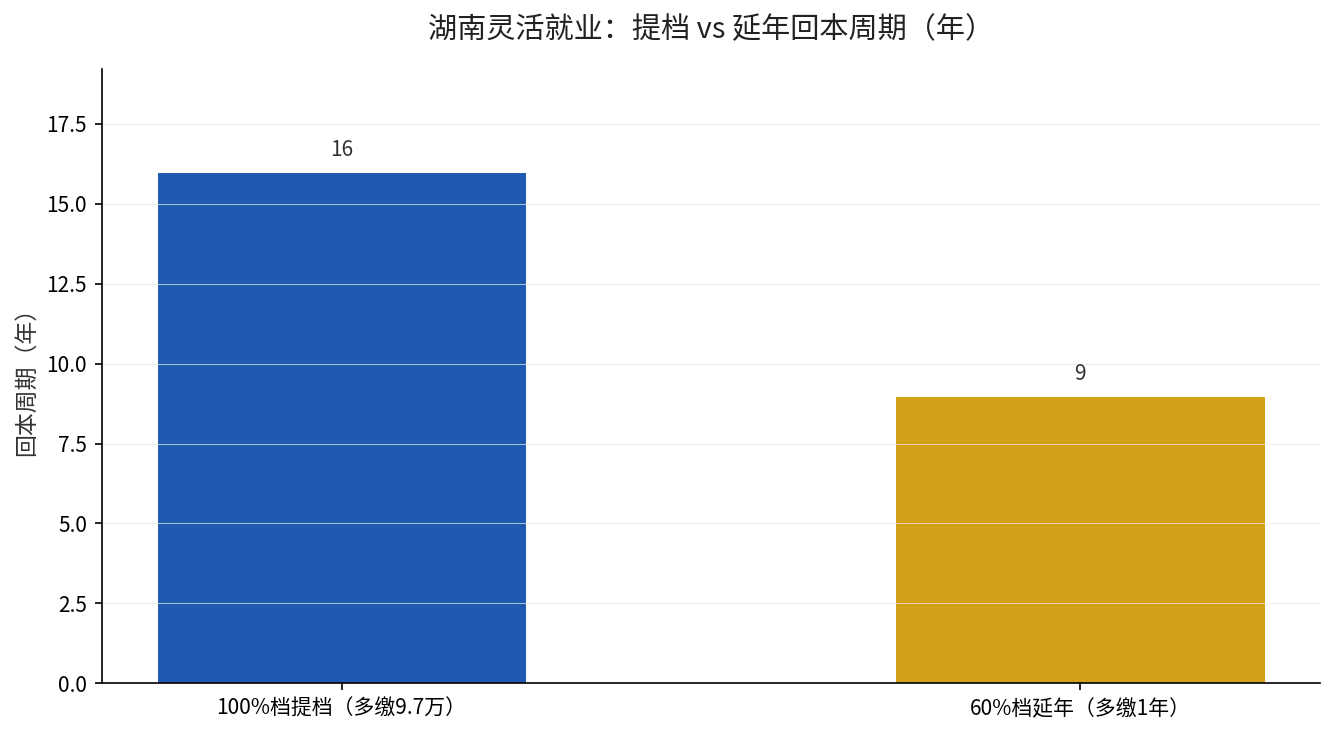
提档与延年回本周期对比

多掏9.7万,每月多领512元,回本周期是97,740 ÷ 512 = 190.9个月,整整16年。也就是说,你60岁退休,得领到76岁才能把这笔多交的钱领回来。反过来看延年:继续按60%档多交一年,成本9772元,多领的养老金是基础养老金7694 × 0.8 × 1% = 61.5元,加上个人账户4072 × 8% × 12 ÷ 139 = 28.1元,每月合计多约90元,回本周期9772 ÷ 90 ≈ 108个月,不到9年。同样是花钱,一个是16年才回本,一个是9年就回本,高下立判。

这就是那个反直觉的结论:对灵活就业这种全自费的人,提档不如延年。档次越高,统筹那12%的”过路费”摊得越多,性价比越低;年限越长,每一分钱都实打实变成未来的每月现金流。

已经按高档交了,或者打算断缴的,怎么止损

别慌,这笔账有救。第一,如果还在交、离退休早,把档位从100%、300%降回60%档,省下的钱不是不交,而是拉长缴费年限——同样的投入,年限比档位值钱。第二,如果之前断过缴,先查清楚累计缴费月数有没有够15年这个最低门槛,不够的话,湖南灵活就业是可以按月补的(补的是当前政策允许范围内的欠缴,具体窗口以当地经办为准),别等快到退休才发现月数不够。第三,退休地的选择也直接决定钱多钱少——如果你在湖南和广东、浙江这类高基数省份都交过社保,最后在哪领,每月能差几百上千,务必在退休前算清楚。

三件事,看完就去做

第一,打开电子社保卡,把缴费月数和缴费档位截个图存好,这是你所有算账的起点。第二,用文中的公式代入湖南2025年计发基数7694元,算出你现在这档、这个年限,退休大概能领多少,心里先有个底。第三,如果发现还在按100%甚至300%档硬扛,认真算一遍回本周期——16年这关,多数人扛不住。

灵活就业的养老金,从来不是”交了就行”,而是”怎么交才不亏”。差的不是那每月512块,是你退休后二十年里,每一笔账单面前的底气。

最后补一个很多人忽略的细节:个人账户里的钱是记利息的,国家公布的记账利率常年在较高水平,这笔钱算下来一点都不少,而且人走了一样能继承,不会白交。真正”打水漂”的是统筹那12%,所以省钱的核心思路不是不交,而是把统筹的损耗摊薄——降低档位、拉长年限,让每一块钱都尽可能多地留在你自己账上、变成未来能领的回流。

演示利率下调3.5%,分红险收益会缩水吗?我用数字拆给你看

演示利率下调3.5%,分红险收益会缩水吗?我用数字拆给你看

这两周,我们业内的朋友圈被同一个消息刷屏了——分红险演示利率上限从3.9%下调到3.5%。不少客户看到”下调”两个字就慌了,第一反应是:”那我买的保险,收益是不是要缩水了?”

今天这篇文章,我要说清楚三个问题:第一,演示利率和保证利率到底是不是一回事?第二,这次下调到底动了谁的奶酪?第三,作为客户,你到底该盯着哪个数字?先把结论放前面:演示利率下调,影响的是”计划书上的想象空间”,不是你合同里写到的那部分钱。这两个概念,我们业内天天在讲,但客户几乎人人搞混。

流行观点:演示利率降了,收益就少了

先说清楚这个误区是怎么来的。分红险的收益结构,我们业内叫”保证+浮动”。所谓保证,就是写着合同里的那个部分,精算上叫预定利率,目前主流是1.75%,这是保险公司必须兑付的”安全垫”,白纸黑字,有法律效力。

而演示利率,是产品说明书里展示的”假设投资回报率”。它是精算师用来测算未来现金价值、年度红利用的一个假设数字。它不写进合同,不构成承诺,对你没有任何法律约束力。简单说,保证利率是”说到做到”,演示利率是”仅供参考”。

这次下调的,恰恰是后者。所以很多自媒体说”分红险收益缩水”,是把这两个利率画了等号。这个等号,画不得。

算一算:下调40bp,到底动了什么

我们业内做演示收益,有个简化公式。拿最常见的趸交(或者简化期交)演示来算,演示收益率 r 大致遵循:

r = 0.7 × 演示利率 + 0.3 × 实际投资收益率 − 费用率/年限

演示利率从3.9%降到3.5%,降了40个基点。按这个公式,演示利率这一项的影响是 0.7 × 0.40% = 0.28%。也就是说,计划书上演示的总收益率,理论上只下调约0.28个百分点。这个数字,远没有”从3.9降到3.5″听起来那么吓人。

为什么是0.7这个系数?因为按照银保监办发〔2020〕6号文的监管要求,分红演示只做利差演示,且利润分配比例统一按70%演示。剩下的30%,取决于保险公司实际投资。这就是”先分后储”里那个分配逻辑的由来。

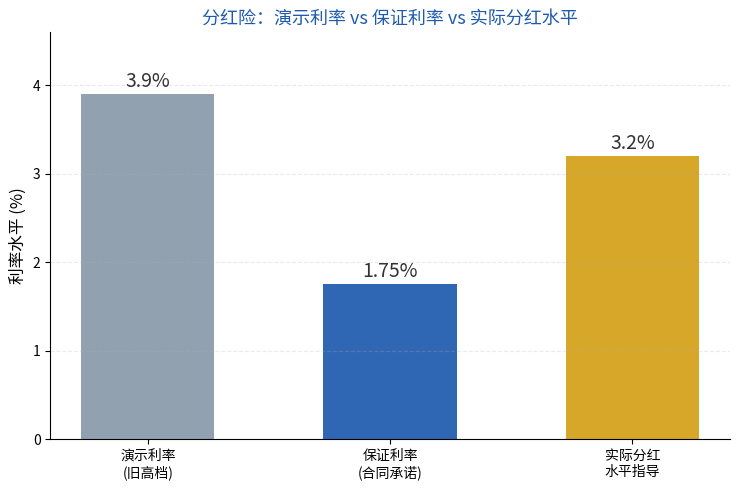
再看另一个更关键的数字:行业就2025年度实际分红水平达成共识,监管部门给出的指导意见是3.2%。这个3.2%,才是过去这一年客户真正拿到手的分红水平。而演示利率3.9%,从来就没兑现过。

数据摆一摆:三个数字到底差在哪

分红险演示利率、保证利率、实际分红水平对比

看这张图就一目了然:演示利率3.9%是灰色的”想象”;保证利率1.75%是深蓝色的”承诺”;实际分红3.2%是金色的”现实”。三者根本不是一条线。

为什么演示利率必须往下压?因为它的锚——市场利率,已经变了。10年期国债收益率已经到了1.8%左右,我们业内测算的行业净投资收益率中枢大约是3.0%到3.2%。3.9%的演示利率,意味着保险公司得长期做出接近4%的投资回报才能兑现,这跟当下能拿到的”底仓收益”落差太大。

再叠一层政策的脉络,你会看得更清楚。这是监管打的一套”组合拳”,我按时间线给你捋一遍:

时间 政策动作 核心内容
2025年1月 预定利率挂钩机制落地 普通型预定利率与市场利率动态挂钩,连续两季度偏离研究值25bp即触发调整
2025年7月 分红险预定利率下调 上限从2%调整为1.75%
2026年2月 险企主动探底 中英人寿福满佳C款将保证利率压至1.25%,创储蓄险保证收益新低
2026年4月 演示利率下调 上限3.9%降至3.5%,6月30日前完成变更备案或停售

为什么会有这种误解

我干这行这么久,最大的感触是:信息不对称,永远是销售误导的温床。分红险的”保证+浮动”结构,天然就有一个模糊地带——客户以为演示表上的数字就是未来能拿到的钱,而部分营销员乐得不去澄清。

争议最集中的,恰恰是”收益与预期不符”。据我们业内援引的监管投诉数据,分红险收益不符预期,是人身险投诉里最密集的领域之一。中央财经大学中国精算科技实验室主任陈辉说得直接:下调演示利率,用意就是引导理性经营,避免大家靠抬高演示利率去恶性竞争——本质上,这是把”虚高的预期”挤掉。

所以,监管这次动手,保护的不是保险公司,是客户自己。

正确理解:你该盯住三个数字

回到最实际的问题——作为一个想买分红险的客户,或者已经在跟客户沟通的同行,你到底该盯什么?我给你三个锚:

第一,盯保证利率。1.75%还是1.25%,这是写进合同、必须兑付的部分。这部分才是有法律保障的”底”,越清楚越好。

第二,盯分红实现率。别只看演示利率,要看这家公司过去几年分红实现率是多少。有的公司现金分红最高做到122%,有的保额分红均值152%(比如新华保险),这说明它的投资能力和分红意愿是实打实的。实现率,才是”浮动”部分靠谱与否的照妖镜。

第三,盯长期。分红险的本质,是用”低保证+高浮动”去分享保险公司长期投资的红利。它是穿越利率周期的工具,不是短期套利的产品。你把时间拉长到20年、30年,那个1.75%的保证下限和浮动的上限之间,才是它真正的价值区间。

一句话收尾:演示利率降了,一分钱都不该让你慌;真正该让你在意的,是那颗”保证”的钉子,和这家公司兑现”浮动”的口碑。

数据来源:新华网/经济参考报《分红险演示利率”降温”上限调降至3.5%》(2026-04-08)、银保监办发〔2020〕6号文、中国保险行业协会预定利率研究值历次会议纪要。