# 中国养老金替代率 41% vs OECD 平均 63%:这 22 个百分点的缺口,意味着什么?
从精算角度看,很多人对”养老金替代率”这个词并不陌生,却很少有人真的把它放进自己的退休模型中重新算过账。今天,我会用一组来自官方与国际组织的真实数据,帮你把这个数字讲清楚——以及它能为你当下的资产配置决策提供什么信号。
## 中国数据:一个正在下滑的曲线
“替代率”(Replacement Rate)是精算领域衡量退休保障水平最核心的指标之一,指退休后养老金与退休前工资的比值。它回答的其实是一个朴素的问题:**你退休后,还能不能维持和现在差不多的生活。**
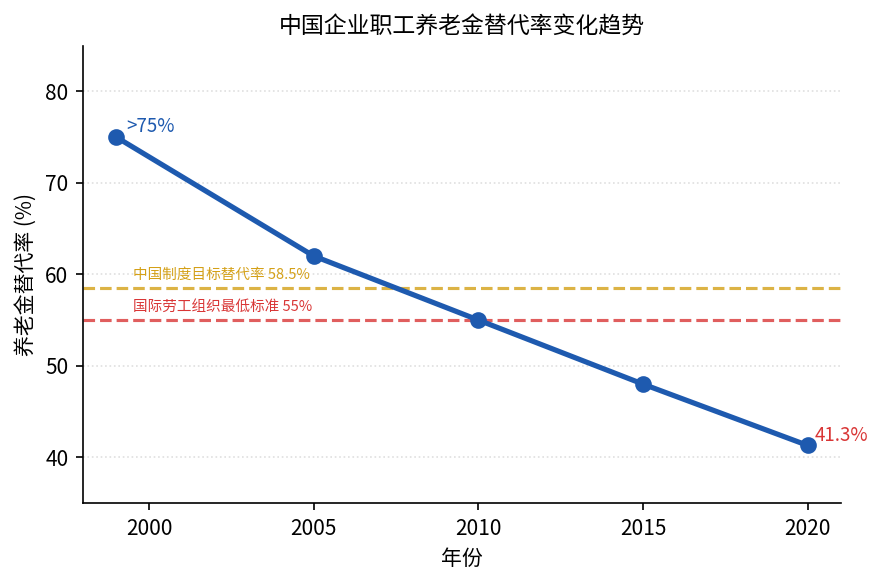
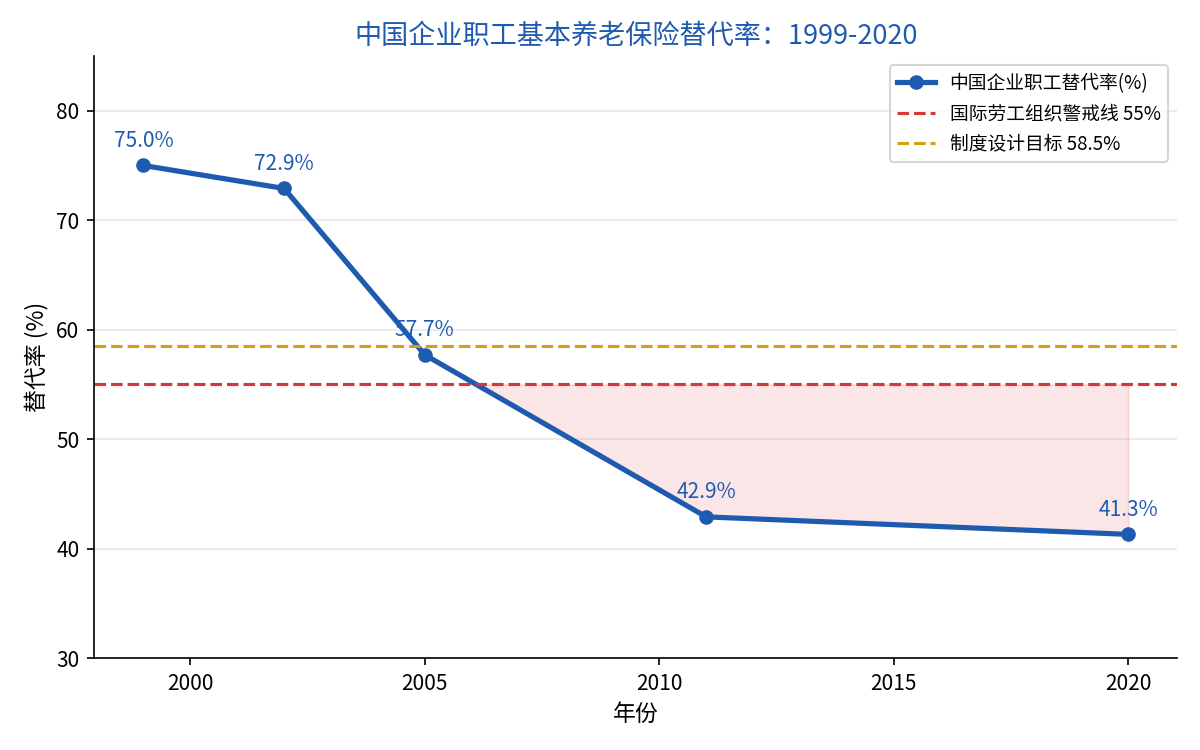
先看一条趋势线。中国企业职工基本养老保险的替代率,曾经长期维持在 75% 以上,但进入本世纪后持续下行。根据公开统计数据:
– **1999 年及之前**:企业职工替代率总体在 **75% 以上**;
– **2002 年**:约 **72.9%**;
– **2005 年**:降至约 **57.7%**(当年实施养老金计发办法改革);
– **2011 年**:进一步降至约 **42.9%**;
– **2020 年**:约 **41.3%**,已跌破国际劳工组织设定的 55% 警戒线。
需要说明的是,这里的”制度平均替代率”口径,是以当年新退休人员平均养老金除以同期在职职工平均工资计算,属于整体水平指标,不代表每一个个体。但它揭示的趋势是明确的:**第一支柱”保基本”的替代功能,正在系统性弱化。**
## 国际参照:OECD 成员国是怎么做到的
如果把镜头拉远,用 OECD(经济合作与发展组织)的统计口径看,中国与成熟经济体的差异会更清楚地浮现。
根据 OECD《Pensions at a Glance 2025》的报告数据:
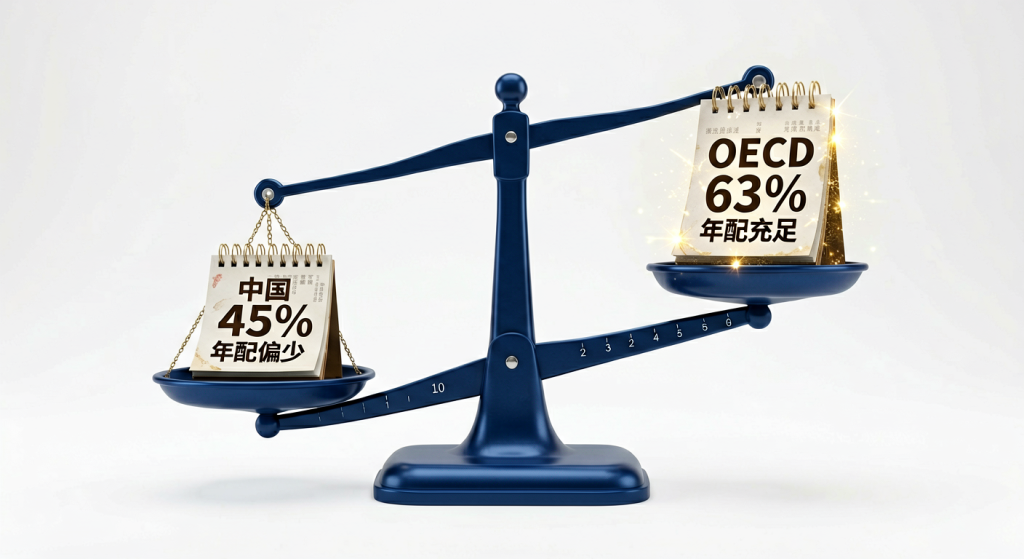
– **OECD 成员国平均**:全职平均收入者的净替代率(净工资口径)平均约为 **63.2%**;
– 这一净替代率比毛替代率平均高出约 11 个百分点,主因是退休后税负与社保缴费显著低于在职期间。
一个经常被忽略却极其关键的细节是:**OECD 口径下的替代率往往包含了第二支柱(职业年金)甚至第三支柱(个人储蓄)的贡献。** 也就是说,发达国家的高替代率不是靠单一公共养老金撑起来的,而是”三支柱”协同的结果。
反观中国,高度依赖第一支柱(基本养老保险)是长期以来的结构性特征。这也是为什么,当第一支柱替代率下滑时,个体的退休收入”天花板”会被同步压低。
## 三个关键差异
从精算模型的角度,中国与 OECD 成员国的差异,可以拆成三个”参数层”来看:
**差异一:支柱结构——单引擎 vs 三引擎。** 中国的职业年金(第二支柱)覆盖面主要集中在机关事业单位,企业年金覆盖的企业职工比例有限;个人养老金(第三支柱)起步较晚。而多数 OECD 国家第二、三支柱贡献了替代率的重要部分。
**差异二:参数设定——缴费年限与退休年龄。** 中国正在推进渐进式延迟退休,但制度整合的时间窗口与人口老龄化速度之间存在”赛跑”关系。OECD 国家的退休年龄普遍更高(部分 65-67 岁),且与预期寿命挂钩的自动调节机制更常见。
**差异三:市场环境——记账利率与实际投资收益。** 这是资管端最核心的差异。长期处于利率下行通道的环境中,养老资金若缺乏多元化的权益类、另类资产配置,其”久期”与”收益”的匹配会越来越困难——这一点对个人储蓄型养老金的 IRR(内部收益率)影响尤其直接。
## 对个人的启示:国际经验中”可借鉴”与”不适用”
先说**不适用**的:OECD 国家很多”高替代率”建立在较高的强制缴费率和较成熟的职业年金市场之上,这部分制度环境短时间内难以简单复制,直接照搬没有意义。
再说**可借鉴**的,有三条,我认为对中高净值家庭尤其有参考价值:
1. **不把退休收入押注在单一来源上。** 国际经验反复验证的一句话是:替代率是”拼”出来的,不是”等”出来的。第一支柱负责”保基本”,第二、三支柱负责”补缺口”。
2. **用久期思维匹配资产与负债。** 养老是典型的长期负债(未来几十年的现金流支出),对应的资产端应当配置足够长的久期资产,而不是被短期波动牵着走。
3. **定期用蒙特卡洛模拟做压力测试。** 与其纠结”某个产品收益率是多少”,不如把利率、通胀、预期寿命三个变量放进随机情景里,看你的退休金缺口在 X% 置信度下到底有多大。
## 趋势判断
站在 2026 年这个时点,我有三点判断,但都不绝对:
– 第一支柱的替代率**大概率继续温和下行或低位企稳**,指望它回到 70% 以上不现实;
– 个人养老金(第三支柱)的税收激励和产品供给**大概率会加码**,这是政策确定性相对较高的方向;
– 利率长期低位运行,意味着**传统储蓄型产品的 IRR 中枢会逐步下移**,早锁定一部分确定收益,比等待”更好时机”更符合保守偏好下的最优策略。
## 核心结论
1. 中国企业职工养老金替代率已从 75% 以上降至约 41%,系统性低于国际劳工组织 55% 的警戒线,缺口真实存在。
2. OECD 平均净替代率约 63%,但其高替代率依赖”三支柱”协同,而非单一公共养老金。
3. 中国与 OECD 的差异主要体现在支柱结构、参数设定与市场环境三个层面。
4. 对个人而言,最务实的应对不是预测,而是构建”多来源 + 久期匹配 + 压力测试”的退休收入组合。
5. 在 55% 警戒线以下、利率下行的环境里,越早把确定收益的一部分锁定下来,在不绝对化的前提下,通常是更稳健的选择。
*本文数据来源:OECD《Pensions at a Glance 2025》、中国社会科学院相关研究、国家统计局及人社部公开口径;测算涉及的精算假设均已在文中标注,结论基于明确假设条件,不构成对任何个体退休收入的具体承诺。*
想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。