个人养老金递延纳税落地全国:顶格缴1.2万,最高一年省5400元
个人养老金的税收优惠,从2024年起就不再是36个试点城市独享了。递延纳税政策改成全国实施后,很多人只记住了”能省税”三个字,却没算清自己到底能省多少、这省下来的钱背后藏着什么变化。
一个信号:税收优惠从试点变成全国一盘棋
最核心的变化,是政策边界扩大了。财政部、税务总局联合发布的《关于在全国范围实施个人养老金个人所得税优惠政策的公告》,把原来的36个先行城市的递延纳税优惠,正式铺到了全国每一个纳税人头上。这意味着,不管你人在哪个城市,只要参加了职工或城乡居民基本养老保险、还没领养老待遇,就能享受同样的税收优惠。
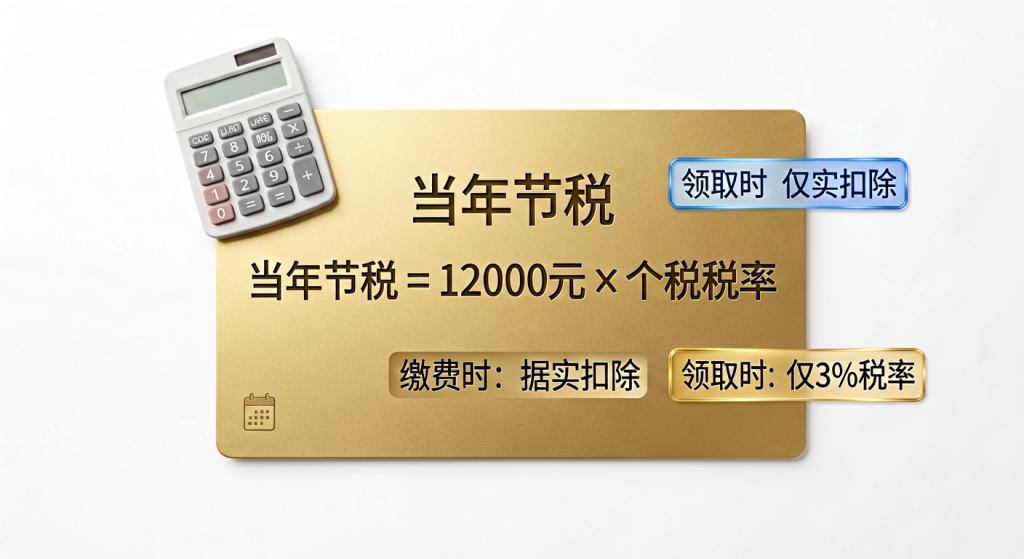
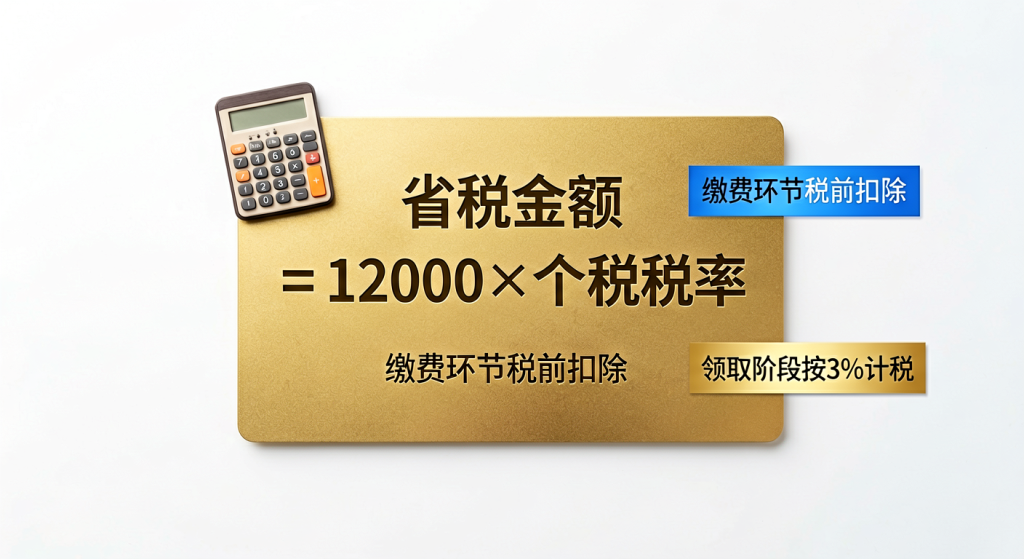
优惠的结构是三段式的:缴费环节,每年最多12000元可以在综合所得或经营所得里据实扣除;投资环节,账户里的收益暂不征个税;领取环节,单独按3%的税率缴税。
影响一:短期看,省多少税完全看你的收入档位
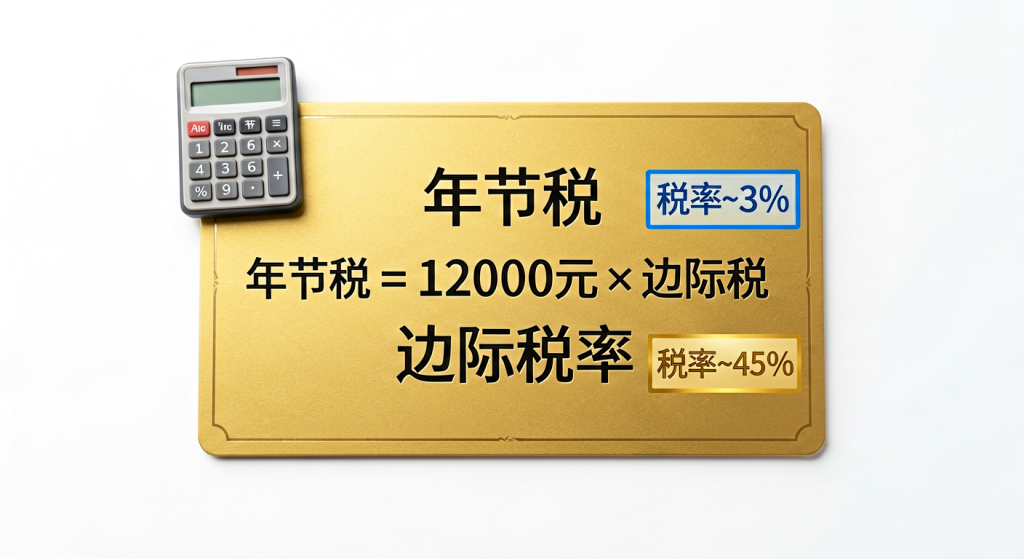
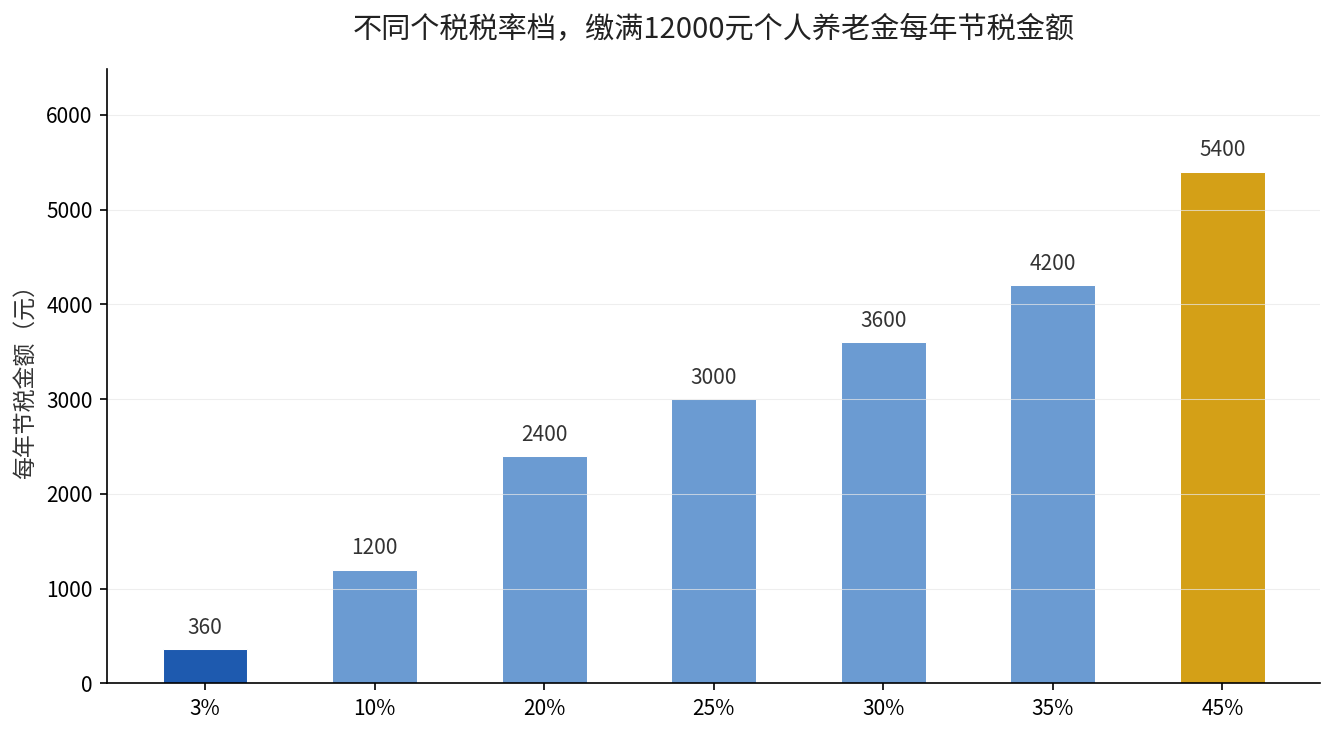
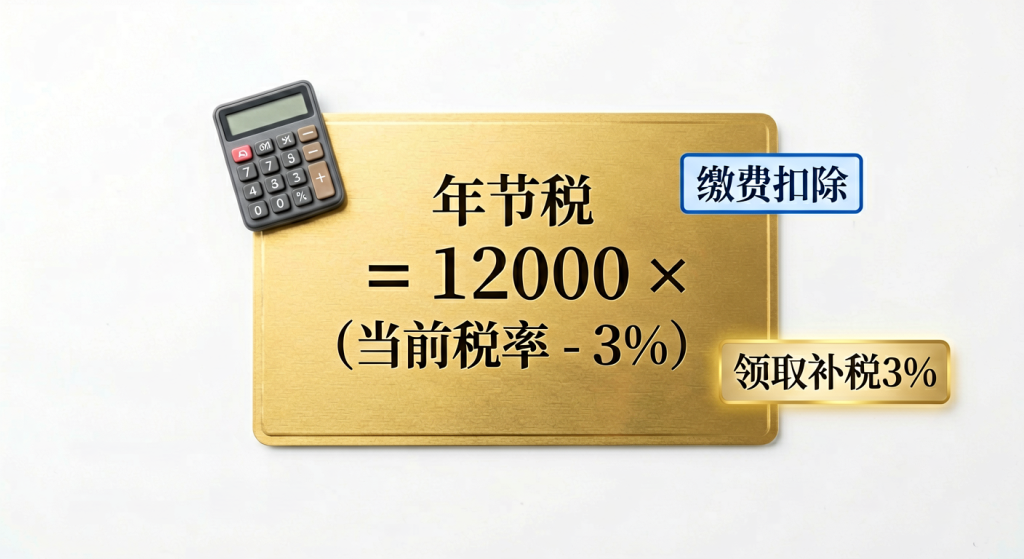
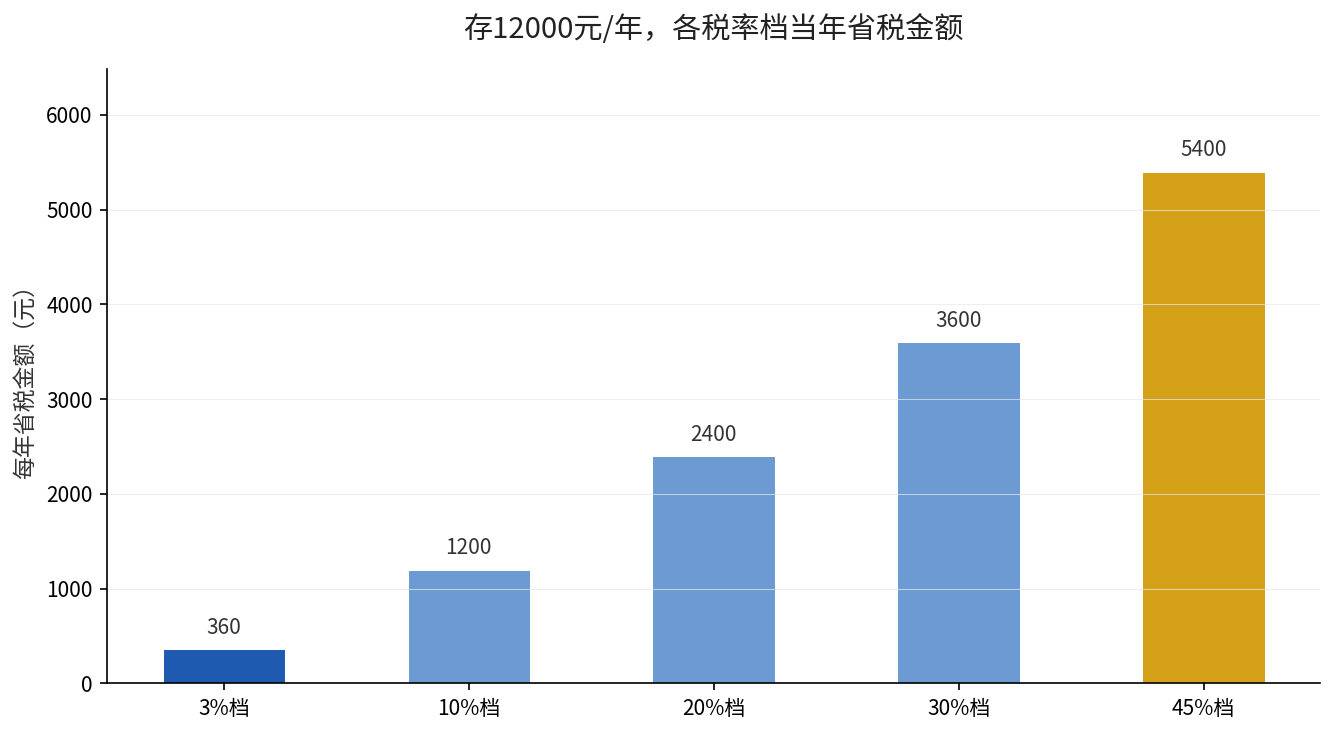
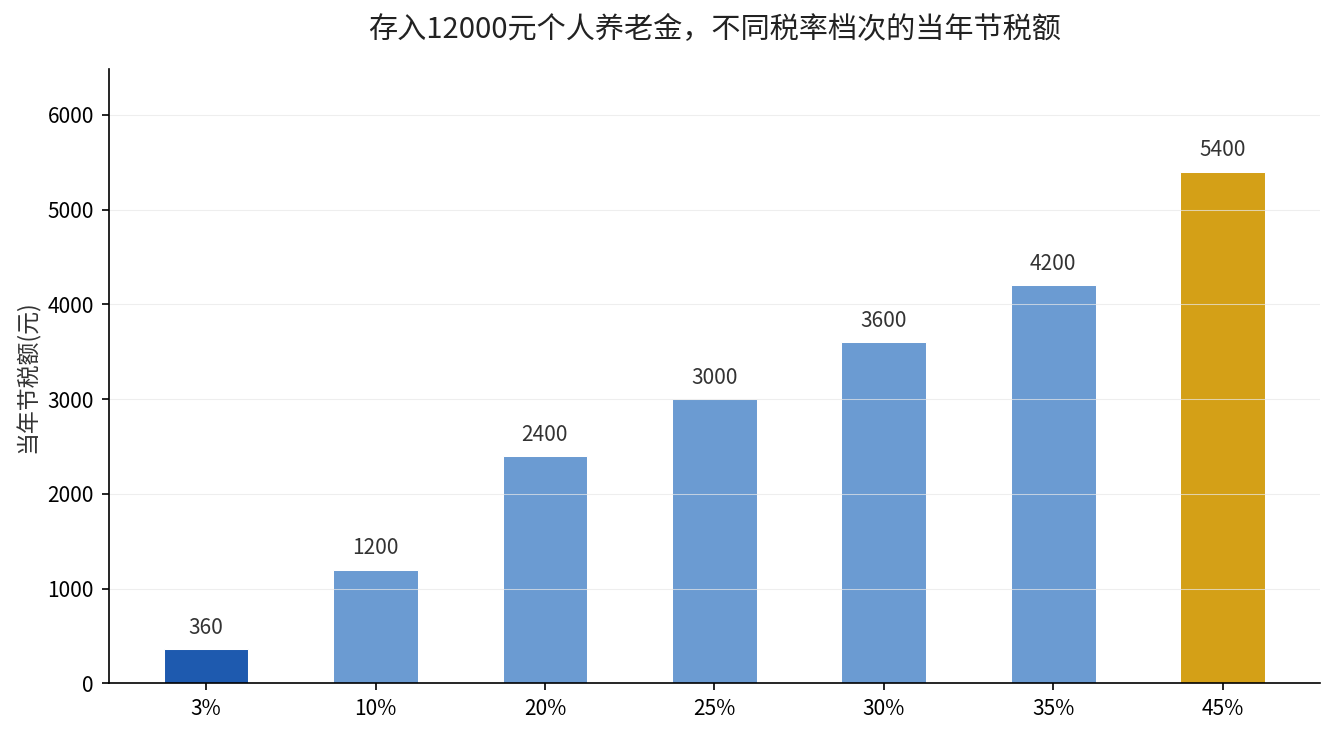
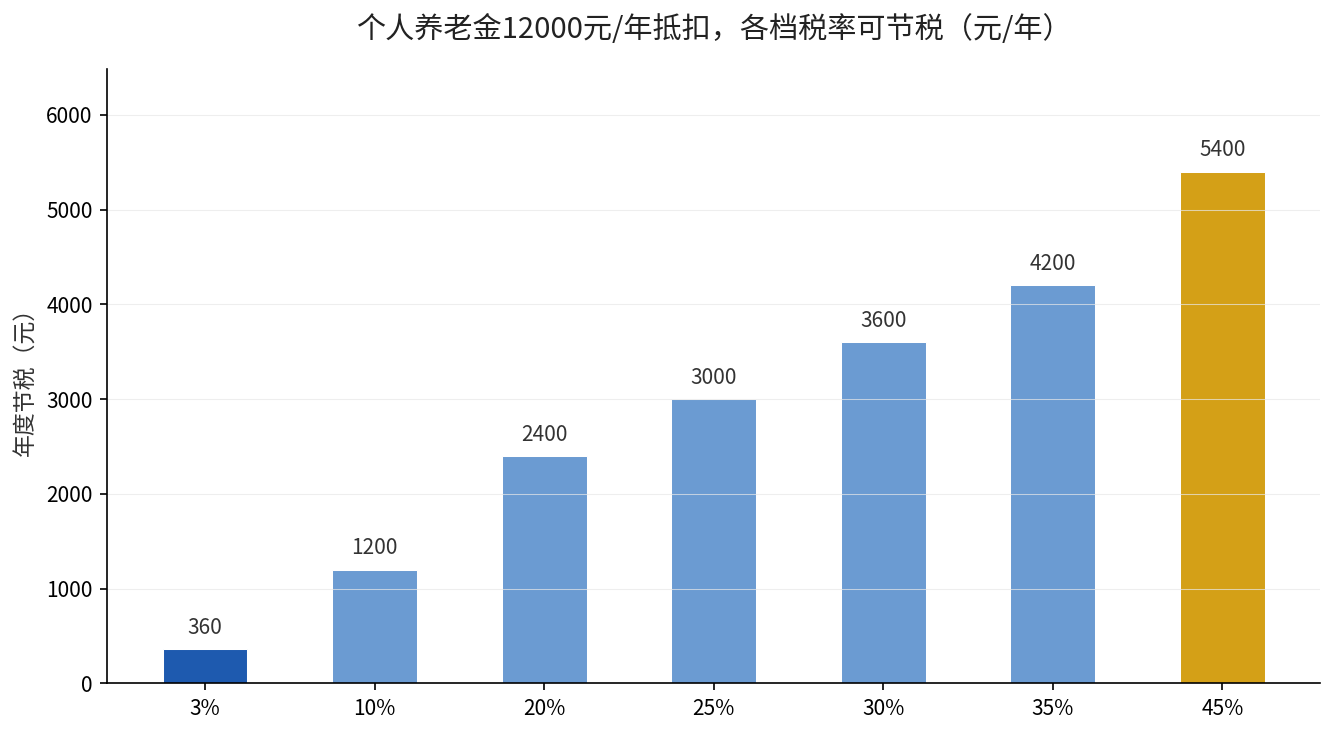
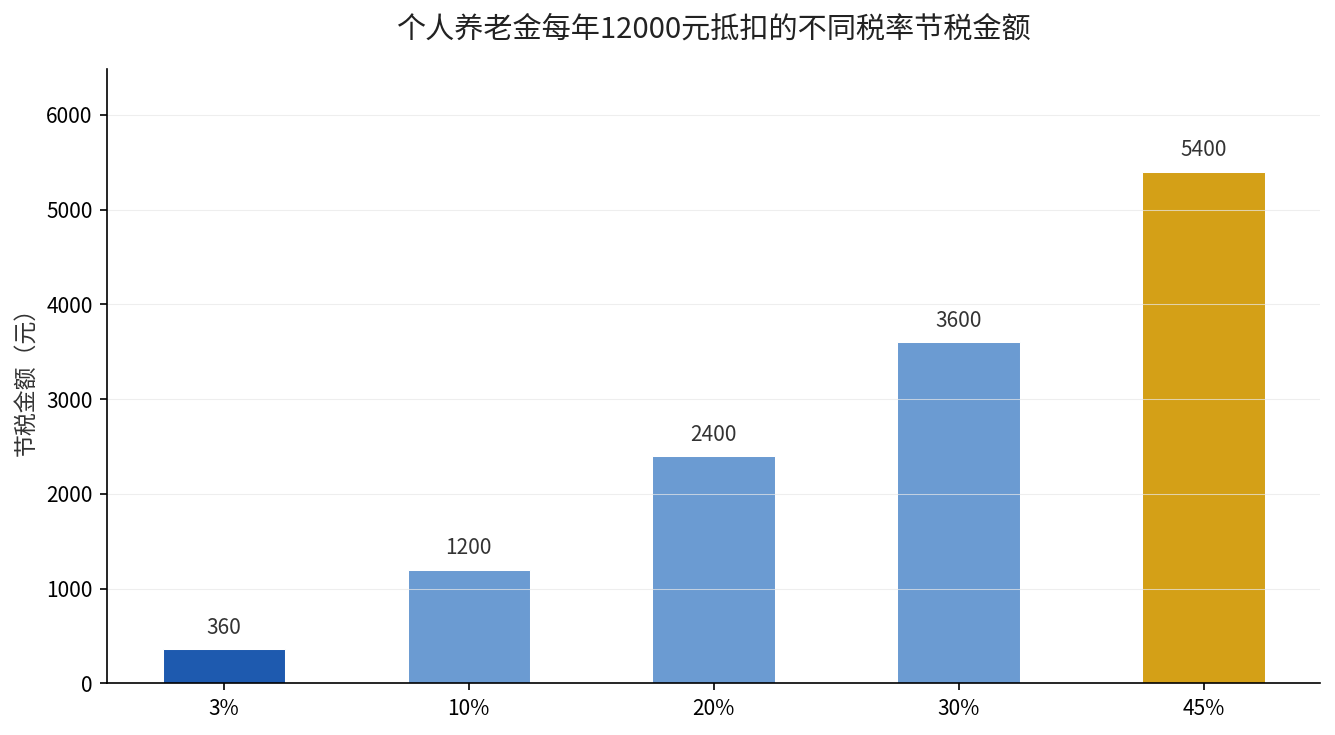
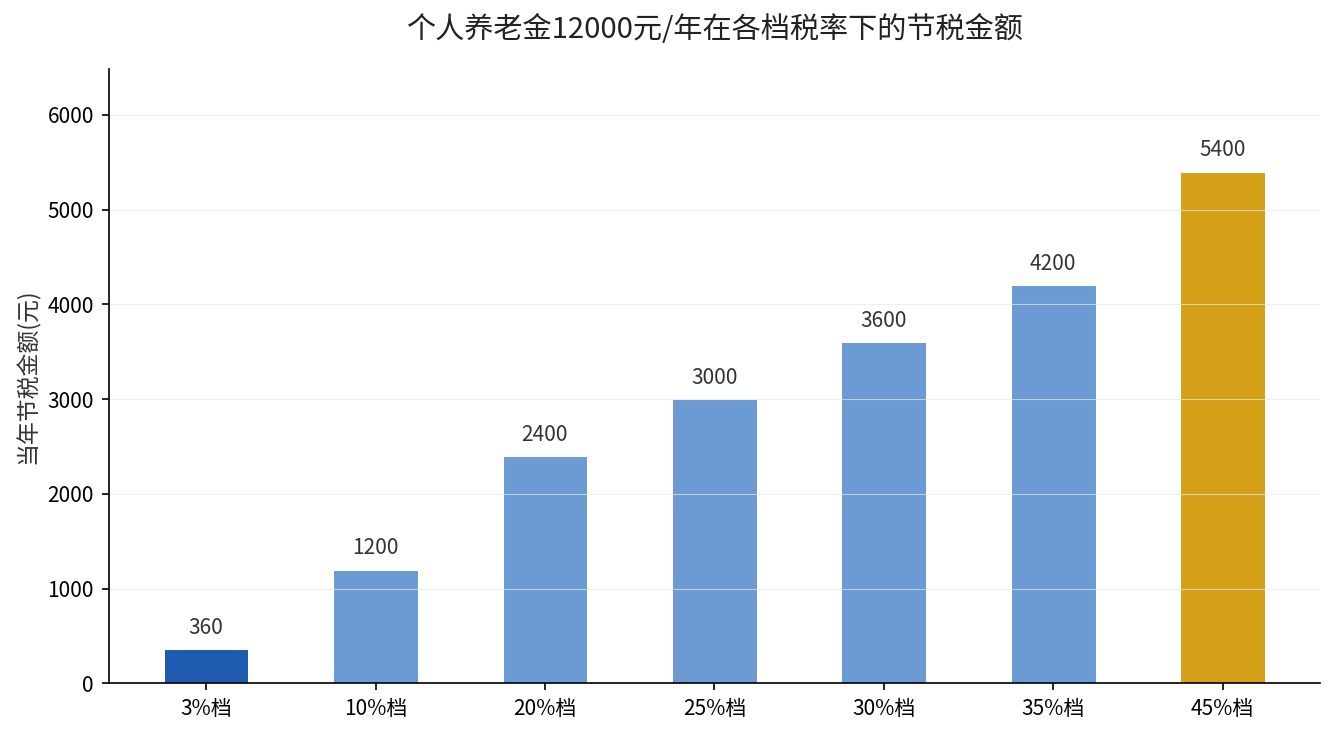
这12000元的税前扣除,省下的钱等于”12000乘你所在的个税税率”。税率是3%的人,一年也就省360元;适用10%税率的人,一年省1200元;适用20%的,一年省2400元;而顶到45%最高档的人,一年能省下5400元。
差别就这么大。同样是缴满12000元,高收入的人省下的税钱,是低收入人的15倍。这不是谁占便宜,而是个税累进税率本身的特性——收入越高,边际税率越高,同样一笔税前扣除就”值”得越多。
影响二:中期看,递延是”省了现在、补在以后”
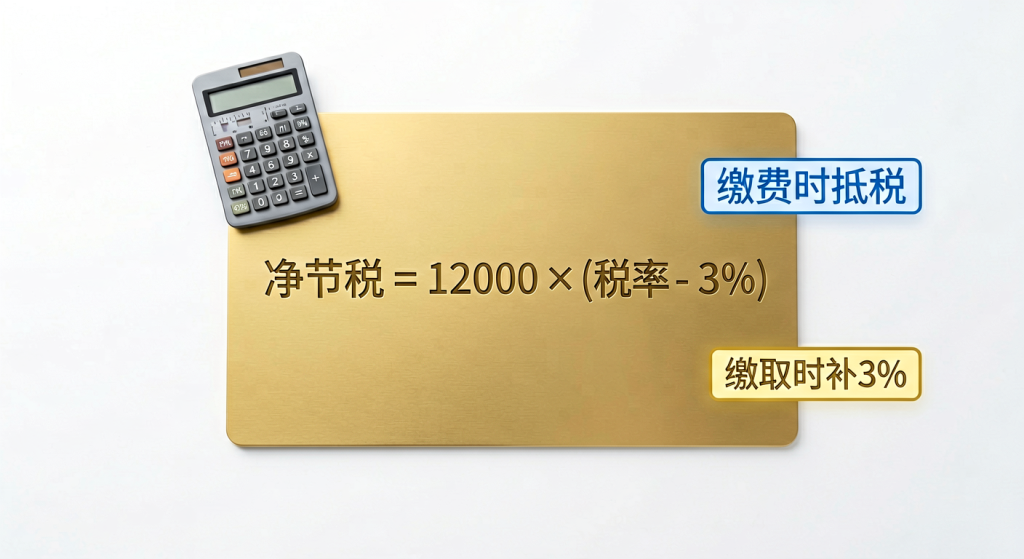
很多人把个人养老金当成”免税”,这是最常见的误解。它真正的名字叫递延纳税——缴费和投资环节不交税,但等你退休领钱时,要单独按3%的税率补交一笔。所以准确地说,这不是省税,是把税往后挪。
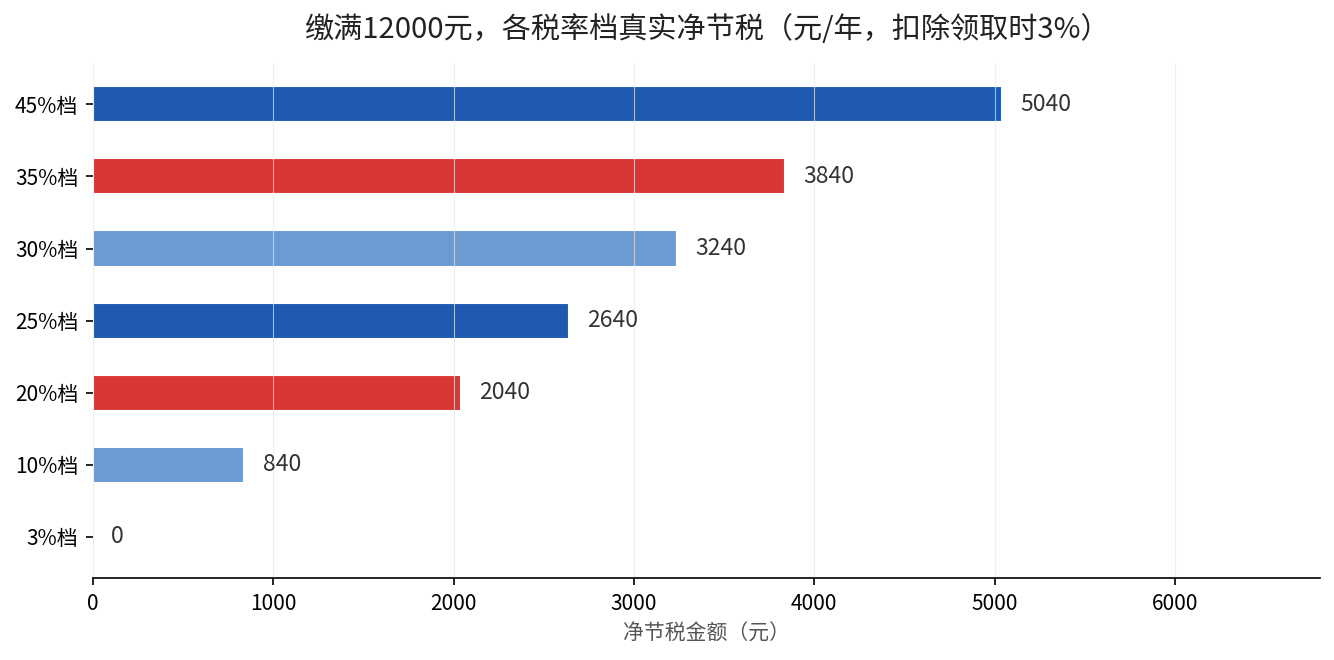
这笔挪动到底划不划算,要看你的税率差。你在职时是10%档,领钱时按3%交,中间的7个百分点差额,就是你真正赚到的。但如果你在职时本来就在3%档甚至够不着起征点,那递延对你就几乎没有意义,甚至可能因为领取环节还要交3%而”倒贴”。
影响三:长期看,节税红利在向中高收入人群集中
把时间拉长,这个政策的受益人群会越来越清晰:收入越高、税率档位越高的人,每年顶格缴费能兑现的节税额度越大,长期复利叠加起来,差距会越拉越大。反过来,收入低的人群,税收激励有限,更多要依靠基本的养老保障。
这也是政策设计者的意图——用真金白银的税收优惠,鼓励有余力的人主动为自己的养老多做积累,分担第一支柱的压力。你要做的,是判断自己站在这条红利曲线的哪一端。
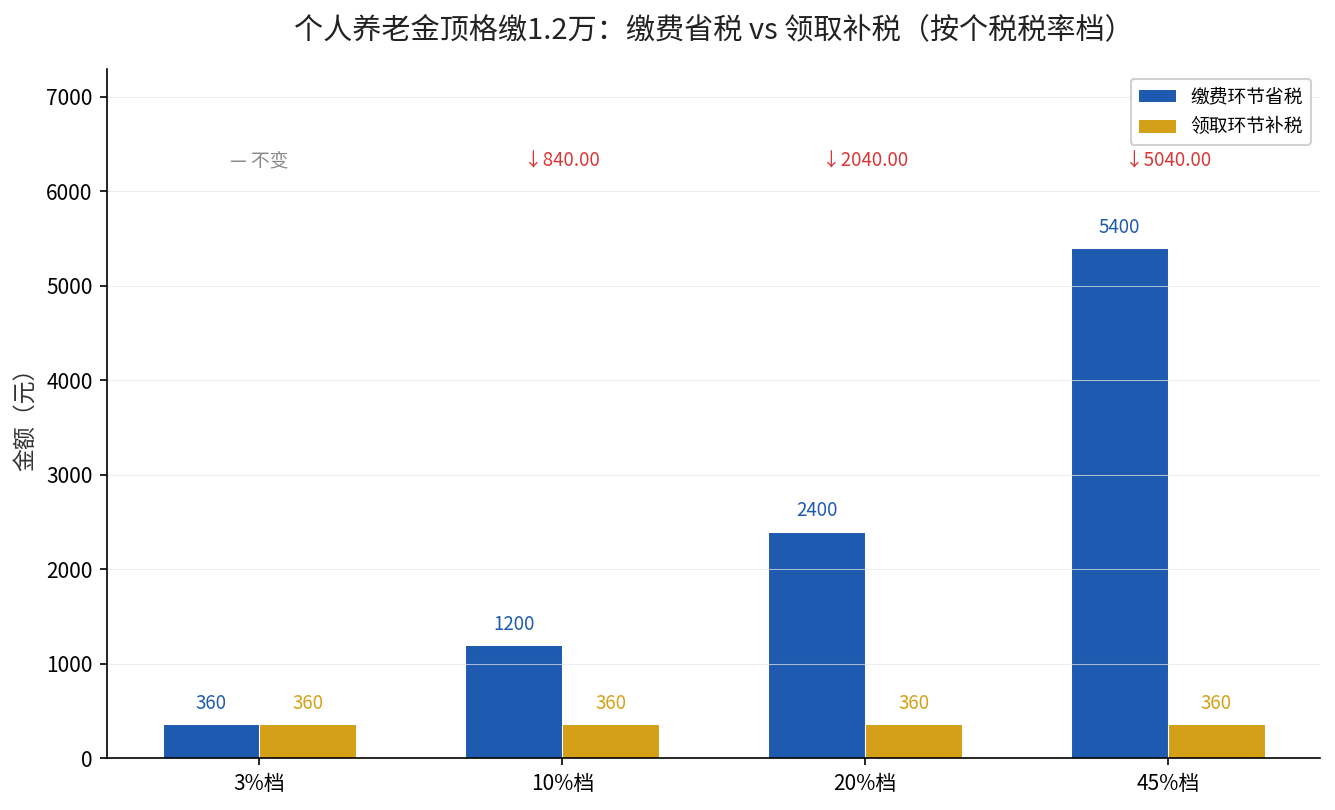
| 个税适用税率 | 每年顶格缴1.2万省税额 | 领取时补缴(3%) | 净节税 |
|---|---|---|---|
| 3% | 360元 | 360元 | 0元 |
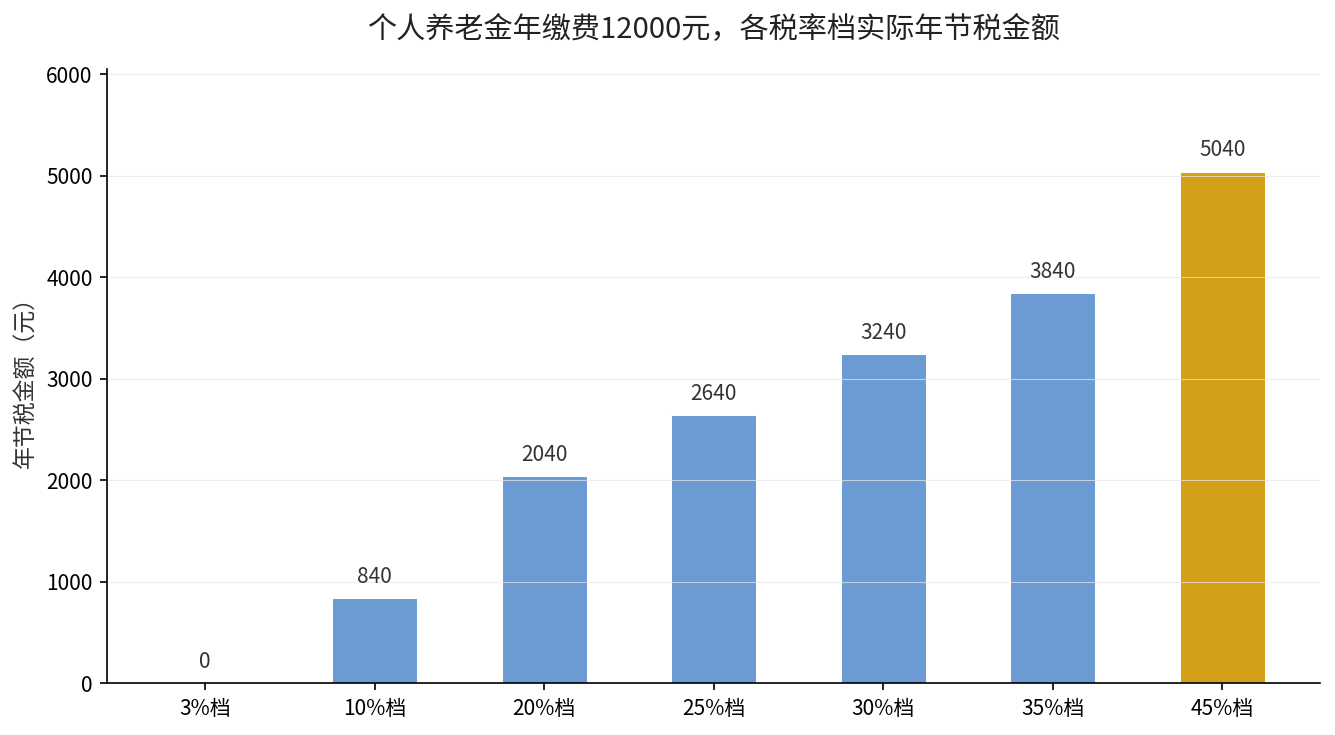
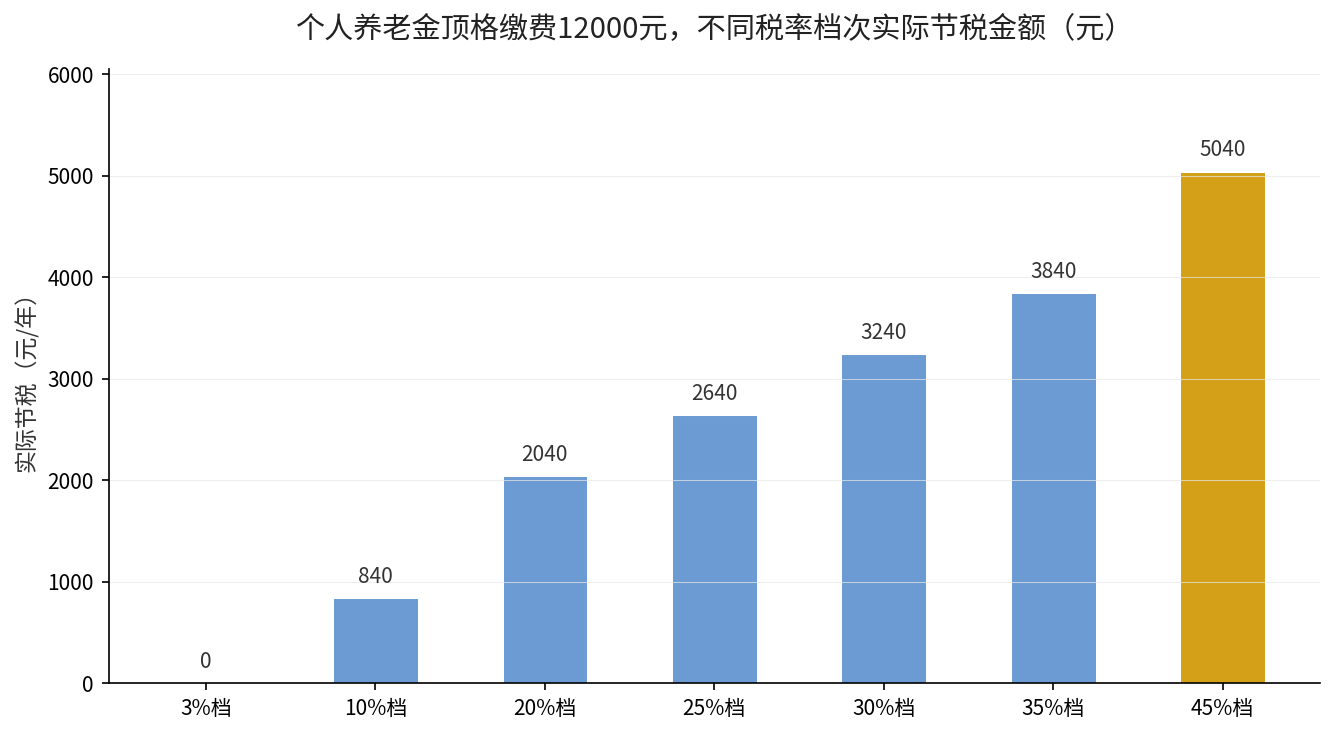
| 10% | 1200元 | 360元 | 840元 |
| 20% | 2400元 | 360元 | 2040元 |
| 45% | 5400元 | 360元 | 5040元 |
这张表是把”缴费省税”和”领取补税”放在一起算的净账。可以看到,3%档的人净节税其实是0,因为缴进去省的和领出来补的正好抵消;而10%档开始,才是真正”赚”的起点。关于这一层”免税还是递延”的误解,我们之前写过《个人养老金是「免税」还是「递延」?3%这一刀,多少人不明白》,可以对照着再看一遍。
现在该做什么
先查清楚自己的个税税率档,这决定了你值不值得顶格缴。打开”个人所得税APP”,看自己综合所得年度汇算里适用的是哪一档税率。
处在10%及以上档位的人,建议在每年12月31日前把12000元额度用足,当年的税前扣除才作数。高收入人群尤其别浪费这个额度,它可能是你手里最划算的一笔”定向省税”。
处在3%档或够不着个税起征点的人,别为了”参加”而把钱锁进封闭账户里,先算清领取环节那3%的补税值不值。你的个税税率是多少?留言,我帮你算算你一年到底能净省多少。