黑龙江2026年计发基数7705元,工龄35年加5年视同能领多少?

黑龙江2026年计发基数7705元,工龄35年加5年视同能领多少?

哈尔滨一位老哥前两天找我,说他工龄35年,其中5年是视同缴费年限,2026年刚好到退休年龄。按黑龙江刚公布的计发基数7705元,到底能领多少钱?今天咱们来算个明白。

黑龙江2026年计发基数7705元,什么水平?

先说好消息:黑龙江2026年的计发基数已经公布了,7705元/月。相比2025年的7570元,涨了135元,涨幅1.78%。涨幅虽不大,但胜在”稳”——每年都有增长,说明黑龙江的社平工资在逐步改善。

7705元在全国属于什么水平呢?咱们看一组数据:上海12434元、北京12049元、浙江8433元、河北7410元、江西7054元。黑龙江7705元大体排在全国中下游,比江西高但比吉林低,在东北三省里算中等。

这位老哥的情况:实际缴费30年 + 视同缴费5年 = 总计35年工龄。视同缴费年限是指养老保险制度实施前,已经在国企或集体企业工作的那段时间,虽然没有实际缴费,但国家认可并计入工龄。

咱们按两个档次来算——按60%档和按100%档缴费,看看差距有多大。

三步算账:60%档 vs 100%档

养老金的公式咱们再复习一遍:基础养老金 + 个人账户养老金 + 过渡性养老金 = 能领的钱。有视同缴费年限的人,比纯缴费的人多一块过渡性养老金。

第一块:基础养老金

公式:计发基数 × (1 + 平均缴费指数) ÷ 2 × 总缴费年限 × 1%

• 按60%档(指数0.6):7705 × (1 + 0.6) ÷ 2 × 35 × 1% = 7705 × 0.8 × 0.35 = 2157元

• 按100%档(指数1.0):7705 × (1 + 1.0) ÷ 2 × 35 × 1% = 7705 × 1.0 × 0.35 = 2697元

基础养老金这块,100%档比60%档多了540元。差距不小。

第二块:个人账户养老金

公式:个人账户累计余额 ÷ 计发月数(60岁退休=139个月)

实际缴费30年,个人账户余额取决于你的缴费基数和年限。按60%档,黑龙江60%档缴费基数约4623元,每月8%进个人账户约370元,30年累计约133200元(含利息保守估计)。按100%档,缴费基数约7705元,每月8%进账户约616元,30年累计约221800元。

• 按60%档:133200 ÷ 139 ≈ 958元

• 按100%档:221800 ÷ 139 ≈ 1596元

第三块:过渡性养老金

公式:计发基数 × 视同缴费指数 × 视同缴费年限 × 过渡系数

黑龙江的过渡系数通常为1.2%,视同缴费指数按1.0计算。

• 有5年视同:7705 × 1.0 × 5 × 1.2% = 7705 × 0.06 = 462元

这块不管你实际按什么档缴费,视同缴费年限统一按1.0指数算,所以60%档和100%档在这块是一样的。

三块累加——

按60%档,35年工龄(含5年视同):基础2157 + 个人账户958 + 过渡462 = 3577元/月

按100%档,35年工龄(含5年视同):基础2697 + 个人账户1596 + 过渡462 = 4755元/月

收束金句:平均下来,缴费指数每提高0.1,按35年工龄算,每个月养老金大约多拿将近300块。如果老哥这30年实际缴费是按60%档来的,在黑龙江退休每月能领到3577元。

3577元在黑龙江够不够花?

坦率说,3577元放在哈尔滨这样的省会城市,不算高。但放在黑龙江的地级市——齐齐哈尔、牡丹江、佳木斯——基本生活开销是够的。如果有老伴的养老金一起(假设也是两千多),两口子加起来五六千元,在黑龙江生活压力不算大。

而且还有一个关键点:视同缴费年限不吃亏。5年视同带来了462元的过渡性养老金,平均一年视同贡献约92元——比实际缴费的效益还高!这就是为什么国企、事业单位退休人员的养老金普遍比灵活就业的高——”视同”这块是实打实的福利。

消除焦虑闭环:3577元虽然比上海北京的七八千少一截,但黑龙江的生活成本也低得多。养老金看的是”购买力”,不是绝对数字。

行动建议

1. 赶紧确认你的视同缴费年限。如果你是1990年代之前在国企、集体企业工作过的,那段工龄很有可能被认定为视同缴费。去当地社保局查档案,别漏了。

2. 档案是命根子。视同缴费年限的认定必须有档案记载。如果档案丢失或记录不全,视同年限可能无法认定。趁还没退休,把档案问题解决好。

3. 缴费档次不是越高越好,但也不能太低。100%档比60%档每月多拿1178元,但每个月缴费也多出一大截。要根据自己的经济能力来,别为了”高档”影响当前生活。

4. 注意黑龙江的特殊性。黑龙江的计发基数在全国偏低,但调整频率高、数据公布早。2026年基数7705元已定,比很多还没公布的省份要早半年,这对今年退休的人很友好。

5. 退休后养老金还会涨。别只看退休第一个月的数字。国家每年调整养老金,黑龙江省的定额调整和挂钩调整都跟得上节奏,退休时间越长,实际到手越多。

你在黑龙江退休吗?工龄多少年?有没有视同缴费年限?评论区发出来,老王帮你算一笔!
分红险2026上半年竞争格局:从价格战到价值战的全面升级

分红险2026上半年竞争格局:从价格战到价值战的全面升级

2026年上半年,分红险市场正经历一场深刻的结构性变革。在预定利率持续下行的大背景下,分红险的新单保费占比预计突破80%,成为中国寿险市场当之无愧的主力产品。但市场格局不再像过去那样简单——谁给的分红演示高、谁的价格便宜,谁就能占领市场。监管收紧、利率下行、消费者成熟三重因素叠加,正在催生一场从”价格战”到”价值战”的全面升级。

三个关键数字定义2026年分红险格局

理解当前分红险市场的竞争逻辑,需要抓住三个核心数字:

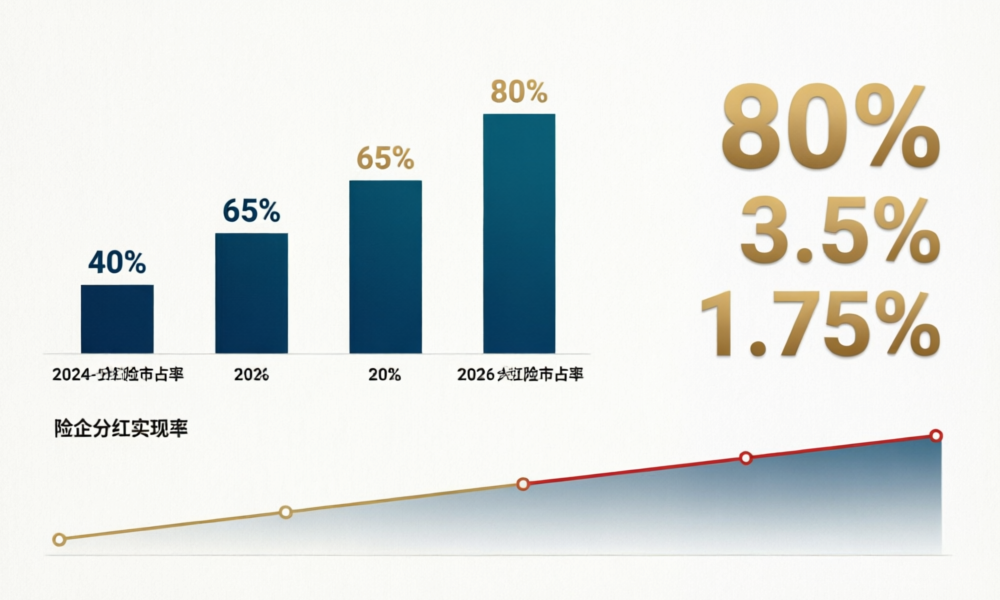
80%——分红险新单保费占比。2024年这一数字约为40%,2025年跃升至65%,2026年上半年在增额终身寿险停售效应和预定利率下行的双重推动下,分红险市占率突破80%。在传统型产品吸引力大幅下降的背景下,分红险成为险企和消费者的”最大公约数”。

3.5%——分红险演示利率上限。这是2026版负面清单的新规。过去代理人口中的”5%复利增值”话术不复存在,3.5%的演示利率上限意味着分红险的”预期天花板”被大幅拉低,产品之间的收益差异空间进一步收窄。

1.75%——传统型产品预定利率。与分红险的演示利率形成鲜明对比的是,传统型寿险产品的预定利率已经降至1.75%。在1.75%和3.5%的夹缝中,分红险获得了独特的竞争定位:既有保底(保证利率约2.0%),又有想象空间(演示利率3.5%),成为低利率时代最具竞争力的产品形态。

三大竞争转变:比的不再是”谁画饼大”

转变一:从比演示利率到比分红实现率。演示利率被统一锁定在3.5%之后,竞争焦点自然转移到分红实现率——你承诺的分红兑现了多少。2025年行业平均分红实现率约为78%,头部险企如中国人寿、平安人寿的实现率维持在85%-95%区间,但部分中小险企的实现率已滑落至60%以下。消费者选产品的时候,应该关注的不是演示书上的那个3.5%,而是这家公司过去三年实际分了多少。

转变二:从比保费规模到比服务生态。头部险企正在将竞争从产品端延伸到服务端。养老社区入住资格、健康管理服务、高端医疗资源对接等增值权益,正在成为分红险产品差异化竞争的关键战场。这些服务的价值很难直接量化,但对于高净值客户而言,一个”养老社区保证入住权”可能比0.5个百分点的分红差异更有吸引力。

转变三:从比短期收益到比长期稳健。分红险本质上是一个超长周期产品——缴费期5-20年,保障期覆盖终身。监管限制短期退保和”长险短做”之后,代理人和消费者都不能再用”买三年退保还能赚”的逻辑来做决策。分红险的真正价值,在于穿越利率周期的长期分红能力。

消费者选择策略:三看一不买

面对2026年的分红险市场,消费者可以依据”三看一不买”原则做决策:看公司——选择最近三年分红实现率稳定在85%以上的险企;看保底——保证利率越接近2.0%越好;看分红平滑机制——了解公司是否有完善的分红特别储备账户;不买演示利率最高的产品——在演示利率上限统一的今天,谁的演示利率高谁就是在违规边缘试探。分红险市场的进化,最终受益的不应该是销售技巧最好的代理人,而应该是做了充分功课的消费者。

辽宁计发基数6987元,60%档缴15年vs25年,养老金差多少?

辽宁计发基数6987元,60%档缴15年vs25年,养老金差多少?

有位沈阳的朋友私信问我:灵活就业按60%档缴社保,缴满15年和咬咬牙缴满25年,退休后每月养老金到底差多少?今天咱们就按辽宁省的真实数据,掰开揉碎算一笔账。

辽宁的计发基数,6987元是个什么水平?

先说明一下,辽宁的养老金计发基数是分区域的。沈阳、大连单独算,全省其他城市统一用一个数。咱们假设这位朋友在辽宁非沈阳大连的城市,比如鞍山、抚顺、锦州,用的就是全省统一基数。

按当前数据,辽宁(不含沈阳大连)的计发基数大约是6987元/月。这个数字在全国范围内属于中游偏下——比黑龙江高点,比山东低不少。计发基数是算养老金最重要的”锚”,它直接决定了你基础养老金的起跑线。

灵活就业按60%档缴费,月缴费基数就是 6987 × 60% ≈ 4192元。灵活就业人员缴费比例是20%,其中8%进个人账户,12%进统筹基金。所以每月实际缴费 4192 × 20% = 838元,其中进个人账户的只有 4192 × 8% = 335元。

缴15年 vs 25年,养老金到底差在哪?

养老金的公式大家记住:基础养老金 + 个人账户养老金 = 每月能领的钱。咱们分别算。

基础养老金 = 计发基数 × (1 + 平均缴费指数) ÷ 2 × 缴费年限 × 1%

翻译成人话:你交了多少年的钱、按什么水平交的,就能按计发基数的某个比例领钱。60%档的平均缴费指数就是0.6。

• 缴15年:6987 × (1 + 0.6) ÷ 2 × 15 × 1% = 6987 × 0.8 × 0.15 = 838元

• 缴25年:6987 × (1 + 0.6) ÷ 2 × 25 × 1% = 6987 × 0.8 × 0.25 = 1397元

基础养老金这块,多缴10年直接多了559元,差距将近67%。这就是”长缴多得”最直观的体现。

再算个人账户养老金:个人账户养老金 = 个人账户累计储存额 ÷ 计发月数。60岁退休计发月数是139。

• 缴费15年:每月进个人账户335元,一年4020元,15年约60300元(未算利息,保守估计)。60300 ÷ 139 ≈ 434元

• 缴费25年:每月进个人账户335元,一年4020元,25年约100500元。100500 ÷ 139 ≈ 723元

三步算完,累加——

缴15年合计:基础838 + 个人账户434 = 1272元/月

缴25年合计:基础1397 + 个人账户723 = 2120元/月

每月差了848元,一年下来差一万多块。这个差距会伴随整个退休生涯,每年养老金调整时”挂钩调整”也按基数算,差距还会越拉越大。

收束金句:平均下来,多缴一年工龄,养老金差不多能多拿85块钱。

那缴费压力多大?值不值得?

这是大家最纠结的问题。按目前每月838元的缴费标准,15年总共要缴约15万,25年要缴约25万。多缴10年多花10万块。

但别忘了——你个人账户里的钱永远是你的。缴15年个人账户累积约6万,缴25年约10万。就算人走了,个人账户余额家属可以继承,另外还有丧葬补助金和抚恤金。所以不存在”交的钱打水漂”这回事。

而且要注意,2030年起国家最低缴费年限要从15年逐步提高到20年,每年提高6个月,到2039年达到20年。如果你现在还年轻,只按15年计划可能到时候根本不够资格领养老金。

消除焦虑闭环:每月1272元看着不多,但在辽宁非省会城市,加上老伴的养老金,基本生活开销能覆盖了。如果缴到2120元,小日子就能过得宽裕。

几点建议

1. 能多缴就多缴几年。多缴10年,每月多拿848元,一年就是一万多,退休二三十年下来多拿二三十万,这笔账怎么算都划算。

2. 个人账户可以查一查。打开”掌上12333″APP或者当地社保公众号,登录后就能看到你个人账户的累计余额。知道自己的”家底”才能规划未来。

3. 别等到要退休了再补缴。灵活就业人员的社保补缴政策越来越严格,很多地方已经不允许一次性补缴了。能当年交就当年交,别拖着。

4. 注意缴费年限的新变化。2030年起最低缴费年限从15年逐步提高到20年,如果你离退休还早,建议至少按20年以上规划。

5. 沈阳、大连的朋友注意了。沈阳和大连的待遇比全省基数高不少,但相应的缴费基数也高。根据自己的经济能力选择在哪参保。

你的养老保险缴了多少年了?有没有算过自己退休后能领多少?评论区把你的工龄和缴费档次发出来,老王帮你算一算!

2026版人身险负面清单出炉:分红险销售不能再画饼

2026版人身险负面清单出炉:分红险销售不能再画饼

2026年5月,国家金融监督管理总局正式发布《人身保险产品”负面清单”(2026版)》,共计105条禁止性规定。这是继2020年首版(73条)、2025年第二版(98条)之后,监管力度最大的一次清单更新。其中最受关注的变化,直指分红险的”画饼式销售”——过去那种”我家分红年年排第一”的话术,从今年开始正式进入黑名单。

105条负面清单:分红险成重点整治对象

2026版负面清单将原有98条扩展到105条,新增的7条中有4条直接针对分红保险。核心变化包括:

  • 严禁以”往年分红实现率排名”作为销售话术:过去很多代理人习惯拿某一年度的分红实现率数据来暗示未来收益,新规明确禁止这一行为。
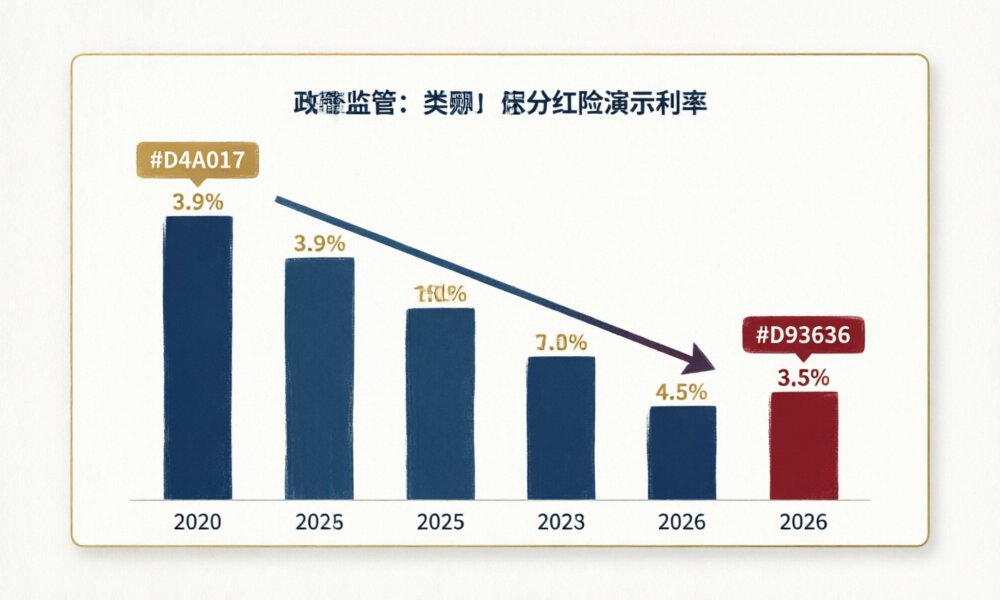
  • 分红险演示利率上限从3.9%大幅下调至3.5%:这是监管层面对分红险预期收益预期的直接降温。2020年以前,行业默认高档演示利率为6%,2020年下调至5%,2025年进一步下调至3.9%,2026年降至3.5%。
  • 必须明确提示”分红不确定,可能为零”:每一份分红险产品说明和宣传材料中,必须用红色加粗字体标注风险提示。
  • 禁止将分红险与银行存款利率进行直接对比:这个过去最常见的销售套路——”比银行高多了”——正式被定性为误导销售。

不只是分红险:医疗险漏洞一并封堵

除分红险外,2026版清单还重点封堵了医疗险领域的两大漏洞。一是“保证续保”表述规范化:严禁在产品名称或宣传中使用”终身保证续保””永久续保”等绝对化表述,非保证续保产品必须清晰标注”非保证续保”。二是免赔额设计透明化:凡是设置免赔额的医疗险产品,必须明确告知消费者”年度免赔额””家庭共享免赔额””重疾免赔额”三个维度的具体数值。

监管进化史:从73条到105条的四年轨迹

时间 版本 条数 核心焦点 分红险演示利率上限
2020年 首版 73条 万能险结算利率虚高 6.0%
2025年 第二版 98条 增额终身寿”长险短做” 3.9%
2026年 第三版 105条 分红险销售误导 3.5%

对消费者的三重影响

第一,购买决策更清晰。过去消费者面对一个分红险产品,听到的是”公司近三年分红实现率都超过100%”,现在这句话被禁止了,取而代之的是标准化的风险提示。消费者反而能更理性地评估产品。

第二,分红险定价逻辑将重构。演示利率下调到3.5%之后,预期收益数字变低了,对于依赖高演示利率吸引客户的公司来说,必须回归产品本身的保障价值和长期分红能力。

第三,存量保单不受影响。已经购买的保单按照合同约定执行,分红实现率依然会每年公布,但销售端的话术规范化会让整个市场更加透明。

总体来看,2026版负面清单是一次从”销售端”到”产品端”的全链条整顿。对于普通消费者而言,分红险不再是那个”既能保本又能赚翻”的神话产品,而是一个被更清晰定义的长期资产管理工具——这未必是坏事。

男女预期寿命差6岁:退休规划里的「长寿风险」怎么对冲

国家统计局最新数据显示,中国男性平均预期寿命约为76岁,女性约为82岁,两者相差6年。6年什么概念?按每月5000元基础生活开支计算,女性比男性多需要36万元养老储备。这不是性别议题,是一个真实的精算问题。

从精算角度看,长寿是好事,但「活得太久钱不够」——专业术语叫长寿风险(Longevity Risk)——是退休规划中最容易被低估,也最难以自我对冲的风险。

长寿风险的精算定义:不是「活多久」,是「不确定性」

在精算模型中,长寿风险不是指我们比预期活得更久,而是指群体预期寿命的系统性低估。过去20年,中国人均预期寿命每5年增长约1.5岁,而大多数人对自己的预期寿命判断仍停留在父辈的水平上。如果你今年40岁,计划60岁退休,按照趋势推算,你的实际预期寿命大概率在85岁以上——比你自己以为的多活5-8年。

日本的经验很有参考价值:1990年日本65岁男性预期寿命16.2岁,到2020年已升至19.7岁,30年间增加了3.5年。退休规划的「安全边际」一直在被侵蚀。

女性退休规划的特殊需求

女性面临三重叠加风险:第一,寿命更长——比男性多活6年意味着退休资金需多覆盖15%-20%的时间。第二,养老金更低——由于职业中断和薪酬差距,女性社保养老金平均比男性低约25%。第三,独居期更长——多数女性在晚年会经历5-10年的独居期,单人生活成本通常比双人生活低30%但降幅不够抵消收入下降。

做一个敏感性分析:假设60岁退休,月支出6000元。如果活到80岁需要144万元,活到86岁需要187.2万元——多出43.2万元。6年寿命差距,在退休资金规划中就是一个量级的差别。

年金保险对冲长寿风险的机制

对冲长寿风险最有效的工具是终身年金保险。它的核心机制很简单:将个人面临的「不知道活多久」的不确定性,通过保险的大数法则转化为「活多久领多久」的确定性现金流。

以某款终身养老年金为例:40岁女性年缴5万元、缴20年,60岁起每年领取约8.5万元直至终身。如果活到85岁,累计领取221万元,是总投入的2.2倍;如果活到90岁,累计领取263.5万元,是总投入的2.6倍。活得越久,杠杆越高——这恰好把长寿风险从劣势变成了优势。

女性退休规划不是男性的「加强版」,而是一个需要独立建模的精算问题。正视6年的寿命差距、正视养老金的性别差异、用年金工具对冲长寿风险——这三件事,越早做越好。

数据来源:国家统计局中国人口统计年鉴2025、WHO全球预期寿命数据库、日本厚生劳动省生命表、OECD Pension at a Glance 2025。

10年期国债收益率1.8%时代,退休资产配置的「新三角」模型

「存银行、买国债」——这是中国大多数家庭退休储蓄的默认配置。过去二十年里,当5年期定存利率超过4%、国债收益率稳定在3%以上时,这个策略无可挑剔。但到2026年,10年期国债收益率已降至1.8%附近,5年期定存利率跌破1.8%,传统模式正在失效。

做一个快速精算:如果你今年40岁,计划60岁退休,以当前物价水平每月需要1万元生活费。按预期寿命85岁计算,退休期间需要300万元(未计通胀)。若全仓固收类产品,年化收益1.8%,当前每月需储蓄约7800元。但如果收益率降至1.5%,每月需储蓄约8500元——仅30bp的差异,20年下来多存16.8万元。这就是低利率时代对退休规划的真实杀伤力。

「新三角」模型:三类资产各司其职

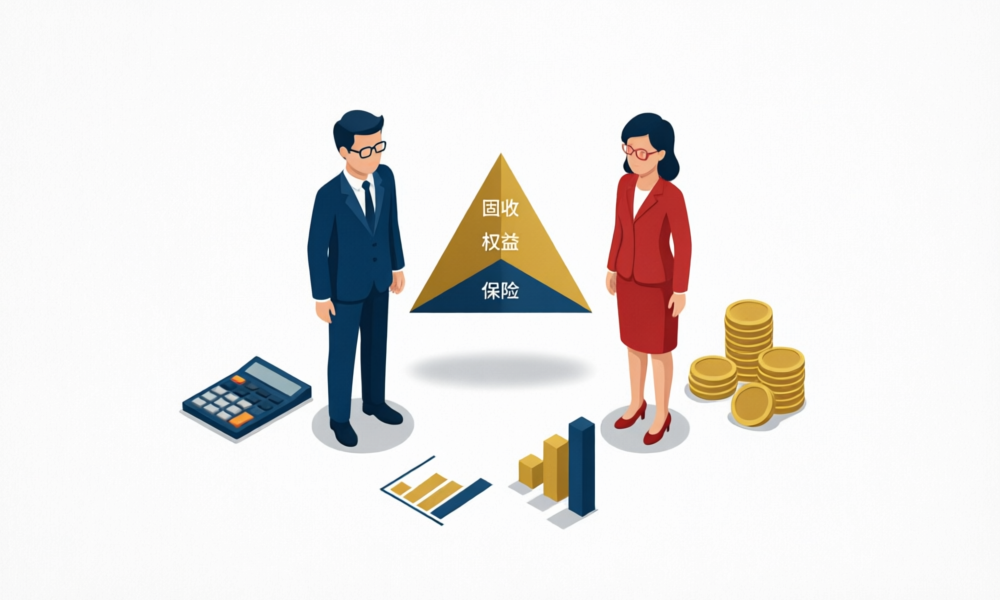
传统的固收独大策略已经无法满足退休储蓄的收益率要求。我们提出的「新三角」模型将退休资产分为三层:

底层:固收类资产(40%-50%)——确定性的安全垫。国债、大额存单、货币基金等,提供流动性保障和稳定基准收益。这部分的职责不是增值,是保本和随时可用。在当前利率环境下,预期年化收益1.5%-2.0%。

中层:权益类资产(20%-30%)——分享经济增长红利。指数基金、红利策略ETF、优质蓝筹股组合。长期年化收益预期5%-8%,通过长期持有平滑短期波动。40岁投资者配置30%,50岁降至20%,60岁退休时保持在10%-15%。

顶层:保险类资产(20%-30%)——长寿风险对冲工具。年金保险锁定终身领取,分红险提供抗通胀弹性。年金保险的IRR虽然看起来不高(2.5%-3.5%),但它的独特价值在于将「活多久领多久」的风险转移给保险公司——这是任何其他金融工具做不到的。

三步执行路径

第一步:算缺口。退休后年支出 × (预期寿命 – 退休年龄) = 总需求。总需求 – 社保养老金累计领取额 – 现有储蓄 = 资金缺口。这是你的起点。

第二步:定比例。根据年龄调整三类资产占比。40岁:固收40%/权益30%/保险30%;50岁:固收45%/权益25%/保险30%;55岁:固收50%/权益20%/保险30%。年龄越大,权益比例越低。

第三步:配产品。固收选国债+大额存单阶梯配置,权益选沪深300指增+A股红利策略,保险选养老年金(终身领取型)+分红增额寿(灵活储备)。

低利率时代的核心命题不再是「怎么更高收益」,而是「如何通过资产配置结构优化,在可控风险下满足退休支出需求」。新三角模型不是万能药方,但它提供了一个理性的思考框架——让每一类资产做它最擅长的事。

数据来源:中国债券信息网、央行存款利率数据、OECD Pension Outlook 2025、SOA Longevity Risk Report。

延迟退休叠加个人养老金:30岁和50岁的储蓄策略差多少?

2025年延迟退休方案正式施行,叠加个人养老金制度全国推广,中国的养老储蓄框架正在经历结构性变革。在这一变革中,30岁刚入职场和50岁即将退休的两代人,面临的挑战和策略截然不同。

我们用精算模型做了一组对比模拟,结果值得深思:时间,在这个方程式中是最不可替代的变量。

模拟结果:30岁起步 vs 50岁加速的差距有多大?

设定精算假设:预期退休年龄65岁,个人养老金账户年缴费12000元(上限),投资年化收益率4.5%(长期混合型基金预期),通胀率2%。

指标 30岁起步 50岁起步
缴费年限 35年 15年
总缴费额 42万元 18万元
退休时账户余额 约106万元 约31万元
投资收益占比 60% 42%
年化提领(25年) 约6.2万元/年 约1.8万元/年

30岁起步的总缴费额仅是50岁的2.3倍,但退休时账户余额是3.4倍。原因无他——复利效应需要时间发酵。前15年的每一块钱,退休时增值了约1.93倍;最后5年投入的每一块钱,退休时只增值了约1.24倍。这就是为什么早10年起步,最终账户规模可能翻倍。

个人养老金账户的核心价值:不只是税收优惠

年缴费12000元享受个税递延,以30%边际税率计算每年节税3600元。但这个节税金额对50岁投资者而言,15年累计5.4万元,不足以逆转账户规模的巨大差距。

个人养老金账户的真正价值在于「强制储蓄+长期复利」的机制设计:钱存进去,退休前不能取,这恰好屏蔽了中途挪用消费的冲动。对于30岁的年轻人,这种「强制锁定」实际上是一种行为设计红利——把你从短期诱惑中解放出来。

不同年龄段的储蓄率建议

25-35岁:储蓄率15%-20%。第一优先级是开设个人养老金账户并顶格缴费。余钱配置指数基金,享受时间复利。此时最大的风险不是市场波动,而是「不存」。

35-50岁:储蓄率20%-30%。收入高峰期的储蓄黄金窗口。个人养老金账户配合商业年金保险,锁定保证收益。此时要开始关注资产配置结构,不宜全仓权益。

50岁以上:储蓄率30%+。加速储蓄阶段,重点是稳健增值和现金流规划。权益比例降至20%以下,增持年金保险确保终身现金流。

延迟退休给你多了几年工作收入,但也意味着更短的退休享受期。早存、多存、配好产品——这个策略不分年龄都成立,只是执行窗口宽窄不同。30岁的你还有35年复利跑道,50岁的你只剩下15年冲刺。时间不等人,但意识觉醒的那一刻,就是最好的开始。

数据来源:人社部延迟退休方案、个人养老金制度文件、国家统计局居民收入数据。

5月底养老金通知还没来?别急,2026″提低控高”怎么调一次讲清楚

5月底养老金通知还没来?别急,2026″提低控高”怎么调一次讲清楚

5月最后一天,人社部官网上那份”2026年退休人员基本养老金调整通知”还没露面。不少退休的朋友开始着急:”往年4、5月就出方案了,今年怎么还没动静?是不是不调了?”

老王今天把来龙去脉跟你讲清楚:通知为什么晚了、今年大概率怎么调、以及最关键的——对你意味着什么。

通知一年比一年晚,但有一件事从没变

咱们把过去几年的通知发布时间列出来:2023年是5月22日;2024年是6月17日;2025年是7月10日。一年比一年晚,但不等于一年比一年少。

不管通知几月发,补发都是从当年1月1日算起,7月底前一次性到账。2025年7月10日才发通知,但该补7个月的钱一分没少。所以官方文件晚不晚,跟你能不能涨、涨多少,没有直接关系。人家程序跑得慢是一回事,钱怎么算都有规定。

今年为啥特别迟?因为”调整机制本身在调整”

这句话是关键。过去21年养老金连涨靠的是什么?靠的是每年发一个涨幅——比如2024年涨3.8%、2025年涨3%。这叫”每年审定涨幅”模式,人社部定全国涨幅,各省再细化方案。

但今年风向变了。来看几个核心信号:

信号一:“十五五”规划(2026-2030年)明确写道:”退休人员基本养老金调整向待遇较低群体倾斜“。这是第一次在五年规划层面,把”倾斜低收入者”作为调整原则而非辅助措施写进去。之前都是”适当倾斜”当配角,现在要当主角。

信号二:2026年第一季度人社部发布会提出”健全待遇确定和调整机制”。不是”继续调整”,而是”健全机制”。这暗示调整办法本身可能会有结构性的优化——比如提高”定额调整”(人人有份的钱)的占比,弱化”与养老金水平挂钩”(养老金越高涨越多)的部分。

信号三:5月15日国家统计局公布2025年全国城镇非私营单位就业人员年平均工资增长4.3%。这是调整的最直接法律依据——《社会保险法》要求养老金调整参考工资增长和物价变化。有数据、有法律、有资金(社保基金累计结余10.8万亿),上涨的底子是完全成立的。

所以问题的核心不是”涨不涨”,而是”怎么涨更公平”。这次机制调整是一次技术性升级,各省需要更多时间来测算新权重下的具体方案,这才是5月底还没发通知的深层原因。

“提低控高”到底怎么调?用算账来说

“提低控高”不是新词,但2026年的力度可能前所未有。老王借一个典型算账帮你理解:

假设2026年全国涨幅定在3%左右。在现有框架下,调整分三步:

第一步,定额调整:每人每月加一笔固定的钱(比如X元),养老金1000元的人和8000元的人一样多。这部分最能体现”提低”——占比越高,低收入者受益越大。

如果定额从往年的30元提到50元:养老金2000元的人,这50元就占了2.5%的涨幅;养老金6000元的人,50元只占0.8%。同样的钱,对低收入者”含金量”高得多。

第二步,挂钩调整:分两块。一是缴费年限每满1年加一定金额(比如1.5元/年),长缴多得;二是与本人现有养老金水平挂钩,乘以一个百分比。这部分过去是”控高”的关键战场——如果挂钩比例从1.5%降到1%,高养老金的人涨得就少了。

第三步,倾斜调整:高龄退休人员额外加钱。今年透露的一个重要方向是高龄门槛可能从70岁降至65岁。这是一个重大利好:65~69岁的人之前拿不到这笔钱,降门槛后直接多一笔收入。

综合来看,2026年的调整大概率是:定额加大 → 挂钩比例收窄 → 高龄门槛降低。结果就是月养老金2000~3000元的人,实际涨幅可能达到4%甚至更高;而月养老金6000元以上的人,实际涨幅可能不到2.5%。

除了年度调整,还有一笔钱也在路上

很多人不知道,每年上半年有两笔”补发”:

第一笔是”年度调整补发”——我们上面说的这个,面向2025年底前已退休人员,每年一次,7月底到账。不管通知几月发,钱从1月1日补起。

第二笔是”重算补发”——面向2026年1月1日以后新退休的人。因为新退休时2026年的计发基数还没出来,暂时用2025年的旧基数算。等到下半年新基数公布后,重新核算并将差额一次性补发。社平工资涨4.3%,新基数也跟着涨,这笔补发对今年新退休的人来说是实打实的额外收入。

两笔钱性质不同、对象不同,但都意味着今年退休人员口袋里会多一笔。搞清楚了就不用担心”通知晚=钱少了”。

老王说句实在话

养老金调整不是”发奖金”,它是一套越来越精细化的收入再分配机制。2026年”提低控高”的力度加大,方向是对的——让领得少的人多涨一点,让领得多的人涨慢一点,整体更公平。但话说回来,靠每年涨3%来提升晚年生活质量,天花板很低。养老金的核心逻辑始终是”多缴多得、长缴多得”,这才是你能主动掌握的部分。

几条建议:

  1. 别天天刷官网。通知一定会来,7月底前钱一定到。与其焦虑,不如打开手机查查你的缴费年限和个人账户余额,这才是影响你长期养老金的关键。
  2. 65~69岁的朋友重点关注。如果高龄门槛真降到65岁,你今年可能多拿一笔倾斜调整的钱。各省落实时会有明确年龄截止日期(一般是上年12月31日),到龄就有。
  3. 今年新退休的,记得关注重算补发。9月以后留意当地人社局公告,新基数出来后差额会自动补到账,不用专门去申请。
  4. 还在缴费的,别把希望都寄托在”涨”上。涨幅每年在收窄(5%→3.8%→3%),指望靠涨到退休时有高收入不现实。缴费年限越长、档次越高,退休时的”起步价”才越高,这才是根本。

你觉得今年养老金能涨多少?你每个月养老金现在多少?评论区聊聊,老王帮你看看涨完后能到多少。

浙江2026年养老金计发基数8433元,工龄28年能领多少钱?

浙江2026年养老金计发基数8433元,工龄28年能领多少钱?

今天有位杭州朋友私信老王:”我在企业干了28年,一直按最低标准交社保,2026年退休到底能领多少?听说浙江是按8433算的,我心里完全没底。”

这个场景太常见了。干了大半辈子,临到退休才发现自己对能领多少钱一无所知。别慌,老王把公式拆开,分三档缴费水平帮你算清楚,看完你也能自己算。

先看浙江的”尺子”:8433元是什么意思?

浙江2025年养老金计发基数8433元/月(浙江省人社厅浙人社发〔2025〕52号文件公布),比2024年的8310元涨了123元,涨幅约1.48%。计发基数就是算养老金的那把”尺子”,它不等于你实际领的钱,但它是所有计算的基础。浙江的缴费基数下限是4986元/月(对应60%档),上限25299元/月(对应300%档)。

预计2026年计发基数会涨到8580元左右。咱们以8580元为基础来算,这样更接近实际退休时的水平。

情景一:按60%档缴28年——约2886元/月

这是绝大多数企业职工的真实水平。浙江大量中小民营企业的职工就是按最低标准交的。

基础养老金:(8580 + 8580×0.6)÷ 2 × 28 × 1% =(8580 + 5148)÷ 2 × 28 × 1% = 6864 × 0.28 = 1922元/月

个人账户养老金:4986×8%×12×28 ÷ 139(60岁退休)= 4986×0.08×336 ÷ 139 ≈ 134,046 ÷ 139 ≈ 964元/月

(这里用60%档对应的实际缴费基数下限4986元来算,因为浙江缴费指数是据实计算的,按60%档交的人,实际是按4986元交的,而非计发基数×60%。注意:4986对应2023年社平8310的60%,这是浙江给企业和个人的减负安排。)

合计月养老金:1922 + 964 = 2886元/月。等一下,如果工龄中有一部分是1998年之前的视同缴费年限,还有过渡性养老金。但28年工龄且是2026年退休的话,大概率是1998年左右开始工作,视同年限很短甚至没有。保守起见咱们不算过渡性,到手就是约2886元/月。

收入不高?确实,但在浙江这个水平能覆盖基本生活。目前浙江人均养老金约3700元,低于这个数是正常的——人均里包含了很多高缴费、长工龄的人拉高了平均值。

情景二:按100%档缴28年——约4062元/月

100%档对应的缴费基数是计发基数8580元,适合收入中等的企业职工。

基础养老金:(8580 + 8580×1.0)÷ 2 × 28 × 1% =(8580 + 8580)÷ 2 × 28 × 1% = 8580 × 0.28 = 2402元/月

个人账户养老金:8580×8%×12×28 ÷ 139 = 8580×0.08×336 ÷ 139 ≈ 230,707 ÷ 139 ≈ 1660元/月

合计月养老金:2402 + 1660 = 4062元/月。

比60%档每月多领约1176元。一年下来多1.4万,领20年就多28万。多交的钱大概14.5万(每月多缴8580-4986=3594×20%≈719元,28年多交约24.1万,减去进个人账户的约9.6万,净多投入统筹约14.5万),多领的养老金足够覆盖且超额。

情景三:按150%档缴28年——约5493元/月

150%档缴费基数=8580×150%=12870元,这在浙江一些效益好的民营企业或国企中层比较常见。

基础养老金:(8580 + 8580×1.5)÷ 2 × 28 × 1% =(8580 + 12870)÷ 2 × 28 × 1% = 10725 × 0.28 = 3003元/月

个人账户养老金:12870×8%×12×28 ÷ 139 = 12870×0.08×336 ÷ 139 ≈ 346,060 ÷ 139 ≈ 2490元/月

合计月养老金:3003 + 2490 = 5493元/月。

和60%档比,每月多领2600元,差距相当大。但缴费也差了快一倍,值不值得看个人情况。

三档对比一目了然

缴费档次 基础养老金 个人账户 合计
60%档 1922元 964元 2886元
100%档 2402元 1660元 4062元
150%档 3003元 2490元 5493元

平均下来,在浙江每多缴费一年,对应每月多领约100~200元养老金。这不是一个固定数,缴费档次不同、计发基数不同,每年的”单价”也不一样。但方向是清楚的:交得越久、交得越高,退休后领得越多。

老王的三条实在话

  1. 别只盯着计发基数。8433元是”尺子”不是”到手”。到手多少取决于你的缴费年限和缴费水平。工龄28年按60%档缴,每月2886元很正常,不是算错了。
  2. 工龄比档次更”值”。多缴5年比提一个档次对基础养老金的提升更明显。比如28年60%档基础养老金1922元,如果只缴23年就降到1578元,少了344元。千万别断缴,能续就续。
  3. 浙江还有个隐形福利:城乡居民基础养老金全国领先。目前浙江城乡居保基础养老金平均水平536元/月,全国前列。如果你是城乡居民参保人员,选高档缴费还有补贴加码——2026年起缴2000元及以上档次,政府补贴不低于500元。这笔钱直接进个人账户,相当于每年白送500块。
  4. 查查你的实际缴费记录。打开”浙里办”APP搜”社保查询”,看看你的个人账户余额和缴费月数。有了这两个数,自己就能按以上公式大致估算退休待遇。

你的工龄多少年?在哪个城市?评论区发出来,老王帮你算算退休能领多少。

广东灵活就业新增40%低档!和60%档比,缴20年养老金差多少?

广东灵活就业新增40%低档!和60%档比,缴20年养老金差多少?

今天有位佛山跑网约车的朋友问老王:”听说广东灵活就业能按40%档交了,比60%档每月少交几百块,退休后养老金能差多少?这账帮我算算。”

这事儿确实值得细算。2026年广东灵活就业养老保险迎来一个关键变化——在原来60%~300%档次之外,新增了40%超低档。对月入不稳定的网约车司机、外卖骑手、个体户来说,这是真金白银的压力缓解。但少交钱=少领钱,差多少得拿公式算。

先搞清:40%档和60%档各交多少?

广东2025年企业职工养老保险计发基数是9493元/月(广州市政府官网2025年10月公布)。灵活就业缴费比例是20%,其中8%进个人账户,12%进统筹基金。

按这个基数算:60%档缴费基数=9493×60%≈5696元,每月缴费=5696×20%=1139元;40%档缴费基数=9493×40%≈3797元,每月缴费=3797×20%=759元。两者每月相差380元,一年差4560元,缴20年累计差9万多。

这钱省下来确实让人心动。但退休后养老金怎么差?老王用全国统一公式给你算。

基础养老金:40%档每月少领约192元

基础养老金公式:(计发基数 + 本人指数化月平均工资)÷ 2 × 缴费年限 × 1%

翻译成人话:你缴费档次越高,公式里括号里的数越大;缴费年数越长,乘的年数越多。60%档缴费指数是0.6,40%档是0.4。

假设2026年退休时计发基数涨到约9600元(保守按2%增幅估算):

60%档基础养老金 =(9600 + 9600×0.6)÷ 2 × 20 × 1% =(9600 + 5760)÷ 2 × 20 × 1% = 7680 × 0.2 = 1536元/月

40%档基础养老金 =(9600 + 9600×0.4)÷ 2 × 20 × 1% =(9600 + 3840)÷ 2 × 20 × 1% = 6720 × 0.2 = 1344元/月

这一块,40%档比60%档每个月少领192元。20年乘下来,差了将近4万放进公式里,基础养老金自然拉开距离。

个人账户养老金:40%档每月少领约263元

个人账户养老金公式:个人账户累计储存额 ÷ 计发月数(60岁退休按139个月算)

60%档:5696×8%×12×20 = 5696×0.08×240 ≈ 109,363元(忽略利息,保守估算)

40%档:3797×8%×12×20 = 3797×0.08×240 ≈ 72,902元

60%档个人账户养老金 = 109363 ÷ 139 ≈ 787元/月

40%档个人账户养老金 = 72902 ÷ 139 ≈ 524元/月

这一块,每月又差了263元。两笔加在一起:

合计:40%档每月少领455元,20年差近11万

项目 40%档 60%档 差额
每月缴费 759元 1139元 -380元
20年总缴费 18.2万 27.3万 -9.1万
退休月养老金 1868元 2323元 -455元
领20年总额 44.8万 55.8万 -10.9万

这么一算,40%档缴费少9万多,退休后每月少领455元。如果活到80岁领20年,总额差将近11万。交得少领得也少,这账很直白。

但注意一个关键点:回本速度不一样。40%档总投入18.2万,月领1868元,约97个月回本(8年出头);60%档总投入27.3万,月领2323元,约117个月回本(接近10年)。从”交多少领回多少”的角度,40%档回本更快。不过回本之后,60%档每月多领的455元就开始持续放大差距了。

老王有话说

40%档的意义不在于”更划算”,而在于让更多灵活就业者能上车。广东灵活就业人数超过2000万,月入四五千的快递小哥、网约车司机大有人在。每月掏出1100多交社保真的吃力,40%档降到760元,一下子轻松不少。

对个人来说,老王给三条建议:

  1. 收入实在紧张,先上40%档别断缴。中断缴费不仅年限清零风险,重新续上还有等待期。养老保险的复利效应靠的是”连续+时间”,断了太可惜。
  2. 收入好转后,及时跳到60%档甚至更高。缴费档次每年可以调整一次(各地1-10号申请当月生效),不用一条路走到黑。
  3. 别忘了医保。灵活就业医保单独缴费,广东职工医保退休需满足”男30年/女25年”,光交养老不交医保,老了看病还是没保障。
  4. 算总账看领取总年限。如果你家族长寿基因好,60%档长期领更划算;如果身体底子一般,40%档回本快、压力小,也能兜底。

你的灵活就业缴费选的是哪一档?评论区告诉老王你的城市和档次,帮你算算退休能领多少。