个人养老金每年最多缴12000元,这笔钱什么时候能取?3个误解一次说清
个人养老金账户开了快一年,每年最多存12000元,可很多人到现在都没搞明白:这笔钱到底锁多久?退休前能不能动?取出来要不要补税?今天把最要命的三个误解拆开,一次讲明白。
先问两个问题:你能参加吗?钱从哪来?
第一个问题,谁能开。个人养老金的参加人,必须是在中国境内参加了城镇职工基本养老保险或城乡居民基本养老保险的劳动者。也就是说,你已经是基本养老保险的参保人,才有资格再开这一个补充账户。
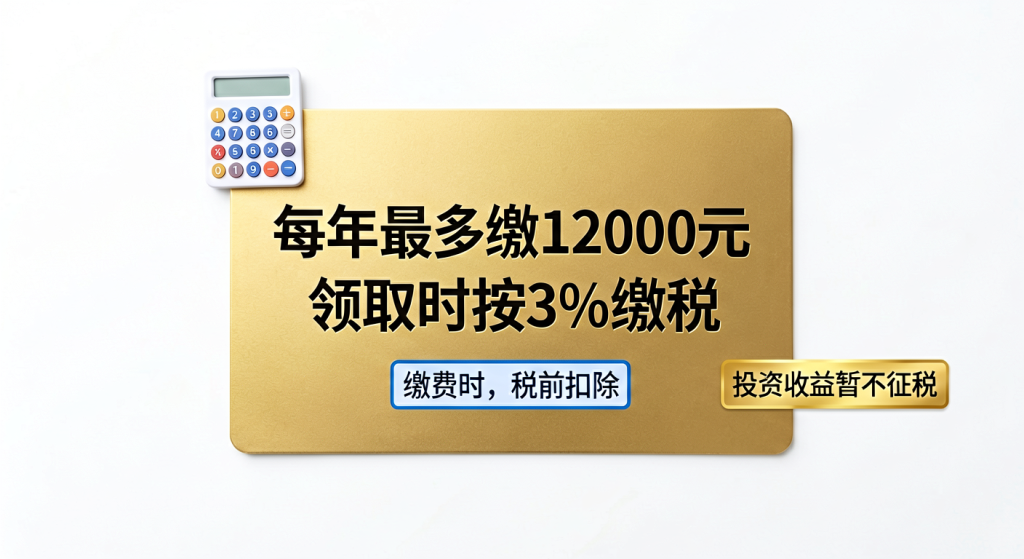
第二个问题,钱从哪来。这笔钱跟单位没关系,缴费完全由你自己掏,没人替你补。你可以按月、分次或按年度缴,每年上限12000元。这些规定都写在《个人养老金实施办法》(人社部发〔2022〕70号,人力资源社会保障部、财政部等五部门2022年10月26日印发)。
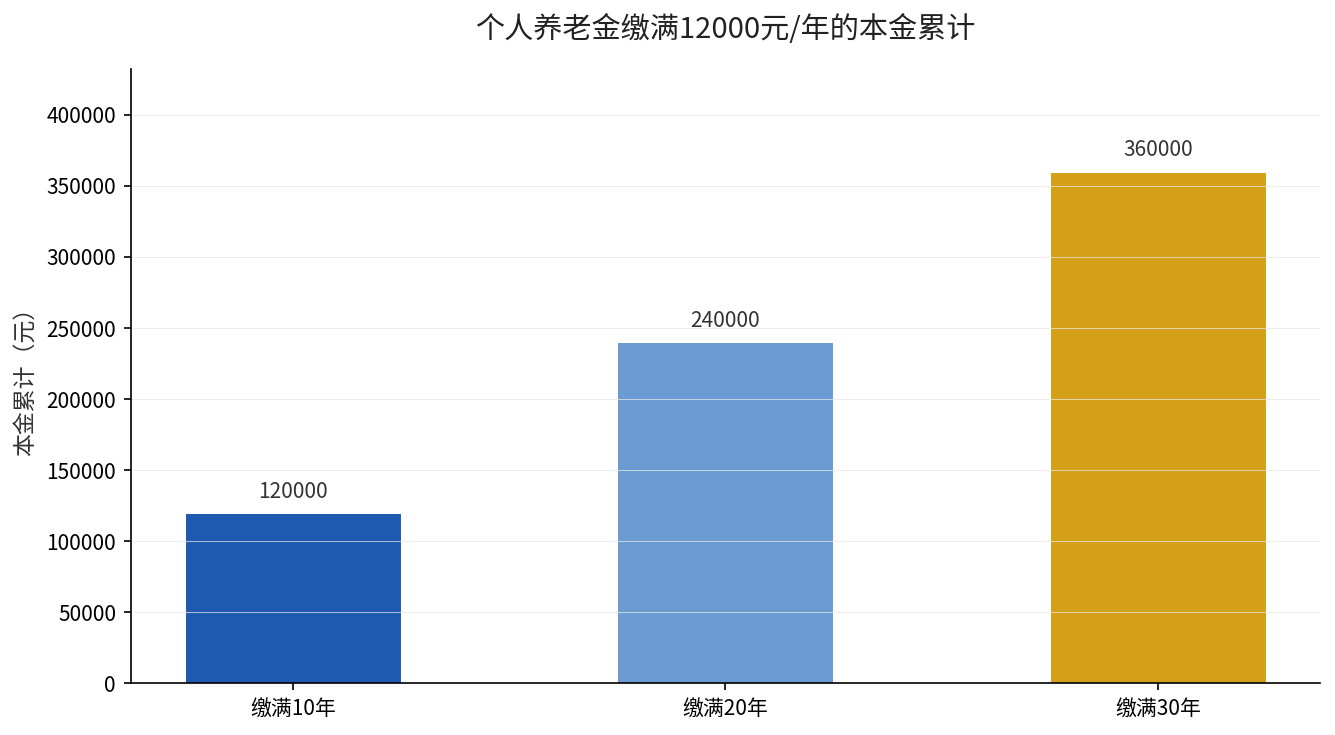
账户里的钱也不是放着不动,你可以自主选择购买储蓄存款、理财产品、商业养老保险、公募基金这四类产品,实行完全积累。选什么、投多少,都是你自己说了算。每年缴满12000元的话,十年本金12万、二十年24万、三十年36万,这还只是本金,没算产品收益。
误解一:”这就是个存款,随时能取”——其实是个锁着的账户
个人养老金资金账户是封闭运行的,跟你平时那个随存随取的银行卡完全不是一回事。钱放进去,就进入了一个”退休才能动”的账户,中途想提前取出来,基本没门。
只有四种情况能领:一是达到领取基本养老金的年龄;二是完全丧失劳动能力;三是出国(境)定居;四是国家规定的其他情形。也就是说,绝大多数人,这笔钱要等到退休年龄才能动。
这个”锁死”不是坑你,而是制度设计的一部分——它本质上是一笔专门给未来的养老钱,用封闭运行逼你坚持缴下去。锁住的是当下那一点冲动消费,换的是退休后多一份底气。
误解二:”退休前肯定有用钱的时候,就取不出来了吗”——有例外口子
确实不是完全焊死。除了正常到龄领取,办法第十二条还留了三个特殊口子:完全丧失劳动能力、出国(境)定居、以及国家规定的其他情形。这三类需要凭劳动能力鉴定结论书、出国定居住明等证明,向商业银行提出申请。
还有一个很多人忽略的安心项:如果你身故了,个人养老金资金账户里的资产是可以继承的。这不是那种”人走了钱就归国家”的账户,账户里的每一分钱都实实在在属于你和你的家人。
所以正确的理解是:它不是”绝对不能提前动”,而是”正常退休的路之外,只开了生病、出国、身故这几扇小门”。想靠它当活期备用金,方向就错了。
误解三:”存进去12000,取出来还是12000″——别忘了产品收益和税
很多人只看缴费上限12000元,以为账户里就是单纯存了这么多。其实这12000元进了账户后,是要拿去买产品、产生收益的。买储蓄存款有利息,买基金有涨跌,买商业养老保险有现金价值——账户是”完全积累”的,收益会滚进你的资产里。
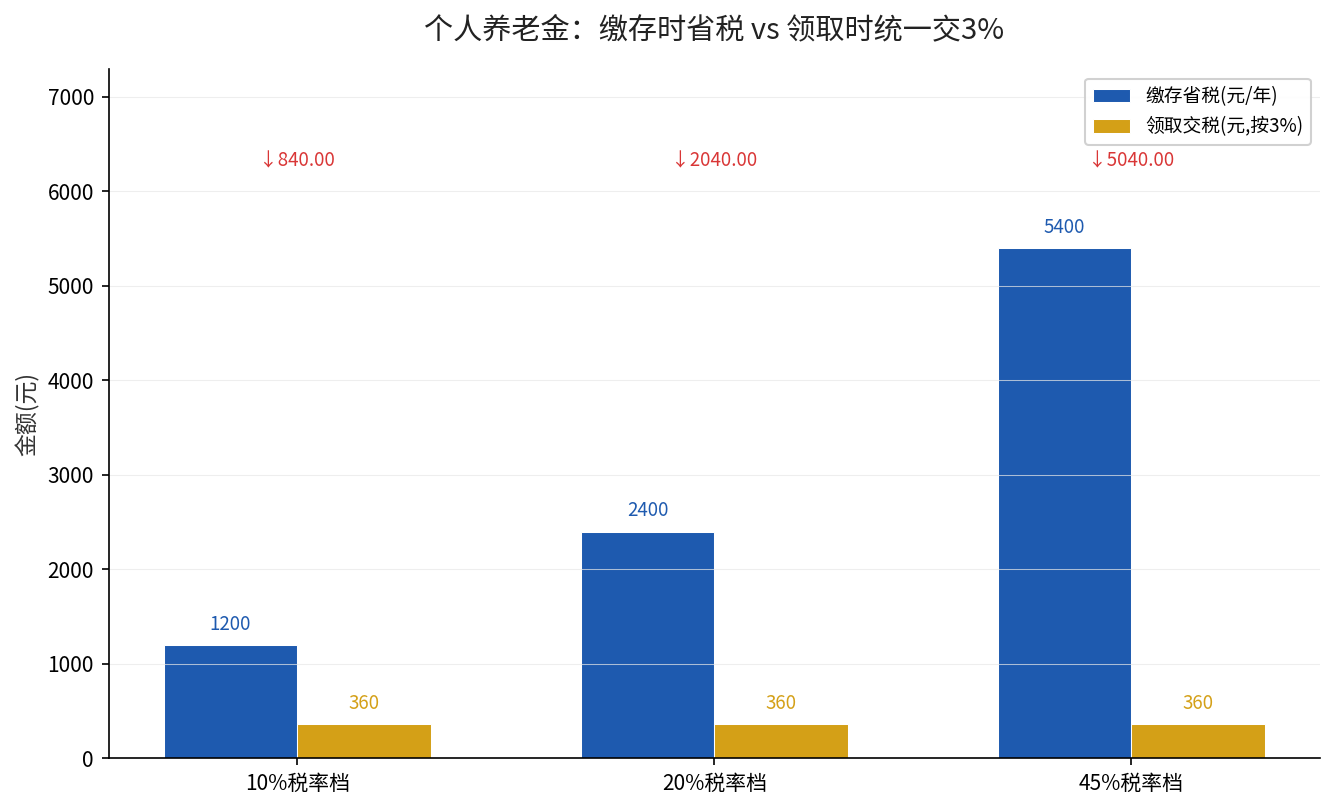
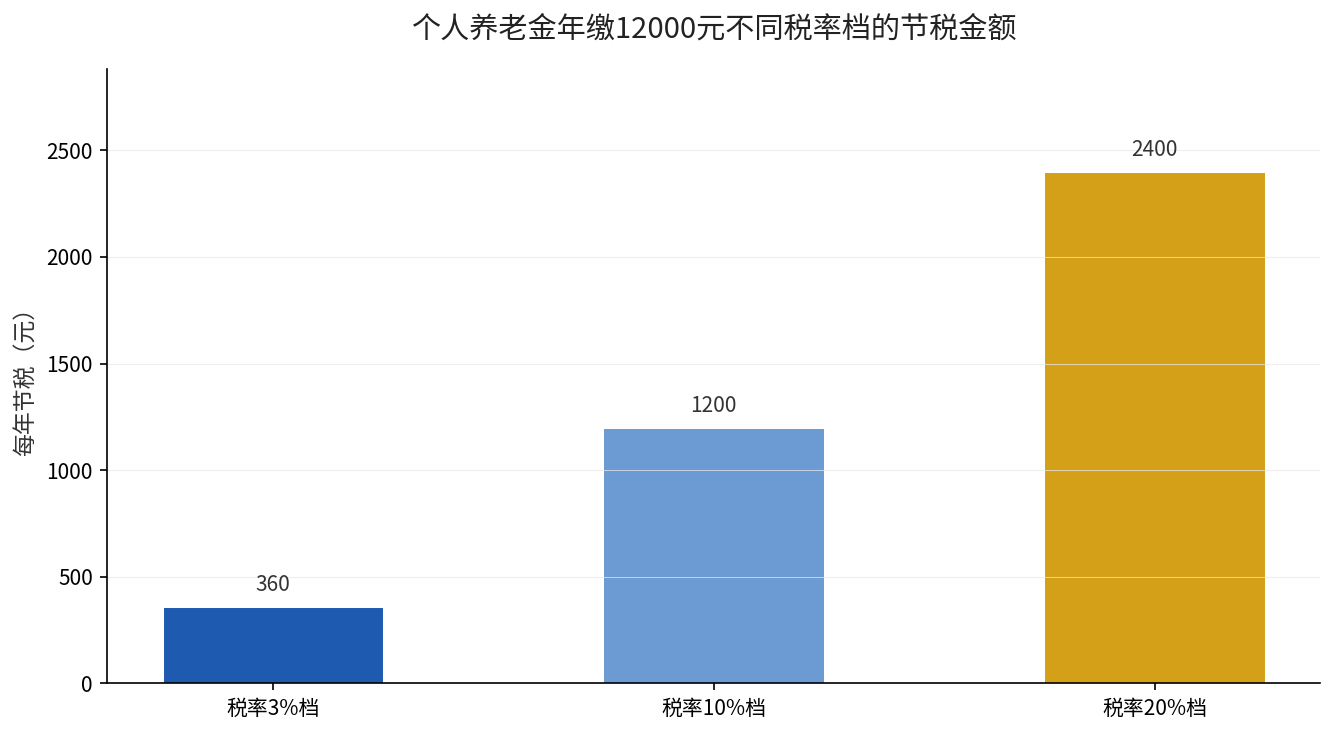
税收这头也要心里有数。个人养老金的税收优惠是”递延”式的:缴费环节可以按政策抵扣个税,投资环节暂不征税,但到领取环节,要按规定缴纳个人所得税,由商业银行代扣。也就是说,当下省的那点税,将来领取时可能还要再算一笔。
这三点放一起,就一句话:个人养老金是一笔”现在自己存、现在有税优、退休才能取、取了要交税”的养老补充,不是活期存款,更不是理财产品。
如果你也在想这些
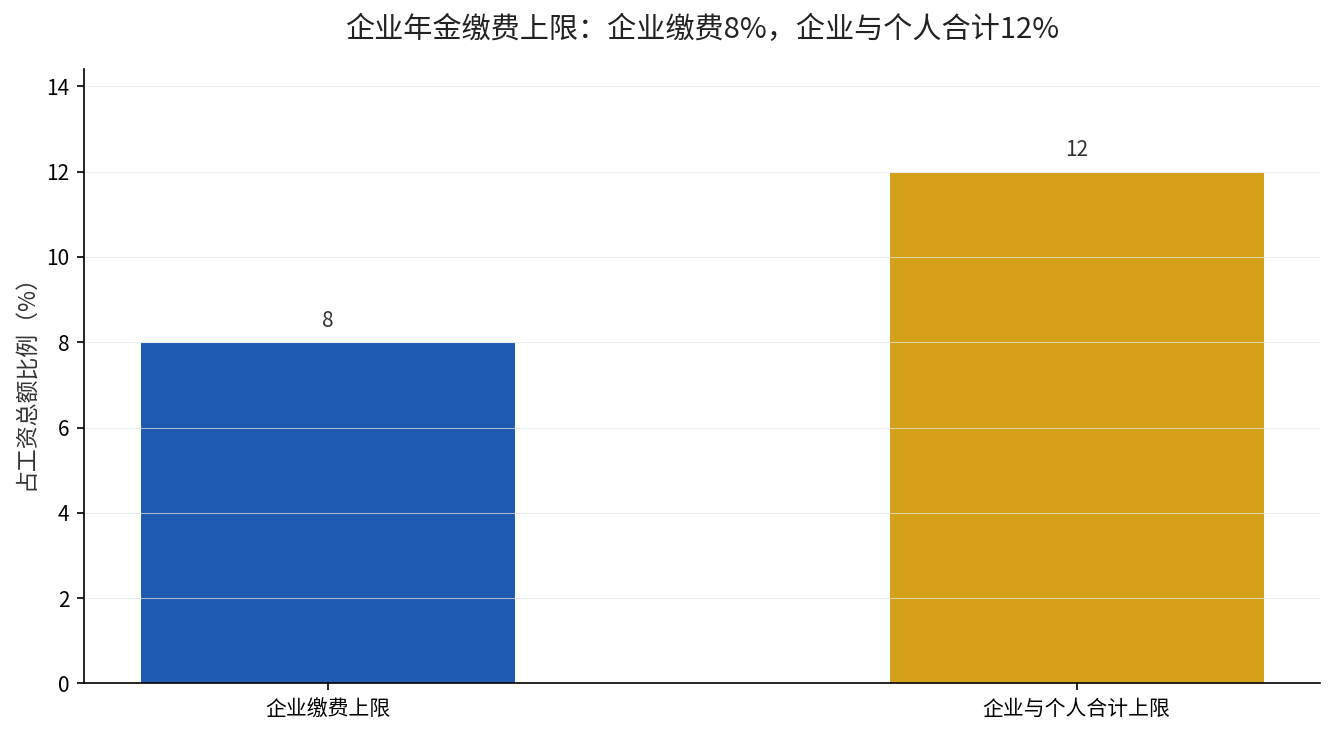
问:单位和职业年金、企业年金,会不会跟个人养老金冲突?答:不冲突。职业年金、企业年金是”单位+个人”的第二支柱,个人养老金是纯个人的第三支柱,三笔可以同时存在,各走各的账户。想知道职业年金那笔单位替你缴8%的账怎么算,可以翻我们之前写的《职业年金每月拆12%》这篇。
问:每年12000元,缴少了行不行?答:当然可以。上限是12000,不是必须12000,你可以按月小额缴,也可以某年不缴,额度按自然年度累计,次年重新计算。
问:账户开了、产品怎么选?答:四类产品风险从低到高是储蓄存款、商业养老保险、理财产品、公募基金。想稳健就多配存款和保险,愿意承担波动再配基金,比例自己定。
想搞清楚自己到底该不该开、该缴多少?留言你的年龄和收入水平,我来帮你评估个人养老金这笔账值不值得现在就开始存。