预定利率研究值两连升至1.94%:真正拉开收益差距的,不是那25个基点
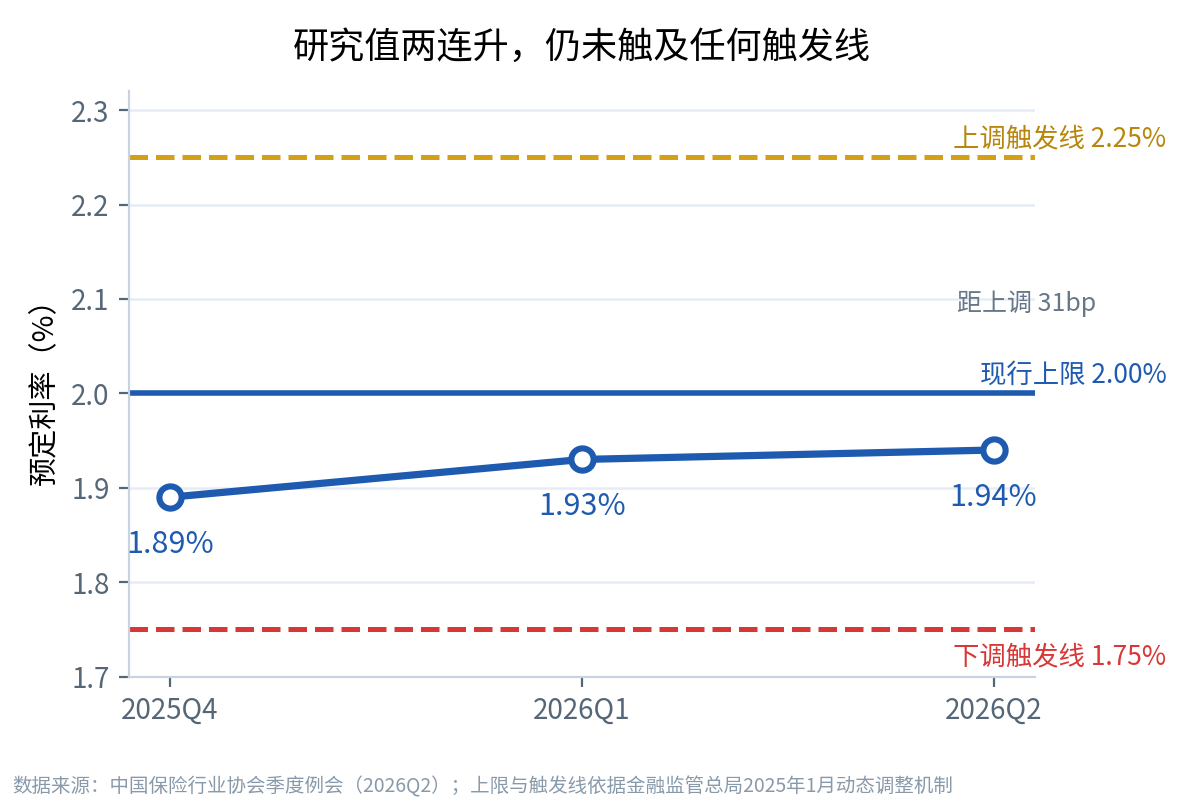
7月21日,中国保险行业协会召开人身保险业利率研究专家咨询委员会2026年二季度例会,确认普通型人身保险产品预定利率研究值为1.94%,比一季度的1.93%又高了1个基点。这是这个指标自2025年建立披露机制以来,连续第二个季度回升。
消息出来第二天,我们业内几个群里就开始传两种话术。一种说:“研究值连涨,预定利率要上调了,2.0%就是底。”另一种更直接:“趁现在还没涨,赶紧让客户签单。”
作为在寿险公司精算和产品条线待了十几年的人,我得说句不客气的:这两种说法,都盯错了数字。
先把结论摆出来,一共三条:
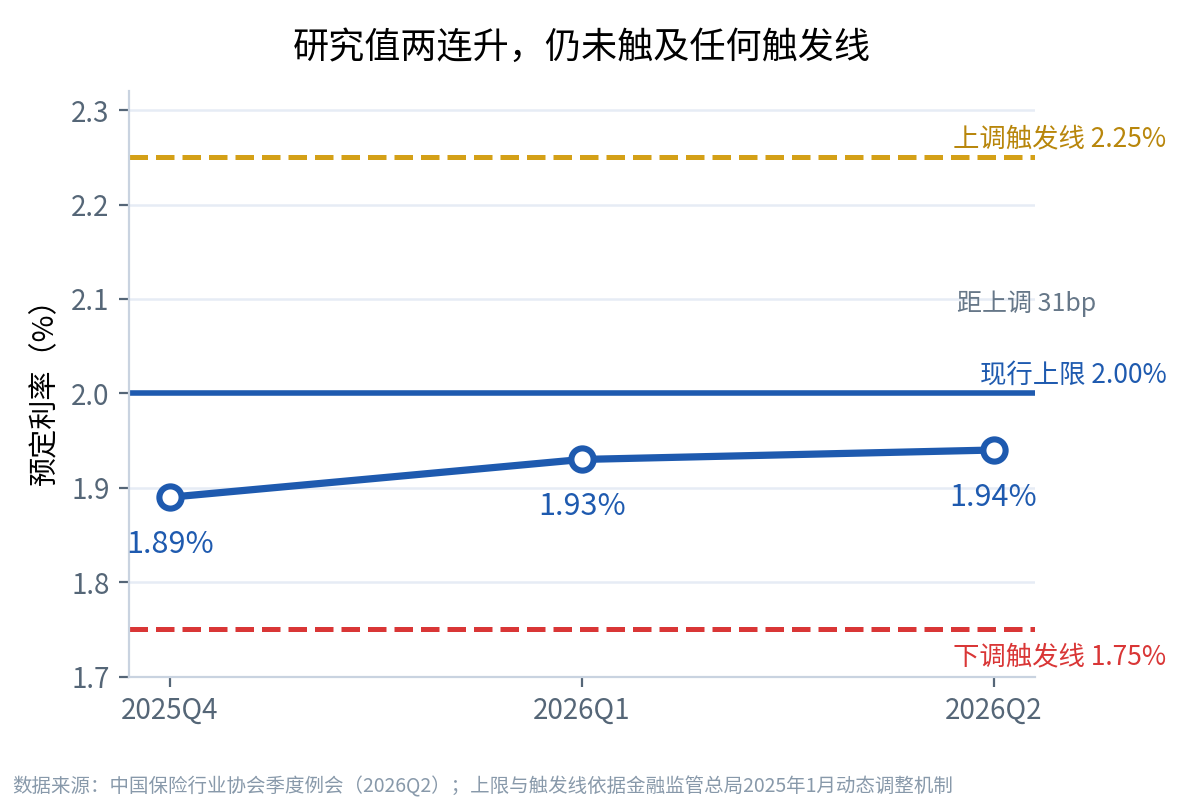
第一,机制上调没那么容易。研究值要摸到2.25%,才谈得上触发上调;现在是1.94%,中间还差31个基点。
第二,就算真上调25个基点,对客户的影响也远小于销售嘴里的“大涨”。100万趸交、持有30年,上限从2.00%提到2.25%,多拿13.8万,相当于本金的13.8%。
第三,真正拉开差距的是分红实现率。同一张分红险保单,综合收益从2.8%掉到2.2%(对应分红实现率不足),30年少拿36.9万——是前者的近3倍。
一、流行观点:研究值两连升,是不是该“等等再买”?
这个说法能传开,是因为它把两件事混成了一件:“行业研究值”和“产品预定利率”。
研究值是什么?它是行业协会每个季度组织专家例会,参考5年期以上LPR、10年期国债收益率、5年期定期存款利率等市场利率测算出来的一个行业参考参数,带平滑、带滞后。它不是任何一家公司的产品利率,也不会因为涨了1个基点,就让在售产品的定价当天改变。
产品预定利率是什么?是写进合同的保证利益定价基准,要报备、要切换、要重印条款和计划书。两者之间隔着一整套动态调整机制。
所以“两连升”这个说法,情绪上很足,数字上其实很小:从2025年四季度的1.89%到2026年二季度的1.94%,两个季度一共走了5个基点。5个基点复利30年,100万本金的差异约2.6万元,不到本金的3%。这跟“涨价”“变天”没有关系。
二、算一算:上调到底要跨过几道门槛?
机制的依据,是金融监管总局2025年1月下发的《关于建立预定利率与市场利率挂钩及动态调整机制有关事项的通知》。核心规则一句话可以讲清:在售产品的预定利率最高值,连续两个季度偏离研究值25个基点以上,就触发调整。
注意两个细节,很多解读都漏了。一是“连续两个季度”,单季偏离不算;二是下调是刚性的,上调是“可上调”——方向不对称,往上走由公司自主,不是监管一声令下全行业涨。
以现行普通型上限2.00%为基准,把三条线摆在一起看:
| 方向 |
触发条件(以2.00%上限为例) |
研究值需达到 |
距当前1.94% |
| 下调 |
上限连续两季高于研究值25bp以上 |
≤1.75% |
还差19bp |
| 维持 |
偏离不足25bp |
1.75%~2.25% |
正处区间内 |
| 上调 |
上限连续两季低于研究值25bp以上 |
≥2.25% |
还差31bp |
按过去两个季度平均每季2.5个基点的速度线性外推,摸到2.25%要12个季度左右,摸到1.75%要8个季度左右。研究值本身还是平滑值,年末随国债收益率波动回落也很正常。兴业证券的判断也是:2026年全年下调的可能性较小,普通型2.0%、分红型1.75%、万能最低保证1.0%大概率维持。
这就是我们业内说的“平台期”:上下两头都够不着,机制处于休眠状态。平台期不是坏事,它意味着定价稳定、客户不用抢、公司也不用每季度重做一遍产品。
顺便把时间线捋一下,就知道这套机制不是摆设,也不是“涨一点就跟着涨”:
2025年1月,动态调整机制建立;2025年7月,研究值降至1.99%,首次触发下调;2025年9月1日,普通型上限降至2.0%、分红型降至1.75%、万能最低保证降至1.0%;2026年1月,研究值1.89%;2026年4月,1.93%,首次回升;2026年7月,1.94%,二连升。真正动过的只有2025年9月那一次,而且是向下。
三、算数值:25个基点和分红实现率,哪个更要命?
客户最关心的其实不是机制,是钱。那我们就把钱算出来。
先算“真上调”这一头。假设普通型上限从2.00%提到2.25%,100万趸交、持有30年:2.00%复利30年是181.1万,2.25%复利30年是194.9万,差额13.8万,占本金13.8%。听起来不少,但这是最理想的上调场景,而且要等三年以上。
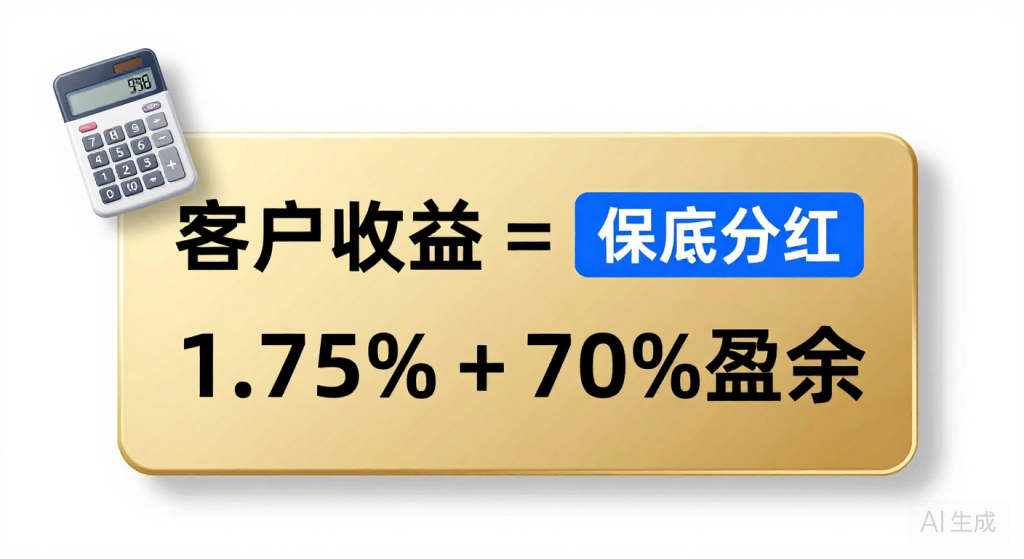
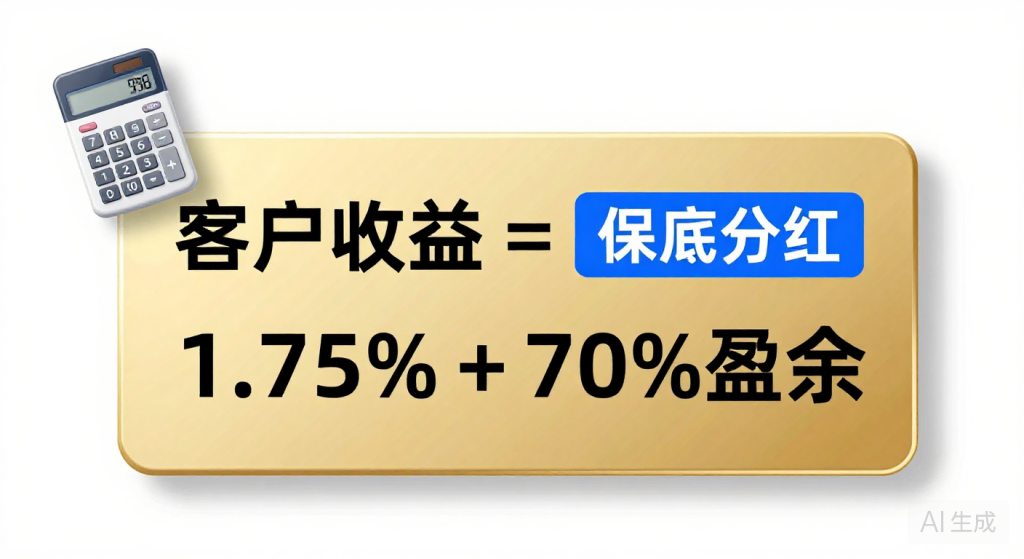
再算分红险这一头。分红险的1.75%只是保底地板,客户实际拿到的是“保底+70%可分配盈余”。行业里算客户长期收益的锚,大致是10年期国债收益率加1个百分点;当前10年期国债在1.8%附近,对应客户长期综合收益约2.8%。
那么同样100万趸交、30年:综合收益2.8%对应229.0万;如果分红实现率不足、综合收益只有2.2%,对应192.1万。差额36.9万,占本金36.9%。
把两个数字并排放:上调25个基点,影响13.8%;分红实现率掉档,影响36.9%。后者是前者的近3倍。客户在营业厅里纠结那25个基点的时候,真正决定他三十年后拿多少钱的那个变量,根本没被讨论。
四、为什么会有这种误解?
第一,概念层级被抹平了。研究值是行业参数,预定利率是产品定价基准,客户收益是实际现金流。三层东西被压成一句话,谬误就出来了。
第二,媒体的“两连升”叙事天然带方向感。“连升”听起来像趋势反转,但1.89%到1.94%只有5个基点,连一次完整调整的零头都不到。
第三,销售端的话术是KPI驱动的。2025年9月那轮是真降,客户被教育了整整一年“利率只会往下走”;现在看到回升,很容易反向脑补成“要涨了,快买”。可平台期的正确动作恰恰是不着急。
第四,研究值季度公布、产品备案滞后。客户听到的永远是二手结论,等他反应过来,窗口期早就过了——这也是“炒停售”屡试不爽的土壤。
五、正确理解:三句话,一张清单
1. 研究值两连升,是“利率企稳”的信号,不是“产品涨价”的信号。2.0%的平台期大概率延续到2027年,年内不必为此调整购买节奏。
2. 分红险的1.75%是地板,不是天花板。天花板在投资端:2025年寿险业投资收益率4.6%,能不能持续、能不能稳定分出70%,才是客户该盯的指标。
3. 别为25个基点等三年,也别被“停售”逼单。平台期本身就说明没有抢购必要;真正需要决策的,是这笔钱多久不用、能承受多少波动。
落到选购上,我的建议按资金属性分四类:
· 3到5年内要用的钱:不要碰长期险。存款、国债、货币基金,流动性优先。
· 10年以上、要确定性:普通型2.0%或分红型1.75%保底都可以,重点看偿付能力和公司历史分红实现率。
· 想要弹性、能接受波动:选分红险,但下单前必须查三样——近3年分红实现率、近5年投资收益率、分红特储规模。这三样比任何演示数字都硬。
· 已经持有老保单的客户:别退。2025年9月之前定价的产品保底更高,退了就再也买不回来。
我们业内常讲一句话:客户买的不是预定利率,是三十年后的那笔现金流。研究值涨1个基点还是跌1个基点,决定不了这件事;能决定的,是这家公司能不能把4.6%的投资收益率,年年稳定地分出70%。
数据来源:中国保险行业协会人身保险业利率研究专家咨询委员会2025年四季度、2026年一季度、二季度例会公布的研究值(1.89%、1.93%、1.94%);金融监管总局《关于建立预定利率与市场利率挂钩及动态调整机制有关事项的通知》(2025年1月);2025年9月1日起执行的普通型2.0%、分红型1.75%、万能最低保证1.0%上限;2025年寿险业投资收益率4.6%;5年期以上LPR 3.50%(2026年7月20日报价);10年期国债收益率约1.8%。文中30年复利测算为按假设利率的静态推演,不代表任何具体产品利益。