北京12049、河北7410:相邻两地计发基数差4639元,同样缴30年月养老金差多少钱

北京12049、河北7410:相邻两地计发基数差4639元,同样缴30年月养老金差多少钱

同样是华北,开车不到三个小时的路程,退休到手的养老金却可能差出一倍多。同一个缴费条件,放在北京和放在河北,算出来的基础养老金能差1100多块。今天不聊虚的,把两地的官方计发基数摆出来,真刀真枪算一笔账。

先把两个官方数字对齐

北京2025年的养老金计发基数是12049元/月。这个数字出自北京市人社局、市财政局、国家税务总局北京市税务局联合发布的《关于2025年本市参保人员社会保险待遇有关问题的通告》(京人社发〔2025〕13号),2025年10月27日公开发布,适用范围是2025年度办理退休并按月领取基本养老金的人员。

河北2025年的养老金计发基数是7410元/月,出自河北省人社厅、省财政厅《关于公布2025年度社会保险缴费基数上下限和养老保险计发基数的通知》(冀人社字〔2025〕105号),2025年9月18日公布。同一份文件还规定了缴费基数:以6678元/月确定上下限,下限4007元(60%)、上限20034元(300%)。

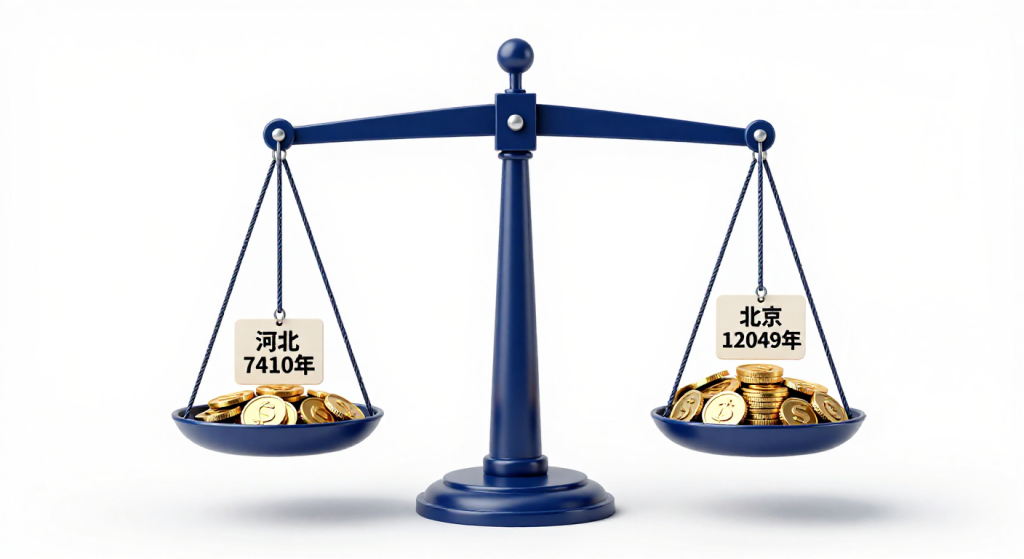
两地官方数字一摆,差距就摆在明面上:12049减7410,差4639元,接近一个月的河北计发基数。全国养老保险统筹推行后,计发基数逐步向社平工资靠拢,但省份之间社平工资的差距是客观存在的,肉眼可见地传导到了养老金上。

同样缴费30年,基础养老金差多少

养老金计算有国家统一公式,基础养老金等于:计发基数乘以(1加本人平均缴费指数)除以2,再乘以缴费年限,再乘以1%。我们假设同一个人,在两地都按缴费指数0.6(也就是最低档60%)缴了30年,代入公式一步步算。

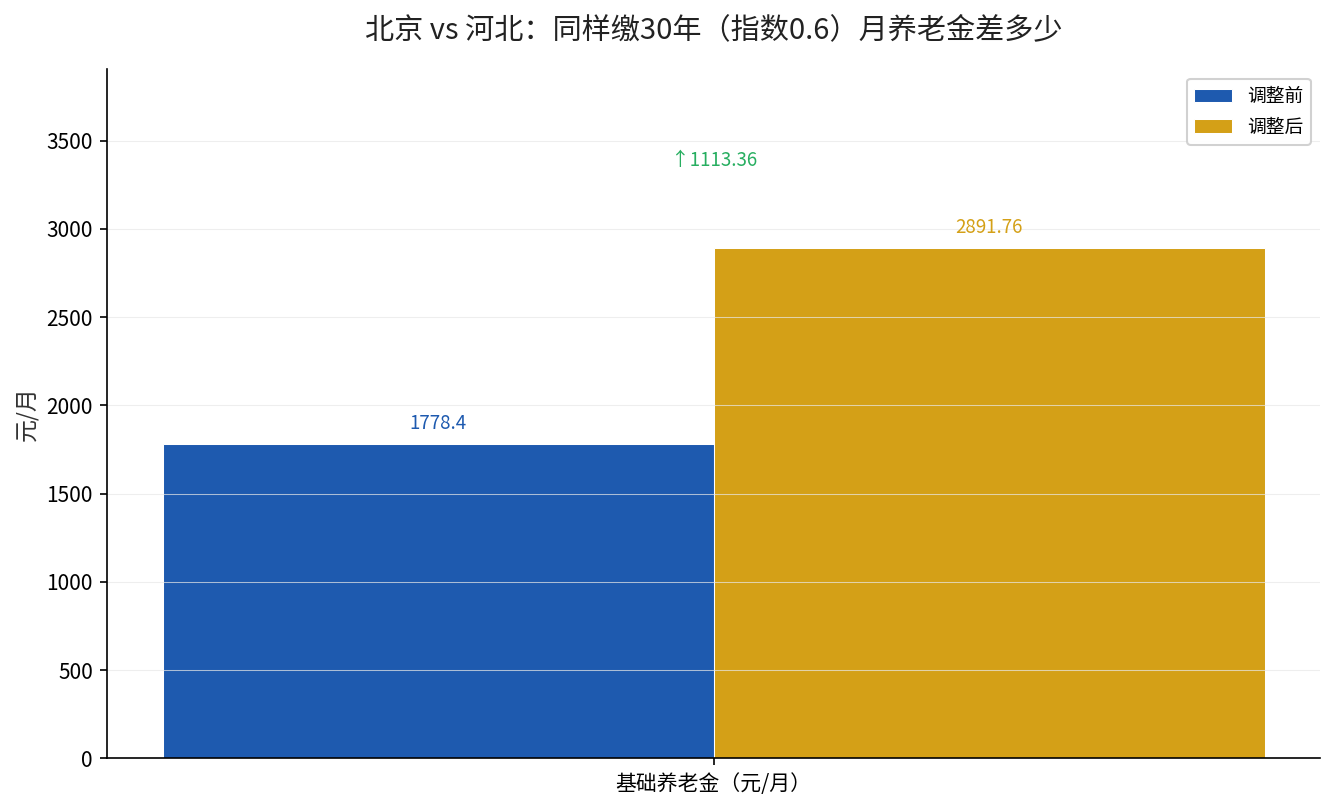
北京这一份:12049乘(1加0.6)除以2,得出系数0.8,再乘30年乘1%,等于计发基数的24%,也就是12049乘24%,结果是2891.76元/月。河北用同一套算法:7410乘24%,结果是1778.40元/月。两数一减,每月差了1113.36元。

一年就是13360元,三十年下来,光基础养老金这一项,两地就拉开40多万元的累计差距。这还没算个人账户养老金,也没算两地不同的缴费基数水平,只比了基础养老金这最核心的一块,差距就已经相当可观。

差距从哪来,拆开看就清楚

对比项 北京 河北 差额
2025计发基数(元/月) 12049 7410 4639
缴费30年·指数0.6基础养老金(元/月) 2891.76 1778.40 1113.36
政策依据 京人社发〔2025〕13号 冀人社字〔2025〕105号 —

北京vs河北月基础养老金对比

差距的根源不在公式,公式全国一致。真正拉开差距的,是计发基数本身——它直接取决于当地的社平工资水平。北京职工平均工资高,计发基数就高;河北相对低,基数就低。同样的缴费年限、同样的缴费档次,基数高的地方自然领得多,这是制度设计使然,不是谁”占了便宜”。

这种地区落差并非华北特有。我们此前专项算过广东与辽宁的账——广东9493元比辽宁高2147元,同样缴30年每月基础养老金差644元,逻辑与你今天看到的北京河北之差完全一致,感兴趣可以点进 《广东9493元比辽宁高2147元,同样缴30年这笔钱差在哪》 接着看。

这笔账对你有用在哪

如果你正处在两地流动就业、或者居留地可以选的阶段,计发基数是你判断”在哪退休更划算”的一个硬指标。但要注意,退休地不是想选就能选,要看参保缴费年限落在哪里、户籍和居住情况,规则是社保制度定的,不能单看基数就拍板。

对已经退休、固定在某地的人来说,这个对比的意义是让你看懂自己的养老金为什么是这个数,别拿别人的到手金额直接套自己身上。每一个数字背后,都是当地计发基数和缴费年限乘出来的结果。想知道自己退休能领多少,把你的缴费年限和缴费指数发在评论区,我帮你一步步算。
湖南2025年社保缴费基数公布:下限4072元、计发基数7694元,这3个数字影响你的钱袋子

湖南2025年社保缴费基数公布:下限4072元、计发基数7694元,这3个数字影响你的钱袋子

刚过完国庆,湖南省人社厅、财政厅、税务局三部门的一纸通知,让不少湖南人的注意力从假期拉回到了社保账本上。

2025年9月22日,湖南省人力资源和社会保障厅、湖南省财政厅、国家税务总局湖南省税务局联合发布《关于公布2025年社会保险缴费基准值和计发基数的通知》,把2025年湖南三项社会保险的缴费基准值、缴费基数上下限、基本养老金计发基数一次性说清楚了。

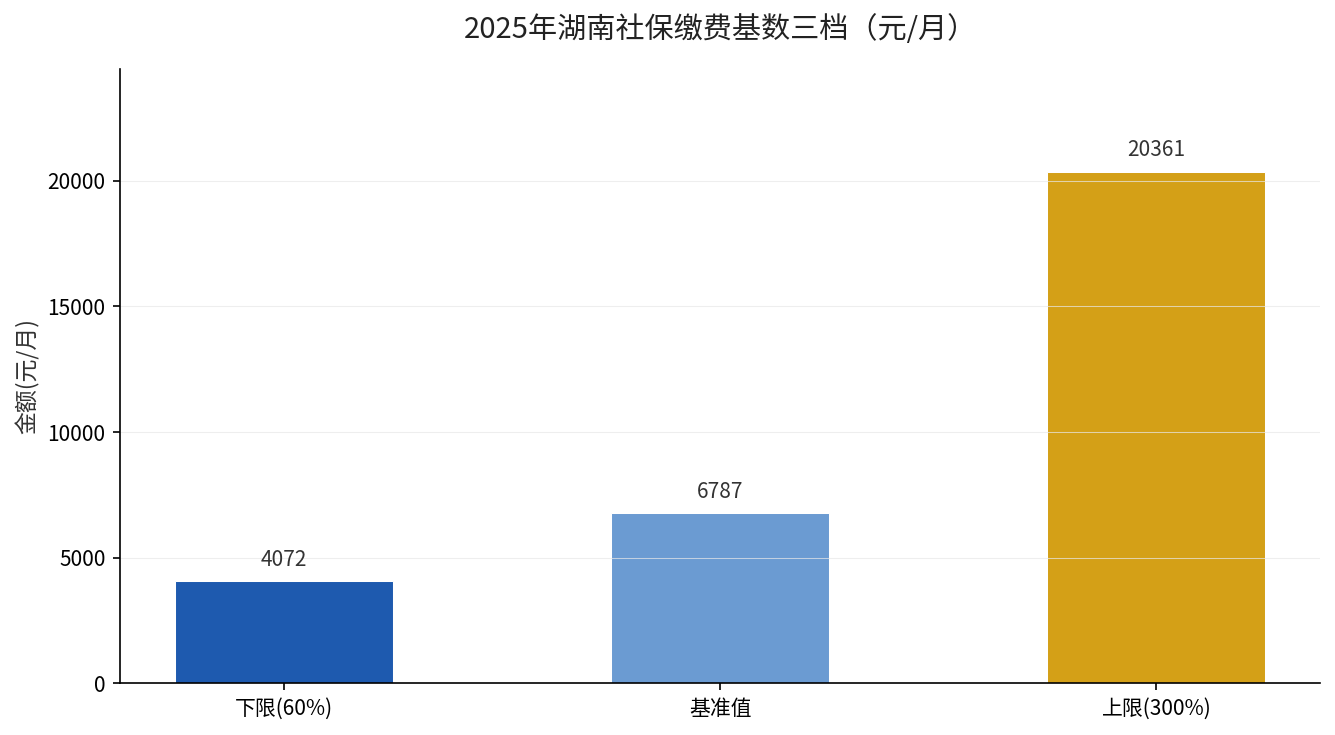
这份通知定下三个关键数字:缴费基准值6787元、缴费下限4072元、计发基数7694元。对正在缴费的人和即将退休的人来说,这三个数字背后,是你每个月要交多少钱、退休后能领多少钱的基础。

政策核心:三个数字一次性定盘

先说清楚这份通知到底定下了什么。第一是缴费基准值,2025年1月1日到12月31日,全省职工基本养老保险、工伤保险、失业保险三项社会保险的缴费基准值统一调整为6787元/月。

第二是缴费基数上下限。上限拉开到20361元/月,下限锁定在4072元/月。这意味着从2025年起,湖南参保人的缴费工资,最低按4072元算,最高按20361元封顶,中间区间按你实际工资水平来。

第三是基本养老金计发基数,全省企业职工和机关事业单位统一为7694元/月。这个数字直接进退休待遇计算公式,是退休后每月养老金多少的关键变量。

对谁影响最大?分三类人看

第一类是工资低于4072元的人。如果你的月工资不足4072元,缴费基数会”保底”按4072元申报。好处是未来养老金基数不被拉低,代价是眼前每月多交一点。

第二类是收入超过20361元的高收入群体。他们的缴费基数会”封顶”在20361元,多出来的工资部分不再纳入社保缴费,退休待遇也按这个上限计算,不存在无上限地多缴多得。

第三类是今年准备退休、或已按预发标准领钱的人。计发基数7694元公布后,2025年1月以来按暂定基数计发待遇的人,会迎来一次待遇重算和补差。

什么时候开始执行?时间线看这里

按通知原文,以上规定从2025年9月22日起执行,有效期为1年。也就是说,2025年度的缴费和待遇计发,都按这一套数字口径统一办理。

对于此前已经按预发或暂定基数办理了业务的单位和个人,各地需要按照新公布的上下限进行差额补缴或补发,具体操作以当地社保经办机构的通知为准。

2025年湖南社保缴费基数三档对比

一张表看懂湖南这套数字

项目 2025年金额(元/月)
个人缴费基数下限 4072
缴费基准值 6787
个人缴费基数上限 20361
基本养老金计发基数 7694

从这张表能看出一条清晰逻辑:缴费基数决定你”交多少”,计发基数决定你”领多少”。下限4072元与上限20361元之间差了5倍,对应的是退休待遇里基础养老金部分的天壤之别。

给你的三条建议

第一,如果你是在职人员,查一下自己的缴费工资有没有被”保底”或”封顶”。工资在4072元到20361元之间的,按实际工资正常申报即可,不用刻意多报或少报。

第二,如果你是灵活就业人员,2025年可以在4072元到20361元之间自己选缴费档次,选择前先算笔账——选得越高,退休每月领得越多,但眼前支出也越大。

第三,如果你今年刚退休或准备退休,留意当地社保经办机构的待遇重算通知,计发基数公布后,2025年1月以来按预发标准领钱的人会补差,这笔钱别漏了。

数据来源:湖南省人力资源和社会保障厅、湖南省财政厅、国家税务总局湖南省税务局《关于公布2025年社会保险缴费基准值和计发基数的通知》,2025年9月22日发布;红网/潇湘晨报2025年9月24日相关报道。

计发基数上海榜首贵州末位,同30年差近1900

计发基数上海榜首贵州末位,同30年差近1900

2026年已公布的计发基数里,上海12577元和贵州7376.75元正好卡在第一和第六的位置——12577是全国最高,7376.75是已公布里最低。两套数之间差了5200.25元/月,同一个缴费条件的人放到这两个省退休,每月养老金差出近1900块。

这两个省恰好都是并轨省——计发基数直接等于全口径城镇单位就业人员平均工资,缴费基数上下限也由这个数定。上海的计发基数能到12577元,是社平工资高的直接结果;贵州7376.75元,是自己的全口径水平。同一个中国社保制度下,省际差距拉得这么大的,全国也就这一对。

上海老顾和贵阳老钱,同条件各领多少

两个人条件完全一样:指数0.6、缴30年、60岁退休。上海的计发基数12577元、缴费下限7546元;贵州计发基数7376.75元、缴费下限4426.05元。基础养老金和个人账户养老金一起算。

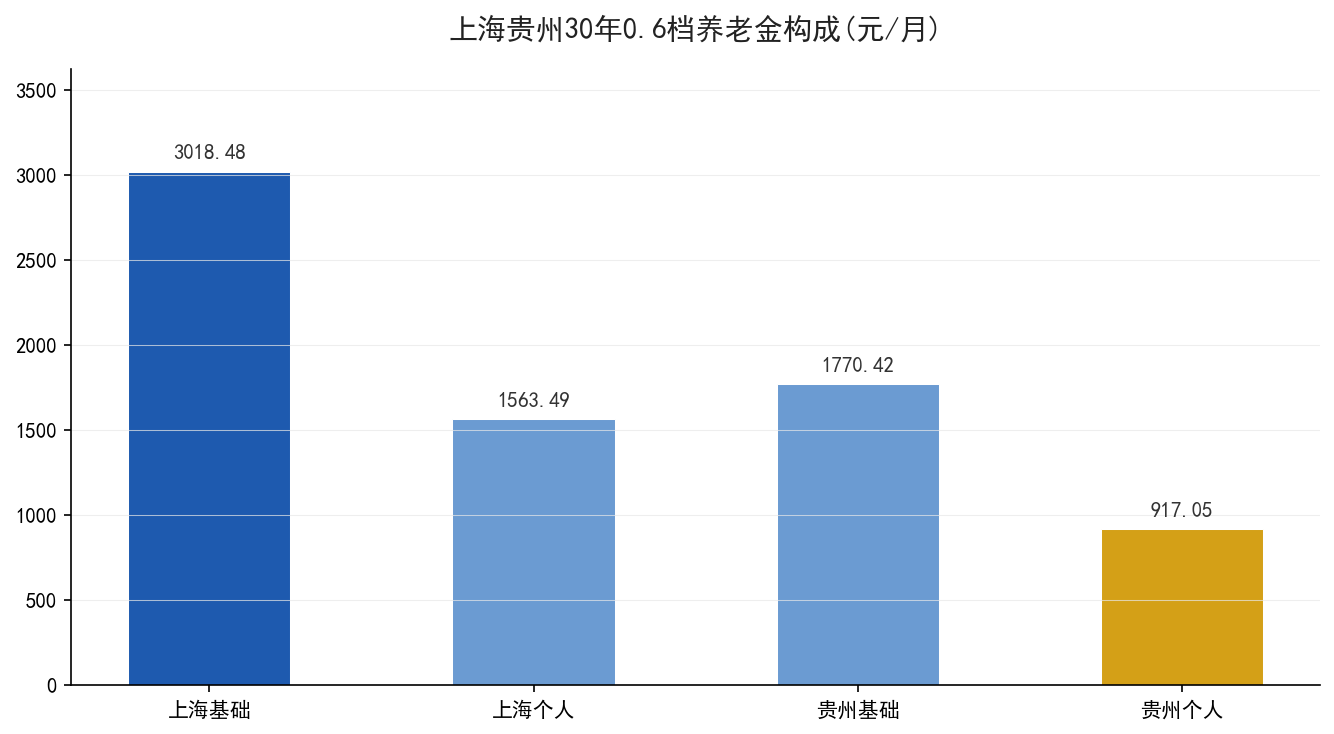
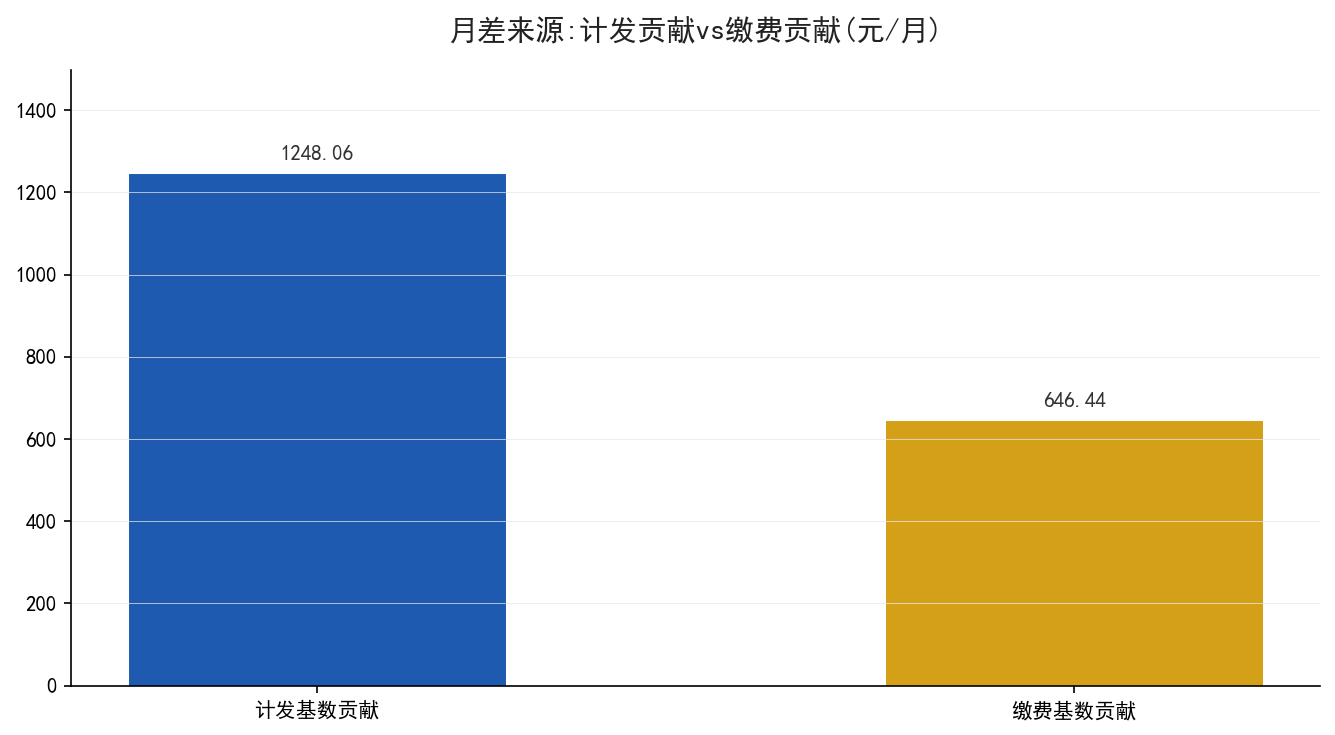
基础养老金——老顾:12577×(1+0.6)÷2×30×1%=12577×0.8×0.3=3018.48元/月。老钱:7376.75×0.8×0.3=1770.42元/月。这一栏就差了1248.06元。

个人账户养老金——老顾:7546×8%×12×30÷139=603.68×12×30÷139=217324.8÷139=1563.49元/月。老钱:4426.05×8%×12×30÷139=354.08×12×30÷139=127470.24÷139=917.05元/月。这一栏差了646.44元。

合计——老顾4581.97元/月,老钱2687.47元/月,每月差1894.5元,一年差22734元,领20年差45.47万元。

项目 上海(老顾) 贵州(老钱) 差额
计发基数 12577元 7376.75元 5200.25元
基础养老金 3018.48元/月 1770.42元/月 1248.06元
个人账户 1563.49元/月 917.05元/月 646.44元
合计 4581.97元/月 2687.47元/月 1894.5元

上海贵州养老金两项对比

缴的账:上海多缴22.5万,回本不到10年

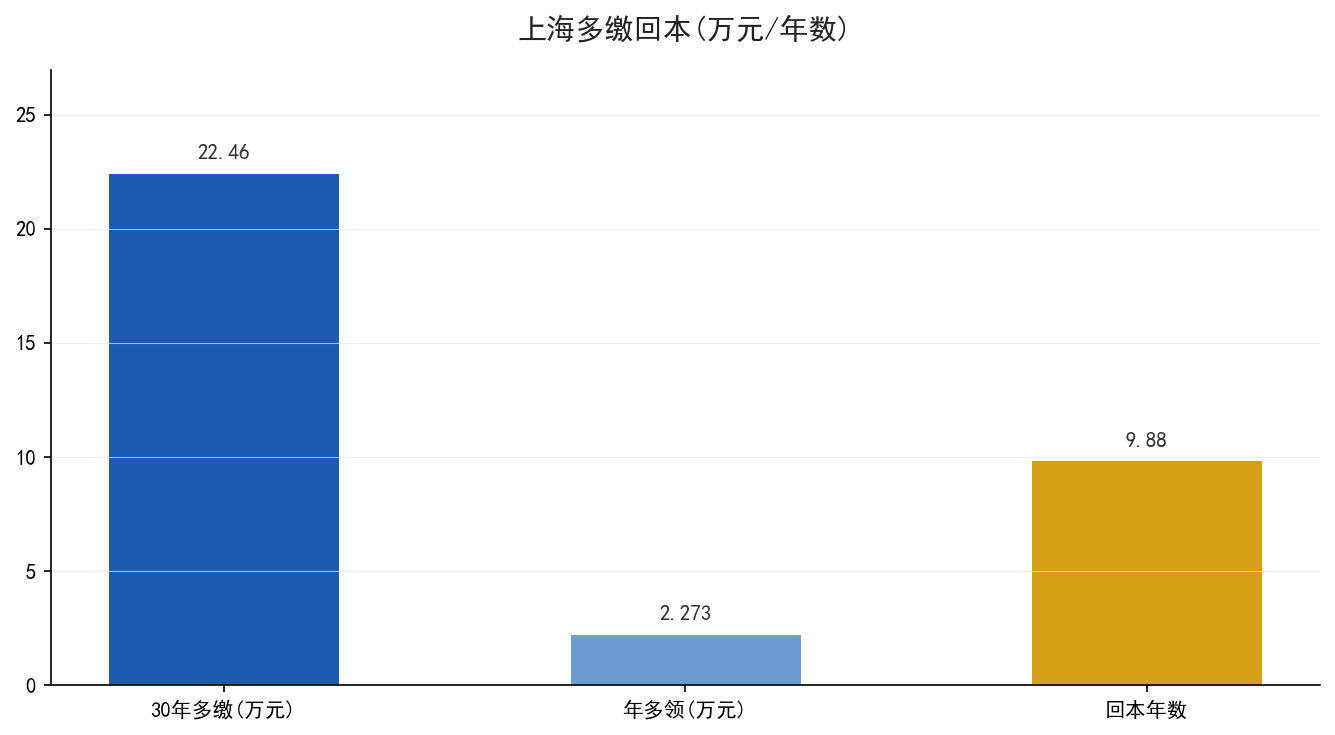
老顾在上海月缴灵活就业60%档——7546×20%=1509.2元/月,30年缴543312元。老钱在贵阳月缴——4426.05×20%=885.21元/月,30年缴318675.6元。老顾多缴224636.4元。

每月多领1894.5元,回本=224636.4÷(1894.5×12)≈9.88年。60岁退,不到70岁就把多缴的钱领回来了——之后全是净收益。这笔账说明上海虽然缴得多,但计发基数拉起来的养老金增幅足够把多缴的部分在十年内补平。

上海多缴与回本周期

省间差1894元,差的是计发基数不是缴费行为

老顾和老钱缴费行为完全一样——都是60%档、都是30年。月差1894.5元里,计发基数贡献了1248.06元(占66%),个人账户贡献了646.44元(占34%)。前者是因为上海的社平比贵州高5200元,后者是因为上海缴费基数随社平高。

这是一个基本事实:在同一个社保制度下,退休地的全口径社平直接决定了你养老金的大头——缴费指数和年限是你可以控制的杠杆,计发基数是你控制不了的天花板。在计发基数高的省退休,同一个缴费条件的人,养老金天然高出一截——这是地域差异,跟个人努力无关。

计发基数差贡献vs缴费基数差贡献

能不能把退休地从贵州换到上海

理论上可以——在一个地方缴满10年,就可以选择在那个地方退休,按当地的计发基数算养老金。实践中跨省调换退休地要满足”缴费满10年”的硬门槛,而且还要看户籍地优先规则——户籍地和最后缴费地之间有一套先后顺序。想在上海退休就得在上海缴满10年,不是”快退休了迁过去”就能换起点的。

但对已经在贵州(或其他计发低省)缴了十几年的人来说,改退休地的时间成本太高——不如把年限拉长、把指数控制住,这两个变量是你自己手里的,不依赖地理位置的迁移。

参考资料:上海市人社局2026年度社保基数文件(rsj.sh.gov.cn,全口径社平12577元/月、并轨执行);贵州省人社厅 黔人社发〔2026〕7号(计发基数7376.75元/月、并轨执行)。国办发〔2019〕13号文(并轨政策依据)。跨省退休地选择规则依据《城镇企业职工基本养老保险关系转移接续暂行办法》(国办发〔2009〕66号)。

最低缴费年限从15年涨到20年:这5年,会让多少人退休时发现”年限不够”?

最低缴费年限从15年涨到20年:这5年,会让多少人退休时发现”年限不够”?

比起”退休年龄延迟”,有一条更隐蔽、但影响面更大的变化,很多人还没意识到——按月领养老金,最低缴费年限要从15年一路涨到20年了。

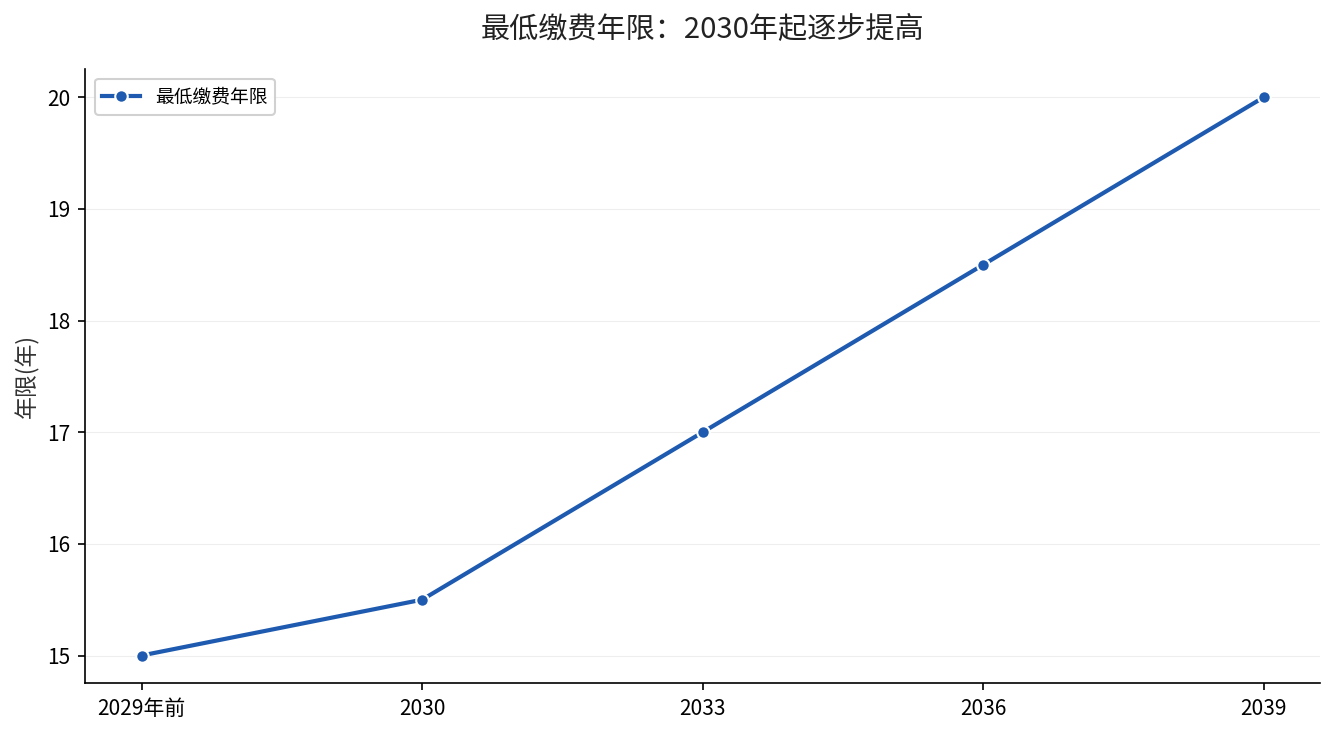
2024年9月13日,第十四届全国人民代表大会常务委员会第十一次会议通过了《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》(下称《决定》)。文件里白纸黑字写着:从2030年1月1日起,最低缴费年限由15年逐步提高到20年,每年提高6个月。这条,比延迟退休年龄更值得你提前做功课。

一个信号:门槛从15年挪向20年

过去二十多年,”缴满15年”几乎是所有老百姓对养老金的默认认知。很多人早早规划:35岁开始缴,50岁缴满15年,之后就等着退休领钱。

新规直接改变了这个前提。从2030年起,最低缴费年限每年提高6个月,一路从15年涨到20年,到2039年最终到位。这意味着”只缴15年就能领钱”这个打算,从2030年开始就慢慢失效了。

影响一(短期):刚缴满15年就停的人,最危险

最受冲击的是那些”缴满15年就断缴”的人。过去他们的逻辑是:15年是天花板,够了就停,早停早省心。

但在新规则下,如果你2030年之后才到退休年龄,15年就不够了。最低年限每年往上走6个月,你断缴的时间越长,退休时差的年限就越多。等到真要办退休才发现不够,要么延长缴费,要么按政策一次性补缴到最低年限,代价比早先老老实实多缴几年高得多。

《国务院关于渐进式延迟法定退休年龄的办法》第二条已经写清楚:职工达到退休年龄但不满最低缴费年限的,可以按规定通过延长缴费或者一次性缴费的办法来补足。补,是要算成本的。这条规则,人社部在多轮政策解读里都反复强调过:门槛提前提高,是为了给参保人留足缓冲期。

影响二(中期):每年提高6个月,是”温水煮青蛙”

从2030年到2039年,最低缴费年限是逐年爬升的:2030年、2035年、2039年到达退休年龄的人,对应的门槛各不相同。

这其实是政策有意设计的”平滑过渡”。每年只提高6个月,单看一年变化不大,很多人会麻木;但连续9年累加起来,就是整整5年的差距。你需要做的,不是盯着某一年,而是按”最终20年”这个终点来倒推自己还要缴多久。

政策依据很明确:最低缴费年限提高,与养老保险”长缴多得”的激励机制方向一致。缴得久,个人账户的钱多,基础养老金计发的年限也长,退休后领的自然就多。年限长短到底怎么影响到手金额,我们之前算过缴15年和缴30年的差距,这篇社保缴费基数的账可以对照着看。

最低缴费年限2030年起逐步提高

影响三(长期):养老金够不够,越来越看”缴费质量”

把最低年限从15年提到20年,背后是一盘更大的棋。人社部公布的数据显示,全国基本养老保险参保人数已经超过10亿,基金可持续性靠的不只是”更多人缴”,更是”每个人缴得更久、缴得更多”。

从长期看,20年可能也不是终点。但眼下能确定的是:你能攥在手里的,是你的累计缴费年限和缴费基数。年限是硬门槛,基数决定你领得多不多。等到门槛真正卡到你头上的时候,临时抱佛脚是来不及的。

现在该做什么?三条建议

第一,先查你的累计缴费年限。电子社保卡、”掌上12333″APP、各地人社局窗口都能查,把”已经缴了多少年”这个数搞清楚,这是后面一切判断的前提。

第二,算清你的退休年龄对应的最低年限。如果你2030年之后才退休,最低年限就不是15年了,要按逐年提高的标准倒推,别拿老黄历套新政策。缴费年限不够的补缴政策,还可以翻翻这篇关于缴费年限的答疑。

第三,够不到的人,趁早规划补缴或延长缴费。延长缴费和一次性补缴,政策都有明确通道,但越早动手,成本越低、选择越多。想知道你自己离20年还差几年、要不要补,把你的缴费年限留言发给我,我帮你算一算。

长护险全国推开:50%和70%两档报销,谁能领到这笔钱

长护险全国推开:50%和70%两档报销,谁能领到这笔钱

家里老人一旦卧床,请个护工每月四五千,住养老机构更高。这笔钱过去只能自己扛。2026年3月,一份文件把“谁来分担”这件事定了下来。

这份文件说了三件大事

2026年3月26日,国家医保局会同民政部、财政部、人社部等七部门印发《加快建立长期护理保险制度实施方案》(国家医保局官网2026年3月26日发布)。同一天,国务院新闻办举行发布会介绍有关情况。

第一件,给制度定了时间表:用3年左右时间,基本建立适应我国基本国情的长期护理保险制度,形成独立的社会保险制度安排。

第二件,给了缴费标准。单位职工总体费率控制在0.3%左右,由单位和个人同比例分担,各为0.15%左右。退休人员由个人缴费,费率0.15%左右,缴费基数是本人基本养老金。

第三件,定了待遇底线:不设起付标准,按未就业城乡居民参保的基金支付比例50%左右,按单位职工参保的70%左右,退休人员享受单位职工参保待遇。

两类人,报销比例差在哪

同样是失能,参保身份不同,报销比例差了20个百分点,这不是小数目。

参保身份 个人缴费费率 基金支付比例
单位职工 0.15%左右(单位另缴0.15%) 70%左右
退休人员 0.15%左右(原单位不缴) 70%左右
灵活就业人员 按职工0.3%左右或按居民政策 按所选类型享受
未就业城乡居民 起步0.15%左右,5年左右过渡到0.3% 50%左右

注意一个细节:退休人员的钱,可以由医保部门从其职工医保个人账户代扣代缴,也可以由发养老金的社保经办机构代扣,各地自己定。

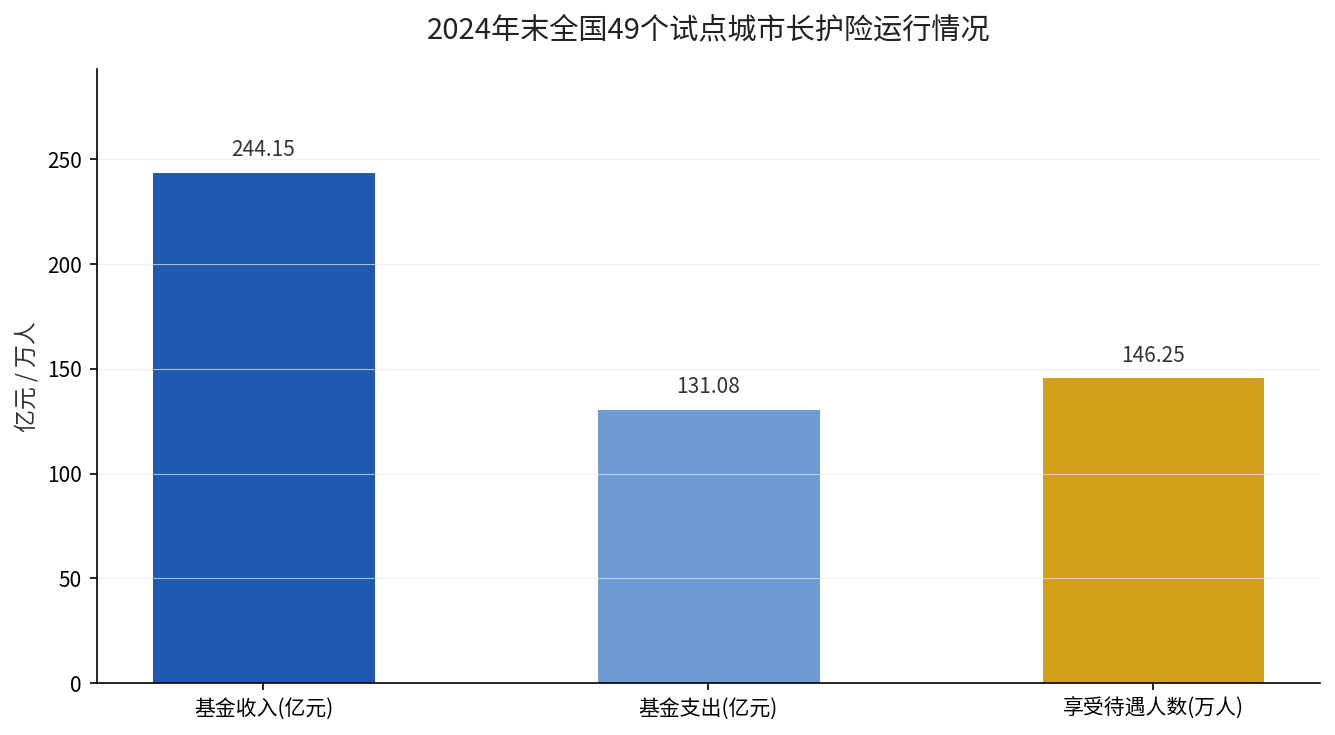
2024年末全国49个试点城市长护险运行情况

看图能明白为什么制度要扩围——2024年末全国49个试点城市参保1.88亿人,当年享受待遇146.25万人,基金收入244.15亿元、支出131.08亿元(国家医保局2025年11月20日《建立长期护理保险制度是一项民生工程》)。基金有结余,但覆盖面还远不够。

缴费钱从哪扣,能不能负担

以一位月养老金4000元的退休人员算,费率0.15%大约对应每月6元,一年70多元。这笔钱可由职工医保个人账户代扣,对多数人不构成负担。

灵活就业人员有两种选择:既可以按单位职工费率标准参保,个人缴0.3%左右,缴费基数可按当地上年度社会平均工资的一定比例确定,不低于60%;也可以选择按未就业城乡居民政策参保,起步费率减半为0.15%左右,用5年左右时间逐步过渡到0.3%左右(国家医保局等七部门《加快建立长期护理保险制度实施方案》,2026年3月26日)。

全国统一的服务项目目录也定了,重度失能人员迫切需要的36项服务纳入支付范围,含协助进食、沐浴、口腔清洁等20项生活照护类,以及吸痰、导尿等16项基础性医疗护理类(国家医保局2026年3月26日发布会)。

什么时候能轮到你我

制度从市地级统筹起步,有条件的省份可以探索省级统筹。各地在国家统一框架下制定省级实施方案,可以先从单位职工、退休人员、灵活就业人员等人群起步,再逐步把未就业城乡居民纳入。

起步阶段只保障重度失能人员,也就是长期卧床、生活不能自理、需要他人照料的那部分人。认定有个硬门槛:失能状态要长期持续,一般为6个月以上,并经申请通过评估认定。

还有一条别忽略:除新生儿等特殊群体外,未在制度启动时初次参保、或中断缴费后再次参保的,要设待遇享受等待期,原则上按6个月设置,断保年限越长等待期越长。

还有一个容易踩的坑:基金原则上不直接向失能人员发放现金,而是通过购买服务、报销费用来实现。也就是说,领到的是照护服务,不是一笔现金补贴(国家医保局等七部门《加快建立长期护理保险制度实施方案》,2026年3月26日)。

待遇还有一条封顶线:参保人员基金年度最高支付限额不超过统筹地区上年度城乡居民人均可支配收入的50%。这意味着不同城市、不同收入水平,实际能报的绝对金额并不相同。

一句话给你答案:这笔钱不是躺着等来的,得先参保、先缴费、再通过失能评估,缺一环都拿不到。

延伸阅读:养老金重算补发是怎么回事,个人账户的钱怎么算,可以对照看。

你所在的城市启动长护险了吗?留言城市名,我帮你查本地缴费和待遇标准。

利率降到1.7%:100万养老钱30年后,真实购买力还剩多少?

作为一名北美精算师(FSA),我习惯把”养老钱够不够”这个问题,拆成一个利率、通胀与时间的函数来算。2026年10月,10年期国债到期收益率已经回落到1.70%附近——整个无风险利率的锚点,正式进入”1字头”时代。今天这篇文章,我用精算模型重新算一笔账:如果你手里有100万元准备养老,放在无风险资产里滚30年,到退休时到底还值多少钱。

发生了什么变化?

先说三组已经发生的真实数据(截至2026年10月):

无风险利率:10年期国债收益率2026年10月2日报1.70%,历史高点(2007年7月)曾达5.05%,历史低点为1.61%,当前比一年前还低约0.17个百分点(数据来源:中国货币网/市场报价)。

存款端:大型银行1年期定期存款挂牌利率已降至约0.75%–1.20%区间,5年期定期存款基准利率约1.3%(数据来源:各行公告)。

保险端:自2025年9月1日起,普通型人身险预定利率上限从2.5%下调至2.0%,分红型从2.0%降至1.75%,万能型最低保证利率从1.5%降至1.0%——三年间传统险预定利率累计下调了150个基点(数据来源:金融监管总局/中国保险行业协会)。

一句话总结:无论是存款、国债还是保单的保证收益,都贴着”1字头”在走了。

影响传导

利率下行不是一夜之间的事,它会分三层传导:

短期(1年内):货币基金、银行理财、大额存单的报价收益同步下台阶,追求”保本”的钱越存越”薄”。

中期(3–5年):保险新单的保证回报中枢下移。预定利率从2.5%降到2.0%,直接压低增额终身寿、年金险的现金价值和内部收益率(IRR)上限,回本周期拉长。

长期(10年以上):整个社会的无风险回报率中枢下移,养老金精算假设、长期资产配置的”锚”都要重新校准。

对个人而言,最关键的长期影响只有一条:过去靠”存着不动”就能跑赢通胀的日子,可能已经结束了。

重新算账:一个30年的精算情景

下面进入精算部分。我建立一个简化模型,假设条件如下(假设均标注时效与来源):

  • 本金:100万元,一次性投入无风险资产,复利30年(30年是典型”45岁攒钱、75岁用钱”的跨度);
  • 无风险利率:以10年期国债收益率为代理变量,基准取1.70%(2026年10月,市场报价);
  • 通胀:长期通胀假设取2.5%为基准(参考中国央行约3%的通胀目标与历史中枢,向下取保守值),另做2.0%和3.0%两个情景;
  • 领取:暂不考虑领取节奏,只算”30年后这笔钱的真实购买力”。
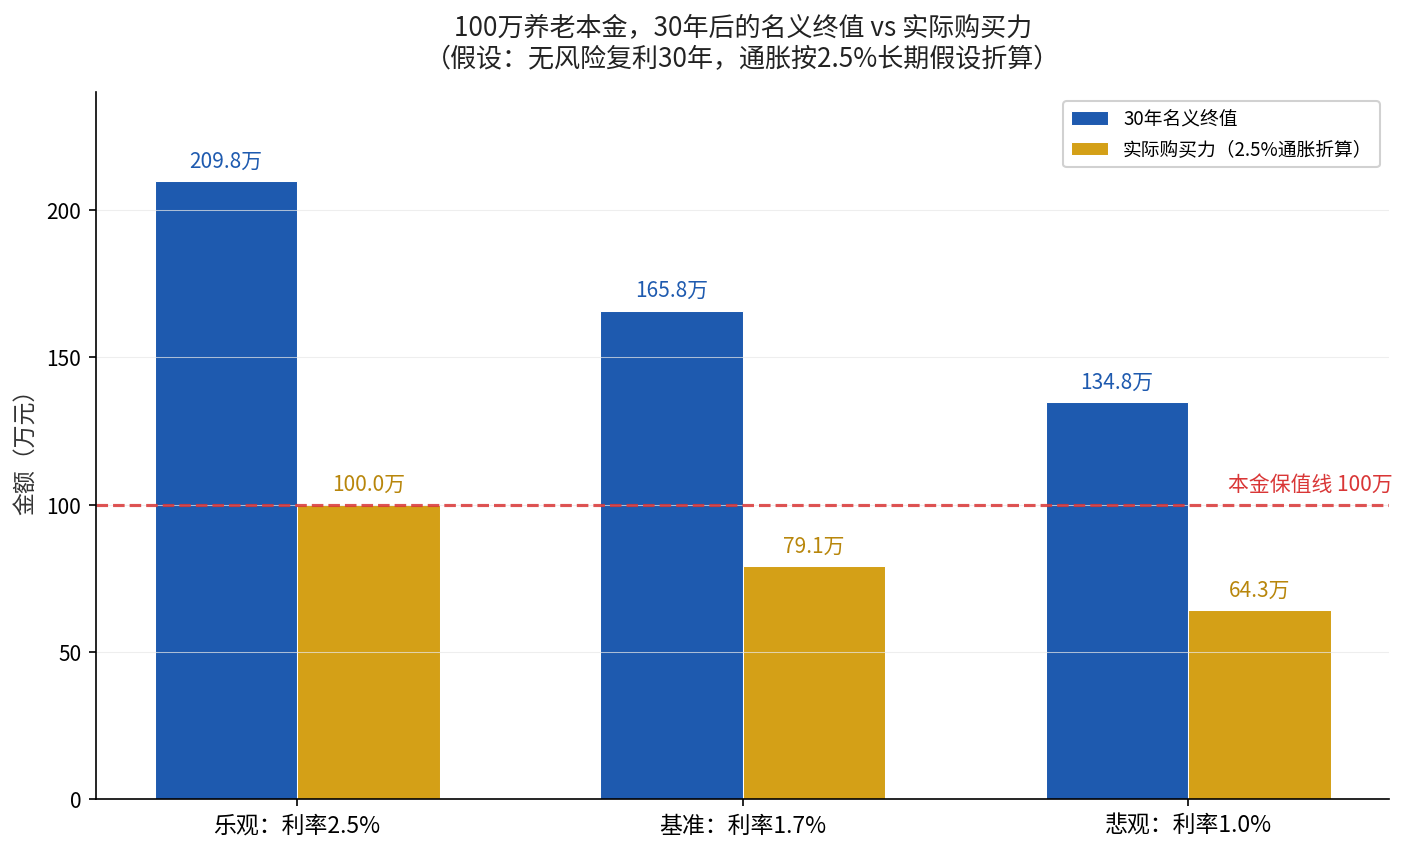
情景 无风险利率假设 30年名义终值 实际购买力(按2.5%通胀折算) 相对100万本金的真实变化
乐观:利率回升 2.5% 209.8万元 100.0万元 刚好保值(0%)
基准:维持现状 1.7% 165.8万元 79.1万元 缩水约21%
悲观:继续下行 1.0% 134.8万元 64.3万元 缩水约36%

100万养老本金30年后的名义终值与实际购买力对比

这张表最值得看的是最后一列。即便按1.7%的利率老老实实滚30年,名义上100万变成了165.8万;但一旦用2.5%的长期通胀折现,实际购买力只剩约79万元,缩水约21%。

真正让钱变”薄”的不是低利率本身,而是”利率长期低于通胀”这件事。当无风险利率1.7%低于通胀2.5%时,你就处在”实际负利率”区间,每年大约跑输0.8个百分点。在精算里,这个”实际负利率”的杀伤力是复利叠加的——0.8个百分点看着小,30年累积下来就是21%的购买力损失。反过来,只有当无风险利率重新站上通胀率(比如2.5%对2.5%),你才刚好”保值”。这也是为什么很多长期精算模型会把”长期实际回报”假设定在0%–1%之间,而不是想象中更高。

调整建议:把资产端重新配置

结论不绝对化,我按”能承受多少波动”给出三个方向(以下均为配置思路,不构成对任何具体产品的推荐):

1. 久期匹配,锁定确定利率。如果你有一笔确定20–30年后才用的钱(养老、子女教育),可以适度拉长久期,把当前的利率”锁”住。在利率下行周期里,锁定长期利率是对抗”实际负利率”最朴素的做法。

2. 把”保值线”从存款挪到多元资产。仅靠无风险资产,很难在2.5%的通胀假设下保值。历史数据显示,权益类资产长期实际回报大多高于无风险利率,代价是波动与回撤。用”久期+权益+实物资产”的组合替代”单一存款”,是更稳妥的方向。

3. 用蒙特卡洛模拟做压力测试,而不是拍脑袋。中高净值家庭的养老金缺口,最好用蒙特卡洛模拟跑几千条路径,看在多少置信度下”钱不会提前花完”。单一情景(比如”按历史平均回报”)容易高估,这是我在实务里反复看到的误区。

一句话建议

在利率1.7%的时代,别再问”这笔钱能赚多少”,改问”这笔钱30年后还值多少”——把问题从收益端转到购买力端,你的养老配置才算真正开始。

灵活就业比职工多掏1.5倍的钱,退休金一分不多

灵活就业比职工多掏1.5倍的钱,退休金一分不多

灵活就业和单位职工,按同一个缴费基数、同一个指数缴社保,退休时领到的养老金一模一样——但灵活就业的人每个月从自己口袋里掏出来的钱,是职工个人的2.5倍。多的这一截去了哪里、为什么退休金没多,今天把这道账算干净。

拿湖南2025年的数据做模板(数据最全、账最好对)。湖南省2025年度社保缴费基数下限4072元/月,全口径城镇单位就业人员月平均工资6787元,养老金计发基数7694元。湖南省这三数之间差得比较开——缴费基准6787、计发基数7694——正是未并轨省的典型样本。

同一张工资条,两个人的口袋出了多少钱

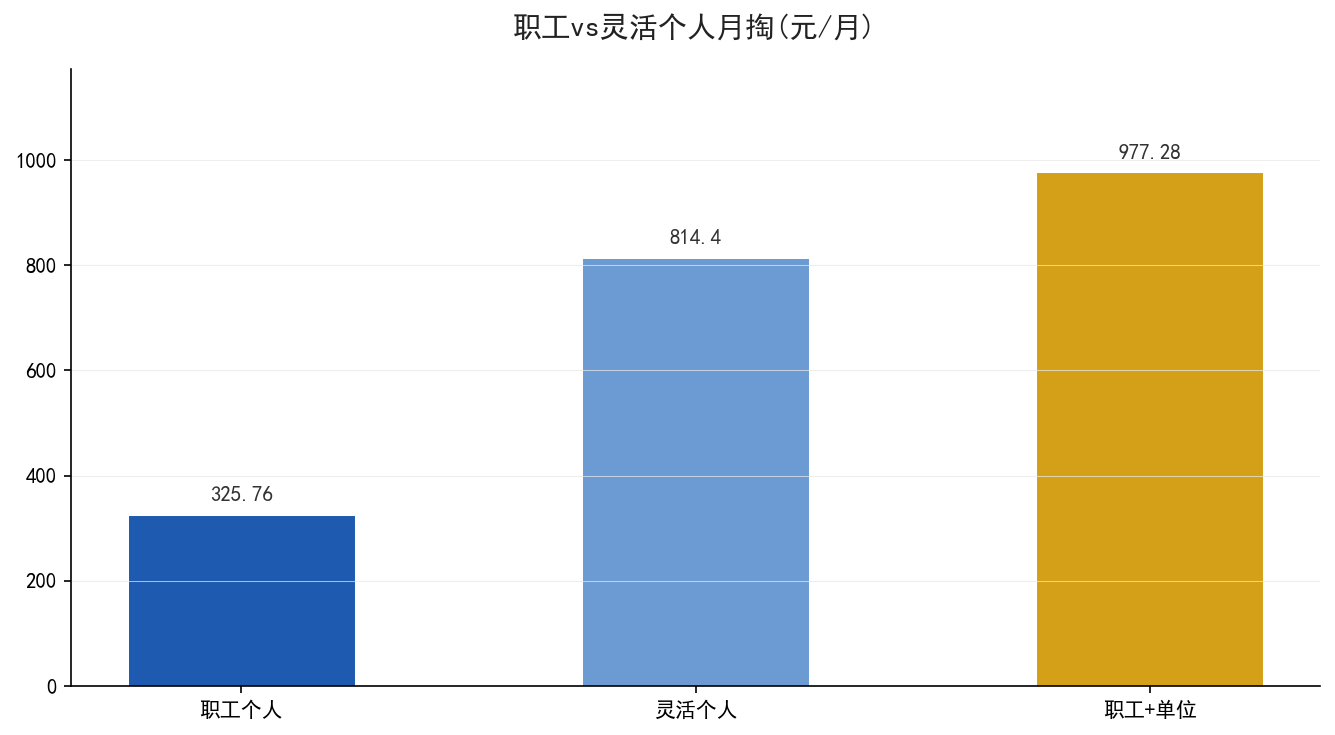
老周是长沙一个私企的职工,月薪正好踩着缴费下限4072元。他的社保缴费是这样拆的:个人每月掏8%——325.76元,单位替他掏16%——651.52元,合计977.28元/月进入社保系统。

老刘是灵活就业,同样按60%档、基数4072元缴。他没有单位替他扛那16%,20%全部自己出——814.4元/月。老刘从自己口袋里拿出的钱是老周的2.5倍(814.4÷325.76=2.5)。但老刘出的总数(814.4元)反而比老周+单位的总和(977.28元)少了162.88元——因为灵活就业费率20%比职工24%少了4个百分点。

谁出 职工(老周) 灵活就业(老刘)
个人出 325.76元/月 814.4元/月
单位出 651.52元/月 —
合计进系统 977.28元/月 814.4元/月

职工与灵活就业缴费对比

多的488块进了统筹池,退休时不见了

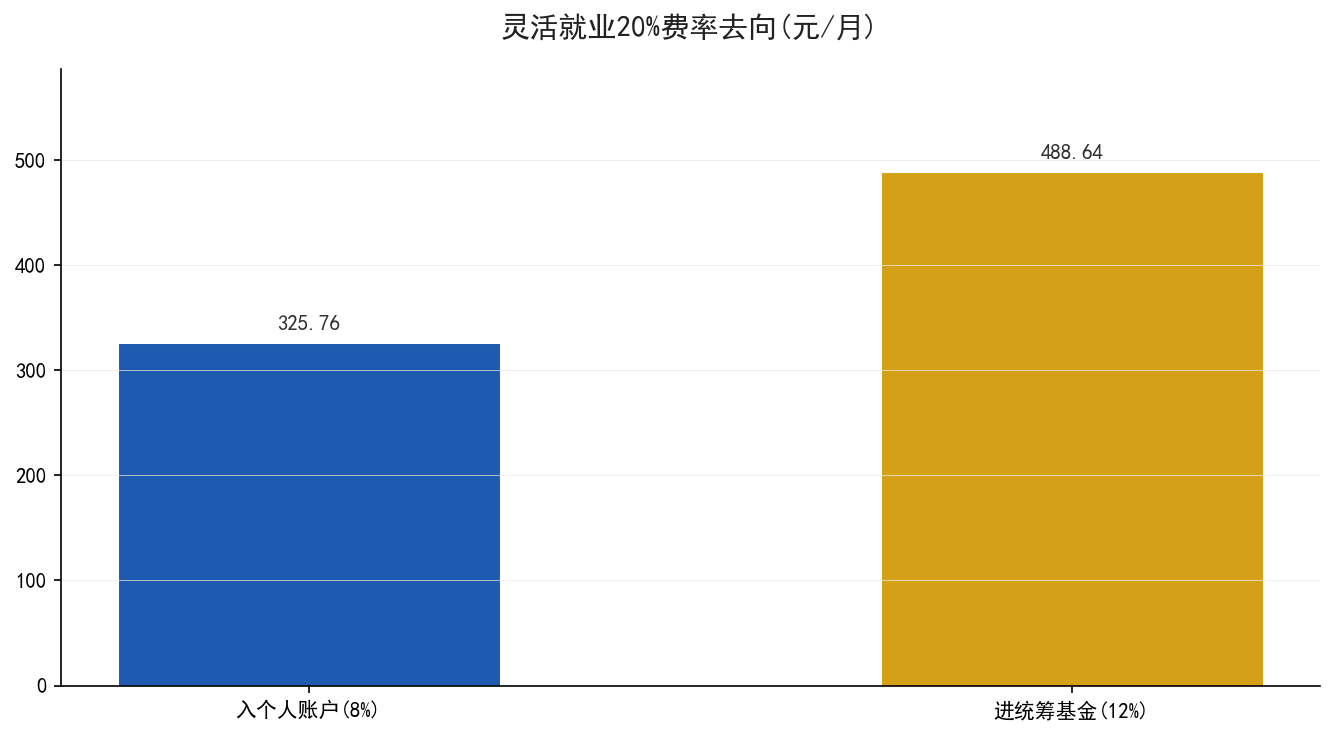
灵活就业20%费率里——8%进个人账户,12%进统筹基金。职工也一样:个人8%进个人账户,单位16%进统筹。进个人账户的钱将来在个人名下按月领;进统筹的钱汇入一个公共池子,给当前所有退休人员发基础养老金——不记在个人名下。

所以老刘比老周个人口袋里多出的那488.64元/月(814.4-325.76),正是灵活就业自己扛的那12%统筹部分——这笔钱进了池子,退休时不会以个人名义返回。老周这12%是单位替他扛的,自己口袋里没感觉,但退休金和老刘一模一样——因为两人缴费指数相同(0.6)、年限相同、计发基数相同(7694元),基础养老金和个人账户养老金的公式里没有”谁出的统筹”这个变量。

20%费率去向个人账户与统筹

30年拉长看,灵活就业多扛了17.6万

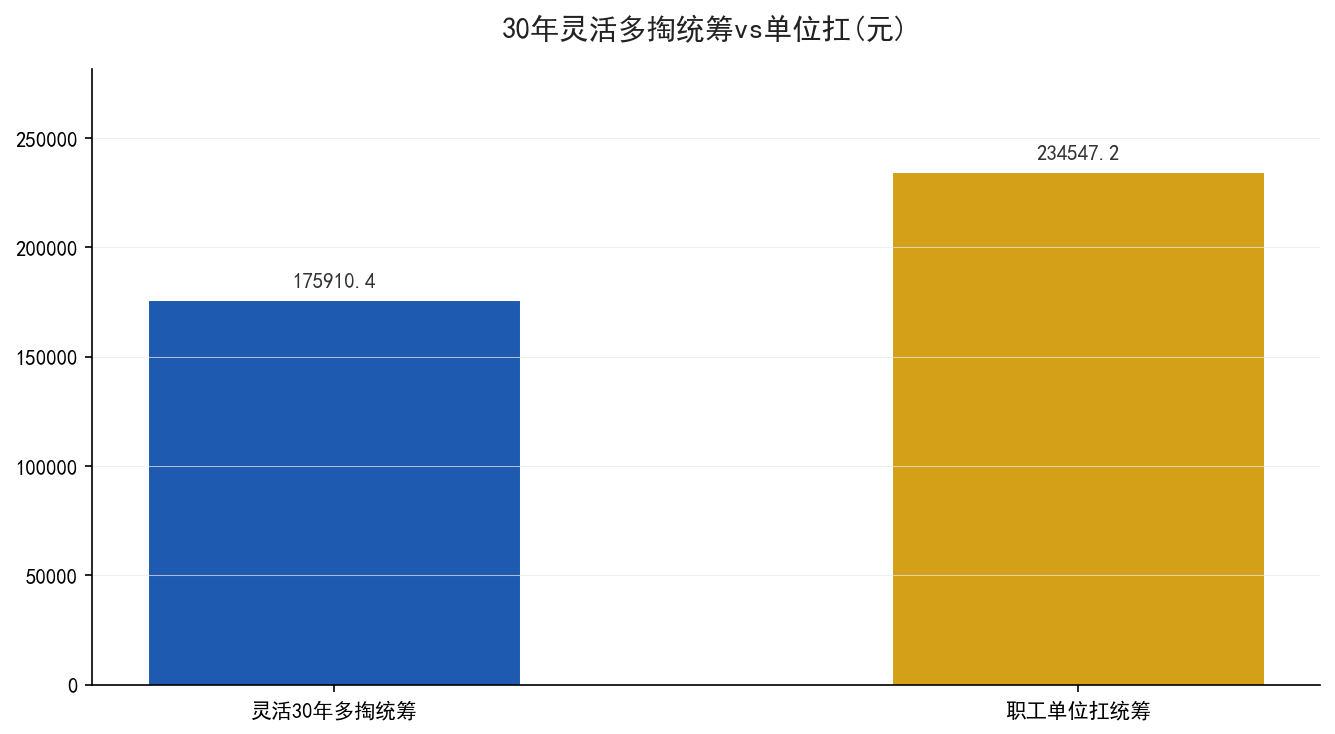
老刘每个月多出488.64元,30年就是488.64×12×30=175,910.4元——近17.6万。这笔钱退休后一分都领不回来,因为它进的是统筹池子、不是个人账户。老刘退休时账上的个人账户余额和老周一模一样(都是4072×8%×12×30÷139=843元左右,未计利息),基础养老金也一模一样(都是7694×0.8×30×1%=1846.56元/月)。

这就是灵活就业和职工之间最扎心的一笔账:同一个缴费条件、同一个退休结果,灵活就业从自己口袋多付了十几万进了统筹池——但不是白付。统筹池子在退休时回头给你发基础养老金——只不过基础养老金取决于计发基数和年限指数,跟你以什么身份缴费无关。多掏统筹那部分买到的不是”多领”,而是”能领”的资格——有缴费就有年限、有年限就有基础养老金。

30年灵活就业多掏统筹累计

灵活就业选档,该看哪一头

搞清楚了这层后,灵活就业选60%档还是100%档,就不再是”多缴能不能多领”的简单问题。从60%提到100%档——缴费指数从0.6变成1.0,基础养老金会被计发基数多扛一倍(指数项从0.8变成1.0),个人账户进账也变多。但多掏的12%统筹部分也随之变大——多缴的钱里60%进统筹、40%进个人账户。值不值,取决于这40%个人账户回报加上指数提升带来的基础养老金增益,能不能覆盖多掏的统筹损失。

灵活就业没单位帮你扛统筹,但你可以用年限代替档位——把多掏统筹的钱省下来,把年限拉长。30年0.6档比15年1.0档,领得多、统筹代价也摊得更薄。

参考资料:湖南省2025年度社保缴费基数下限4072元/月(湘人社厅2025-09-22通知);湖南省2025年度计发基数7694元/月;国办发〔2019〕13号。灵活就业20%费率与职工24%费率依据《社会保险法》及各省实施办法。

2026计发基数涨幅榜:涨最多的是新疆,不是上海

2026计发基数涨幅榜:涨最多的是新疆,不是上海

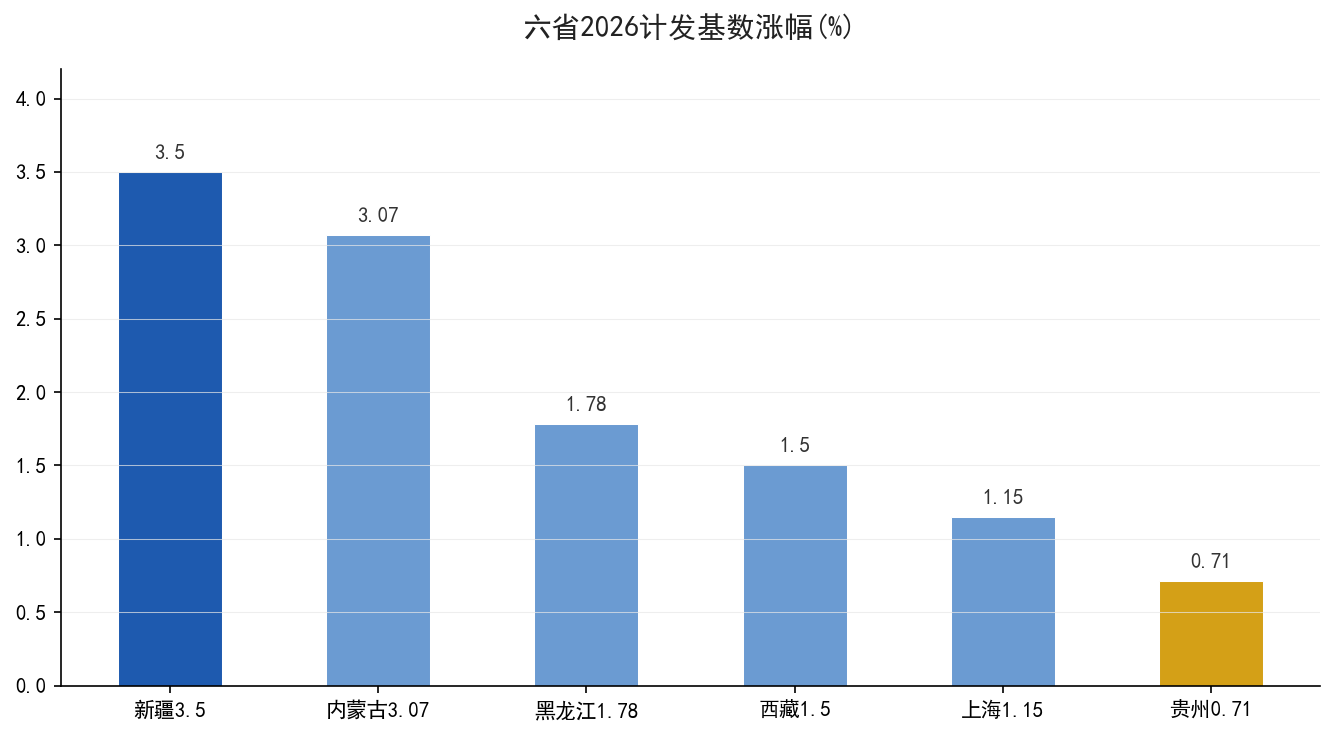
截至2026年9月底,全国有6个省份公布了2026年度养老金计发基数——说是”公布了”,其实多数是并轨省在缴费基数文件里同步执行的。上海12577元、西藏11954元、新疆8744元、内蒙古8430元、黑龙江7705元、贵州7376.75元。6个数和各自的2025年基数一比,涨幅差了三倍——涨得最猛的不是基数最高的上海,是新疆。

先把这6个省份的新旧两个数摊开,看谁涨了多少、谁涨得慢。

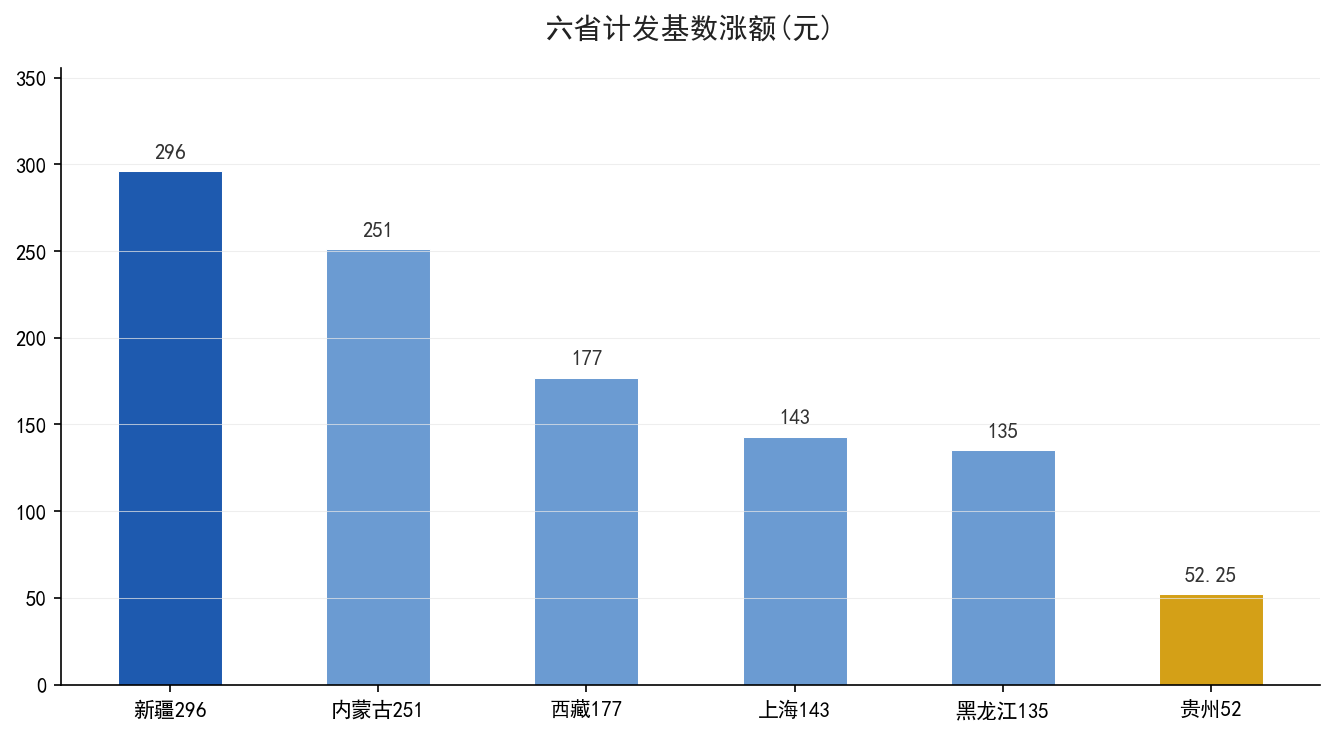
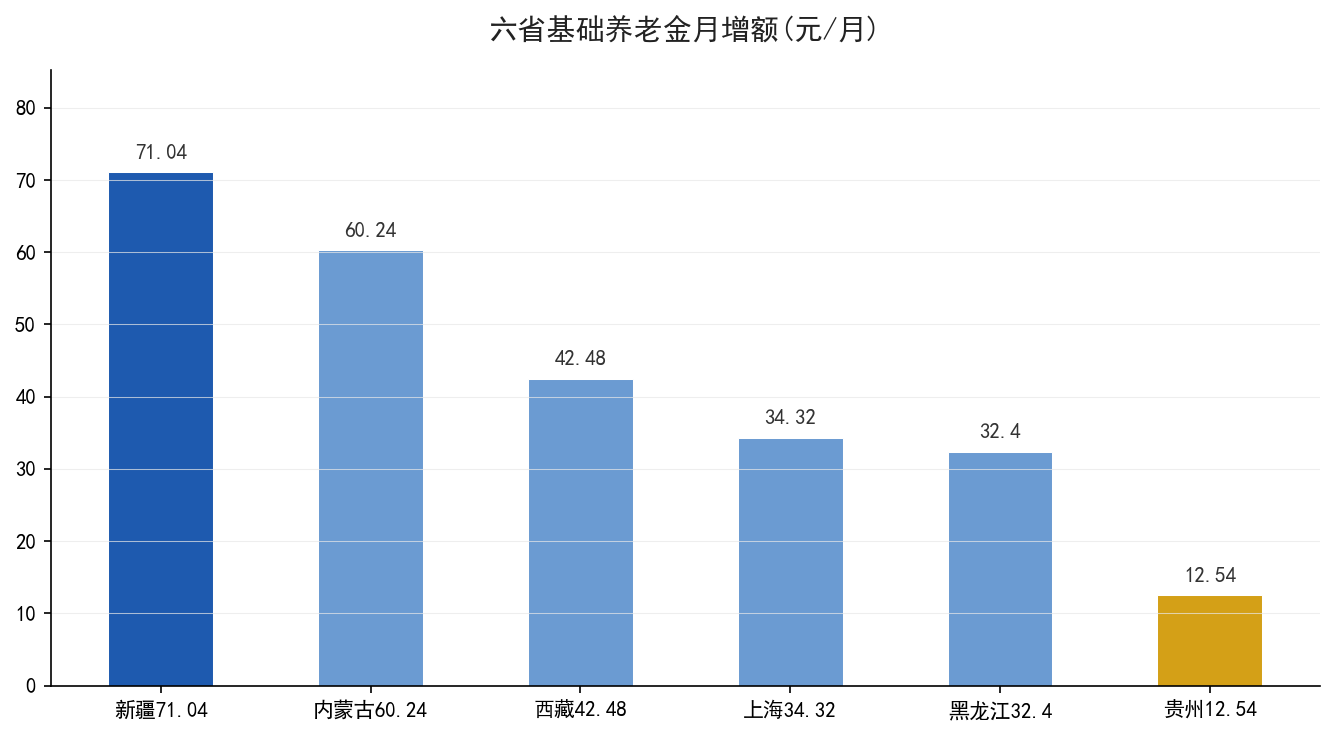
新疆从8448涨到8744,涨了296元,涨幅3.5%,全国第一。内蒙古从8179涨到8430,涨了251元,涨幅3.07%。黑龙江从7570涨到7705,涨了135元,涨幅1.78%。西藏从11777涨到11954,涨了177元,涨幅1.5%。上海从12434涨到12577,涨了143元,涨幅1.15%。贵州从7324.5涨到7376.75,涨了52.25元,涨幅0.71%。——同一套公式,同样30年0.6档,新疆涨出来的71.04元/月,是贵州12.54元/月的5.7倍。

省份 2025计发 2026计发 涨额 涨幅 月增(30y0.6)
新疆 8448 8744 296 3.5% 71.04元
内蒙古 8179 8430 251 3.07% 60.24元
西藏 11777 11954 177 1.5% 42.48元
上海 12434 12577 143 1.15% 34.32元
黑龙江 7570 7705 135 1.78% 32.4元
贵州 7324.5 7376.75 52.25 0.71% 12.54元

六省2026计发基数涨幅对比

涨额和涨幅,哪个对退休金更实在

涨幅是百分比,涨额是真金白银。新疆涨3.5%是296元,上海涨1.15%是143元——百分比差了3倍,涨额差1倍。为什么?因为上海基数大(12434),涨1.15%就是143元,新疆基数小(8448),涨3.5%才是296元。百分比和绝对值不完全对应——看退休金增多少,直接看涨额,涨额×0.8×30%=月基础养老金增额。

但还有一层——涨额大、基数小,下一年的基数追上来得快。新疆涨296元后基数8744元,涨额占基数8448的3.5%;上海涨143元后12577元,涨额占基数12434的1.15%。新疆这样每年高涨幅持续几年,基数会加速追赶上去。

计发基数涨额的绝对值排名

6省之间,同一个参保人差多少

假设指数0.6、缴30年,基础养老金月增额按涨额算:新疆71.04元/月,贵州12.54元/月——差58.5元/月。一年差702元,20年差14040元。这是同一个缴费条件的人,因为退休省份不同而自动产生的差距——不是政策歧视,是各省全口径社平涨速不同,传导到了计发基数。

中间档的内蒙古(60.24元/月)和黑龙江(32.4元/月)差27.84元/月——内蒙比黑龙江高86%。两个东北并轨省涨幅差了一倍多,根源是两省2025年全口径社平涨速不一样。

六省基础养老金月增额对比

还没公布的省,涨幅大概落在哪儿

从已公布的6省来看,2026年计发基数涨幅落在0.71%~3.5%之间——新疆3.5%一骑绝尘,上海1.15%和黑龙江1.78%在1-2%区间。去年全国多数省计发基数涨幅在1.3%~3.3%之间(湖南约2.3%、天津约2.4%、山东约2.0%),今年已公布的范围比去年宽(上端3.5%比去年最高略高,下端0.71%来自基数起点极低的省份)。

等各省Q4计发基数发文后,涨幅榜会扩容到全量。已公布的6省里,新疆的3.5%大概率是全年最高,贵州的0.71%大概率是全年最低——但最终取决于基数起点和全口径社平的双向走势。

这笔账的核心:计发基数涨额决定基础养老金涨多少,同一个缴费条件的人,退休在不同省每月差出几十块,是退休地的选择在发工资——不是缴费决定的。

参考资料:新疆维吾尔自治区人社厅《关于明确2026年自治区城镇职工基本养老保险缴费基数的通知》(rst.xinjiang.gov.cn,2026年度计发基数8744元/月);内蒙古自治区人社厅 内人社发〔2026〕85号(全口径8430元/月,并轨);黑龙江省 黑人社函〔2025〕611号(全口径7705元/月,并轨);上海市人社局2026年基数文件(全口径12577元/月,并轨);西藏自治区人社厅 藏人社发〔2026〕46号(计发基数11954元/月);贵州省黔人社发〔2026〕7号(计发基数7376.75元/月)。各省2025年度计发基数依据2025年正式发文。国办发〔2019〕13号(并轨政策依据)。

西北三省一盘账:青海3278、宁夏3049、甘肃2797

西北三省一盘账:青海3278、宁夏3049、甘肃2797

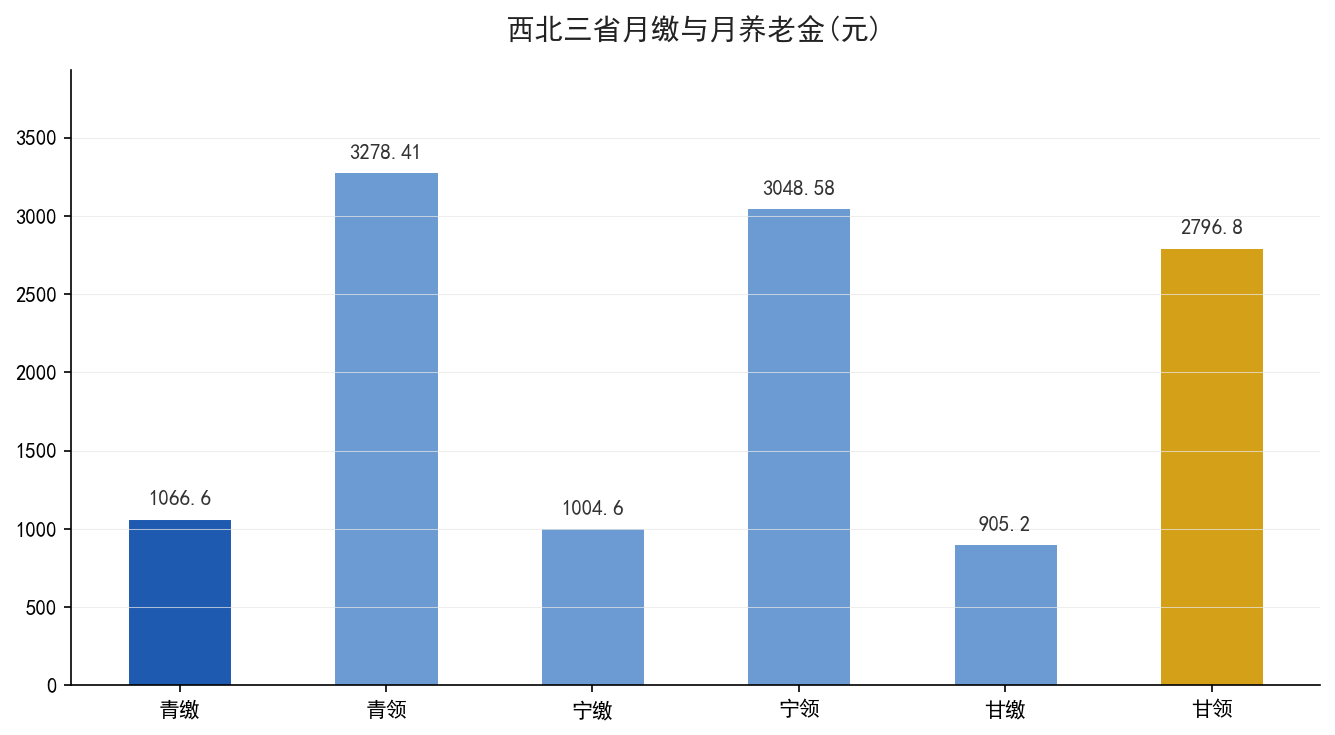
青海、甘肃、宁夏三个西北省份的2026年度缴费基数全都出了文。青海——全口径8888元,下限5333元;宁夏——全口径8371元,下限5023元;甘肃——全口径7542元,下限4526元。同选60%档缴30年,三省的养老金从2797元到3278元,每月差481元——这笔账把西北三角的缴费和领钱两碗水端平了比。

三省计发基数都用2025年度值预发(2026年度均待Q4公布):青海9056元(青人社厅通知)、宁夏8366元(四部门通知)、甘肃7746元(媒体一致口径)。下面对号入座各请一位参保人。

三个省,30年0.6档,各领多少

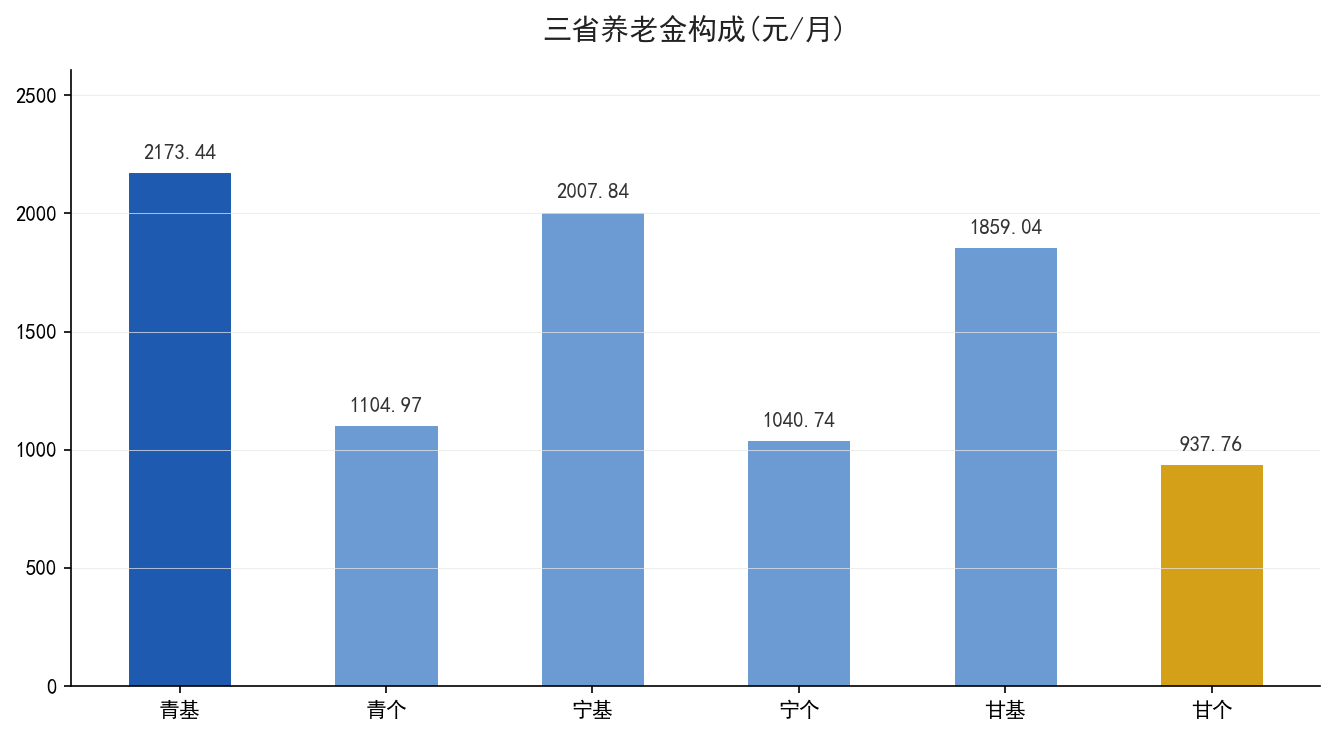
青海西宁老韩:基础养老金=9056×0.8×30%=2173.44元/月;个人账户=5333×8%×12×30÷139=153,590.4÷139=1104.97元/月;合计3278.41元/月。月缴=5333×20%=1066.6元,30年缴38.4万元。

宁夏银川老宁:基础养老金=8366×0.8×30%=2007.84元/月;个人账户=5023×8%×12×30÷139=144,662.4÷139=1040.74元/月;合计3048.58元/月。月缴=5023×20%=1004.6元,30年缴36.17万元。

甘肃兰州老吴:基础养老金=7746×0.8×30%=1859.04元/月;个人账户=4526×8%×12×30÷139=130,348.8÷139=937.76元/月;合计2796.8元/月。月缴=4526×20%=905.2元,30年缴32.59万元。

省份 月缴(60%) 计发基数(2025) 基础 个人 合计
青海 1066.6元 9056元 2173.44 1104.97 3278.41
宁夏 1004.6元 8366元 2007.84 1040.74 3048.58
甘肃 905.2元 7746元 1859.04 937.76 2796.80

西北三省月缴与月养老金对照

缴得越少领得越少,但回本周期差不多

青海比甘肃每月多缴161.4元,30年多缴58,104元;每月多领481.61元,回本=58,104÷(481.61×12)≈10.05年。宁夏比甘肃每月多缴99.4元,30年多缴35,784元;每月多领251.78元,回本=35,784÷(251.78×12)≈11.85年。三地之间的回本时间都在10-12年区间——多缴的那部分回报周期不算长,说明三个省的缴费和计发比例关系一致性比较高。

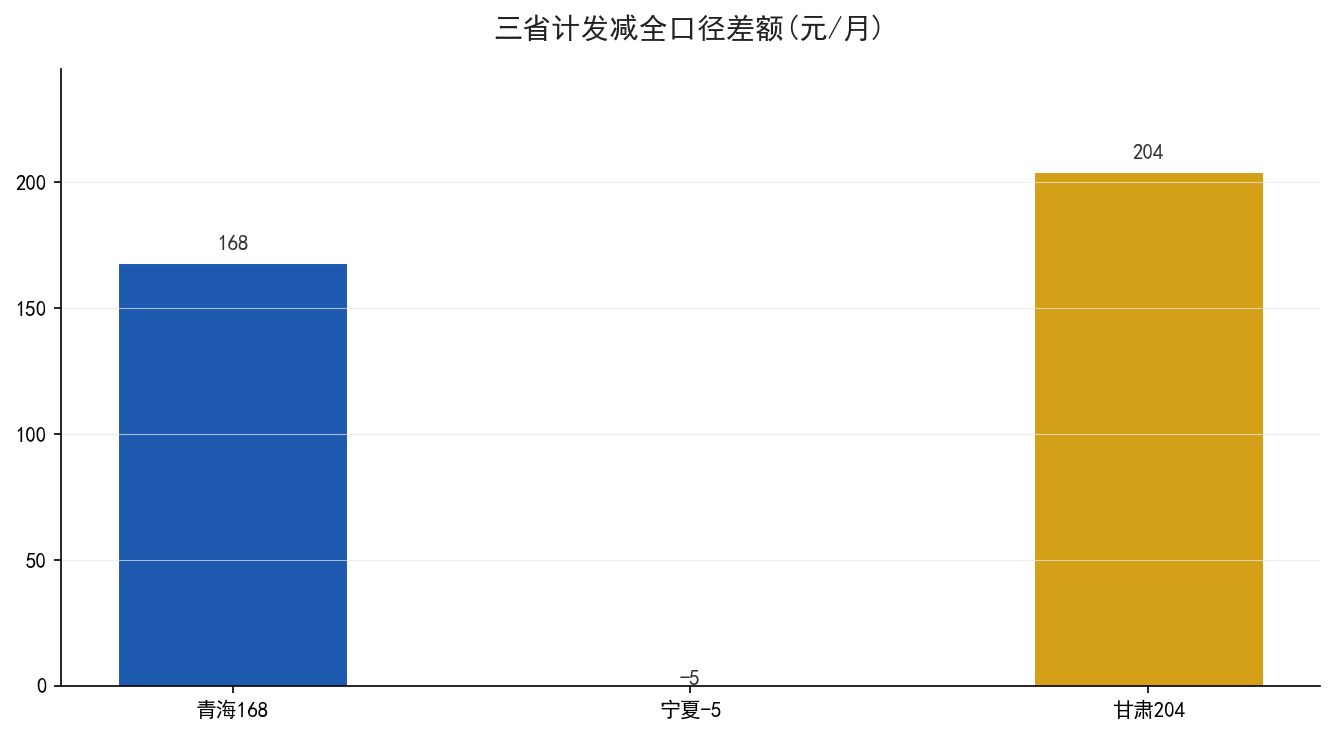
但有一个容易忽略的地方:青海两数差168元(9056-8888=168),宁夏两数差-5元(8366-8371几乎持平),甘肃两数差204元(7746-7542=204)。青海和甘肃的计发基数还高于自己的全口径社平,宁夏的计发和全口径几乎并轨。这意味着宁夏两数已经极近——宁夏的计发再涨一点就可能归零差额,而青海甘肃还要走几年。

西北三省两数差额与计发全口径比

西北人记住一条:计发基数才是退休的起点

三省的账放到一起,真正拉开差距的是计发基数——青海9056元比甘肃7746元高出1310元,这道差距才是三省养老金差四百块的主因。缴费下限的高低(5333 vs 5023 vs 4526)主要影响个人账户那块,个人账户三省差167元/月,基础养老金差314元/月——计发基数撑起了大头。

所以西北三省的参保人,盯的应该是各自省的计发基数这一年涨了多少,而不是光看缴费基数涨了多少——缴费涨几十块对养老金的影响微乎其微,计发涨几十块是实打实推高基础养老金。两套数的权重,在这里一比就清楚了。

西北三省养老金构成基础与个人占比

参考资料:青海省青人社厅发2026年9月通知(全口径8888元/月、下限5333元/月,计发待Q4;2025年计发9056元/月);宁夏回族自治区四部门2026年8月28日通知(全口径8371元/月、下限5023元/月,计发待Q4;2025年计发8366元/月);甘肃省人社厅等四部门 甘人社通〔2026〕218号(全口径7542元/月、下限4526元/月,计发待Q4;2025年计发7746元/月为媒体一致口径)。

计发基数比社平高13.8%,云南两数放大最狠的账

计发基数比社平高13.8%,云南两数放大最狠的账

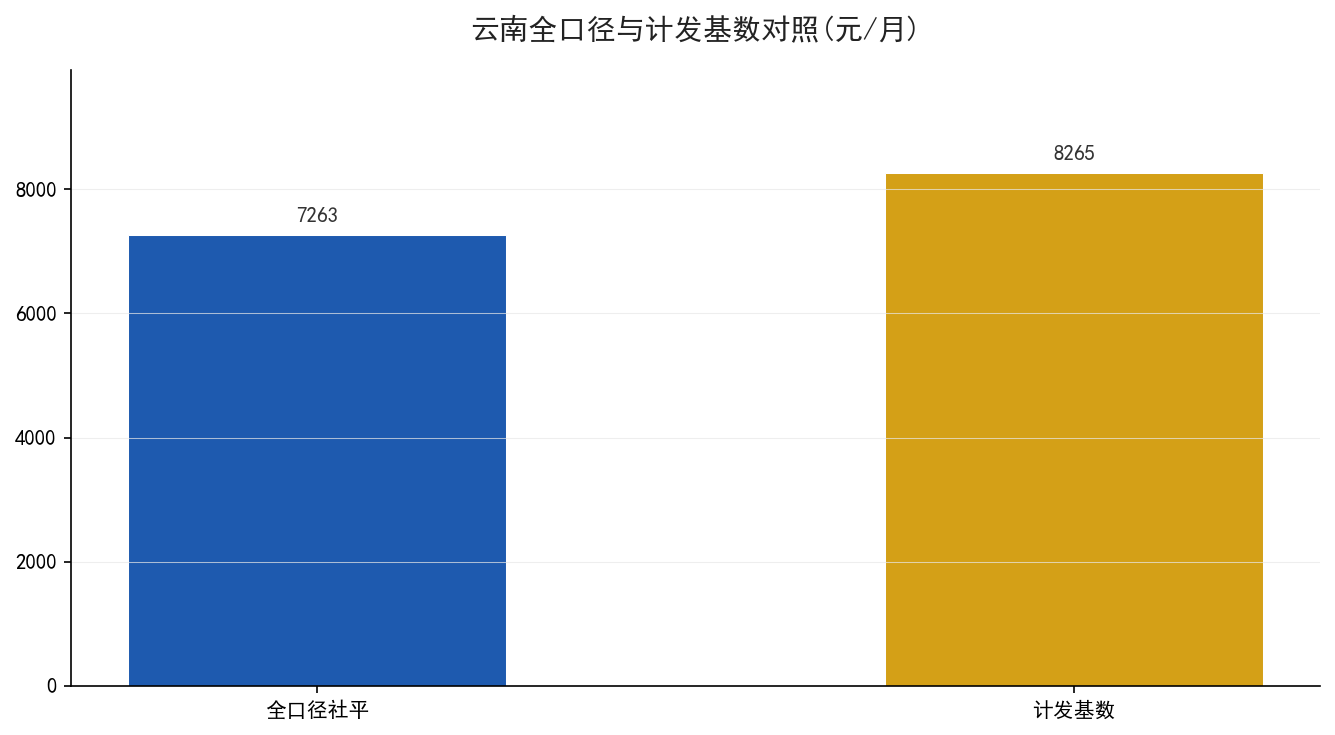
云南省2025年度的数据有一个全国都少见的特征:全口径城镇单位就业人员平均工资7263元/月(2025年,云南人社厅公布),养老金计发基数却是8265元/月——两数相差1002元,计发基数是全口径的1.138倍,即高出13.8%。同样按60%档缴30年,这个比例差直接化成每月200多块的差距。

要知道多数省份两数差在10%以内,广西北京甚至低于1.2%。云南13.8%是核到过数据里最高的之一——两数分开走得最远的省级样本。这是好事还是坏事,别急着下结论,先看对一位云南参保人的真实账。

昆明老彭30年0.6档,2869元——如果把计发放低呢

云南省2026年度缴费基数9月出了文:云人社发〔2026〕8号,下限4403元、上限22017元。老彭灵活就业60%档,月缴4403×20%=880.6元。计发基数暂用2025年核定值8265元/月预发(云南人社厅官网可查,2026年度Q4公布)。缴30年、0.6指数,60岁退。

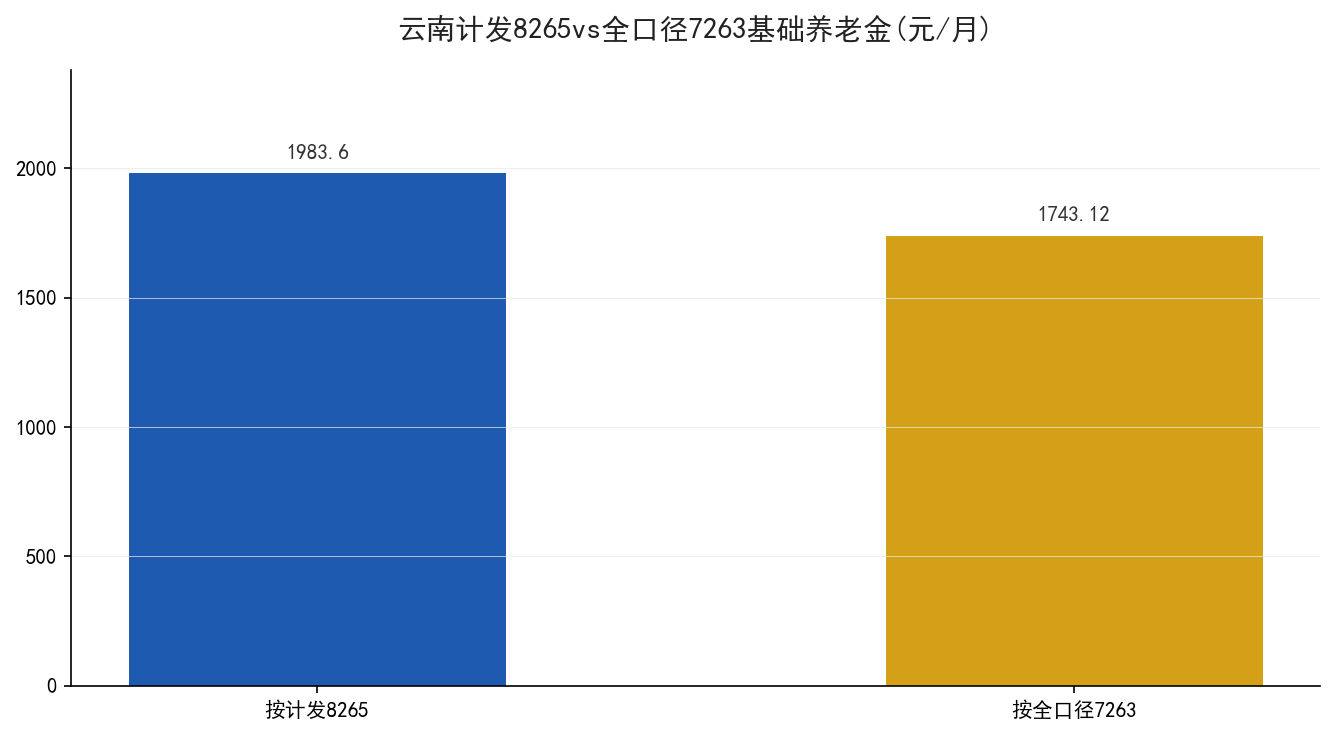
基础养老金=8265×(1+0.6)÷2×30×1%=8265×0.8×0.3=1983.6元/月。个人账户=4403×8%×12×30÷139=126,806.4÷139=912.28元/月。合计2895.88元/月。

把计发基数换成全口径7263来算——即假设云南和并轨省一样,计发等于社平:基础养老金=7263×0.8×30×1%=1743.12元/月。两数一减:1983.6-1743.12=240.48元/月。这个240.48元就是计发基数从7263提到8265的「放大效果」——月基础养老金被单独推高了13.8%。个人账户不受影响,因为缴费基数还是按全口径60%算。

项目 按实际计发8265 若按全口径7263 差额
基础养老金 1983.6元/月 1743.12元/月 240.48元/月
个人账户 912.28元/月 912.28元/月 0
合计 2895.88元/月 2655.4元/月 240.48元/月

云南计发8265与全口径7263基础养老金差

云南的13.8%,放到全国哪一档

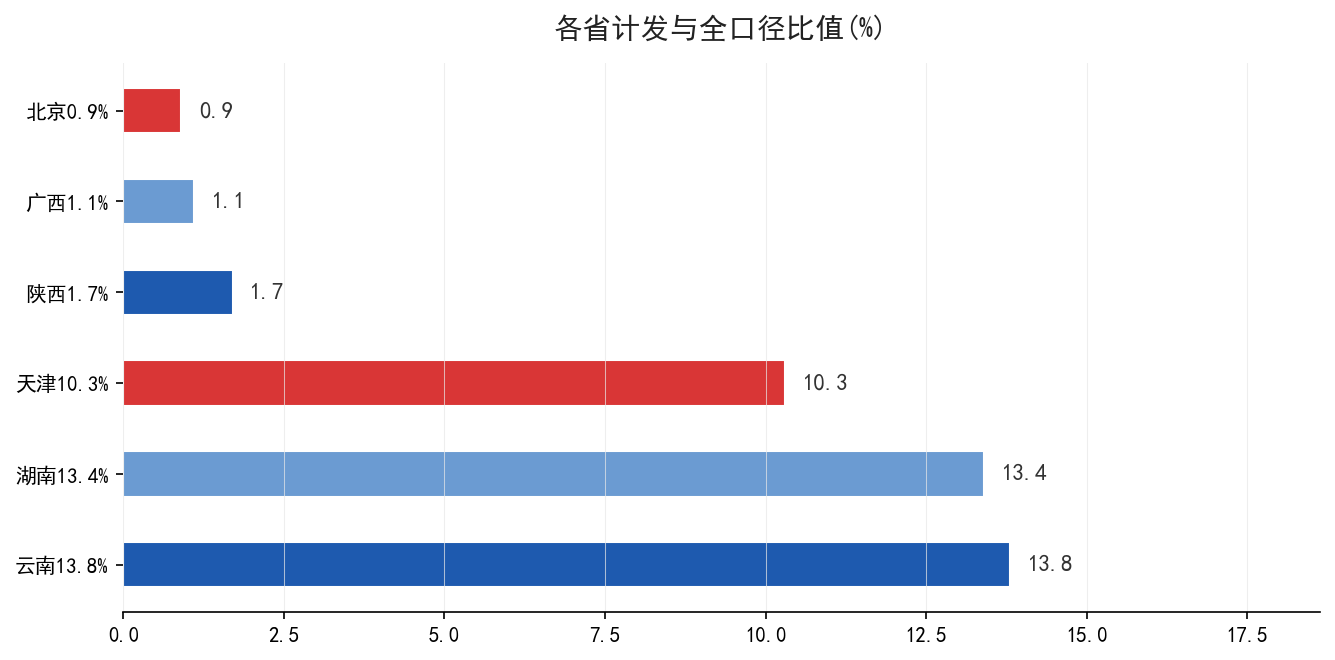
把各省2025年度的计发基数除以全口径社平的比值排出来:云南13.8%排在第一档,湖南13.4%紧随其后,天津约10.3%,陕西约1.7%,广西约1.1%,北京约0.9%。并轨省这个比值是零——计发和社平直接等值。所以云南和湖南是未并轨省里放大率最高的两个。

这个放大率对低档缴费的参保人尤其有利——因为基础养老金公式里的计发基数被抬高了1002元,每个月多拿240块钱,但缴费基数仍按全口径7263的60%在算,月缴880.6元没有因为计发高而跟着胀。换句话说,云南的低档缴费人享有一个「缴得低、算得高」的机制优势。

全国各省计发基数与全口径比值排名

这个优势,云南能保持多久

云南的13.8%放大率不是永久的。全国社保计发基数正在按国办发〔2019〕13号政策逐年向全口径社平靠拢——并轨省已经归零,未并轨省逐步收窄。云南2025年全口径7263元,2026年缴费基数下限4403元对应的全口径约7339元(4403÷0.6=7338.3),全口径涨了约76元。2026年计发还没公布,如果涨幅和全口径同步,放大率会微微缩小;如果计发主动向全口径靠,缩小得更快。

云南参保人不需要担心「放大率消失」——收窄的过程会很慢,每年零点几个百分点。真正要关心的是在自己退休那一年,计发基数这行数定格在哪个值——那个值乘以你的指数和年限,就是基础养老金。

云南两数收敛趋势

云南这笔账的关键:计发基数对低档缴费人有放大效应——缴得低、算得高,这是未并轨省对灵活就业的一个隐蔽好处。但别依赖这个——年限和指数才是自己能攥住的变量。云南2026年计发基数Q4公布后,今年退休的人会有一次重算。

参考资料:云南省人社厅《关于公布2026年度社会保险缴费基数上下限标准的通知》(云人社发〔2026〕8号,2026年8月29日,下限4403元/月);云南省2025年度全口径城镇单位就业人员平均工资7263元/月、计发基数8265元/月(云南省人社厅hrss.yn.gov.cn)。