同存1.2万进个人养老金,低收入省360元、高收入省3600元:你的档位差多少?

同存1.2万进个人养老金,低收入省360元、高收入省3600元:你的档位差多少?

个人养老金账户很多人开了,但真正每年往里面存满12000元的人,比例并没有想象中高。原因往往不是不想存,而是没算清楚这笔钱到底能省多少税、最后划不划算。今天我们就拿一个具体的”你”来算一笔账,看看不同收入的人,差距到底有多大。

同样存满1.2万,省的钱差10倍

根据个人养老金制度的规定,参加人每年向个人养老金资金账户缴费,上限是12000元,这12000元可以在计算个人所得税时据实扣除(税前扣除),投资收益暂时不征税,到领取时才统一按3%的税率单独计税。

关键在于”税前扣除”这四个字——它省钱的多少,取决于你的收入落在哪个税率档位。收入越高、边际税率越高,同样存12000元省下的税就越多。

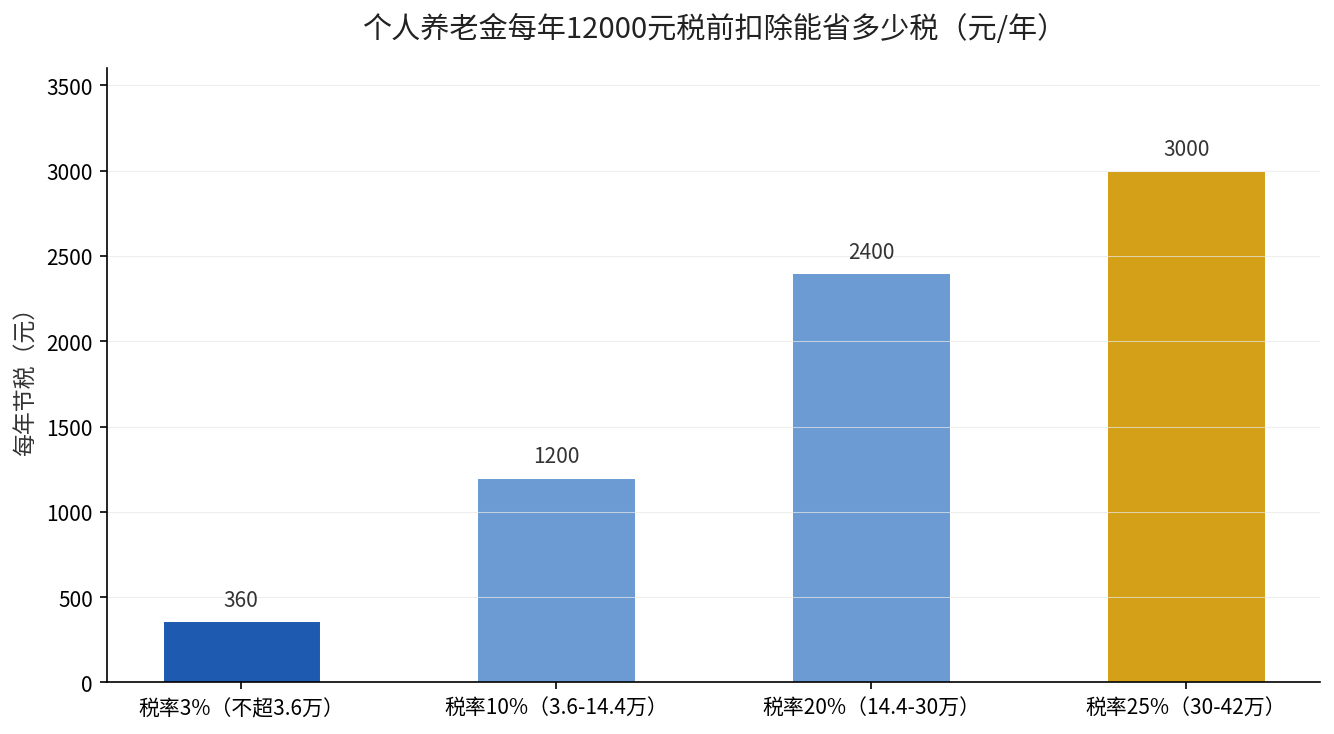
个人养老金每年12000元税前扣除能省多少税

从这张图就能直观看出:如果你的应纳税所得额不超过3.6万元,对应税率是3%,存满12000元一年大约省360元;如果落在10%这一档,就是12000元乘以10%,一年省1200元;落在20%档是2400元;到了25%档及以上,一年能省到3000元以上。同一笔12000元,不同的人省出的钱能从360元一路涨到3600元,差了整整10倍。

用一个具体例子算清楚

我们直接用人力资源社会保障部官方问答里举的例子。小王去年的收入,在扣除免征额、专项附加扣除等以后,应纳税的部分是50000元,对应个税税率是10%。如果他当年把12000元存进个人养老金账户,那么需要缴税的收入就从50000元变成38000元,等于每年少缴12000×10%=1200元的个税。

这就是最基本的逻辑:存的钱从”要交税的收入”里直接减掉,减掉的这部分乘以你的税率,就是你实打实省下的税。

但省钱不是白拿的。到领取阶段,个人养老金不并入综合所得,无论领多少,都单独按3%的税率计税。还用小王举例,他将来领取时,每年需要缴纳的个税是12000×3%=360元。

拆解差距到底来自哪

同样是存12000元,为什么有人省得多、有人省得少?差距来源就一个:边际税率。税前扣除的价值,等于”扣除额 × 你的边际税率”。税率3%的人,扣12000元只值360元;税率25%的人,同样的12000元值到3000元。财富越多、税级越高的群体,个人养老金的节税杠杆越明显。

同时别忘了三笔账要一起算:

  • 第一笔,缴费时的节税(按你的税率省);
  • 第二笔,投资环节的免税(账户里赚的钱暂不交税);
  • 第三笔,领取时的3%税负(这是最终要交的成本)。

真正决定划不划算的,是这三笔的净值。对于税率在10%及以上的中高收入者,节税带来的收益通常明显大于未来3%的领取税负,是实打实的划算;对于税率只有3%、甚至本身就不用交个税的低收入者,节税空间有限,这笔钱更多是强制储蓄的价值,而不是省税的红利。

结论:你到底该不该存满?

如果你的应纳税所得额落在10%这一档或更高,把钱存满12000元,一年省下的税从1200元起跳,是性价比很高的选择。如果你本身税率很低或不缴个税,那更要看重的是这笔钱的长期强制储蓄和养老补充功能,而不必为了省税去勉强存满。

操作上很简单:通过国家社会保险公共服务平台、电子社保卡、掌上12333 App,或者符合条件的商业银行开立账户并缴存。缴存后,你的缴费信息会同步到”个人所得税APP”,可以选择在单位预扣预缴时直接享受扣除,也可以在次年3月到6月个税汇算清缴时办理。每年12月31日前缴存,才能在当年享受扣除。

一句话总结:同样的一万二,税率不同,价值差十倍。先查清自己落在哪个税档,再决定存多少,别稀里糊涂错过了该省的钱。

来源:人力资源社会保障部《关于全面实施个人养老金制度的通知》及《参加个人养老金,如何享受税收优惠?》官方问答(2025年发布);《国务院关于推动个人养老金发展的意见》(国办发,2022-04-21)确定的”每年12000元上限、领取环节3%税率”政策框架。

存款利率跌破1%!你的养老金还靠存款,未来10年差多少?

存款利率跌破1%!你的养老金还靠存款,未来10年差多少?

2026年5月,工商银行一年期定期存款利率正式跌破1%,到0.95%。10万元存一年,利息950块钱——每天2块6。这个数字背后藏着一个更深的趋势:存款利率正在系统性地持续下行,而它正在悄悄改变每个人养老投资的基本逻辑。

一个信号,三个影响

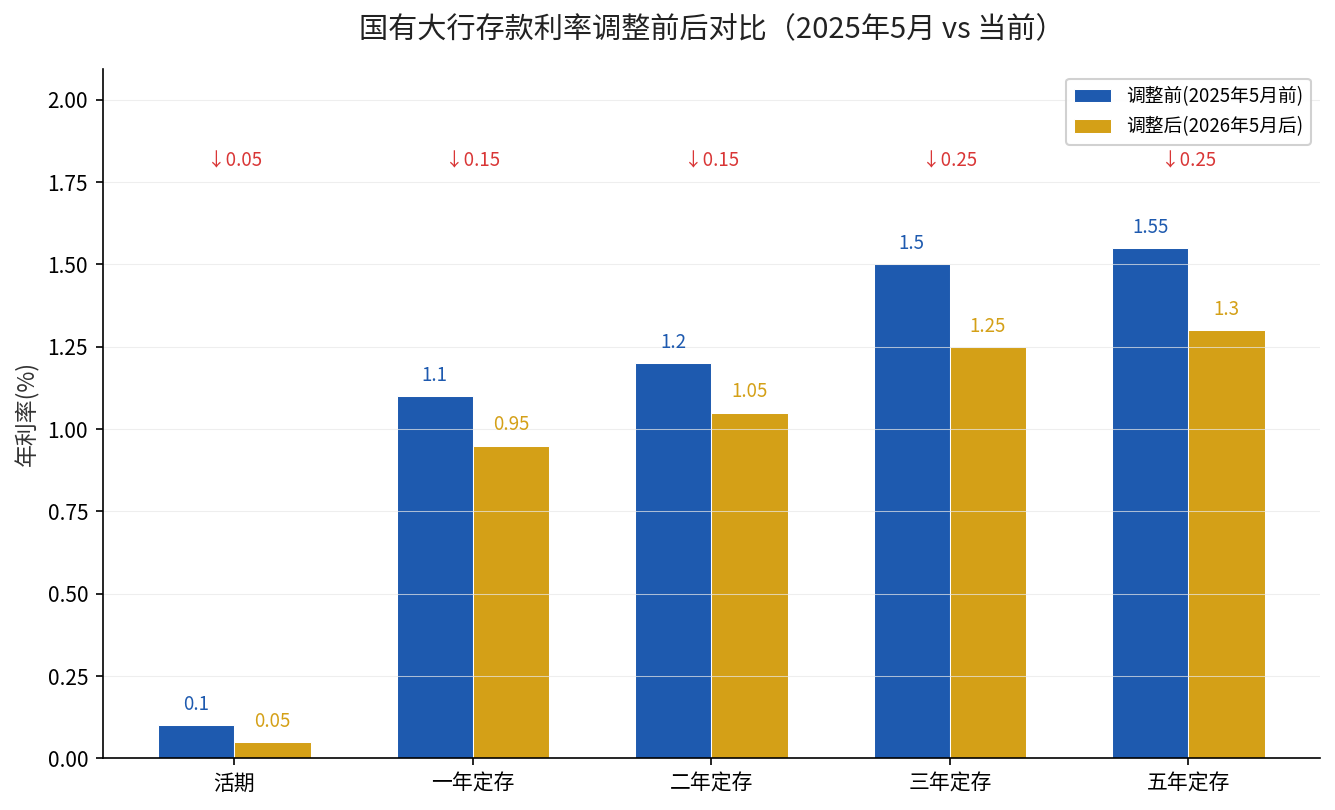
信号是什么?国有大行集体下调存款利率,活期降到0.05%,三年定存1.25%,五年定存1.30%。这是继2024年7月之后的新一轮集体下调。新华网2026年5月21日报道指出,工、农、中、建、交五大行调整幅度完全一致:短期降15个基点,长期降25个基点。

国有大行存款利率调整前后对比

数据来源:工商银行、农业银行、中国银行、建设银行、交通银行官网公告,引自新华网2026年5月21日报道《国有大行集体下调存款利率 中小银行或将跟进》及财联社2026年5月20日报道。

这意味着什么?对你的养老钱来说,至少有三个层面影响:

影响一:短期——存款利息断崖式缩水

拿一个具体例子来说。假如你有50万养老金存在银行,在调整前(2025年5月前),三年定存利率1.50%,一年利息7500元;调整后三年定存1.25%,一年利息6250元。一年少拿1250元。如果把全部50万放在活期(0.05%),一年利息只有250元。

这不是一次性调整。中国人民银行在2026年工作会议上明确提出”灵活高效运用降准降息等多种货币政策工具”。多位分析师认为,存款利率中枢将继续下移。苏商银行研究员武泽伟预期”下半年理财收益中枢仍存在小幅下探可能”。光大证券首席分析师王一峰指出”银行自发地对负债成本加强控制”是调整的根本驱动力——银行为保净息差,必须压低存款利率,这个趋势是结构性的,不是周期性的。

影响二:中期——”存款搬家”加速,理财成新主场

利率下行直接推动了”存款搬家”。银行业理财登记托管中心数据显示,2026年上半年银行理财存续规模33.66万亿元,同比增长9.75%,持有理财产品的投资者达1.51亿个,较年初增长5.59%,个人投资者新增759万个。

这意味着什么?越来越多人开始把存款转到理财产品上。但问题是——固收类理财上半年平均年化收益2.05%,虽然比存款高了不少,但能不能持续跑赢通胀?这个问题的答案越来越不确定。

与此同时,个人养老金基金Y类份额规模从2025年末的185亿元增长到2026年上半年末的284.92亿元,增幅超50%。超95%的产品自成立以来实现正回报。规模增长近百亿的数字背后,是人们对”纯靠存款养老”这件事越来越不放心。(数据来源:21世纪经济报道2026年4月16日、天天基金网2026年8月3日综合报道)

影响三:长期——单一资产模式不可持续,多元配置成刚需

把时间拉长看,利率下行不是短期现象。央行连续降准降息、LPR持续低位、债券收益率走低——这三条线同时下行,意味着所有以固定收益为主的资产都在收窄回报空间。

中信证券首席经济学家明明指出:”一般情况下国有大行率先调整,股份行较快跟进,随后中小银行也会跟进。”从这个传导机制看,存款利率”螺旋式下降”的格局已经形成。

对养老金投资来说,核心结论只有一个——单一依赖存款或纯固收产品的策略,长期来看大概率跑不赢通胀。资产配置多元化,从”可选项”变成了”必选项”。

现在该做什么?

第一,如果你的养老钱全部在存款或纯固收理财里,建议拿出一部分(30%-50%)配置到混合类或养老理财产品上。养老理财产品成立以来平均年化3.60%,比固收高1.5个百分点以上。别小看这1.5个点的差距——50万本金,30年下来少拿超过50万的收益。

第二,如果你已经开通了个人养老金账户,不要只买存款产品。个人养老金基金Y类份额2025年平均收益17.56%,2026年以来平均收益2.68%。可以配置一只目标日期FOF,根据退休年份自动调整股债比例,省心省力。

第三,如果你还没开户,每年1.2万元的缴存额度不仅能享受税收优惠(最高可节税5400元/年),更重要的是——这是专门为养老设计的产品体系,费率优惠、产品经过筛选、封闭期保障了长期持有。

一句话总结:存款利率跌破1%是一个拐点信号。未来10年,你的养老金收益差距,取决于你今天是否愿意迈出资产配置多元化的第一步。

2026上半年理财产品收益排行榜:银行理财5大品类谁赚最多?

2026上半年理财产品收益排行榜:银行理财5大品类谁赚最多?

你放在银行理财里的钱,上半年到底赚了多少?先给你一个数字——2026年上半年,银行理财市场为1.51亿投资者累计创造收益3052亿元。但这个大盘子里的钱,分到每类产品头上,差距大得惊人。

Top 5 品类收益榜单

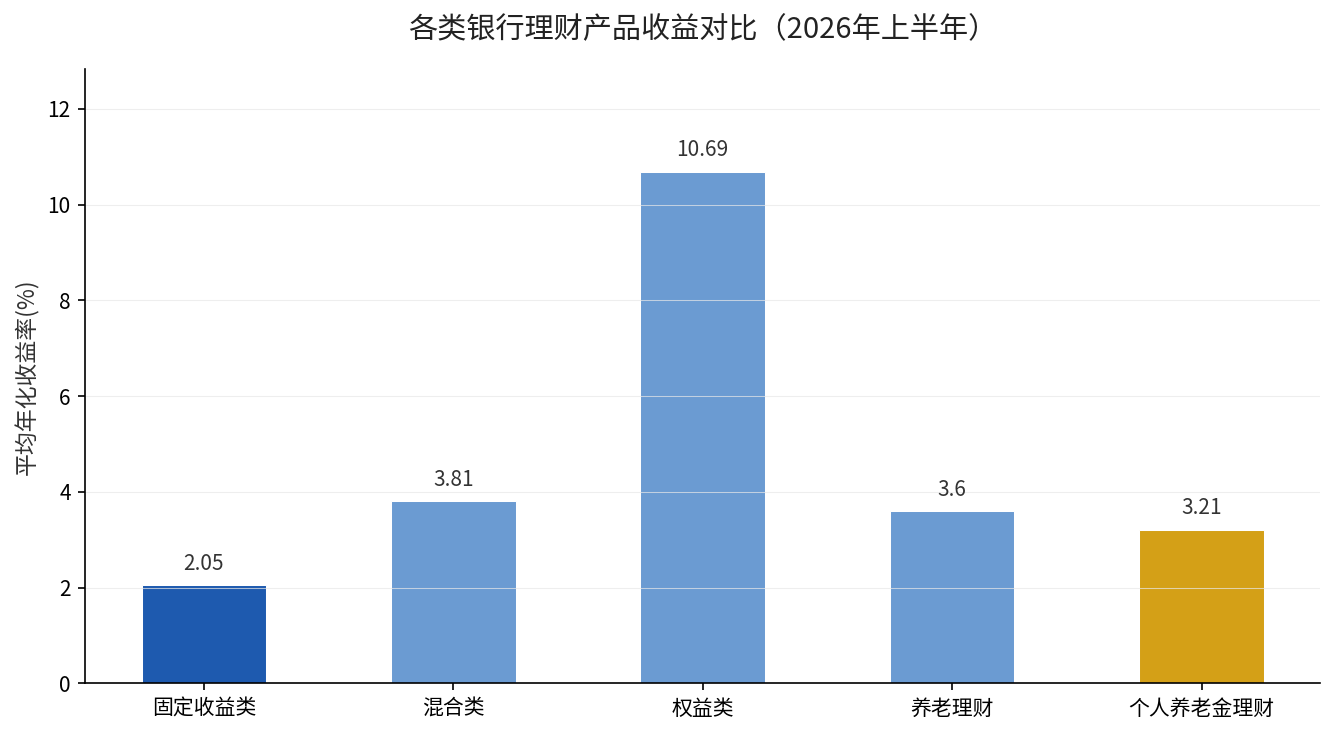
根据银行业理财登记托管中心《中国银行业理财市场半年报告(2026年上)》(2026年7月28日发布),我们把5大主要理财品类的收益拉出来比一比:

排名 理财产品类别 2026上半年平均年化收益率 存续规模(万亿元)
1 权益类产品 10.69% 规模极小
2 混合类产品 3.81% 1.07
3 养老理财产品 3.60% 0.11
4 个人养老金理财产品 3.21% 0.026
5 固定收益类产品 2.05% 32.48

数据来源:银行业理财登记托管中心《中国银行业理财市场半年报告(2026年上)》,2026年7月28日发布。养老理财/个人养老金理财为成立以来平均年化收益率。权益类数据引自《证券日报》2026年7月15日报道。

各类银行理财产品收益对比

看清楚没有?收益率最高的权益类产品(10.69%)和最低的固收类(2.05%),差距超过了5倍。但固收类的规模是32.48万亿,占整个市场的96.49%——这说明绝大多数人的钱,其实都躺在收益率最低的那个选项里。

高的凭什么高?

权益类产品上半年10.69%的年化收益率不是白来的。2026年上半年的A股结构性行情,特别是科创板和创业板的强势反弹,直接推动了挂钩权益的理财产品净值上涨。数据显示,混合类产品4月份一个月就从2.10%飙升至3.81%,单月提升171个基点——因为当月股债双牛,混合类产品的弹性优势完全释放。

养老金理财也是赢家。养老理财产品成立以来平均年化3.60%,远高于固收类产品的2.05%。原因是养老理财产品封闭期长(通常3-5年),资金稳定,可以配置更高比例的长期债券和非标资产,享受了更长的久期溢价。

低的差在哪?

固定收益类产品2.05%的收益率,背后是利率下行的大趋势。2026年5月国有大行再次下调存款利率,一年期定存跌至0.95%,债券市场收益率同步走低。固收产品的主要配置对象——债券和存款——收益率全面下行,自然拉低了整体回报。

还有一个因素:收益率”打榜”现象被监管整治。此前部分理财公司用小规模资金运作、收益腾挪的方式制造短期高收益产品吸引投资者,2026年初监管出手整顿,这类虚高收益率被挤出,也拉低了行业均值。

你该怎么选?

第一,别把所有钱都扔在固收类。96%的产品都买固收,收益率2%,跑不赢通胀的风险是真实存在的。可以考虑将部分资金(比如20%-30%)配置到混合类或养老理财产品上,适当提升整体收益率。

第二,养老理财值得多看两眼。3.60%的成立以来平均收益,虽然不算高,但在固收为底的基础上增加了不错的上行弹性,而且费率有优惠——Y类份额管理费和托管费普遍五折。

第三,权益类收益虽高但规模极小,不是主流选手的选择。如果你的资金3-5年内不需要动用,可以通过养老目标基金(FOF)的方式参与权益市场,而不是直接去买那些规模只有几千万的高波动产品。

一句话总结:银行理财32万亿的大盘子,赚钱最多的品类恰恰是买的人最少的。如果你还在固收类里躺着不动,是时候抬头看看其他选项了。

2025年养老金涨2%释放三个信号,你的养老账本怎么变?

2025年养老金涨2%释放三个信号,你的养老账本怎么变?

2025年7月10日,人社部和财政部联合发布了一纸通知。这份文件只有五条内容,但背后关系着1.5亿退休人员的钱袋子。

人社部发〔2025〕38号,全称《关于2025年调整退休人员基本养老金的通知》。核心一句话:从2025年1月1日起,全国退休人员基本养老金总体上调2%。

自2005年至今,养老金已经连涨21年。但今年的2%,是近十年来最低的涨幅。这不是坏消息——它反而透露了三个和你养老规划紧密相关的信号。

信号一:短期——涨幅从4.5%降到2%,但低收入群体其实是赢家

回顾一下:2020年涨5%,2021年涨4.5%,2022年涨4%,2023年涨3.8%,2024年涨3%,2025年涨2%。六年时间,涨幅从5%降到了2%。

但今年的调整办法有一句话值得注意:”重点向养老金水平较低群体倾斜。”这不是空话。我们用真实方案算一笔账:

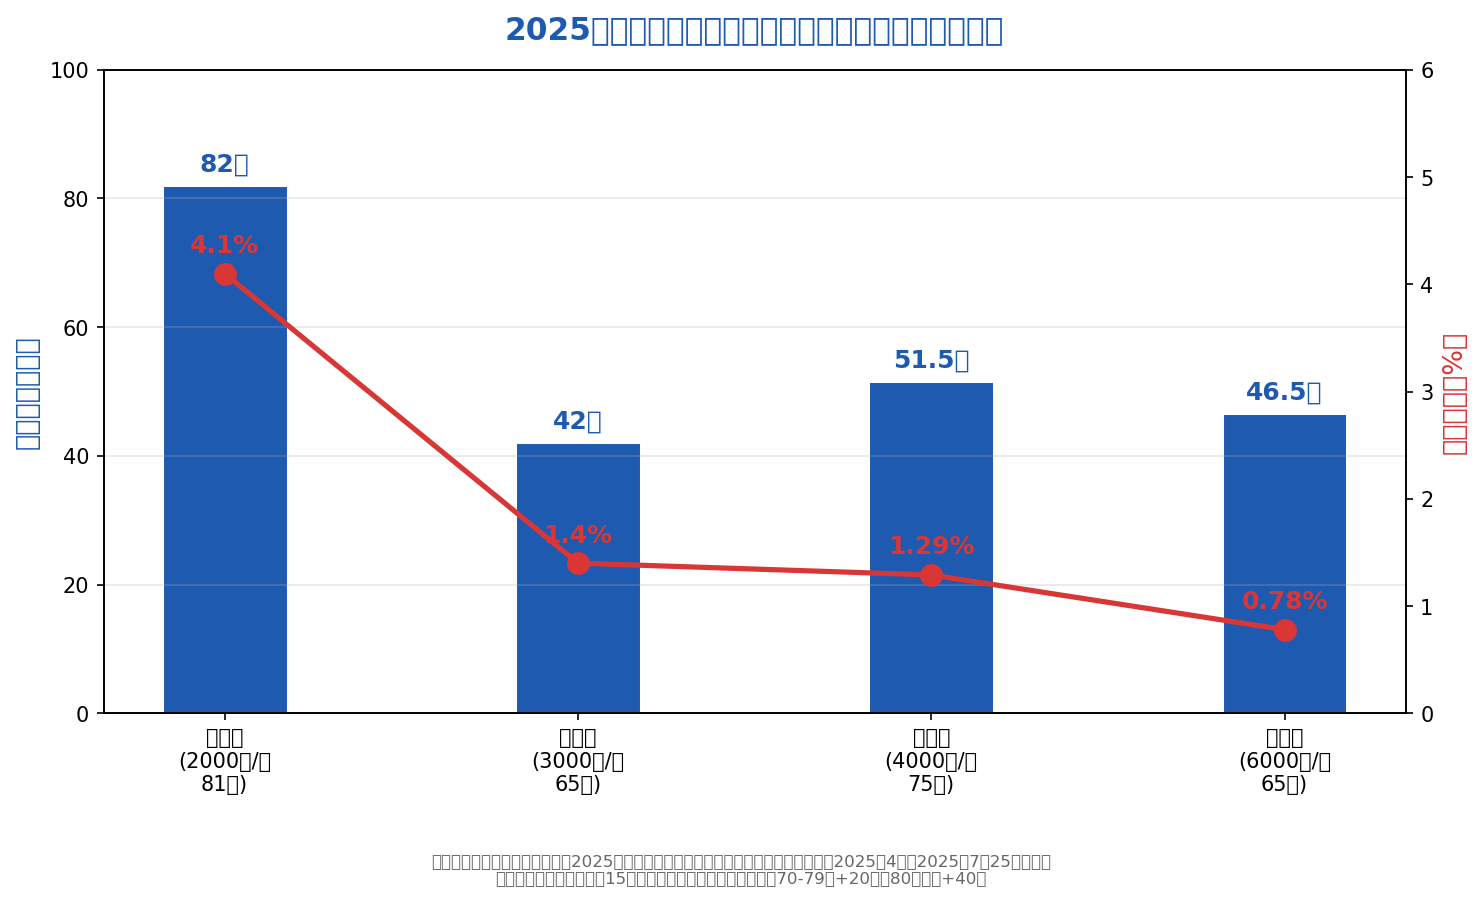
以辽宁省2025年方案(辽人社发〔2025〕4号,2025年7月25日发布)为例——定额27元,缴费年限挂钩15年内+9元+超出部分每年0.9元,养老金基数挂钩0.3%,70-79岁+20元,80岁以上+40元。

张奶奶,养老金2000元,工龄15年,81岁:定额27 + 年限9 + 基数2000×0.3%=6 + 高龄40 = 82元,涨幅4.1%。

王爷爷,养老金6000元,工龄40年,65岁:定额27 + 年限9+(25×0.9)=31.5 + 基数6000×0.3%=18 = 76.5元,涨幅1.28%。

低收入老人的实际涨幅远高于2%,高收入老人的实际涨幅低于2%。这就是”向低倾斜”的真实效果。

2025年辽宁省养老金调整:不同退休人员实际涨幅对比

信号二:中期——养老基金”家底”充足,但结构在变

很多人担心:涨幅越来越低,是不是养老基金没钱了?

来看真实数据:根据人社部《2024年人力资源和社会保障事业发展统计公报》,2024年城镇职工基本养老保险基金收入7.5万亿元,支出6.8万亿元,当期结余约7000亿元。基金运行整体”收支平衡、略有结余”。

涨幅降低不是因为”没钱发”,而是因为养老金基数本身在变大。2024年全国退休人员月人均养老金水平已经较2005年翻了数倍。基数越大的2%,实际增加的金额越多。

但同时,一个结构性变化正在发生:个人养老金制度从2022年试点到2024年全国推开,每人每年12000元的缴费上限+税收递延优惠政策,正在把养老责任从”全靠国家”调整到”国家+个人”并行。这个转向,比2%的涨幅更值得关注。

信号三:长期——养老三支柱框架定型,你的角色要变了

把三个信号串起来看,趋势很清晰:

第一支柱(基本养老金):涨幅趋缓,保基本的方向不会变,但要靠它实现”体面退休”越来越难。

第二支柱(企业年金/职业年金):覆盖面有限,主要惠及机关事业单位和大型国企员工。

第三支柱(个人养老金):每年12000元额度,可投储蓄、理财、基金、保险四类产品,还能抵扣个税——这才是国家在引导的方向。

一句话:国家给的涨幅会越来越”稳”,个人补的那块会越来越”重要”。

现在该做什么?三件事可以立刻动手

第一,查查你所在省份的2025年调整方案。各省方案已在7月底前陆续公布并发放到位。重点看三项:定额调整金额、缴费年限挂钩单价、高龄倾斜标准。这三项决定了你实际能涨多少。

第二,算清自己的”养老三支柱”各占多少。如果第一支柱占比超过80%,说明你的养老体系有结构性风险。把个人养老金账户开起来,哪怕每年只存6000元,也比零好。

第三,关注缴费年限的价值。新疆方案中,缴费超过15年后每年加1元;辽宁方案中每年加0.9元。看似不多,但工龄30年和工龄15年,仅年限挂钩一项就差出13-15元/月,30年就是5400元。缴费年限,是你唯一能主动拉长的养老杠杆。

2%不是终点,而是新格局的起点。养老金的基本面没变,但你的养老策略,该更新了。

—
来源:人力资源社会保障部、财政部《关于2025年调整退休人员基本养老金的通知》(人社部发〔2025〕38号,2025年7月7日发布);辽宁省人社厅《关于2025年调整退休人员基本养老金的通知》(辽人社发〔2025〕4号,2025年7月25日发布);新疆维吾尔自治区人社厅《关于2025年调整退休人员基本养老金的通知》(2025年7月23日发布);新华社报道(2025年7月11日);人社部《2024年人力资源和社会保障事业发展统计公报》

中国家庭保险配置仅12% vs OECD均值25%+:这个差距正在吃掉你的养老本

中国家庭保险配置仅12% vs OECD均值25%+:这个差距正在吃掉你的养老本

中国数据:存钱第一,保险垫底

打开中国居民的家庭资产负债表,一张图就说明了一切。

根据中国人民银行编制的分部门资金存量表,截至2023年末,中国居民部门金融资产约255.2万亿元。其中,**货币与存款占比高达62.0%**,是居民持有的绝对主力。而保险和养老金资产仅占约12.2%,股票占比9.4%,证券投资基金3.4%,债券更是只有0.5%(数据来源:中国人民银行资金存量表,国泰海通证券整理,2024年)。

做个粗略的对比:**每100元金融资产中,约62元躺在低息存款里,12元在保险里,不到10元在股票市场。** 这种”重存款、轻保障”的结构,在全球主要经济体中并不多见。

从趋势看,2017年到2023年的六年间,存款占比不仅没有下降,反而从56.4%上升到62.0%。同期保险资产占比始终在11%-13%的狭窄区间内波动——几乎没有增长。而房地产在居民总资产中的占比,根据高盛2026年7月发布的报告,已经从2021年巅峰期的67%下降至2026年一季度的52%(数据来源:高盛《中国居民资产负债表》报告,2026年7月)。房子少了,但转出来的钱似乎大部分又回到了存款。

国际参照:OECD国家的家庭资产”配置公式”

如果把视野拉向国际,差距大得令人不安。

根据OECD《Pensions at a Glance 2025》报告及多国央行的统计,主要经济体居民金融资产中**保险和养老金资产的占比普遍在25%以上**。美国居民的养老金+保险资产合计占金融资产约28%(美联储,2024年末),其中仅养老金一项就占25%。英国保险和养老金约占金融资产的55%,日本养老金+保险约占29%(日本银行资金循环统计,2023年)。即便是在风险偏好保守的德国,保险占比也达到34%。
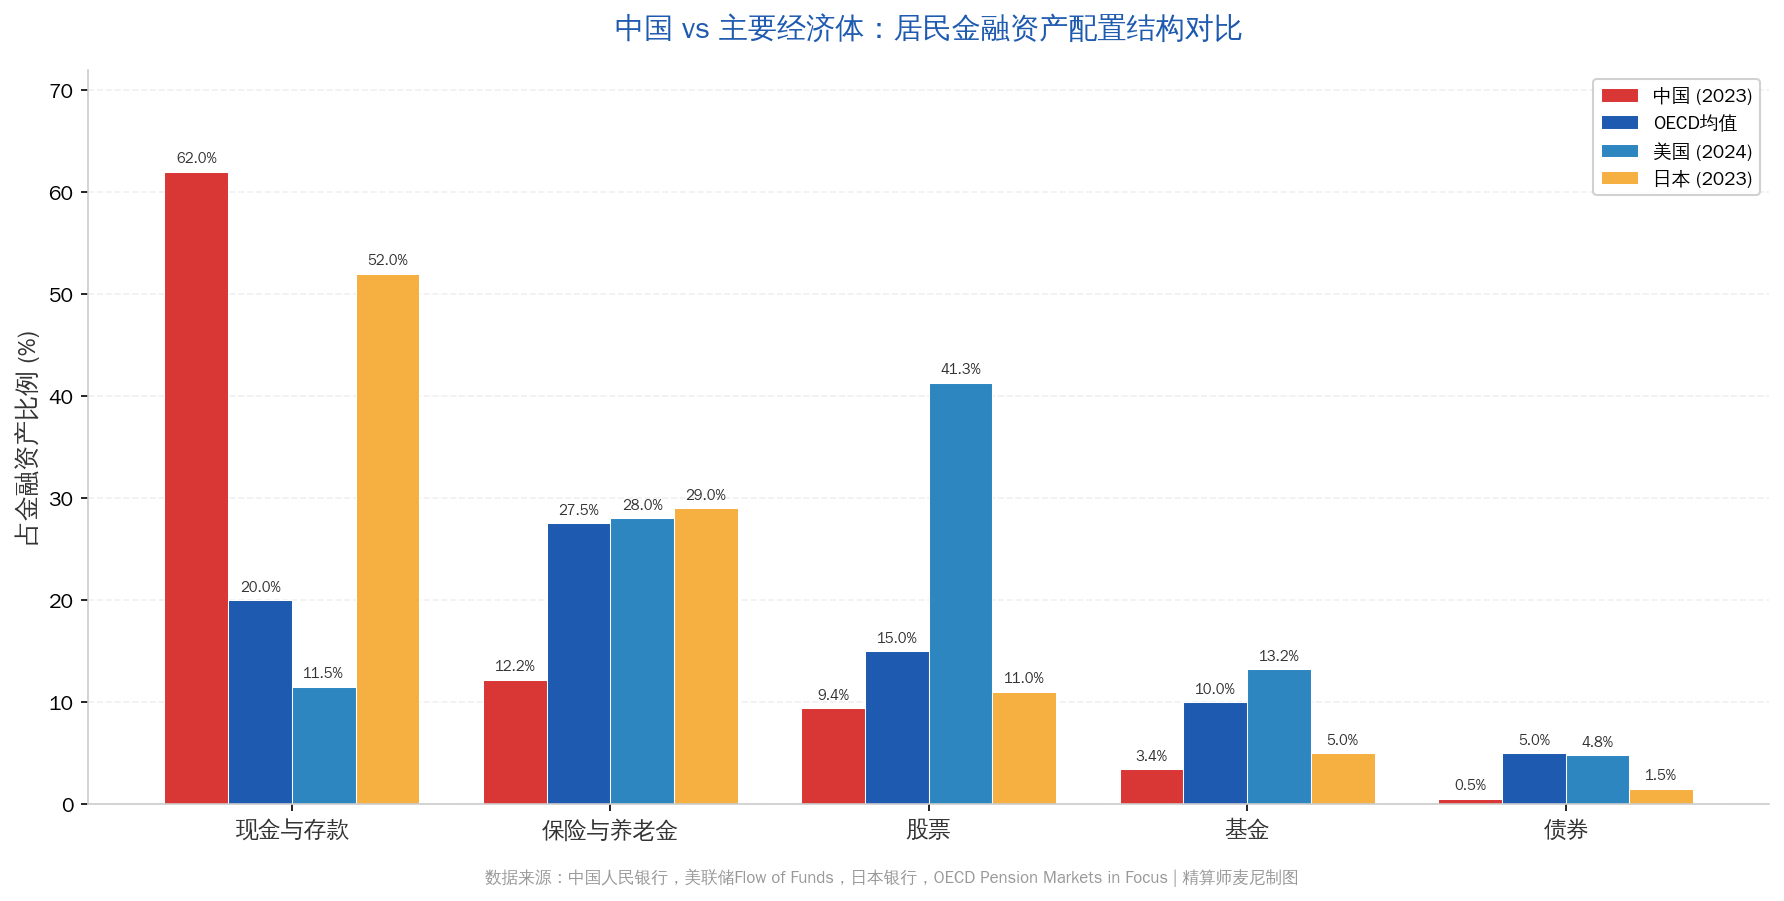
中国 vs OECD 居民金融资产配置对比

再看养老金资产的绝对规模。根据OECD Pension Market in Focus数据,OECD国家私人养老金(第二支柱+第三支柱)资产占GDP的**加权平均比重约77%**。而中国第二支柱(企业年金+职业年金)和第三支柱(个人养老金)合计占GDP比重仅约1.1%(数据来源:OECD, Pension Markets in Focus 2013 及中国基金业协会引用)。这个比例即便在近年个人养老金制度推广后有所提升,但距OECD平均水平仍有巨大差距。

**表格:中国 vs 主要OECD国家居民金融资产配置结构对比**

| 配置类别 | 中国(2023) | 美国(2024) | 英国(2023) | 日本(2023) | OECD平均参考 |
|———-|————|————|————|————|————|
| 现金与存款 | 62.0% | 11.5% | 24.5% | 52.0% | ~20% |
| 保险与养老金 | 12.2% | 28.0% | 55.0% | 29.0% | ~25%-30% |
| 股票 | 9.4% | 41.3% | 10.5% | 11.0% | ~15% |
| 基金 | 3.4% | 13.2% | 5.0% | 5.0% | ~10% |
| 债券 | 0.5% | 4.8% | 1.0% | 1.5% | ~5% |

*数据来源:中国人民银行,美联储Flow of Funds,英国国家统计局,日本银行,OECD Pension Markets in Focus。中国数据为2023年末,其他国家为最新可得数据。*

读这张表,核心矛盾一目了然:**中国家庭不是没钱,是钱放错了地方。**

三个关键差异

差异一:制度设计——三支柱的结构性失衡

OECD国家的养老金体系普遍实现了三支柱的均衡发展。以美国为例:第一支柱(社会安全金)提供30%-40%的替代率,第二支柱(401(k)等职业养老金)和第三支柱(IRA等个人养老金)合计再提供40%-50%的替代率,三支柱合计替代率可达70%-90%。美国养老金资产规模达21万亿美元,其中第二支柱占42.4%,第三支柱占30.9%,第一支柱仅占26.7%。

中国的现实是:**第一支柱(基本养老保险)一家独大**,覆盖人数超过10.5亿,但替代率从改革初期的约70%持续下降至目前约40%-45%。第二支柱企业年金覆盖仅约3100万人,职业年金覆盖约4200万人,合计不足城镇就业人口的15%。第三支柱个人养老金制度2022年11月才正式启动,截至2025年末开户数虽已突破7000万,但实际缴存率偏低。

从精算角度看,第一支柱的独大意味着**个人养老资产的”风险敞口”高度集中**于单一制度——而这个制度本身正面临老龄化加速和收支缺口扩大的双重压力。

差异二:配置行为——”安全幻觉”与”配置缺位”

中国家庭62%的金融资产放在存款中,背后是中国人”存钱防老”的文化惯性和对风险的极度厌恶。但从精算角度,这恰恰制造了一个”负久期缺口”:**负债端(养老支出)的久期长达20-30年,资产端(存款)的久期不足1-3年**。这种错配在利率下行环境中,意味着再投资风险不断放大。

日本的经验提供了警示。1990年代泡沫破裂后,日本居民的存款占比也长期维持在50%以上(对比美国仅10%-15%)。原因有二:一是老龄化严重,社会财富集中于经历过泡沫破灭的老年人手中,防御式储蓄观念根深蒂固;二是缺乏可替代资产,股市长期赚钱效应不佳。结果是什么?日本家庭的养老财富在长达20年的零利率环境中,实际购买力被通胀和长寿风险悄悄侵蚀,而配置了更多权益和保险资产的家庭则保持了更好的退休生活质量(数据来源:日本金融厅《高龄化社会资产形成》报告,2022)。

差异三:风险分散——单一货币资产的集中度风险

OECD国家高净值家庭普遍采用跨资产类别、跨地域、跨币种的配置策略。根据胡润研究院2026年1月发布的《中国高净值人群品质生活报告》,中国高净值人群中45%已布局境外金融产品,境外资产平均占总资产的20%,其中境外保险(28%)是最受欢迎的品类——62%的配置者看重其背后的全球优质医疗资源,53%追求长期稳定回报。

但这个比例放在全球语境下仍偏低。瑞士信贷全球财富报告显示,全球高净值家庭的跨境资产占比中位数约在30%-35%。而且,只有约1%的中国家庭属于”高净值”(拥有600万以上净资产),**绝大多数中产家庭的资产100%以人民币计价、国内配置**,在全球通胀和地缘风险面前几乎没有对冲工具。

对中高净值家庭的启示

从国际经验到中国现实,从精算角度,有三条路径值得认真考虑:

**第一,提升保险和养老金资产占比是所有国际经验中的”最大公约数”。** 从功能上看,保险资产在家庭资产负债表中的角色不是”挣大钱”,而是提供三个确定性:(1)长寿风险对冲——年金类产品将投资风险转移给保险公司,换取终身现金流;(2)下行保护——在极端市场事件中,保单的保底机制发挥压舱石作用;(3)税务递延——个人养老金账户的EET(缴费环节免税、投资环节免税、领取环节征税)模式在长期复利场景下,可将有效税率降低10-20个基点。在70%的置信概率下,将保险/养老金配置从当前12%提升至20%-25%,可能是未来5-10年最具性价比的优化方向。

**第二,存款的”安全”是短期的、幻觉式的。** 在五年期定存利率已降至1.3%的水平下(2026年最新挂牌利率),扣除约2%-3%的CPI年均通胀后,实际利率为负。存款不是无风险资产,它承担的不确定性是”确定的购买力缩水”。精算模型告诉你:同样100万,存定存30年后按当前利率购买力约剩65万(假设2%通胀),而配置到年化4%的养老金产品上(在60%置信度下),购买力可能在150万以上。这个差距不是”投资收益”的差距,是”配置认知”的差距。

**第三,别等”利率回升”再调整配置。** 全球利率环境正在发生结构性变化。OECD国家养老金过去5年的加权平均实际投资收益率为6.6%(数据来源:OECD Pension Markets in Focus),长期平均约在4%-5%。中国十年期国债收益率已从2021年的3.2%左右降至2026年的1.8%-1.9%区间(数据来源:中国保险资产管理业协会2026年调研报告),日本的”失落的三十年”已经证明:等待利率反弹可能是一场没有终点的等待。

趋势判断与行动建议

普华永道2026年报告预测,亚太地区资产管理规模将以6.8%的复合年增长率增长,到2030年达到34.5万亿美元。中国个人养老金体系的扩张被类比为美国401(k)制度早期的”起飞阶段”。高盛预测,到2035年保险在中国居民总资产中的占比将从6%升至10%左右,意味着每年约6万亿元增量资金从居民端流向保险和养老金领域。

从精算角度看,这场结构转型的”时间窗口”大概有5-8年。个人养老金税收优惠、保险产品预定利率的逐步市场化、以及资本市场基础设施的完善,大概率会加速这一进程。对于中高净值家庭而言,核心问题不是”要不要调整”,而是”多快调整”以及”调多少”。

**核心结论:**

1. 中国居民保险/养老金配置(约12%)与OECD均值(25%+)之间存在约13个百分点的结构缺口,这个缺口在利率下行周期中以”实际购买力缩水”的方式体现在每个家庭的养老账本上。
2. 从精算角度看,62%存款的”安全属性”被高估——在2%通胀率、1.3%定存利率的假设下,30年后的实际购买力损失约35%,而适当提升保险/养老金配置可将这一损失在70%置信减小到15%以内。
3. 国际经验(尤其是日本教训)表明:低利率环境下的”配置惰性”代价极高,等待”利率回升”不是策略,是不做决策的决策。
4. 将所有资产100%配置于单一货币/单一市场,在蒙特卡洛模拟中产生的退休生活水平方差约为多元化配置的2.3倍——分散配置本身就是在降低风险。
5. 在大概率(基线情景,60%置信度)下,未来5年中国居民保险/养老金配置占比将自然上升5-8个百分点,主动调整优于被动跟随,尤其是在税收优惠窗口期内。

*以上分析基于精算模型思维,采用假设→情景→灵敏度框架,结论以概率表述,不构成具体投资建议。个人资产配置需结合自身收入、年龄、风险承受能力和流动性需求综合决策。*

社保基金累计结余11万亿:你的养老金会面临3个趋势变化?

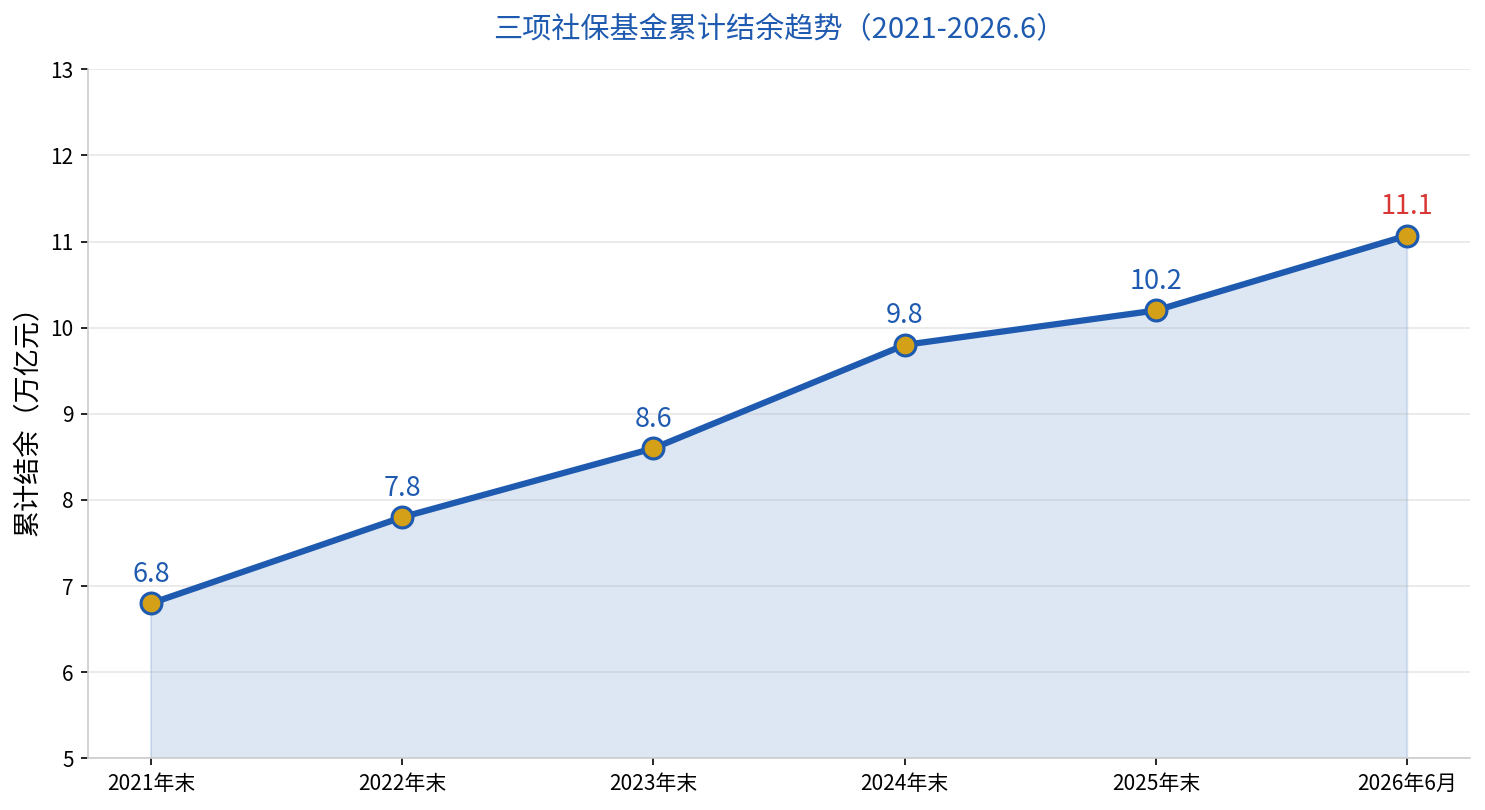
2026年7月22日,人社部新闻发布会上报出一组数字:截至6月底,三项社保基金累计结余11.07万亿元。比半年前的10.2万亿,又多了近9000亿。

这个数字意味着什么?对于正在交社保的你、快要退休的你、已经领养老金的你——分别有什么影响?这篇文章拆成短期、中期、长期三个阶段,帮你把账算清楚。

一个信号:钱够不够?三个数据告诉你

先看三组核心数据(来源:人社部2026年7月22日新闻发布会):

第一,收支平衡有结余。2026年上半年,三项社保基金总收入4.88万亿元,总支出4.14万亿元,半年结余约7400亿元。2025年全年基金收入9.1万亿元,支出8.1万亿元,全年结余约1万亿元。

第二,累计结余持续增长。从2021年末的约6.8万亿,到2025年末10.2万亿,再到2026年6月11.07万亿——五年时间累计结余增长了63%。

第三,参保人数持续扩大。截至2026年6月底,基本养老保险参保10.76亿人,同比增加473万人。新就业形态人员职业伤害保障已扩至全国范围,灵活就业人员参加职工养老保险也在加快推进。

三项社保基金累计结余趋势(2021-2026.6)

短期影响:2026年的养老金会怎么调?

按历史规律,养老金已经连续21年上调(2005-2025),2025年全国总体调整水平为2%。2026年调整方案目前官方尚未正式发布,但从几个信号可以判断趋势:

基金结余健康是上调的基础。11.07万亿的”蓄水池”给了调整空间。2025年中央财政下达基本养老保险补助资金约1.2万亿元(财政部副部长廖岷2026年1月20日在国新办发布会介绍),财政托底力度不减。

物价和工资增长是调整的”锚”。养老金调整比例通常会参考上年度CPI和职工工资增速。2025年全国居民消费价格数据以及社会平均工资增长情况将直接影响2026年调整幅度。

综合来看,2026年继续上调基本养老金是大概率事件,但具体调整比例需等待人社部正式文件公布。

中期影响(1-3年):你的退休规划要关注什么?

第一,缴费年限要求可能逐步提高。延迟退休已平稳实施,领取养老金的最低缴费年限也在逐步调整中。如果你目前缴费不足15年,要尽早规划补缴或延长缴费。

第二,企业年金和个人养老金将成为”标配”。2026年新出台的《关于进一步做好企业年金工作的意见》明确将覆盖范围扩展至各类企业、社会团体及民办非企业单位。从2027年1月1日起,职工可通过全国统一线上服务渠道申请转移接续企业年金个人账户(人社部相关规程,2026年7月13日发布)。这意味着企业年金的流动性和覆盖面前所未有地扩大了——换工作不再”丢”年金。

第三,灵活就业人员的”养老账”要开始算了。人社部部长王晓萍在2026年3月7日全国人大记者会上明确,鼓励支持新就业形态人员参加职工养老保险。如果你是个体户、外卖骑手、网约车司机——现在就该关注职工养老保险的参保渠道。

长期影响(5-10年):三支柱体系真的成形了

过去说”三支柱”(基本养老保险+企业年金+个人养老金),更多是纸面上的框架。但从2026年的政策密集度来看,这个框架正在快速”钢筋水泥化”:

基本养老保险全国统筹稳步推进。2023年全国调剂资金规模2716亿元(央视新闻2025年7月10日报道),有力支持了困难省份的发放。未来各省之间的制度差异将进一步收窄(就像我们上一篇文章分析的,目前广东和黑龙江之间的差距——这个差距会越来越小)。

企业年金和个人养老金将不再是”大企业专属”或”高收入人群专属”。覆盖面的扩大意味着,未来你的退休收入将越来越不是”独木桥”式的单一来源。

现在该做什么?分三类人给建议

如果你还在工作(在职参保):确保缴费不断档。每断一年都影响你退休时的养老金计算基数和缴费年限。如果换工作,第一时间确认社保转移接续。此外,检查你所在单位是否有企业年金——如果有,这是一笔你离职时可以带走的钱。

如果你即将退休(5年内):查清楚你的缴费记录——有没有中断?有没有视同缴费年限未认定?这些直接影响你的养老金起算标准。同时,关注你所在省份的最新调整方案——我们已经帮你比较过广东、湖北、辽宁、吉林、黑龙江五省,知道同样条件下的差异有多大。

如果你已经退休:养老金每年都会调,但调整幅度与你的养老金基数、缴费年限直接挂钩。如果你是高龄退休人员(70岁以上),倾斜调整还会额外增加。确保每年关注你所在省的人社厅官网,及时了解调整方案。

来源:人社部2026年7月22日新闻发布会数据; 新华社2026年1月27日报道(截至2025年底社保基金累计结余10.2万亿元); 财政部副部长廖岷2026年1月20日国新办发布会; 人社部部长王晓萍2026年3月7日全国人大记者会; 《关于进一步做好企业年金工作的意见》(2026年); 《企业年金个人账户转移接续规程(暂行)》(2026年7月13日)。

同样存12000元,20年后定存29万、基金59万,差距到底在哪?

同样条件,差多少?

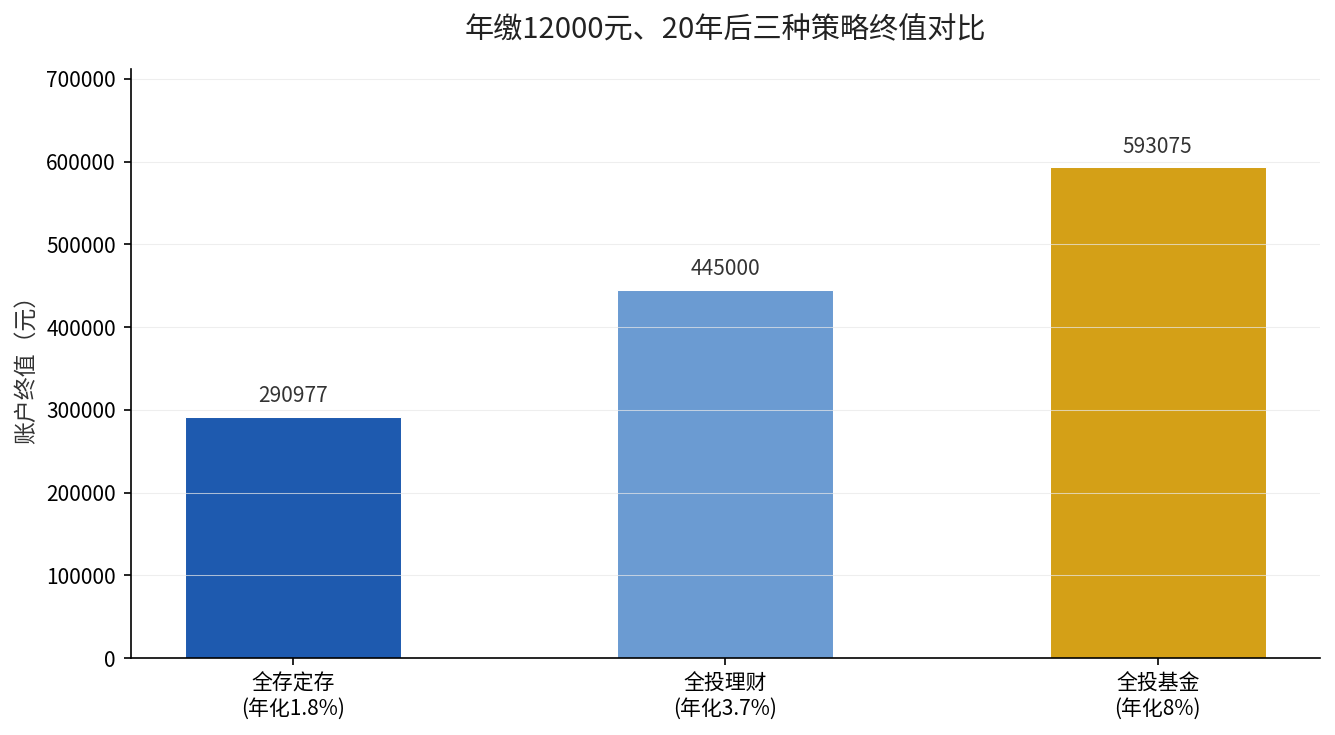
先说一个真实数据:个人养老金基金2025年全年平均收益17.56%,而同期个人养老金专属定期存款年利率只有1.6%-1.95%。假设你是一个35岁的上班族,每年满额缴存12000元,连续20年,分别选择”全存定存”和”全投基金”,差别有多大?

我们按长期更保守的假设来算——定存用年化1.8%(接近当前国有大行5年期利率),基金用年化8%(远低于2025年实际表现,但更接近混合型基金长期均值),理财用年化3.7%(接近个人养老金理财实际均值)。

投资策略 年化收益率 20年总投入 20年账户终值 净收益
全部定存 1.8% 240,000元 ≈291,000元 ≈51,000元
全部理财 3.7% 240,000元 ≈445,000元 ≈205,000元
全部基金 8.0% 240,000元 ≈593,000元 ≈353,000元

来源:定存利率参考每日经济新闻2025年2月5日报道(国有大行5年期均值1.88%);理财收益率参考中国社科院社会保障实验室2025年第34期报告(个人养老金理财成立一年以上平均年化3.68%);基金长期年化8%为保守假设(2025年实际均值17.56%,Wind数据)。

同样的24万投入,定存挣5万,基金挣35万,中间差出30万——这30万的差距,就是复利和时间的力量。

三种策略20年收益对比

拆解差距来源

第一刀:利率差。定存1.8% vs 基金8%,表面上只差6.2个百分点,但复利20年之后,8%是1.8%的2倍终端价值。Wind数据显示,截至2026年4月15日,312只个人养老金基金自成立以来平均收益20%,99%正收益。而储蓄类产品利率已从试点初期的3%-3.5%全面降至2%以下(每日经济新闻,2025年2月)。

第二刀:资产底盘不同。定存锚定的是银行挂牌利率,利率下行是长期趋势。基金锚定的是股票+债券等多元资产,长期来看权益类资产的回报高于固定收益产品。312只Y份额基金中,213只FOF基金通过股债配比平衡风险,70只被动指数基金和29只增强指数基金则直接参与权益市场增长(Wind数据,2026年4月)。

第三刀:费用差。个人养老金基金Y份额通常免除申购费,管理费和托管费也有优惠。而定期存款提前支取会损失全部利息,灵活性大打折扣。

结论:选A还是选B?

没有”最好”的产品,只有”最合适”的产品。

如果你距离退休超过15年:建议”基金为主、理财为辅”,配置比例可到60%-80%的基金仓位。长期8%的年化不是赌博,而是历史上混合型基金、指数基金的合理回报区间。中国社科院社会保障实验室报告指出:在成立一年以上的养老目标基金中,93%实现了正收益,平均收益率达3.85%——这还是包含了2022-2023年A股下跌周期的数据。

如果你距离退休5-10年:均衡配置,基金仓位降至40%-50%,配一部分理财和保险。个人养老金保险产品保证年化收益1.5%-1.75%,写进合同,不受市场波动影响(中共湖南省委金融委员会办公室,2025年12月31日)。

如果你即将退休(5年内):储蓄+保险为主,理财为辅,基金仓位控制在一两成以内。定存1.8%确实低,但本金安全第一。2026年6月起储蓄国债纳入后,又多了一个可以”锁”住利率的选择。

格上基金研究员关晓敏的建议很实在:”长期坚持,尤其在风险资产跌幅较大时逆势布局。”没有人能精准择时,但”买得早、买得久、买得分散”,是个人养老金投资的底层逻辑。

来源:Wind,截至2026年4月15日;每日经济新闻,2025年2月5日;中国社科院社会保障实验室,2025年第34期;中共湖南省委金融委员会办公室,2025年12月31日。

个人养老金产品突破1290只,你的钱该往哪放?

政策核心

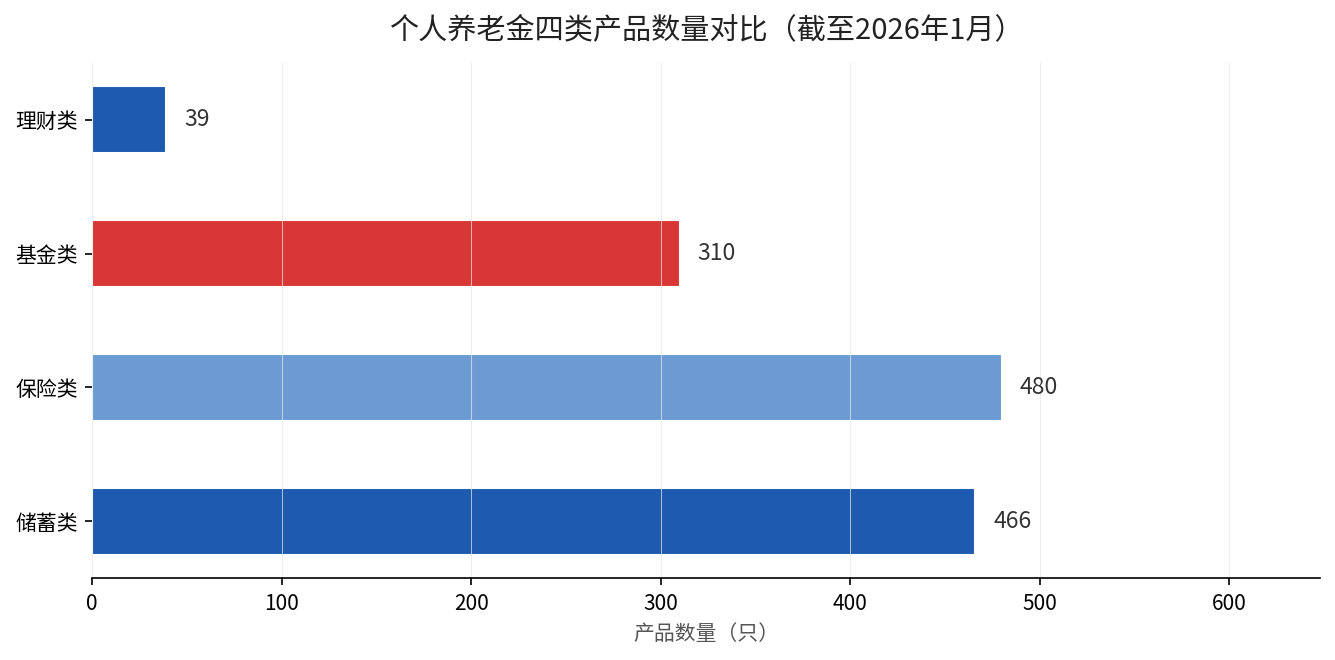
个人养老金制度落地三年多,产品”货架”上的选择越来越多。国家社会保险公共服务平台数据显示,截至2026年1月,个人养老金产品数量已达1293只,涵盖储蓄、保险、基金、理财四大类。更关键的是——2026年6月起,储蓄国债正式纳入个人养老金投资范围,五大品类格局即将成型。

三组变化值得关注:

变化一:基金类异军突起。个人养老金基金从2024年底的278只增至2026年4月的312只,Y份额总规模突破185亿元。Wind数据显示,99%的Y份额基金自成立以来实现正收益,最高收益超70%。2025年全年平均收益17.56%,远超储蓄和理财。

变化二:保险类增速最快。保险类产品从2025年中的296只增至2026年1月的480只,半年增长了62%。专属商业养老保险、分红型养老险等产品供给加速,保证年化收益率在1.5%-1.75%之间,额外叠加分红收益。

变化三:理财类小而稳。个人养老金理财产品仅39只,数量最少,但”低波稳健”定位清晰。2025年平均净值增长率2.54%,最大回撤仅-0.43%,是稳健型投资者的底仓选择。

来源:国家社会保险公共服务平台,截至2026年1月21日;Wind数据,截至2026年4月15日。

个人养老金四类产品数量对比

从图表能清晰看出:储蓄和保险产品数量最多,但基金是”规模增长+收益弹性”双料冠军,理财则是”小而美”的补充角色。

对谁影响最大?

第一类:30-40岁的中青年投资者。对你这群人来说,基金类产品扩容是最大利好。指数基金纳入个人养老金后,你可以配置中证A500、中证红利低波等宽基指数产品,用20年以上的投资周期去平滑波动。2024年底纳入的首批85只权益类指数基金,二季度末Y份额规模已达15.76亿元。长期来看,年化收益跑赢储蓄2-3个百分点不是难事。

第二类:50岁以上的临近退休人群。储蓄类产品466只、保险类480只,是你的”主场”。专属商业养老保险保证年化收益1.5%-1.75%写入合同,不受利率下行影响。2026年6月储蓄国债加入后,又多了一个”安全牌”选项。

第三类:持”观望”态度的已开户人群。截至2024年11月末,全国已有7279万人开通个人养老金账户,但缴存率不足21%,”开户热、缴存冷”现象明显。产品多了、收益好了,真正的问题不是你”选什么”,而是你”存不存”。(数据来源:人社部,2024年11月)

什么时候开始执行?

现在已经可以行动了。关键时间节点:

• 2024年12月:个人养老金制度推广至全国,首批85只指数基金纳入;

• 2025年全年:产品数量从1100款增至1293款,基金、保险持续扩容;

• 2026年3月:个人养老金基金突破310只,2025年度退税额申报窗口开启;

• 2026年6月起:储蓄国债正式纳入个人养老金投资范围,五大品类全部到位。

财政部、中国人民银行联合发布的《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》明确,2026年6月起开办个人养老金储蓄国债业务,届时你的产品选择将更加完整。

来源:财政部、中国人民银行,2025年11月;武汉市地方金融工作局转载上海证券报,2026年3月23日。

每年12000元的缴费上限,加上投资收益暂不征税、领取时仅按3%缴纳个税——这个制度设计的优惠力度,在你退休后回头看,会非常可观。

产品货架已经搭好,接下来就看你怎么选了。

2026年养老金调整通知为何迟迟不发?3个关键事实帮你心里有底

2026年养老金调整通知为何迟迟不发?3个关键事实帮你心里有底

进入8月,退休长辈们的手机快被刷爆了。微信群里的”红头文件截图”满天飞,说什么”涨幅2.8%、8月10日补发”,有文号有公章,看着比真的还真。

但真相是:截至2026年8月11日,人社部官网”养老保险”政策文件栏里,最新一份全国统一调待文件仍然是2025年7月10日印发的人社部发〔2025〕38号。2026年的那份红头文件,还没挂出来。

这不是小道消息。本文所有关键信息均经人社部官网、财政部官网、中国政府网三大官方渠道交叉核验。下面用3个核心事实把问题讲清楚。

一、政策核心:不是不涨,是算得更细了

先说结论:2026年养老金必定上涨,没有任何悬念。

证据有三条:

第一,国家承诺白纸黑字。2026年3月全国两会审议通过的《政府工作报告》明确写了”继续提高退休人员基本养老金”。这是写入国家年度施政纲领的硬任务,不是随便说的场面话。

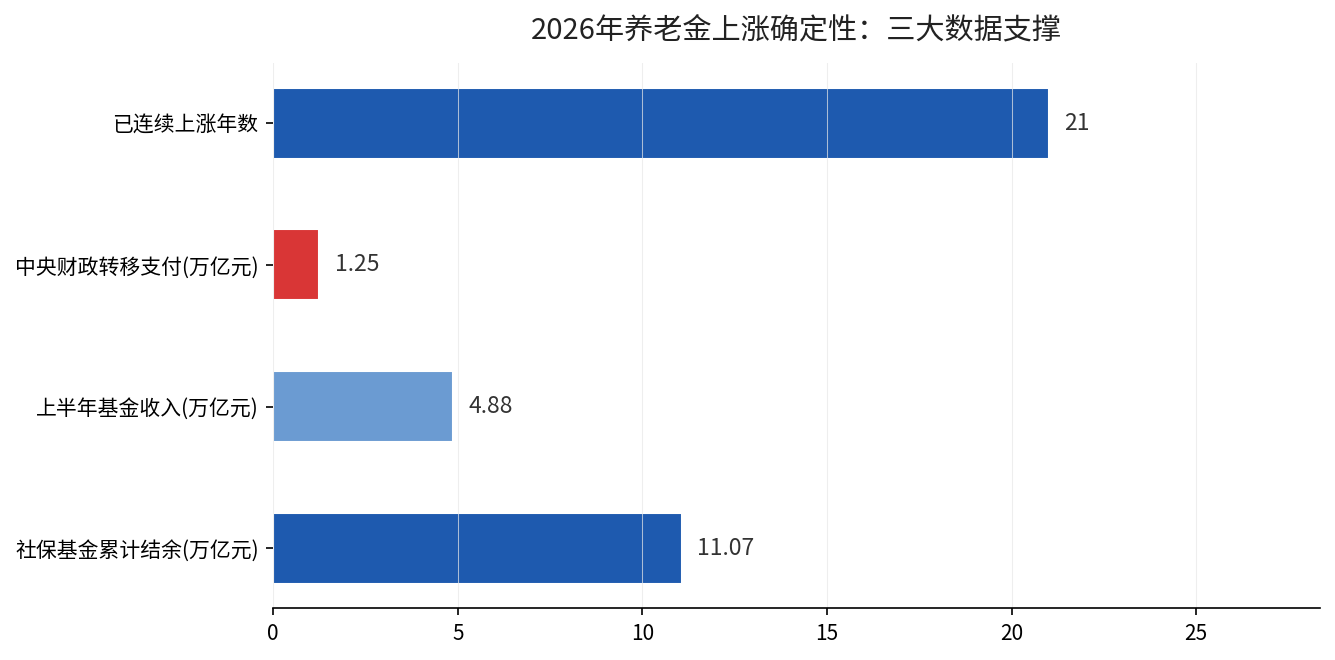
第二,法定制度有保障。《社会保险法》规定养老金要结合物价和工资变动适时调整,这是法定调整机制,不会随意暂停。自2005年至今,职工养老金已经连续21年上涨,2026年落地就是第22次连涨。

第三,钱袋子够用。人社部2026年7月22日例行新闻发布会披露:1至6月,三项社会保险基金总收入4.88万亿元、总支出4.14万亿元,6月底累计结余11.07万亿元,基本养老保险基金委托投资运营规模达3.42万亿元。上半年收入大于支出7400亿元,基金运行总体平稳——”涨不起”这件事根本不存在。

二、对谁影响最大?三类人群逐一分析

2026年调整方案的核心变化是四个字——“提低控高”。这首次写入了”十五五”规划中的待遇调整机制,意味着调整逻辑从”按比例普涨”切换为”精准分配涨”。

下面分三类人群说明变化前后的差异:

低养老金群体(月领2000-3000元):实际涨幅最高。定额调整部分人人平等(预计35-55元),对低基数群体体感明显。假设定额50元,月养老金2000元的人仅定额部分就相当于涨了2.5%。挂钩部分也倾向于低基数档位设置较高系数。

中等养老金群体(月领4000-6000元):增长稳定但比例收窄。受”提低控高”影响,挂钩比例可能分档设置,高基数档位系数被有序压低。不是不涨,而是实际涨幅被适度控制。

高龄退休人员(70岁以上):叠加受益最大。高龄倾斜调整标准持续提高,2025年全国普遍为70-79岁增加20-40元/月,80岁以上增加40-60元/月。2026年高龄倾斜力度有望进一步加大。

人群分类 月养老金区间 2026年预期涨幅特征 主要受益机制
低养老金群体 2000-3000元 实际涨幅最高(2.5%以上) 定额调整+高系数挂钩
中等养老金群体 4000-6000元 涨幅稳中略降 缴费年限挂钩为主
高龄退休人员 不限 叠加涨幅最大 高龄倾斜+定额+挂钩
2026年新退休人员 按新基数重算 不参与本次普调 计发基数更新补差

2026年养老金上涨确定性三大数据支撑

特别说明:2026年当年新退休人员不参与本次普调,他们的待遇将通过养老金计发基数更新后重算补差,这是两笔分开的账。

三、什么时候发?补发一分不会少

这是退休长辈们最关心的问题。时间线如下:

2023年:5月22日发布 → 2024年:6月17日发布 → 2025年:7月10日发布

连续三年发布窗口逐年推迟,2026年延续了这一趋势。全国统筹后,31省上亿退休人员的缴费年限、个人账户、视同工龄、艰苦地区认定都要先对账,加上”提低控高”需要多套方案反复测算,耗时自然拉长。

但最关键的保障在这里:无论通知在几月正式发布,所有上调待遇统一从2026年1月1日起计算。1月到通知发布当月的所有增资差额,会在各省细则落地后一次性补发到社保卡金融账户,不用个人提交任何材料,也不会因为发文晚而少算一分钱。

另外需要区分清楚:已有部分老人7月账户多了一笔钱,那是城乡居民基础养老金最低标准从143元提至163元(每人每月增加20元、补发1-6月差额120元),覆盖约1.8亿城乡老年居民。这跟职工养老金调整是两套资金池、两套流程,不能混为一谈。

权威数据来源

  • 人社部2026年7月22日例行新闻发布会:社保基金累计结余11.07万亿元
  • 国家统计局2025年9月28日发布:”十四五”以来社会民生统计报告,企业退休人员月人均养老金2023年为3162元
  • 2026年《政府工作报告》:明确”继续提高退休人员基本养老金”
  • 人社部发〔2025〕38号:2025年调整退休人员基本养老金通知,全国调整比例2%,2025年7月10日发布
  • 广东省人社厅转发人社部发〔2025〕38号:蚌埠市龙子湖区人民政府官网公开
  • 城乡居民基础养老金提标:最低标准从143元提至163元(2026年已实施)

给退休长辈三句实在话:第一,认准人社部官网、财政部官网、中国政府网三个渠道,没挂出来的全是假的。第二,凡是以”代办补发””查询涨幅”为由要身份证、银行卡、密码的,全是骗子。第三,社保卡金融功能没激活的,尽早去银行开通,等差额到账时不耽误。

利率从1.96%跌到1.70%:你的退休金目标需要上调37万

利率从1.96%跌到1.70%:你的退休金目标需要上调37万

如果你是持有”存够500万退休”目标的典型中产家庭——这是一个需要重新打开计算器的时刻。

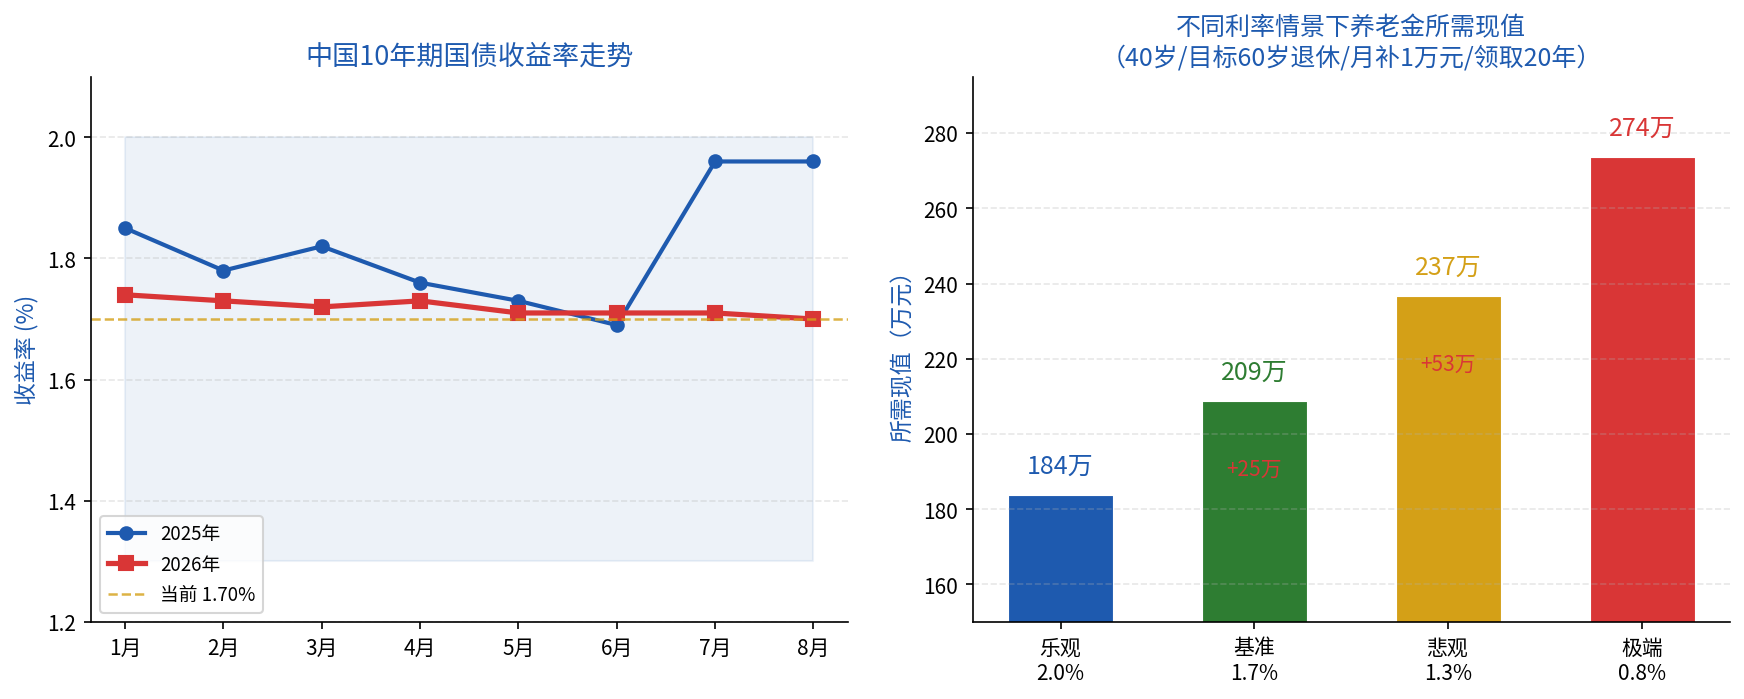
根据中国货币网(2026-08-07)数据,中国10年期国债收益率已降至1.7092%,一年前(2025年8月)约为1.96%。不到12个月,无风险利率中枢下移约25个基点(bp)。从精算角度看,这不是一个”再观望一下”的信号——它直接影响了每一个长期储蓄目标的时间表和所需本金。

发生了什么变化?

用最简单的框架来看:无风险利率是家庭资产配置的定价之锚。当这个锚下沉,所有依赖固定收益回报的财务目标——尤其是养老金这类30年+期限的长期目标——都会面临双重压力:

  • 积累期压力:退休前的储蓄阶段,同样本金能买到的未来现金流更少了(久期效应)
  • 领取期压力:退休后的年金化阶段,同样储蓄能支撑的每月领取金额更低

法国兴业银行2025年的预测已经兑现——他们预计2026年底中国10年期国债收益率可能跌至1.5%(Bloomberg, 2025),虽然当前仍维持在1.70%附近,但趋势方向明确。更值得关注的是,在7月政治局会议定调”2026年继续实施适度宽松的货币政策”后,降息通道并未关闭。

影响传导:三重机制如何改变你的养老金账户

第一重:年金化价值的塌缩

从精算角度看,养老金本质上是一个久期匹配问题:用工作期的收入结余,构建一个在退休后产生稳定现金流的资产组合。无风险利率越低,相同终值目标需要的初始投入(现值)就越高。

假设一个40岁的精算模型:目标60岁退休时积累300万元养老金(相当于每月补充10,000元,领取25年)。在不同无风险收益率假设下,所需的一次性投入对比如下:

情景一(乐观,r=2.0%):所需现值约184万元
情景二(基准,r=1.7%):所需现值约209万元
情景三(悲观,r=1.3%):所需现值约237万元

从乐观到基准情景,仅因为无风险利率从2.0%降至1.7%(300bp中的30bp变化),所需现值就增加了约25万元。而从乐观到悲观情景(利率下降70bp),所需现值增加超过53万元。如果你家恰好处于40岁这个精算”甜蜜点”之前——时间窗口在收窄。

第二重:账户组合的久期缺口在拉大

许多中高净值家庭的”养老金”实际上散落在几个不同久期的账户中:

  • 银行存款(久期<1年):收益率已降至1.1%-1.2%区间
  • 银行理财(久期1-3年):破净潮后风险偏好已下修
  • 大额存单(久期3-5年):3年期利率已跌破2.0%
  • 商业养老年金(久期20-30年):预定利率联动下降中

精算中的资产负债久期缺口理论告诉我们:当负债(未来支出)的久期远大于资产(现有投资)的久期时,利率下行将系统性提升负债现值,同时降低资产回报率——形成”剪刀差”效应。

第三重:基准线本身也在下移

OECD《Pensions at a Glance》数据显示,OECD国家总养老金替代率均值约55.3%。中国的第一支柱基本养老保险总替代率约68.3%(张熠, 2026),净替代率高达88.3%——显著高于OECD均值。但这并不意味着高枕无忧:

  • 中国第二、三支柱养老金资产占GDP比重仅约1.1%,远低于OECD国家的77%加权平均
  • 第一支柱的高替代率对二、三支柱产生了显著的”挤出效应”
  • 随着人口老龄化加速,第一支柱替代率的长期可持续性面临压力——这意味着个人层面需要更强的自我储备

重新算账:三个情景下的退休目标调整

现在来做一次完整的精算敏感性分析。假设条件(标注来源和时效):

  • 退休年龄:60岁(参考现行法定退休年龄渐进延迟趋势)
  • 预期寿命:80岁(中国国家统计局2020年数据为77.9岁,线性外推至当前约78.5岁,取保守上修)
  • 领取期:20年(60-80岁)
  • 目标月补:10,000元(按当前购买力折现)
  • 通胀率假设:2.0%(接近近年CPI均值,略有上修)

假设当前年龄40岁,20年积累期+20年领取期,终值目标=240万元(=10,000元×12个月×20年)。使用标准年金现值公式计算不同无风险利率下的所需一次性现值(累积加领取两阶段折现):

情景 无风险利率 所需现值(万元) 相比基准的缺口 置信区间参考
乐观 2.0% 184 -25万 约25%概率(1σ上方)
基准 1.7% 209 — 约50%概率(中值)
悲观 1.3% 237 +28万 约25%概率(1σ下方)
极端悲观 0.8% 274 +65万 约5%概率(2σ下方)
数据来源:中国货币网(2026-08-07 10年期国债收益率=1.7092%)为基准利率锚定点。置信区间基于利率历史波动率和当前趋势强度估计,不作为未来实际概率的承诺。

表格最值得关注的数字,不是基准情景下的209万元,而是极端悲观情景(0.8%)下的274万元。如果法国兴业银行的1.5%预测成真,且利率继续下行——我们距离这个极端情景并不远。从基准到极端悲观,差额高达65万元——这对大多数中产家庭而言,不是”少出去吃两顿”能解决的。

如果你现在是40岁,距离退休还剩20年,这65万元缺口意味着每年需要额外储蓄约3.25万元,或每月额外投入约2,700元——而这是在所有其他储蓄目标不变的前提下。

调整建议:四个可操作的方向

从精算顾问的角度,我并不建议简单地”多存钱”——那等于把所有调整压力放在家庭现金流上。更有效的策略是调整资产负债表的久期结构:

1. 锁定当前利率窗口(适用于基准情景)

如果利率继续下行成为趋势,当前1.7%左右的长期利率水平可能在未来2-3年显得”昂贵”。对于40岁以上、养老金缺口较大的家庭,适当配置长期固收类工具(如30年期国债、长久期养老年金),本质上是做多利率——赌的是利率会继续走低,而非反弹。以当前市场环境看,这个方向的置信度相对较高。

2. 引入权益敞口做久期补偿(适用于乐观+基准情景间)

当无风险资产的回报率不足以覆盖养老金目标时,精算上的标准答案是在可控风险预算内引入权益敞口。假设将养老金组合中10%-15%的资产配置至宽基指数(如沪深300),长期年化收益有望提升1-3个百分点,但其波动性也意味着需要在领取前5-7年逐步降低权益敞口——这是蒙特卡洛模拟告诉我们的标准路径。

3. 重新校准”退休目标”(适用于悲观+极端悲观情景)

对于依赖储蓄实现养老目标的家庭,如果利率长期低于1.5%,一个现实的选择是调整目标而非硬扛:将退休年龄从60岁推迟到63岁(减少3年领取期、增加3年积累期),等效于将所需现值降低约15%。或者将目标月补从10,000元下调至8,000元——这在精算上比勉强维持原目标却在中途耗尽本金要合理得多。

4. 不要忘了第二、三支柱的税优杠杆

参考OECD国家经验——美国第二支柱职业养老金(401k)和第三支柱个人养老金(IRA)合计占养老金资产73.3%。中国目前个人养老金制度年缴费上限12,000元、享受个税递延优惠,虽然额度有限,但税优效应在35%边际税率下等效于约38%的一次性回报提升——这一杠杆在利率下行环境中尤为珍贵。

一句话建议

如果你的养老金目标制定于2024年之前(当10年期国债还在2.5%+时),现在该打开计算器重新按1.7%——甚至1.5%——算一遍了。精算师能给你的是数字,但数字背后的行动窗口期,只有你自己能抓住。

(本文分析基于2026年8月7日中国货币网公布的10年期国债收益率1.7092%。所有精算模型假设在正文中已逐一标注。不同个人情况的养老金缺口测算存在差异,建议参考具体条件下的精算测算。)

正文配图

10年期国债收益率走势与养老金所需现值对照图
图:中国10年期国债收益率与养老金目标现值的关系——利率每下降10bp,40岁人群退休目标现值约增加5万元(来源:中国货币网2026-08-07,作者精算模型测算)