三大养老补充支柱规模排行:职业年金3.78万亿、企业年金4.2万亿,谁在你的账户里
同样是”单位帮你缴”的养老钱,职业年金和企业年金名字只差两个字,账上的数字却差着一大截。今天咱们不绕弯子,直接看人社部刚公布的官方数字,把职业年金、企业年金、个人养老金这三大补充支柱摆在一个榜单上比一比。
先看总量:一张榜单见分晓
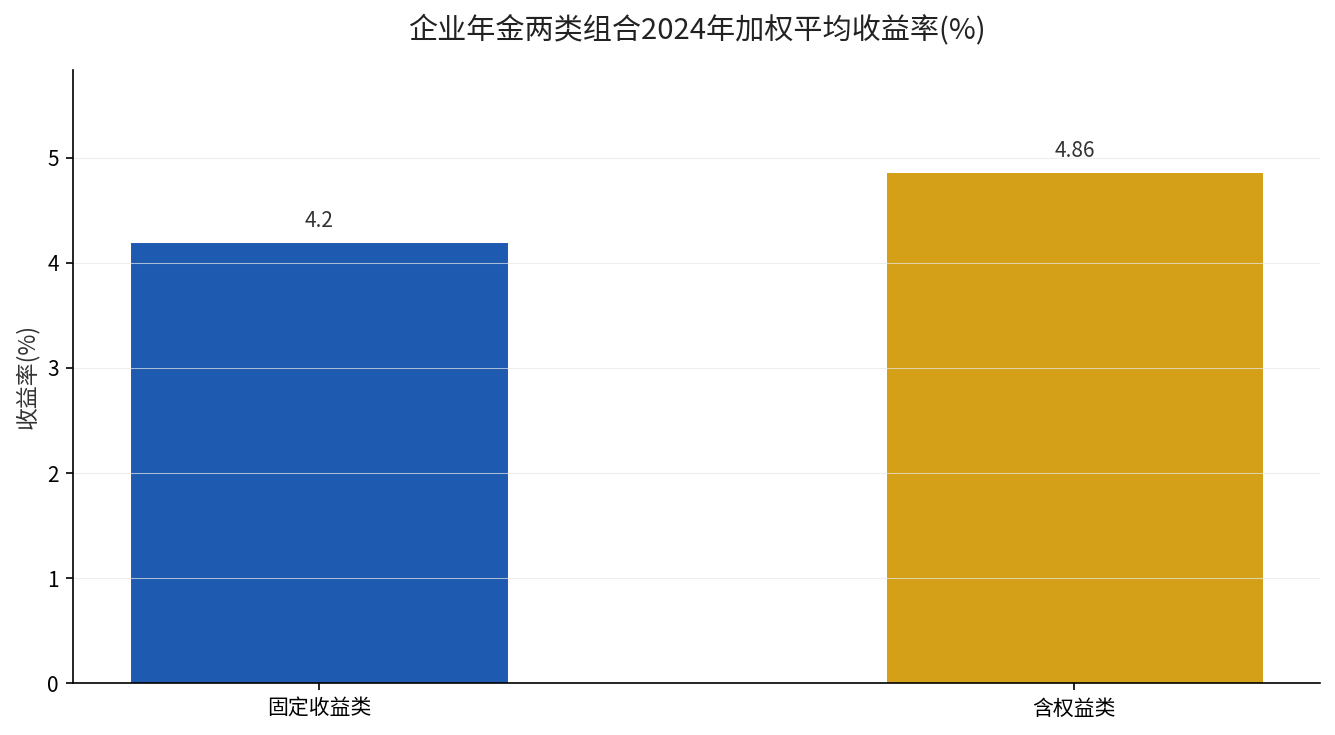
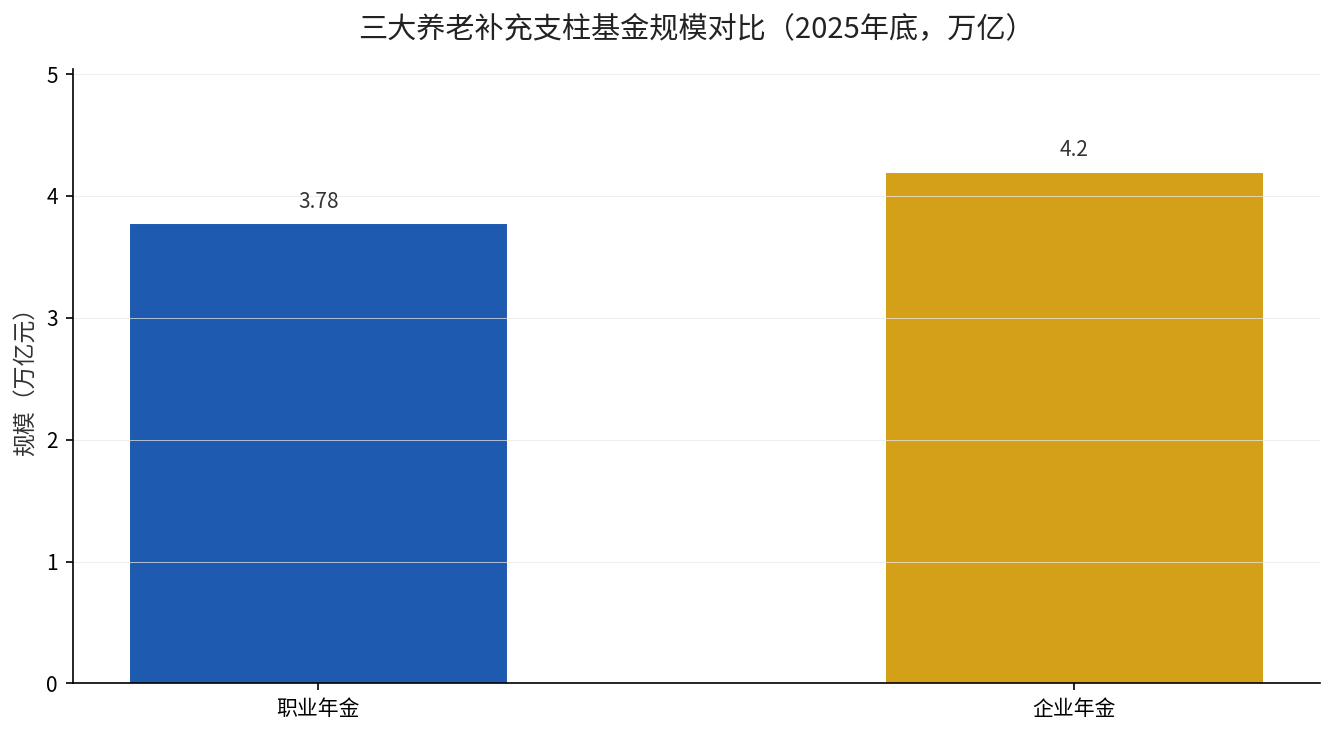
人力资源社会保障部2026年4月17日发布的《2025年全国职业年金基金市场化投资运营情况》显示:截至2025年底,全国31个省(自治区、直辖市)、新疆生产建设兵团和中央单位的职业年金基金投资运营规模达到3.78万亿元,自2019年2月启动市场化投资运营以来,年均投资收益率4.86%。
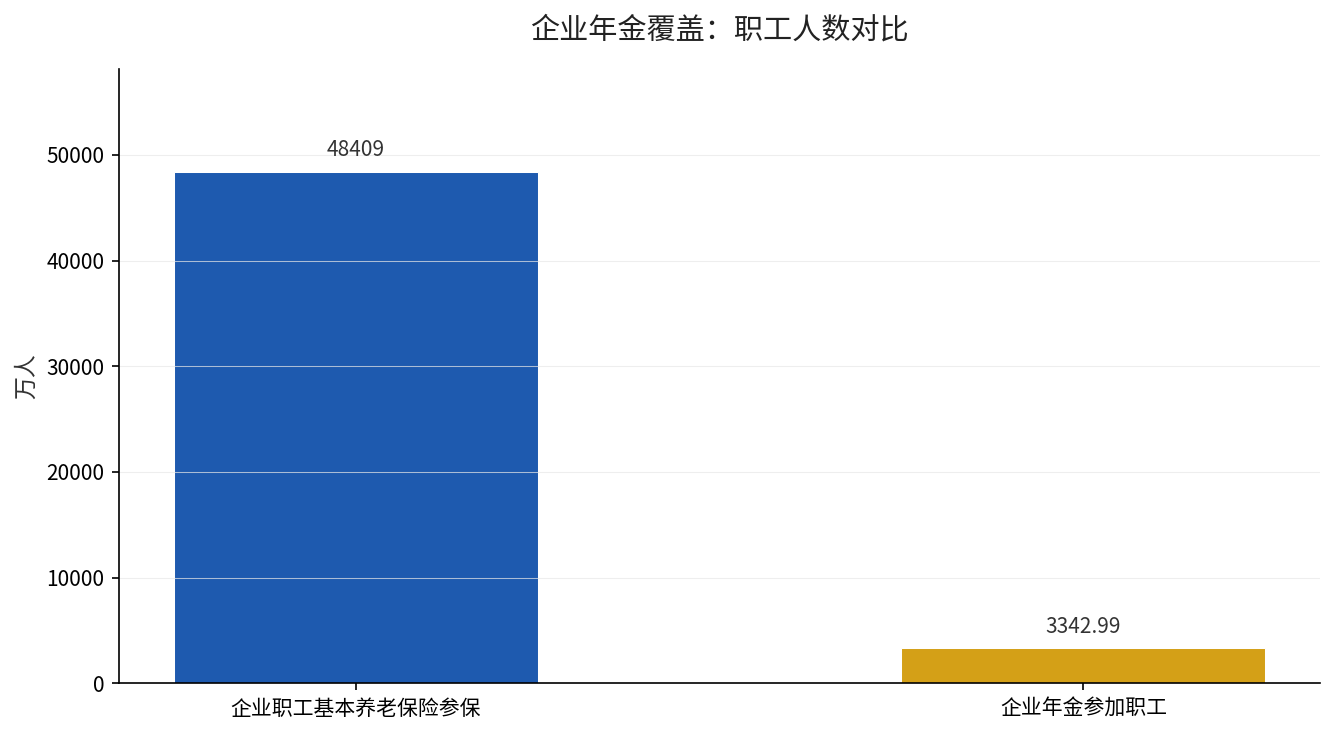
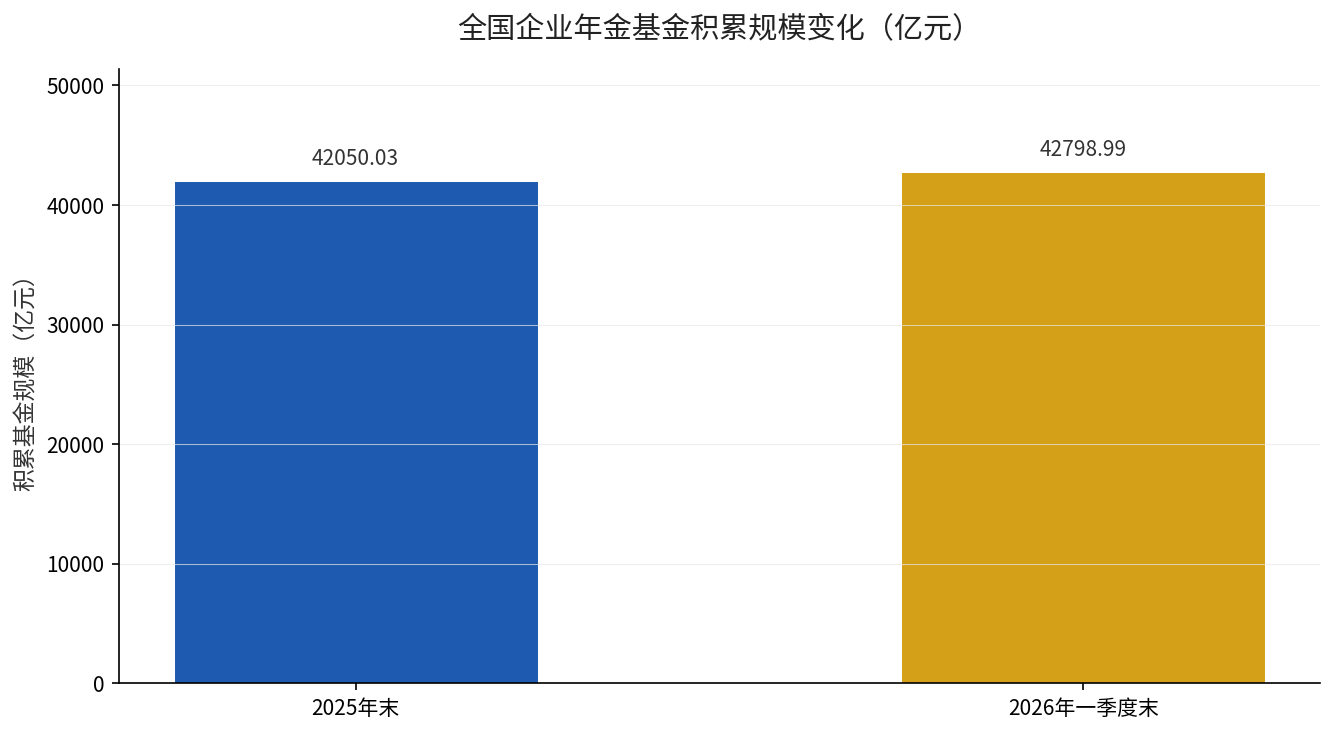
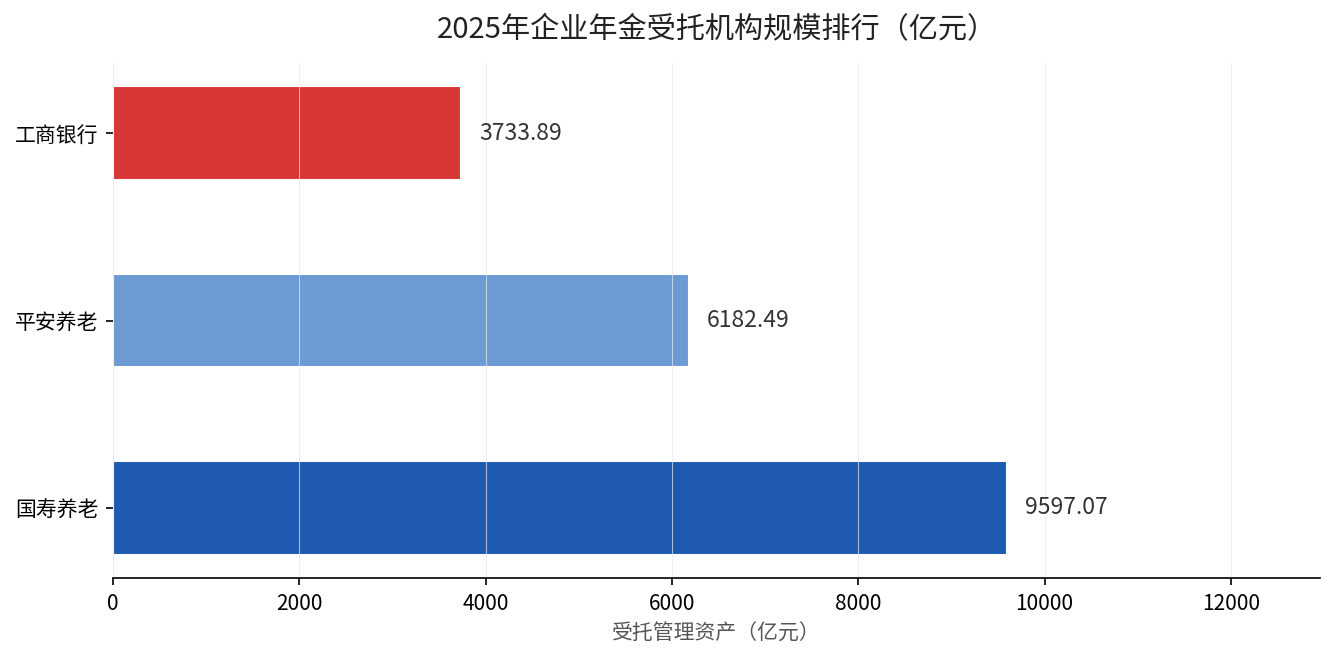
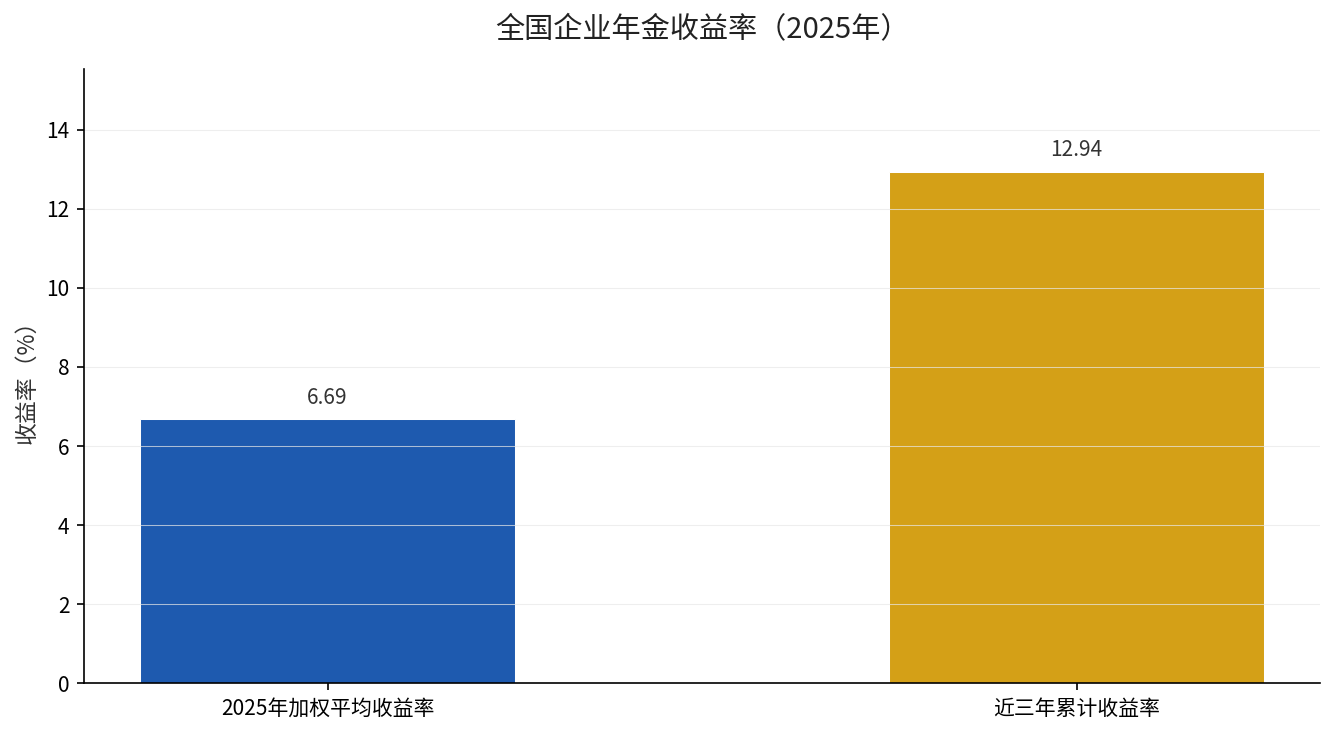
同期,人社部《全国企业年金基金业务数据摘要2025年度》(2026年3月23日发布)显示:截至2025年末,全国共有177854家企业建立企业年金计划,参加职工3342.99万人,基金累积总规模42050.03亿元,近三年累计收益率12.94%。
| 补充支柱 | 覆盖人群 | 最新规模 | 收益表现(官方) |
|---|---|---|---|
| 职业年金 | 机关事业单位工作人员(强制) | 3.78万亿元(2025年底) | 年均4.86%(2019.2起) |
| 企业年金 | 企业职工(自愿) | 4.20万亿元(2025年末) | 近三年累计12.94% |
| 个人养老金 | 全体参保人(自愿开立) | 见下段说明 | 取决于个人选择 |
这张表先解决一个常见误会:职业年金规模比企业年金小,不是因为”机关单位缴得少”,而是因为机关事业单位总人数本就远少于企业职工。3300多万企业年金职工,对上的是几千万机关事业单位人员里更强制的参保结构,规模自然不同。
真正要关注的,不是谁的总盘子大,而是你被划进了哪一类——因为这三样东西的”进入门槛”截然不同,直接决定你退休后账户里有没有这笔钱。
高的为什么高:职业年金是”稳进”型
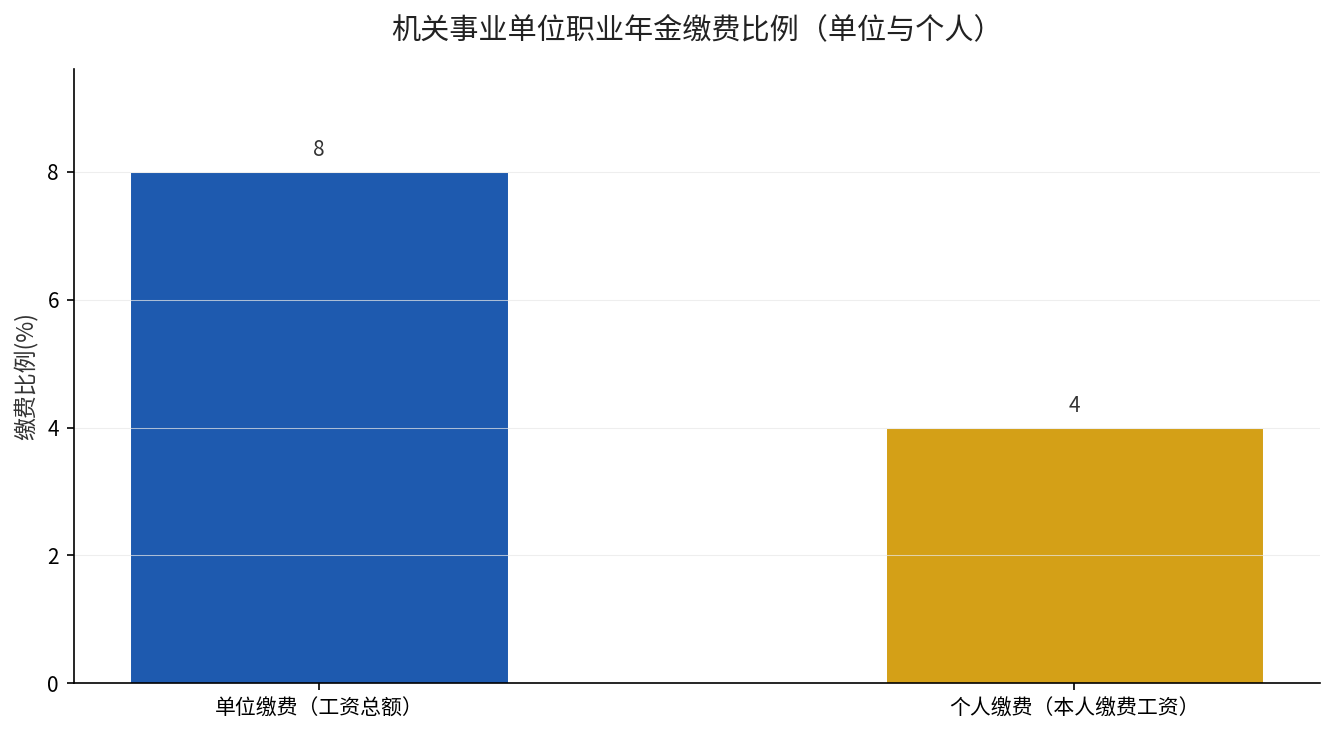
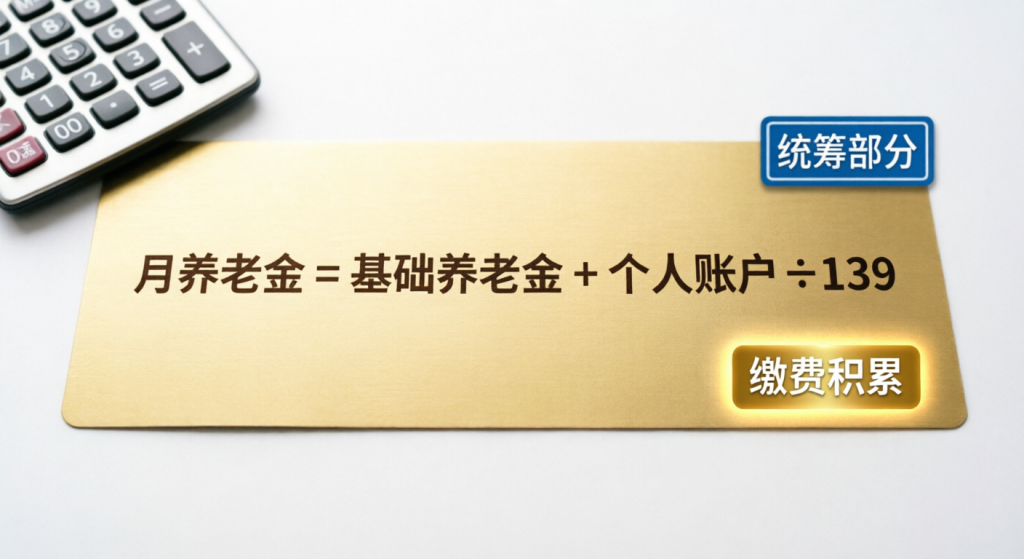
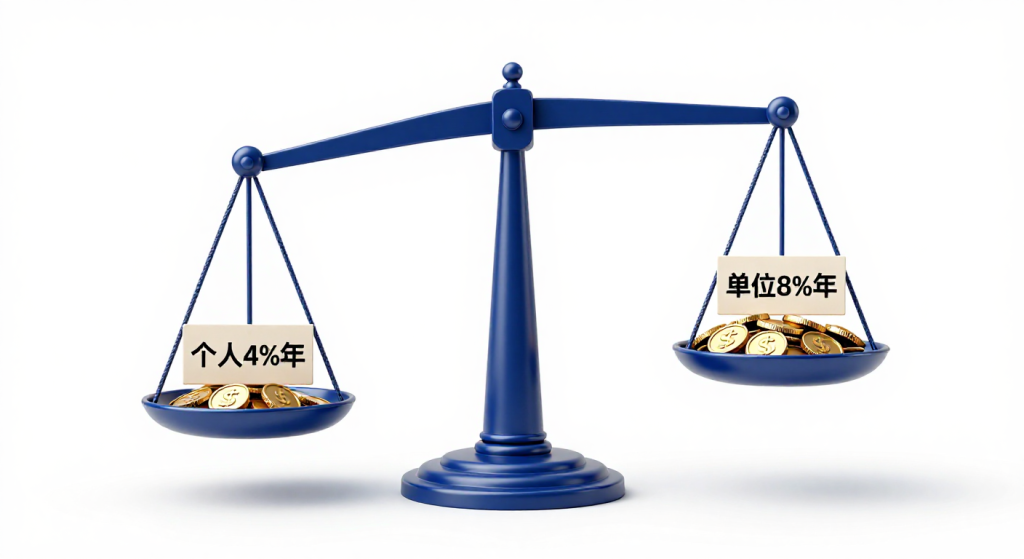
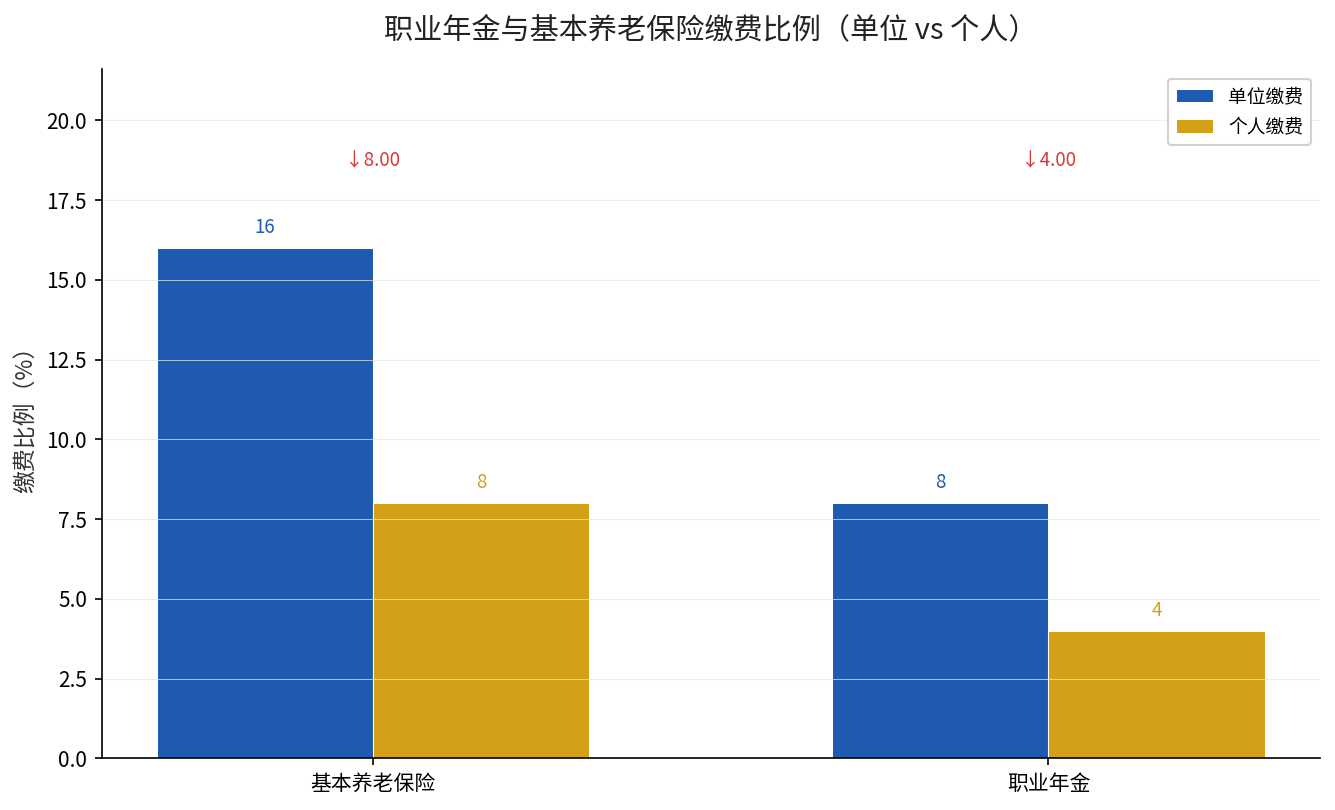
职业年金最大的底气,来自《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年4月发布,自2014年10月1日起实施)。这份文件规定得很死:单位按本单位工资总额的8%缴费,个人按本人缴费工资的4%缴费,由单位代扣,双方基数与基本养老保险一致。
两个人加一起就是12%,且是强制性的。只要你是机关事业单位的在编人员,从入职起这12%就雷打不动地进账户,不存在”单位愿不愿建”的问题。这是它和企业年金最本质的区别。
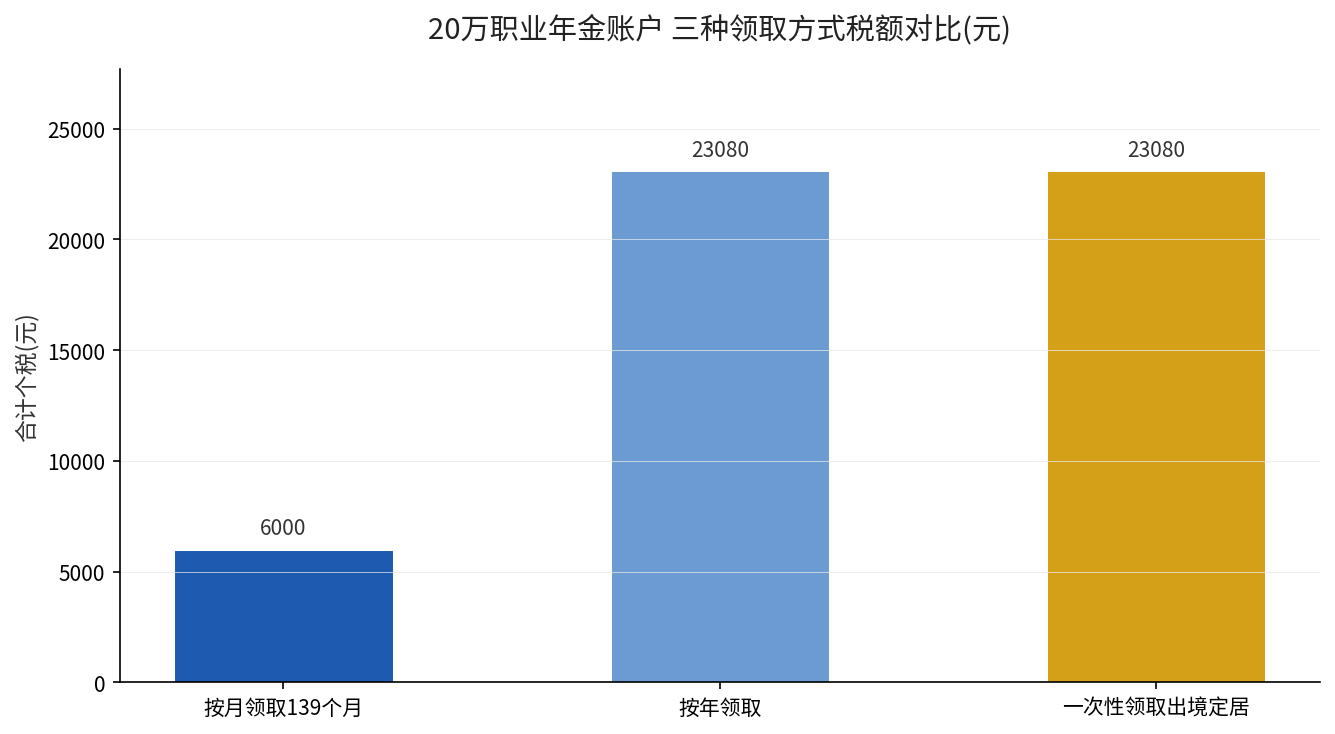
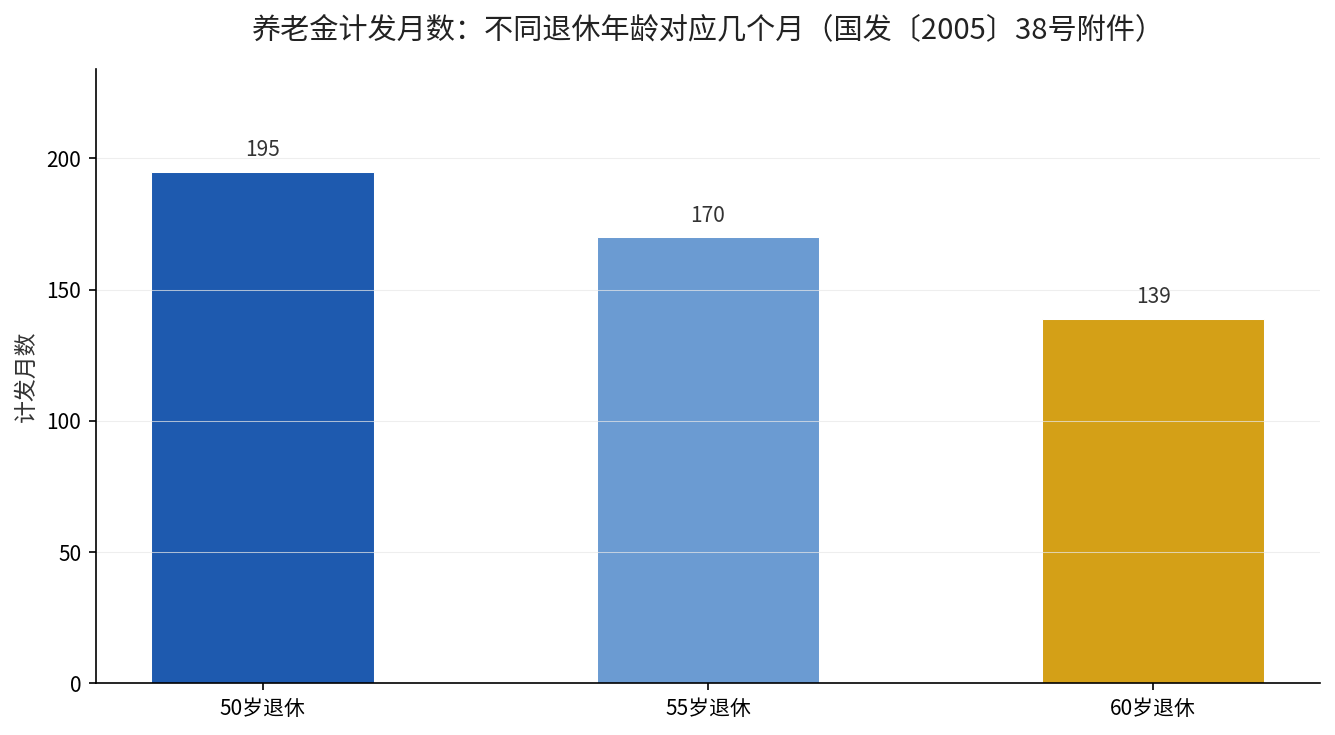
到了领取环节,办法第九条给了你两种选法:退休后按月领取,或一次性用账户余额购买商业养老保险产品,依据保险契约领待遇并享受继承权。按月领的,按本人退休时对应的计发月数发,发完为止,账户余额享有继承权。关于按月领和买成商业险这两种领法到底哪个省税,我们之前专门写过一笔账,可以去翻翻。
这套”单位注资8%+个人4%+市场化投资”的结构,本质上就是给机关事业单位人员补上并轨后待遇衔接的一环,核心逻辑是同一个:不再靠财政兜底,而是靠这笔递延的账户钱滚出复利。
低的差在哪:企业年金卡在”自愿”二字
企业年金的问题不在收益——近三年累计12.94%的数据并不难看,而是覆盖。人社部明确它是”企业自愿建立”,17.79万家建计划的企业,放在全国几千万市场主体里只是零头,绝大多数企业职工压根没有这项待遇。
职业年金覆盖的是”身份”,企业年金覆盖的是”运气”——你碰上一家愿意建年金的雇主才有。这也是为什么很多人在体制外工作多年,从没在工资条上见过这笔钱。
个人养老金则是第三支柱的自愿账户,靠个人每年最多12000元的缴费额度自己攒。它没有单位替你缴的那部分,收益全靠你选择的储蓄、理财、基金等产品的表现,个体差异极大。想搞清楚个人养老金账户怎么开、能抵多少税,可以翻一翻我们之前盘过的个人养老金节税那篇账。
现在你该看的是哪一行
如果你在机关事业单位,职业年金这行基本”自动点亮”,你能做的只有一件事:退休前确认自己的账户资金已记实到账,别拖到办退休才发现历史记账有问题。
如果你在企业,先查工资单有没有企业年金这一项,没有就尽早用个人养老金账户把每年额度用起来。别浪费每年最多12000元这个可以抵税、又能长期复利的工具。
还有一点值得单独提醒:职业年金的个人缴费实行实账积累,财政全额供款单位的单位缴费则先记账、退休前由财政拨付记实。这个过程里最容易出问题的就是跨单位调动,所以每一次换单位都要盯紧账户是否随同转移接续,别让缴费年限在账面外断掉。
想知道自己的职业年金或企业年金账户有多少钱、累计收益多少,去”国家社会保险公共服务平台”或电子社保卡小程序,用手机号登录就能查。你的单位给你建了哪一档补充养老,评论区说一声,我帮你看看划不划算。