职业年金”发完为止”、基本养老金”终身领”,差在哪?20万账户对比算给你看
同样是退休后每月到账一笔钱,为什么基本养老金能领到离开那天,职业年金却”发完为止”?这个问题,几乎是每个刚退休的机关事业单位职工都会问的。今天不绕弯子,把一个20万账户的前后两笔账,直接摆出来对比。
同样一笔钱,命运完全不同
先立一个对比的靶子:一位机关事业单位职工,退休时基本养老保险个人账户里有20万元,职业年金个人账户里也有20万元。两边都是”自己的钱”,但领法天差地别。
基本养老金由基础养老金和个人账户养老金两块组成,其中个人账户养老金按月发放、终身领取——个人账户里的钱领完了,由统筹基金继续兜底,一直发到你离世。而职业年金是按账户余额”发完为止”,账户里的钱摊完了,这笔钱就停了,没有统筹兜底这一说。
这个区别的法律依据很明确。国务院办公厅《机关事业单位职业年金办法》(国办发〔2015〕18号)规定,职业年金按退休时对应的计发月数计发月待遇标准,”发完为止”,个人账户余额可以继承;而基本养老金的终身领取,则写在《社会保险法》关于基本养老保险待遇的条款里。两者从一开始就不是一回事。
同样20万,具体摊开差多少?
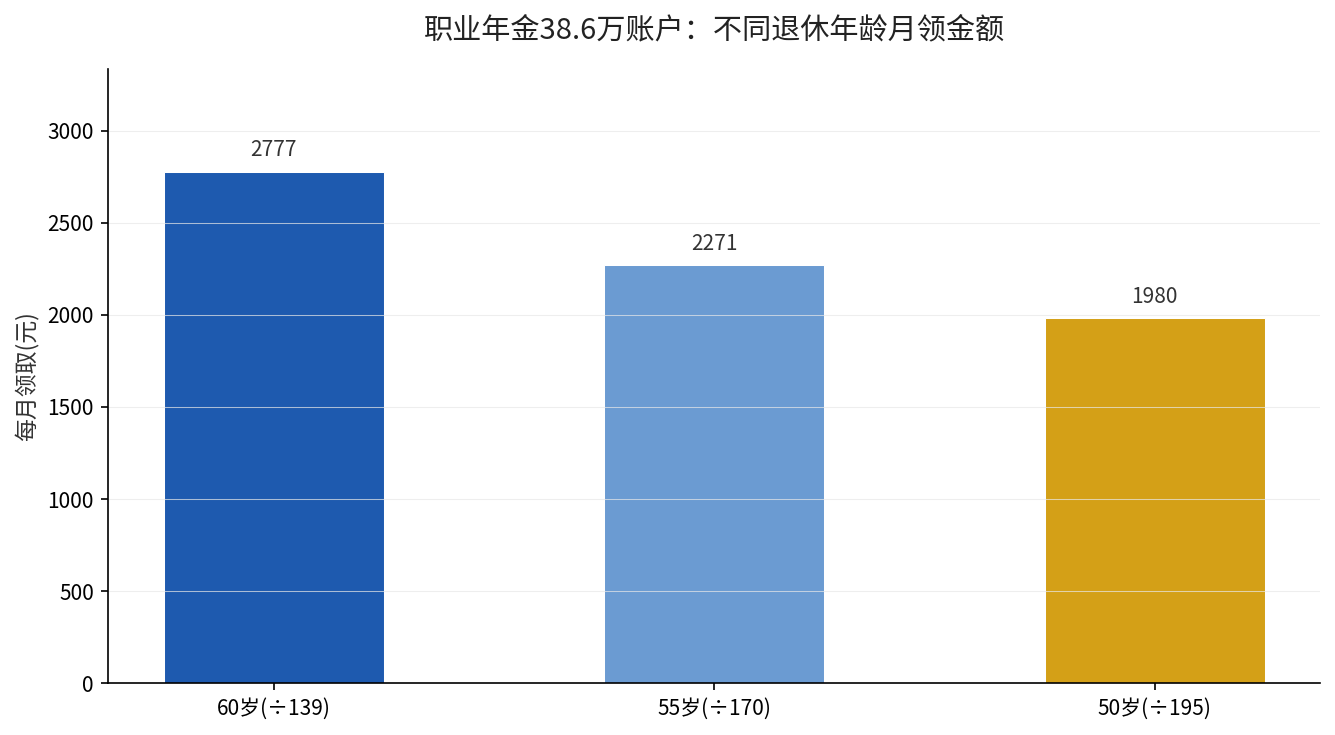
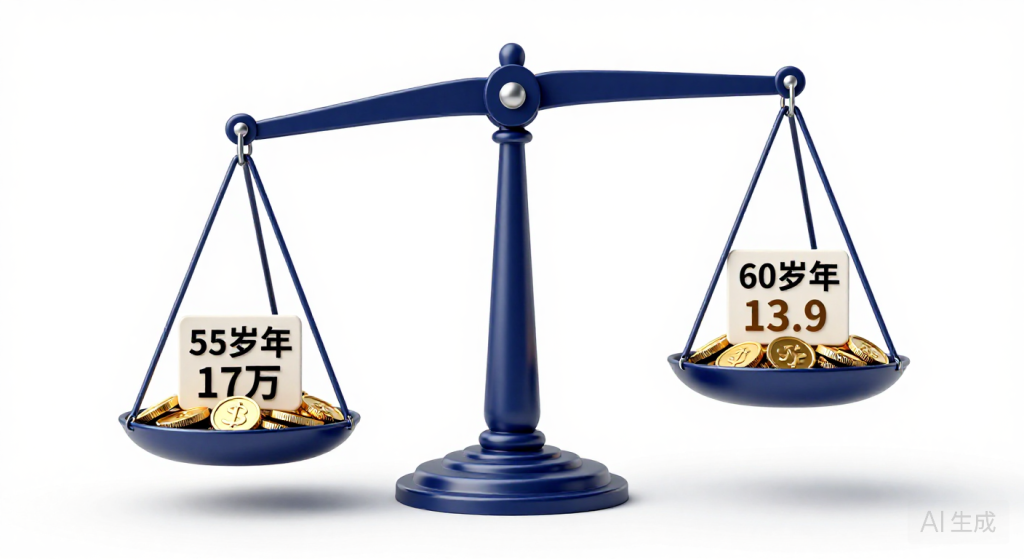
把两边的数字摆出来,一眼就看出”终身”和”发完为止”的差距。职业年金按月领,用的是计发月数这个”除数”——依据《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号)附件:60岁退休对应139个月,55岁对应170个月,50岁对应195个月。
20万÷139,60岁退休每月约1439元,领约11年半就摊完了。11年半之后,这笔职业年金的”自动提款机”就空了。而基本养老金的个人账户部分虽然算法类似(也是÷计发月数),但账户摊空之后,由国家统筹基金接着发,终身不断。
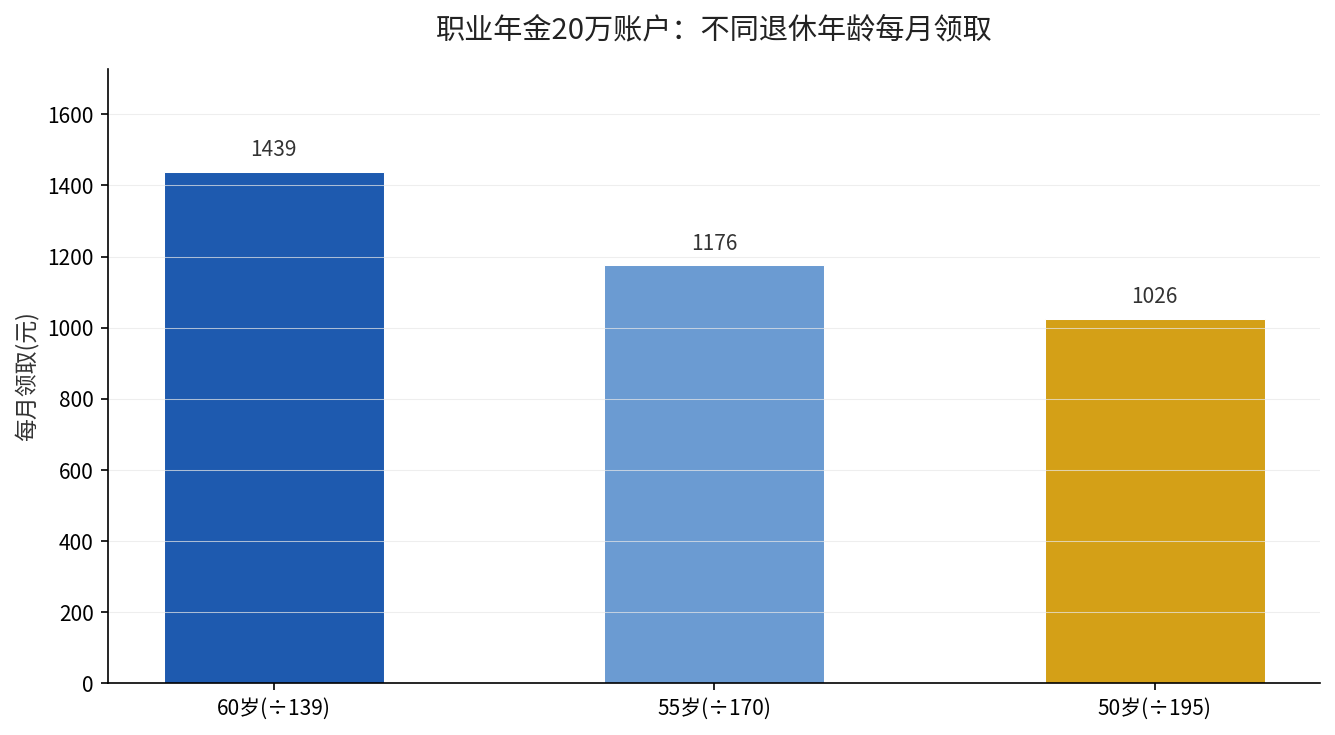
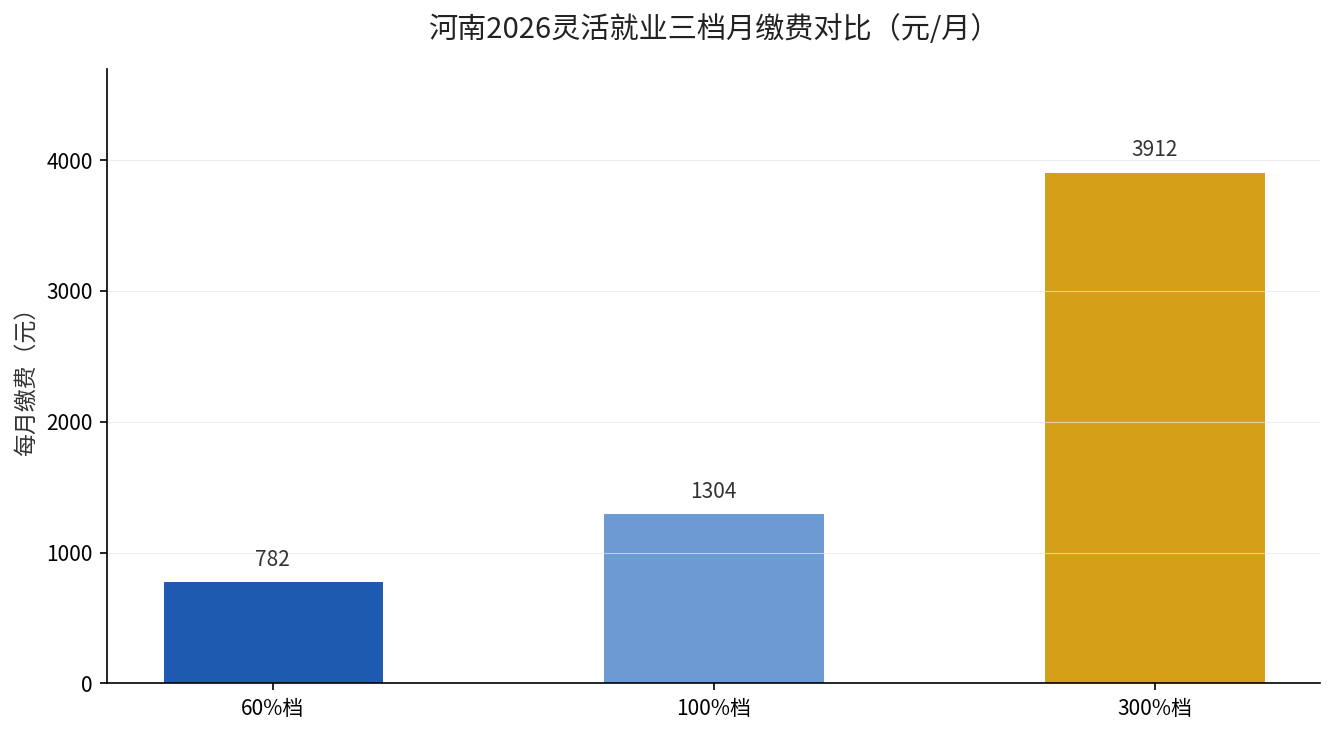
这张图摆的是同一笔20万,退休年龄不同,每月到手就不同:60岁约1439元,55岁约1176元,50岁约1026元。但请注意——这些数字只会”发完为止”,不是终身领的工资条。年龄越晚退,单月越高,但能领的总年数固定摊开,账户总额不变。
差在”兜底”两个字
拆开看,职业年金和基本养老金的差距,核心就在有没有”统筹兜底”。基本养老金是”现收现付+个人账户”混合,个人账户空了,统筹基金顶上,所以能终身领;职业年金是纯个人账户积累制,账户发完就停,没有第二层池子接棒。
这也解释了为什么职业年金不能被当作”养老金的替代品”。它是基本养老金之上的”补充”——根据国办发〔2015〕18号,职业年金是机关事业单位在基本养老保险基础上建立的补充养老保险制度。基础是基本养老金,职业年金是加的那一层。
还得说清楚一件事:职业年金不参与每年基本养老金的调整。基本养老金每年按国家统一比例上调,职业年金则是按账户余额固定发放,发完即止,不会跟着涨。延伸阅读:职业年金退休后到底怎么领?单位缴8%个人缴4%,这3个误区9成人都栽过,还有企业年金个人账户2027年起可线上转移接续这一块,也值得一并看。
这笔账,落到你身上怎么用
第一,别把职业年金当成”领不完的养老金”。它是一笔定额的钱,摊完了就结束,所以退休年龄对应多少个月、每月领多少,值得你提前算清楚。
第二,选领取方式要想清楚。国办发〔2015〕18号明确,退休时本人选择按月领取,或一次性购买商业养老保险,选定后不再更改。如果你担心自己长寿、单靠职业年金不够,一次性买商业养老保险、转成终身领取,可能比按月摊完更合适。
第三,账户余额可以继承。退休后没领完的部分、在职时账户里的钱,都能落到继承人手里,这笔钱不会白白扔掉。想知道你退休后职业年金每月到底能领多少,把你的退休年龄和账户余额留言告诉我,我帮你按计发月数算笔明白账。